



Global Consumer Credit Market Segmentation, By Type (Revolving Credit and Non-Revolving Credit), Service Type (Credit Services and Software and IT Support Services), Provider (Banks, Finance Companies, Credit Unions and Fintech Companies), End User (Salaried Employees and Business Owners)- Tendencias y pronósticos industriales a 2033
¿Cuál es la tasa de crecimiento y tamaño del mercado de crédito al consumidor
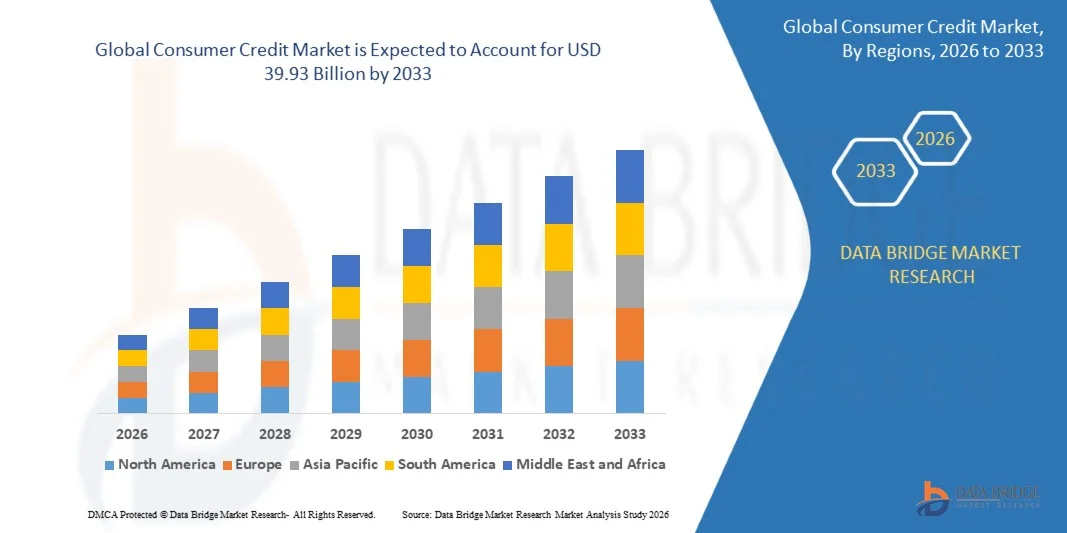
- Según el análisis de Data Bridge Market Research, el mercado de crédito al consumidor fue valoradoUSD 14.50 mil millones en 2025y se prevé que alcanceUSD 39.93 billion by 2033, creciendo en unCAGR of 13.50% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento del gasto de los consumidores, la ampliación del acceso a los servicios financieros digitales, el aumento de la adopción de tarjetas de crédito y las compras basadas en la instalación, y la creciente disponibilidad de productos de préstamos flexibles a través de bancos, empresas fintech y otras instituciones financieras.
- La creciente digitalización de la banca y los pagos, junto con la rápida adopción de servicios de compra-ahora-pago-later, plataformas de crédito alternativas, y la evaluación de crédito impulsada por AI, alienta a los consumidores a acceder al crédito a través de canales más rápidos y convenientes. Los préstamos digitales y la inclusión financiera más amplia están ampliando el acceso de los consumidores a los préstamos personales, el crédito rotatorio y otros productos financieros en mercados desarrollados y emergentes.
Tamaño del mercado
- Valor mundial del mercado (2025): 14,50 dólares
- Valor de mercado previsto (2033): 39,93 dólares
- CAGR prefabricado (2026–2033): 13,50%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways of the Consumer Credit Market
- América del Norte dominaba el mercado de crédito al consumidor con la mayor cuota de ingresos del 35,0% en 2025, con el apoyo de infraestructura financiera madura, alta penetración de tarjetas de crédito, fuerte gasto de consumo, e instituciones de crédito establecidas.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 12,15% de 2026 a 2033, alimentada por el aumento de la inclusión financiera, el aumento de la penetración de los teléfonos inteligentes, la rápida adopción de carteras digitales y el crédito incrustado, y la expansión de los préstamos al consumidor en las economías emergentes
- El segmento de crédito no rotativo llevó al mercado con una cuota de 60,0% en 2025, impulsada por el uso generalizado de préstamos personales, préstamos automovilísticos, préstamos educativos y otros productos financieros basados en la instalación.
- El crédito rotatorio es el tipo de crecimiento más rápido, proyectado para registrar un CAGR de 8.0%, reflejando el aumento en la adopción de tarjetas de crédito, líneas flexibles de crédito y soluciones de préstamo conectadas con pagos digitales.
- El segmento de servicios de crédito dominó la categoría tipo de servicio con una cuota de ingresos del 56,0% en 2025, liderada por una amplia demanda de préstamos al consumidor, servicios de tarjetas de crédito, préstamos personales y otras soluciones de financiación.
- Los bancos y las empresas financieras representaron el 71,6% de la cuota de mercado en 2025, preferida por extensas bases de clientes, la infraestructura de crédito establecida, la disponibilidad de capital fuerte y las carteras de crédito de consumo diversificadas.
- El segmento de empresas fintech es la categoría de proveedores de mayor crecimiento, con una CAGR de 10,1%, impulsada por la digitalización rápida, la puntuación de crédito alternativo, la subescritura automatizada y las plataformas de préstamo móviles.
Report Scope and Consumer Credit Market Segmentation
|
Atributos |
Mercado clave de crédito al consumidor |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de crédito al consumidor
- Los prestamistas de consumo están adoptando cada vez más la procedencia del crédito digital y la subescritura impulsada por AI para acelerar las aprobaciones, personalizar las ofertas, reducir los costos de procesamiento y ampliar el acceso a los prestatarios con antecedentes de crédito tradicionales limitados.
- Por ejemplo, en noviembre de 2025, True Balance anunció una plataforma de crédito impulsada por AI analizando más de 90.000 fuentes de datos alternativas, incluyendo SMS, estados bancarios y señales conductuales, para apoyar la puntuación de crédito alternativo e inclusión financiera.
- Cada vez se incorporan más datos alternativos de las transacciones bancarias, los pagos de utilidades, la actividad móvil y las transacciones de comercio electrónico en modelos de calificación crediticia para evaluar prestatarios más allá de la información convencional basada en las oficinas.
- Comprar Ahora, Pagar más tarde (BNPL) y el crédito incrustado también se están expandiendo a medida que los consumidores prefieren cada vez más la financiación flexible, de punto de venta integrada directamente en las plataformas de comercio electrónico, pago y paredes digitales.
- Por ejemplo, en junio de 2026, la Reserva Federal calculó que los proveedores de BNPL procedían de casi 160 mil millones de dólares en productos de crédito al consumidor, ya que los productos de pago en cuatro representaban aproximadamente la mitad de la emisión, lo que demuestra la creciente importancia del crédito digital flexible.
- A medida que los prestamistas combinan cada vez más la inteligencia artificial, los datos alternativos, la banca abierta y la financiación integrada, se espera que la digitalización siga siendo una tendencia definitoria en el crédito al consumidor, mejorando la comodidad y ampliando el acceso, al tiempo que se requieren marcos más sólidos de responsabilidad y protección del consumidor.
¿Cuáles son los controladores clave del mercado de crédito al consumidor
- El aumento del gasto de consumo, el aumento de la inclusión financiera, la ampliación de los pagos digitales y la creciente demanda de financiación personal están aumentando considerablemente la demanda de crédito de consumo en las economías desarrolladas y emergentes.
- Por ejemplo, en mayo de 2026, el Ministerio de Hacienda de la India informó que los préstamos personales crecieron un 16,2% en el año fiscal 2025–26, acelerando un 11,7% en el año anterior, apoyado por la fuerte demanda de vehículos, dorados y créditos relacionados con la vivienda.
- La rápida expansión de los teléfonos inteligentes, la banca digital, las plataformas fintech y la evaluación automatizada del crédito permite a los prestamistas proporcionar aprobaciones más rápidas y llegar a los consumidores que pueden tener acceso limitado a los canales bancarios tradicionales.
- La creciente adopción de BNPL y otros productos de financiación flexible está fortaleciendo aún más la demanda de crédito al consumidor permitiendo a los consumidores difundir los pagos y acceder directamente a la financiación durante las compras.
- Por ejemplo, en enero de 2025, el CFPB informó que más de una quinta parte de los consumidores con un registro de crédito estadounidense utilizaron BNPL en 2022, mientras que más de tres quintas partes de los prestatarios de BNPL tenían múltiples préstamos BNPL simultáneos.
- Con el gasto de consumo, la infraestructura financiera digital, la adopción de fintech y las opciones de financiación flexible que se siguen expandiendo, se espera que estos factores sostengan la demanda de crédito de los consumidores y apoyen una mayor penetración de los créditos en los mercados emergentes y desarrollados.
¿Qué factores están afectando el crecimiento del mercado de crédito al consumidor
- Aumentar la deuda de los prestatarios, aumentar las cargas de reembolso y aumentar las desinversiones de crédito puede limitar el crecimiento del crédito al consumidor al debilitar la capacidad de pago y alentar a los prestamistas a ajustar las normas de subescritura.
- Por ejemplo, en agosto de 2024, el CFPB informó de que las tasas de delincuencia de tarjetas de crédito estadounidenses habían aumentado por encima de los niveles de 2019, con los mayores aumentos entre consumidores de 30 a 49 años, lo que indica una mayor presión de reembolso que puede hacer más prudente a los prestamistas acerca de la ampliación del crédito al consumidor.
- La adopción rápida de BNPL también puede aumentar los riesgos de reembolso y sobre deuda cuando los consumidores tienen múltiples préstamos simultáneamente, en particular entre los prestatarios con perfiles de crédito más débiles y una capacidad financiera limitada.
- Los requisitos normativos, las obligaciones de responsabilidad, los riesgos de fraude y las preocupaciones relativas a la privacidad de los datos alternativos pueden aumentar aún más los costos de cumplimiento y complicar la expansión de los productos digitales de crédito al consumidor.
- Por ejemplo, en enero de 2025, el CFPB encontró que aproximadamente el 63% de los prestatarios de BNPL procedían de múltiples préstamos simultáneos, mientras que el 33% prestaba préstamos de múltiples prestamistas de BNPL, destacando el riesgo de sobreextensión y reembolso del consumidor a medida que se expande el crédito digital flexible.
- Dado que las presiones de la deuda de los hogares, los riesgos de la delincuencia, el apilamiento de préstamos, las preocupaciones de fraude y el escrutinio reglamentario siguen desafiando a los prestamistas, los precios más sólidos, los precios transparentes, los préstamos responsables y la gestión eficaz del riesgo de crédito seguirán siendo esenciales para el crecimiento sostenible del mercado de crédito de los consumidores.
¿Cómo se aumenta el mercado de crédito al consumidor
El mercado de crédito al consumidor se segmenta por tipo, tipo de servicio, proveedor y usuario final.
- Por tipo
Sobre la base del tipo, el mercado de crédito al consumidor se segmenta en créditos rotativos y créditos no rotativos. El segmento de crédito no giratorio dominó el mercado con una cuota estimada del 60,0% en 2025, debido al uso generalizado de préstamos personales, préstamos de automóviles, préstamos educativos y otros productos financieros basados en la instalación. El crédito no rotativo proporciona a los consumidores calendarios de reembolso previsibles y condiciones de préstamo fijo, lo que lo hace adecuado para financiar grandes compras y gastos previstos. Los bancos y las instituciones financieras ofrecen ampliamente productos basados en la instalación porque proporcionan reembolso estructurado y una evaluación más clara del riesgo crediticio. Aumentar la demanda de los consumidores de financiación de vehículos, educación, gastos relacionados con el hogar y préstamos personales está apoyando la demanda de este tipo de crédito.
Se prevé que el segmento de crédito giratorio registrará el crecimiento más rápido en un CAGR del 8,0% durante el período de previsión, impulsado por el aumento de la adopción de tarjetas de crédito, líneas flexibles de crédito y soluciones de préstamo relacionadas con el pago digital. El crédito rotatorio permite a los consumidores acceder repetidamente al crédito disponible sin solicitar un nuevo préstamo después de cada reembolso. La creciente actividad de comercio electrónico y los pagos digitales están aumentando la comodidad y frecuencia del uso de crédito rotatorio. Las instituciones financieras también están introduciendo recompensas, productos de crédito personalizados y opciones de reembolso flexibles para fomentar la adopción del consumidor. El aumento de la integración de las instalaciones de crédito con carteras bancarias móviles y digitales está mejorando aún más la accesibilidad. La expansión del crédito incrustado y las opciones de pago flexibles está creando demanda adicional para revolver el préstamo.
- Por tipo de servicio
Sobre la base del tipo de servicio, el mercado de crédito al consumidor se segmenta en servicios de crédito y software y servicios de soporte informático. El segmento de servicios de crédito dominó el mercado con una cuota estimada del 56,0% en 2025, respaldada por una amplia demanda de préstamos al consumidor, servicios de tarjetas de crédito, préstamos personales y otras soluciones de financiación. Los servicios de crédito constituyen el núcleo del ecosistema de crédito al consumidor, permitiendo a las personas obtener financiación para compras, emergencias, educación, automóviles y otros gastos. Los bancos, las empresas financieras y los prestamistas de fintech están expandiendo continuamente sus carteras de crédito al consumidor para captar la demanda prestada. El aumento de la inclusión financiera está llevando a más personas a sistemas de crédito oficiales. Los procesos de aplicación y aprobación digitales también hacen que los servicios de crédito sean más rápidos y accesibles.
Se espera que el segmento de los servicios de soporte informático y de software sea testigo del crecimiento más rápido en un CAGR del 13,5% durante el período previsto, impulsado por el aumento de la digitalización de la procedencia crediticia, la subescritura, el servicio y la gestión del riesgo. Los prestamistas están invirtiendo en software avanzado para automatizar la puntuación de crédito, la detección de fraude, el procesamiento de préstamos y el cliente a bordo. La inteligencia artificial y el aprendizaje automático se están incorporando cada vez más en plataformas de préstamos para analizar grandes volúmenes de datos de consumo. La infraestructura basada en la nube permite a las instituciones financieras escalar las operaciones de crédito digital al tiempo que reduce la complejidad del despliegue de tecnología. La analítica en tiempo real y la toma de decisiones automatizada también están mejorando la velocidad y exactitud de las aprobaciones de crédito. El aumento de los requisitos reglamentarios alienta a los prestamistas a fortalecer el cumplimiento basado en la tecnología y la gestión del riesgo.
- Proveedor
Sobre la base del proveedor, el mercado de crédito al consumidor se segmenta en bancos, empresas financieras, sindicatos de crédito y empresas fintech. El segmento de bancos y empresas financieras dominaba el mercado con una cuota estimada del 71,6% en 2025, apoyada por amplias bases de clientes, infraestructura de crédito establecida, disponibilidad de capital fuerte y carteras de crédito diversificadas de consumo. Banks and finance companies provide a wide range of products, including credit cards, personal loans, auto loans, and lines of credit. Sus relaciones establecidas con los consumidores permiten a los prestamistas utilizar la información financiera existente para la evaluación del crédito y las ofertas personalizadas. Los marcos normativos y los sistemas establecidos de gestión de riesgos también refuerzan la confianza de los consumidores en los prestamistas tradicionales. La creciente adopción de la banca digital permite a los proveedores establecidos entregar crédito al consumidor a través de canales móviles y en línea.
Se prevé que el segmento de las empresas fintech registrará el crecimiento más rápido en una CAGR de 10,1% durante el período de previsión, impulsado por la digitalización rápida, la puntuación de crédito alternativo, la subescritura automatizada y las plataformas de préstamo móviles. Los prestamistas de Fintech pueden proporcionar decisiones de préstamo más rápidas utilizando inteligencia artificial, aprendizaje automático y datos de consumo alternativos. Sus modelos digitales primero reducen la dependencia de las ramas físicas y simplifican el proceso de aplicación para los consumidores. Las empresas de Fintech también están ampliando el acceso al crédito entre los consumidores más jóvenes y las personas con antecedentes de crédito tradicionales limitados. Las soluciones de crédito incorporadas y de compra más adelante están creando oportunidades adicionales para los proveedores de tecnología fintech en los ecosistemas de comercio electrónico y pagos digitales. Las asociaciones entre las empresas fintech y las instituciones financieras tradicionales están ampliando aún más la capacidad de distribución y financiación.
- Por Usuario final
Sobre la base del usuario final, el mercado de crédito al consumidor se segmenta en empleados asalariados y propietarios de negocios. El segmento de empleados asalariados dominaba el mercado en 2025 con una cuota de mercado de 65,0%, apoyada por corrientes de ingresos estables que mejoran la capacidad de reembolso de los prestatarios y la solvencia crediticia. Los consumidores salados utilizan comúnmente préstamos personales, tarjetas de crédito, préstamos automáticos y otros productos financieros para sufragar gastos relacionados con el hogar y el estilo de vida. Los ingresos ordinarios también permiten a las instituciones financieras evaluar la capacidad de reembolso más fácilmente mediante los registros salariales y laborales. El aumento del acceso a servicios financieros relacionados con la banca digital y la nómina de sueldos está mejorando aún más la disponibilidad de créditos para los trabajadores asalariados. El aumento del gasto de los consumidores en automóviles, educación, gastos relacionados con la vivienda, viajes y bienes de consumo está apoyando la demanda prestada en este grupo
Se espera que el segmento de propietarios de negocios sea testigo del crecimiento más rápido en un CAGR de 8,0% durante el período de previsión, apoyado por el aumento de la demanda de financiación flexible entre empresarios y consumidores autónomos. Los propietarios de empresas pueden utilizar productos de crédito al consumidor para gestionar la liquidez personal, los gastos del hogar y las necesidades financieras a corto plazo junto con las necesidades de flujo de efectivo relacionadas con las empresas. La expansión de los prestamistas digitales está mejorando el acceso a la financiación de los empresarios que pueden tener acceso limitado a los servicios bancarios convencionales. La evaluación de crédito alternativa mediante el historial de transacciones y los datos financieros digitales también ayuda a los prestamistas a evaluar a los prestatarios autónomos. La creciente iniciativa empresarial y la expansión de las pequeñas y microempresas están aumentando el número de consumidores que necesitan soluciones de financiación flexibles. Las plataformas Fintech están introduciendo productos de préstamo personalizados y aprobaciones digitales más rápidas para servir a este grupo de clientes.
¿Qué región posee la mayor parte del mercado de crédito al consumidor
- América del Norte dominaba el mercado de crédito al consumidor con la mayor cuota de ingresos del 35,0% en 2025, con el apoyo de infraestructura financiera madura, alta penetración de tarjetas de crédito, fuerte gasto de consumo, e instituciones de crédito establecidas.
- La región también se beneficia de la adopción generalizada de plataformas de préstamos digitales, productos de crédito flexibles y servicios de BNPL, junto con la innovación continua en tecnologías de puntuación de créditos y préstamos. La fuerte participación de bancos, empresas fintech y otras instituciones financieras sigue reforzando el liderazgo de América del Norte en el mercado mundial de crédito al consumidor.
U.S. Consumer Credit Market Insight
El mercado de crédito al consumidor de EE.UU. es testigo de un fuerte crecimiento debido al aumento del gasto del consumidor, el uso generalizado de tarjetas de crédito y la adopción creciente de plataformas de crédito digitales. El ecosistema bancario maduro del país, junto con la creciente disponibilidad de préstamos personales, servicios de BNPL y otros productos de crédito flexible, impulsa la demanda en diversos segmentos de consumo. Además, el aumento de la integración de la evaluación crediticia impulsada por AI, los datos alternativos y las tecnologías de subescritura digital está apoyando decisiones crediticias más rápidas y ampliando el acceso a la financiación del consumidor.
Asia-Pacific Consumer Credit Market Insight
Se espera que el mercado de crédito para consumidores de Asia y el Pacífico experimente un rápido crecimiento, impulsado por el aumento de la inclusión financiera, la ampliación de los ecosistemas de pago digital y la adopción creciente de préstamos basados en dispositivos móviles en países como China, la India y el Japón. La creciente demanda de préstamos personales, tarjetas de crédito, servicios de BNPL y otros productos de crédito digital está apoyando la expansión del mercado regional. Además, el creciente uso de plataformas fintech, la puntuación de créditos alternativos y los servicios bancarios digitales está mejorando el acceso a la financiación y la aceleración de la adopción de crédito al consumidor en toda la región.
Japan Consumer Credit Market Insight
El mercado de crédito al consumidor del Japón está siendo testigo de un crecimiento constante debido a la creciente adopción de servicios financieros digitales, la ampliación de los sistemas de pago sin efectivo y la creciente demanda de soluciones de financiación al consumidor convenientes. Los bancos, las empresas fintech y otras instituciones financieras están adoptando cada vez más plataformas de préstamos digitales y tecnologías avanzadas de evaluación del crédito para mejorar el acceso de los clientes y la eficiencia de los préstamos. Además, la creciente integración de los pagos móviles, la banca en línea y la evaluación de crédito basada en datos contribuye aún más al desarrollo del mercado de crédito al consumidor de Japón.
China Consumer Credit Market Insight
El mercado de crédito al consumidor de China está creciendo rápidamente, impulsado por la expansión de los servicios financieros digitales, el aumento del gasto del consumidor y la adopción creciente de plataformas de préstamos en línea. El creciente uso de pagos móviles, carteras digitales y soluciones de crédito basadas en fintech en las aplicaciones de comercio minorista y de comercio electrónico aumenta considerablemente la demanda de mercado. Además, aumentar la integración de la inteligencia artificial, los datos alternativos y la evaluación automatizada del crédito está mejorando la eficiencia de los préstamos y ampliando el acceso a la financiación del consumidor, situando a China como uno de los principales mercados de crecimiento para el crédito al consumidor a nivel mundial.
U.K. Consumer Credit Market Insight
El mercado de crédito al consumidor de Estados Unidos está experimentando un crecimiento constante, apoyado por la creciente adopción de banca digital, tarjetas de crédito, préstamos personales y soluciones de pago flexibles. El aumento de las inversiones en infraestructura fintech y la creciente demanda de financiación conveniente y accesible desde el punto de vista digital contribuyen al crecimiento del mercado. Además, la integración de la evaluación de crédito impulsada por AI, la subescritura automatizada y las tecnologías bancarias abiertas está mejorando la eficiencia de los préstamos y el acceso al cliente, posicionando al Reino Unido como un centro de innovación clave en la industria del crédito al consumidor.
Germany Consumer Credit Market Insight
El mercado de crédito al consumidor de Alemania se está expandiendo constantemente debido a la infraestructura bancaria bien desarrollada del país, la creciente adopción de servicios financieros digitales y la creciente demanda de soluciones flexibles de financiación al consumidor. Los bancos, las empresas fintech y los proveedores de servicios financieros están utilizando cada vez más plataformas de préstamos digitales, evaluaciones de crédito automatizadas y tecnologías basadas en datos para mejorar los procesos de préstamo y las experiencias de los clientes. Los avances continuos en los pagos digitales, la banca abierta y la evaluación de crédito habilitada para la IA, junto con un fuerte énfasis en los servicios financieros seguros, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas del mercado de crédito al consumidor
La industria del crédito al consumidor está dirigida principalmente por empresas bien establecidas, incluyendo:
- JPMorgan Chase & Co(U.S.)
- Bank of America Corporation(U.S.)
- Citigroup Inc.(U.S.)
- Wells Fargo & Company(U.S.)
- Capital One Services, LLC(U.S.)
- American Express Company (Estados Unidos)
- U.S. Bank (U.S.)
- The PNC Financial Services Group, Inc. (U.S.)
- Truist Financial Corporation (U.S.)
- Synchrony Financial (U.S.)
- Ally Financial Inc. (U.S.)
- SoFi Technologies, Inc. (U.S.)
- Affirm Holdings, Inc. (U.S.)
- PayPal Holdings, Inc. (U.S.)
- LendingClub Corporation (Estados Unidos)
- OneMain Holdings, Inc. (U.S.)
- Barclays (Reino Unido)
- HSBC Holdings plc (U.K.)
- Lloyds Banking Group plc (U.K.)
- Klarna Bank AB (Suecia)
¿Cuáles son los últimos desarrollos en el mercado de crédito al consumidor
- En septiembre de 2025, CRED anunció el lanzamiento de una nueva tarjeta de crédito comarcada en asociación con IndusInd Bank y RuPay, incluyendo una tarjeta de oro de 18 quilates premium para usuarios selectos. El lanzamiento demuestra la creciente integración de plataformas fintech con bancos establecidos y redes de tarjetas para desarrollar productos diferenciados de crédito al consumidor.
- En junio de 2025, Citizens Financial Group lanzó una nueva suite de tarjetas de crédito Mastercard diseñadas para proporcionar a los clientes una mayor elección a través de diferentes gastos y necesidades financieras. La nueva cartera se situó en torno a la simplicidad, la estabilidad financiera y las recompensas centradas en el cliente, fortaleciendo la oferta de crédito al consumidor de los ciudadanos y demostrando una innovación continua en el producto de crédito giratorio tradicional
- En agosto de 2025, Bank of Maharashtra se asoció con SBI Card para lanzar una nueva cartera de tarjetas de crédito comarcadas que incluye tres variantes diseñadas para proporcionar a los clientes recompensas diferenciadas y beneficios comerciales. El lanzamiento amplía las ofertas de tarjetas de crédito al consumidor de los bancos y fortalece la disponibilidad de productos de crédito comarcados en múltiples segmentos de clientes.
- En octubre de 2024, Apple expandió Apple Pay añadiendo Klarna como una opción Buy Now, Pay Later, permitiendo a los consumidores elegibles dividir las compras en cuatro cuotas sin intereses. El desarrollo siguió la adición de Affirm a Apple Pay y el acceso ampliado a la financiación del consumidor basada en BNPL a través de un importante ecosistema de pagos digitales.
- En junio de 2022, Gap Inc. lanzó un nuevo programa de tarjetas de crédito en asociación con Barclays y Mastercard como parte de su Gap Inc. Programa de recompensas. El programa introdujo nuevos beneficios de tarjetas de crédito al consumidor vinculados al ecosistema de lealtad del minorista e incluyó un componente de impacto social que permite a los miembros donar puntos de recompensa a causas seleccionadas.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











