


Mercado global de herramientas de integración continua (CI), por modo de implementación (local, nube), tamaño de la organización (pequeñas y medianas empresas, grandes empresas), sector vertical ( banca, servicios financieros y seguros , comercio minorista y electrónico, telecomunicaciones, educación, medios de comunicación y entretenimiento, atención médica, fabricación, otros), país (EE. UU., Canadá, México, Brasil, Argentina, resto de Sudamérica, Alemania, Italia, Reino Unido, Francia, España, Países Bajos, Bélgica, Suiza, Turquía, Rusia, resto de Europa, Japón, China, India, Corea del Sur, Australia, Singapur, Malasia, Tailandia, Indonesia, Filipinas, resto de Asia-Pacífico, Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Egipto, Israel, resto de Oriente Medio y África): tendencias de la industria y pronóstico hasta 2029.
¿Qué es la integración continua global (CI) Herramientas Tamaño del mercado y tasa de crecimiento
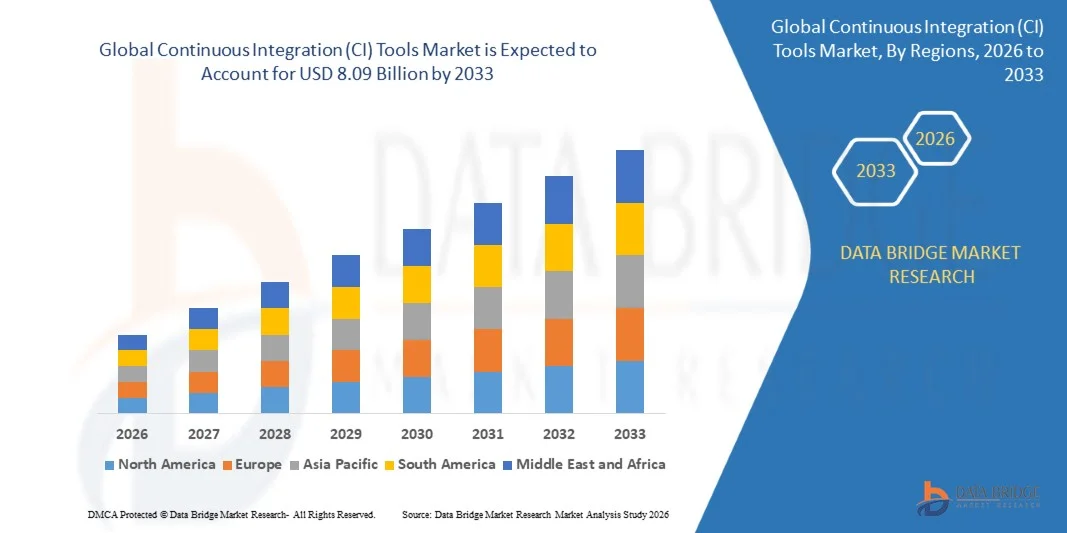
- De acuerdo con Data Bridge Market Research Analysis, se valoró el tamaño del mercado de las herramientas de integración continua global (CI)USD 2.33 billion in 2025y se espera que alcanceUSD 8.09 billion en 2033, aCAGR of 16.80%durante el período previsto
- El mercado de herramientas de integración continua (CI) está siendo impulsado por la creciente demanda de automatización en el proceso de avance del software. El aumento de la demanda de herramientas de integración continua (CI) entre todos los verticales de la industria es un factor importante que impulsa el crecimiento del mercado. El aumento de la productividad junto con la ayuda de herramientas de integración continua (CI) está impulsando la demanda del mercado de herramientas de integración continua (CI)
Tamaño del mercado
- Valor mundial del mercado (2025):USD 2.33 billion
- Valor de mercado esperado (2033):USD 8.09 billion
- CAGR prefabricado (2026–2033):16.80%
¿Cuál es el mercado de herramientas de integración continua
- La alta demanda de integración avanzada de datos, así como de herramientas de gestión y el importante cambio hacia las tecnologías como el aprendizaje automático y la inteligencia artificial influirán en el mercado de herramientas de integración continua (CI) para el período previsto mencionado anteriormente
- Además, el aumento de la tasa de adopción de soluciones informáticas en la nube y la creciente demanda de herramientas automatizadas entre las empresas aumentarán las oportunidades beneficiosas para el crecimiento del mercado de herramientas de integración continua (CI)
- América del Norte dominó el mercado de herramientas de integración continua (CI) con una cuota de ingresos del 41,95% en 2025, impulsada por una fuerte adopción de prácticas de DevOps, migración rápida de la nube, modernización de software empresarial y una creciente demanda de sistemas automatizados de suministro de software en todo Estados Unidos y Canadá
- Se prevé que Asia-Pacífico registrará el CAGR más rápido del 10,72% entre 2026 y 2033, impulsado por la rápida expansión de los centros de desarrollo de software, el aumento de la adopción en la nube y la creciente transformación digital en China, India, Japón, Corea del Sur y Asia Sudoriental
- El segmento Cloud dominó el mercado con una cuota del 61,4% en 2025, ya que sigue siendo el modelo de implementación preferido para las empresas que buscan escalabilidad, accesibilidad remota, implementación más rápida y menores costos de infraestructura
Report Scope and Continuous Integration (CI) Herramientas Market Segmentation
|
Atributos |
Integración continua (CI) Herramientas Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de herramientas de integración continua (CI)
“Incremento de los cambios hacia plataformas de CI integradas por cloud-Native, AI y DevOps”
- El mercado de herramientas de integración continua (CI) es testigo de una fuerte adopción de plataformas basadas en la nube, escalables y basadas en la automatización diseñadas para apoyar la creación, ensayo y despliegue de software más rápidos en entornos de desarrollo ágiles.
- Los proveedores están introduciendo optimización de oleoductos habilitados por AI, marcos automatizados de prueba y integraciones de DevSecOps que mejoran la velocidad de implementación, la calidad de código y la eficiencia de liberación
- La creciente demanda de entrega continua de software, arquitectura de microservicios y aplicaciones containerizzate está impulsando el uso en empresas, proveedores de SaaS y organizaciones nativas digitales
- Por ejemplo, empresas como Microsoft, Atlassian, CloudBees, AWS y GitHub están ampliando las capacidades de CI con orquestación avanzada, monitoreo en tiempo real e integraciones nativas en la nube
- Aumentar la necesidad de ciclos de lanzamiento rápidos, la colaboración entre equipos distribuidos y la garantía automatizada de calidad está acelerando el cambio hacia plataformas integradas de CI
- A medida que los ecosistemas de software se vuelven más ágiles y complejos, las herramientas de CI seguirán siendo vitales para versiones más rápidas, pruebas automatizadas e innovación continua de productos
¿Cuáles son los controladores clave del mercado de herramientas de integración continua (CI)
- Aumentar la demanda de ciclos de desarrollo de software más rápidos y validación automática de códigos es un importante factor de crecimiento en empresas y startups
- Por ejemplo, en 2025–2026, los principales proveedores ampliaron sus plataformas con capacidades de depuración, automatización de pruebas y análisis de tuberías.
- La creciente adopción de DevOps, Agile, Kubernetes, computación en la nube y equipos de ingeniería remota está impulsando la demanda en Estados Unidos, Europa y Asia-Pacífico
- Los avances en la orquestación CI/CD, las integraciones de API, el soporte de contenedores y los flujos de trabajo de despliegue nativa en la nube han fortalecido el rendimiento de las plataformas y la escalabilidad
- Uso creciente de aplicaciones de IA, productos de empresa SaaS, plataformas de fintech y aplicaciones móviles está creando una fuerte demanda de herramientas de CI robustas
- Con el apoyo de inversiones estables en la transformación digital, el software empresarial y la infraestructura en la nube, se espera que el mercado de herramientas de la CI sea testigo de un fuerte crecimiento a largo plazo
¿Qué factor está desafiando el crecimiento del mercado de herramientas de integración continua (CI)
- Los elevados costos asociados a las plataformas de CI de nivel empresarial, las integraciones premium y los despliegues de nubes a gran escala restringen la adopción entre las PYME y las startups de fase temprana
- Por ejemplo, durante el período 2024–2025, el aumento de los gastos de infraestructura en la nube y de licencias de software aumentó los presupuestos de despliegue de varias organizaciones
- La complejidad en la gestión de los oleoductos multicloud, la integración del sistema legado y los flujos de trabajo de cumplimiento de la seguridad aumenta la necesidad de profesionales cualificados de DevOps y la capacitación
- La escasa conciencia en los mercados emergentes respecto de las mejores prácticas del CI/CD y la madurez de la automatización retrasa la adopción
- Competencia de alternativas de código abierto, suites integradas de DevOps y marcos de implementación internos crea presión de precios y reduce la diferenciación de productos
- Para abordar estas cuestiones, las empresas se centran en suscripciones optimizadas en costos, automatización impulsada por AI y integraciones simplificadas para aumentar la adopción mundial de herramientas de integración continua (CI)
¿Cómo se aumenta el mercado de herramientas de integración continua (CI)
El mercado se segmenta sobre la base demodo de implementación, tamaño de organización y vertical.
• Modo de Despliegue
Sobre la base del modo de implementación, el mercado de Herramientas de Integración Continua (CI) se segmenta en On-Premises y Cloud. El segmento Cloud dominó el mercado con una cuota del 61,4% en 2025, ya que sigue siendo el modelo de implementación preferido para las empresas que buscan escalabilidad, accesibilidad remota, implementación más rápida y menores costos de infraestructura. Las herramientas de CI basadas en la nube son ampliamente adoptadas para construir tuberías automatizadas, pruebas de código, integración de control de versiones y colaboración de DevOps en equipos distribuidos. Su capacidad para apoyar actualizaciones en tiempo real, integraciones sin costuras de terceros, y ciclos de lanzamiento de software más rápidos sigue impulsando una fuerte adopción a través de startups y grandes empresas. El aumento del uso de los entornos de desarrollo basados en SaaS y la creciente demanda de una entrega rápida de programas informáticos refuerzan aún más el dominio de los segmentos.
Se espera que el segmento On-Premises crezca en el CAGR más rápido de 2026 a 2033, impulsado por la creciente demanda de industrias altamente reguladas como BFSI, salud y gobierno, donde el control de datos, el cumplimiento de la seguridad y la infraestructura personalizada siguen siendo críticos.
• Por tamaño de organización
Sobre la base del tamaño de la organización, el mercado se divide en pequeñas y medianas empresas y grandes empresas. El segmento de Grandes Empresas dominaba el mercado con una participación del 57,8% en 2025, apoyada por extensas operaciones de desarrollo de software, presupuestos superiores de DevOps y una fuerte demanda de tuberías de automatización de nivel empresarial. Las grandes organizaciones despliegan cada vez más herramientas de CI para simplificar la integración de códigos, automatizar las pruebas, mejorar la calidad de la liberación y reducir el tiempo de inactividad del despliegue en múltiples equipos y unidades de negocio. La integración con herramientas empresariales como orquestación de contenedores, pruebas de seguridad y plataformas de monitoreo de rendimiento apoya aún más la adopción.
Se proyecta que el segmento de Pequeñas y Medianas Empresas crezca en el CAGR más rápido de 2026 a 2033, impulsado por el aumento de la transformación digital, el aumento de la adopción de SaaS y el aumento de la conciencia de las prácticas de DevOps entre las startups y las empresas de tamaño medio.
• Vertical
Sobre la base de la integración vertical, la integración continua (CI) El mercado de herramientas se segmenta en Banking, Financial Services and Insurance, Retail and E-Commerce, Telecommunication, Education, Media and Entertainment, Healthcare, Manufacturing y Others. El segmento IT & Telecommunication dominaba el mercado con un 34,6% de participación en 2025, impulsado por continuos lanzamientos de software, desarrollo de aplicaciones nativas en la nube y alta demanda de flujos de trabajo ágiles DevOps. Los proveedores de Telecom y las compañías de software utilizan ampliamente herramientas de CI para actualizaciones de aplicaciones más rápidas, pruebas de software de red y mejora de la fiabilidad de servicio.
Se espera que el segmento de Bancos, Servicios Financieros y Seguros crezca en el CAGR más rápido de 2026 a 2033, impulsado por el aumento de la digitalización de los servicios financieros, las necesidades rápidas de despliegue de aplicaciones y el fuerte enfoque en los sistemas de suministro de software seguros y automatizados.
¿Qué región posee la mayor parte del mercado de herramientas de integración continua (CI)
- América del Norte dominaba el mercado de herramientas de integración continua (CI) con una cuota de ingresos del 41,95% en 2025, impulsada por una fuerte adopción de prácticas de DevOps, migración rápida de la nube, modernización de software empresarial y creciente demanda de sistemas automatizados de suministro de software en todo Estados Unidos y Canadá. La alta penetración del desarrollo de aplicaciones nativas de la nube, la arquitectura de microservicios, la contenedorización y los flujos de trabajo ágiles continúa alimentando la demanda de herramientas de CI a través de empresas de software, instituciones de BFSI, proveedores de telecomunicaciones, sistemas de salud y grandes plataformas digitales.
- Las empresas líderes en América del Norte están introduciendo plataformas avanzadas de CI/CD con pruebas de código impulsadas por AI, flujos de trabajo de despliegue automatizados, integración de orquestación de contenedores y capacidades de monitoreo en tiempo real, fortaleciendo el liderazgo tecnológico de la región. La inversión continua en innovación en ingeniería de software, ciberseguridad y transformación digital impulsa la expansión del mercado a largo plazo.
- La alta concentración de talento tecnológico, los ecosistemas de startups maduros y las inversiones sostenidas de TI empresarial refuerzan aún más el liderazgo regional del mercado
U.S. Continuous Integration (CI) Herramientas Market Insight
Estados Unidos es el mayor contribuyente de América del Norte, apoyado por la presencia de importantes proveedores de servicios en la nube, empresas de desarrollo de software y empresas de tecnología empresarial. Aumentar la adopción de oleoductos DevOps, flujos de trabajo basados en Git, marcos automatizados de pruebas y plataformas de automatización de lanzamientos intensifica la demanda de herramientas avanzadas de CI en los sectores de BFSI, SaaS, salud, retail y telecomunicaciones. Sigue acelerando el crecimiento del mercado la fuerte demanda de lanzamientos de productos más rápidos, reducción de errores de despliegue y mayor colaboración entre los equipos de desarrollo y las operaciones.
Canada Continuous Integration (CI) Herramientas Market Insight
Canadá contribuye significativamente al crecimiento regional, impulsado por el aumento de las inversiones en infraestructura digital, el crecimiento de las startups de SaaS y el aumento de la adopción de la nube empresarial. Las organizaciones están utilizando cada vez más herramientas de CI para construcciones automatizadas, validación de códigos y eficiencia del despliegue. Las iniciativas de innovación respaldadas por el Gobierno y la fuerte disponibilidad de talentos informáticos siguen fortaleciendo la adopción en todo el país.
Asia-Pacific Continuous Integration (CI) Tools Market
Se prevé que Asia-Pacífico registrará el CAGR más rápido del 10,72% entre 2026 y 2033, impulsado por la rápida expansión de los centros de desarrollo de software, la creciente adopción de nubes y la creciente transformación digital en China, India, Japón, Corea del Sur y Asia sudoriental. El aumento de la demanda para un despliegue más rápido de aplicaciones, el desarrollo de aplicaciones móviles y la automatización de empresas sigue acelerando la adopción de herramientas de CI en todas las empresas y empresas grandes.
China Integración continua (CI) Herramientas Inflexión del mercado
China es el mayor contribuyente a Asia-Pacífico debido al fuerte crecimiento en los ecosistemas de TI empresarial, infraestructura cloud y desarrollo de software a gran escala. La digitalización rápida a través de las finanzas, retail, telecom y la fabricación impulsa una fuerte demanda de plataformas de CI.
Japan Continuous Integration (CI) Herramientas Market Insight
Japón muestra un crecimiento constante apoyado por la modernización de software empresarial, una infraestructura sólida de telecomunicaciones y una automatización creciente en los sistemas corporativos de TI.
India Integración continua (CI) Herramientas Inflexión del mercado
India está surgiendo como un importante centro de crecimiento, impulsado por la ampliación de los servicios de TI, los ecosistemas de startups, las empresas SaaS y la creciente adopción de DevOps.
Corea del Sur Integración continua (CI) Herramientas Mercado de visión
Corea del Sur contribuye significativamente debido a la rápida transformación digital, la infraestructura avanzada de telecomunicaciones y la fuerte innovación de software empresarial.
¿Cuáles son las mejores empresas en el mercado de herramientas de integración continua (CI)
La industria de herramientas de integración continua (CI) está dirigida principalmente por empresas bien establecidas, incluyendo:
- Broadcom Inc. (Estados Unidos)
- Amazon Web Services, Inc. (U.S.)
- Microsoft Corporation (Estados Unidos)
- IBM (Estados Unidos)
- Oracle Corporation (Estados Unidos)
- CloudBees, Inc. (U.S.)
- Red Hat, Inc. (U.S.)
- Circle Internet Services, Inc. (CircleCI) (U.S.)
- JetBrains s.r.o. (República Checa)
- Buildkite Pty Ltd. (Australia)
- TRAVIS CI GmbH (Alemania)
- Bitrise Limited (Hungría)
- Nevercode Ltd. (U.K.)
- SmartBear Software (U.S.)
- Atlassian (Australia)
- Micro Focus (Reino Unido)
- Puppet (U.S.)
- VSoft Technologies Pvt. Ltd. (India)
- JFrog Ltd. (Israel)
- AutoRABIT (Estados Unidos)
- AppVeyor Systems Inc. (Canadá)
- Harness Inc. (Estados Unidos)
- Texto remitido (Serbia)
¿Cuál es el mercado de herramientas de integración continua mundial
- En enero de 2026, CloudBees introdujo una solución de gestión de DevOps multiplataforma unificada diseñada para simplificar las cadenas de herramientas empresariales permitiendo una gobernanza centralizada a través de plataformas como GitHub, GitLab y Jenkins a través de un único plano de control basado en SaaS, fortaleciendo así la visibilidad del flujo de trabajo, la eficiencia de gobernanza y las capacidades de orquestación CI/CD a escala empresarial
- En diciembre de 2025, JetBrains actualizó TeamCity con la integración nativa de Docker y las características avanzadas de visualización de tuberías, lo que facilita la configuración de CI/CD para las PYMES a través de editores de arrastrar y soltar y el soporte integrado de contenedores, mejorando así la eficiencia de implementación, usabilidad y adopción entre los equipos de desarrollo de tamaño mediano
- En noviembre de 2025, GitHub Actions lanzó importantes mejoras arquitectónicas, incluyendo anclas YAML, plantillas de flujo de trabajo privados, capacidades de flujo de trabajo más reutilizables y capacidades de caché ampliadas, aumentando así la flexibilidad, el rendimiento y la escalabilidad para entornos CI/CD de gran escala
- En marzo de 2024, JetBrains lanzó TeamCity Pipelines, que posteriormente se integró en su edición empresarial para simplificar la gestión de tuberías CI/CD con una interfaz más intuitiva y mejorar la escalabilidad de equipos más grandes, apoyando así una mejor colaboración, lanzamientos más rápidos y flujos de trabajo de DevOps empresarial más fuertes
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.
Preguntas frecuentes












