


Segmentación del mercado global de infecciones por COVID-19 por tipo (ómicron, delta, gamma, beta y alfa), tratamiento (medicamentos, vacunas , etc.), diagnóstico (hisopado, anticuerpos, etc.), formas farmacéuticas (cápsulas, comprimidos , inyecciones, etc.), vía de administración (oral, parenteral, etc.), usuarios finales (hospitales, clínicas especializadas, atención domiciliaria, etc.), canal de distribución (farmacia hospitalaria, farmacia minorista, farmacia online, etc.): tendencias y pronóstico del sector hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento de la infección COVID-19
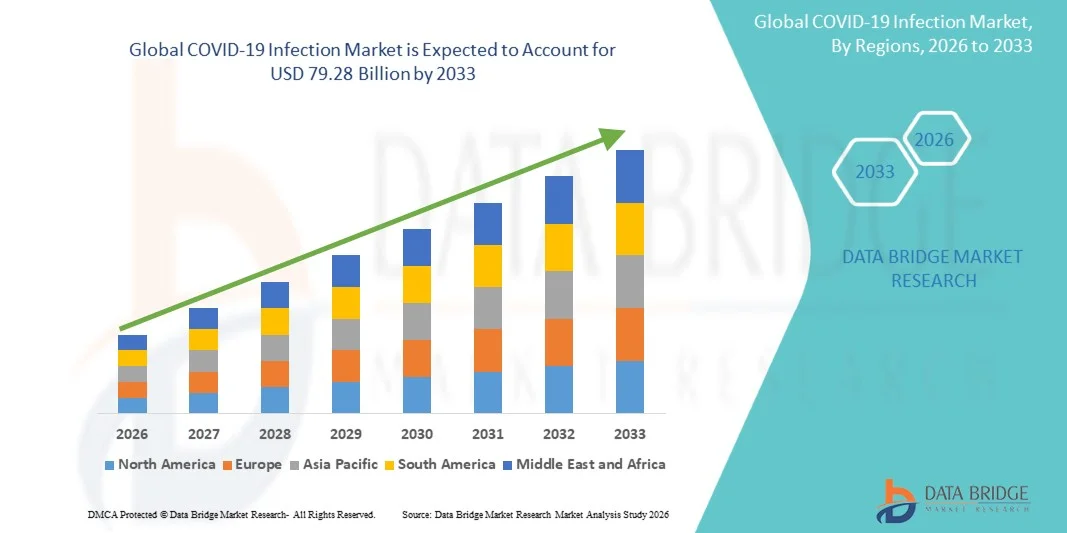
- Según Data Bridge Market Research Analysis global COVID-19 Infection market size was valued atUSD 30.25 billion in 2025y se espera que alcance79.28 billones de dólares en 2033, aCAGR of 12.80%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente demanda de herramientas de diagnóstico eficaces, soluciones terapéuticas y medidas preventivas de salud para la gestión de infecciones COVID-19, lo que lleva a una mayor digitalización de la salud y a una mejor vigilancia de las enfermedades en hospitales, laboratorios y entornos de atención a domicilio
- Además, el aumento de la conciencia sobre la salud pública, la creciente demanda de pruebas rápidas y precisas, y la continua necesidad de vacunas, tratamientos antivirales y soluciones de control de infecciones están estableciendo la gestión de infecciones COVID-19 como componente crítico de los sistemas de atención de salud modernos. Estos factores convergentes están acelerando la captación de soluciones COVID-19 Infección, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 30.25 billion
- Valor de mercado esperado (2033):79.28 millones de dólares
- CAGR prefabricado (2026–2033):12.80%
maneras de COVID-19 Infección
- COVID-19 Las soluciones de infecciones, incluyendo pruebas de diagnóstico, vacunas, terapias antivirales, herramientas de monitoreo y productos de prevención de infecciones, siguen siendo componentes vitales de los sistemas de salud modernos en hospitales, laboratorios, clínicas y centros de atención en el hogar debido a su papel crítico en la detección, tratamiento, vigilancia y preparación para brotes
- La creciente demanda de soluciones de infección COVID-19 se alimenta principalmente de la vigilancia continua de las nuevas variantes, el creciente énfasis en la preparación para la salud pública, la adopción de tecnologías de diagnóstico rápido y la creciente demanda de vacunas de refuerzo, medicamentos antivirales y sistemas integrados de gestión de infecciones
- América del Norte dominabaMercado de infecciones COVID-19con la mayor cuota de ingresos de aproximadamente el 39,6% en 2025, caracterizada por infraestructuras sanitarias avanzadas, fuerte gasto público en salud, amplia capacidad de prueba, y la presencia de las principales empresas farmacéuticas y de diagnóstico, con la contabilidad estadounidense de la demanda sustancial en los programas de diagnóstico, terapéutica y vacunación
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de infecciones COVID-19 durante el período previsto debido a la ampliación de la infraestructura sanitaria, la gran base de población, el aumento de las inversiones gubernamentales en vigilancia de enfermedades, el aumento de la capacidad nacional de fabricación de vacunas y la creciente demanda de soluciones de prueba rápida en China, India, Japón y Asia sudoriental
- El segmento de prueba de swab representó la mayor cuota de ingresos del mercado del 61,2% en 2025, impulsada por el uso generalizado en PCR y pruebas rápidas de antígeno en todo el mundo
Report Scope and COVID-19 Infection Market Segmentation
|
Atributos |
COVID-19 Infection Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en la infección COVID-19
“Vigilancia de las enfermedades mejoradas a través de la integración de IA y las tecnologías de salud digital”
- Una tendencia significativa y aceleradora en el mercado mundial de infecciones COVID-19 es la creciente integración de la inteligencia artificial (AI), el diagnóstico digital y las tecnologías de salud remotas para mejorar la vigilancia de enfermedades, la detección temprana y la gestión de pacientes. Estas innovaciones están mejorando las capacidades de respuesta a la salud pública y la eficiencia del sistema de salud
- Cada vez se utilizan más análisis impulsados por IA para predecir patrones de brote, identificar poblaciones de alto riesgo y optimizar la asignación de recursos sanitarios
- Por ejemplo, organizaciones como BlueDot y HealthMap utilizaron herramientas de vigilancia basadas en IA para detectar grupos inusuales de neumonía y realizar un seguimiento de los patrones de propagación tempranos de COVID-19
- La adopción de equipos rápidos de diagnóstico molecular y pruebas en el hogar también está transformando la detección de infecciones permitiendo una identificación más rápida de casos positivos y reduciendo la dependencia de los laboratorios centralizados
- Otra tendencia importante es el creciente uso de soluciones de telemedicina y monitoreo remoto de pacientes, permitiendo a las personas infectadas recibir consulta médica y seguimiento de síntomas mientras se aísla en casa. Por ejemplo, los hospitales de EE.UU., Europa y Asia ampliaron las plataformas virtuales de atención COVID-19 para supervisar los niveles de oxígeno y el progreso de recuperación remotamente
- Además, los certificados de vacunación digital, los sistemas de localización de contactos y las bases de datos de salud integradas están mejorando la gestión pandemia permitiendo respuestas coordinadas entre gobiernos, hospitales y agencias de salud pública
- Este cambio hacia sistemas de salud inteligentes, conectados y preventivos está fundamentalmente remodelando la gestión de enfermedades infecciosas y fortaleciendo la preparación para futuros brotes
COVID-19 Infection Market Dynamics
Conductor
“Rising Infection Risk and Continued Demand for Diagnostics, Vaccines, and Therapeutics”
- La prevalencia continua de las variantes COVID-19, brotes estacionales y ondas de infección recurrentes sigue siendo un factor importante para el mercado de infecciones COVID-19, sosteniendo la demanda de diagnósticos, vacunas, terapias antivirales y servicios de salud.
- Los programas de inmunización del gobierno y las campañas de dosis de impulsor están apoyando aún más la demanda del mercado a nivel mundial
- Por ejemplo, países como Estados Unidos, la India, el Reino Unido y Japón continúan programas de vacunación contra el impulsor dirigidos a personas de edad y poblaciones inmunocompromisas
- El aumento de la conciencia sobre la salud respiratoria, las pruebas tempranas y la atención preventiva también ha alentado un mayor uso de kits de prueba para el hogar, servicios de teleconsulta y medicamentos antivirales
- Además, la expansión de la infraestructura sanitaria, el almacenamiento de suministros médicos de emergencia y las inversiones públicas y privadas en preparación pandémica están contribuyendo al crecimiento del mercado
- Se espera que la creciente necesidad de sistemas de respuesta rápida contra las nuevas variantes y futuros brotes coronavirus mantenga una demanda constante de la industria durante el período previsto
Restraint/Challenge
“Declining Emergency Demand and Unequal Global Healthcare Access”
- Uno de los principales desafíos que limitan el mercado de infecciones COVID-19 es la disminución de la demanda de equipos de prueba, vacunas y tratamientos hospitalarios, ya que la gravedad de las infecciones se ha reducido en muchas regiones
- El acceso desigual a la salud y la menor cobertura de vacunación en las regiones de bajos ingresos siguen limitando la penetración constante del mercado
- Por ejemplo, varios países del África subsahariana y de los mercados asiáticos de bajos ingresos experimentaron un aumento más lento de la dosis debido a la oferta, financiación y limitaciones logísticas
- La fatiga pública, la vacuidad y la disminución de la voluntad de someterse a pruebas rutinarias también han afectado negativamente la demanda recurrente de productos y servicios relacionados con la COVID
- Además, la presión de los precios, el exceso de inventario y la reducción de los contratos de adquisiciones gubernamentales han creado problemas de ingresos para varios fabricantes de diagnóstico y vacunas
- Superar estas barreras mediante el acceso equitativo a la salud, la mejora de las campañas de sensibilización, los productos adaptados a las variantes y las estrategias de preparación para enfermedades infecciosas a largo plazo será esencial para una estabilidad sostenida del mercado
¿Cómo se segmentó la infección COVID-19
El mercado se segmenta por tipo, tratamiento, diagnóstico, formas de dosificación, vía de administración, usuarios finales y canal de distribución.
• Por tipo
Sobre la base del tipo, el mercado de infecciones COVID-19 se segmenta en Omicron, Delta, Gamma, Beta y Alpha. El segmento Omicron dominaba la mayor cuota de ingresos del mercado del 44,6% en 2025, impulsada por su excepcionalmente alta transmisibilidad y la presencia continua en regiones globales a través de múltiples ondas subvariantes. Omicron siguió siendo la cepa más reportada en varios países, lo que dio lugar a una demanda sostenida de kits de pruebas, vacunas, medicamentos antivirales y servicios de salud. Las agencias de salud pública continuaron programas de vigilancia de variantes centrados fuertemente en Omicron debido a su rápido ciclo de mutación. El segmento también se benefició de aumentar las campañas de vacunación para aumentar el impulsor destinadas a subsanar las deficiencias de inmunidad relacionadas con Omicron. Los hospitales y las clínicas siguieron administrando picos estacionales recurrentes vinculados a infecciones de Omicron. La demanda de diagnósticos caseros y consultas de telesalud también aumentó durante los períodos de brote. Las compañías farmacéuticas invirtieron en vacunas actualizadas y soluciones de tratamiento dirigidas para infecciones relacionadas con Omicron. Las altas tasas de reinfección apoyaron aún más la importancia comercial de este segmento. Las economías emergentes también informaron de fuertes volúmenes de casos de Omicron, ampliando la demanda de mercado. Los programas continuos de monitoreo y preparación sanitaria ayudaron a preservar el liderazgo del segmento. Estos factores mantuvieron colectivamente el dominio de Omicron en 2025.
Se prevé que el segmento Delta será testigo de la tasa de crecimiento más rápida del 8,7% entre 2026 y 2033, alimentada por el aumento de estudios clínicos retrospectivos y la renovación de la planificación de la preparación contra variantes severas. El Delta sigue siendo clínicamente significativo debido a su asociación más fuerte con hospitalización y complicaciones respiratorias. Los gobiernos y los organismos de atención de la salud siguen vigilando las mutaciones similares al Delta mediante redes de vigilancia genómica. La creciente demanda de almacenamiento de antivirales y soluciones de tratamiento de emergencia apoya el crecimiento futuro. Las compañías farmacéuticas están estudiando terapias multivariantes eficaces contra cepas de linaje Delta. Los investigadores también están evaluando las respuestas de inmunidad a largo plazo entre los pacientes previamente infectados. La demanda de formulaciones de refuerzo que ofrezcan protección de espectro amplio contribuye a la perspectiva del segmento. Varios países están fortaleciendo las estrategias de preparación para brotes basadas en los aprendizajes sanitarios de la era Delta. El aumento de las inversiones en preparación hospitalaria está apoyando indirectamente al segmento. Las colaboraciones académicas en la previsión de mutaciones también añaden impulso. Se espera que los programas de vigilancia global continúen siendo relevantes. Estos factores posicionan al Delta como el segmento de tipo más rápido.
• Tratamiento
Sobre la base del tratamiento, el mercado de infecciones COVID-19 se segmenta en medicamentos, vacunas y otros. El segmento de vacunas mantuvo la mayor cuota de ingresos del mercado del 58,3% en 2025, impulsada por campañas continuas de inmunización, programas de dosis de impulsor y fuertes iniciativas de adquisición de salud pública en todo el mundo. Las vacunas siguieron siendo la herramienta preventiva a gran escala más eficaz para reducir enfermedades graves, hospitalización y mortalidad. Los gobiernos de las economías desarrolladas y emergentes siguieron comprando vacunas actualizadas para el despliegue anual. Avances tecnológicos en mRNA, proteína recombinante y plataformas vectoriales virales mejoraron la protección contra nuevas variantes. Los programas de vacunación pediátrica también ampliaron la base de pacientes abordables. Las poblaciones de alto riesgo, incluidos los grupos ancianos e inmunocompromisos, contribuyeron a la demanda recurrente de impulsores. La conciencia pública respecto a la atención médica preventiva apoyó aún más la ingesta. Las asociaciones internacionales contribuyeron a aumentar la fabricación y mejorar la disponibilidad de vacunas. Los mandatos institucionales en viajes, salud y lugares de trabajo añaden demanda en determinados mercados. La expansión de la infraestructura de cadena fría mejoró la accesibilidad en las regiones rurales. Respaldo regulatorio fuerte de la confianza sostenida en las vacunas. Estos factores aseguraban colectivamente el dominio del segmento.
Se espera que el segmento de medicamentos sea testigo de la CAGR más rápida de 9,1% de 2026 a 2033, impulsada por la creciente demanda de medicamentos antivirales y terapias de gestión síntoma. Los medicamentos antivirales orales se prefieren cada vez más debido a la comodidad y la iniciación del tratamiento más rápida. El creciente uso de terapias combinadas para pacientes de alto riesgo está aumentando los volúmenes de prescripción. Los hospitales están expandiendo inventarios de terapias de emergencia COVID para la planificación de contingencias. Se está acelerando la investigación sobre los antivirales de próxima generación con amplia eficacia variante. Los protocolos de tratamiento de la atención en el hogar también están aumentando la dependencia de los medicamentos prescritos. Las mejores políticas de reembolso en algunos países apoyan el acceso de los pacientes. El crecimiento de la telemedicina permite tasas de conversión de diagnóstico a tratamiento más rápidas. Las compañías farmacéuticas continúan lanzando formulaciones actualizadas y opciones de dosificación. La gestión de síntomas de COVID larga está creando demanda adicional de medicamentos. La expansión de la atención ambulatoria es otro factor clave de crecimiento. Estos controladores hacen que la medicación sea el segmento de tratamiento más rápido.
• Por diagnóstico
Sobre la base del diagnóstico, el mercado de infecciones COVID-19 se segmenta en pruebas de swab, prueba de anticuerpos y otros. El segmento de prueba de swab representó la mayor cuota de ingresos del mercado del 61,2% en 2025, impulsada por el uso generalizado en PCR y pruebas rápidas de antígeno en todo el mundo. El diagnóstico basado en el swab siguió siendo el método preferido para detectar infecciones activas en hospitales, clínicas, aeropuertos, lugares de trabajo y centros comunitarios. La alta precisión diagnóstica y la amplia aceptación reglamentaria apoyaron la adopción continua. Los gobiernos mantuvieron la infraestructura de pruebas de emergencia para la preparación futura de los brotes. Los kits rápidos de antígeno que utilizan swabs nasales también vieron una fuerte demanda del consumidor. Employers and educational institutions used swab testing for periodic screening programs. Los laboratorios se beneficiaron de los flujos de trabajo de procesamiento establecidos y la compatibilidad del equipo. Los kits de prueba de uso en el hogar aumentan el alcance del segmento. La conciencia pública sobre el auto-testing también apoyó volúmenes. Los programas de vigilancia en curso mantienen la demanda incluso después de los picos pandémicos. kits rápidos asequibles ayudaron a la penetración del mercado emergente. Estos factores aseguraron el liderazgo de segmentos en 2025.
Se proyecta que el segmento de prueba anticuerpos registrará el CAGR más rápido del 8,4% entre 2026 y 2033, alimentado por el creciente interés en la vigilancia de la inmunidad y la investigación de la serología. Las pruebas de anticuerpos se utilizan cada vez más para evaluar la respuesta a la vacuna y la exposición previa a la infección. Los gobiernos y los órganos de investigación realizan encuestas sobre la inmunidad a nivel de la población utilizando instrumentos serológicos. Los estudios largos de COVID también están creando demanda de pruebas de respuesta inmune. La sensibilidad de ensayo mejorada y los tiempos de rotación más rápidos están impulsando la adopción. Los hospitales usan pruebas anticuerpos en determinadas vías de diagnóstico. Las instituciones académicas continúan comparando la inmunidad con estas herramientas. Ampliar las cadenas privadas de diagnóstico apoyan la accesibilidad. Aumenta la conciencia sobre la detección preventiva de la salud. Las plataformas Multiplex están aumentando la utilidad clínica. Las reducciones de costos están mejorando las tasas de uso. Estas tendencias apoyan un fuerte crecimiento futuro.
• Por Formas de Dosificación
Sobre la base de formas de dosificación, el mercado de infecciones COVID-19 se segmenta en cápsulas, tabletas, inyecciones y otros. El segmento de las inyecciones dominaba la mayor parte de los ingresos del mercado del 47,9% en 2025, impulsada por la administración masiva de vacunas y los tratamientos hospitalarios de emergencia. Las formas de dosificación inyectables se utilizaron ampliamente para campañas de inmunización, anticuerpos monoclonales y tratamiento severo del paciente. Ofrecen biodisponibilidad rápida y precisión de dosificación fiable. Los hospitales prefirieron inyecciones para casos respiratorios críticos que requieren intervención inmediata. Las campañas de vacunación del Gobierno han ampliado considerablemente los volúmenes de productos inyectables. Los sistemas de cadena fría establecidos apoyaron la eficiencia de la distribución. Los profesionales de la salud generalmente confían en formatos inyectables para la atención aguda. Las campañas de Booster también agregaron demanda recurrente. Las directrices clínicas en muchas regiones favorecieron terapias parenterales para pacientes hospitalizados. La innovación en jeringas prellenadas mejoró la conveniencia. Los contratos de contratación pública reforzaron los ingresos. Estos factores soportan el dominio del segmento.
Se espera que el segmento de tabletas sea testigo de la CAGR más rápida del 9,3% de 2026 a 2033, alimentada por la creciente demanda de tratamiento antiviral oral conveniente. Las tabletas son fáciles de almacenar, transportar y administrar en el hogar. Los pacientes prefieren terapias basadas en tabletas sobre inyecciones para infecciones leves a moderadas. Las recetas de telemedicina están acelerando la adopción de tabletas. Las compañías farmacéuticas están desarrollando combinaciones antivirales mejoradas en forma de tableta. Los costos de administración inferiores benefician a los sistemas de salud. Las farmacias minoristas y en línea mejoran el acceso a terapias de tabletas. Mejores tasas de adherencia apoyan los resultados del tratamiento. Los mercados emergentes favorecen opciones orales asequibles. Las vías de tratamiento ambulatorio siguen creciendo. La innovación en formulaciones de liberación sostenida puede agregar crecimiento. Estos factores impulsan el segmento hacia adelante.
• Por Ruta de Administración
Sobre la base de la vía de administración, el mercado de infecciones COVID-19 se segmenta en oral, parenteral y otros. El segmento parenteral mantuvo la mayor cuota de ingresos del mercado del 55,1% en 2025, impulsada por el uso amplio de vacunas y terapéuticas inyectables. La administración de Parenteral proporciona un inicio rápido y una entrega sistémica precisa. Los hospitales dependen en gran medida de opciones intravenosas e intramusculares para casos agudos. Las campañas de vacunación elevaron significativamente los volúmenes de demanda. Los ajustes clínicos prefieren rutas parenterales para pacientes severos. Una infraestructura sanitaria sólida apoyó programas de administración masiva. Alta confianza entre los médicos adopción sostenida. Los protocolos de atención de emergencia fortalecieron aún más la parte de serie. Las terapias anticuerpos monoclonales también contribuyeron. Las adquisiciones del sector público apoyaron los ingresos. La expansión de cadena fría mejoró el alcance. Estos factores mantuvieron el liderazgo.
Se espera que el segmento oral sea testigo de la CAGR más rápida del 10,2% entre 2026 y 2033, impulsada por el aumento de la demanda de soluciones de tratamiento basadas en el hogar. Las terapias orales proporcionan comodidad y eliminan la necesidad de personal administrativo capacitado. Los pacientes prefieren medicamentos orales durante el aislamiento y la recuperación ambulatoria. Las crecientes consultas de telesalud están aumentando las recetas. La innovación farmacéutica en tabletas antivirales apoya el crecimiento. Los costos de tratamiento inferiores favorecen las rutas orales. La disponibilidad de minoristas está mejorando en todas las regiones. Los pacientes mayores se benefician de formatos de dosificación más fáciles. La gestión de casos leve a moderada está cambiando hacia la atención oral. Los arsenales de preparación del Gobierno incluyen antivirales orales. Las tasas de cumplimiento son generalmente más altas. Estos factores aceleran la expansión futura.
• Por usuarios finales
Sobre la base de los usuarios finales, el mercado de infecciones COVID-19 se segmenta en hospitales, clínicas especializadas, atención a domicilio y otros. El segmento de hospitales representó la mayor cuota de ingresos del mercado del 49,5% en 2025, impulsada por la alta entrada de pacientes, tratamiento de emergencia, admisión de la UCI y capacidad de diagnóstico. Los hospitales seguían siendo centros primarios para la gestión de casos de COVID moderados a constantes. Ofrecieron soporte de oxígeno, ventilación y atención especializada. Los programas de vacunación y pruebas también operaron a través de hospitales en muchos países. Los sólidos presupuestos de adquisiciones permitieron una demanda constante de productos. La presencia de equipos multidisciplinarios mejoró los resultados del tratamiento. La confianza pública en los hospitales apoyaba la preferencia de los pacientes. La financiación gubernamental fortaleció la expansión de la infraestructura. Los hospitales también eran centros de vigilancia e información. La disponibilidad de diagnósticos avanzados aumentó la dependencia. Redes de referencia volúmenes sostenidos. Estos factores aseguran la dominación del segmento.
Se prevé que el segmento de atención de la casa sea testigo de la CAGR más rápida del 11,1% de 2026 a 2033, alimentada por el aumento de la preferencia por el tratamiento en casa para casos leves. Los pacientes utilizan cada vez más óxidos de pulso, teleconsultas y medicamentos entregados. Protocolos de aislamiento doméstico normalizados modelos de cuidado remoto a nivel mundial. Los menores costos de hospitalización atraen tanto a pacientes como a beneficiarios. Las poblaciones de envejecimiento también prefieren la recuperación en el hogar. Las aplicaciones de monitoreo digital están mejorando la seguridad. Las farmacias en línea apoyan la accesibilidad de los medicamentos. Los gobiernos fomentan la optimización de la capacidad hospitalaria mediante vías de cuidado de la vivienda. Los sistemas de apoyo familiar contribuyen al cumplimiento de la recuperación. La demanda de dispositivos médicos portátiles está aumentando. Las plataformas de telesalud siguen creciendo rápidamente. Estos factores apoyan perspectivas de crecimiento sólidas.
• Canal de distribución
Sobre la base del canal de distribución, el mercado de infecciones COVID-19 se segmenta en farmacia hospitalaria, farmacia minorista, farmacia en línea y otros. El segmento de farmacia hospitalaria dominó la mayor cuota de ingresos del mercado del 46,2% en 2025, impulsada por la adquisición centralizada de vacunas, inyectibles, antivirales y suministros de emergencia. Los hospitales requieren la disponibilidad inmediata de medicamentos para pacientes admitidos y casos de emergencia. Los contratos de compra institucionales apoyaron una generación estable de ingresos. Condiciones de almacenamiento controladas favorecieron las farmacias hospitalarias para productos sensibles. Los farmacéuticos coordinaron los protocolos de tratamiento hospitalario de manera eficiente. Las unidades de vacunación en centros médicos también agregaron demanda. La integración con los registros hospitalarios mejoró la precisión de dispensación. Los hospitales públicos representaban a compradores de gran volumen. La dependencia de atención crítica de la medicina sostenida facturación. Confianza en cadenas de suministro certificadas apoyaba el uso. Los sistemas de reembolso sólidos contribuyeron al crecimiento. Estos factores mantienen el dominio.
Se espera que el segmento de farmacia en línea sea testigo de la CAGR más rápida de 12,4% de 2026 a 2033, alimentada por la creciente adopción digital de salud y la compra de medicamentos sin contacto. Los consumidores prefieren cada vez más la entrega por puerta para comodidad y seguridad. Las plataformas en línea permiten subir fácilmente las recetas y rellenar recordatorios. Las características de comparación de precios atraen compradores conscientes de costos. La penetración de Smartphone está expandiendo el alcance del cliente a nivel mundial. La integración telemedicina está acelerando los volúmenes de pedidos. Los pacientes rurales obtienen mejor acceso a medicamentos a través de farmacias electrónicas. Descuentos promocionales admiten la adquisición de clientes. Los modelos de suscripción están aumentando las compras de repetición. Los marcos normativos están mejorando gradualmente la confianza en el mercado. Las redes logísticas siguen avanzando rápidamente. Estos controladores hacen de la farmacia en línea el canal de crecimiento más rápido.
¿Qué región tiene la mayor parte de la infección COVID-19
- América del Norte dominaba el mercado de infección COVID-19 con la mayor cuota de ingresos de aproximadamente 39,6% en 2025, impulsado por infraestructura sanitaria avanzada, fuerte gasto público en salud, y una amplia capacidad de prueba en toda la región. La presencia de las principales empresas farmacéuticas, biotecnológicas y de diagnóstico ha apoyado significativamente la expansión del mercado. La alta demanda de kits de diagnóstico, terapias antivirales, vacunas y soluciones de atención hospitalaria sigue fortaleciendo el dominio regional
- Los organismos de salud pública de toda la región mantienen sistemas sólidos de vigilancia y respuesta para la gestión de brotes. Aumentar las inversiones en vacunas de próxima generación y programas de impulsor apoyan aún más el crecimiento del mercado. Sistemas fuertes de reembolso y accesibilidad sanitaria han mejorado la toma de tratamiento
- El aumento de la conciencia sobre las pruebas tempranas y la atención preventiva también contribuye a la demanda. La región se beneficia de la innovación continua en tecnologías de diagnóstico y tratamiento. Se espera que las estrategias de preparación en curso para futuros brotes sostengan la posición líder en el mercado de América del Norte
US COVID-19 Infection Market Insight
Estados Unidos.Mercado de infecciones COVID-19capturó la mayor cuota de ingresosen 2025 dentro de Norteamérica, alimentado por una demanda sustancial en los programas de diagnóstico, terapéutica y vacunación. El país cuenta con un sistema de salud altamente desarrollado, con amplias infraestructuras de laboratorio y hospitales que apoyan pruebas y tratamientos a gran escala. La fuerte financiación gubernamental para la preparación para la salud pública y la respuesta de emergencia sigue impulsando el mercado. La presencia de las principales empresas farmacéuticas y biotecnológicas apoya la rápida innovación en vacunas y medicamentos antivirales. El aumento de la adopción de kits de pruebas en el hogar ha ampliado el acceso de los consumidores al diagnóstico. La cobertura de vacunación del elevado impulsor y las campañas de inmunización en curso también apoyan la demanda. El aumento del enfoque en la gestión de COVID y la atención posterior a la infección está creando nuevas oportunidades de crecimiento. Las inversiones continuas en sistemas de vigilancia y vigilancia de variantes están fortaleciendo la resiliencia del mercado. Estados Unidos sigue siendo el principal contribuyente de ingresos dentro del mercado regional.
Europe COVID-19 Infection Market Insight
La EuropaMercado de infecciones COVID-19Se prevé que se amplíe en un CAGR sustancial durante todo el período previsto, impulsado por fuertes sistemas de salud pública, programas de vacunación generalizados y medidas coordinadas de vigilancia de enfermedades. Los países de toda la región siguen invirtiendo en preparación pandémica y en existencias de emergencia de diagnóstico y terapéuticas. Aumentar la demanda de soluciones rápidas de antígeno y pruebas moleculares apoya el crecimiento del mercado. Los sistemas de reembolso de la salud respaldados por el Gobierno mejoran la accesibilidad al tratamiento y la atención preventiva. La región tiene fuertes capacidades de fabricación farmacéutica que aumentan la disponibilidad de vacunas y medicamentos. El aumento de la atención en la gestión de las complicaciones respiratorias a largo plazo después de la infección también está impulsando la demanda sanitaria. La expansión de los sistemas de vigilancia de la salud digital apoya una gestión eficiente del paciente. Los programas de investigación colaborativa en toda la Unión Europea siguen acelerando la innovación. La modernización continua de la infraestructura sanitaria refuerza aún más las perspectivas del mercado regional.
U.K. COVID-19 Infection Market Insight
El Reino Unido.Mercado de infecciones COVID-19se prevé que crecerá en un CAGR notable durante el período de previsión, impulsado por fuertes servicios de salud respaldados por el NHS y la inversión continua en sistemas de monitoreo de enfermedades. El país mantiene un alto grado de sensibilización en materia de vacunación y amplios programas de salud pública. Aumentar la demanda de kits de prueba basados en el hogar y servicios de consulta digital está apoyando el crecimiento. La financiación gubernamental para las dosis de refuerzo y la vigilancia variante sigue siendo un factor clave. Aumentar el enfoque en las vías de tratamiento de COVID a largo plazo está creando demanda de atención médica sostenida. La presencia de avanzadas empresas biotecnológicas y farmacéuticas apoya la innovación terapéutica. Las sólidas colaboraciones de investigación entre universidades e instituciones sanitarias aceleran aún más el desarrollo. La expansión de los modelos de telesalud y atención remota está mejorando el acceso de los pacientes. Se espera que se sigan adoptando medidas de preparación para apoyar la futura expansión del mercado.
Alemania COVID-19 Infección del mercado
AlemaniaMercado de infecciones COVID-19Se espera que se amplíe en un CAGR considerable durante el período de previsión, alimentado por una infraestructura sanitaria robusta y fuertes inversiones en diagnóstico y capacidad de tratamiento. Alemania tiene uno de los sistemas hospitalarios más avanzados de Europa, apoyando la atención efectiva de pacientes y la gestión de enfermedades. Aumentar la demanda de pruebas moleculares basadas en laboratorios y diagnósticos rápidos apoya el crecimiento del mercado. Las sólidas capacidades de fabricación farmacéutica doméstica mejoran las cadenas de suministro de vacunas y medicamentos. El énfasis del Gobierno en la atención preventiva y preparación para brotes aumenta aún más la demanda. Aumentar la adopción de registros de salud digitales y plataformas de vigilancia está mejorando la eficiencia de la respuesta. El creciente enfoque en la protección de la población de edad y vulnerables apoya el gasto sanitario continuo. Las instituciones de investigación en Alemania siguen activas en la virología y la innovación de vacunas. Estos factores apoyan colectivamente la expansión sostenida del mercado.
Asia-Pacific COVID-19 Infection Market Insight
Asia y el PacíficoMercado de infecciones COVID-19está preparado para crecer en la CAGR más rápida24% durante el período de previsión de 2026 a 2033, impulsado por la ampliación de la infraestructura sanitaria y una gran base de población. El aumento de las inversiones gubernamentales en sistemas de vigilancia de enfermedades y programas de preparación para emergencias está acelerando el crecimiento regional. El aumento de la capacidad nacional de fabricación de vacunas en China, India, Japón y Asia sudoriental está mejorando la seguridad de la oferta. La creciente demanda de soluciones de pruebas rápidas y terapéuticas asequibles está impulsando aún más el mercado. Ampliar la conciencia pública respecto de la prevención de enfermedades infecciosas apoya la adopción de servicios de diagnóstico. La urbanización rápida y las poblaciones densas se centran cada vez más en la preparación sanitaria. Las asociaciones internacionales de investigación y distribución de vacunas también refuerzan las perspectivas de crecimiento. Aumentar la digitalización sanitaria y el diagnóstico móvil mejora la accesibilidad. Se espera que Asia y el Pacífico sigan siendo el mercado regional de mayor crecimiento durante el período previsto.
Japón COVID-19 Infección del mercado
JapónMercado de infecciones COVID-19está ganando impulso debido al avanzado sistema de salud del país, el envejecimiento de la población y fuertes medidas de preparación para la salud pública. Japón pone un alto énfasis en la prevención de infecciones, el diagnóstico precoz y las vías de tratamiento eficientes. Aumentar la demanda de vacunas de refuerzo y medicamentos antivirales está apoyando el crecimiento. Una fuerte adopción de tecnologías de diagnóstico rápido y sistemas de vigilancia hospitalaria mejora los resultados de los pacientes. El apoyo gubernamental a la modernización de la salud sigue mejorando las oportunidades de mercado. Aumentar la atención en la protección de los ciudadanos de edad y las poblaciones de alto riesgo impulsa la demanda sostenida. La innovación farmacéutica doméstica y la investigación de vacunas refuerzan aún más el mercado. Aumentar el uso de las plataformas de telemedicina y control remoto es compatible con la accesibilidad sanitaria. Se espera que las estrategias de preparación a largo plazo de Japón sostengan el crecimiento.
China COVID-19 Infección del mercado
ChinaMercado de infecciones COVID-19atribuyó a la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la vasta base de población del país, ampliando las inversiones sanitarias y una fuerte capacidad nacional de fabricación de vacunas. China ha aumentado considerablemente la infraestructura de vigilancia de las enfermedades y las capacidades de ensayo de laboratorio en los últimos años. La alta producción de vacunas, pruebas rápidas y productos sanitarios protectores apoya tanto la demanda interna como la demanda de exportación. Las reformas sanitarias respaldadas por el Gobierno y las campañas de salud pública siguen fortaleciendo el mercado. Aumentar la modernización de la salud urbana y los sistemas de monitoreo digital apoyan la eficiencia de la gestión de enfermedades. El aumento de la innovación farmacéutica y la expansión de la biotecnología también impulsan el crecimiento. Los sólidos ecosistemas de fabricación mejoran la accesibilidad y la accesibilidad de los productos sanitarios. Se espera que se siga centrándose en la preparación y el control de infecciones para mantener el liderazgo regional de China.
¿Cuáles son las mejores empresas de COVID-19 Infección
La industria COVID-19 de la Infección está dirigida principalmente por empresas bien establecidas, incluyendo:
- Pfizer Inc.(U.S.)
- Moderna, Inc(U.S.)
- Johnson(U.S.)
- Merck & Co., Inc.(U.S.)
- Gilead Sciences, Inc(U.S.)
- Abbott (U.S.)
- F. Hoffmann-La Roche Ltd. (Suiza)
- Thermo Fisher Scientific Inc. (U.S.)
- Siemens Healthineers AG (Alemania)
- AstraZeneca plc (Reino Unido)
- Novavax, Inc. (U.S.)
- Sanofi S.A. (Francia)
- GlaxoSmithKline plc (U.K.)
- Bharat Biotech (India)
- Serum Institute of India Pvt. Ltd. (India)
- Sinovac Biotech Ltd. (China)
- Sinopharm Group Co., Ltd. (China)
- BioNTech SE (Alemania)
- Qiagen N.V. (Países Bajos)
- Danaher Corporation (Estados Unidos)
¿Cuáles son los últimos desarrollos en la infección COVID-19
- En noviembre de 2021, la Agencia Reguladora de Medicamentos y Salud del Reino Unido (MHRA) concedió la primera autorización mundial para el tratamiento de COVID-19 leve a moderada en adultos con factores de riesgo para enfermedades graves. La aprobación marcó un hito importante como una de las primeras terapias antivirales orales para la infección COVID-19
- En diciembre de 2021, la Administración de Alimentos y Medicamentos de EE.UU. expidió autorización para el uso de emergencia para Lagevrio (molnupiravir) para ciertos adultos de alto riesgo con COVID-19 leve a moderada. La autorización amplió las opciones de tratamiento en casa y fortaleció el mercado comercial de terapéuticas COVID-19
- En diciembre de 2021, la Administración de Alimentos y Medicamentos de EE.UU. también autorizó a Paxlovid para el uso de emergencia, proporcionando una segunda opción antiviral oral importante para el tratamiento temprano de la infección COVID-19. El lanzamiento aceleró la competencia en el segmento terapéutico COVID ambulatorio y cambió significativamente los protocolos de tratamiento en todo el mundo
- En abril de 2022, la Organización Mundial de la Salud recomendó un uso más amplio de antivirales orales para pacientes con COVID-19 de alto riesgo, incluidas terapias nirmatrelvir/ritonavir, a raíz de pruebas de un riesgo reducido de hospitalización. Esta recomendación aumentó la adopción mundial de terapias antivirales tanto en mercados desarrollados como en mercados emergentes
- En mayo de 2023, la Organización Mundial de la Salud declaró que COVID-19 ya no constituía una emergencia de salud pública de interés internacional. Aunque el estado de emergencia terminó, la decisión cambió el mercado hacia la gestión endémica a largo plazo, los programas de vacunación estacional y la continua demanda de tratamientos contra infecciones antivirales
- En septiembre de 2023, la Administración de Alimentos y Medicamentos de EE.UU. aprobó las vacunas actualizadas de 2023–2024 COVID-19 de Pfizer, Moderna y Novavax, dirigidas a nuevas variantes circulantes. Las aprobaciones reforzaron la transición del mercado de infección COVID-19 hacia la comercialización anual del impulsor
- En agosto de 2024, la Administración de Alimentos y Medicamentos de EE.UU. aprobó vacunas actualizadas de 2024–2025 COVID-19 dirigidas a las variantes que circulan actualmente, apoyando campañas de inmunización estacional. Esta evolución demostró la continua demanda comercial de vacunas adaptadas a las variantes a pesar de los volúmenes inferiores de la era de emergencia
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











