



Segmentación del mercado global de seguridad de datos de confianza cero, por tipo de autenticación (autenticación de factor único y autenticación multifactor), implementación (local, en la nube), tamaño de la organización (pymes y grandes empresas), sector vertical (banca, servicios financieros y seguros, TI y telecomunicaciones, gobierno y defensa, energía y servicios públicos, atención médica, comercio minorista y comercio electrónico, otros): tendencias del sector y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de seguridad de datos globales cero
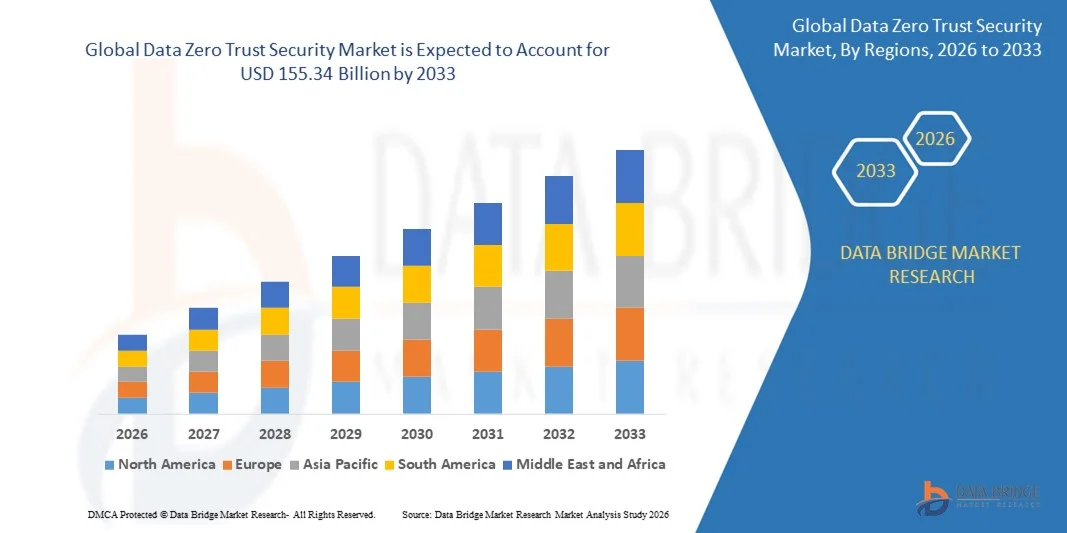
- De acuerdo con Data Bridge Market Research Analysis el tamaño global de Data Zero Trust Security Market fue valorado enUSD 37.35 billion in 2025y se espera que alcanceUSD 155.34 billion by 2033, creciendo en unCAGR of 19.15%durante el período previsto.
- El crecimiento del mercado está impulsado principalmente por la creciente adopción de servicios en la nube, soluciones de trabajo remoto e iniciativas de transformación digital en todas las empresas, que están creando una mayor necesidad de marcos sólidos de seguridad cibernética.
- Además, la intensificación de las preocupaciones respecto de las infracciones de datos, los requisitos de cumplimiento reglamentario y la demanda de verificación continua y acceso seguro están posicionando la seguridad cero como un enfoque crítico para la infraestructura moderna de TI. Estos factores impulsan colectivamente la adopción generalizada de soluciones Zero Trust, lo que aumenta significativamente el crecimiento del mercado.
Tamaño del mercado
- Valor mundial del mercado (2025):37.35 millones de dólares
- Valor de mercado esperado (2033):155,34 dólares
- CAGR prefabricado (2026–2033): 19.15%
¿Cuáles son los principales Takeaways of Global Data Zero Trust Security Market
- Zero Trust Security, que proporciona una verificación continua y un control estricto de acceso a través de redes, aplicaciones y dispositivos, se está convirtiendo en un componente esencial de los marcos modernos de ciberseguridad tanto en entornos empresariales como gubernamentales debido a su capacidad de minimizar las brechas, asegurar entornos cloud y asegurar el cumplimiento regulatorio.
- La creciente adopción de Zero Trust Security está impulsada principalmente por el aumento de las amenazas cibernéticas, el desplazamiento al trabajo remoto y las infraestructuras basadas en la nube, y el aumento de los requisitos reglamentarios y de cumplimiento que exigen controles más estrictos de acceso a datos.
- North America dominó el Global Data Zero Trust Security Market con la mayor cuota de ingresos del 35% en 2025, con el apoyo de la adopción temprana de marcos avanzados de ciberseguridad, infraestructura fuerte de TI y una alta concentración de actores clave de la industria, y Estados Unidos presenciando una implementación significativa de estrategias Zero Trust en empresas y agencias gubernamentales, alimentadas por innovaciones tanto de proveedores de ciberseguridad establecidos como de startups especializadas en analíticas de seguridad impulsadas por AI.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento del mercado mundial de seguridad cero de datos durante el período previsto debido al aumento de la digitalización, la ampliación de los presupuestos institucionales de tecnología de la información y el aumento de la concienciación sobre las amenazas de ciberseguridad en las economías emergentes.
- El segmento de autenticación multifactorial dominaba el mercado con la mayor cuota de ingresos del 57,8% en 2025, impulsada por el aumento de la demanda empresarial de mayor seguridad más allá del acceso simple basado en contraseñas.
Report Scope and Global Data Zero Trust Security Market Segmentation
|
Atributos |
Data Zero Trust Security Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado mundial de seguridad cero de datos
Mejora de la seguridad a través de inteligencia artificial y detección de amenazas automatizadas
- Una tendencia significativa y aceleradora en el Mercado Mundial de Seguridad Cero de Datos es la creciente integración de la inteligencia artificial (AI) y el aprendizaje automático (ML) en marcos Zero Trust. Esta integración mejora la detección de amenazas, automatiza las respuestas de seguridad y fortalece el control de acceso en redes empresariales y entornos cloud.
- Por ejemplo, las soluciones de Palo Alto Networks y Zscaler aprovechan la analítica impulsada por AI para monitorear continuamente el comportamiento del usuario, detectar anomalías y aplicar automáticamente políticas de seguridad adaptativas. Del mismo modo, las ofertas Zero Trust de Microsoft utilizan AI para evaluar el riesgo en tiempo real y ajustar los permisos de acceso dinámicamente.
- La integración de IA permite características tales como análisis conductuales para identificar intentos inusuales de inicio de sesión, modelado de amenazas predictivas y remediación automatizada de posibles infracciones. Por ejemplo, la plataforma Falcon de CrowdStrike utiliza AI para detectar amenazas persistentes avanzadas y actividades maliciosas a través de endpoints, mientras que el Carbon Cloud de VMware aprovecha el aprendizaje automático para proporcionar defensa proactiva contra amenazas cibernéticas en evolución.
- La integración de la IA con soluciones Zero Trust facilita la gestión centralizada de las políticas de seguridad a través de usuarios, dispositivos y aplicaciones. Mediante paneles unificados, las empresas pueden hacer cumplir estrictos controles de acceso, supervisar la actividad de red y responder a posibles amenazas en tiempo real, creando una postura de seguridad proactiva y adaptativa.
- Esta tendencia hacia la ciberseguridad inteligente, automatizada y adaptativa está remodelando las expectativas empresariales para entornos digitales seguros. En consecuencia, empresas como Okta e IBM Security están desarrollando soluciones Zero Trust habilitadas para AI que proporcionan autenticación continua, detección de anomalías y mitigación automática de amenazas.
- La demanda de soluciones integradas por AI Zero Trust Security está creciendo rápidamente en todas las empresas y sectores gubernamentales, ya que las organizaciones priorizan cada vez más estrategias robustas, automatizadas y escalables de ciberseguridad.
Global Data Zero Trust Security Market Dynamics
Conductor
Necesidad creciente Debido a la creciente amenaza cibernética y la transformación digital
- La creciente prevalencia de ciberataques, brechas de datos e incidentes de ransomware, junto con la aceleración de la adopción de servicios en la nube y soluciones de trabajo remoto, es un factor importante para aumentar la demanda de soluciones Zero Trust Security.
- Por ejemplo, en 2025, Microsoft y Okta ampliaron sus ofertas de Zero Trust impulsadas por AI para incluir una mayor autenticación continua y políticas de acceso adaptativo para los clientes empresariales, reflejando estrategias de la industria para hacer frente a los desafíos de ciberseguridad. Se espera que esas iniciativas de empresas clave impulsen el crecimiento del mercado de Zero Trust Security durante el período previsto.
- A medida que las organizaciones son más conscientes de las posibles amenazas cibernéticas y las limitaciones de la seguridad tradicional basada en el perímetro, las soluciones Zero Trust ofrecen características avanzadas como la verificación continua, los controles de acceso granular y la detección de amenazas en tiempo real, ofreciendo una actualización convincente sobre los marcos de seguridad convencionales.
- Además, la creciente adopción de iniciativas de transformación digital, infraestructura basada en la nube y modelos de trabajo híbridos están haciendo de Zero Trust Security un componente fundamental de las estrategias modernas de TI, lo que permite una integración perfecta entre aplicaciones, dispositivos y redes.
- La demanda de controles de acceso seguros y adaptables, vigilancia en tiempo real y aplicación de políticas centralizadas son factores clave que impulsan la adopción de la seguridad cero en los sectores de la empresa, el gobierno y la SMB. La tendencia hacia las estrategias primera y la detección de amenazas habilitada por la IA contribuye aún más al crecimiento del mercado.
Restraint/Challenge
Concerns Regarding Implementation Complexity and High Costs
- Los problemas relacionados con la complejidad de la aplicación de los marcos de seguridad cero y la alta inversión inicial que se requiere plantean obstáculos importantes para una adopción más amplia. Dado que estas soluciones requieren integración en múltiples sistemas, puntos finales y entornos de nube, las organizaciones pueden enfrentar obstáculos técnicos y operacionales.
- Por ejemplo, los informes sobre retrasos en la aplicación o despliegues intensivos de recursos han hecho que algunas empresas sean prudentes en la adopción de estrategias Zero Trust a gran escala, en particular organizaciones más pequeñas con equipos informáticos limitados.
- Para fomentar la adopción es fundamental abordar estos problemas mediante opciones simplificadas de despliegue, servicios gestionados y capacitación general del personal. Empresas como Palo Alto Networks y Zscaler enfatizan soluciones escalables basadas en la nube Zero Trust para simplificar la implementación y reducir la sobrecarga operacional.
- Además, el costo inicial relativamente alto de las soluciones Zero Trust a nivel empresarial en comparación con las medidas tradicionales de seguridad de la red puede ser una barrera para las organizaciones con perspectiva de presupuesto, aunque las opciones basadas en la nube y las modulares están reduciendo gradualmente la carga de costos.
- Si bien los precios están disminuyendo lentamente, la complejidad percibida y los requisitos de inversión todavía pueden obstaculizar la adopción, en particular para las PYME u organizaciones con sistemas informáticos heredados.
- Superar estos desafíos mediante modelos de despliegue simplificados, planes de suscripción eficaces en función de los costos y el apoyo continuo al cliente será vital para un crecimiento sostenido en el Mercado Mundial de Seguridad Cero de Datos.
¿Cómo se aumenta el mercado mundial de seguridad de datos cero
El mercado de seguridad de datos cero se segmenta sobre la base del tipo de autenticación, despliegue, tamaño de organización y vertical.
- Por tipo de autenticación
Sobre la base del tipo de autenticación, el Mercado Mundial de Seguridad Cero de Datos se segmenta en autenticación de un solo factor (SFA) y autenticación multifactorial (MFA). El segmento de autenticación multifactorial dominaba el mercado con la mayor cuota de ingresos del 57,8% en 2025, impulsada por el aumento de la demanda empresarial de mayor seguridad más allá del acceso simple basado en contraseñas. El MFA combina múltiples métodos de verificación, como la biometría, los OTP y las fichas de hardware, para garantizar un acceso seguro, lo que hace que sea altamente eficaz contra las infracciones no autorizadas y el robo credencial. Las organizaciones de todas las industrias, como BFSI, IT y sanidad, prefieren cada vez más que el MFA cumpla con las normas reglamentarias y reduzca al mínimo los riesgos de seguridad.
Se espera que el segmento de autenticación de un solo factor sea testigo de la CAGR más rápida del 21,3% de 2026 a 2033, impulsada principalmente por las PYME y las pequeñas empresas que adoptan soluciones de seguridad simplificadas y rentables para facilitar el despliegue y la comodidad del usuario.
- Despliegue
Sobre la base del despliegue, el Global Data Zero Trust Security Market se segmenta en soluciones locales y basadas en la nube. El segmento de la nube mantuvo la mayor cuota de ingresos del mercado del 61,5% en 2025, alimentada por la creciente adopción de aplicaciones nativas de la nube, modelos de trabajo híbridos, y la necesidad de marcos de seguridad escalables y gestionados remotamente. Las soluciones basadas en la nube Zero Trust Security permiten monitorear en tiempo real, adaptar los controles de acceso y centralizar la gestión sin necesidad de una amplia infraestructura in situ.
Se espera que el segmento local sea testigo de la CAGR más rápida del 19,8% de 2026 a 2033, impulsada por organizaciones en sectores altamente regulados como el gobierno, la defensa y los servicios financieros que requieren un control completo sobre datos sensibles y entornos internos de TI.
- Por tamaño de organización
Sobre la base del tamaño de la organización, el Mercado Mundial de Seguridad Cero de Datos se segmenta en pequeñas y medianas empresas y grandes empresas. Las grandes empresas dominaron el mercado con la mayor cuota de ingresos del 64,2% en 2025, debido a sus complejas infraestructuras informáticas, su gran fuerza de trabajo y los estrictos requisitos de seguridad y cumplimiento. Las soluciones Zero Trust Security permiten a estas organizaciones implementar controles de acceso granular, monitorear amenazas internas y proteger aplicaciones empresariales críticas.
Se espera que el segmento de PYME sea testigo de la CAGR más rápida del 22,1% de 2026 a 2033, impulsada por la creciente digitalización de empresas más pequeñas, la adopción en la nube y la disponibilidad de soluciones Zero Trust rentables y escalables adaptadas para recursos informáticos limitados.
- Por Vertical
Sobre la base de verticales, el Global Data Zero Trust Security Market está segmentado en banca, servicios financieros y seguros (BFSI), IT & telecom, defensa, energía & servicios, salud, comercio electrónico minorista y otros. El segmento BFSI dominaba el mercado con la mayor cuota de ingresos del 28,9% en 2025, impulsada por la necesidad crítica del sector de proteger los datos sensibles del cliente, garantizar el cumplimiento regulatorio y prevenir el fraude. Las instituciones de BFSI están implementando cada vez más marcos Zero Trust para asegurar entornos multicloud y sistemas de acceso remoto.
Se espera que el segmento de telecomunicaciones de IT sea testigo de la CAGR más rápida del 23,5% entre 2026 y 2033, alimentada por la rápida adopción de servicios en la nube, modelos de trabajo remotos y la demanda de soluciones de ciberseguridad continuas y adaptables en redes globales.
¿Qué región posee la mayor parte del mercado mundial de seguridad de datos cero
- América del Norte dominaba el Mercado Mundial de Seguridad Cero de Datos con la mayor proporción de ingresos del 35% en 2025, impulsado por la rápida adopción de marcos avanzados de ciberseguridad, el aumento de la adopción en la nube y el aumento de la conciencia de las amenazas cibernéticas entre empresas y organizaciones gubernamentales.
- Las organizaciones de la región priorizan medidas de seguridad sólidas, verificación continua y controles de acceso adaptativo para proteger datos sensibles, aplicaciones críticas y entornos multicloud, lo que contribuye a la adopción de soluciones de seguridad cero.
- Esta adopción generalizada está respaldada por una fuerte infraestructura de TI, una alta madurez digital, requisitos regulatorios estrictos y la presencia de los principales proveedores de seguridad cibernética. Estos factores posicionan colectivamente a América del Norte como un mercado clave para las soluciones Zero Trust Security en los sectores empresarial, gubernamental y SMB.
U.S. Zero Trust Security Market Insight
El mercado estadounidense Zero Trust Security capturó la mayor cuota de ingresos del 81% en 2025 dentro de Norteamérica, impulsada por la rápida adopción de servicios en la nube, soluciones de trabajo remotas y el aumento de la conciencia de ciberseguridad entre empresas y agencias gubernamentales. Las organizaciones están priorizando la verificación continua, los controles de acceso adaptativo y la detección de amenazas impulsadas por AI para asegurar datos y aplicaciones sensibles. La creciente demanda de servicios de seguridad gestionados, junto con el despliegue generalizado de la autenticación multifactorial y la aplicación centralizada de las políticas, favorece aún más el crecimiento del mercado. Además, el firme apoyo de los principales proveedores de seguridad cibernética y los requisitos de cumplimiento regulatorio contribuye significativamente a la expansión del mercado estadounidense.
Europa Zero Trust Security Market Insight
Se prevé que el mercado europeo de seguridad fiduciaria Zero se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por normas estrictas de protección de datos y crecientes preocupaciones sobre ciberataques dirigidos a empresas e instituciones gubernamentales. El aumento de las iniciativas de transformación digital, la adopción en la nube y la necesidad de entornos de trabajo remotos seguros están fomentando la toma de soluciones Zero Trust. Las empresas de los servicios financieros, la atención de la salud y los sectores industriales están implementando cada vez más marcos Zero Trust para garantizar el cumplimiento regulatorio y salvaguardar datos críticos.
UK Zero Trust Security Market Insight
Se prevé que el mercado de Seguridad Fiduciaria U.K. Zero crezca en un CAGR notable durante el período previsto, alimentado por la creciente incidencia de amenazas cibernéticas, la adopción en la nube creciente y la necesidad de soluciones sólidas de gestión de la identidad y el acceso. Las empresas y las organizaciones del sector público están adoptando sistemas de verificación adaptables y continuos para mejorar la seguridad de las redes. La infraestructura de TI madura del Reino Unido, junto con la fuerte conciencia de seguridad cibernética y los mandatos regulatorios como el GDPR, sigue estimulando el crecimiento del mercado.
Alemania Zero Trust Security Market Insight
Se espera que el mercado de seguridad cero de Alemania se amplíe en un CAGR considerable durante el período previsto, impulsado por el aumento de la digitalización, la sensibilización sobre los riesgos cibernéticos y la necesidad de entornos seguros de TI en los sectores residencial y empresarial. El énfasis de Alemania en la innovación, la privacidad y el cumplimiento de las leyes de protección de datos apoya la adopción de marcos de seguridad avanzados. Cada vez es más frecuente la integración de soluciones Zero Trust con plataformas en la nube, seguridad en los puntos finales y sistemas de gestión de la identidad, promoviendo el despliegue de controles de detección de amenazas impulsados por AI y acceso automatizado.
Asia-Pacífico Zero Trust Security Market Insight
El mercado de seguridad cero en Asia-Pacífico está preparado para crecer en el CAGR más rápido del 24% durante el período de previsión de 2026 a 2033, impulsado por la digitalización rápida, el aumento de la adopción en la nube y la creciente conciencia de las amenazas cibernéticas en países como China, Japón y la India. Las iniciativas gubernamentales que promueven marcos de seguridad cibernética, junto con la ampliación de las infraestructuras de tecnología de la información y las telecomunicaciones, están impulsando el crecimiento del mercado. Además, el aumento del trabajo a distancia, los servicios digitales y la fabricación de soluciones de ciberseguridad en APAC están mejorando la accesibilidad y la accesibilidad, contribuyendo a una adopción más rápida en todas las empresas de todos los tamaños.
Japón Zero Trust Security Market Insight
El mercado Japón Zero Trust Security está cobrando impulso debido al avanzado ecosistema de TI del país, a la alta conciencia de seguridad cibernética y a la creciente adopción de servicios basados en la nube. Las organizaciones están implementando marcos Zero Trust para proteger datos empresariales sensibles, mejorar el cumplimiento y asegurar infraestructuras conectadas. El enfoque de la analítica de amenazas impulsada por AI, la autenticación continua y la integración perfecta con los entornos informáticos existentes está impulsando el crecimiento del mercado tanto en los sectores empresarial como en los gobiernos.
China Zero Trust Security Market Insight
El mercado China Zero Trust Security representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la rápida transformación digital, la adopción generalizada de la nube y el aumento de la sensibilización sobre la amenaza cibernética. Las empresas de la banca, la tecnología de la información, las telecomunicaciones y los sectores gubernamentales están adoptando marcos Zero Trust para mejorar la protección de datos, garantizar el cumplimiento y asegurar la fuerza de trabajo remota. La presencia de los principales proveedores nacionales de seguridad cibernética e iniciativas gubernamentales que apoyan la infraestructura digital segura son factores clave que impulsan el crecimiento del mercado en China.
¿Cuáles son las mejores empresas en c Market
La industria Data Zero Trust Security está dirigida principalmente por empresas bien establecidas, incluyendo:
•Palo Alto Networks (Estados Unidos)
•Cisco Systems (U.S.)
• Microsoft (U.S.)
• Okta (U.S.)
• IBM Security (U.S.)
• Fortinet (U.S.)
•Zscaler (U.S.)
• CrowdStrike (Estados Unidos)
• VMware (U.S.)
•Check Point Software Technologies (Israel)
• Symantec / Broadcom (Estados Unidos)
• RSA Security (U.S.)
• Thales Group (Francia)
•Illumio (U.S.)
• Cybereason (U.S.)
• OneLogin (U.S.)
• Duo Security / Cisco (U.S.)
• Trend Micro (Japón)
• Netskope (U.S.)
• Punto de fuerza (EE.UU.)
¿Cuáles son los últimos avances en el mercado mundial de seguridad de datos cero
- En abril de 2024, Palo Alto Networks, líder mundial en soluciones de ciberseguridad, lanzó una iniciativa estratégica en Sudáfrica centrada en el fortalecimiento de la seguridad de la red empresarial a través de sus avanzados marcos Zero Trust. Esta iniciativa destaca el compromiso de la empresa de ofrecer soluciones innovadoras y fiables de ciberseguridad adaptadas a las necesidades únicas de las empresas regionales y las organizaciones gubernamentales. Al aprovechar su experiencia mundial y sus tecnologías de vanguardia, Palo Alto Networks está reforzando su posición en el mercado global de seguridad de datos cero.
- En marzo de 2024, Okta Inc., un proveedor líder en gestión de identidad y acceso con sede en Estados Unidos, introdujo soluciones de autenticación multifactorial impulsadas por AI diseñadas para instituciones educativas y empresas comerciales. El sistema está diseñado para mejorar la detección de amenazas en tiempo real y asegurar el acceso remoto, demostrando la dedicación de Okta a desarrollar soluciones de seguridad avanzadas que protejan datos sensibles e infraestructuras críticas.
- In March 2024, IBM Security successfully deployed the Bengaluru Cybersecurity Resilience Project, aimed at enhancing urban digital safety through its integrated Zero Trust Security solutions. La iniciativa aprovecha las tecnologías de detección de amenazas basadas en AI y verificación continua para crear entornos digitales seguros, lo que pone de relieve el compromiso de IBM Security con prácticas innovadoras de ciberseguridad para ciudades más seguras y inteligentes.
- En febrero de 2024, CrowdStrike, un proveedor líder en la protección de puntos finales proporcionados por la nube, anunció una alianza estratégica con la Alianza de Ciberseguridad Asia-Pacífico para implementar marcos Zero Trust en PYME y grandes empresas. Esta colaboración está diseñada para mejorar la detección de amenazas, simplificar la gestión del acceso y mejorar la postura general de seguridad cibernética, lo que refleja el compromiso de CrowdStrike de promover la seguridad empresarial y la eficiencia operacional.
- En enero de 2024, Microsoft Security presentó sus Mejoras en la Confianza Azure AD Zero en RSAC 2024, integrando controles de monitoreo y acceso adaptativo impulsados por IA para clientes empresariales. La solución permite a las organizaciones gestionar la identidad, el acceso y la respuesta a las amenazas a distancia mediante la gestión centralizada de la nube, destacando el enfoque de Microsoft en la integración de tecnologías avanzadas en los sistemas de ciberseguridad empresarial para mejorar la protección, el control y la eficiencia operacional.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











