



Segmentación del mercado global de sistemas de imágenes dentales, por producto (CBCT, radiografía intraoral, cámaras intraorales y escáneres intraorales), aplicación (cirugía oral y maxilofacial e implantología), usuario final (clínicas y hospitales dentales, y centros de diagnóstico dental), método (imágenes extraorales e intraorales): tendencias y pronóstico del sector hasta 2032.
¿Cuál es el tamaño del mercado del sistema de imágenes dentales y tasa de crecimiento
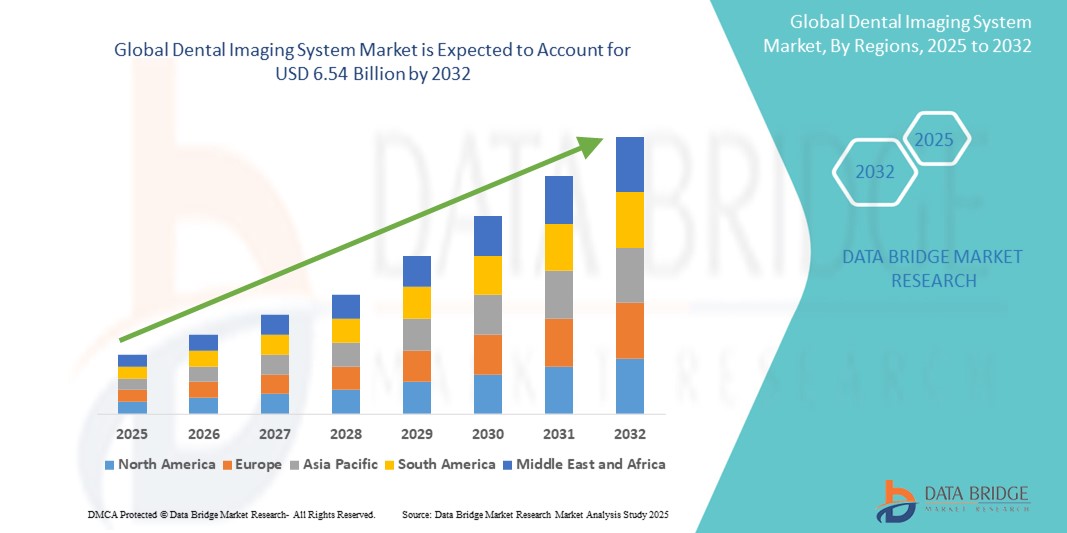
- Según Data Bridge Market Research Analysis, el tamaño del mercado global del sistema de imágenes dentales se valoró enUSD 3.53 billion in 2024y se espera que alcanceUSD 6.54 billion en 2032, aCAGR of 8.00%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de trastornos dentales y la creciente demanda de herramientas avanzadas de diagnóstico en la atención dental, impulsadas por innovaciones en tecnologías 3D e imágenes digitales
- Además, el énfasis creciente en el diagnóstico temprano, procedimientos mínimamente invasivos y la integración deAIen el software de imagen es mejorar la precisión y eficiencia en las prácticas dentales. Estos factores convergentes están acelerando la adopción de sistemas de imágenes dentales, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
Valor mundial del mercado (2024):USD 3.53 billion
Valor de mercado esperado (2032):USD 6.54 billion
CAGR prefabricado (2025-2032):8.00%
¿Cuáles son los principales Takeaways of Dental Imaging System Market
- Los sistemas de imágenes dentales, que permiten la visualización de dientes, huesos y tejidos circundantes, son herramientas cada vez más vitales en los diagnósticos dentales modernos y la planificación del tratamiento debido a su capacidad para ofrecer soluciones de imagen de alta resolución, precisas y no invasivas tanto para la odontología general como para procedimientos especializados
- La creciente demanda de sistemas de imágenes dentales se ve alimentada principalmente por la creciente prevalencia de problemas de salud oral, la creciente conciencia sobre la atención dental preventiva y los avances tecnológicos comoImagen 3D, cone-beam computed tomography(CBCT), y diagnósticos asistidos por AI
- América del Norte dominaba el mercado del sistema de imágenes dentales con la mayor cuota de ingresos del 37,5% en 2024, impulsada por una infraestructura dental bien establecida, una alta conciencia de los pacientes y la rápida adopción de tecnologías avanzadas de diagnóstico en Estados Unidos y Canadá, con un notable aumento de la odontología cosmética apoyando aún más la expansión del mercado
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado del sistema de imágenes dentales durante el período previsto debido al aumento del turismo dental, la mejora de la infraestructura sanitaria y un número creciente de clínicas y profesionales dentales
- El segmento de sistemas de imagen intraoral dominaba el mercado del sistema de imágenes dentales con una cuota de mercado del 42,4% en 2024, impulsado por su uso generalizado en revisiones dentales rutinarias, eficacia en función de los costos y innovaciones continuas mejorando la precisión de diagnóstico y eficiencia del flujo de trabajo
Report Scope and Dental Imaging System Market Segmentation
|
Atributos |
Sistema de Imágenes Dentales |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado del sistema de imágenes dentales
“Precisión diagnóstica mejorada a través de IA e Integración Digital”
- Una tendencia significativa y aceleradora en el mercado global del sistema de imágenes dentales es la integración más profunda de la inteligencia artificial (AI) y las plataformas digitales avanzadas en software y hardware de imagen. Esta convergencia está transformando los flujos de trabajo diagnósticos, mejorando la precisión y mejorando significativamente la toma de decisiones clínicas en el cuidado dental
- Por ejemplo, las plataformas impulsadas por AI como la Segunda Opinión de Pearl y las soluciones de VideaHealth se están integrando en sistemas de imágenes intraorales y panorámicas, permitiendo la identificación en tiempo real de patologías dentales como caries, pérdida ósea y lesiones con un alto grado de precisión
- La integración de la IA en sistemas de imágenes dentales permite características tales como diagnósticos automatizados, optimización del flujo de trabajo y planificación del tratamiento predictivo. Algunos sistemas de CBCT y intraorales ahora incluyen la mejora de imagen basada en IA que mejora el contraste y la resolución, facilitando una mejor evaluación por los médicos y minimizando errores de diagnóstico
- La integración perfecta con plataformas de software dental basadas en la nube también está aumentando, permitiendo a los profesionales acceder y compartir imágenes de pacientes de forma segura en múltiples dispositivos y ubicaciones, mejorando la colaboración y la continuidad de la atención
- Esta tendencia hacia soluciones de imagen inteligentes, interoperables e incapaces de IA está remodelando fundamentalmente las expectativas en el diagnóstico dental. En consecuencia, jugadores líderes como Dentsply Sirona y Planmeca están desarrollando sistemas mejorados por IA con compatibilidad en la nube, reportaje automatizado y soporte clínico en tiempo real
- La demanda de sistemas de imágenes dentales que ofrezcan precisión impulsada por IA y compatibilidad con el flujo de trabajo digital está creciendo rápidamente en la odontología general, la ortodoncia y la implantología, ya que los profesionales dentales priorizan la eficiencia, precisión y atención centrada en el paciente
Dinámica del mercado del sistema de imágenes dentales
Conductor
“La demanda creciente debido a los trastornos dentales crecientes y la dentadura cosmética”
- La creciente carga global de enfermedades dentales como caries, problemas periodontales y edentulismo, junto con el aumento de los procedimientos dentales estéticos, es un motor clave que alimenta la demanda de sistemas avanzados de imagen dental
- Por ejemplo, la OMS informa de que más de 3.500 millones de personas padecen enfermedades orales a nivel mundial, reforzando la necesidad de un diagnóstico precoz y una planificación eficaz del tratamiento, ambas que están permitidas por tecnologías modernas de imágenes como el CBCT y los rayos X digitales.
- A medida que aumenta la conciencia de los pacientes sobre la salud oral y los gobiernos invierten en iniciativas de atención preventiva, los médicos dentales están adoptando cada vez más sistemas de imagen que ofrecen una visualización detallada y una menor exposición a la radiación
- Además, el aumento de los procedimientos cosméticos y restaurativos, como veneers, implantes y ortodoncias, requiere la planificación de precisión, empujando la demanda de herramientas de integración de imágenes 3D de alta resolución y software
- El cambio hacia la odontología digital, incluido el uso de sistemas CAD/CAM, también está impulsando la adopción de equipos de imagen dental compatibles que soportan flujos de trabajo de tratamiento eficientes y precisos
Restraint/Challenge
“High Equipment Cost and Data Privacy Concerns”
- El costo relativamente alto de adquirir y mantener sistemas avanzados de imágenes dentales, especialmente CBCT y dispositivos panorámicos, presenta una barrera importante para la adopción, especialmente entre clínicas dentales pequeñas y medianas en regiones sensibles a los precios
- Por ejemplo, la inversión inicial para una unidad de CBCT puede oscilar entre 50.000 y más de USD 150.000, lo que puede disuadir la adopción a pesar de los beneficios diagnósticos a largo plazo
- Además, aumentan las preocupaciones acerca de la privacidad de los datos de los pacientes y el cumplimiento de reglamentos como HIPAA y GDPR, ya que los registros dentales digitales y los sistemas de imagen dependen cada vez más de la conectividad de la nube y el intercambio de datos
- Hacer frente a estas preocupaciones mediante una encriptación de datos robusta, actualizaciones periódicas de software y cumplimiento de las normas internacionales de cumplimiento es esencial para crear confianza entre profesionales y pacientes dentales
- Además, la escasez de profesionales capacitados capaces de operar e interpretar sistemas de imagen de alta tecnología plantea un reto operacional, especialmente en la región rural y subdesarrollada
- Superar estos desafíos mediante ofertas de equipos rentables, interfaces de usuario simplificadas, prácticas de datos seguras y programas de formación continua será crucial para ampliar el mercado global del sistema de imágenes dentales
¿Cómo se aumenta el mercado del sistema de imágenes dentales
El mercado se segmenta sobre la base del producto, aplicación, usuario final y método de imagen.
- Por producto
Sobre la base del producto, el mercado del sistema de imágenes dentales se segmenta en sistemas de rayos X intraorales, cámaras intraorales y escáneres intraorales. El segmento CBCT dominaba el mercado con la mayor cuota de ingresos del mercado en 2024, impulsada por su capacidad de proporcionar visualización 3D con alta precisión, lo que lo hace esencial para procedimientos dentales complejos como implantología, ortodoncia y endodóntica. Los dentistas prefieren cada vez más el CBCT debido a su capacidad de diagnóstico mejorada, menor dosis de radiación en comparación con el TC tradicional, y su integración con el software de planificación del tratamiento digital.
Se prevé que el segmento de escáneres intraorales sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, alimentada por el creciente cambio hacia la odontología digital. Los escáneres intraorales aumentan la comodidad del paciente, eliminan la necesidad de impresiones físicas y mejoran la precisión para restauraciones y tratamientos ortodónticos. El aumento de la odontología cosmética, la integración CAD/CAM y las soluciones de sillas también impulsan la adopción rápida entre los profesionales dentales a nivel mundial.
- By Application
Sobre la base de la aplicación, el mercado del sistema de imágenes dentales se segmenta en cirugía oral y maxilofacial, implantología, ortodoncia, endodoncia y otros. El segmento de implantología dominó el mercado en 2024 con la mayor cuota de ingresos, debido al creciente número de procedimientos de implante dental y a la necesidad crítica de una imagen precisa para evaluar la densidad ósea, el posicionamiento nervioso y la colocación de implantes.
Se espera que el segmento de cirugía oral y maxilofacial sea testigo de la tasa de crecimiento más rápida durante el período de pronóstico, impulsado por la creciente prevalencia de trastornos de la mandíbula, casos de trauma y extracción de dientes impactadas. Las imágenes avanzadas como el CBCT y las radiografías panorámicas desempeñan un papel vital en la planificación preoperatoria y las evaluaciones postquirúrgicas, mejorando la precisión y los resultados de los pacientes.
- Por Usuario final
Sobre la base del usuario final, el mercado del sistema de imágenes dentales se segmenta en clínicas dentales, centros de diagnóstico dental e institutos de investigación académicos. El segmento de hospitales y clínicas dentales dominaba el mercado con la mayor cuota de ingresos en 2024, apoyada por un alto volumen de pacientes, la adopción creciente de tecnologías avanzadas de imagen, y el número creciente de clínicas dentales multiespecialistas que ofrecen servicios integrales de diagnóstico y tratamiento.
Se prevé que el segmento de centros de diagnóstico dental sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, impulsada por la creciente demanda de servicios externos de imágenes, eficacia en función de los costos y la capacidad de ofrecer tecnologías de alta gama como el CBCT sin la necesidad de que las clínicas dentales inviertan en equipos costosos. La expansión de cadenas de diagnóstico independientes en zonas urbanas y semiurbanas está impulsando aún más el crecimiento del segmento.
- Mediante el método de imagen
Sobre la base del método de imagen, el mercado del sistema de imágenes dentales se segmenta en imágenes extraorales e imágenes intraorales. El segmento de imágenes intraorales dominaba el mercado con la mayor cuota de ingresos del 42,4% en 2024, debido a su aplicación rutinaria en la odontología general, eficacia en función de los costos y alta resolución para detectar caries en estadio temprano, enfermedad periodontal y lesiones periapicales.
Se prevé que el segmento de imágenes extraorales sea testigo de la tasa de crecimiento más rápida durante el período de previsión, con el apoyo de la creciente adopción de sistemas panorámicos, cefalométricos y CBCT en casos complejos que involucran ortodoncia, cirugía oral y trastornos articulares temporomandibulares. La demanda de visualizaciones integrales 2D y 3D para la planificación quirúrgica y el monitoreo del tratamiento está impulsando este crecimiento.
¿Qué región tiene la mayor parte del mercado del sistema de imágenes dentales
- América del Norte dominaba el mercado del sistema de imágenes dentales con la mayor cuota de ingresos del 37,5% en 2024, impulsada por una infraestructura dental bien establecida, una alta conciencia de los pacientes y la rápida adopción de tecnologías avanzadas de diagnóstico en Estados Unidos y Canadá, con un notable aumento de la odontología cosmética apoyando aún más la expansión del mercado
- Los consumidores y odontólogos de América del Norte hacen hincapié en el diagnóstico precoz, los tratamientos mínimamente invasivos y la integración tecnológica, lo que ha acelerado la captación de sistemas de imagen digital como el CBCT y los escáneres intraorales
- Esta alta tasa de adopción está respaldada por políticas favorables de reembolso, una sólida red de organizaciones de servicios dentales (DSOs) y una creciente demanda de procedimientos dentales cosméticos y restaurativos, lo que convierte a América del Norte en un mercado líder de innovaciones de imagen dental tanto en entornos clínicos como académicos
US Dental Imaging System Market Insight
El mercado del sistema de imágenes dentales estadounidense capturó la mayor parte de ingresos del 79% en 2024 en Norteamérica, alimentada por la adopción generalizada de tecnologías dentales avanzadas y la creciente prevalencia de trastornos dentales. Los profesionales odontológicos están invirtiendo cada vez más en soluciones de imagen de alta precisión, como el CBCT y los rayos X digitales, para mejorar la precisión diagnóstica y la planificación del tratamiento. El aumento de las prácticas dentales de grupo, las políticas de reembolso favorables y la fuerte integración de las herramientas de diagnóstico basadas en la IA están acelerando aún más el crecimiento del mercado. Además, el enfoque en la odontología cosmética y la atención preventiva apoya la demanda continua de soluciones innovadoras de imagen.
Europe Dental Imaging System Market Insight
Se prevé que el mercado del sistema de imágenes dentales de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento del número de clínicas dentales, el aumento de la conciencia sobre la salud oral y la adopción temprana de tecnologías digitales. Las iniciativas de salud oral respaldadas por el Gobierno, una población mayor de edad y el compromiso de la región con la innovación están promoviendo el uso de sistemas avanzados de imagen. Los países europeos también están experimentando un fuerte crecimiento en los procedimientos dentales estéticos y restaurativos, lo que lleva a aumentar la demanda de herramientas de imagen precisas y eficientes tanto en entornos odontológicos públicos como privados.
U.K. Dental Imaging System Market Insight
Se prevé que el mercado del sistema de imágenes dentales de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por una mayor demanda de herramientas de diagnóstico tempranas y tratamientos mínimamente invasivos. La adopción de CBCT y tecnologías de escaneo intraoral está ganando tracción entre los médicos dentales debido a su exactitud clínica y mejor experiencia de pacientes. Además, las campañas de sensibilización pública y los programas dentales respaldados por el NHS están apoyando la expansión del mercado haciendo que la imagen avanzada sea más accesible en todo el país.
Alemania Dental Imaging System Market Insight
Se espera que el mercado del sistema de imágenes dentales de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por la infraestructura sanitaria avanzada del país y la fuerte presencia de fabricantes de equipos dentales clave. El enfoque de Alemania en la medicina de precisión, el alto gasto sanitario y la creciente popularidad de la odontología cosmética están contribuyendo a aumentar las inversiones en tecnologías de imagen intraoral, panorámicas y digitales. Además, el cumplimiento de normas estrictas de seguridad radiológica está fomentando el cambio hacia sistemas modernos de imagen de baja dosis.
Asia-Pacific Dental Imaging System Market Insight
El mercado del sistema de imágenes dentales de Asia-Pacífico está preparado para crecer en la CAGR más rápida del 10,2% durante el período de previsión de 2025 a 2032, impulsado por la mejora de la infraestructura de salud dental, el aumento del turismo dental y la creciente conciencia sobre la salud oral. Países como China, Japón e India están invirtiendo en odontología digital, con un número creciente de clínicas que adoptan tecnologías avanzadas de imagen. Las reformas de salud dirigidas por el Gobierno, el aumento de la matrícula de la escuela dental y la ampliación de la población de clase media están aumentando considerablemente la demanda de sistemas de diagnóstico eficientes de imágenes en toda la región.
Japón Dental Imaging System Market Insight
El mercado del sistema de imágenes dentales de Japón está cobrando impulso debido a su ecosistema tecnológico avanzado, el envejecimiento de la población y los altos niveles de atención dental. Las prácticas dentales japonesas están adoptando ampliamente sistemas de imagen digital para mejorar las capacidades de diagnóstico y simplificar los flujos de trabajo. La integración con plataformas de diagnóstico AI y la preferencia por tratamientos mínimamente invasivos están impulsando la adopción de escáneres intraorales y CBCT. El enfoque impulsado por la innovación y el envejecimiento de la demanda de atención dental de precisión de la sociedad contribuyen a una expansión constante del mercado.
India Dental Imaging System Market Insight
El mercado del sistema de imágenes dentales de la India representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2024, atribuida al creciente turismo dental, la urbanización rápida y el aumento de las inversiones en infraestructura dental privada. El aumento de la conciencia sobre la higiene oral, la creciente población de clase media y la adopción de tecnologías digitales en las ciudades Tier 1 y Tier 2 están impulsando la demanda de imágenes intraorales y sistemas panorámicos. Además, la fabricación local de equipos de imagen dental rentables y las iniciativas gubernamentales de apoyo en programas como Ayushman Bharat están catalizando el crecimiento de la industria.
¿Cuáles son las mejores empresas del mercado del sistema de imágenes dentales
La industria del sistema de imágenes dentales está dirigida principalmente por empresas bien establecidas, incluyendo:
- Dentsply Sirona Inc(U.S.)
- Carestream Dental LLC(U.S.)
- Planmeca Oy(Finlandia)
- Vatech Co., Ltd(Corea del Sur)
- Acteon Group(Francia)
- Midmark Corporation (Estados Unidos)
- Danaher Corporation (Estados Unidos)
- Radiología Owandy (Francia)
- Air Techniques, Inc. (U.S.)
- Asahi Roentgen Co., Ltd.
- FONA Dental s.r.o. (Eslovaquia)
- J. MORITA CORP. (Japón)
- Genoray Co., Ltd. (Corea del Sur)
- PreXion Corporation (Estados Unidos)
- Ray Co., Ltd. (Corea del Sur)
- Cefla S.C. (Italia)
- Trident S.r.l. (Italia)
- Duray Imaging LLC (Estados Unidos)
- 3Shape A/S (Dinamarca)
- ImageWorks Corporation (U.S.)
¿Cuáles son los últimos desarrollos en el mercado del sistema de imágenes dentales
- En mayo de 2024, Planmeca Oy, un fabricante líder de tecnología dental con sede en Finlandia, lanzó la unidad de rayos X intraorales de Planmeca ProX HD, diseñada para ofrecer una calidad de imagen más aguda con dosis de radiación más bajas. El nuevo sistema admite software avanzado de imagen e integra perfectamente con la plataforma Romexis de Planmeca, mejorando el diagnóstico y la eficiencia del flujo de trabajo. Este lanzamiento refleja el compromiso continuo de Planmeca de promover la odontología digital mediante la precisión, la seguridad y la innovación fácil de usar
- En marzo de 2024, Dentsply Sirona se asoció con Smile Train, la organización más grande del mundo centrada en el cleft, para ampliar el acceso a imágenes dentales avanzadas en regiones submerecidas. Esta iniciativa incluye el despliegue de sistemas portátiles de imágenes digitales en clínicas remotas, lo que permite el diagnóstico precoz y la planificación del tratamiento para niños con condiciones de cleft. La colaboración subraya el compromiso de Dentsply Sirona con el impacto social a través de la tecnología y la mejora global de la salud oral
- En febrero de 2024, Carestream Dental presentó su CS 8200 3D Neo Edition, un sistema de imagen CBCT mejorado con capacidades de diagnóstico mejoradas y una mejor integración de IA. El sistema ofrece múltiples campos de visión y está adaptado para implantología, ortodoncia y endodóntica. Este desarrollo destaca el enfoque de Carestream Dental en la innovación, la imagen de precisión y la ampliación de su cartera de herramientas respaldadas por AI para prácticas dentales modernas
- En enero de 2024, Acteon Group anunció el lanzamiento de su X-Mind Prime 3D, un sistema CBCT compacto y versátil que ofrece capacidades panorámicas y 3D en un diseño que ahorra espacio. Diseñado para diagnósticos de alta resolución en la odontología general y planificación de implantes, el sistema mejora el posicionamiento competitivo de Acteon en tecnologías compactas de imagen. Este lanzamiento apoya la estrategia de Acteon de democratización del acceso a imágenes avanzadas a través de soluciones fáciles de utilizar y rentables
- En diciembre de 2023, Vatech Co., Ltd., especialista en imágenes de Corea del Sur, reveló su sensor intraoral EzRay Air P, construido con tecnología avanzada CMOS para ofrecer imágenes de alta calidad con radiación mínima. El dispositivo también incluye las capacidades de transferencia de datos inalámbricas y la visualización de imágenes en tiempo real. Esta innovación refuerza el liderazgo de Vatech en una imagen digital eficiente y de baja dosis adaptada a diversas necesidades clínicas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 MODELO DE VALIDACIÓN DE DATOS DE TRÍPODE
2.2.4 GUÍA DE MERCADO
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 MATRIZ DE DESAFÍO
2.2.8 CUADRÍCULA DE COBERTURA DE LA APLICACIÓN
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 DATOS DE VOLUMEN DE VENTAS
2.2.12 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.13 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO GLOBAL DE SISTEMAS DE IMÁGENES DENTALES: RESUMEN DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS PESTEL
5.2 MODELO DE LAS CINCO FUERZAS DE PORTER
6 PERSPECTIVAS DE LA INDUSTRIA
6.1 FACTORES MICRO Y MACROECONÓMICOS
6.2 MAPEO DE PERSPECTIVAS DE PENETRACIÓN Y CRECIMIENTO
6.3 ESTRATEGIAS CLAVE DE PRECIOS
6.4 ENTREVISTAS CON ESPECIALISTA
6.5 ANÁLISIS Y RECOMENDACIÓN
7 CARTERA DE PROPIEDAD INTELECTUAL (PI)
7.1 CALIDAD Y RESISTENCIA DE LA PATENTE
7.2 FAMILIAS DE PATENTES
7.3 LICENCIAS Y COLABORACIONES
7.4 PANORAMA COMPETITIVO
7.5 ESTRATEGIA Y GESTIÓN DE LA PROPIEDAD INTELECTUAL
7.6 OTROS
8 DESGLOSE DEL ANÁLISIS DE COSTOS
9 HOJA DE RUTA TECNOLÓGICA
10 SEGUIMIENTO DE LA INNOVACIÓN Y ANÁLISIS ESTRATÉGICO
10.1 ANÁLISIS DE GRANDES ACUERDOS Y ALIANZAS ESTRATÉGICAS
10.1.1 EMPRESAS CONJUNTAS
10.1.2 FUSIONES Y ADQUISICIONES
10.1.3 LICENCIAS Y ASOCIACIONES
10.1.4 COLABORACIONES TECNOLÓGICAS
10.1.5 DESINVERSIONES ESTRATÉGICAS
10.2 NÚMERO DE PRODUCTOS EN DESARROLLO
10.3 ETAPA DE DESARROLLO
10.4 CRONOGRAMAS E HITOS
10.5 ESTRATEGIAS Y METODOLOGÍAS DE INNOVACIÓN
10.6 EVALUACIÓN Y MITIGACIÓN DE RIESGOS
10.7 FUSIONES Y ADQUISICIONES
10.8 PERSPECTIVAS FUTURAS
11 CUMPLIMIENTO NORMATIVO
11.1 AUTORIDADES REGULADORAS
11.2 CLASIFICACIONES REGLAMENTARIAS
11.3 PRESENTACIONES REGLAMENTARIAS
11.4 ARMONIZACIÓN INTERNACIONAL
11.5 SISTEMAS DE GESTIÓN DE CALIDAD Y CUMPLIMIENTO
11.6 DESAFÍOS Y ESTRATEGIAS REGULATORIAS
FIGURA 1 PRINCIPALES ENTIDADES BASADAS EN I+D VISTAZO AL MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
12 MARCO DE REEMBOLSO
13 ANÁLISIS DEL MAPA DE OPORTUNIDADES
14 ANÁLISIS DE LA CADENA DE VALOR
15 ECONOMÍA DE LA SALUD
15.1 GASTO EN ATENCIÓN SANITARIA
15.2 GASTOS DE CAPITAL
15.3 TENDENCIAS DE CAPEX
15.4 ASIGNACIÓN DE CAPEX
15.5 FUENTES DE FINANCIAMIENTO
15.6 PUNTOS DE REFERENCIA DE LA INDUSTRIA
15.7 RACIÓN DEL PIB EN EL PIB GENERAL
15.8 ESTRUCTURA DEL SISTEMA DE SALUD
15.9 POLÍTICAS GUBERNAMENTALES
15.1 DESARROLLO ECONÓMICO
16 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, POR TIPO DE PRODUCTO
16.1 DESCRIPCIÓN GENERAL
16.2 SISTEMAS DE RAYOS X
16.2.1 SISTEMA DE RAYOS X DIGITAL
16.2.1.1. RADIOGRAFÍAS INTRAORALES
16.2.1.1.1. RADIOGRAFÍAS DE ALA DE MORDIDA
16.2.1.1.2. RADIOGRAFÍAS PERIAPIALES
16.2.1.1.3. RADIOGRAFÍAS OCLUSALES
16.2.1.2. RADIOGRAFÍAS EXTRAORALES
16.2.1.2.1. RAYOS X PANORÁMICOS
16.2.1.2.2. TOMOGRAMAS
16.2.1.2.3. PROYECCIONES CEFALOMÉTRICAS
16.2.1.2.4. SIALOGRAFÍA
16.2.1.2.5. TOMOGRAFÍA COMPUTARIZADA
16.2.2 SISTEMAS HÍBRIDOS DE RAYOS X
16.2.3 SISTEMA DE RAYOS X ANALÓGICO
16.2.4 SISTEMAS DE TOMOGRAFÍA COMPUTACIONAL DE HAZ CÓNICO (CBCT)
16.2.5 POR TIPO
16.2.5.1. SISTEMAS CBCT ESTÁNDAR
16.2.5.2. SISTEMAS CBCT PORTÁTILES/COMPACTOS
16.2.6 POR CAMPO DE VISIÓN
16.2.6.1. GRANDE
16.2.6.2. MEDIO
16.2.6.3. PEQUEÑO
16.2.7 POR LA POSICIÓN DEL PACIENTE
16.2.7.1. DE PIE
16.2.7.2. SENTADO
16.2.7.3. SUPINO
16.3 CÁMARAS INTRAORALES
16.3.1 CÁMARAS CON CABLE
16.3.2 CÁMARAS INALÁMBRICAS
16.4 ESCÁNERES INTRAORALES
16.4.1 ESCÁNERES INTRAORALES 2D
16.4.2 ESCÁNERES INTRAORALES 3D
16.5 OTROS
17 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, POR TECNOLOGÍA
17.1 INFORMACIÓN GENERAL
17.2 IMÁGENES DIGITALES
17.3 IMÁGENES ANALÓGICAS
18 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, POR MODO
18.1 IMÁGENES 2D
18.2 IMÁGENES 3D
18.3 OTROS
19 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, POR MODALIDAD
19.1 DESCRIPCIÓN GENERAL
19.2 SISTEMAS ESTACIONARIOS
19.2.1 UNIDADES DE MONTURA DE PARED
19.2.2 SISTEMAS AUTÓNOMOS
19.3 PORTÁTIL
19.3.1 MÓVIL
19.3.2 DISPOSITIVO PORTÁTIL
20 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, POR USO
20.1 INFORMACIÓN GENERAL
20.2 DIAGNÓSTICO
20.3 TERAPÉUTICA/QUIRÚRGICA
20.4 COSMÉTICO
20.5 OTROS
21 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, POR APLICACIÓN
21.1 INFORMACIÓN GENERAL
21.2 IMPLANTES DENTALES
21.3 ENDODONCIA
21.4 ODONTOLOGÍA GENERAL
21.5 CIRUGÍA ORAL Y MAXILOFACIAL
21.6 ORTODONCIA
21.7 TRASTORNOS DE LA ARTICULACIÓN TEMPOROMANDIBULAR (ATM)
21.8 PERIODONCIA
21.9 ODONTOLOGÍA FORENSE
21.1 OTROS
22 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, POR USUARIO FINAL
22.1 INFORMACIÓN GENERAL
22.2 HOSPITALES
22.2.1 PÚBLICO
22.2.2 PRIVADO
22.3 CLÍNICAS DENTALES
22.3.1 CLÍNICAS INDEPENDIENTES
22.3.2 CLÍNICAS BASADAS EN CADENA
22.4 LABORATORIOS DENTALES
22.5 INSTITUTOS ACADÉMICOS Y DE INVESTIGACIÓN
22.6 OTROS
23 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, POR CANAL DE DISTRIBUCIÓN
23.1 INFORMACIÓN GENERAL
23.2 LICITACIONES DIRECTAS
23.3 VENTAS AL POR MENOR
23.3.1 SIN CONEXIÓN
23.3.2 EN LÍNEA
23.4 OTROS
24 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, POR PAÍS
25 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, PANORAMA EMPRESARIAL
25.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
25.2 ANÁLISIS DE ACCIONES DE LA EMPRESA: AMÉRICA DEL NORTE
25.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
25.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA PACÍFICO
25.5 FUSIONES Y ADQUISICIONES
25.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
25.7 EXPANSIONES
25.8 CAMBIOS REGLAMENTARIOS
25.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
26 MERCADO GLOBAL DE SISTEMAS DE IMÁGENES DENTALES, ANÁLISIS FODA Y DBMR
27 MERCADO MUNDIAL DE SISTEMAS DE IMÁGENES DENTALES, PERFIL DE LA EMPRESA
27.1 DENSTPLY SIRONA
27.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.1.2 ANÁLISIS DE INGRESOS
27.1.3 PRESENCIA GEOGRÁFICA
27.1.4 PORTAFOLIO DE PRODUCTOS
27.1.5 DESARROLLOS RECIENTES
27.2 KAVO DENTAL (UNA SUBSIDIARIA DE DANAHER)
27.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.2.2 ANÁLISIS DE INGRESOS
27.2.3 PRESENCIA GEOGRÁFICA
27.2.4 PORTAFOLIO DE PRODUCTOS
27.2.5 DESARROLLOS RECIENTES
27.3 SALUD DE CARESTREAM
27.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.3.2 ANÁLISIS DE INGRESOS
27.3.3 PRESENCIA GEOGRÁFICA
27.3.4 PORTAFOLIO DE PRODUCTOS
27.3.5 DESARROLLOS RECIENTES
27.4 PLANMECA OY
27.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.4.2 ANÁLISIS DE INGRESOS
27.4.3 PRESENCIA GEOGRÁFICA
27.4.4 PORTAFOLIO DE PRODUCTOS
27.4.5 DESARROLLOS RECIENTES
27.5 VATECH
27.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.5.2 ANÁLISIS DE INGRESOS
27.5.3 PRESENCIA GEOGRÁFICA
27.5.4 PORTAFOLIO DE PRODUCTOS
27.5.5 DESARROLLOS RECIENTES
27.6 CORPORACIÓN MIDMARK
27.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.6.2 ANÁLISIS DE INGRESOS
27.6.3 PRESENCIA GEOGRÁFICA
27.6.4 PORTAFOLIO DE PRODUCTOS
27.6.5 DESARROLLOS RECIENTES
27.7 3SHAPE A/S
27.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.7.2 ANÁLISIS DE INGRESOS
27.7.3 PRESENCIA GEOGRÁFICA
27.7.4 PORTAFOLIO DE PRODUCTOS
27.7.5 DESARROLLOS RECIENTES
27.8 ALIGN TECHNOLOGY, INC.
27.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.8.2 ANÁLISIS DE INGRESOS
27.8.3 PRESENCIA GEOGRÁFICA
27.8.4 PORTAFOLIO DE PRODUCTOS
27.8.5 DESARROLLOS RECIENTES
27.9 ACTEÓN
27.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.9.2 ANÁLISIS DE INGRESOS
27.9.3 PRESENCIA GEOGRÁFICA
27.9.4 PORTAFOLIO DE PRODUCTOS
27.9.5 DESARROLLOS RECIENTES
27.1 APTERYX IMAGING INC. (PLANET DDS, INC.)
27.10.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.10.2 ANÁLISIS DE INGRESOS
27.10.3 PRESENCIA GEOGRÁFICA
27.10.4 PORTAFOLIO DE PRODUCTOS
27.10.5 DESARROLLOS RECIENTES
27.11 TÉCNICAS DEL AIRE, INC.
27.11.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.11.2 ANÁLISIS DE INGRESOS
27.11.3 PRESENCIA GEOGRÁFICA
27.11.4 PORTAFOLIO DE PRODUCTOS
27.11.5 DESARROLLOS RECIENTES
27.12 CEFLA SC
27.12.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.12.2 ANÁLISIS DE INGRESOS
27.12.3 PRESENCIA GEOGRÁFICA
27.12.4 PORTAFOLIO DE PRODUCTOS
27.12.5 DESARROLLOS RECIENTES
27.13 APIXIA CORP.
27.13.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.13.2 PRESENCIA GEOGRÁFICA
27.13.3 PORTAFOLIO DE PRODUCTOS
27.13.4 DESARROLLOS RECIENTES
27.14 HDXWILL AMÉRICA DEL NORTE
27.14.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.14.2 PRESENCIA GEOGRÁFICA
27.14.3 PORTAFOLIO DE PRODUCTOS
27.14.4 DESARROLLOS RECIENTES
27.15 VILLA SISTEMI MEDICALI SPA. (DEL GLOBAL TECNOLOGÍAS)
27.15.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.15.2 PRESENCIA GEOGRÁFICA
27.15.3 PORTAFOLIO DE PRODUCTOS
27.15.4 DESARROLLOS RECIENTES
27.16 CURVEBEAMAI.COM
27.16.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.16.2 PRESENCIA GEOGRÁFICA
27.16.3 PORTAFOLIO DE PRODUCTOS
27.16.4 DESARROLLOS RECIENTES
27.17 SORDEX
27.17.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.17.2 PRESENCIA GEOGRÁFICA
27.17.3 PORTAFOLIO DE PRODUCTOS
27.17.4 DESARROLLOS RECIENTES
27.18 GENORAY
27.18.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.18.2 PRESENCIA GEOGRÁFICA
27.18.3 PORTAFOLIO DE PRODUCTOS
27.18.4 DESARROLLOS RECIENTES
27.19 MEGA'GEN IMPLANT CO.,LTD.
27.19.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.19.2 PRESENCIA GEOGRÁFICA
27.19.3 PORTAFOLIO DE PRODUCTOS
27.19.4 ACONTECIMIENTOS RECIENTES
27.2 J. MORITA CORP
27.20.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.20.2 ANÁLISIS DE INGRESOS
27.20.3 PRESENCIA GEOGRÁFICA
27.20.4 PORTAFOLIO DE PRODUCTOS
27.20.5 ACONTECIMIENTOS RECIENTES
27.21 IMÁGENES MÉDICAS CIBERNÉTICAS, INC.
27.21.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.21.2 ANÁLISIS DE INGRESOS
27.21.3 PRESENCIA GEOGRÁFICA
27.21.4 PORTAFOLIO DE PRODUCTOS
27.21.5 ACONTECIMIENTOS RECIENTES
27.22 PREXION INC. A
27.22.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.22.2 ANÁLISIS DE INGRESOS
27.22.3 PRESENCIA GEOGRÁFICA
27.22.4 PORTAFOLIO DE PRODUCTOS
27.22.5 DESARROLLOS RECIENTES
27.23 RAY CO.
27.23.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.23.2 ANÁLISIS DE INGRESOS
27.23.3 PRESENCIA GEOGRÁFICA
27.23.4 PORTAFOLIO DE PRODUCTOS
27.23.5 ACONTECIMIENTOS RECIENTES
27.24 IMÁGENES REALCLOUD I
27.24.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.24.2 ANÁLISIS DE INGRESOS
27.24.3 PRESENCIA GEOGRÁFICA
27.24.4 PORTAFOLIO DE PRODUCTOS
27.24.5 DESARROLLOS RECIENTES
27.25 DENTERPRISE INTERNATIONAL
27.25.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.25.2 ANÁLISIS DE INGRESOS
27.25.3 PRESENCIA GEOGRÁFICA
27.25.4 PORTAFOLIO DE PRODUCTOS
27.25.5 ACONTECIMIENTOS RECIENTES
28 CONCLUSIÓN
29 CUESTIONARIO
30 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











