


Segmentación del mercado global de impresión digital de películas por grosor (menor de 5 milésimas de pulgada, de 5 a 10 milésimas de pulgada, de 10 a 15 milésimas de pulgada y mayor de 15 milésimas de pulgada), material (poliéster, PVC/vinilo PSA fundido, poliestireno polipropilenopolietilenopoliamida y otros), tipo de película (transparente y mate), tipo de impresión (películas imprimibles con láser y películas imprimibles con inyección de tinta), industria de uso final (embalaje y otros): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de impresión digital global
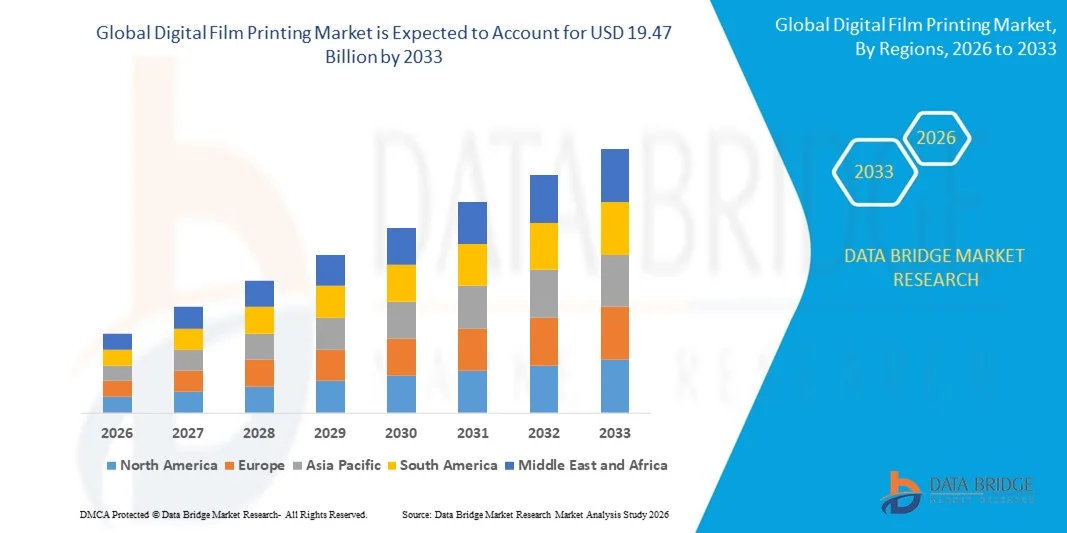
- Según Data Bridge Market Research Analysis el tamaño del mercado mundial de la impresión digital de películas fue valoradoUSD 7.64 mil millones en 2025y se espera que alcanceUSD 19.47 mil millones en 2033, aCAGR of 12.40%durante el período previsto
- El aumento del desarrollo de las industrias de embalaje y textil es un factor crucial para acelerar el crecimiento del mercado, también aumentando la reducción del costo unitario de impresión con impresoras digitales, la adopción creciente de productos y servicios de impresión fotográfica y el cambio hacia la impresión y personalización de datos variables, la creciente demanda de materiales de embalaje premium de diversas industrias que fabrican cosméticos, bebidas alcohólicas y productos domésticos
Tamaño del mercado
- Valor mundial del mercado (2025):7.64 millones de dólares
- Valor de mercado esperado (2033):USD 19.47 mil millones
- CAGR prefabricado (2026–2033):12.40%
¿Cuáles son los principales Takeaways of Digital Film Printing Market
- El aumento de los principales fabricantes de películas de impresión digital están participando en la producción de películas de impresión offset UV directa, que a su vez aumenta la demanda del producto, la digitalización creciente, el aumento de los desarrollos tecnológicos de la industrialización y el aumento del crecimiento de las industrias textiles y otros son los principales factores entre otros que impulsan el mercado de impresión digital
- Además, el aumento de la demanda del mercado interno y la creciente inversión en actividades de investigación y desarrollo crearán nuevas oportunidades para el mercado de la impresión digital de películas
- Asia-Pacífico dominaba el mercado de impresión digital con la mayor cuota de ingresos del 39,1% en 2025, impulsado por la rápida expansión de las industrias de embalaje, publicidad y entretenimiento en países como China, Japón, Corea del Sur e India
- Se prevé que América del Norte presenciará la tasa de crecimiento más rápida del 9,8% durante 2026–2033, impulsada por la expansión de la publicidad digital, el embalaje flexible y las aplicaciones de impresión a demanda
- El segmento 5-10 Mils dominó el mercado con la mayor cuota de ingresos del 42,7% en 2025, debido a su equilibrio óptimo de flexibilidad, imprimibilidad y durabilidad, lo que lo hace ideal para etiquetas de embalaje, películas promocionales y aplicaciones industriales
Report Scope and Digital Film Printing Market Segmentation
|
Atributos |
Impresión digital del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el mercado de impresión digital
Demanda creciente de personalización, eficiencia y productos de impresión de alta calidad
- El mercado digital de la impresión de películas es testigo de un cambio significativo hacia tecnologías de impresión de alta resolución, rápidas y rentables, impulsadas por la creciente demanda de embalajes personalizados, etiquetas y películas decorativas a través de industrias tales como bienes de consumo, automoción y electrónica. Los fabricantes están innovando con sistemas de inyección de tinta, UV y de impresión basados en láser para mejorar la precisión, la fidelidad a los colores y la eficiencia de producción
- Por ejemplo, empresas como Canon, Xerox Corporation y Roland Corporation han introducido soluciones avanzadas de impresión digital de películas capaces de impresión de alta velocidad, impresión multicapa y diseños personalizables para aplicaciones comerciales e industriales
- La creciente adopción de flujos de trabajo digitales y la impresión a pedido permite tiempos de plomo más cortos, reducción de desechos y mayor flexibilidad operacional, especialmente en aplicaciones de embalaje y etiquetado
- La integración de la automatización, el monitoreo de IoT y los sistemas de gestión de color impulsados por AI está transformando la eficiencia de producción y el control de calidad en las operaciones de impresión de películas
- Las iniciativas de sostenibilidad, incluidas las tintas de baja resolución, las películas reciclables y las impresoras energéticamente eficientes, están cobrando impulso a nivel mundial, en consonancia con los objetivos reglamentarios y corporativos de la ESG
- A medida que las industrias demandan un giro más rápido, una alta personalización y una producción ecológica, se espera que la expansión de las aplicaciones de impresión digital en embalaje, señalización y películas especializadas siga siendo la tendencia que define el crecimiento del mercado
¿Cuáles son los controladores clave del mercado de impresión digital
- La creciente demanda de embalaje personalizado, marca y películas decorativas de alta resolución impulsa la adopción de la impresión digital de películas a nivel mundial
- Por ejemplo, en 2025, Shutterfly, Inc. y Snapfish ampliaron sus carteras de impresión digital para proporcionar impresiones de alta calidad y personalizables para los mercados de consumidores y comerciales
- El crecimiento del comercio electrónico, los productos promocionales y las etiquetas especializadas alimenta la necesidad de carreras de producción más cortas, la personalización rentable y la entrega rápida, que la impresión digital aborda de manera eficiente
- Las innovaciones tecnológicas, incluyendo el curado UV, tintas sin solventes y sistemas de rodillo a rollo de alta velocidad, están mejorando la calidad de impresión, durabilidad y eficiencia de producción
- Aumentar el énfasis regulatorio en envases sostenibles, películas reciclables y tintas de baja emisión está impulsando la adopción de soluciones de impresión digital
- A medida que las aplicaciones de embalaje, publicidad y películas especializadas se expanden en regiones como América del Norte, Europa y Asia-Pacífico, el mercado de la impresión digital de películas está preparado para un crecimiento constante, apoyado por la innovación y el cumplimiento ambiental.
¿Qué factor está reforzando el crecimiento del mercado de impresión digital
- Los altos costos iniciales de inversión para equipo avanzado de impresión digital, combinados con necesidades de mantenimiento y capacitación especializada, siguen siendo problemas importantes
- Por ejemplo, las perturbaciones de la cadena de suministro en materias primas de tinta y películas durante el período 2024-2025 retrasaron las entregas y aumentaron los costos operacionales de las impresoras mundiales
- La intensa competencia de las tecnologías tradicionales de impresión flexográfica y offset crea presiones de precios, especialmente en la impresión comercial de gran volumen
- La rápida evolución tecnológica requiere mejoras continuas, lo que dificulta que los jugadores pequeños y medianos mantengan la competitividad
- Problemas de compatibilidad con diferentes substratos de película y limitaciones en la impresión de ciertos materiales especiales pueden restringir la adopción en algunas aplicaciones industriales
- Para superar estos desafíos, los actores clave están invirtiendo en modelos de arrendamiento de equipos, tintas sostenibles y automatización de procesos, asegurando la estabilidad del mercado a largo plazo, salida de alta calidad y satisfacción del cliente
¿Cómo se aumenta el mercado de impresión digital
El mercado se segmenta sobre la base degrosor, material, tipo de películas, tipo de impresión y industria de uso final.
- Por la cosa
Sobre la base del grosor, el mercado de impresión digital se segmenta en cinco milímetros inferiores, de 5 a 10 mil, de 10 a 15 mil y de más de 15 mil. El segmento 5-10 Mils dominó el mercado con la mayor cuota de ingresos del 42,7% en 2025, debido a su equilibrio óptimo de flexibilidad, imprimibilidad y durabilidad, lo que lo hace ideal para etiquetas de embalaje, películas promocionales y aplicaciones industriales. Las películas de este rango de grosor ofrecen un manejo superior, una fácil laminación y una reproducción de color consistente, lo cual es crítico para la impresión de alta calidad.
Se espera que el segmento de arriba de 15 Mils registre la CAGR más rápida de 2026 a 2033, impulsada por el aumento de la demanda en envases pesados, películas industriales y aplicaciones especializadas donde se requieren mayor fuerza mecánica, resistencia a las lágrimas y estabilidad. Las innovaciones continuas en las tecnologías de extrusión y recubrimiento están permitiendo impresiones de alta calidad sobre películas más gruesas, apoyando la adopción en las industrias de embalaje, automoción y electrónica a nivel mundial.
- Por material
Sobre la base del material, el mercado de impresión digital se segmenta en poliéster, PVC/Cast Vinyl PSA, Poliestireno, Polipropileno, Polietileno, Poliamida y otros. El segmento Polyester dominó el mercado con una cuota de ingresos del 38,9% en 2025, atribuida a su excelente estabilidad dimensional, resistencia química y alta claridad óptica, lo que lo hace adecuado para etiquetas, películas decorativas y embalaje flexible. Las películas de poliéster soportan la impresión de alta resolución y son compatibles con tecnologías de inyección de tinta y láser, impulsando su uso generalizado.
Se espera que el segmento de Polipropileno crezca en la CAGR más rápida durante 2026–2033, alimentada por la creciente adopción de películas sostenibles, ligeras y reciclables para aplicaciones de embalaje. Los avances en propiedades de barrera, adherencia de impresión y control de brillo están mejorando la aplicabilidad del polipropileno, especialmente en las industrias de alimentos, bebidas y embalajes de salud.
- Por tipo de película
Sobre la base del tipo de película, el mercado de impresión digital se segmenta en películas Clear y Matte. El segmento de película Clear dominaba el mercado con una cuota de ingresos del 46,2% en 2025, debido a su transparencia superior, brillo y fidelidad de color, que son fundamentales para etiquetas premium, embalaje y aplicaciones decorativas. Las películas claras permiten la impresión de alto contraste, vívida, haciéndolos ideales para productos de consumo y marca.
Se proyecta que el segmento de la película Matte registre el CAGR más rápido de 2026 a 2033, impulsado por la creciente demanda de acabados sin brillo, texturados y estéticamente mejorados en envases premium, etiquetas de productos y películas decorativas. Las continuas mejoras en las tecnologías de recubrimiento de superficies y adhesión de tinta están ampliando el uso de películas de mate a través de aplicaciones comerciales, electrónicas y industriales.
- Por tipo de impresión
Sobre la base del tipo de impresión, el mercado de impresión digital se segmenta en Laser Print Films and Inkjet Printable Films. El segmento Inkjet Printable Films dominaba el mercado con la mayor proporción de 52.5% en 2025, atribuida a su versatilidad, capacidades de alta resolución y compatibilidad con procesos de producción a corto plazo y bajo demanda. Las películas de inyección de tinta soportan la rápida personalización y la fidelidad de color, haciéndolos adecuados para embalaje, etiquetas y aplicaciones promocionales.
Se espera que el segmento Laser Printable Films muestre el CAGR más rápido durante 2026–2033, alimentado por el aumento de la adopción en impresión comercial, etiquetado industrial y aplicaciones seguras de documentos. Avances en recubrimientos compatibles con láser, mayor resistencia al calor y durabilidad están impulsando el uso de películas láser a nivel mundial.
- Por End-Use Industry
Sobre la base de la industria de uso final, el mercado de impresión digital de películas se segmenta en aplicaciones de embalaje y no empaquetado. El segmento Packaging dominaba el mercado con una cuota de ingresos del 57,1% en 2025, impulsada por la creciente demanda de etiquetas de alta calidad, personalizables, embalaje flexible y películas promocionales en las industrias alimentaria, de bebidas, de atención personal y de salud. Las aplicaciones de embalaje priorizan la claridad de impresión, el rendimiento de las barreras y la durabilidad, que la impresión digital proporciona eficientemente.
Se espera que el segmento de no empaquetado registre el CAGR más rápido de 2026 a 2033, alimentado por la creciente adopción en aplicaciones industriales, películas decorativas, señalización y etiquetado especial. Los avances tecnológicos en películas, recubrimientos y tintas imprimibles están permitiendo que las aplicaciones de no empaquetado se expandan en los sectores de la automoción, la electrónica y la construcción.
¿Qué región tiene la mayor parte del mercado de impresión digital
- Asia-Pacífico dominaba el mercado de impresión digital con la mayor cuota de ingresos del 39,1% en 2025, impulsado por la rápida expansión de las industrias de embalaje, publicidad y entretenimiento en países como China, Japón, Corea del Sur e India. La creciente adopción de digitalización, embalaje de comercio electrónico y impresión promocional personalizada de la región ha acelerado la demanda de soluciones avanzadas de impresión digital
- Los fabricantes locales y mundiales están invirtiendo en películas imprimibles de alta calidad, tintas ecológicas y tecnologías de impresión inteligentes para aumentar la productividad y reducir los desechos de producción
- Además, las iniciativas gubernamentales que apoyan la impresión sostenible, la automatización industrial y la innovación tecnológica refuerzan la posición de liderazgo de Asia y el Pacífico en el mercado mundial de la impresión digital
China Digital Film Printing Market Insight
China representa la mayor parte del mercado de impresión digital de películas de Asia y el Pacífico, atribuida a su fuerte ecosistema de fabricación, demanda de envases de alto volumen e innovación tecnológica. Los crecientes sectores de bienes de consumo y comercio electrónico de la nación están impulsando el uso a gran escala de películas imprimibles de poliéster y polipropileno. Las empresas nacionales se centran en tintas ecológicas, sistemas de impresión automatizados y imágenes de alta resolución para mejorar la calidad y eficiencia. La inversión continua y la producción orientada a la exportación han fortalecido el dominio de China en las cadenas de suministro regionales y mundiales.
India Digital Film Printing Market Insight
El mercado digital de impresión cinematográfica de la India está creciendo rápidamente, apoyado por la expansión industrial, la producción cinematográfica y el crecimiento del envase FMCG. La iniciativa del gobierno “Make in India” y el aumento de las inversiones en infraestructuras de impresión digital están fomentando la producción local. Aumentar la adopción de películas rentables de polipropileno y PVC en aplicaciones de publicidad, impresión de etiquetas y embalajes comerciales es impulsar la expansión del mercado. Los fabricantes nacionales también están haciendo hincapié en la sostenibilidad, la reciclabilidad y la compatibilidad avanzada de la tinta para aumentar la competitividad en toda la región de Asia y el Pacífico.
North America Digital Film Printing Market Insight
Se prevé que América del Norte será testigo de la tasa de crecimiento más rápida del 9,8% durante 2026–2033, impulsada por la expansión de la publicidad digital, el embalaje flexible y las aplicaciones de impresión a pedido. El aumento de la demanda de impresión a corto plazo, la impresión de datos variables y la imagen de alta resolución en Estados Unidos y Canadá impulsa el crecimiento del mercado regional. Los avances continuos en tintas de valor UV, impresión láser y películas de polimerización están mejorando el rendimiento y reduciendo el impacto ambiental. El creciente énfasis en el embalaje y automatización sostenibles en los flujos de trabajo de impresión cinematográfica sigue aumentando la expansión del mercado de América del Norte.
US Digital Film Printing Market Insight
Estados Unidos domina el mercado norteamericano, apoyado por la fuerte demanda de los medios de comunicación, el embalaje y los sectores de impresión comercial. El país está presenciando una creciente adopción de películas de inyección de tinta y láser imprimibles debido a su alta precisión, durabilidad y compatibilidad con impresoras digitales modernas. Las empresas clave están invirtiendo en tecnologías inteligentes de impresión, materiales reciclables y sistemas de producción sostenibles para alinearse con iniciativas de impresión verde. Las colaboraciones estratégicas entre los principales jugadores están mejorando la posición de Estados Unidos como centro global de innovación en la impresión digital de películas.
Canadá Digital Film Printing Market Insight
Canadá contribuye constantemente al mercado de impresión digital de películas de América del Norte, impulsado por sus crecientes aplicaciones de embalaje, etiquetado y publicidad minorista. El enfoque de la nación en soluciones de impresión ecológicas, transformación digital y materiales de embalaje sostenible está apoyando el crecimiento del mercado a largo plazo. Ampliar las instalaciones de impresión industrial y aumentar la adopción de películas de poliéster y vinilo de fundición están fortaleciendo la ventaja competitiva de Canadá. Las inversiones en curso en mejoras tecnológicas y infraestructuras de reciclaje están mejorando la eficiencia de producción y posicionando a Canadá como un jugador regional clave.
Europe Digital Film Printing Market Insight
Europa sigue manteniendo una parte sustancial del mercado mundial de la impresión digital de películas, impulsado por la demanda de las industrias automotriz, cosmética y de embalaje de bienes de consumo. Países como Alemania, el Reino Unido, Francia e Italia se centran en películas de calidad premium y reciclables con una impresión superior. Las estrictas regulaciones ambientales de la región y el énfasis en tintas bajas de COV y sustratos sostenibles están acelerando la adopción de soluciones de impresión digital ecológica de películas en todas las industrias.
Alemania Digital Film Printing Market Insight
Alemania lidera el mercado de impresión digital de películas de Europa, apoyado por ingeniería avanzada, infraestructura de impresión fuerte y centrada en aplicaciones de alta precisión. El sector industrial del país depende cada vez más de las películas de poliéster y polipropileno para etiquetado técnico y embalaje. La innovación continua en maquinaria de impresión, formulaciones de tinta y tecnologías de recubrimiento refuerza el dominio de Alemania en el segmento de impresión digital premium de Europa.
U.K. Digital Film Printing Market Insight
El mercado estadounidense está presenciando un crecimiento constante impulsado por la publicidad, la producción de películas y la expansión de los envases digitales. Aumentar las inversiones en prácticas sostenibles de impresión, películas de acabado mate y tintas de valor UV están dando forma a la evolución del mercado. Las empresas locales se centran en reducir los desechos, mejorar la coherencia de los colores y mejorar la durabilidad de la superficie, alineando con los objetivos ambientales del país. La creciente adopción de la impresión a pedido y personalizada sigue fortaleciendo la participación de Estados Unidos en el mercado europeo de impresión digital de películas.
¿Cuáles son las mejores empresas del mercado digital de impresión de películas
La industria de la impresión digital está dirigida principalmente por empresas bien establecidas, incluyendo:
- Cimpress (Estados Unidos)
- Snapfish (Estados Unidos)
- Digitalab (U.S.)
- Mpix (U.S.)
- Perion Network Ltd (Israel)
- Eastman Kodak Company (Estados Unidos)
- Shutterfly, Inc. (U.S.)
- Bay Photo Lab (U.S.)
- AdorPix LLC (Estados Unidos)
- ProDPI (U.S.)
- Xerox Corporation (Estados Unidos)
- Canon India Pvt Ltd (India)
- Avery Dennison Corporation (Estados Unidos)
- HEXIS S.A. (Francia)
- KPMF Limited (U.K.)
- DUNMORE (Estados Unidos)
- Aquiles (Reino Unido)
- CONSTANTIA (Austria)
- Drytac Corporation (Estados Unidos)
- LA RED GRIFF (U.S.)
- Hewlett Packard Enterprise Development LP (Estados Unidos)
- Roland Corporation (Japón)
- Seiko Epson Corporation (Japón)
- Ricoh (Japón)
- Toshiba India Pvt. Ltd (India)
¿Cuáles son los desarrollos recientes en el mercado mundial de impresión digital
- En abril de 2025, Mimaki Engineering anunció su primera impresora UV-DTF, la UJV300DTF-75, ampliando el alcance de la personalización para gráficos de signos, interiores y productos cotidianos. La impresora UV-curable Direct-to-Film aprovecha la avanzada tecnología de transferencia para ofrecer aplicaciones decorativas de alto valor con precisión y eficiencia superiores. Este lanzamiento fortalece la presencia de Mimaki en el mercado de personalización digital y de impresión especializada
- En febrero de 2025, Seiko Epson Corporation lanzó el SC-G6000, su primera impresora Direct-to-Film (DTFilm), marcando su entrada oficial en el segmento de impresión DTFilm. La impresora de rollo a rollo permite transferencias de alta calidad en varios tejidos a través de la tecnología de inyección de tinta de confianza de Epson, garantizando una producción textil versátil y eficiente. Este lanzamiento refuerza el avance estratégico de Epson hacia la expansión de su cartera de impresión textil a nivel mundial
- En enero de 2025, Seiko Epson Corporation presentó la serie G de SureColor, con su primera impresora Direct-to-Film (DTF), el SureColor G6070. Diseñado para decoradores de prendas y profesionales de impresión, el G6070 garantiza operaciones confiables, rentables y de bajo mantenimiento al tiempo que apoya una amplia gama de tipos de tela. Este desarrollo destaca el creciente compromiso de Epson con la innovación y la escalabilidad en el sector de la impresión de prendas
- En septiembre de 2024, Roland DG Corporation presentó la impresora TY-300 Direct-to-Film (DTF) de transferencia de producción en Japón, con planes para la expansión del mercado mundial. El TY-300 ganó popularidad rápida en la industria de prendas de vestir decorada por su capacidad de imprimir diseños complejos y de alta calidad en tejidos diversos como algodón, poliéster, denim y nylon. Este lanzamiento solidifica la posición de Roland DG como un innovador clave en tecnología textil y de impresión de prendas de vestir
- En septiembre de 2024, Caldera, subsidiaria de Dover, lanzó una solución de software de impresión Direct-to-Film (DTF) optimizada para flujos de trabajo de impresión textil digital. La solución simplifica la preparación de imágenes DTF, lo que permite una producción de alta calidad sin necesidad de conocimientos técnicos especializados. Esta innovación mejora la reputación de Caldera como líder en soluciones inteligentes de software para la gestión de impresión digital
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











