


Global Direct Attached Artificial Intelligence (AI) Storage System Market Segmentation, By Offering (Hardware and Software), Storage Architecture (File Storage, Object Storage, and Block Storage), Storage Medium (Hard Disc Drive and Solid State Drive), Application (Machine Learning, AI, Deep Learning, Data Analytics, Big Data, LLM Training & Fine-tuning, RAG, and Edge AI), End-User (Enterpries Tendencias y pronósticos industriales a 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado del sistema de almacenamiento de inteligencia artificial adjunta directa
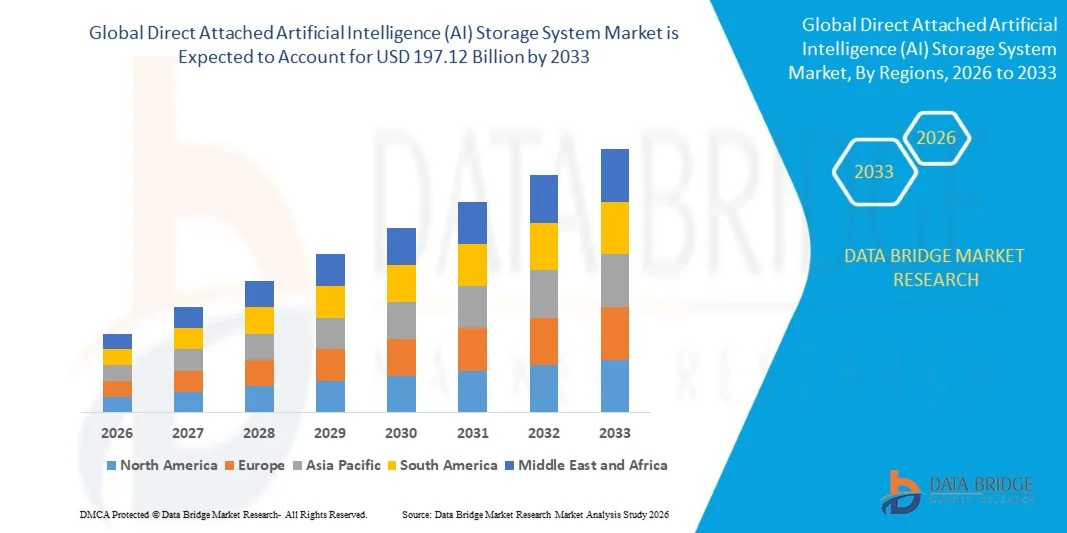
- Según el análisis de Data Bridge Market Research, se valoró en el mercado del sistema de almacenamiento de inteligencia artificial adjunta directa (AI)USD 45.54 billion in 2025y se prevé que alcanceUSD 197.12 billion by 2033, creciendo en unCAGR of 20.10% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la rápida adopción de las cargas de trabajo de inteligencia artificial y aprendizaje automático, el aumento de la demanda de almacenamiento de alto rendimiento y baja latencia, y la creciente complejidad y volumen de conjuntos de datos utilizados para la capacitación e inferencia modelo AI. Los avances en las arquitecturas de almacenamiento optimizadas de NVMe, PCIe y AI están mejorando aún más la eficiencia de la producción y procesamiento de datos.
- El creciente despliegue de aplicaciones de inteligencia artificial en todas las empresas, proveedores de servicios en la nube, telecomunicaciones, salud, finanzas y fabricación, junto con la expansión de centros de datos de computación de bordes y habilitados por IA, es una organización convincente para adoptar soluciones de almacenamiento directas. Estos sistemas proporcionan acceso a datos de alta velocidad al tiempo que reducen los cuellos de botella de latencia y la transferencia de datos, haciéndolos cada vez más adecuados para la capacitación de IA, el aprendizaje automático, la analítica en tiempo real y las cargas de trabajo de inferencia.
Tamaño del mercado
- Valor mundial del mercado (2025): 45,54 dólares
- Valor de mercado esperado (2033): USD 197.12 Billion
- CAGR predictivo (2026–2033): 20,10%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado del sistema de almacenamiento de inteligencia artificial adjunta directa (AI)
- América del Norte dominaba el mercado directo del sistema de almacenamiento de inteligencia artificial (AI) con la mayor proporción de ingresos del 34,66% en 2025, con el apoyo de la adopción temprana de la AI, la expansión del centro de datos hiperescala y las altas inversiones en infraestructura de inteligencia artificial.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en una CAGR de 20.00% de 2026 a 2033, impulsada por la rápida adopción de la AI, la ampliación de la infraestructura de centro de datos y el aumento de las inversiones en China, India, Japón y Corea del Sur.
- El segmento de hardware dirigió el mercado con una participación del 65% en 2025, impulsada por el creciente despliegue de componentes de almacenamiento de alto rendimiento para las cargas de trabajo de IA
- El software es el tipo de oferta de mayor crecimiento, proyectado para registrar un CAGR de 27,0%, reflejando el aumento de la demanda de gestión de almacenamiento inteligente y optimización de las cargas de trabajo de IA.
- El segmento de almacenamiento de bloques dominaba la categoría tipo de arquitectura de almacenamiento con una cuota de ingresos del 45% en 2025, liderada por sus características de alto rendimiento y baja latencia.
- La unidad de disco duro representó el 40% de la cuota de mercado en 2025, preferida por empresas, proveedores de servicios en la nube y centros de datos hiperescala para su almacenamiento rentable y de alta capacidad, en particular para grandes conjuntos de datos AI, datos de archivo y cargas de trabajo orientadas a la capacidad.
- El segmento RAG es la categoría de aplicación de mayor crecimiento, con un CAGR de 30,0%, impulsado por la creciente adopción empresarial de aplicaciones generativas de IA que recuperan información de repositorios de conocimiento externo.
Report Scope and Direct Attached Artificial Intelligence (AI) Storage System Market Segmentation
|
Atributos |
Sistema de almacenamiento directo de inteligencia artificial (AI) |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado del sistema de almacenamiento de inteligencia artificial adjunta directa (AI)
- La infraestructura de IA está cambiando cada vez más hacia arquitecturas de almacenamiento de NVMe de alta densidad y acceso directo que colocan datos más cerca de las GPU, reduciendo la latencia de movimiento de datos y mejorando la utilización de aceleradores durante la capacitación intensiva y las cargas de trabajo de inferencia.
- Por ejemplo, en mayo de 2025, Dell Technologies introdujo Lightning File System, diseñado con acceso directo a NVMe para entornos exigentes de IA, apoyando a las organizaciones que operan grupos con más de 16.000 GPU o 4 TB/s de rendimiento agregado.
- Las trayectorias de datos indirectas de GPU están cada vez más integradas con arquitecturas de almacenamiento de AI para evitar copias innecesarias de memoria de la CPU, reducir latencia y acelerar el movimiento de grandes conjuntos de datos de capacitación entre almacenamiento y memoria de la GPU.
- Los proveedores de almacenamiento también están desarrollando soluciones SSD de mayor densidad para dar cabida a los conjuntos de datos AI en rápida expansión mientras controlan el espacio de rack, el consumo de energía y los requisitos de refrigeración dentro de centros de datos AI cada vez más densos.
- Por ejemplo, en marzo de 2025, Solidigm dio a conocer sus D7-PS1010 E1.S empresa SSD con refrigeración líquida, diseñada específicamente para apoyar servidores AI totalmente refrigerados por líquidos y abordar retos térmicos creados por infraestructuras AI cada vez más densas.
- A medida que se sigan ampliando los modelos de IA, los conjuntos de datos multimodales y los grupos de GPU, se espera que se acelere la adopción de almacenamiento adjunto a gran escala de petabyte, que sea un componente cada vez más importante de la infraestructura de IA.
¿Cuáles son los controladores clave del mercado del sistema de almacenamiento de inteligencia artificial adjunta directa (AI)
- El rápido crecimiento de la IA generativa, los modelos de idiomas grandes y las cargas de trabajo de aprendizaje de máquinas de gran densidad de datos aumenta considerablemente la demanda de almacenamiento de alto rendimiento capaz de suministrar GPU con conjuntos de datos masivos sin crear cuellos de botella de acceso a datos.
- Por ejemplo, en enero de 2025, Seagate informó que el 61% de las organizaciones encuestadas que utilizaban principalmente almacenamiento en la nube esperaba que sus requisitos de almacenamiento aumentaran en más del 100% en los tres años siguientes, destacando los acelerantes requisitos de almacenamiento creados por datos generados por AI.
- Los proveedores de infraestructura de IA están integrando cada vez más NVMe, almacenamiento dirigido por GPU y interfaces de ancho de banda alto para mejorar la utilización de computadoras, reducir la latencia y reducir los ciclos de capacitación e inferencia para modelos de IA cada vez más complejos.
- Por ejemplo, en marzo de 2025, NVIDIA demostró las integraciones de almacenamiento GPUDirect en GTC 2025, mostrando cómo las rutas de datos directas entre el almacenamiento y la memoria GPU pueden reducir la participación de la CPU y mejorar el rendimiento de la aplicación AI.
- Con la expansión de la adopción de AI en todas las empresas, proveedores de cloud, sanidad, finanzas, fabricación e investigación, el requisito de una infraestructura de almacenamiento rápida, escalable y localizada seguirá fortaleciendo la demanda de sistemas de almacenamiento de IA adjuntos directos.
¿Qué factores están reforzando el crecimiento del mercado del sistema de almacenamiento de inteligencia artificial adjunta directa (AI)
- Los sistemas avanzados de almacenamiento de IA adjuntos requieren SSD NVMe de alto rendimiento, infraestructura especializada de PCIe, conectividad de alta ancho de banda y enfriamiento sofisticado, lo que da lugar a una inversión considerable y complejidad de infraestructura.
- Por ejemplo, en enero de 2025, Solidigm informó de que los centros de datos de IA enfrentan importantes desafíos de energía porque el almacenamiento de grandes conjuntos de datos de capacitación y puestos de control modelo añade materialmente a los requisitos generales de energía de infraestructura, demostrando la creciente carga operacional asociada al despliegue de almacenamiento de IA.
- Estos altos costos de infraestructura y funcionamiento pueden limitar la adopción entre las pequeñas empresas y organizaciones que carecen del capital, la capacidad de energía y los recursos técnicos necesarios para desplegar entornos de almacenamiento de AI densos.
- Las arquitecturas adjuntas directas también pueden crear limitaciones de intercambio de datos, ya que el almacenamiento está conectado físicamente a determinados nodos de cálculo, lo que podría reducir la flexibilidad cuando múltiples usuarios o aplicaciones necesitan acceso simultáneo a los mismos conjuntos de datos.
- For instance, in September 2025, TrendForce reported that AI-driven storage demand was creating severe shortages in nearline hard-disk drives, while high-capacity SSDs were being increasingly adopted despite their higher cost, creating supply and cost pressures for AI storage infrastructure.
- La combinación de altos costos de hardware, necesidades de energía y enfriamiento, complejidad de la infraestructura y flexibilidad limitada de intercambio de datos puede retrasar la adopción, en particular entre las organizaciones que tienen en cuenta los costos y los despliegues más pequeños de IA.
¿Cómo se aumenta el mercado del sistema de almacenamiento de inteligencia artificial adjunta directa
El mercado directo del sistema de almacenamiento de inteligencia artificial (AI) se segmenta sobre la base de la oferta, la arquitectura de almacenamiento, el medio de almacenamiento, la aplicación y el usuario final
- Ofreciendo
Sobre la base de la oferta, el mercado directo del sistema de almacenamiento de inteligencia artificial (AI) se segmenta en hardware y software. El segmento de hardware dominaba el mercado con un 65% de participación en 2025, debido al creciente despliegue de componentes de almacenamiento de alto rendimiento para las cargas de trabajo de IA. Hardware incluye SSDs, controladores de almacenamiento, interfaces PCIe y otros componentes necesarios para entregar datos de alta velocidad a los recursos de computación AI. La rápida expansión de la infraestructura basada en la GPU aumenta el requisito de los sistemas de almacenamiento capaces de ofrecer un alto rendimiento y una baja latencia. El almacenamiento basado en NVMe es particularmente importante porque la capacitación en IA implica operaciones de acceso intensivo y repetido de datos. El aumento de las inversiones en los centros de datos de AI y la infraestructura de computación de alto rendimiento están respaldando aún más la demanda de hardware.
Se prevé que el segmento de software registrará el crecimiento más rápido en CAGR del 27,0% del 2026 al 2033, impulsado por el aumento de la demanda de gestión de almacenamiento inteligente y la optimización de las cargas de trabajo de IA. El software de almacenamiento permite a las organizaciones mejorar la colocación, vigilancia, copia de seguridad, recuperación y utilización de datos en toda la infraestructura de IA. El aumento de los tamaños de los grupos de IA aumenta la complejidad de la gestión eficiente de los recursos de almacenamiento. El almacenamiento definido por software también puede ayudar a las organizaciones a mejorar la escalabilidad y simplificar la gestión de entornos de IA cada vez más heterogéneos. La integración con plataformas de orquestación de AI y gestión automatizada del volumen de trabajo está creando nuevas oportunidades para los proveedores de software.
- Por Almacenamiento Arquitectura
Sobre la base de la arquitectura de almacenamiento, el mercado se segmenta en almacenamiento de archivos, almacenamiento de objetos y almacenamiento de bloques. El segmento de almacenamiento de bloques dominaba el mercado con 45% de participación en 2025, apoyado por sus características de alto rendimiento y baja latencia. El almacenamiento de bloques proporciona bloques de datos accesibles individualmente que se pueden acceder rápidamente mediante aplicaciones de alta intensidad. Esto hace que la arquitectura sea particularmente adecuada para la formación de IA, el aprendizaje automático, bases de datos y el cálculo de alto rendimiento. Los modelos de IA requieren un acceso repetido a grandes conjuntos de datos, lo que hace indispensable un rendimiento de entrada y salida previsible y rápido. El creciente despliegue de grupos de GPU aumenta aún más la demanda de arquitecturas de almacenamiento capaces de mantener un alto rendimiento.
Se proyecta que el segmento de almacenamiento de objetos registre el crecimiento más rápido en un CAGR aproximado de 25.0% de 2026 a 2033, impulsado por el crecimiento explosivo de los datos AI no estructurados. El almacenamiento de objetos puede dar cabida a grandes colecciones de imágenes, vídeos, documentos, conjuntos de datos, archivos de modelos y contenidos generados por AI. El creciente uso de la IA generativa está creando enormes depósitos de información no estructurada que requieren almacenamiento escalable. Las arquitecturas basadas en objetos también admiten repositorios de datos a gran escala y lagos de datos AI utilizados para el desarrollo de modelos y la analítica. El aumento de la adopción multimodal de AI está ampliando aún más la cantidad y diversidad de datos que las organizaciones necesitan retener.
- Por medio de almacenamiento
Sobre la base del medio de almacenamiento, el mercado se segmenta en disco duro y unidad de estado sólido. El segmento de disco duro dominaba el mercado con una cuota del 40% en 2025, principalmente porque los HDD proporcionan una alta capacidad de almacenamiento a un costo comparativamente menor por unidad de almacenamiento. Los HDD siguen siendo útiles para conjuntos de datos grandes, información de archivo, depósitos de respaldo y cargas de trabajo de IA donde la latencia extremadamente baja no es esencial. Su economía favorable los hace atractivos para las organizaciones que gestionan rápidamente volúmenes de datos relacionados con la IA. Los HDD también pueden proporcionar capacidad económica para conjuntos de datos que se acceden con menos frecuencia. Sin embargo, su arquitectura mecánica limita el rendimiento en comparación con el almacenamiento basado en flash para la capacitación intensiva de inteligencia artificial y la carga de trabajo de inferencia.
Se prevé que el segmento de la unidad estatal sólida registrará el crecimiento más rápido en la CAGR del 22,0% de 2026 a 2033, impulsado por el aumento de los requisitos para el acceso a datos de alta velocidad en la capacitación y la inferencia de inteligencia artificial. Los SSD proporcionan una latencia sustancialmente menor y un mayor rendimiento de entrada/salida que los HDD, lo que los hace muy adecuados a las cargas de trabajo intensivas de GPU. NVMe SSDs puede proporcionar un ancho de banda particularmente alto a través de interfaces PCIe, ayudando a reducir los cuellos de botella de transferencia de datos entre el almacenamiento y los recursos informáticos. La creciente complejidad de los grandes modelos de IA aumenta la necesidad de una rápida carga de conjuntos de datos, parámetros modelo y puestos de control. Las SSD de empresas de mayor capacidad también hacen que el almacenamiento flash sea cada vez más práctico para la infraestructura de IA a gran escala.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en el aprendizaje automático, IA, aprendizaje profundo, análisis de datos, big data, LLM training & fine-tuning, RAG y edge AI. El segmento de formación de LLM " de ajuste fino dominaba el mercado con un 35% de participación en 2025, apoyado por la rápida expansión de la IA generativa y el desarrollo de los modelos de fundación. Los modelos de lenguaje grande requieren enormes conjuntos de datos y operaciones de lectura y escritura de alta velocidad repetidas durante el entrenamiento. El almacenamiento adjunto directo permite que los datos permanezcan cerca de los recursos informáticos intensivos en GPU, ayudando a reducir los cuellos de botella de movimiento de datos. El control modelo también genera un tráfico sustancial de almacenamiento durante largos ciclos de capacitación. El aumento del desarrollo de las LM patentadas y de dominio específico está creando una demanda adicional de almacenamiento de alto rendimiento.
Se proyecta que el segmento RAG registrará el crecimiento más rápido en CAGR del 30,0% de 2026 a 2033, impulsado por la creciente adopción empresarial de aplicaciones generativas de IA que recuperan información de repositorios de conocimiento externo. Los sistemas RAG dependen de la recuperación rápida de documentos, incrustaciones, datos vectoriales y otra información antes de generar respuestas. El almacenamiento de alto rendimiento puede ayudar a reducir la latencia de acceso a datos en los repositorios de conocimiento AI mantenidos localmente. Las empresas están aplicando cada vez más RAG a la asistencia al cliente, gestión de conocimientos internos, investigación, análisis de documentos y búsqueda de empresas. La creciente adopción de modelos de IA privados y de dominio específico aumenta aún más la necesidad de contar con conjuntos de datos patentados de fácil acceso.
- Por Final-User
Sobre la base de usuarios finales, el mercado se segmenta en empresas, organismos gubernamentales, proveedores de servicios en la nube y empresas de telecomunicaciones. El segmento de las empresas dominaba el mercado con un 50% de participación en 2025, lo que reflejaba el aumento de las inversiones en infraestructuras de IA dedicadas a múltiples industrias. Las empresas están implementando IA para análisis, automatización, aplicaciones de clientes, ciberseguridad, desarrollo de productos e inteligencia empresarial. El almacenamiento adjunto directo proporciona acceso local de alta velocidad a los conjuntos de datos patentados al minimizar los retrasos de transmisión de datos relacionados con la red. Las grandes organizaciones están especialmente activas en el despliegue de entornos privados de inteligencia artificial y grupos de computadoras de alto rendimiento. La creciente adopción de la IA generativa en todos los servicios financieros, sanitarios, manufacturas, minoristas y medios de comunicación está fortaleciendo aún más la demanda empresarial.
Se prevé que el segmento de proveedores de servicios en la nube registrará el crecimiento más rápido en CAGR del 26,0% de 2026 a 2033, impulsado por la rápida expansión de la infraestructura cloud centrada en la IA y las plataformas GPU como servicio. Los proveedores de cloud requieren un almacenamiento de alto rendimiento capaz de suministrar grandes grupos de GPU con datos a velocidades suficientes. Las arquitecturas adjuntas directas pueden reducir la latencia de almacenamiento y mejorar la utilización de aceleradores en entornos intensivos de capacitación de inteligencia artificial y de inferencia. La expansión de los servicios generativos de IA es alentar a los proveedores de nube a construir una infraestructura de GPU cada vez más densa, creando los requisitos de almacenamiento correspondientes. Las empresas de Cloud también están desarrollando infraestructura especializada para apoyar modelos de fundición, plataformas de IA empresarial y servicios de aprendizaje automático.
¿Qué región posee la mayor parte del mercado del sistema de almacenamiento de inteligencia artificial adjunta directa (AI)
- América del Norte dominaba el mercado directo del sistema de almacenamiento de inteligencia artificial (AI) con la mayor proporción de ingresos del 34,66% en 2025, con el apoyo de la adopción temprana de la AI, la expansión del centro de datos hiperescala y las altas inversiones en infraestructura de inteligencia artificial.
- La región también se beneficia de la presencia de proveedores líderes de servicios en la nube, empresas de tecnología AI, instituciones de investigación y un ecosistema de centro de datos maduro. La alta adopción de cargas de trabajo de IA que requieren almacenamiento de baja latencia y alto rendimiento, junto con la continua expansión de los centros de datos de IA y la infraestructura de GPU, refuerza aún más la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Direct Attached Artificial Intelligence (AI) Storage System Market Insight
El mercado del sistema de almacenamiento de inteligencia artificial (AI) de EE.UU. está presenciando un fuerte crecimiento debido al aumento de las inversiones en centros de datos AI, infraestructura de computación de alto rendimiento y tecnologías avanzadas de almacenamiento. La concentración del país de proveedores de cloud líderes, compañías de IA y desarrolladores tecnológicos, junto con la creciente adopción de sistemas de almacenamiento optimizados por NVMe y GPU, está impulsando la demanda a través de aplicaciones empresariales, cloud y de investigación. Además, el creciente despliegue de modelos de idiomas grandes y de cargas de trabajo de IA de gran intensidad de datos está acelerando la necesidad de soluciones de almacenamiento de bajo contenido y alto rendimiento.
Asia-Pacific Direct Attached Artificial Intelligence (AI) Storage System Market Insight
Se espera que el mercado del sistema de almacenamiento de inteligencia artificial (AI) de Asia y el Pacífico sea testigo de un rápido crecimiento, impulsado por el aumento de la adopción de inteligencia artificial, la ampliación de la infraestructura de los centros de datos y el aumento de las inversiones en computadoras de alto rendimiento en países como China, Japón y la India. La creciente demanda de soluciones de almacenamiento localizadas y de baja dotación de personal, el aumento del despliegue de las cargas de trabajo de IA y el apoyo gubernamental a la infraestructura de IA están apoyando la expansión del mercado regional. Además, el rápido desarrollo de los servicios en la nube, la computación de bordes y los centros de datos centrados en la IA está acelerando la adopción de sistemas de almacenamiento adjuntos directos en empresas y proveedores de tecnología.
Japan Direct Attached Artificial Intelligence (AI) Storage System Market Insight
El mercado del sistema de almacenamiento directo de inteligencia artificial (AI) del Japón es testigo de un crecimiento constante debido al aumento de las inversiones en infraestructura de inteligencia artificial, centros de datos y tecnologías avanzadas de informática. Las empresas, las empresas tecnológicas y las instituciones de investigación están adoptando cada vez más sistemas de almacenamiento de alto rendimiento para apoyar la capacitación del modelo AI, el análisis de datos y otras cargas de trabajo de gran densidad de datos. Además, el aumento de la integración del almacenamiento basado en NVMe, el cálculo acelerado por GPU y la infraestructura localizada de IA contribuye aún más al crecimiento del mercado en Japón.
China Inteligencia Artificial Adjunta Directa (AI) Sistema de Almacenamiento
El mercado del sistema de almacenamiento de inteligencia artificial (AI) de China está creciendo rápidamente, impulsado por el aumento de la adopción de AI, la ampliación de la infraestructura del centro de datos y la creciente demanda de capacidades de procesamiento de datos de alta velocidad. El creciente despliegue de aplicaciones habilitadas para la IA en los sectores de la tecnología, las finanzas, la fabricación y las telecomunicaciones aumenta considerablemente la demanda de plataformas de almacenamiento de baja latencia. Además, el aumento de las inversiones en infraestructura interna de IA, informática en la nube y tecnologías de almacenamiento localizadas están posicionando a China como uno de los mercados de mayor crecimiento para sistemas de almacenamiento de IA asociados directamente a nivel mundial.
U.K. Direct Attached Artificial Intelligence (AI) Storage System Market Insight
El mercado del sistema de almacenamiento directo de inteligencia artificial (AI) está experimentando un crecimiento constante, apoyado por el aumento de las inversiones en infraestructura de inteligencia artificial, informática en la nube y tecnologías avanzadas del centro de datos. El aumento de la adopción de soluciones de almacenamiento de alto rendimiento por empresas, proveedores de servicios en la nube y organizaciones de investigación contribuye a la expansión del mercado. Además, la creciente demanda de infraestructuras de datos seguras, de alta velocidad y de baja latencia, junto con el aumento de las cargas de trabajo de inteligencia artificial y análisis de datos, está fortaleciendo la posición de los Estados Unidos como un mercado europeo clave para sistemas de almacenamiento directo de inteligencia artificial.
Alemania Inteligencia Artificial Adjunta Directa (AI)
El mercado del sistema de almacenamiento de inteligencia artificial (AI) de Alemania se está expandiendo constantemente debido a la fuerte base industrial del país, el ecosistema avanzado del centro de datos y la adopción creciente de tecnologías de inteligencia artificial. Las empresas, las empresas tecnológicas y las instituciones de investigación están utilizando cada vez más sistemas de almacenamiento de alto rendimiento para capacitación en IA, análisis de datos y otras aplicaciones informáticamente intensivas. Las inversiones continuas en infraestructura de IA, servicios en la nube y almacenamiento de NVMe de alta velocidad, junto con el fuerte enfoque de Alemania en la transformación digital y la soberanía de datos, están impulsando el crecimiento del mercado.
¿Cuáles son las mejores empresas en el mercado directo del sistema de almacenamiento de inteligencia artificial (AI)
La industria directa del sistema de almacenamiento de inteligencia artificial (AI) está dirigida principalmente por empresas bien establecidas, incluyendo:
- Dell Inc(U.S.)
- NVIDIA Corporation(U.S.)
- Micron Technology, Inc(U.S.)
- Seagate Technology LLC(U.S.)
- NetApp, Inc(U.S.)
- Lenovo (China)
- Hewlett Packard Enterprise Development LP (Estados Unidos)
- IBM Corporation (Estados Unidos)
- Super Micro Computer, Inc. (U.S.)
- Western Digital Corporation (U.S.)
- KIOXIA Corporation (Japón)
- SAMSUNG (Corea del Sur)
- SK hynix Inc. (Corea del Sur)
- VAST Data (U.S.)
- Pure Storage, Inc. (U.S.)
- DDN (U.S.)
- WekaIO (Estados Unidos)
- Qumulo, Inc. (U.S.)
- Huawei Technologies Co., Ltd. (China)
- Hitachi Vantara LLC (Estados Unidos)
¿Cuáles son los últimos desarrollos en el mercado directo del sistema de almacenamiento de inteligencia artificial (AI)
- En mayo de 2025, Dell Technologies anunció Project Lightning, un nuevo sistema de archivos paralelo de alto rendimiento diseñado para acelerar las cargas de trabajo de inteligencia artificial a gran escala. La solución fue reportada para ofrecer hasta dos veces mayor rendimiento que los sistemas de archivos paralelos competidores en las pruebas de Dell y fue diseñada para reducir los cuellos de botella durante el entrenamiento del modelo AI. Project Lightning proporciona acceso de alto rendimiento al almacenamiento para flujos de trabajo complejos de IA y soporta entornos que requieren procesamiento de datos a gran escala. Este lanzamiento refuerza el enfoque de Dell en tecnologías de almacenamiento construidas a propósito para exigentes entornos de capacitación y de interferencia de IA.
- En marzo de 2025, Solidigm presentó una de las primeras SSD empresariales refrigeradas por líquido del mundo para despliegues de IA en la Conferencia GTC AI. El D7-PS1010 E1.S SSD combina almacenamiento de PCIe de clase empresarial con tecnología de refrigeración de líquidos de placa fría para atender las crecientes demandas térmicas de servidores AI de alta densidad. La tecnología está diseñada para eliminar la necesidad de ventiladores convencionales de dispositivos de almacenamiento y apoyar futuras arquitecturas de servidores AI totalmente refrigeradas por líquidos.. También refuerza el papel de las SSD de alto rendimiento en entornos de almacenamiento de IA adjuntos directamente.
- En octubre de 2024, NVIDIA anunció una nueva solución JBOF propulsada por BlueField de Supermicro para optimizar el almacenamiento de AI. La solución utiliza NVIDIA BlueField DPUs dentro de una arquitectura de sólo un abrir y cerrar (JBOF) y se puede desplegar como almacenamiento adjunto directo o como almacenamiento en red de archivos y objetos. El enfoque basado en la DPU permite que el procesamiento de almacenamiento se traslade de la CPU, ayudando a mejorar la eficiencia del movimiento de datos para las cargas de trabajo de inteligencia artificial. El desarrollo refleja la creciente adopción de arquitecturas de almacenamiento acelerado que conectan el almacenamiento flash de alto rendimiento de manera más eficiente con la infraestructura de computación de IA.
- En mayo de 2023, Micron lanzó el centro de datos de alta capacidad de 6500 ION SSD para abordar los crecientes requisitos de almacenamiento y rendimiento de los lagos de datos AI y otras cargas de trabajo exigentes. El SSD utiliza la tecnología NAND de 232 capas y proporciona almacenamiento NVMe de alta capacidad diseñado para implementaciones de centros de datos a gran escala. Micron destacó su idoneidad para los lagos de datos de IA e informó de mejoras significativas en el desempeño de las cargas de trabajo de almacenamiento de objetos y bases de datos. El lanzamiento demuestra el creciente cambio hacia SSD NVMe de alta capacidad capaz de apoyar los conjuntos de datos en expansión generados por aplicaciones de IA.
- En noviembre de 2021, NVIDIA introdujo Magnum IO GPUDirect Storage como una tecnología para simplificar el movimiento de datos entre almacenamiento y memoria GPU. GPUDirect Storage permite transferencias directas de datos entre NVMe local o almacenamiento remoto y memoria GPU al pasar por la memoria CPU copias innecesarias. Esta arquitectura reduce la latencia y la utilización de la CPU al tiempo que mejora el movimiento de datos en las cargas de trabajo de computación basadas en GPU y de alto rendimiento. The development established an important technological foundation for modern direct-attached AI storage architectures that require high-throughput, low-latency access to GPU burden
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











