



Segmentación del mercado global de dispositivos de tubos auditivos, por material (fluoroplásticos, fosforilcolina (PC), silicio, polietileno, titanio, Ultrasil, acero inoxidable y Micron), usuarios finales (hospitales, centros de cirugía ambulatoria, clínicas de otorrinolaringología y uso doméstico): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del tubo del oído
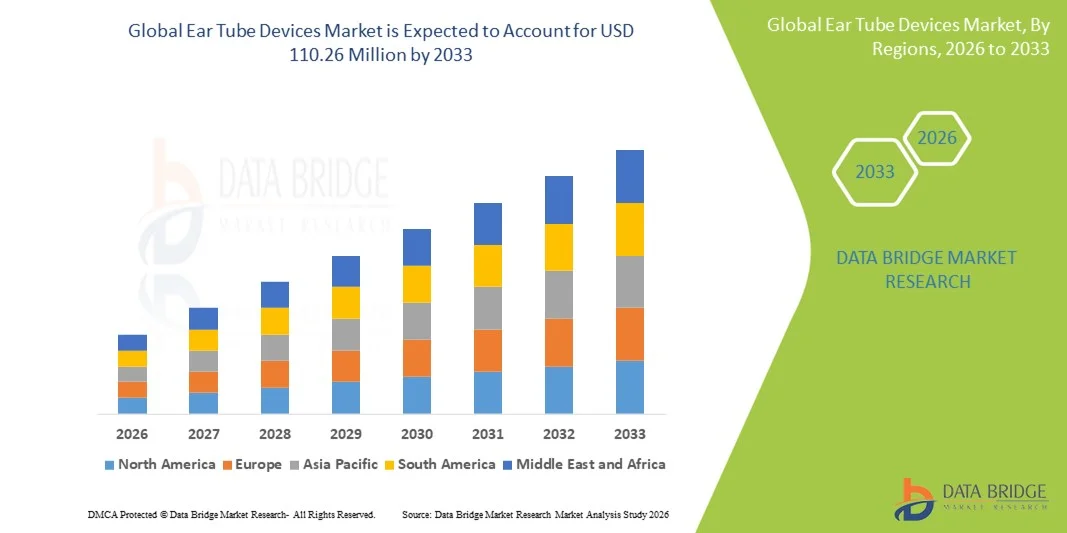
- Según Data Bridge Market Research Analysis global Dispositivos de tubo de oído tamaño del mercado se valoróUSD 90.50 Millones en 2025y se espera que alcanceUSD 110.26 Millones en 2033, aCAGR of 2.50%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de los medios de otitis, las infecciones recurrentes de los oídos y los trastornos relacionados con las audiciones, en particular entre las poblaciones pediátricas y geriátricas, junto con el aumento de la sensibilización sobre el diagnóstico precoz y la intervención quirúrgica oportuna, lo que da lugar a una mayor adopción de procedimientos de colocación de los tubos auditivos en hospitales y clínicas especiales
- Además, los avances cada vez mayores en procedimientos ENT mínimamente invasivos, las mejoras en los materiales y diseños de los tubos auditivos y la ampliación del acceso a la atención especializada de la otolaryngología en las regiones desarrolladas y emergentes están acelerando la captación de soluciones de dispositivos de tubos de oído, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 90,50 Million
- Valor de mercado esperado (2033):USD 110.26 Millones
- CAGR prefabricado (2026–2033):2.50%
¿Cuáles son los principales Takeaways of Ear Tube Devices
- Los dispositivos de tubo de oído, utilizados principalmente en el tratamiento de los medios de otitis recurrentes y la efusión crónica de mediana edad, son componentes cada vez más vitales de la atención moderna de la otolaryngología en poblaciones pediátricas y adultas debido a su eficacia en la mejora de la ventilación del oído medio y la prevención de la pérdida auditiva
- La creciente demanda de dispositivos de tubos auditivos se ve alimentada principalmente por la creciente prevalencia de infecciones en los oídos entre los niños, la creciente conciencia de las intervenciones tempranas de los ENT, los avances en técnicas quirúrgicas mínimamente invasivas y el aumento del acceso a servicios especializados de los ENT a nivel mundial
- América del Norte dominaba el mercado de dispositivos de tubos auditivos con la mayor cuota de ingresos del 38,6% en 2025, con el apoyo de una alta tasa de diagnóstico de los medios de otitis, una fuerte infraestructura sanitaria, políticas de reembolso favorables y la adopción generalizada de procedimientos quirúrgicos avanzados del ENT, con la mayor parte de la demanda regional
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de dispositivos de tubos auditivos durante el período previsto, registrando un CAGR proyectado del 7,9%, impulsado por una gran población pediátrica, mejorando el acceso a la atención médica, aumentando la conciencia de la salud auditiva y el aumento de los gastos de salud en países como China y la India
- El segmento de silicona dominó la mayor cuota de ingresos del mercado del 38,6% en 2025, impulsada por su excelente biocompatibilidad, flexibilidad y aceptación clínica de larga data en procedimientos de otolaryngología
Report Scope and Ear Tube Devices Market Segmentation
|
Atributos |
Ear Tube Dispositivos clave del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en los dispositivos del tubo del oído
Rising Adoption of Minimally Invasive ENT Procedures
- Una tendencia significativa y aceleradora en el mercado mundial de dispositivos de tubos auditivos es la preferencia creciente por procedimientos de otolaringología mínimamente invasiva (ENT), en particular para el tratamiento de los medios crónicos de otitis e infecciones recurrentes del oído en poblaciones pediátricas y geriátricas. Los avances en el diseño de dispositivos han mejorado la seguridad procesal, reducción del tiempo de recuperación y mayor comodidad del paciente
- Por ejemplo, en marzo de 2024, Olympus Corporation introdujo herramientas avanzadas de colocación de tubos de tipompanostomía diseñadas para soportar procedimientos auditivos mínimamente invasivos, permitiendo a los especialistas de ENT realizar intervenciones más rápidas y precisas en entornos ambulatorios. Tales desarrollos refuerzan el cambio hacia técnicas de inserción de tubos auditivos mínimamente invasivas
- Las mejoras tecnológicas en los materiales del tubo auditivo, incluyendo silicona biocompatible y polímeros fluoroplásticos, están reduciendo complicaciones como el bloqueo del tubo y la extrusión prematura. Estas innovaciones materiales mejoran los resultados a largo plazo y reducen la necesidad de procedimientos repetidos
- El creciente uso de centros quirúrgicos de oficina y ambulatorios para la inserción de tubos auditivos está respaldando aún más esta tendencia. Las técnicas mínimamente invasivas permiten completar los procedimientos sin anestesia general en determinados grupos de pacientes, reduciendo los costos generales de tratamiento
- El aumento de la conciencia entre los padres y los cuidadores acerca de la intervención temprana para las infecciones del oído medio está impulsando volúmenes de procedimiento superiores. Los médicos recomiendan cada vez más la tipompanostomía temprana para prevenir la pérdida auditiva y los retrasos en el desarrollo del habla en los niños
- Como resultado, los fabricantes se centran en desarrollar dispositivos de tubos auditivos de próxima generación que apoyen la colocación de precisión, una mayor durabilidad y una reducción de las complicaciones postoperatorias, fortaleciendo el crecimiento del mercado a largo plazo
Ear Tube Devices Market Dynamics
Conductor
Alta Prevalencia de Otitis Media y Trastornos de Audiencia Pediátrica
- La creciente incidencia de los medios de otitis, en particular entre los niños menores de 5 años, es un factor importante que alimenta la demanda de dispositivos de tubos auditivos a nivel mundial. Las infecciones recurrentes del oído medio y la acumulación persistente de fluidos a menudo requieren la colocación del tubo de tipompanostomía para restaurar la audición y prevenir complicaciones a largo plazo
- Por ejemplo, según datos publicados por los Centros para el Control y la Prevención de Enfermedades (CDC) en 2024, casi el 80% de los niños de la experiencia estadounidense al menos un episodio de otitis media a la edad de tres años, aumentando significativamente la demanda clínica de procedimientos de inserción del tubo auditivo. Esta carga de enfermedad soporta directamente la expansión del mercado
- Las poblaciones pediátricas representan el mayor grupo de pacientes sometidos a procedimientos de tubos auditivos, impulsados por mayores tasas de diagnóstico y programas de detección de audiciones rutinarias. Las iniciativas de detección temprana están acelerando la adopción del tratamiento
- Además, las poblaciones de envejecimiento contribuyen al crecimiento del mercado, ya que los pacientes mayores son más propensos a las infecciones del oído, la disfunción del tubo euskera y el deterioro auditivo que requieren intervención quirúrgica
- Las mejoras en la infraestructura sanitaria, especialmente en las economías emergentes, están ampliando el acceso a especialistas de ENT y atención quirúrgica, a nuevos volúmenes de procedimientos de conducción
- El aumento de la cobertura de los seguros y el reembolso de los procedimientos de colocación de tubos auditivos en los mercados desarrollados también están apoyando tasas de adopción más elevadas, fortaleciendo la demanda general del mercado
Restraint/Challenge
Riesgo de complicaciones post-procedimiento y sensibilidad de costos
- A pesar de la fuerte demanda, el mercado Ear Tube Devices enfrenta desafíos relacionados con posibles complicaciones post-procedimiento, como la otorrinea, la cicatrización de membrana timbánica y la extrusión de tubos, que pueden afectar los resultados del paciente y la confianza del cuidador
- Por ejemplo, estudios clínicos publicados en 2023 resaltaron que aproximadamente el 10–15% de los pacientes pediátricos experimentan el alta post-timpanostomía del oído, lo que da lugar a tratamientos de seguimiento y mayores costos de atención médica. Tales resultados pueden limitar la adopción en poblaciones sensibles a los costos
- Las preocupaciones relativas a los procedimientos repetidos debido a la obstrucción de tubos o la extrusión temprana aumentan la carga financiera de los sistemas sanitarios y las familias, especialmente en las regiones con cobertura limitada de seguros
- En los países de ingresos bajos y medianos, el acceso limitado a servicios especializados de atención y cirugía de los ENT restringe la adopción generalizada de dispositivos de tubos auditivos
- Además, la sensibilidad de los costos sigue siendo un reto clave, ya que los dispositivos avanzados de tubos auditivos fabricados con materiales premium pueden ser inasequibles para ciertos proveedores de atención médica y pacientes
- La superación de estos desafíos requerirá la innovación continua en el diseño de dispositivos, la mejora de la educación de los pacientes, mejores protocolos de atención postoperatoria, y el desarrollo de soluciones eficaces en función de los costos de los tubos auditivos para asegurar un crecimiento sostenido del mercado
¿Cómo se aumentan los dispositivos del tubo del oído
El mercado mundial de dispositivos de tubos de oído se segmenta sobre la base de los usuarios materiales y finales.
- Por material
Sobre la base del material, el mercado de dispositivos de tubos de oído global se segmenta en fluoroplásticos, fosforilcolina (PC), silicona, polietileno, titanio, ultrasil, acero inoxidable y micrones. El segmento de silicona dominó la mayor cuota de ingresos del mercado del 38,6% en 2025, impulsada por su excelente biocompatibilidad, flexibilidad y aceptación clínica de larga data en procedimientos de otolaryngología. Los tubos de oreja de silicona son ampliamente preferidos por los cirujanos debido a su textura suave, menor riesgo de irritación del tejido y menor incidencia de complicaciones postoperatorias. Estos tubos ofrecen un equilibrio óptimo entre la durabilidad y la comodidad del paciente, haciéndolos adecuados tanto para pacientes pediátricos como para adultos. Su eficacia en función de los costos en comparación con las alternativas recubiertas o metálicas avanzadas apoya aún más la adopción generalizada, especialmente en procedimientos de alto volumen. Además, los tubos de silicio demuestran un rendimiento fiable en diferentes anatomías de pacientes y configuraciones clínicas. Una fuerte disponibilidad, aprobaciones regulatorias y datos clínicos extensos refuerzan la confianza del médico. Como resultado, el silicio sigue siendo el material de elección en hospitales y clínicas del ENT a nivel mundial, manteniendo su posición de liderazgo en el mercado.
Se espera que el segmento de fosforilcolina (PC) sea testigo de la CAGR más rápida del 8,9% entre 2026 y 2033, impulsada por la creciente demanda de materiales avanzados y resistentes a la infección. Los tubos de oreja codificados por PC están diseñados para imitar las membranas celulares naturales, reduciendo significativamente la adherencia bacteriana y la formación de biofilm. Esto los hace particularmente atractivos en pacientes con otitis media recurrente y mayor riesgo de infecciones postquirúrgicas. Aumentar la conciencia entre los especialistas de las ENT respecto de mejores resultados a largo plazo es acelerar la adopción. Los avances tecnológicos y el aumento de las inversiones de los fabricantes de dispositivos médicos apoyan aún más el crecimiento. Aunque los tubos basados en PC son precios más altos que los materiales convencionales, sus beneficios clínicos justifican la prima. Se espera que el aumento de las preferencias por las soluciones de ENT premium en los mercados desarrollados dé lugar a una rápida expansión de este segmento a nivel mundial.
- Por Usuarios finales
Sobre la base de los usuarios finales, el mercado de Dispositivos de Tubos Globales se segmenta en Hospitales, Centros Quirúrgicos Ambulatorios, Clínicas ENT y Uso del Hogar. El segmento de Hospitales representó la mayor cuota de ingresos del mercado del 46,3% en 2025, principalmente debido al alto volumen de procedimientos de inserción de tubos auditivos realizados en entornos hospitalarios. Los hospitales ofrecen infraestructura quirúrgica avanzada, acceso a especialistas de ENT capacitados y atención postoperatoria integral, por lo que son la opción preferida para casos complejos y pediátricos. La presencia de apoyo a la anestesia e instalaciones de emergencia refuerza aún más el dominio hospitalario. Además, las políticas favorables de reembolso en muchos países apoyan los procedimientos hospitalarios del ENT. Los hospitales también tienden a adoptar dispositivos de tubos de oreja tecnológicamente avanzados y premium, contribuyendo a una mayor generación de ingresos. Aumento de los ingresos hospitalarios por infecciones crónicas del oído y aumento de la población pediátrica más demanda de combustible. Estos factores posicionan colectivamente a los hospitales como el principal segmento de usuarios finales en el mercado mundial.
Se prevé que el segmento de Centros Quirúrgicos Ambulatorios registrará el CAGR más rápido del 9,4% entre 2026 y 2033, impulsado por el cambio global hacia procedimientos ambulatorios y mínimamente invasivos. Los ASC ofrecen un tratamiento eficaz en función de los costos, unas estancias hospitalarias reducidas y una respuesta más rápida a los pacientes, lo que los hace cada vez más atractivos para las inserciones rutinarias del tubo auditivo. Los avances tecnológicos han permitido procedimientos ENT seguros y eficientes en entornos ambulatorios. Los pacientes y los pagadores también favorecen las ASC debido a menores costos de procedimiento y tiempos de recuperación más cortos. El aumento de la creación de ASCs especializadas centradas en los ENT apoya aún más el crecimiento. Además, la creciente infraestructura sanitaria en las economías emergentes está acelerando la adopción de ASC. Se espera que estas ventajas aumenten significativamente la demanda de dispositivos de tubos auditivos en centros quirúrgicos ambulatorios de todo el mundo.
¿Qué región mantiene la mayor parte de los dispositivos del tubo del oído
- América del Norte dominaba el mercado de dispositivos de tubos auditivos con la mayor cuota de ingresos del 38,6% en 2025, respaldada por una alta tasa de diagnóstico de medios de otitis, una fuerte infraestructura sanitaria, marcos de reembolso favorables y la adopción generalizada de procedimientos quirúrgicos avanzados del ENT
- La región se beneficia de la detección temprana de enfermedades, la alta conciencia entre los padres acerca de las infecciones del oído pediátrica y el acceso listo a servicios especializados de otolaryngología en hospitales y centros quirúrgicos ambulatorios
- Este dominio se ve reforzado aún más por el alto gasto sanitario, la disponibilidad de dispositivos de tubos avanzados tecnológicamente y la innovación continua de productos, estableciendo América del Norte como una región clave generadora de ingresos para los procedimientos de tubos de oído pediátricos y adultos
U.S. Ear Tube Devices Market Insight
El mercado de dispositivos del tubo auditivo estadounidense capturó la mayor cuota de ingresos dentro de América del Norte en 2025, impulsada por la alta prevalencia de los medios de otitis recurrentes, especialmente entre los niños, y la fuerte adopción de procedimientos de tipompanostomía. La presencia de instalaciones sanitarias avanzadas, cirujanos cualificados y cobertura de seguro favorable para los procedimientos de inserción del tubo auditivo sigue apoyando el crecimiento del mercado. Además, la creciente conciencia de la prevención de la pérdida auditiva temprana y el aumento de los volúmenes quirúrgicos ambulatorios están impulsando aún más la demanda de dispositivos de tubos auditivos en los Estados Unidos.
Europe Ear Tube Devices Market Insight
Se prevé que el mercado de dispositivos de tubos auditivos de Europa se expanda en un CAGR constante durante el período de previsión, impulsado principalmente por el aumento de la incidencia de infecciones de oído medio, la creciente población pediátrica en determinados países y los sistemas de salud pública bien establecidos. Los países de toda Europa están presenciando una creciente demanda de procedimientos ENT mínimamente invasivos, apoyados por mejores capacidades de diagnóstico y directrices clínicas estandarizadas para la gestión de los medios de otitis. La región también se beneficia de una supervisión reglamentaria firme que garantiza una alta calidad de los productos y una seguridad de los pacientes.
U.K. Ear Tube Devices Market Insight
Se prevé que el mercado de dispositivos de tubos auditivos de los Estados Unidos crezca en un CAGR notable durante el período previsto, apoyado por el aumento de las referencias para los procedimientos del ENT a través del Servicio Nacional de Salud (NHS). El aumento de la conciencia sobre el deterioro auditivo en los niños, junto con las iniciativas gubernamentales centradas en el diagnóstico y el tratamiento tempranos, contribuye a una mayor adopción de procedimientos de inserción de los tubos auditivos. La expansión de los servicios quirúrgicos ambulatorios y los tiempos de espera reducidos están ayudando aún más al crecimiento del mercado en el país.
Alemania Ear Tube Devices Market Insight
Se espera que el mercado de dispositivos de tubos auditivos de Alemania se amplíe en un CAGR considerable durante el período previsto, impulsado por una fuerte infraestructura sanitaria, altos estándares de atención médica y acceso generalizado a especialistas del ENT. El énfasis de Alemania en la intervención temprana para los trastornos auditivos y su red hospitalaria bien desarrollada soportan una demanda constante de dispositivos de tubo auditivo. Además, la adopción creciente de materiales avanzados y biocompatibles en dispositivos ENT se ajusta al enfoque del país en la seguridad de los pacientes y la eficiencia clínica.
Asia-Pacific Ear Tube Devices Market Insight
Se espera que el mercado de dispositivos de tubos auditivos de Asia y el Pacífico crezca en el CAGR más rápido del 7,9% durante el período de previsión, impulsado por una gran población pediátrica, aumento de la incidencia de infecciones del oído y mejora del acceso a los servicios de salud en las economías emergentes. El aumento del gasto sanitario, la ampliación de la infraestructura hospitalaria y la creciente conciencia sobre la salud auditiva están acelerando la adopción de procedimientos de tubos auditivos. Las iniciativas gubernamentales encaminadas a fortalecer los servicios de atención pediátrica apoyan aún más la expansión del mercado regional.
Japan Ear Tube Devices Market Insight
El mercado de dispositivos de tubos auditivos de Japón está cobrando impulso debido a la infraestructura médica avanzada del país, la alta conciencia de la salud auditiva y el creciente énfasis en el diagnóstico temprano de los trastornos del ENT. La población envejecida de Japón también contribuye a exigir dispositivos de tubos auditivos, ya que las condiciones del oído medio prevalecen entre los pacientes mayores. La disponibilidad generalizada de tecnologías quirúrgicas avanzadas y procedimientos mínimamente invasivos apoya el crecimiento sostenido del mercado.
China Ear Tube Devices Market Insight
El mercado de dispositivos de tubos orejas de China representó la mayor cuota de ingresos en Asia Pacífico en 2025, atribuida a su gran población pediátrica, el aumento del gasto sanitario y la expansión de la red hospitalaria. Aumentar la conciencia de los trastornos auditivos de la infancia y mejorar el acceso a atención especializada de la ENT son los volúmenes de procedimientos de conducción. Además, la presencia de fabricantes nacionales que ofrecen dispositivos de tubos de oído rentables, junto con las inversiones gubernamentales en infraestructura sanitaria, favorece significativamente el crecimiento del mercado en China.
¿Cuáles son las mejores empresas en dispositivos de tubo de oído
La industria de Dispositivos de Tubo Ear está dirigida principalmente por empresas bien establecidas, incluyendo:
•Medtronic(Irlanda)
•Olympus Corporation(Japón)
•Smith & Nephew plc(U.K.)
•Grace Medical Inc(U.S.)
•Anthony Products, Inc(U.S.)
• Heinz Kurz GmbH Medizintechnik (Alemania)
• Spiggle " Theis Medizintechnik GmbH (Alemania)
• Preceptis Medical, Inc. (U.S.)
• Summit Medical, LLC (Estados Unidos)
• KARL STORZ SE & Co. KG (Alemania)
• Cocina médica (U.S.)
• B. Braun Melsungen AG (Alemania)
• Teleflex Incorporated (U.S.)
• Atos Medical AB (Suecia)
• Medasil Surgical Ltd. (Reino Unido)
Últimos desarrollos en el mercado mundial de dispositivos del tubo del oído
- En junio de 2021, Preceptis Medical lanzó el Sistema de Tubos de Tympanostomía Hummingbird® (TTS) para procedimientos de tubos pediátricos basados en oficinas, permitiendo la colocación de tubos de oído en niños mayores de seis meses utilizando un dispositivo de paso único fuera del entorno tradicional de la sala de operaciones
- En agosto de 2022, Preceptis Medical recibió una autorización ampliada de la FDA estadounidense para el sistema de tubos de timpanostomía del colibrí (TTS), permitiendo un uso más amplio en los procedimientos de tubos pediátricos basados en oficinas más allá de la indicación original de la edad y mejorando el acceso a opciones de tipompanostomía menos invasivas
- En agosto de 2023, Medtronic lanzó un sistema de tubos de tipompanostomía de próxima generación con mejoras de diseño mejoradas y mínimamente invasivas para reducir el daño de tejido y promover una curación más rápida, adoptado ampliamente por centros de atención pediátrica
- En agosto de 2024, AventaMed, una empresa KARL STORZ, obtuvo la autorización U.S. FDA 510(k) para el dispositivo de colocación Solo+ Ear-Tube, un sistema de entrega de tubos de tipompanostomía todo-en-uno diseñado para simplificar la colocación de tubos de oído basados en oficinas con menor necesidad de anestesia general
- En enero de 2025, los Centros de Servicios Medicaid de Medicare finalizaron un nuevo código G (G0561) para los procedimientos de tipompanostomía pediátrica, ayudando a reembolsar los procedimientos de tubo de oído en oficina realizados con dispositivos de entrega como Preceptis Medical Hummingbird® TTS y mejora del acceso a la atención
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











