


Segmentación del mercado global de gases especiales para electrónica, por tipo (gases inertes, gases de silano y silicio, gases halógenos, amoníaco, gases de carbono, sulfuro de hidrógeno y otros), aplicación (semiconductores y microelectrónica, pantallas planas, células fotovoltaicas y LED), industria de uso final (electrónica, energía, atención médica e industria): tendencias y pronóstico de la industria hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento del mercado electrónico del gas especialidad
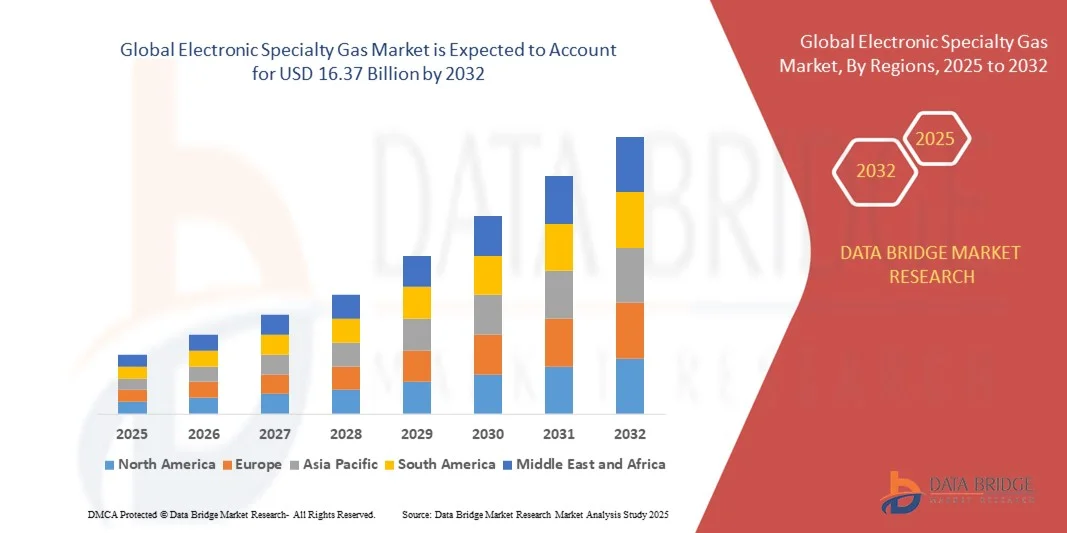
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de gas especial se valoró enUSD 6.80 mil millones en 2024y se espera que alcanceUSD 16.37 billion en 2032, aCAGR of 11.6%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la rápida expansión de las industrias semiconductoras, de paneles planos y fotovoltaicas, que requieren gases de ultra-alta pureza para procesos de grabado, deposición y limpieza, impulsando una demanda constante de gases electrónicos especializados en los principales centros de fabricación
- Además, el aumento de las inversiones en electrónica de próxima generación, proyectos de energía renovable y fabricación avanzada de chips están creando una fuerte demanda de gases de alto rendimiento con estándares de pureza estrictos, lo que aumenta significativamente la trayectoria de crecimiento mundial de la industria
Tamaño del mercado
- Valor mundial del mercado (2024):USD 6,80 millones
- Valor de mercado esperado (2032):USD 16.37 Billion
- CAGR prefabricado (2025-2032): 11.6%
Análisis electrónico del mercado del gas
- Los gases de especialidad electrónica son químicos de alta pureza utilizados en la producción de semiconductores, microelectrónicas, LEDs y células fotovoltaicas, donde permiten pasos críticos de fabricación como deposición, dopaje y grabado de plasma. Estos gases incluyen gases inertes, compuestos fluorados, silana y otros gases reactivos adaptados para aplicaciones electrónicas de precisión
- La creciente demanda de gases de especialidad electrónica está impulsada principalmente por la proliferación de electrónica de consumo, la implantación de redes 5G y la creciente adopción de tecnologías de energía renovable, ya que los fabricantes buscan materiales avanzados que apoyen un mayor rendimiento, eficiencia energética y miniaturización en dispositivos electrónicos
- Asia-Pacífico domina el mercado electrónico de gas con una parte de 55,5%en 2024, debido a la rápida expansión de la fabricación de semiconductores, el aumento de la producción de paneles planos y el fuerte crecimiento de las instalaciones de células fotovoltaicas en las principales economías
- Se espera que América del Norte sea la región de más rápido crecimiento del mercado electrónico de gas especial durante el período previsto debido al aumento de las inversiones en fabricación de semiconductores, la adopción fuerte de tecnologías de energía renovable y la creciente demanda de microelectrónica de alto rendimiento
- El segmento de gas inerte dominó el mercado con una cuota de mercado del 40,5% en 2024, debido a su papel esencial en proporcionar entornos estables y no reactivos en la fabricación de semiconductores y otros procesos electrónicos de precisión. Los gases inertes como el argón y el nitrógeno se utilizan ampliamente para prevenir la oxidación, mejorar la confiabilidad del proceso y asegurar altos rendimientos en aplicaciones sensibles. Su disponibilidad, versatilidad en múltiples procesos de alta tecnología, y compatibilidad con equipos de fabricación electrónica avanzada refuerzan su posición dominante en el mercado
Report Scope and Electronic Specialty Gas Market Segmentation
|
Atributos |
Electronic Specialty Gas Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado electrónico del gas especial
Aumento de la demanda de células fotovoltaicas (PV)
- El mercado de gas de especialidad electrónica está experimentando un crecimiento sólido debido a la creciente demanda de células fotovoltaicas impulsadas por la adopción de energía renovable y el impulso global hacia la descarbonización. Los gases de especialidad juegan un papel crítico en los procesos de fabricación de VP, como la deposición delgada, la limpieza de superficies y el dopaje, haciéndolos indispensables en la producción de células solares
- Por ejemplo, Linde plc ha estado suministrando gases de alta pureza para la fabricación fotovoltaica, colaborando con productores de paneles solares para entregar gases como silana y trifluoruro de nitrógeno. Estas colaboraciones destacan cómo los proveedores de gas se alinean con la creciente demanda del sector solar para mejorar la eficiencia y la producción a escala
- El crecimiento de las instalaciones solares PV en todo el mundo está alimentando la demanda de gases como silana, hidrógeno y trifluoruro de nitrógeno que son esenciales en la tecnología solar delgado y la limpieza de la cera de silicio. Esta tendencia es particularmente fuerte en los países que invierten fuertemente en infraestructuras de energía renovable como China, la India y Alemania, donde la adopción solar se está expandiendo rápidamente
- Los avances en la tecnología PV, incluido el desarrollo de células de alta eficiencia como PERC (Emitter Pasivado y Contacto Rear) y células solares tándem, están aumentando el consumo de gases de especialidad. Estas innovaciones requieren entornos de fabricación de precisión, que los gases de especialidad ayudan a asegurar la pureza y la consistencia del proceso
- La creciente necesidad de almacenamiento y generación de energía limpia está amplificando la importancia de los gases especializados en todo el ecosistema de energía renovable. Su aplicación para garantizar la durabilidad, eficiencia y rendimiento de los paneles está apoyando una mayor dependencia de las tecnologías solares en escalas residenciales, industriales y de utilidades
- El enfoque creciente en la adopción de células PV representa una oportunidad para acelerar la penetración de energía renovable y también un motor clave del mercado para los fabricantes de gas especial. El papel de estos gases en la durabilidad, escalabilidad y mejora del rendimiento los hace contribuyentes críticos a la cadena de valor de energía renovable
Dinámica del mercado electrónico de gas
Conductor
Crecimiento en la industria semiconductora
- La expansión de la industria semiconductora es un motor primario para el mercado electrónico de gas, ya que estos gases son cruciales en procesos como el grabado, la litografía, la oxidación y la deposición para la fabricación de chips. Con la creciente demanda de procesadores, chips de memoria y sensores, los gases de especialidad son cada vez más importantes para la fabricación de semiconductores
- Por ejemplo, Air Products and Chemicals Inc. proporciona una amplia gama de gases especializados de alta pureza, incluyendo trifluoruro de nitrógeno y silana a los principales productores de semiconductores como Intel y TSMC. Sus soluciones avanzadas de suministro de gas demuestran cómo el crecimiento de semiconductores impulsa directamente la demanda de gases especializados a nivel mundial
- La rápida proliferación de tecnologías como inteligencia artificial, 5G e Internet de las cosas (IoT) está aumentando significativamente el consumo de semiconductores. Esto, a su vez, crea un aumento de la demanda de gases especiales de alta calidad necesarios para la miniaturización y el rendimiento avanzado de los chips utilizados en estas tecnologías
- La producción de semiconductores requiere una ultra-alta pureza y una entrega constante de gas para garantizar la fabricación sin defectos. Los gases de especialidad proporcionan esta fiabilidad crítica, lo que permite a los fabricantes cumplir con requisitos de rendimiento estrictos al reducir las tasas de chatarra y mejorar la calidad de los productos
- La innovación continua en el diseño semiconductor, incluyendo nodos más pequeños y embalaje avanzado, está intensificando aún más el uso de gases especializados. El papel indispensable de estos gases los convierte en un motor fundamental para el crecimiento del mercado, asegurando su necesidad sostenida a medida que la industria semiconductora continúa escalando a nivel mundial
Restraint/Challenge
High Cost of Specialty Gases
- Uno de los principales retos en el mercado electrónico de gas especial es el alto costo asociado a su producción y purificación, que a menudo requiere infraestructura avanzada y control de calidad estricto. Estos altos gastos aumentan la estructura general de costos de fabricación semiconductora y fotovoltaica
- Por ejemplo, las empresas que operan en las regiones en desarrollo a menudo enfrentan importantes presiones de costos en los gases de abastecimiento, como el trifluoruro de nitrógeno y el silano, ya que suelen producirse por los principales proveedores multinacionales como Linde y Air Liquide. Esto puede dar lugar a la dependencia de las importaciones costosas, lo que influye en la rentabilidad de los usuarios de aguas abajo
- La complejidad de producir gases ultraaltas hace que el escalado sea más difícil, y pequeñas impurezas pueden comprometer el rendimiento en semiconductor o fabricación de células PV. Este desafío técnico genera mayores costos de inversión tanto para los fabricantes como para los usuarios finales que dependen de procesos consistentes y sin defectos
- Las empresas más pequeñas y los fabricantes emergentes de mercados a menudo encuentran difícil pagar gases de especialidad en los volúmenes requeridos, poniéndolos en desventaja en comparación con los jugadores más grandes y bien capitalizados. Esto crea una disparidad en la adopción y limita la penetración de las tecnologías de fabricación avanzada en algunas regiones
- Para superar este desafío, los fabricantes se centran en la localización de la producción de gas, la inversión en tecnología avanzada de purificación y el establecimiento de alianzas estratégicas para reducir costos. Para asegurar un crecimiento sostenido del mercado de gas especial será fundamental abordar estas barreras, al tiempo que apoyará una expansión más amplia de los sectores de la electrónica y la energía renovable
Electrónica especialidad Gas Market Scope
El mercado se segmenta sobre la base de la industria de tipo, aplicación y uso final.
- Por tipo
Sobre la base del tipo, el mercado electrónico de gas especial se segmenta en gases de inerte, silana y gases de silicio, gases halógenos, amoníaco, gases de carbono, sulfuro de hidrógeno y otros. El segmento de gases de inerte dominaba el mercado en 2024, contando con la mayor cuota de ingresos del 40,5%, impulsada por su papel esencial en la provisión de entornos estables y no reactivos en la fabricación de semiconductores y otros procesos electrónicos de precisión. Los gases inertes como el argón y el nitrógeno se utilizan ampliamente para prevenir la oxidación, mejorar la confiabilidad del proceso y asegurar altos rendimientos en aplicaciones sensibles. Su disponibilidad, versatilidad a través de múltiples procesos de alta tecnología, y compatibilidad con equipos avanzados de fabricación electrónica refuerzan su posición dominante en el mercado.
Se prevé que el segmento de gases de silano y de silicio sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, alimentada por la creciente demanda en las industrias semiconductoras y fotovoltaicas. Estos gases son precursores críticos en la producción de wafers de silicio, películas finas y células solares, y su uso se está expandiendo con el escalado de microelectrónica avanzada y tecnologías de energía renovable. El aumento de las inversiones en electrónica de próxima generación, junto con el creciente impulso para dispositivos semiconductores eficientes y de alto rendimiento energético, están impulsando una fuerte demanda de gases de silano y de silicio a nivel mundial.
- By Application
Sobre la base de la aplicación, el mercado electrónico de gas especial se segmenta en semiconductores y microelectrónicas, pantallas planas, células fotovoltaicas y LEDs. El segmento semiconductores y microelectrónicos mantuvo la mayor cuota de ingresos en 2024, apoyada por el crecimiento exponencial de la fabricación de chips y la necesidad de gases de ultra-alta pureza en procesos avanzados. Estos gases se utilizan ampliamente para el grabado, el dopaje, la deposición y la limpieza en la fabricación de wafer, garantizando precisión y minimizando defectos. El dominio del segmento se refuerza aún más por la demanda consistente de electrónica de consumo, electrónica automotriz y aplicaciones de centros de datos.
Se prevé que el segmento de células fotovoltaicas será testigo del crecimiento más rápido durante el período 2025–2032, impulsado por la expansión mundial de la infraestructura de energía solar y el aumento de la adopción de soluciones de energía renovable. Los gases de especialidad son críticos para producir células solares de alta eficiencia y fotovoltaicas delgadas, lo que permite mejorar las tasas de conversión de energía. Los incentivos gubernamentales para la energía limpia, la disminución de los costos de los módulos solares y el aumento de las inversiones en soluciones energéticas sostenibles están acelerando la captación de gases especializados en esta aplicación.
- Por End-Use Industry
Sobre la base de la industria del uso final, el mercado electrónico de gas especial se segmenta en electrónica, energía, salud e industrial. El segmento electrónico dominó la mayor cuota de ingresos del mercado en 2024, debido a la creciente demanda de electrónica de consumo de alto rendimiento, semiconductores avanzados y dispositivos microelectrónicos. Los gases de especialidad son cruciales para garantizar la precisión de fabricación, la fiabilidad de los productos y la adhesión a normas estrictas de pureza, lo que hace que la electrónica sea el principal motor del crecimiento del mercado. El dominio del segmento se apoya en el aumento de la digitalización, la expansión de los dispositivos IoT y la creciente complejidad de las arquitecturas semiconductoras.
Se espera que el segmento energético registre la tasa de crecimiento más rápida de 2025 a 2032, impulsada por el aumento de la adopción de tecnologías de energía renovable y sistemas de almacenamiento de energía. Los gases de especialidad se utilizan ampliamente en células fotovoltaicas, células de combustible y aplicaciones basadas en hidrógeno, apoyando una generación de energía eficiente y sostenible. El creciente énfasis mundial en la reducción de las huellas de carbono, junto con el apoyo del Gobierno para proyectos de energía verde, está impulsando una demanda robusta de gases electrónicos especializados en el sector energético.
Electronic Specialty Gas Market Regional Analysis
- Asia-Pacífico dominaba el mercado electrónico de gas de especialidad con la mayor cuota de ingresos del 55,5% en 2024, impulsada por la rápida expansión de la fabricación de semiconductores, el aumento de la producción de paneles planos y el fuerte crecimiento de las instalaciones de células fotovoltaicas en las principales economías
- El entorno de fabricación rentable de la región, el aumento del apoyo gubernamental a la producción electrónica y la creciente demanda de gases de alta pureza en la fabricación de chips están acelerando la expansión del mercado
- La industrialización rápida, una cadena de suministro robusta para productos químicos especializados y la inversión continua en componentes electrónicos de próxima generación están impulsando aún más el consumo de gases electrónicos especializados en Asia y el Pacífico
China Electronic Specialty Gas Market Insight
China ocupó la mayor parte del mercado de gas de especialidades electrónicas de Asia y el Pacífico en 2024, con el apoyo de su dominio en la fabricación de semiconductores, fabricación de electrónica a gran escala y una fuerte capacidad de producción de células fotovoltaicas. Las iniciativas gubernamentales que promueven la electrónica avanzada y la energía renovable, junto con una base de producción química bien establecida, son factores clave del crecimiento. La expansión de las exportaciones de fichas y paneles de visualización y la creciente demanda interna de teléfonos inteligentes y electrónicos de consumo siguen fortaleciendo el liderazgo del país en la región.
India Electronic Specialty Gas Market Insight
La India es testigo del crecimiento más rápido de la región de Asia y el Pacífico, alimentado por el aumento de las inversiones en la fabricación de semiconductores, el aumento de la adopción de energía solar e iniciativas respaldadas por el Gobierno, como “Make in India” y el esquema de producción de incentivos vinculados (PLI). La rápida expansión del montaje electrónico, un creciente ecosistema de arranque en el diseño de chips, y el desarrollo de infraestructura química especializada están creando una fuerte demanda de gases de alta pureza utilizados en procesos de fabricación.
Europa Electronic Specialty Gas Market Insight
El mercado electrónico de gas de la especialidad europea se está expandiendo constantemente, impulsado por el aumento de las inversiones en semiconductores R sensibles estándares de calidad para gases de especialidad, y la creciente demanda de componentes electrónicos avanzados en aplicaciones automotrices, sanitarias y industriales. La región hace hincapié en la sostenibilidad y la producción de alta pureza, especialmente para proyectos de microelectrónica y energía renovable, lo que aumenta el uso de gases especializados en células fotovoltaicas y LEDs.
Alemania Electronic Specialty Gas Market Insight
El mercado electrónico de gas de Alemania se beneficia de su liderazgo en ingeniería de precisión, investigación avanzada de semiconductores y fuerte presencia de gigantes de fabricación química. La inversión continua en microelectrónica R Due, electrónica automotriz de alta gama y tecnologías eficientes energéticamente apoya la creciente demanda de gases especiales. El enfoque del país en las normas de innovación y producción de alta pureza aumenta aún más su posición de mercado.
U.K. Electronic Specialty Gas Market Insight
El mercado de los Estados Unidos cuenta con el apoyo de un sólido sector de diseño electrónico, fuertes colaboraciones de investigación entre universidades y empresas semiconductoras, y un creciente enfoque en tecnologías de energía renovable. El aumento de la inversión en fabs piloto semiconductores y el desarrollo avanzado de materiales, junto con políticas gubernamentales de apoyo para la fabricación local de chips, está impulsando la demanda de gases especiales de alta pureza.
North America Electronic Specialty Gas Market Insight
Se prevé que América del Norte crecerá en la CAGR más rápida de 2025 a 2032, impulsada por el aumento de las inversiones en fabricación semiconductora, la fuerte adopción de tecnologías de energía renovable y la creciente demanda de microelectrónica de alto rendimiento. La región se beneficia de una infraestructura bien establecida para el desarrollo de proyectos, la financiación gubernamental para la producción nacional de chips y el aumento del reabastecimiento de la fabricación de semiconductores.
U.S. Electronic Specialty Gas Market Insight
Los EE.UU. representaron la mayor parte del mercado de América del Norte en 2024, debido a su extensa industria semiconductora, liderazgo en ciencias materiales avanzadas y fuerte demanda de electrónica de consumo y aplicaciones de centros de datos. Los incentivos federales para fortalecer la fabricación de chips nacionales y la presencia de los principales productores de gas especial refuerzan aún más la posición dominante de Estados Unidos en la región.
Electronic Specialty Gas Market Share
La industria electrónica de gas especial está dirigida principalmente por empresas bien establecidas, incluyendo:
- Linde plc (Irlanda)
- Air Products and Chemicals, Inc. (U.S.)
- Air Liquide (Francia)
- Messer Group (Alemania)
- Sumitomo Seika Chemicals Company, Limited (Japón)
- The Chemours Company (Estados Unidos)
- Fluorocarbonos electrónicos, LLC (U.S.)
- Matheson Tri-Gas, Inc. (U.S.)
- SHOWA DENKO K.K. (Japón)
- Taiyo Nippon Sanso Corporation (Japón)
- Praxair Technology, Inc. (U.S.)
- Versum Materials, Inc.
- Iwatani Corporation (Japón)
- Hyosung Corporation (Corea del Sur)
- Kanto Denka Kogyo Co., Ltd.
- Foosung Co., Ltd. (Corea del Sur)
- Central Glass Co. (Japón)
- Guangdong Huate Gas Co., Ltd. (China)
- Suzhou Jinhong Gas Co., Ltd. (China)
Últimas novedades en el mercado mundial de gas electrónico
- En 2025, Merck inició negociaciones para una inversión de 300 a 500 millones de dólares para establecer una fábrica de productos químicos de última generación en la India, mientras que Linde anunció planes para suministrar gases de ultra alta pureza a nuevas fabs semiconductores en todo el país. Esta doble inversión se ha establecido para transformar la India en un importante centro de gases electrónicos de especialidad fortaleciendo las capacidades de producción local, reduciendo la dependencia de las importaciones y apoyando los sectores de semiconductores y energías renovables de rápido crecimiento del país. Se espera que el movimiento acelere el ascenso de la India como el mercado de mayor crecimiento para los gases de especialidad electrónica en Asia-Pacífico
- En 2024, SK Specialty reveló la venta de un 85% en su unidad de fabricación de gas a la empresa privada Hahn & Company por $1.86 mil millones, con SK Group conservando un 15% de participación. Esta transacción estratégica tiene por objeto inyectar capital sustancial en SK Specialty, permitiendo a la empresa escalar la producción, adoptar tecnologías avanzadas de purificación, y ampliar su presencia en segmentos de alta demanda, como la fabricación de semiconductores y la producción de células solares. Se espera que la asociación con Hahn & Company aumente la eficiencia operacional y la posición de la especialidad SK para satisfacer la demanda mundial creciente de gases electrónicos especiales
- En diciembre de 2024, Air Liquide anunció una expansión significativa de su instalación de producción de gas electrónico de ultra alta pureza en Taiwán, dirigida a la próxima generación de procesos de fabricación semiconductores. Esta expansión reforzará la capacidad de la empresa de suministrar gases críticos necesarios para la fabricación avanzada de chips, apoyando la industria semiconductora dominante de Taiwán y garantizando la resiliencia de la cadena de suministro. La inversión refuerza el liderazgo de Asia-Pacífico en el consumo electrónico de gas especial y fortalece el papel de Air Liquide como proveedor clave de gigantes semiconductores globales
- En octubre de 2024, Matheson Tri-Gas presentó planes para construir una nueva planta de gas especial en Arizona, EE.UU., para abastecer al centro de fabricación de semiconductores de rápido crecimiento en la región. La instalación se centrará en producir gases de alta pureza para la producción avanzada de chips, ayudando a América del Norte a reducir su dependencia de proveedores extranjeros. Este proyecto se adhiere a la Ley U.S. CHIPS, cuyo objetivo es impulsar la producción nacional de semiconductores, y se espera que aumente significativamente la disponibilidad local de gases de especialidad críticos
- In August 2024, Showa Denko completed a major upgrade of its electronic specialty gas manufacturing site in Japan, incorporating advanced purification and production technologies. Esta actualización está diseñada para satisfacer los estrictos requisitos de calidad de semiconductores de próxima generación y pantallas planas de alta resolución. Al mejorar la eficiencia de la producción y los estándares de pureza, Showa Denko fortalece su posición como proveedor líder para aplicaciones de electrónica de vanguardia, apoyando la estrategia de Japón para seguir siendo competitiva en la cadena mundial de suministro de semiconductores
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











