



Segmentación del mercado global de dispositivos de protección embólica por producto (dispositivos de filtro distal, dispositivos de oclusión distal y dispositivos de oclusión proximal), material (nitinol y poliuretano), uso (dispositivos desechables y reutilizables), aplicación (enfermedades cardiovasculares, enfermedades neurovasculares y enfermedades vasculares periféricas), indicación (enfermedades coronarias percutáneas, de la arteria carótida, de injertos de vena safena, reemplazo de válvula aórtica transcatéter y otras), usuarios finales (hospitales, centros quirúrgicos ambulatorios y otros): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es el tamaño y tasa de crecimiento de los dispositivos de protección embólicos
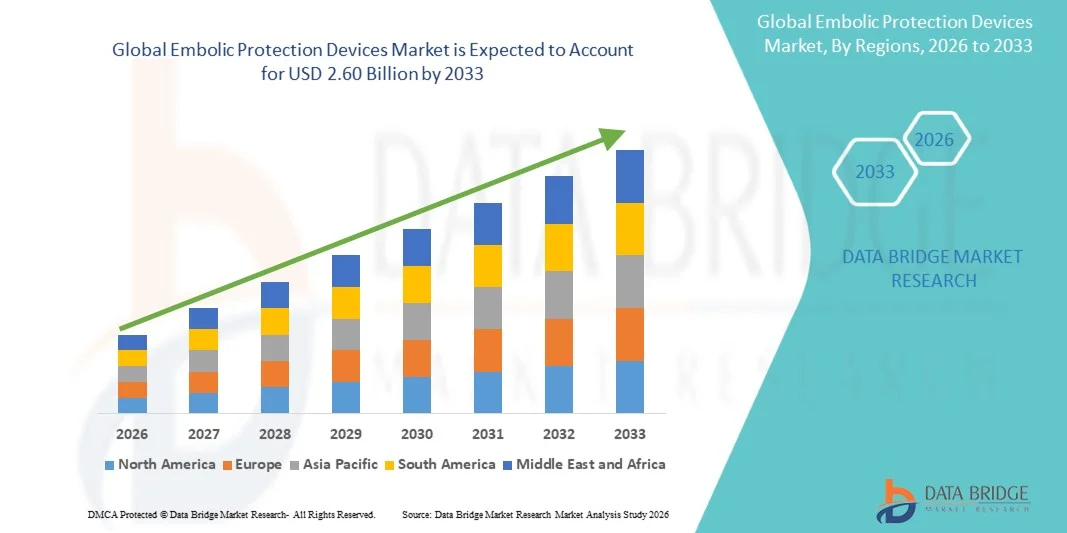
- De acuerdo con Data Bridge Market Research Analysis, el tamaño del mercado de los dispositivos de protección embolica global fue valoradoUSD 1.34 mil millones en 2025y se espera que alcanceUSD 2.60 billion by 2033, aCAGR of 8.65%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de enfermedades cardiovasculares, comoenfermedad coronariay enfermedad arterial periférica, junto con el número creciente de procedimientos mínimamente invasivos, incluyendoangioplastiayintervenciones transcatéter, lo que lleva a una mayor adopción de soluciones de protección en la práctica clínica
- Además, la creciente conciencia de los médicos sobre complicaciones relacionadas con el procedimiento, como la embolización distal, junto con la creciente demanda de dispositivos de intervención avanzados, fiables y seguros para los pacientes, está estableciendo dispositivos de protección embolia como componente crítico en los procedimientos cardiovasculares modernos. Estos factores convergentes están acelerando la adopción de tecnologías de protección embolicada, lo que aumenta significativamente la trayectoria de crecimiento del mercado
Tamaño del mercado
Valor mundial del mercado (2025):USD 1.34 billion
Valor de mercado esperado (2033):USD 2.60 billion
CAGR prefabricado (2026–2033):8.65%
¿Cuáles son los principales Takeaways of Embolic Protection Devices Market
- Los dispositivos de protección embólicos, diseñados para capturar y eliminar escombros generados durante los procedimientos cardiovasculares y vasculares intervencionarios, son componentes cada vez más vitales en tratamientos modernos mínimamente invasivos en entornos quirúrgicos hospitalarios y ambulatorios debido a su capacidad para reducir el riesgo de complicaciones relacionadas con el procedimiento y mejorar los resultados del paciente
- La creciente demanda de dispositivos de protección embolicada se alimenta principalmente por la creciente carga global de las condiciones cardiovasculares, como la enfermedad coronaria y el accidente cerebrovascular, el aumento de la adopción de procedimientos mínimamente invasivos y el creciente énfasis en la seguridad del paciente y la eficacia procesal entre los proveedores de atención médica
- América del Norte dominaba el mercado de dispositivos de protección embolicada con la mayor cuota de ingresos del 41,2% en 2025, caracterizada por una infraestructura sanitaria avanzada, una alta adopción de procedimientos de cardiología intervencionista, y una fuerte presencia de jugadores clave del mercado, con Estados Unidos presenciando un crecimiento sustancial impulsado por políticas de reembolso favorables y avances tecnológicos continuos en dispositivos vasculares
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de dispositivos de protección embolico durante el período previsto debido al aumento de los gastos de atención de la salud, el aumento de la sensibilización sobre las enfermedades cardiovasculares y la mejora del acceso a tecnologías médicas avanzadas en las economías emergentes como China y la India
- El segmento de dispositivos de filtración distal dominó el mercado de dispositivos de protección embolica con una cuota de mercado del 45,6% en 2025, impulsado por su uso generalizado en el stent de arterias carótidas y su eficacia en la captura de escombros embolicos mientras mantiene el flujo sanguíneo continuo durante los procedimientos
Report Scope and Embolic Protection Devices Market Segmentation
|
Atributos |
Embolic Protection Devices Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de dispositivos de protección embolica
“Rising Integration with Advanced Interventional and Imaging Technologies”
- Una tendencia significativa y aceleradora en el mercado mundial de dispositivos de protección embolicada es la creciente integración con técnicas avanzadas de cardiología intervencionista y tecnologías de imágenes como ultrasonido intravascular y sistemas de orientación en tiempo real, lo que mejora significativamente la precisión procesal y la seguridad de los pacientes
- Por ejemplo, los sistemas de protección embolicada utilizados durante los procedimientos de sustitución de válvulas aórticas transcatéter se están integrando cada vez más con guías de imagen para garantizar una óptima colocación y captura efectiva de desechos, mejorando los resultados clínicos en pacientes de alto riesgo
- Los avances tecnológicos en los dispositivos de protección embolicada permiten mejorar la eficiencia de captura, reducir los perfiles de cruce y mejorar la entrega en anatomías complejas. Por ejemplo, los nuevos dispositivos de filtro distal están diseñados para mantener el flujo continuo de sangre mientras que efectivamente atrapan escombros embolicos, reduciendo el riesgo de complicaciones como el accidente cerebrovascular durante los procedimientos
- La integración perfecta de los dispositivos de protección embolicada con intervenciones cardiovasculares mínimamente invasivas facilita mejores tasas de éxito procesal y tiempos de recuperación reducidos. Mediante una mayor compatibilidad con sistemas basados en catéter, los médicos pueden realizar intervenciones complejas con mayor confianza y seguridad, creando un ecosistema de tratamiento más eficiente
- Esta tendencia hacia soluciones de intervención más precisas, eficientes y centradas en el paciente es fundamentalmente la remodelación de prácticas clínicas en el cuidado cardiovascular. En consecuencia, empresas como Boston Scientific están desarrollando dispositivos de protección embolia de próxima generación con mayor flexibilidad, mecanismos de captura mejorados y compatibilidad con plataformas de intervención avanzadas
- La demanda de dispositivos de protección embolico que ofrecen una alta eficiencia procesal y una integración perfecta con las modernas tecnologías de intervención está creciendo rápidamente en hospitales y centros cardíacos especializados, ya que los proveedores de atención médica priorizan cada vez más los mejores resultados de los pacientes y reducen las tasas de complicaciones
- El desarrollo de dispositivos de protección embolizada miniaturizados y de bajo perfil adecuados para buques más pequeños y anatomías complejas está permitiendo la expansión en procedimientos previamente desafiantes, creando nuevas aplicaciones clínicas y oportunidades de mercado
Embolic Protection Devices Market Dynamics
Conductor
“La demanda de crecimiento debido a la creciente carga de enfermedades cardiovasculares y procedimientos mínimamente invasivos”
- La creciente prevalencia de enfermedades cardiovasculares y la creciente adopción de procedimientos de intervención mínimamente invasivos son factores importantes para aumentar la demanda de dispositivos de protección embolicos
- Por ejemplo, en marzo de 2025, Medtronic destacó los avances en soluciones de protección embolicadas diseñadas para intervenciones cardiovasculares complejas, centrándose en mejorar la seguridad procesal y reducir las complicaciones embolicadas, que se espera impulsar el crecimiento del mercado durante el período previsto
- A medida que los proveedores de atención médica se centran más en la reducción de las complicaciones relacionadas con el procedimiento, los dispositivos de protección embolico ofrecen características avanzadas como la captura eficiente de desechos y el mantenimiento continuo del flujo sanguíneo, proporcionando una ventaja crítica sobre los procedimientos sin sistemas de protección
- Además, la creciente adopción de técnicas mínimamente invasivas y el creciente número de intervenciones basadas en catéter están haciendo de los dispositivos de protección embolico un componente integral de los tratamientos cardiovasculares modernos, garantizando procedimientos más seguros y eficaces
- El aumento de la conciencia sobre complicaciones como la embolización distal, junto con la necesidad de mejorar los resultados de los pacientes y reducir las estancias hospitalarias, son factores clave que propician la adopción de dispositivos de protección embolia en los mercados de salud tanto desarrollados como emergentes. La tendencia hacia soluciones de intervención tecnológicamente avanzadas y la creciente disponibilidad de profesionales cualificados contribuyen aún más al crecimiento del mercado
- La expansión de las intervenciones de cardiopatía estructural, incluyendo los procedimientos de válvula mitral y tricúspide transcatéter, está impulsando una demanda adicional de dispositivos de protección embolico para prevenir eventos de estampado procesal
- Aumentar las colaboraciones entre fabricantes de dispositivos y hospitales para proporcionar capacitación y apoyo procesal están mejorando la confianza clínica, acelerando la adopción y apoyando el crecimiento general del mercado
Restraint/Challenge
“High Cost and Procedural Complexity Limiting Adoption”
- Las preocupaciones relativas al alto costo de los dispositivos de protección embolicada y la complejidad asociada con su uso plantean un desafío significativo para una mayor penetración del mercado. Dado que estos dispositivos requieren formación y experiencia especializadas, su adopción puede ser limitada en ciertos entornos de salud
- Por ejemplo, el requisito de nuevas medidas de procedimiento y costos de dispositivo durante las intervenciones ha hecho que algunos proveedores de atención médica tengan dudas sobre la adopción de dispositivos de protección embolicada, en particular en mercados sensibles a los costos
- Hacer frente a estos desafíos mediante el desarrollo de productos rentables, diseños de dispositivos simplificados y programas de capacitación mejorados es crucial para una adopción más amplia. Empresas como Abbott Laboratories enfatizan la facilidad de uso y mejora de la eficiencia de los dispositivos en sus innovaciones de productos para fomentar la adopción entre los médicos
- Además, las limitaciones de reembolso y la variabilidad en diferentes regiones pueden constituir un obstáculo para la adopción, en particular en las economías en desarrollo donde los presupuestos sanitarios se ven limitados. Si bien los sistemas avanzados de protección embolicada ofrecen beneficios clínicos significativos, su mayor costo en comparación con las herramientas de intervención estándar puede limitar la accesibilidad
- Si bien las inversiones sanitarias están aumentando gradualmente, la carga de costos percibida y la complejidad procesal todavía pueden obstaculizar la adopción generalizada, especialmente en instalaciones con recursos limitados o volúmenes de procedimiento más bajos
- La superación de estos desafíos mediante mejores marcos de reembolso, la capacitación de los médicos y el desarrollo de soluciones de protección de la embolia más asequibles y fáciles de utilizar será vital para un crecimiento sostenido del mercado
- Sensibilización y adopción limitadas entre hospitales y clínicas más pequeños, especialmente en las regiones emergentes, restringe la penetración del mercado y pone de relieve la necesidad de iniciativas educativas más amplias
- Las aprobaciones regulatorias estrictas y la necesidad de validación clínica pueden retrasar los lanzamientos de productos y aumentar los costos de desarrollo, planteando desafíos adicionales a la expansión del mercado
¿Cómo se aumenta el mercado de dispositivos de protección embólicos
El mercado se segmenta sobre la base de producto, material, uso, aplicación, indicación y usuario final.
- Por producto
Sobre la base del producto, el mercado de dispositivos de protección embolico se segmenta en dispositivos de filtro distal, dispositivos de oclusión distal y dispositivos de oclusión proximal. Distal Filter Devices dominaron el mercado con la mayor cuota de ingresos del 45,6% en 2025, impulsada por su amplia adopción en stents de arteria carótida e intervenciones coronarias percutáneas. Estos dispositivos permiten flujo sanguíneo continuo mientras capturan escombros embolicos, reduciendo el riesgo de accidente cerebrovascular y otras complicaciones relacionadas con el procedimiento. Los cardiólogos suelen preferir dispositivos de filtro distal para su facilidad de implementación, eficacia clínica establecida y compatibilidad con múltiples intervenciones basadas en catéter. La demanda está respaldada por extensos estudios clínicos que demuestran su eficacia en la prevención de la embolización distal. Hospitales y centros cardíacos especializados invierten fuertemente en dispositivos de filtro distal para pacientes de alto riesgo, e innovaciones como filtros de bajo perfil y diseños de malla mejorados están mejorando la eficiencia de captura y la seguridad procesal.
Se prevé que los Dispositivos de Oclusión Proximal presenciarán la tasa de crecimiento más rápida del 9,8% de 2026 a 2033, alimentada por su creciente uso en intervenciones complejas como el reemplazo de válvulas aórticas transcatéter (TAVR) y procedimientos de injerto de venas safenas. Los dispositivos de oclusión proximal detienen temporalmente el flujo sanguíneo hacia arriba para prevenir eventos embolicos durante procedimientos de alto riesgo, proporcionando mayor seguridad en pacientes con anatomías complejas. Su creciente adopción es impulsada por el aumento de la conciencia entre los cardiólogos intervencionistas respecto a los riesgos de embolización distal en poblaciones de alto riesgo. Los avances en la flexibilidad, entregabilidad y facilidad de uso de dispositivos son alentadores hospitales y centros quirúrgicos para integrar estos sistemas en protocolos de procedimiento estándar.
- Por material
Sobre la base del material, el mercado de dispositivos de protección embolico se segmenta en nitinol y poliuretano. Nitinol dominaba el mercado con la mayor cuota en 2025 debido a sus excelentes propiedades de memoria de forma, flexibilidad y biocompatibilidad. Los dispositivos Nitinol permiten una navegación más fácil a través de vasos tortuosos y aseguran un despliegue preciso, que es crítico en intervenciones neurovasculares y coronarias. Los cardiólogos prefieren dispositivos basados en nitinol porque se ajustan a anatomías complejas de buques sin causar trauma o obstrucción, mejorando así los resultados procesales. Además, la durabilidad y resistencia del nitinol a la fatiga lo hacen adecuado tanto para aplicaciones de protección embolicada distal como proximal. Las innovaciones materiales continuas están mejorando el rendimiento de los dispositivos, aumentando la confianza clínica y ampliando su adopción en centros cardíacos de alto volumen.
Se espera que el poliuretano sea testigo del crecimiento más rápido durante el período de previsión, impulsado por su eficacia en función de los costos y su creciente utilización en dispositivos de protección embolia desechables. Los filtros y dispositivos de oclusión basados en poliuretano son ligeros, flexibles y compatibles con diversos sistemas de entrega, lo que los hace atractivos tanto para hospitales como para centros quirúrgicos ambulatorios. Además, los dispositivos de poliuretano apoyan la fabricación escalable para los mercados emergentes donde la asequibilidad es un factor clave, fomentando una adopción más amplia. La versatilidad del material también permite la integración con diseños innovadores que mejoran la eficiencia de captura de escombros y la seguridad procesal.
- Por Usage
Sobre la base del uso, el mercado se segmenta en dispositivos desechables y dispositivos reutilizables. Dispositivos desechables dominaron el mercado con la mayor cuota de ingresos del 52,3% en 2025, debido a la creciente preferencia por dispositivos de uso único que minimizan el riesgo de infección y eliminan la necesidad de esterilización entre los procedimientos. Los hospitales dependen cada vez más de dispositivos de protección embolia desechables para intervenciones de alto riesgo para garantizar la seguridad del paciente, la eficiencia procesal y el cumplimiento regulatorio. Los clínicos valoran estos dispositivos por su rendimiento consistente, facilidad de manejo y reducción de los requisitos de mantenimiento. El creciente número de intervenciones coronarias y carótidas percutáneas contribuye también a la creciente demanda de soluciones desechables tanto en los mercados desarrollados como en los emergentes.
Se espera que los dispositivos reutilizables sean testigos del crecimiento más rápido durante el período previsto, impulsado por los hospitales con el fin de optimizar los costos de procedimiento en los centros de alto volumen. Los dispositivos reutilizables de protección embolicada pueden ser esterilizados y utilizados en múltiples procedimientos, ofreciendo ventajas de coste sobre alternativas desechables. Las mejoras tecnológicas en la durabilidad de los dispositivos, la facilidad de limpieza y el cumplimiento de la seguridad están apoyando aún más la adopción de sistemas reutilizables. Además, los dispositivos reutilizables son especialmente atractivos en mercados emergentes donde los proveedores de atención médica equilibran la eficiencia de costes con la seguridad del paciente y los resultados clínicos.
- By Application
Sobre la base de la aplicación, el mercado de dispositivos de protección embolia se segmenta en enfermedades cardiovasculares, enfermedades neurovasculares y enfermedades vasculares periféricas. Las enfermedades cardiovasculares dominaron el mercado con la mayor proporción del 48,5% en 2025, impulsada por la alta prevalencia de la enfermedad coronaria y el creciente número de intervenciones coronarias percutáneas. Estos dispositivos son críticos para prevenir la embolización distal durante los procedimientos de stent y angioplastia, reduciendo complicaciones relacionadas con procedimientos tales como infarto de miocardio o accidente cerebrovascular. Los cardiólogos confían en dispositivos de protección embolia para pacientes de alto riesgo, especialmente en anatomías de lesiones complejas y en intervenciones de injerto de vena saphenous. Los avances tecnológicos continuos, como perfiles de cruce más pequeños y una mejor eficiencia de captura, están mejorando aún más la adopción en aplicaciones cardiovasculares.
Se espera que las Enfermedades Neurovasculares sean testigos del crecimiento más rápido durante el período de pronóstico, impulsado por la creciente incidencia de accidentes cerebrovasculares isquémicos y el creciente uso de dispositivos de protección embolico durante el stent de arteria carótida. La adopción de sistemas de protección neurovascular se ve alimentada por el aumento de la conciencia entre los neurólogos y los cardiólogos intervencionistas respecto de la prevención de accidentes cerebrovasculares durante procedimientos neurovasculares de alto riesgo. Los dispositivos miniaturizados y de bajo perfil diseñados para vasos cerebrales tortuosos están permitiendo una aplicación clínica más amplia, especialmente en pacientes mayores y de alto riesgo. El aumento de las inversiones hospitalarias en las instalaciones neurointervencionales y las iniciativas gubernamentales para reducir la morbilidad y mortalidad relacionadas con el accidente cerebrovascular también contribuyen al rápido crecimiento.
- Por indicación
Sobre la base de la indicación, el mercado de dispositivos de protección embolicada se segmenta en coronaria percutánea, arteria carótida, enfermedades de injerto de vena safeno, reemplazo de válvula aórtica transcatéter (TAVR) y otros. Coronaria percutánea dominaba el mercado con la mayor proporción de 44.7% en 2025, impulsada por el alto volumen de intervenciones coronarias realizadas a nivel mundial y la necesidad crítica de prevenir la embolización distal durante estos procedimientos. Los cardiólogos prefieren dispositivos de protección embolia en las intervenciones coronarias percutáneas (PCI) con injertos de vena safeno y lesiones complejas para reducir el riesgo de infarto de miocardio y mejorar los resultados procesales. Los avances continuos en el diseño de dispositivos, como los perfiles de cruce mejorados y la captura de desechos mejorados, están aumentando la adopción. El gran grupo de pacientes, combinado con políticas favorables de reembolso en los mercados desarrollados, refuerza aún más el dominio de este segmento. Por ejemplo, los casos de ICP de alto riesgo dependen cada vez más de dispositivos de filtro distal para garantizar la seguridad del paciente y la eficacia procesal.
Se espera que el reemplazo de válvula aórtica (TAVR) sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por la creciente prevalencia de estenosis aórtica y la creciente adopción de procedimientos TAVR mínimamente invasivos, especialmente en pacientes mayores. Los dispositivos de protección embólico son cruciales durante la TAVR para prevenir la embolización cerebral y el derrame cerebral, convirtiéndolos en un complemento esencial en intervenciones de alto riesgo. Las innovaciones tecnológicas tales como filtros compactos y entregables que pueden navegar por la vasculatura tortuosa están apoyando el crecimiento rápido. El creciente número de programas cardíacos estructurales en hospitales de todo el mundo y pruebas clínicas que demuestran la reducción de los accidentes cerebrovasculares con protección embolicada están acelerando aún más la adopción del mercado. Por ejemplo, los hospitales de América del Norte y Europa están implementando cada vez más procedimientos de TAVR con sistemas integrados de protección embolica para mejorar los resultados de los pacientes.
- Por Usuarios finales
Sobre la base de los usuarios finales, el mercado de dispositivos de protección embolia se segmenta en hospitales, centros quirúrgicos ambulatorios (ASC) y otros. Los hospitales dominaron el mercado con la mayor proporción de 65,8% en 2025, debido al alto volumen de complejos procedimientos de intervención realizados en estos entornos y a la disponibilidad de infraestructura avanzada. Los hospitales prefieren dispositivos de protección embolia para pacientes de alto riesgo sometidos a PCI, stent carótida y procedimientos TAVR, ya que estos dispositivos aumentan la seguridad procesal y los resultados clínicos. La presencia de cardiólogos intervencionistas calificados, sistemas robustos de apoyo procesal y acceso a tecnologías de imagen avanzada impulsa aún más la adopción hospitalaria. Por ejemplo, los centros cardíacos terciarios de EE.UU. y Europa utilizan ampliamente filtros distales y dispositivos de oclusión proximal en práctica intervencionista rutinaria. Además, los hospitales invierten en programas de formación y mejoras tecnológicas para garantizar el uso óptimo de dispositivos y la seguridad de los pacientes.
Se espera que los Centros Quirúrgicos Ambulatorios (ASC) sean testigos del crecimiento más rápido durante el período de previsión, alimentados por la tendencia creciente de procedimientos cardiovasculares mínimamente invasivos que se están realizando fuera de los entornos hospitalarios tradicionales. Las ASC ofrecen una atención rentable y eficiente para los pacientes de menor riesgo, al tiempo que proporcionan acceso a dispositivos de protección embolia para procedimientos de intervención rutinarios. La adopción de estos dispositivos en las ASCs está respaldada por mejoras tecnológicas que simplifican el despliegue, reducen el tiempo de procedimiento y aumentan la seguridad. Por ejemplo, las ASC en las economías emergentes y las regiones desarrolladas están realizando cada vez más intervenciones de PCI y periféricas con dispositivos de filtración desechables, lo que conduce al rápido crecimiento del segmento. Además, los marcos regulatorios favorables y el aumento de la preferencia de los pacientes para los procedimientos ambulatorios contribuyen a la adopción acelerada de dispositivos de protección embolicada en las ASCs.
¿Qué región posee la mayor parte del mercado de dispositivos de protección embolica
- América del Norte dominaba el mercado de dispositivos de protección embolicada con la mayor cuota de ingresos del 41,2% en 2025, caracterizada por una infraestructura sanitaria avanzada, una alta adopción de procedimientos de cardiología intervencionista y una fuerte presencia de actores clave del mercado
- Los proveedores de atención de salud de la región priorizan la seguridad del paciente y la eficacia procesal, haciendo de los dispositivos de protección embolica un componente estándar en intervenciones de alto riesgo como intervenciones coronarias percutáneas (PCI), stent de arteria carótida y reemplazo de válvula aórtica transcatéter (TAVR)
- Esta adopción generalizada está respaldada además por políticas favorables de reembolso, redes hospitalarias bien establecidas, y la presencia de fabricantes líderes de dispositivos que invierten en programas continuos de innovación y formación clínica
U.S. Embolic Protection Devices Market Insight
El mercado estadounidense de dispositivos de protección embolicada capturó la mayor parte de ingresos del 79% en 2025 dentro de América del Norte, impulsado por la alta prevalencia de enfermedades cardiovasculares y la creciente adopción de procedimientos de intervención mínimamente invasivos. Los hospitales y centros cardíacos especializados están priorizando la seguridad del paciente, haciendo que los dispositivos de protección embolicada sean un estándar en intervenciones coronarias percutáneas (PCI), stent arterial carótida y reemplazo de válvula aórtica transcatéter (TAVR). El enfoque creciente en la reducción de las complicaciones relacionadas con el procedimiento, junto con políticas favorables de reembolso, infraestructura clínica avanzada e innovación continua de los fabricantes líderes, impulsa la expansión del mercado. Además, los cardiólogos estadounidenses están adoptando cada vez más dispositivos de próxima generación con mayor eficiencia en la captura de desechos y diseños de bajo perfil, mejorando los resultados procesales y apoyando una adopción más amplia.
Europe Embolic Protection Devices Market Insight
Se prevé que el mercado europeo de dispositivos de protección embolicada se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por un fuerte enfoque en la gestión de enfermedades cardiovasculares y un creciente número de procedimientos de intervención. La adopción de dispositivos de protección embolicada es fomentada por hospitales bien equipados, la adopción temprana de tecnologías de intervención avanzadas y la sensibilización creciente entre los cardiólogos en materia de seguridad procesal. Países como Alemania, Francia e Italia están presenciando un creciente despliegue en procedimientos cardiovasculares nuevos y complejos, apoyados por pruebas clínicas que demuestran la reducción de los accidentes cerebrovasculares y los riesgos de embolización distal. Además, las políticas sanitarias y las inversiones favorables en infraestructura de atención cardiaca están acelerando la adopción tanto en entornos quirúrgicos hospitalarios como ambulatorios.
U.K. Embolic Protection Devices Market Insight
Se prevé que el mercado de dispositivos de protección embolicada de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por el aumento del número de intervenciones percutáneas y el aumento de la sensibilización sobre el accidente cerebrovascular y la prevención de complicaciones cardiovasculares. Los hospitales y centros cardíacos especializados están adoptando dispositivos de protección embolia para reducir los riesgos procesales durante las intervenciones de PCI y carotídeo. El fuerte sistema de salud del Reino Unido, junto con iniciativas gubernamentales para mejorar la atención cardiovascular y los resultados clínicos, apoya el crecimiento de dispositivos de intervención de alta calidad. Además, las colaboraciones entre fabricantes de dispositivos y hospitales para capacitación y orientación procesal están estimulando aún más la adopción del mercado.
Alemania Embolic Protection Devices Market Insight
Se espera que el mercado de los dispositivos de protección embolicada de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por la creciente conciencia de la seguridad procesal y la innovación tecnológica en las intervenciones cardiovasculares. La infraestructura hospitalaria bien desarrollada de Alemania y el enfoque en soluciones de salud avanzadas promueven la adopción de dispositivos de protección embolia, especialmente para procedimientos de PCI y TAVR de alto riesgo. Las pruebas clínicas que demuestran la reducción de la embolización distal y el riesgo de accidente cerebrovascular fomentan la adopción entre los cardiólogos. La integración con plataformas de intervención modernas, el énfasis en la seguridad de los pacientes y la presencia de fabricantes líderes de dispositivos globales y domésticos contribuyen al crecimiento constante del mercado.
Asia-Pacific Embolic Protection Devices Market Insight
El mercado de dispositivos de protección embolicada Asia-Pacífico está destinado a crecer en la CAGR más rápida del 11,5% durante el período de previsión de 2026 a 2033, impulsado por el aumento de la prevalencia de enfermedades cardiovasculares, el aumento del gasto sanitario y la ampliación del acceso a procedimientos de intervención mínimamente invasivos en países como China, India y Japón. Las iniciativas gubernamentales que promueven la atención cardiaca avanzada, junto con la creciente sensibilización de los cardiólogos respecto de la protección embolica, son una adopción alentadora en hospitales y centros quirúrgicos. El surgimiento de centros de fabricación regionales para dispositivos cardiovasculares está mejorando la accesibilidad y la reducción de los costos, lo que permite una utilización más amplia de las tecnologías de protección embolicada. Además, el aumento de los volúmenes de procedimiento y el aumento de las inversiones en infraestructura cardiaca favorecen el crecimiento del mercado en todo el APAC.
Japón Embolic Protection Devices Market Insight
El mercado de dispositivos de protección embolicada de Japón está cobrando impulso debido a la infraestructura sanitaria avanzada del país, la alta prevalencia de pacientes ancianos con condiciones cardiovasculares y la creciente demanda de intervenciones mínimamente invasivas. Los hospitales japoneses enfatizan la seguridad de los pacientes y reducen las complicaciones relacionadas con el procedimiento, aumentando la dependencia de los dispositivos de protección de la embolia durante la ICP, el stent de arterias carótidas y los procedimientos TAVR. La integración de estos dispositivos con sistemas basados en imágenes y catéter aumenta la precisión procesal y los resultados clínicos. Además, es probable que la población envejecida de Japón impulse la demanda de intervenciones cardiovasculares más seguras y eficientes tanto en los entornos hospitalarios como ambulatorios, apoyando la expansión del mercado.
India Embolic Protection Devices Market Insight
El mercado de dispositivos de protección embolicada de la India representó la mayor cuota de ingresos en Asia-Pacífico en 2025, atribuida a la creciente carga del país de las enfermedades cardiovasculares, la urbanización rápida y la mejora de la infraestructura sanitaria. Los hospitales y centros cardíacos especializados están adoptando dispositivos de protección embolia para reducir los riesgos de embolización distal durante los procedimientos PCI y TAVR. El impulso hacia la creación de instalaciones avanzadas de atención cardíaca, junto con la disponibilidad de dispositivos rentables y fabricados localmente, está acelerando el crecimiento del mercado. Además, el aumento de la conciencia entre cardiólogos y pacientes sobre seguridad procesal y mejores resultados clínicos está impulsando una adopción generalizada en los entornos residenciales y comerciales de la India.
¿Cuáles son las mejores empresas del mercado de dispositivos de protección embólicos
La industria de los dispositivos de protección embolica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Abbott (U.S.)
- Boston Scientific Corporation (Estados Unidos)
- Medtronic (Irlanda)
- Cardinal Health, Inc.
- Terumo Corporation (Japón)
- Contego Medical, LLC (Estados Unidos)
- Cook.
- Cordis Corporation (U.S.)
- Edwards Lifesciences Corporation (Estados Unidos)
- Emboline, Inc. (U.S.)
- InspireMD, Inc.
- Merit Medical Systems, Inc. (U.S.)
- MicroPort Scientific Corporation (China)
- Nipro Medical Corp (Japón)
- Transverse Medical, Inc. (U.S.)
- W. L. Gore & Associates, Inc. (Estados Unidos)
- Claret Medical, Inc. (U.S.)
- Soluciones cardiovasculares innovadoras, LLC (U.S.)
- Keystone Heart Ltd. (Suiza)
- Allium Medical Solutions Ltd. (Israel)
¿Cuáles son los avances recientes en el mercado mundial de dispositivos de protección embólico
- En octubre de 2025, Emboline, Inc. anunció la finalización de la inscripción de pacientes en su ensayo clínico central del IDE (ProtectH2H) evaluando el catéter Emboliner® en pacientes sometidos a TAVR, subrayando el avance de la compañía hacia la posible presentación regulatoria y la evidencia clínica ampliada
- En marzo de 2025, un importante estudio clínico (BHF PROTECT‐TAVI) presentado en la American College of Cardiology’s Annual Scientific Session reveló que un dispositivo de protección cerebral ampliamente utilizado no redujo significativamente el riesgo de accidente cerebrovascular cuando se utilizaba rutinariamente durante los procedimientos de TAVR, estimulando el debate sobre la utilidad clínica y el diseño de futuras tecnologías de protección embolicada
- En octubre de 2024, EMBLOKTM anunció la inscripción de los primeros 50 pacientes en su ensayo clínico para el Sistema de Protección Embólico EmblokTM, junto con la designación de una junta asesora científica y estratégica para apoyar el desarrollo de este dispositivo de protección embolizada de próxima generación destinado a reducir el accidente cerebrovascular y otras complicaciones durante TAVR
- En marzo de 2024, Emboline, Inc. anunció que el 100o paciente había sido tratado en su ensayo Protect the Head to Head IDE del catéter de protección embolica Emboliner®, lo que significa un progreso en la evaluación clínica de un dispositivo destinado a capturar escombros encarnados y reducir el riesgo de accidente cerebrovascular durante los procedimientos cardíacos transcatéter
- En mayo de 2023, Emboline, Inc. anunció que el primer paciente fue tratado en el ensayo clínico de IDE de su catéter de protección embolica Emboliner® Full‐Body diseñado para minimizar el riesgo de accidente cerebrovascular durante el reemplazo de válvula aórtica transcatéter (TAVR), marcando un hito clave en la investigación de protección en cuerpo completo y pavimentando el camino para futuros datos de seguridad
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











