


Segmentación del mercado global de tratamiento de la poliposis adenomatosa familiar (PAF), por tipo de producto (icosapent, clorhidrato de eflornitina, aspirina, CEQ-508 y otros), síntomas (heces con sangre, diarrea inexplicable, calambres abdominales, distensión abdominal, pérdida de peso, letargo y vómitos), subtipo de enfermedad (PAF atenuada, poliposis adenomatosa familiar, síndrome de Gardner y síndrome de Turcot), usuarios finales (clínicas, hospitales, centros de diagnóstico, atención médica domiciliaria y otros), canal de distribución (farmacia hospitalaria, farmacia minorista y farmacia en línea): tendencias del sector y pronóstico hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento del tratamiento familiar Adenomatous Polyposis
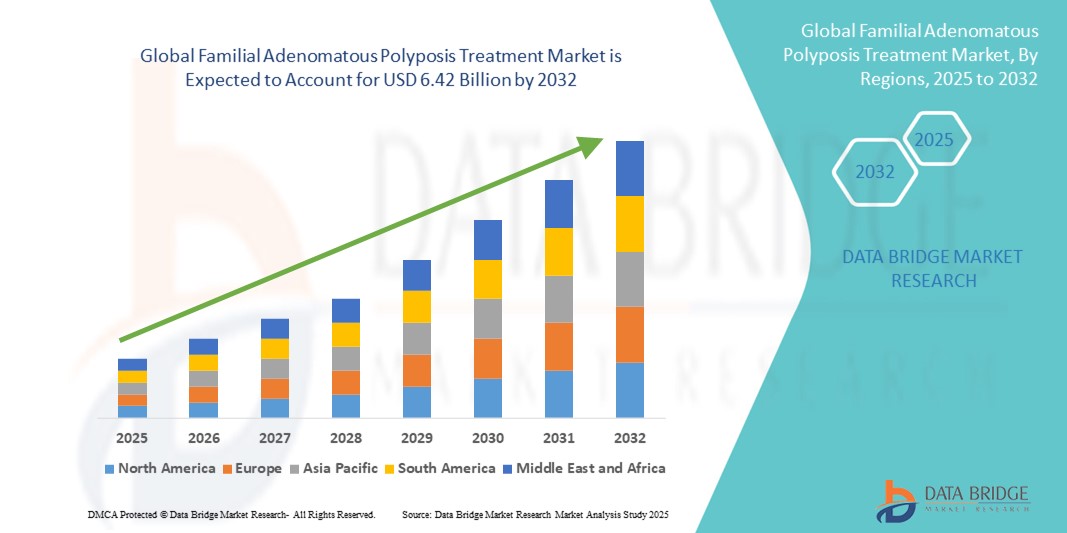
- Según Data Bridge Market Research Analysis global adenomatous poliposis tratamiento tamaño del mercado fue valorado enUSD 2.09 billion in 2024y se espera que alcanceUSD 6.42 billion en 2032, aCAGR of 15.00%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la conciencia de los trastornos genéticos y los avances en terapias dirigidas, lo que conduce a una gestión más eficaz de la poliposis adenomatosa familiar (FAP) en diferentes poblaciones de pacientes
- Además, el aumento de la demanda de detección temprana, estrategias de tratamiento personalizadas y mejores resultados de los pacientes está impulsando la adopción de soluciones de tratamiento familiar Adenomatous Polyposis, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2024):USD 2.09 billion
- Valor de mercado esperado (2032):USD 6.42 billion
- CAGR prefabricado (2024–2032):15.00%
¿Cuáles son los principales Takeaways of Familial Adenomatous Polyposis Treatment
- Las opciones de tratamiento Adenomatous Polyposis (FAP), que abarcan intervenciones quirúrgicas, terapias focalizadas y atención de apoyo, son componentes cada vez más vitales de la atención sanitaria gastrointestinal moderna debido a su eficacia en la prevención del cáncer colorrectal, la mejora de la calidad de vida de los pacientes y las estrategias de tratamiento personalizadas
- La creciente demanda de opciones de tratamiento eficaces para la poliposis adenomatosa familiar (FAP) se alimenta principalmente por aumentar la conciencia sobre el diagnóstico precoz, aumentar la prevalencia de la enfermedad y aumentar las inversiones en investigación y desarrollo de nuevas terapias
- América del Norte dominaba el mercado de tratamiento de poliposis adenomatous familiar con la mayor cuota de ingresos del 43,0% en 2024, impulsado por infraestructura sanitaria avanzada, alta adopción de programas de detección genética, y la presencia de empresas farmacéuticas clave que invierten en terapias innovadoras. Estados Unidos sigue siendo un importante contribuyente, con campañas de sensibilización y estrategias de intervención temprana que mejoran el crecimiento del mercado
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de tratamiento de poliposis adenomatoso familiar durante el período previsto, con una CAGR de 8,6% de 2025 a 2032, debido al aumento de la urbanización, el aumento de los ingresos desechables y la expansión de las instalaciones sanitarias que ofrecen servicios gastrointestinales y genéticos especializados
- El segmento Familial Adenomatous Polyposis dominaba el mercado de tratamiento de poliposis adenomatoso familiar con una cuota de mercado del 45,2% en 2024, debido a su mayor prevalencia en comparación con otros subtipos y su necesidad crítica de intervención temprana para prevenir el cáncer colorrectal
Report Scope and Familial Adenomatous Polyposis Treatment Market Segmentation
|
Atributos |
Tratamiento de Poliposis Adenomatoso familiar |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el tratamiento familiar de la poliposis Adenomatosa
Mejora de los resultados de los pacientes y atención personalizada
- Una tendencia significativa y acelerante en el mercado mundial de tratamiento de poliposis adenomatoso familiar es la adopción creciente de enfoques terapéuticos personalizados y específicos. Esta tendencia está mejorando los resultados de los pacientes y mejorando la gestión a largo plazo de la enfermedad
- Por ejemplo, las intervenciones quirúrgicas avanzadas combinadas con medidas profilácticas ayudan a los pacientes a reducir eficazmente el riesgo de cáncer colorrectal, mientras que las terapias farmacológicas específicas proporcionan alternativas a la cirugía de retardo o complemento.
- La integración de pruebas genéticas y programas de detección temprana permite a los médicos identificar rápidamente a pacientes de alto riesgo, permitiendo intervenciones oportunas y estrategias de tratamiento adaptadas basadas en perfiles individuales de pacientes
- La expansión de centros de tratamiento especializados y clínicas gastroenterológicas facilita la atención centralizada y de alta calidad, asegurando que los pacientes tengan acceso a servicios integrales de gestión de FAP bajo un mismo techo
- Esta tendencia hacia estrategias de tratamiento más eficaces, basadas en evidencia y centradas en el paciente es fundamentalmente la remodelación de prácticas clínicas y la mejora de la calidad general de la atención en el paisaje terapéutico FAP
- La demanda de opciones de tratamiento avanzadas que combinan la atención quirúrgica, farmacológica y de apoyo está creciendo rápidamente en mercados desarrollados y emergentes, ya que los proveedores de atención médica se centran cada vez más en optimizar los resultados y la calidad de vida de los pacientes
Dinámica del mercado de tratamiento de poliposis adenomatosa familiar
Conductor
Necesidad creciente Debido a la creciente prevalencia y conciencia de FAP
- La creciente prevalencia de poliposis adenomatosa familiar, junto con la creciente conciencia entre los pacientes, cuidadores y proveedores de atención médica, es un factor importante para la creciente demanda de soluciones de tratamiento eficaces. La detección temprana y la intervención son esenciales para prevenir la progresión al cáncer colorrectal, creando una necesidad crítica de intervenciones terapéuticas y diagnósticas oportunas
- Por ejemplo, en abril de 2023, Takeda Pharmaceutical Company Limited amplió su programa de ensayos clínicos para CEQ-508, dirigido a pacientes con FAP confirmado genéticamente. Se espera que esas iniciativas estratégicas de las empresas líderes aumenten considerablemente el crecimiento del mercado de tratamiento de los FAP en el período previsto
- A medida que los pacientes y cuidadores se informan cada vez más acerca de síntomas como heces sangrientas, diarrea inexplicable, calambres abdominales, hinchazón y pérdida de peso, la adopción de terapias farmacológicas como Icosapent, Hidrocloruro de Eflornitina y Aspirina, junto con terapias emergentes como CEQ-508, está ganando impulso
- Además, el enfoque cada vez mayor en la detección de rutinas, el monitoreo continuo a través de centros de diagnóstico y servicios de salud en el hogar está mejorando la adherencia al tratamiento y los resultados del paciente. Los proveedores de atención médica están haciendo hincapié en los planes de tratamiento personalizados, integrando la terapia farmacológica con la gestión dietética y la atención basada en los síntomas para gestionar eficazmente la progresión de enfermedades
- La disponibilidad de formulaciones tanto de marca como genéricas, junto con la ampliación de la distribución a través de farmacias hospitalarias, tiendas minoristas y plataformas en línea, está mejorando la accesibilidad y la asequibilidad de los pacientes en todo el mercado desarrollado y emergente
Restraint/Challenge
Altos costos de tratamiento y conciencia limitada en los mercados emergentes
- El costo relativamente alto de las terapias avanzadas, incluyendo CEQ-508, Eflornithine Hydrochloride, y otros tratamientos FAP especializados, plantea una barrera significativa al crecimiento del mercado, especialmente en regiones sensibles a los precios. Muchos pacientes de economías emergentes enfrentan limitaciones financieras, limitando el acceso a estas terapias a pesar de su eficacia demostrada en la prevención de la progresión de enfermedades
- La insuficiente cobertura de seguros y las limitadas opciones de reembolso en ciertas regiones agravan aún más el problema de asequibilidad, lo que dificulta que los pacientes inicien o mantengan regímenes de tratamiento a largo plazo
- Además, la conciencia limitada entre pacientes, cuidadores y algunos proveedores de atención médica acerca de los primeros síntomas de la Poliposis Adenomatosa Familial, como heces sangrientas, diarrea sin explicación, calambres abdominales, hinchazón y pérdida de peso, retrasa el diagnóstico y la iniciación del tratamiento. Esta falta de conciencia resulta en la progresión de enfermedades a condiciones más severas, incluyendo el cáncer colorrectal, antes de que se administren las intervenciones
- Para hacer frente a estos desafíos se requiere un enfoque multifacético, incluyendo campañas de educación de pacientes, formación profesional para proveedores de atención médica, e iniciativas de sensibilización dirigidas por gobiernos o grupos de defensa de pacientes. Estas medidas tienen por objeto mejorar las tasas de diagnóstico precoz, asegurar el inicio oportuno de la terapia y mejorar la adherencia de los pacientes
- Además, las actividades de investigación y desarrollo en curso centradas en opciones de tratamiento eficaces en función de los costos, seguras y más accesibles son esenciales para superar estas barreras del mercado. La ampliación de los servicios de atención en el hogar, el apoyo a la telemedicina y los programas de divulgación en zonas remotas o insuficientemente conservadas también pueden mitigar los problemas relacionados con la accesibilidad y la accesibilidad, fomentando una adopción más amplia del mercado durante el período previsto
¿Cómo se aumenta el tratamiento de la poliposis adenomatosa familiar
El mercado se segmenta sobre la base del tipo de producto, síntomas, subtipo de enfermedad, usuarios finales y canal de distribución.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de tratamiento de poliposis adenomatosa familiar se segmenta en Icosapent, Eflornithine Hydrochloride, Aspirin, CEQ-508 y Otros. El segmento Icosapent dominó la mayor cuota de ingresos del mercado de 44.0% en 2024, impulsada por su eficacia clínica bien documentada en la prevención del crecimiento del pólipo y la reducción del riesgo de cáncer colorrectal en pacientes de alto riesgo. Su perfil de seguridad favorable y directrices de dosificación bien establecidas fomentan la preferencia del médico y la adherencia del paciente. Además, aumentar la conciencia entre los pacientes acerca de la atención preventiva contribuye a una fuerte penetración del mercado. El segmento también se beneficia de extensas publicaciones de investigación que validan sus beneficios a largo plazo. Además, la creciente inclusión en los protocolos de tratamiento y la cobertura por los planes de seguro aumenta su adopción generalizada. La integración de Icosapent en enfoques multidisciplinarios de tratamiento garantiza su liderazgo en el mercado.
Se espera que el segmento CEQ-508 sea testigo de la CAGR más rápida del 10,2% de 2025 a 2032, alimentada por ensayos clínicos en curso que demuestren una eficacia prometedora, así como una mayor conciencia de médico sobre su potencial terapéutico objetivo. Su adopción está impulsada por pruebas emergentes que ponen de relieve los beneficios específicos de los síntomas y la reducción de los efectos adversos. Las aprobaciones reglamentarias en las regiones clave aceleran aún más la captación del mercado. El crecimiento también es apoyado por el creciente interés del paciente en terapias novedosas con opciones de tratamiento personalizadas. Ampliar las colaboraciones de investigación y la adopción temprana en los centros especializados aumenta la visibilidad y aceptación. Los fuertes desarrollos de tuberías de CEQ-508 y resultados clínicos positivos son centrales para su trayectoria de crecimiento rápido.
- Por los síntomas
Sobre la base de los síntomas, el mercado de tratamiento de la poliposis adenomatosa familiar se segmenta en heces sangrientas, diarrea no explicada, calambres abdominales, hinchazón, pérdida de peso, letargo y vómitos. El segmento Bloody Stool dominaba el mercado con una cuota de ingresos del 41,5% en 2024, ya que es el indicador temprano más común y alarmante que impulsa el diagnóstico e intervención oportunos. Los proveedores de atención médica priorizan los tratamientos para pacientes que presentan este síntoma debido a un mayor riesgo asociado de progresión de pólipos. Aumentar las iniciativas de detección dirigidas a pacientes sintomáticos refuerzan el dominio del segmento. Las campañas de sensibilización de los grupos de defensa de pacientes apoyan aún más la detección temprana. El segmento también se beneficia de fuertes recomendaciones de guía clínica que enfatizan el monitoreo y la intervención terapéutica. Las herramientas de diagnóstico mejoradas facilitan la identificación rápida, apoyando la alta adopción de terapias en este grupo de pacientes.
Se prevé que el segmento de los calambres abdominales sea testigo de la CAGR más rápida de 9,8% de 2025 a 2032, impulsada por un mayor reportaje de pacientes y un mayor reconocimiento entre los médicos de las necesidades de terapia específica de síntomas. La expansión de los programas educativos y la mejora de la conciencia del médico contribuyen a la rápida adopción. El creciente uso de técnicas de imagen y monitoreo para la identificación temprana de síntomas también apoya el crecimiento. Los pacientes buscan cada vez más terapia dirigida para aliviar el malestar, creando demanda adicional de mercado. Los sistemas de salud están integrando la gestión de los síntomas en planes de atención integral. El aumento de la información sobre la incidencia y las mejoras diagnósticas aumentan aún más la absorción del mercado para este subsegmento.
- Por Subtipo de Enfermedad
Sobre la base del subtipo de enfermedad, el mercado de tratamiento de poliposis adenomatoso familiar se segmenta en FAP atenuado, Poliposis Adenomatoso familiar, Síndrome de Gardner y Síndrome de Turcota. El segmento de Polyposis Adenomatous Familial dominaba con una cuota de mercado del 45,2% en 2024, debido a su mayor prevalencia en comparación con otros subtipos y su necesidad crítica de intervención temprana para prevenir el cáncer colorrectal. La detección genética rutinaria y la fuerte conciencia clínica impulsan el diagnóstico temprano, apoyando el dominio del mercado. La integración en los protocolos de tratamiento establecidos garantiza una adopción de terapia amplia. La investigación continua sobre la gestión de enfermedades fortalece aún más la confianza clínica. Los programas de promoción y educación del paciente enfatizan los beneficios de intervención temprana. La disponibilidad de opciones terapéuticas convencionales y novedosas bajo este segmento aumenta su liderazgo en el mercado.
Se proyecta que el segmento del Síndrome de Gardner será testigo de la CAGR más rápida del 10,0% de 2025 a 2032, alimentada por avances en pruebas genéticas que permiten la detección temprana y un creciente énfasis en la gestión multidisciplinaria. La conciencia clínica de las manifestaciones extracolónicas está aumentando la adopción de terapia dirigida. El aumento de la educación de los pacientes y la vigilancia proactiva contribuyen a una mayor absorción. Las iniciativas de investigación están ampliando la comprensión de la complejidad de las enfermedades, apoyando el desarrollo terapéutico. El segmento se beneficia de la evolución de las tuberías de tratamiento centradas en la medicina de precisión. Las intervenciones tempranas y los centros de atención especializados impulsan un crecimiento acelerado en esta población de pacientes nichos.
- Por End-Users
Sobre la base de los usuarios finales, el mercado de tratamiento de la poliposis adenomatosa familiar se segmenta en Clínicas, Hospitales, Centros de Diagnóstico, Cuidado de Salud y Otros. El segmento de Hospitales dominaba una proporción de ingresos del 47,1% en 2024, debido a instalaciones centralizadas, disponibilidad de especialistas en gastroenterología y capacidad para proporcionar monitoreo integrado para pacientes de alto riesgo. Los hospitales también facilitan la terapia coordinada y el seguimiento, mejorando los resultados de los pacientes. Las políticas de compra institucional y las vías de cuidado estructuradas refuerzan la posición de este segmento. La alta pisada del paciente garantiza una demanda consistente de terapia. La inclusión en los formularios hospitalarios permite un amplio acceso. La capacidad de los hospitales para ofrecer cuidados especializados y basados en pruebas mantiene el liderazgo del mercado.
Se espera que el segmento Home Healthcare sea testigo de la CAGR más rápida del 9,5% entre 2025 y 2032, impulsada por el aumento de la preferencia por la atención centrada en el paciente, la comodidad para la gestión de las condiciones crónicas y la creciente conciencia de las tecnologías de monitoreo basadas en el hogar. La gestión de la terapia remota se adopta cada vez más para la atención postoperatoria y el mantenimiento a largo plazo. La ampliación de la cobertura de seguros y la infraestructura de apoyo aumentan el acceso. La preferencia del paciente por las visitas hospitalarias reducidas acelera el crecimiento. La integración con los servicios de telesalud garantiza la continuidad de la atención. El segmento se beneficia del aumento de las asociaciones entre proveedores de atención de la salud y centros especializados.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de tratamiento de poliposis adenomatoso familiar se segmenta en Farmacia Hospitalaria, Farmacia Retail y Farmacia Online. El segmento de Farmacia Hospitalaria dominó con una cuota de mercado del 46,0% en 2024, debido al acceso directo a terapias basadas en recetas, supervisión clínica y orientación profesional para la gestión de pacientes. Los hospitales garantizan una dosis, un seguimiento y una adherencia adecuados, lo que permite una elevada tasa de adopción. La integración con las vías de cuidado fortalece el dominio del mercado. Los contratos institucionales y las políticas de adquisición a granel impulsan el suministro sostenido. La presencia de farmacéuticos especializados refuerza la credibilidad. La capacidad de los hospitales para ofrecer un tratamiento seguro y eficaz mantiene el liderazgo en el espacio de distribución.
Se prevé que el segmento de Farmacia Online sea testigo de la CAGR más rápida de 11,0% de 2025 a 2032, impulsada por el aumento de la penetración del comercio electrónico, la conveniencia de la entrega por puerta y el aumento de la adopción en lugares urbanos y remotos. El crecimiento se alimenta por la preferencia del paciente por la privacidad y el acceso más rápido a las terapias. Las campañas de sensibilización y el marketing digital aumentan la visibilidad del segmento. Las asociaciones con plataformas de logística y telemedicina mejoran la eficiencia de la ejecución. La claridad reglamentaria y el apoyo a la flexibilidad de pago aumentaron la adopción. La expansión de la infraestructura de farmacia en línea acelera la accesibilidad y la adherencia de los pacientes.
¿Qué región mantiene la mayor parte de cómo es el tratamiento familiar de la poliposis Adenomatosa segmentado
- América del Norte dominaba el mercado de tratamiento de poliposis adenomatous familiar con la mayor cuota de ingresos del 43,0% en 2024, impulsado por infraestructura sanitaria avanzada, alta adopción de programas de detección genética, y la presencia de empresas farmacéuticas clave que invierten en terapias innovadoras
- El aumento de las campañas de sensibilización y las estrategias de intervención temprana han mejorado considerablemente el crecimiento del mercado. Estados Unidos sigue siendo el principal contribuyente de la región, apoyado por una investigación clínica robusta, accesibilidad de tratamientos novedosos y programas integrales de gestión de pacientes. Amplia disponibilidad de clínicas especializadas y hospitales que ofrecen gastroenterología y servicios genéticos refuerza aún más el dominio de la región
- Aumentar la atención preventiva y la vigilancia rutinaria de las poblaciones de alto riesgo refuerza la adopción de terapias específicas. Además, las colaboraciones entre institutos académicos y proveedores de atención médica facilitan la adopción más rápida de opciones de tratamiento de vanguardia
U.S. Popular Adenomatous Polyposis Treatment Market Insight
El mercado de tratamiento de la poliposis adenomatosa familiar estadounidense capturó la mayor cuota de ingresos del 82% en 2024 dentro de América del Norte, impulsada por la amplia captación de pruebas genéticas e intervenciones terapéuticas avanzadas. Los pacientes se benefician de planes de tratamiento integrales que combinan terapia de enzimas, manejo nutricional y intervenciones profilácticas. El país tiene una fuerte presencia de empresas farmacéuticas y biotecnológicas que desarrollan terapias tanto de marca como genéricas, acelerando el crecimiento del mercado. Las iniciativas de diagnóstico temprano y los programas nacionales de sensibilización fomentan la intervención oportuna, mejorando los resultados de los pacientes. Los hospitales, clínicas especializadas y centros de investigación ofrecen opciones de tratamiento integradas, fomentando la adopción de terapia. Además, la ampliación de la cobertura de reembolso y el apoyo a los seguros permiten un acceso más amplio de los pacientes a tratamientos FAP.
Europa Políposis Poliposis Popular Mercado de Tratamiento
Se proyecta que el mercado de tratamiento de poliposis adenomatoso familiar de Europa se expanda en un CAGR constante durante el período previsto, apoyado por el aumento de la inversión en infraestructura sanitaria e iniciativas de investigación genética. Las normas regulatorias estrictas y los programas de atención preventiva impulsan el diagnóstico temprano y la adopción de terapia. Sensibilización de los trastornos gastrointestinales hereditarios, junto con un mayor acceso a hospitales y clínicas especializadas, fortalece el crecimiento del mercado. Países como Alemania, Francia e Italia están presenciando una mayor adopción de terapia de sustitución de enzimas y planes de gestión nutricional. La integración de diagnósticos avanzados en el cuidado de rutina facilita la intervención oportuna. Además, la presencia de empresas farmacéuticas establecidas en la región garantiza la disponibilidad de terapias tanto genéricas como de marca.
U.K. Popular Adenomatous Polyposis Treatment Market Insight
Se espera que el mercado de tratamiento de la poliposis adenomatosa familiar de U.K. crezca en un notable CAGR, impulsado por una mayor conciencia de las pruebas genéticas y programas de atención preventiva proactiva. El país hace hincapié en el diagnóstico precoz y el monitoreo de pacientes, especialmente en poblaciones de alto riesgo. Los hospitales y clínicas especializadas de gastroenterología ofrecen una gestión integral de FAP, incluyendo terapia de enzimas e intervenciones nutricionales. La expansión de las iniciativas nacionales de salud promueve la adopción generalizada de terapias basadas en pruebas. La robusta infraestructura sanitaria y cobertura de seguros apoyan aún más la accesibilidad. Los esfuerzos de investigación colaborativa entre las instituciones académicas contribuyen a la optimización de la innovación y la terapia.
Alemania Popular Adenomatous Polyposis Treatment Market Insight
Se espera que el mercado de tratamiento de poliposis adenomatoso familiar de Alemania se amplíe en un CAGR considerable debido a la fuerte inversión en investigación sanitaria, detección genética y programas de atención preventiva. El país cuenta con hospitales bien desarrollados y clínicas especializadas que ofrecen servicios tanto diagnósticos como terapéuticos para pacientes con FAP. Los pacientes se benefician de estrategias de intervención temprana, incluyendo terapia de sustitución de enzimas y opciones quirúrgicas profilácticas. La creciente conciencia de los trastornos colorrectal hereditarios impulsa la adopción de terapia. La presencia de empresas farmacéuticas multinacionales aumenta la disponibilidad de terapias de marca y genérica. La integración de diagnósticos avanzados en el cuidado clínico rutinario apoya el tratamiento oportuno y los resultados mejorados del paciente.
Asia-Pacific Familial Adenomatous Polyposis Treatment Market Insight
Se espera que el mercado de tratamiento de poliposis adenomatoso familiar de Asia y el Pacífico sea la región de más rápido crecimiento con una CAGR de 8,6% de 2025 a 2032, impulsada por la creciente urbanización, el aumento de los ingresos desechables y la expansión de las instalaciones sanitarias que ofrecen servicios gastrointestinales y genéticos especializados. Países como China, India y Japón están invirtiendo en herramientas avanzadas de diagnóstico y programas de detección genética. Las campañas de sensibilización sobre los trastornos gastrointestinales hereditarios están impulsando la intervención temprana y la adopción del tratamiento. La ampliación de los hospitales, clínicas especializadas y servicios de apoyo a la atención en el hogar está aumentando la accesibilidad a la terapia. La región es testigo de crecientes inversiones tanto en opciones terapéuticas genéricas como de marca. La mejora de la infraestructura sanitaria y la educación de los pacientes aceleran aún más el crecimiento del mercado.
Japón Políposis del mercado de tratamiento adenomatoso familiar
El mercado de tratamiento de la poliposis adenomatosa familiar de Japón está ganando impulso debido a la alta conciencia pública de las enfermedades colorrectal hereditarias, los programas de pruebas genéticas generalizadas y la infraestructura sanitaria bien desarrollada. Los hospitales y las clínicas especializadas proporcionan una gestión integral del FAP, integrando el apoyo nutricional y la terapia de sustitución de enzimas. Las iniciativas de atención preventiva y las directrices nacionales de salud hacen hincapié en el diagnóstico precoz y la vigilancia a largo plazo. La colaboración entre instituciones de investigación y empresas farmacéuticas fomenta la innovación en opciones de tratamiento. Los programas centrados en el paciente aseguran una mayor adherencia a la terapia y mejores resultados. Las iniciativas gubernamentales que apoyan la atención gastrointestinal especializada estimulan aún más la expansión del mercado.
China Popular Adenomatous Polyposis Tratamiento Mercado Insight
El mercado de tratamiento de la poliposis adenomatosa familiar de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2024, impulsada por la urbanización rápida, la conciencia creciente de los trastornos gastrointestinales hereditarios, y el aumento de la accesibilidad a los servicios de salud. Ampliar los hospitales, centros de diagnóstico y clínicas especializadas están mejorando el alcance de los pacientes. Los programas nacionales de detección genética están promoviendo la detección temprana y la iniciación de la terapia. El mercado se beneficia de la disponibilidad de terapias genéricas asequibles y opciones de tratamiento de marca. Aumentar los ingresos desechables y el gasto sanitario contribuyen a aumentar las tasas de adopción. La colaboración entre las empresas farmacéuticas nacionales y los institutos de investigación fomenta la mejora continua de la eficacia del tratamiento.
¿Cuáles son las mejores empresas en el tratamiento familiar de poliposis Adenomatous
La industria familiar de tratamiento de poliposis adenomatous está dirigida principalmente por empresas bien establecidas, incluyendo:
- Pfizer Inc(U.S.)
- Viatris Inc(U.S.)
- F. Hoffmann-La Roche Ltd (Suiza)
- Novartis AG(Suiza)
- Takeda Pharmaceutical Company Limited (Japón)
- Bayer AG(Alemania)
- Merck & Co., Inc. (U.S.)
- AstraZeneca(U.K.)
- Bristol Myers Squibb Company (U.S.)
- AbbVie Inc. (Estados Unidos)
- Lilly USA, LLC (U.S.)
- Johnson & Johnson y sus afiliados (Estados Unidos)
- Sanofi (Francia)
- GSK plc (U.K.)
- Amgen Inc. (U.S.)
- Celgene Corporation (Estados Unidos)
- Biogen Inc. (Estados Unidos)
- Astellas Pharma Inc. (Japón)
- Daiichi Sankyo Company, Limited (Japón)
- Eisai Co., Ltd.
¿Cuáles son los últimos desarrollos en el tratamiento familiar de poliposis Adenomatous
- En mayo de 2025, Recursion Pharmaceuticals anunció datos preliminares de fase 1b/2 para REC-4881, un inhibidor MEK1/2, en el tratamiento de FAP. El estudio de la etiqueta abierta demostró una reducción media del 43% en la carga del pólipo en la evaluación de la semana 13 entre seis pacientes. Esto es notable como FAP, un trastorno genético raro que causa numerosos pólipos gastrointestinales y un alto riesgo de cáncer colorrectal, actualmente carece de tratamientos aprobados por la FDA
- En febrero de 2025, Biodexa Pharmaceuticals recibió la designación Fast Track de la FDA estadounidense para eRapa, una forma encapsulada de rapamicina, para el tratamiento de FAP. Esta designación tiene por objeto acelerar el desarrollo y examen de los medicamentos que tratan las condiciones graves y llenar una necesidad médica no satisfecha
- En abril de 2025, investigadores de la Universidad de Bonn descubrieron un mecanismo en el sistema inmunitario local que puede impulsar el desarrollo del cáncer duodenal en pacientes de FAP. Este hallazgo ofrece un nuevo enfoque prometedor para prevenir el carcinoma duodenal en individuos con FAP
- En junio de 2025, una revisión completa publicada en el Cáncer Familiar exploró estrategias de gestión no quirúrgica para enfermedades intestinales grandes en pacientes con FAP. La revisión destacó el papel de las intervenciones endoscópicas y la quimioprevención como alternativas viables a los enfoques quirúrgicos tradicionales, ofreciendo a los pacientes opciones menos invasivas para manejar la enfermedad
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











