


Segmentación del mercado global de interconectores de vidrio, por tamaño de oblea (menos de 200 mm, 200 mm, 300 mm y otros), aplicación (embalaje 3D, embalaje 2.5D, embalaje Fan-Out y otros), tecnología de sustrato (vías pasantes de vidrio (TGV), capa de redistribución (RDL) - primera/última, embalaje a nivel de panel de vidrio (PLP) y otros), industria de uso final (electrónica de consumo, telecomunicaciones, automoción, defensa y aeroespacial, atención médica y otros) - Tendencias de la industria y pronóstico hasta 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de los Interposers de vidrio
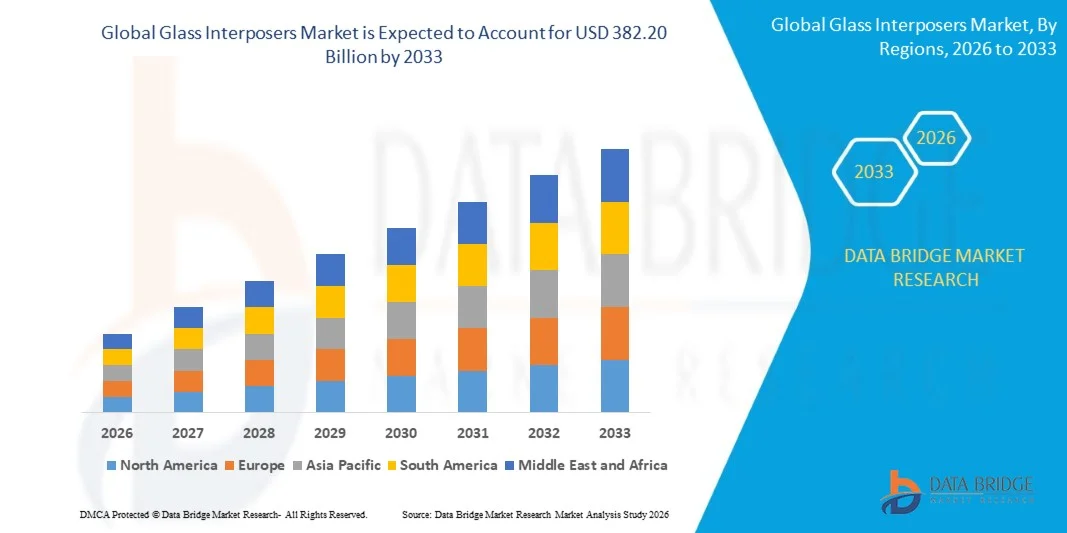
- Según Data Bridge Market Research Analysis el tamaño del mercado de los interposores de vidrio global fue valoradoUSD 146,54 millones en 2025y se espera que alcanceUSD 382,20 millones en 2033, aCAGR of 12.73%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente adopción de tecnologías avanzadas de envasado semiconductores, incluida la integración 2,5D y 3D, que requieren interposores de alto rendimiento para apoyar una mayor densidad de chiplet, una mayor integridad de señal y una gestión térmica eficiente
- Además, la demanda de electrónica de consumo miniaturizada y de alta velocidad, electrónica automotriz y dispositivos de telecomunicaciones está acelerando la captación de interpositores de vidrio. Las empresas están aprovechando cada vez más sustratos de vidrio para permitir factores de forma compactos, operación de alta frecuencia y integración heterogénea, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):146,54 millones de dólares
- Valor de mercado esperado (2033):USD 382,20 millones
- CAGR prefabricado (2026–2033):12.73%
¿Cuál es el Mercado de Interposores de Cristal
- Interposadores de vidrio, proporcionando sustratos rígidos y de alto rendimiento para embalaje semiconductores, se están convirtiendo en componentes críticos en memoria de alta ancho de banda de próxima generación, procesadores de IA y dispositivos RF debido a su baja pérdida dieléctrica, estabilidad dimensional e integridad de señal superior
- La creciente demanda de interpositores de vidrio está impulsada principalmente por la adopción generalizada dealto rendimientocomputación, redes 5G/6G,vehículo eléctricos, y dispositivos de consumo miniaturizados. Aumentar las inversiones en semiconductor R DueD e infraestructura de fabricación apoyan aún más la expansión del mercado permitiendo soluciones innovadoras de embalaje que mejoran el rendimiento y la fiabilidad de los dispositivos
- Asia-Pacífico dominaba el mercado de los interpositores de vidrio con una proporción de 52.8%en 2025, debido a la rápida adopción de envases semiconductores avanzados, la ampliación de la fabricación electrónica de consumidores y la fuerte presencia de centros de fabricación semiconductores
- Se espera que América del Norte sea la región de mayor crecimiento en el mercado de interpositores de vidrio durante el período previsto debido a la alta demanda de envases semiconductores avanzados en centros de datos, telecomunicaciones y electrónica de consumo
- El segmento de 300 mm dominó el mercado con una cuota de mercado del 60,6% en 2025, debido a su capacidad de soportar mayor densidad de interconexión, mejor rendimiento térmico y idoneidad para aplicaciones semiconductoras avanzadas. Los principales fabricantes de semiconductores prefieren wafers de 300 mm para la producción de chips de alto rendimiento utilizados en centros de datos y electrónica de consumo
Report Scope and Glass Interposers Market Segmentation
|
Atributos |
Interposadores de cristal Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el mercado de los Interposers de vidrio
“Rising Adoption of 2.5D and 3D Packaging Solutions”
- Una tendencia importante en el mercado de los interpositores de vidrio es la creciente adopción de tecnologías de embalaje 2.5D y 3D, impulsadas por la demanda de mayor rendimiento, miniaturizados y dispositivos semiconductores de eficiencia energética. Estas soluciones de embalaje permiten aumentar la densidad de interconexión, mejorar la integridad de la señal y mejorar la gestión térmica, apoyando los requerimientos cambiantes de computación avanzada y electrónica de alta gama
- Por ejemplo, el TSMC utiliza interpositores de vidrio en su tecnología CoWoS (Chip-on-Wafer-on-Substrate) para integrar la memoria de alta ancho de banda con chips lógicos, permitiendo un embalaje 2.5D y 3D eficiente para aplicaciones AI y HPC. Tal adopción subraya el papel de los interpositores de vidrio en la mejora del rendimiento de los dispositivos al tiempo que permite factores de forma compacta
- La creciente penetración de sistemas de computación de alto rendimiento (HPC), incluyendo GPUs y aceleradores de IA, está impulsando la necesidad de soluciones fiables de interposer que apoyen interconexiones densas. Interposadores de vidrio son preferidos debido a sus propiedades eléctricas superiores y estabilidad dimensional bajo estrés térmico
- Las aplicaciones electrónicas de consumo, incluyendo teléfonos inteligentes y dispositivos portátiles, están integrando soluciones avanzadas de embalaje para lograr diseños compactos sin comprometer velocidad y eficiencia. Esta tendencia refuerza los interpositores de vidrio como habilitadores de electrónica miniaturizada de próxima generación
- El sector automotriz está adoptando envases semiconductores avanzados para apoyar la conducción autónoma, sistemas ADAS y plataformas de infotenimiento. Interposadores de vidrio proporcionan alta fidelidad de señal y disipación de calor necesaria para chips de grado automotriz que operan en condiciones difíciles
- El mercado es testigo de inversiones crecientes en investigación y colaboración de embalajes a nivel de wafer entre las empresas semiconductoras para mejorar el rendimiento de los interpositores. Estas iniciativas refuerzan la adopción de interpositores de vidrio como componentes críticos para sistemas electrónicos avanzados
Dinámica del mercado de los Interposadores de vidrio
Conductor
“Increasing Demand for High-Performance and Miniaturized Semiconductor Devices”
- La creciente complejidad de los dispositivos semiconductores y el empuje para una mayor potencia computacional están impulsando la demanda de interpositores de vidrio que soportan interconexiones densas y una gestión térmica eficiente. Estos interpositores permiten a los diseñadores integrar múltiples chiplets o memoria muere en un solo paquete manteniendo el rendimiento
- Por ejemplo, empresas como AMD utilizan interpositores de vidrio en sus módulos de memoria de alta ancho de banda para los procesadores Radeon y EPYC para lograr una mejor eficiencia energética y una transferencia de datos más rápida. Esto demuestra el papel crítico de los interpositores de vidrio para permitir soluciones de computación de alto rendimiento
- La creciente adopción de sistemas de IA, HPC y networking aumenta la necesidad de soluciones de embalaje que puedan manejar señales de alta velocidad con mínima interferencia. Los interpositores de vidrio proporcionan baja pérdida dieléctrica y estabilidad mecánica, haciéndolos ideales para tales aplicaciones
- Las tendencias de Miniaturización en la electrónica de consumo y dispositivos IoT requieren tecnologías de interposer que ocupan menos espacio mientras ofrecen una alta capacidad de integración. Los interponentes de vidrio son cada vez más preferidos debido a sus capacidades de enrutamiento fino y ventajas del factor de forma
- El énfasis en el diseño semiconductor eficiente energéticamente está reforzando la demanda de interposores que minimizan la pérdida de energía y aumentan el rendimiento térmico. Esta tendencia está acelerando la adopción en múltiples industrias y solidificando los interpositores de vidrio como un habilitador clave de la electrónica moderna
Restraint/Challenge
“Procesos de fabricación alta y procesos de fabricación compleja”
- El mercado de los interponentes de vidrio enfrenta limitaciones debido al alto costo de las materias primas y los procesos de fabricación de alta precisión necesarios para producir interponentes de alta calidad. Estos factores limitan la adopción generalizada y aumentan la complejidad de la producción para los fabricantes
- Por ejemplo, empresas como IBM y TSMC dependen de técnicas avanzadas de litografía, adelgazamiento y unión para fabricar interponentes de vidrio para sus paquetes de alto rendimiento. Estos procesos son intensivos en capital y requieren una experiencia significativa, sumando los costos generales de producción
- Mantener la precisión dimensional y la baja warpage durante la fabricación interposer requiere equipos especializados y estrictos estándares de control de calidad. Estas complejidades de fabricación extienden los plazos de producción y elevan los costos en toda la cadena de suministro
- La dependencia de entornos laborales y de limpieza altamente cualificados contribuye aún más a los desafíos operacionales. Los fabricantes deben equilibrar el costo, rendimiento y rendimiento para satisfacer la demanda creciente de la industria
- El aumento de la producción para adaptarse a aplicaciones de alto volumen y garantizar la fiabilidad y los precios competitivos sigue siendo un reto importante. Estas limitaciones ponen de relieve la necesidad de la optimización del proceso y la innovación tecnológica para apoyar un crecimiento más amplio del mercado
¿Cómo es segmentado el Mercado de Interposadores de Cristal
El mercado se segmenta sobre la base del tamaño de la ola, la aplicación, la tecnología de sustratos y la industria de uso final.
• Tamaño de Wafer
Sobre la base del tamaño de la ola, el mercado de interposores de vidrio se segmenta en menos de 200 mm, 200 mm, 300 mm y otros. El segmento de 300 mm dominó el mercado con la mayor cuota de ingresos del 60,6% en 2025, impulsada por su capacidad de soportar mayor densidad de interconexión, mejor rendimiento térmico y idoneidad para aplicaciones semiconductoras avanzadas. Los principales fabricantes de semiconductores prefieren wafers de 300 mm para la producción de chips de alto rendimiento utilizados en centros de datos y electrónica de consumo. La popularidad del segmento también se ve reforzada por la creciente integración de sistemas heterogéneos en un solo sustrato, permitiendo diseños complejos multidie y embalaje eficiente.
Se espera que el segmento de 200 mm sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por su adopción en aplicaciones semiconductoras de gama media y fabricación rentable para electrónica de nicho. Los fabricantes más pequeños y aplicaciones especializadas suelen preferir ceras de 200 mm para soluciones de embalaje donde la flexibilidad y la reducción de los costos de producción son cruciales. Su crecimiento está respaldado por la creciente demanda en dispositivos de automoción e IoT donde la densidad de interconexión moderada es suficiente, y se priorizan los plazos de despliegue rápido.
• Por aplicación
Sobre la base de la aplicación, el mercado de interpositores de vidrio se segmenta en embalaje 3D, embalaje 2.5D, embalajes/envase de ventiladores y otros. El segmento de empaquetado 2.5D dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por su capacidad de integrar múltiples mueres de alto rendimiento en un solo interpositor, reduciendo la latencia y mejorando la integridad de la señal. Las principales empresas semiconductoras utilizan embalaje 2.5D para mejorar el rendimiento en GPUs, FPGAs y chips de redes, que requieren un alto ancho de banda y bajo consumo de energía. El segmento se beneficia de la creciente adopción de técnicas de integración heterogénea y de embalaje avanzadas en computación en la nube y cargas de trabajo de IA.
Se prevé que el segmento de embalajes/envase de ventiladores sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por su factor de forma fina, el rendimiento térmico mejorado y la idoneidad para aplicaciones de electrónica móvil y de consumo. Las empresas que desarrollan procesadores móviles de alta densidad y dispositivos portátiles están adoptando cada vez más envases de ventilador para satisfacer las demandas de miniaturización y rendimiento. Su crecimiento está respaldado por innovaciones en compuestos de moldeo y tecnologías de capa de redistribución, lo que permite una producción eficiente y escalable para diversas aplicaciones.
• Por Substrate Technology
Sobre la base de la tecnología de sustratos, el mercado de interpositores de vidrio se segmenta en vias de vidrio (TGV), capa de redistribución (RDL)-primer/último, embalaje de nivel de vidrio (PLP) y otros. El segmento TGV dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por su rendimiento eléctrico superior, soporte de alta frecuencia y capacidad para reducir la parasitaria interconectada. Los interpositores basados en TGV son ampliamente preferidos en equipos de computación de alta gama, IA y telecomunicaciones que requieren transmisión de señal de alta velocidad y fiabilidad térmica. El segmento cuenta además con un aumento de las inversiones de los principales fabricantes de semiconductores en el desarrollo de soluciones avanzadas de embalaje compatibles con TGV.
Se espera que el segmento RDL-primer/último sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por su eficacia en función de los costos, flexibilidad en el diseño y compatibilidad con los embalajes de nivel de onda de ventilación. Empresas como ASE Technology están aprovechando cada vez más enfoques RDL-primer/último para optimizar el rendimiento en aplicaciones de electrónica automotriz y consumidor. La creciente demanda de interconexiones de punta fina y la integración multichip está impulsando la rápida adopción de esta tecnología en varias plataformas de embalaje semiconductores.
• Por End Use Industry
Sobre la base de la industria de uso final, el mercado de interpositores de vidrio se segmenta en electrónica de consumo, telecomunicaciones, automotriz, defensa " aeroespacial, salud y otros. El segmento de electrónica de consumo dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por la adopción generalizada de teléfonos inteligentes, tabletas, wearables y dispositivos de juego que requieren envases de chips de alto rendimiento. Los fabricantes líderes de electrónica invierten fuertemente en soluciones de interposer de vidrio para permitir diseños compactos, de alta velocidad y eficientes en energía para dispositivos de próxima generación. El dominio del segmento se ve reforzado aún más por ciclos rápidos de innovación y demanda creciente de memoria y procesadores de alta ancho de banda en electrónica portátil.
Se prevé que el segmento automotriz será testigo del crecimiento más rápido de 2026 a 2033, alimentado por la creciente adopción de sistemas avanzados de asistencia al conductor (ADAS), vehículos eléctricos y sistemas de infotenimiento. Empresas como NXP Semiconductors e Infineon están invirtiendo en soluciones de interposer de vidrio para mejorar la fiabilidad, la gestión térmica y la densidad de integración en electrónica automotriz. Se espera que la mayor atención se centre en la electrificación de vehículos, la movilidad inteligente y las tecnologías de conducción autónoma sostengan una fuerte demanda de interponentes de alto rendimiento en este sector.
¿Qué región tiene la mayor parte del mercado de los Interposadores de Cristal
- Asia-Pacífico dominaba el mercado de los interpositores de vidrio con la mayor cuota de ingresos de 52.8% en 2025, impulsada por la rápida adopción de envases semiconductores avanzados, la expansión de la fabricación electrónica de consumidores y la fuerte presencia de centros de fabricación semiconductores
- El ecosistema de fabricación eficaz en función de los costos de la región, las crecientes inversiones en computadoras de alto rendimiento y el aumento de las exportaciones de componentes semiconductores están acelerando la expansión del mercado
- La disponibilidad de mano de obra calificada, los incentivos gubernamentales para las industrias electrónicas y semiconductoras y el aumento de la industrialización en las economías en desarrollo están impulsando aún más la demanda de interpositores de vidrio en aplicaciones tales como embalajes 2,5D y 3D
China Vidrio Interposers Mercado de visión
China ocupó la mayor parte del mercado de los interpositores de vidrio de Asia y el Pacífico en 2025, debido a su liderazgo en la fabricación de semiconductores y la creciente capacidad de fabricación. El país se beneficia de un apoyo gubernamental sustancial, una infraestructura industrial sólida y una inversión activa en tecnologías avanzadas de embalaje. El aumento del consumo interno de electrónica de consumo, la adopción creciente de sistemas de computación de alto rendimiento y la producción de semiconductores orientados a la exportación son factores de crecimiento importantes.
India Vidrio Interposers Mercado Insight
La India es testigo del crecimiento más rápido de la región de Asia y el Pacífico, alimentado por la expansión de la fabricación de semiconductores, el aumento de las inversiones en los grupos de fabricación de productos electrónicos y las iniciativas gubernamentales para promover la autosuficiencia en las cadenas de suministro de semiconductores. Iniciativas como el esquema de Incentivo Vinculado de Producción (PLI) y el enfoque creciente en las exportaciones electrónicas están fortaleciendo la demanda de interpositores de vidrio. El aumento de la adopción de electrónica automotriz, dispositivos de consumo e infraestructura de telecomunicaciones acelera aún más el crecimiento del mercado.
Europe Glass Interposers Market Insight
El mercado europeo de interpositores de vidrio está creciendo constantemente, apoyado por la alta demanda de envases avanzados en aplicaciones de computación de automoción, telecomunicaciones y alto rendimiento. La región hace hincapié en normas de alta calidad, cumplimiento ambiental y fabricación de precisión, especialmente en Alemania, Francia y los Países Bajos. Las crecientes inversiones en semiconductores R plagaD, las colaboraciones entre universidades y empresas tecnológicas, y el creciente enfoque en la miniaturización y dispositivos de alta velocidad están impulsando la expansión del mercado.
Alemania Vidrio Interposers Market Insight
El mercado alemán está impulsado por su liderazgo en electrónica automotriz, fabricación semiconductora de precisión y soluciones de computación de alto rendimiento. Una infraestructura sólida, asociaciones entre instituciones académicas y fabricantes de semiconductores, y centradas en aplicaciones de la industria 4.0 fomentan la innovación continua en tecnologías de interpositores de vidrio. La demanda es particularmente fuerte en los sectores automotriz, defensa y electrónica industrial.
U.K. Glass Interposers Market Insight
El mercado U.K. cuenta con el apoyo de su ecosistema de diseño semiconductor establecido, centrándose cada vez más en la fabricación de electrónica de alto valor, e inversiones en R plagaD para soluciones de embalaje avanzadas. Los crecientes esfuerzos por fortalecer las capacidades nacionales de semiconductores, la colaboración entre universidades y empresas tecnológicas, y la adopción creciente de aplicaciones de envases 2,5D y 3D contribuyen al crecimiento del mercado.
North America Glass Interposers Market Insight
Se proyecta que América del Norte crecerá en la CAGR más rápida de 2026 a 2033, impulsada por la alta demanda de envases semiconductores avanzados en centros de datos, telecomunicaciones y electrónica de consumo. Las inversiones en AI, HPC (computación de alto rendimiento) y los vehículos eléctricos están impulsando la demanda de interponentes de alta densidad. La región también se beneficia de la reducción de la producción de semiconductores, las colaboraciones estratégicas entre las fábulas y las empresas de fundición, y el firme apoyo gubernamental al desarrollo de la tecnología semiconductora.
U.S. Glass Interposers Market Insight
Los EE.UU. representaron la mayor parte de América del Norte en 2025, sustentada por su avanzado ecosistema semiconductor, fuertes capacidades R plagaD, e importantes inversiones en diseño y fabricación de chips. El enfoque del país en la innovación, la adopción de envases 2.5D/3D y el crecimiento en electrónica de consumo, centros de datos y electrónica automotriz son factores clave del crecimiento. La presencia de grandes empresas semiconductoras y cadenas de suministro bien establecidas refuerzan aún más la posición de Estados Unidos en el mercado.
¿Cuál es el Mercado de Interposadores de Cristal
La industria de los interpositores de vidrio está dirigida principalmente por empresas bien establecidas, incluyendo:
- TSMC(Taiwan)
- Corning Incorporated(U.S.)
- AGC Inc.(Japón)
- Samtec (Estados Unidos)
- Dai Nippon Printing Co., Ltd. (Japón)
- Taller de Fotonicos (Lituania)
- SCHOTT AG(Alemania)
- Nippon Electric Glass (Japón)
- PLANOPTIK AG (Alemania)
- Triton Microtechnologies, Inc. (U.S.)
- RENA (Suiza)
- 3DGS (Estados Unidos)
- Murata Manufacturing Co., Ltd. (Japón)
- TECNISCO, LTD. (Japón)
- Kiso Micro Co., Ltd. (Japón)
¿Cuáles son los últimos desarrollos en el mercado de los Interposers de vidrio
- En febrero de 2026, los principales jugadores de semiconductores Intel y Samsung anunciaron oficialmente un pivote estratégico hacia sustratos de vidrio para el embalaje avanzado de IA, marcando un cambio de material crítico de sustratos de resina orgánica a arquitecturas de vidrio rígidas y ultra-flat capaces de soportar arrays de chiplet masivos requeridos para aplicaciones de computación de próxima generación IA y alto rendimiento. Esta transición subraya el papel de los interpositores de vidrio en la mejora de la gestión térmica y el rendimiento de interconexión superior en los chips del centro de datos AI, lo que podría acelerar la adopción de soluciones de interpositores de vidrio en los mercados de infraestructura empresarial y cloud
- En enero de 2025, AGC Inc. introdujo un sustrato de vidrio ultrafina 30 μm con componentes pasivos integrados diseñados para el empaque de onda y chiplet, mejorando el factor de forma, el rendimiento de la señal y la gestión térmica para la realidad aumentada de próxima generación/realidad mezclada (AR/MR) y dispositivos de consumo. Esta innovación refuerza la viabilidad de los interpositores de vidrio en aplicaciones compactas y de alta densidad, mejorando su competitividad frente a los materiales de sustrato tradicionales tanto en los mercados de electrónica móvil como portátil
- En septiembre de 2024, Corning presentó su EXTREME ULE Glass, un material de expansión ultra-bajo de próxima generación adaptado para la producción avanzada de microchip, incluyendo la litografía EUV y fabricación semiconductora de alto rendimiento, apoyando una mayor estabilidad dimensional bajo estrés térmico. Al habilitar capas de interposer más precisas y fiables, este desarrollo material ayuda a abordar retos de integridad de la página de guerra y señalización, reforzando el atractivo de los interpositores de vidrio en soluciones de embalaje de vanguardia
- En agosto de 2024, SCHOTT AG lanzó una formulación de vidrio de baja pérdida con un εr constante dieléctrico = 4.0 y tangente de baja pérdida (tan δ = 0.0021 a 10 GHz), demostrado en SEMICON Taiwan y dirigido a aplicaciones de alta frecuencia como 5G/6G, RF y dominios digitales de alta velocidad donde el mantenimiento de la integridad de la señal es crítico. Este material de gran alcance mejora significativamente el rendimiento de alta frecuencia de los interpositores de vidrio, ampliando su aplicabilidad en segmentos de embalaje inalámbricos y de telecomunicaciones
- En 2024, Nippon Electric Glass presentó sustratos de vidrio optimizados TGV de próxima generación para envases avanzados, diseñados para soportar vias de vidrio (TGVs) con una mejor fabricación y preparación de embalaje a nivel de panel. Este desarrollo muestra la preparación para una producción de interposer de vidrio de mayor formato, soportando embalajes de alta densidad y alto rendimiento y acelerando la comercialización de sustratos de núcleo de vidrio en plataformas de integración heterogénea
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











