



Segmentación del mercado mundial del glaucoma por tipo (glaucoma de ángulo cerrado [GAC], glaucoma de ángulo abierto [GAA], glaucoma secundario, glaucoma congénito y otros), clase de fármaco (betabloqueantes, prostaglandinas, agonistas alfa adrenérgicos, inhibidores de la anhidrasa carbónica, fármacos combinados y otros), vía de administración (oral, inyecciones, intravítrea y otras), usuarios finales (hospitales, centros especializados y otros), canal de distribución (farmacia hospitalaria, farmacia en línea y farmacia minorista): tendencias del sector y previsiones hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento de Glaucoma
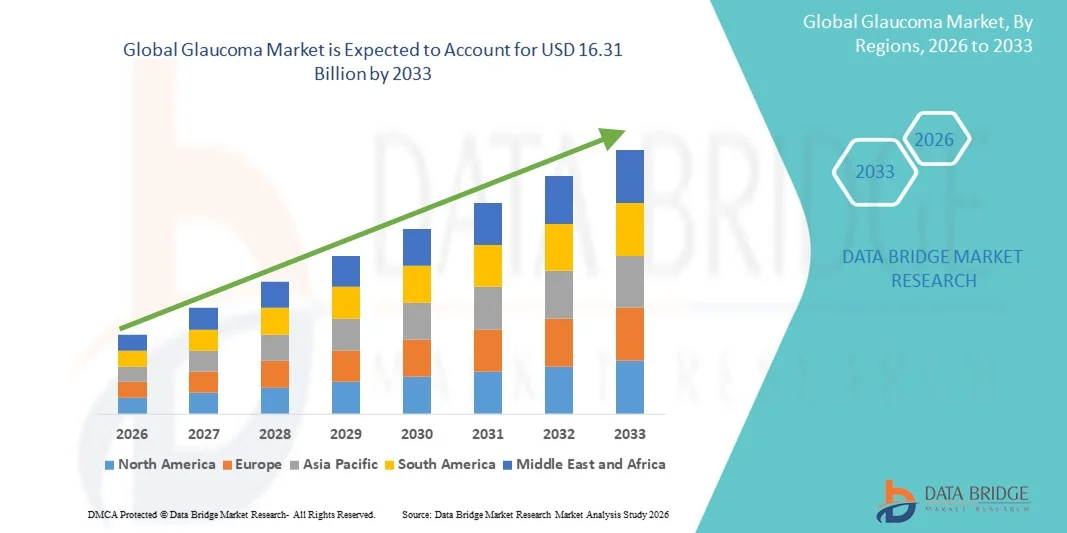
- Según Data Bridge Market Research Analysis global glaucoma market size was valued atUSD 9.46 billion in 2025y se espera que alcanceUSD 16.31 mil millones en 2033, aCAGR of 7.05%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de glaucoma debido a las poblaciones envejecidas, la mayor conciencia y los avances tecnológicos en el diagnóstico y el tratamiento, inclusocirugías mínimamente invasivasy sistemas de suministro de drogas de liberación sostenida
- Además, la creciente demanda de soluciones de gestión de glaucoma eficaces, seguras y amigables con el paciente tanto de proveedores de atención médica como de pacientes está estableciendo terapias y dispositivos modernos como el estándar de atención preferido. Estos factores convergentes están acelerando la adopción de tratamientos avanzados de glaucoma, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 9.46 billion
- Valor de mercado esperado (2033):USD 16.31 mil millones
- CAGR prefabricado (2026–2033):7.05%
¿Cuáles son los principales Takeaways de Glaucoma
- El glucoma, que abarca trastornos nerviosos ópticos que pueden llevar a una pérdida de visión irreversible, se administra cada vez más a través de medicamentos, terapias láser y cirugías mínimamente invasivas, lo que lo convierte en un segmento crítico dentro de la atención oftalmológica
- La creciente demanda de tratamientos de glaucoma se alimenta principalmente por la creciente prevalencia de glaucoma debido a las poblaciones envejecidas, la diabetes y otros factores de riesgo, junto con la mejora de la detección, el diagnóstico precoz y los avances tecnológicos en tratamientos terapéuticos e implantes quirúrgicos de liberación sostenida
- América del Norte dominaba el mercado de glaucoma con la mayor cuota de ingresos del 38,9% en 2025, caracterizada por infraestructuras sanitarias avanzadas, altos niveles de conciencia y fuerte actividad de RcienteD, con Estados Unidos experimentando un crecimiento sustancial en el diagnóstico y tratamiento de glaucoma, impulsado por innovaciones en terapias de drogas y dispositivos quirúrgicos mínimamente invasivos
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado de glaucoma durante el período previsto debido al aumento de la población geriátrica, el aumento de la sensibilización en materia de salud, la mejora del acceso a la atención en las economías emergentes y las iniciativas gubernamentales favorables
- El segmento de glaucoma de ángulo abierto dominó el mercado de glaucoma con una cuota de mercado de 55,4% en 2025, debido a su mayor prevalencia mundial, progresión lenta de enfermedades que permite el diagnóstico temprano, y la disponibilidad de opciones de tratamiento eficaces incluyendo medicamentos y procedimientos quirúrgicos mínimamente invasivos
Report Scope and Glaucoma Market Segmentation
|
Atributos |
Glaucoma Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el glucoma
Conveniencia mejorada a través de diagnósticos avanzados y de inteligencia artificial
- Una tendencia significativa y aceleradora en el mercado mundial de glaucoma es la integración deinteligencia artificial(AI) and advanced imaging diagnostics, such as óptico coherence tomography (OCT) and AI-enabled fundus analysis, into glaucoma screening and monitoring workflows to improve early detection and treatment accuracy
- Por ejemplo, los sistemas de imagen de fondo impulsados por AI pueden detectar cambios glaucomatosos con alta sensibilidad y especificidad, permitiendo la detección masiva en áreas con acceso limitado a oftalmólogos
- La integración de la IA en el cuidado de glaucoma permite características tales como la predicción de riesgos para la progresión de enfermedades, el control remoto de las fluctuaciones de presión intraocular y alertas automatizadas para la intervención oportuna, mejorando así la comodidad y los resultados del paciente
- La integración perfecta de plataformas diagnósticas, analíticas de IA, dispositivos quirúrgicos y sistemas de suministro de drogas permite un ecosistema de glaucoma más unificado y centrado en el paciente, vinculando proyecciones, ajustes de tratamiento, monitoreo de adherencia y seguimiento de resultados
- Aumentar la adopción de plataformas de teleophtalmología está mejorando la vigilancia y las consultas de pacientes remotos, reduciendo las visitas clínicas y mejorando el cumplimiento del tratamiento, especialmente en las regiones rurales y subsidiadas
- La colaboración entre los fabricantes de dispositivos oftálmicos, las empresas AI y las startups digitales de salud está acelerando el desarrollo de soluciones inteligentes y conectadas de glaucoma, impulsando la innovación del mercado y la diferenciación
- Esta tendencia hacia la gestión inteligente, conectada e individualizada de glaucoma está redefinindo las expectativas para la atención oftalmológica y la adopción de soluciones de diagnóstico digital y tele-oftalmología junto con terapias tradicionales
Glaucoma Market Dynamics
Conductor
Prevalencia creciente debido al envejecimiento de las poblaciones " mejor diagnóstico
- La prevalencia creciente de glaucoma causada por el envejecimiento de la población, la diabetes y otros factores de riesgo, junto con la mejora de la detección y el diagnóstico precoz, es un factor primario para el mercado de glaucoma
- Por ejemplo, estudios epidemiológicos informan que la incidencia de glaucoma aumenta a ~23.46 por cada 10.000 años de edad entre adultos de 40 a 79 años, especialmente en grupos de edad mayores, lo que contribuye a la demanda de tratamiento y vigilancia
- Los proveedores de atención médica están ampliando los programas de detección de glaucoma rutinaria, especialmente en mercados emergentes con tasas de diagnóstico previamente bajas, aumentando la piscina de pacientes para terapia
- Más pacientes que entran en la vía de cuidado de glaucoma antes está creando una mayor demanda de medicamentos, intervenciones quirúrgicas y dispositivos médicos, contribuyendo a la expansión del mercado
- Aumentar las campañas de sensibilización de las organizaciones sanitarias y los gobiernos acerca de la importancia de la detección temprana de glaucoma es alentar a más personas a buscar tratamiento
- Los avances tecnológicos en la entrega sostenida de drogas y las opciones quirúrgicas mínimamente invasivas están mejorando la adherencia al tratamiento y los resultados de los pacientes, aumentando aún más el crecimiento del mercado
- Por consiguiente, la combinación de una mayor prevalencia de enfermedades y una mejor detección sigue aportando un fuerte impulso de crecimiento para el mercado mundial de glaucoma
Restraint/Challenge
Cuestiones de Adherencia,‐Efectos " Hurdles regulatorios
- La no adherencia del paciente a las terapias tópicas de glaucoma, con muchas interrupciones en los meses, sigue siendo un reto importante, limitando la gestión eficaz de las enfermedades y el crecimiento general del mercado
- Los efectos secundarios adversos oculares o sistémicos de los medicamentos, junto con la necesidad de pruebas de seguridad a largo plazo para implantes o dispositivos quirúrgicos mínimamente invasivos, pueden reducir la absorción
- Por ejemplo, las autoridades reguladoras requieren datos amplios de seguridad y eficacia posterior a la aprobación para implantes de liberación sostenida y dispositivos MIGS, prolongando los plazos de desarrollo y aumentando los costos
- El acceso limitado, los elevados costos de tratamiento relativos a la terapia tradicional y la insuficiente infraestructura oftálmica en las regiones emergentes pueden limitar la adopción generalizada
- La complejidad de los regímenes de tratamiento, los horarios de dosificación frecuentes y la falta de educación de los pacientes pueden exacerbar aún más los problemas de incumplimiento
- Las barreras de entrada de mercado para nuevas formulaciones de drogas y dispositivos innovadores debido a las estrictas aprobaciones y reglamentos de fijación de precios pueden retrasar el crecimiento de los jugadores emergentes
- Colectivamente, estos desafíos de adherencia, efectos secundarios, requisitos regulatorios y lagunas de acceso plantean obstáculos significativos para realizar el pleno potencial del mercado de glaucoma
¿Cómo está el Glaucoma Segmented
El mercado está segmentado por tipo, clase de drogas, vía de administración, usuarios finales y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de glaucoma se segmenta en Glaucoma de ángulo cerrado (CAG), Glaucoma de ángulo abierto (OAG), Glaucoma secundario, glucoma congénita y otros. El segmento Open Angle Glaucoma (OAG) dominaba el mercado con la mayor cuota de ingresos del 55,4% en 2025, debido a su mayor prevalencia en todo el mundo. OAG progresa lentamente, permitiendo el diagnóstico y la gestión anteriores, lo que aumenta la demanda de tratamientos farmacológicos y quirúrgicos. El segmento se beneficia de una amplia disponibilidad de medicamentos eficaces como los análogos de prostaglandina y los bloqueadores beta, así como dispositivos quirúrgicos mínimamente invasivos. Los programas de detección dirigidos a adultos mayores de 40 años aumentan aún más la adopción de terapias OAG. El segmento también ve un fuerte crecimiento en los países desarrollados debido a la infraestructura de diagnóstico avanzada y una mayor conciencia de los pacientes. Las plataformas de teleoftalmología y las herramientas de detección basadas en IA están mejorando la detección temprana, reforzando el dominio de este segmento.
Se prevé que el segmento de glucoma en ángulo cerrado (CAG) sea testigo de la tasa de crecimiento más rápida del 6,2% entre 2026 y 2033, impulsada por su presentación aguda que requiere un tratamiento rápido y una mayor conciencia de la atención de emergencia. El CAG puede provocar una pérdida repentina de visión si no se trata, lo que aumenta las visitas hospitalarias y la adopción de intervenciones quirúrgicas. El aumento de campañas de sensibilización y programas de detección en Asia-Pacífico y América Latina están contribuyendo a tasas de diagnóstico más rápidas. Además, los avances tecnológicos en la terapia láser y las opciones quirúrgicas mínimamente invasivas están mejorando la eficacia del tratamiento y el cumplimiento del paciente. Los hospitales y centros especializados están adoptando cada vez más dispositivos innovadores para administrar CAG, apoyando el crecimiento del segmento. Se espera que las estrategias de intervención temprana y las iniciativas de educación de los pacientes aceleren aún más la adopción durante el período previsto.
- Por clase de drogas
Sobre la base de la clase de drogas, el mercado de glaucoma se segmenta en bloqueadores beta, prostaglandinas, agonistas alfa adrenérgicos, inhibidores de la anhidrasa carbónica, medicamentos combinados y otros. El segmento Prostaglandins dominaba el mercado con una cuota de ingresos del 48% en 2025 debido a su dosis una vez diaria, alta eficacia en la reducción de la presión intraocular (IOP), y mejor adherencia al paciente. Las prostaglandinas son ampliamente recomendadas como terapia de primera línea para OAG, con el apoyo de evidencia clínica de reducción de IOP superior. El segmento también está favorecido en países desarrollados con prácticas de prescripción robustas y conciencia de los pacientes. El aumento de las poblaciones geriátricas y la creciente prevalencia de casos de glaucoma crónica están impulsando una demanda constante. Las empresas farmacéuticas siguen desarrollando nuevas formulaciones y sistemas de entrega, como implantes de liberación sostenida, reforzando aún más el dominio. El segmento también se beneficia de las políticas de reembolso en América del Norte y Europa que facilitan el acceso a terapias avanzadas.
Se espera que el segmento Combination Drugs sea testigo de la CAGR más rápida del 6,5% entre 2026 y 2033, impulsada por la creciente demanda de medicamentos que mejoran la eficacia al tiempo que reducen el número de gotas requeridas diariamente. Las terapias combinadas abordan los desafíos de adherencia de los pacientes y son especialmente útiles para los pacientes con glaucoma moderada a constante. La puesta en marcha de combinaciones de dosis fijas y formulaciones novedosas aumenta la comodidad y reduce los efectos secundarios. Los mercados emergentes con mayor conciencia y mejora de la infraestructura sanitaria están mostrando mayor consumo de drogas combinadas. Los hospitales y clínicas especializadas están recomendando cada vez más terapia combinada para optimizar los resultados del tratamiento. El crecimiento del segmento se acelera aún más por el aumento de las aprobaciones regulatorias y los estudios clínicos que apoyan la eficacia combinada de los fármacos.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado de glaucoma se segmenta en orales, inyecciones, intravitreal y otros. La ruta Oral dominaba el mercado con una cuota de ingresos del 50% en 2025, en gran parte debido al uso generalizado de inhibidores de la anhidrasa carbónica oral para controlar la presión intraocular. Los medicamentos orales son particularmente importantes para los pacientes que no responden a la terapia tópica o que requieren la gestión sistémica. La ruta se beneficia de una fuerte adopción en hospitales y centros especializados, con protocolos de prescripción establecidos y familiaridad con los pacientes. La investigación clínica en curso está mejorando las formulaciones para minimizar los efectos secundarios sistémicos. El segmento también ve mayor uso en regiones con acceso limitado a tratamientos quirúrgicos avanzados. Programas de cumplimiento del paciente e iniciativas educativas aumentan la aceptación y el uso sostenido, reforzando el dominio del segmento.
Se espera que la ruta intravitreal sea testigo de la tasa de crecimiento más rápida del 7,1% entre 2026 y 2033, impulsada por innovaciones en implantes de liberación sostenida y terapias inyectables. La entrega intravitreal permite un tratamiento específico para casos de glaucoma avanzados o refractarios y reduce la carga de la frecuente administración de gotas oculares. Los avances tecnológicos en implantes biodegradables y dispositivos de microinyección están mejorando la seguridad y eficacia. Los hospitales y centros oftálmicos especializados están adoptando cada vez más enfoques intravitriales para casos complejos. Aumentar la conciencia sobre terapias avanzadas y la voluntad paciente de optar por procedimientos mínimamente invasivos alimenta el crecimiento del segmento. La expansión de las políticas de reembolso y el apoyo clínico para terapias intravitriales en las regiones desarrolladas acelera la adopción.
- Por End-Users
Sobre la base de los usuarios finales, el mercado de glaucoma se segmenta en hospitales, centros especializados y otros. El segmento de Hospitales dominaba el mercado con una cuota de ingresos del 60% en 2025, impulsada por altos volúmenes de pacientes, disponibilidad de herramientas avanzadas de diagnóstico, y la presencia de departamentos especializados de oftalmología. Los hospitales proporcionan una solución integral para el diagnóstico, tratamiento y seguimiento, atrayendo tanto a pacientes de glaucoma de estadio temprano como severo. El segmento también se beneficia de la cobertura de seguros y el reembolso de las terapias hospitalarias. Las colaboraciones entre hospitales y empresas de dispositivos/farma siguen mejorando el acceso a tratamientos innovadores. Los programas de educación y divulgación de pacientes realizados por los hospitales aumentan la adherencia al tratamiento. Los hospitales también conducen a la adopción de plataformas de detección y teleoftalmología habilitadas por AI, consolidando su dominio.
Se espera que el segmento de Centros de Especialidad sea testigo de la tasa de crecimiento más rápida del 8,2% entre 2026 y 2033, alimentada por el creciente número de clínicas dedicadas a la atención ocular y la alta preferencia del paciente para la gestión personalizada de glaucoma. Estos centros ofrecen servicios especializados como MIGS, terapia con láser y implantes de fármacos de liberación sostenida. Sensibilizar acerca de opciones avanzadas de tratamiento anima a los pacientes a buscar atención en centros especializados. Las inversiones tecnológicas, la formación del personal y la comercialización enfocada por estos centros impulsan la confianza y adopción del paciente. El crecimiento de las poblaciones urbanas y el aumento de la accesibilidad de los centros especializados en los países en desarrollo también contribuyen al rápido crecimiento. Teleconsultation and remote monitoring services offered by specialty centers further support adoption and expansion.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de glaucoma se segmenta en farmacia hospitalaria, farmacia en línea y farmacia minorista. El segmento de Farmacia Hospitalaria dominaba el mercado con una cuota de ingresos del 57% en 2025 debido a la disponibilidad directa de medicamentos de glaucoma prescritos y dispositivos médicos a pacientes que visitaban hospitales. Las farmacias hospitalarias facilitan la adherencia asegurando que los pacientes reciban medicamentos recomendados inmediatamente después de la consulta. El segmento se beneficia de los reembolsos de los seguros y las asociaciones con las empresas farmacéuticas. Los hospitales también proporcionan asesoramiento y orientación para la correcta administración de terapias. La comodidad y confianza asociadas con las farmacias del hospital refuerzan su posición dominante. La adopción de sistemas de farmacia integrados en los hospitales simplifica aún más el suministro y la atención de los pacientes.
Se espera que el segmento de Farmacia Online sea testigo de la tasa de crecimiento más rápida del 12% entre 2026 y 2033, impulsada por la tendencia creciente decomercio electrónico, aumento de la penetración de los teléfonos inteligentes, y preferencia para la entrega de medicamentos en casa. Las farmacias en línea mejoran el acceso para pacientes en áreas remotas, mejorando la adherencia a la terapia de glaucoma crónica. La disponibilidad de programas de recarga basados en suscripción y servicios de teleconsulta complementa las ventas en línea. Las campañas de sensibilización y las aprobaciones reglamentarias para la distribución de medicamentos en línea en diversos países apoyan el crecimiento del segmento. Integración con aplicaciones móviles y sistemas de recordatorio para la adherencia a dosis impulsa la adopción. La creciente comodidad con las plataformas de salud digital entre las poblaciones geriátricas y tecnológicas acelera el consumo de farmacia en línea.
¿Qué región mantiene la mayor parte de la Glaucoma
- América del Norte dominaba el mercado de glaucoma con la mayor cuota de ingresos del 38,9% en 2025, caracterizada por infraestructuras sanitarias avanzadas, altos niveles de conciencia y fuerte actividad de RcienteD, con Estados Unidos experimentando un crecimiento sustancial en el diagnóstico y tratamiento de glaucoma, impulsado por innovaciones en terapias de drogas y dispositivos quirúrgicos mínimamente invasivos
- Los pacientes y proveedores de atención médica de la región valoran altamente la detección temprana, las terapéuticas avanzadas y las opciones quirúrgicas mínimamente invasivas, lo que da lugar a una mayor adopción de medicamentos, terapias láser y intervenciones basadas en dispositivos
- Esta adopción generalizada está respaldada además por fuertes iniciativas gubernamentales, una gran conciencia de la salud ocular, una amplia cobertura de seguros y la presencia de empresas oftálmicas clave, estableciendo América del Norte como una región líder para la atención de glaucoma.
US Glaucoma Market Insight
El mercado de glaucoma estadounidense capturó la mayor cuota de ingresos del 37% en 2025 dentro de América del Norte, alimentada por una creciente prevalencia de glaucoma, infraestructura sanitaria avanzada e iniciativas de diagnóstico temprano. Los pacientes y proveedores de atención médica están priorizando cada vez más exámenes regulares, terapias farmacológicas eficaces y intervenciones quirúrgicas mínimamente invasivas. La creciente conciencia de los riesgos de glaucoma, junto con los avances tecnológicos en los diagnósticos basados en AI, la tele-oftalmología y los sistemas de suministro de drogas de liberación sostenida, impulsa aún más el mercado. Además, la cobertura de seguros y las políticas de reembolso de los medicamentos y dispositivos de glaucoma contribuyen significativamente a la expansión del mercado.
Europa Glaucoma Market Insight
Se proyecta que el mercado de glaucoma en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por las poblaciones envejecidas, los altos estándares de salud y la creciente conciencia sobre el diagnóstico y tratamiento tempranos. El aumento de la urbanización, junto con la demanda de terapias avanzadas y procedimientos mínimamente invasivos, fomenta la adopción de tratamientos de glaucoma. Los pacientes europeos tienen opciones innovadoras de tratamiento, incluyendo medicamentos combinados y dispositivos MIGS. La región está presenciando un crecimiento significativo en los hospitales, centros especializados y clínicas, y se está incorporando la atención de glaucoma en los controles de salud de rutina y en los planes de tratamiento avanzados.
U.K. Glaucoma Market Insight
Se prevé que el mercado de glaucoma en el Reino Unido crecerá en un CAGR notable durante el período de previsión, impulsado por el aumento de la prevalencia de trastornos oculares crónicos, el aumento de la conciencia acerca de la detección temprana y la adopción de terapias avanzadas. Las preocupaciones relativas a la pérdida de visión y la calidad de vida son alentadoras para que los pacientes y proveedores de atención médica busquen una intervención oportuna. Se espera que el sistema sanitario bien establecido del Reino Unido, junto con la disponibilidad de productos farmacéuticos innovadores y dispositivos mínimamente invasivos, siga estimulando el crecimiento del mercado. La tele-oftalmología y el diagnóstico asistido por IA también contribuyen a un mayor compromiso del paciente y la adherencia al tratamiento.
Alemania Glaucoma Market Insight
Se espera que el mercado de glaucoma de Alemania se amplíe en un CAGR considerable durante el período de previsión, alimentado por una alta conciencia de la salud ocular, una fuerte infraestructura sanitaria y la demanda de soluciones de tratamiento tecnológicamente avanzadas. El énfasis de Alemania en la innovación y el diagnóstico precoz promueve la adopción de intervenciones farmacológicas y quirúrgicas. La integración de soluciones de salud digital, como la vigilancia basada en la inteligencia artificial, las teleconsultas y los sistemas de suministro de drogas de liberación sostenida, aumenta la eficiencia y la comodidad en la gestión de glaucoma. Los pacientes y médicos eligen cada vez más planes de tratamiento personalizados alineados con estándares regulatorios locales y mejores prácticas clínicas.
Mercado de Glaucoma Asia-Pacífico
El mercado de glaucoma Asia-Pacífico está preparado para crecer en el CAGR más rápido del 7,8% durante el período de previsión de 2026 a 2033, impulsado por el aumento de las poblaciones geriátricas, el aumento de la prevalencia de la diabetes, y la conciencia creciente de los síntomas de glaucoma en países como China, Japón y la India. La creciente infraestructura sanitaria de la región, las iniciativas gubernamentales que promueven la atención ocular y la adopción de diagnósticos y terapias avanzados están impulsando el crecimiento del mercado. Además, la asequibilidad de formulaciones innovadoras de drogas y dispositivos quirúrgicos, junto con el aumento de la accesibilidad en las zonas urbanas y semiurbanas, contribuye a una rápida adopción.
Japón Glaucoma Market Insight
El mercado de glaucoma de Japón está cobrando impulso debido al envejecimiento de la población, los altos estándares de salud y la adopción de tecnologías innovadoras de diagnóstico y tratamiento. Japón hace hincapié en la atención preventiva y la gestión temprana de enfermedades, impulsando la adopción de diagnósticos asistidos por AI, teleoftalmología y procedimientos quirúrgicos mínimamente invasivos. La integración de sistemas avanzados de suministro de drogas, combinados con programas de educación de pacientes, está impulsando el crecimiento. Además, el entorno sanitario de alta tecnología de Japón apoya el uso generalizado de implantes de liberación sostenida y terapias combinadas de drogas tanto en hospitales como en clínicas especializadas.
India Glaucoma Market Insight
El mercado de glaucoma de la India representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a aumentar la conciencia de las enfermedades oculares, la creciente población geriátrica y el creciente acceso a la salud. India está presenciando la adopción creciente de tecnologías avanzadas de diagnóstico, terapias combinadas de drogas y dispositivos quirúrgicos mínimamente invasivos. El impulso hacia la mejora de la infraestructura sanitaria, los programas gubernamentales para la atención ocular y la disponibilidad de opciones de tratamiento asequible son factores clave que impulsan el mercado. Además, los hospitales privados y los centros de atención especial están desempeñando un papel importante en el diagnóstico oportuno y la gestión eficaz del glaucoma en las regiones urbanas y semiurbanas.
¿Cuáles son las mejores empresas de Glaucoma
La industria de Glaucoma está dirigida principalmente por empresas bien establecidas, incluyendo:
- Glaukos Corporation(U.S.)
- Alcon Inc(U.S.)
- Johnson & Johnson Vision Care, Inc(U.S.)
- Santen Pharmaceutical Co., Ltd.(Japón)
- iSTAR Medical(Suiza)
- New World Medical, Inc. (Estados Unidos)
- Iridex Corporation (Estados Unidos)
- Nova Eye Medical (Estados Unidos)
- Iantrek (U.S.)
- Lumenis Ltd. (Israel)
- Carl Zeiss Meditec AG (Alemania)
- Teva Pharmaceuticals Industries Ltd. (Israel)
- NicOx (Francia)
- Bausch + Lomb (Estados Unidos)
- Sight Sciences, Inc. (Estados Unidos)
- MicroSurgical Technology, Inc. (U.S.)
- Oertli Instrumente AG (Suiza)
- Topcon Corporation (Japón)
- ASICO, LLC (U.S.)
¿Cuáles son los desarrollos recientes en el mercado mundial de glucoma
- En junio de 2025, Glaukos anunció que había recibido la certificación de Regulación de Dispositivos Médicos de la Unión Europea (UE) para su iStent infinite® y otros dispositivos de cirugía de glaucoma microinvasiva (MIGS), marcando sus primeras aprobaciones bajo el nuevo marco regulatorio europeo más riguroso y posicionando a la empresa para ampliar el lanzamiento comercial en Europa
- En abril de 2025, la evidencia clínica surgió apoyando el uso de trabeculoplastia láser selectiva (SLT) como una opción de tratamiento de primera línea para glaucoma, demostrando reducciones significativas de presión intraocular y mejores resultados cuando se utilizaba temprano en el curso de enfermedad reflejando el paradigma de cambio de la dependencia únicamente en medicamentos tópicos
- En octubre de 2024, una revisión publicada a través de Reuters destacó que la terapia láser (trabeculoplastia láser específicamente selectiva) era más eficaz que el tratamiento de gotas oculares para frenar la progresión de la enfermedad de glaucoma, sugiriendo que los enfoques intervencionistas y quirúrgicos tempranos pueden ser cada vez más preferidos en los regímenes tradicionales de medicamentos tópicos
- En diciembre de 2023, Glaukos recibió la aprobación de la FDA para su implante iDose TR para una administración única por ojo de travoprost de 75 μg, indicado para reducir la presión intraocular (IOP) en pacientes con hipertensión ocular o glaucoma de ángulo abierto. The approval was based on two pivotal Phase 3 trials (1,150 subjects across 89 sites) showing comparable IOP reduction to timolol and a good safety profile. El producto se ve como un cambio paradigmático de gotas diarias hacia implantes de liberación sostenida
- En febrero de 2023, Glaukos Corporation presentó una Nueva Aplicación de Medicamentos (NDA) a la Administración de Medicamentos y Alimentos de EE.UU. para su iDose® TR (implante intracameral de tráfico), un implante intraocular de larga duración de primera clase diseñado para ofrecer continuamente niveles terapéuticos de drogas dentro del ojo para pacientes con glaucoma de ángulo abierto o hipertensión ocular. El anuncio de la empresa hizo hincapié en el potencial para abordar el problema de larga data del incumplimiento de pacientes con terapias tópicas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











