



Segmentación del mercado global de sensores de glucosa por producto (monitorización invasiva de glucosa, monitorización no invasiva de glucosa, automonitorización de glucosa y monitorización de glucosa en laboratorio), tecnología (espectroscopia fotoacústica, tomografía de coherencia óptica, polarimetría, fluorescencia, espectroscopia MIR, espectroscopia NIR, espectroscopia de impedancia, técnica de ampollas por succión cutánea, sonoforesis e iontoforesis inversa), componente (sensores, transmisores y receptores, y bombas de insulina integradas), datos demográficos (población adulta (14 años) y población infantil (≤14 años), usuarios finales (hospitales, clínicas privadas, atención domiciliaria, entornos ambulatorios y otros): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es el tamaño y tasa de crecimiento del mercado de los sensores de glucosa global
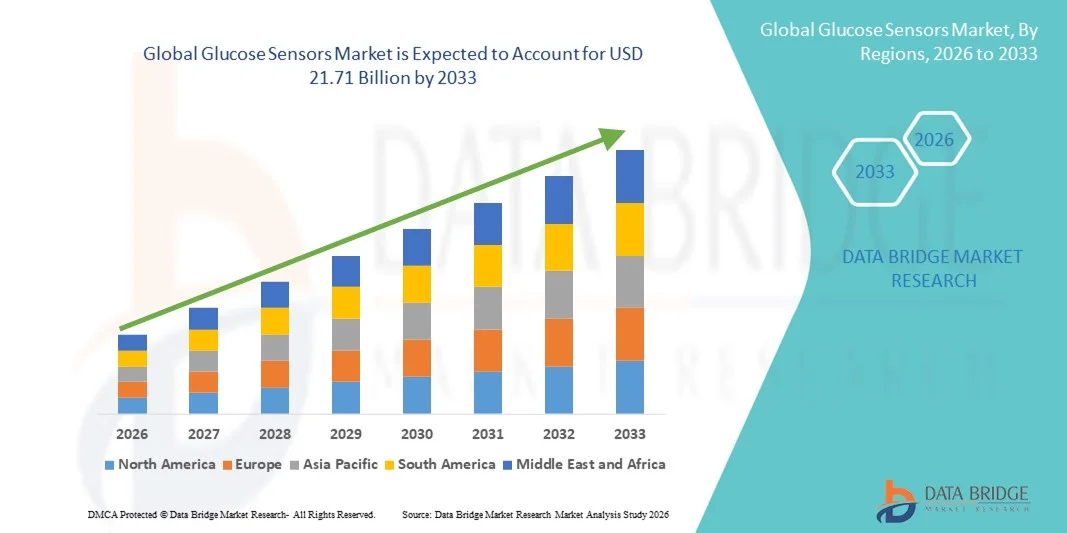
- Según el análisis de Data Bridge Market Research, el tamaño del mercado de los sensores de glucosa global fue valoradoUSD 5.10 billion in 2025y se espera que alcanceUSD 21.71 billion by 2033, aCAGR of 19.85%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de la diabetes en todo el mundo, el aumento de la adopción de tecnologías continuas de vigilancia de la glucosa y el aumento de la sensibilización sobre la gestión proactiva de las enfermedades, lo que lleva a una mayor integración de los sensores de glucosa en hospitales, clínicas y centros de atención en el hogar. Los avances en la exactitud de los sensores, la conectividad inalámbrica y el monitoreo en tiempo real están impulsando la adopción y mejorando los resultados de los pacientes en mercados desarrollados y emergentes
- Además, la creciente preferencia por soluciones de monitoreo de salud mínimamente invasivas y utilizables, junto con la creciente demanda de gestión personalizada de la diabetes, está estableciendo sensores de glucosa como herramientas esenciales para la salud moderna. La expansión de la infraestructura sanitaria, el aumento de la penetración de los teléfonos inteligentes y las políticas de reembolso de apoyo están acelerando la captación de tecnologías innovadoras de sensores de glucosa, lo que aumenta considerablemente el crecimiento general de la industria
Tamaño del mercado
Valor mundial del mercado (2025):5,10 millones de dólares
Valor de mercado esperado (2033):USD 21.71 Billion
CAGR prefabricado (2026–2033):19.85%
¿Cuáles son los principales Takeaways of Glucose Sensors Market
- Los sensores de glucosa, incluidos los sistemas de monitoreo continuo de glucosa (CGM) y los medidores de glucosa en sangre, son componentes cada vez más vitales de la gestión moderna de la diabetes debido a su capacidad de proporcionar lecturas precisas de glucosa en sangre en tiempo real, mejorar el cumplimiento de los pacientes y reducir las complicaciones asociadas con la diabetes incontrolada. Los avances en dispositivos portátiles, monitoreo no invasivo e integración con aplicaciones móviles están acelerando aún más la adopción en entornos clínicos y de atención en el hogar
- La creciente demanda de sensores de glucosa se alimenta principalmente de la creciente prevalencia de la diabetes a nivel mundial, el aumento de la conciencia sobre la gestión proactiva de las enfermedades y el aumento de la preferencia por soluciones de monitoreo personalizadas y mínimamente invasivas. Las innovaciones tecnológicas como la analítica predictiva habilitada por AI, la conectividad de los teléfonos inteligentes y los sistemas híbridos de cierre cerrado están impulsando la adopción del mercado y mejorando los resultados de los pacientes
- América del Norte dominaba el mercado de Glucose Sensors con la mayor proporción de ingresos de aproximadamente 41,5% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, políticas de reembolso sólidas, alta prevalencia de diabetes y la adopción temprana de tecnologías de monitoreo desgaste y continuo. Estados Unidos sigue siendo testigo de un crecimiento sustancial en la adopción de CGM, especialmente entre los pacientes diabéticos de tipo 1 y tipo 2, impulsados por innovaciones tecnológicas y programas de sensibilización sanitaria
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de sensores de glucosa durante el período previsto, proyectado para registrar un CAGR de aproximadamente 12,2% impulsado por el aumento de la prevalencia de la diabetes, la mejora de la infraestructura sanitaria, el aumento de la asequibilidad de dispositivos avanzados de vigilancia de la glucosa, y la creciente conciencia de la gestión de la diabetes en países como India, China y Japón
- El segmento de población adulta dominó la mayor cuota de ingresos del mercado del 60,2% en 2025, impulsada por la mayor prevalencia de diabetes tipo 2, trastornos relacionados con el estilo de vida y necesidades regulares de monitoreo hospitalario
Report Scope and Glucose Sensors Market Segmentation
|
Atributos |
Sensores de Glucose Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
Glucose Sensors Tendencias del mercado
Cambio hacia la vigilancia continua, mínimamente invasiva y conectada del glucosa
- Una tendencia clave en el mercado mundial de sensores de glucosa es la creciente adopción de sistemas de monitoreo continuo de glucosa (CGM) que permiten el seguimiento en tiempo real de los niveles de glucosa en sangre sin pruebas frecuentes de pinchazo. Estos dispositivos proporcionan un mejor control glucémico, mejoran la adherencia del paciente y reducen el riesgo de hipoglucemia
- Por ejemplo, Dexcom, Inc. ha desarrollado sistemas avanzados de CGM que transmiten datos de glucosa directamente a teléfonos inteligentes o dispositivos portátiles, lo que permite a pacientes y clínicos seguir las tendencias y realizar ajustes oportunos en la terapia
- Cada vez son más preferidos los sensores utilizables y mínimamente invasivos, en particular entre las poblaciones pediátricas y las personas de edad, ya que reducen el malestar y mejoran el cumplimiento
- La integración de sensores con plataformas de salud digital y almacenamiento de datos basados en la nube está mejorando el monitoreo de pacientes, la atención remota y la gestión personalizada de la diabetes
- Los avances en la precisión del sensor, la vida útil más larga del sensor y los requisitos de calibración reducidos están mejorando aún más los resultados clínicos y la comodidad del paciente. Además, el desarrollo de sensores implantables de glucosa que proporcionan periodos de monitoreo prolongados está ganando tracción, especialmente en entornos hospitalarios y pacientes de alto riesgo. Estas innovaciones, combinadas con la creciente demanda de análisis de datos en tiempo real en la atención de la diabetes, están remodelando las expectativas de los pacientes y creando oportunidades para los nuevos participantes en el mercado
Glucose Sensors Dinámicas del mercado
Conductor
Prevalencia creciente de la diabetes y aumento de la conciencia de autoMonitoreo
- El principal factor para el mercado de los sensores de glucosa es el rápido aumento de la prevalencia global de la diabetes, impulsado por factores como el envejecimiento de la población, los estilos de vida sedentarios y la obesidad
- Los pacientes de diabetes tipo 1 y tipo 2 requieren cada vez más un control fiable, preciso y continuo de la glucosa para manejar su condición de manera eficaz.
- Por ejemplo, según la Federación Internacional de Diabetes, el número de adultos que viven con diabetes en todo el mundo sigue creciendo, alcanzando más de 600 millones para 2030, creando una demanda significativa de soluciones de monitoreo de glucosa
- Aumentar la conciencia sobre los beneficios de la autovigilancia, junto con los programas de educación de pacientes, estimula la adopción de sensores avanzados sobre los glucometros tradicionales.
- Ampliar la infraestructura sanitaria y aumentar la asequibilidad de los dispositivos de vigilancia de la glucosa en economías emergentes como la India, China y Brasil también están fomentando el crecimiento del mercado. La creciente prevalencia de la diabetes gestacional y el enfoque en la salud materna impulsan aún más la demanda de soluciones fiables de monitoreo de glucosa
- Además, la integración de sensores de glucosa con bombas de insulina y plataformas de telemedicina está proporcionando opciones integrales de gestión de la diabetes, haciendo de estos dispositivos herramientas esenciales tanto en entornos clínicos como en el hogar
Restraint/Challenge
Costos altos de dispositivos y barreras regulatorias
- A pesar del fuerte crecimiento, el mercado de sensores de glucosa enfrenta retos relacionados con altos costos de dispositivo, limitaciones de reembolso y complejidades regulatorias
- Los sensores avanzados continuos e implantables son a menudo más caros que los glucometros tradicionales, que pueden limitar la adopción en regiones de bajos y medianos ingresos
- Por ejemplo, los sistemas CGM de grado hospitalario o a largo plazo de empresas como Medtronic plc requieren mantenimiento continuo, reemplazos de sensores y software de monitoreo basado en la suscripción, lo que aumenta el costo general para el paciente
- Los requisitos regulatorios estrictos para la aprobación de dispositivos médicos, incluyendo pruebas de seguridad, eficacia y precisión, pueden ampliar los plazos de lanzamiento de productos y aumentar los costos de cumplimiento para los fabricantes
- Los desafíos técnicos como la calibración de sensores, la interferencia de señales y la vida corta de sensores desechables también pueden afectar la satisfacción y adopción de los pacientes
- Además, algunos pacientes pueden experimentar irritación de la piel o incomodidad de sensores utilizables, planteando barreras al uso a largo plazo
- Hacer frente a estas cuestiones mediante una mejor precisión de los dispositivos, una fabricación eficaz en función de los costos, la educación de los pacientes y unas vías regulatorias simplificadas es esencial para el crecimiento sostenido del mercado y una adopción más amplia a nivel mundial
¿Cómo se aumenta el mercado de sensores de glucosa
El mercado se segmenta sobre la base del producto, la tecnología, el componente, la demografía y el usuario final.
- Por producto
Sobre la base del producto, el mercado de sensores de glucosa se segmenta en la vigilancia invasiva de los glucosos, la vigilancia no invasiva de los glucosos, la vigilancia de la autogestión y la vigilancia de los glucosos basados en laboratorio. El segmento de monitoreo de glucosa invasiva dominó la mayor cuota de ingresos del mercado del 42,8% en 2025, impulsada por su alta precisión, fiabilidad y aceptación clínica en hospitales y centros de atención de la diabetes. Los hospitales y los proveedores de cuidados domésticos prefieren sensores invasivos para el monitoreo crítico de pacientes, seguimiento continuo de glucosa e integración de la entrega de insulina. El aumento de la prevalencia de la diabetes a nivel mundial, junto con los marcos establecidos de reembolso en los mercados desarrollados, apoya la adopción. Los ensayos clínicos y las recomendaciones médicas también impulsan la confianza en los dispositivos invasivos. La integración con bombas de insulina y aplicaciones móviles refuerza aún más la demanda. Los pacientes valoran alertas en tiempo real, análisis de tendencias y intercambio automatizado de datos con proveedores de atención médica. El segmento está respaldado por fuertes inversiones R plagaD, lanzamientos frecuentes de productos y aprobaciones regulatorias favorables. El crecimiento es particularmente fuerte en América del Norte y Europa, donde la infraestructura de monitoreo continuo está bien establecida. Los hospitales, las clínicas y las configuraciones de cuidado en el hogar forman los usuarios finales básicos para el monitoreo invasivo de la glucosa.
Se espera que el segmento de monitoreo de glucosa no invasivo sea testigo de la CAGR más rápida del 21,4% de 2026 a 2033, alimentada por el aumento de la preferencia de los consumidores por soluciones de monitoreo sin dolor. Las innovaciones como la tomografía de coherencia óptica, la espectroscopia infrarroja cercana y la detección basada en la fluorescencia permiten sensores no invasivos para la atención a domicilio y ambulatoria. Convenience, avoidance of finger pricks, and integration with wearable devices appeal to tech-savvy and pediatric populations. Las economías emergentes están adoptando tecnologías no invasivas debido al aumento de la sensibilización sobre la diabetes y las iniciativas gubernamentales de atención de la salud. Las empresas se centran en la miniaturización, la precisión del sensor y las capacidades de monitoreo continuo. La adopción en la atención a domicilio y en los entornos ambulatorios aumenta rápidamente. El cumplimiento y la comodidad de los pacientes son factores de crecimiento significativos, apoyados por conectividad de los teléfonos inteligentes y análisis de datos basados en la nube. Las asociaciones con proveedores de salud digitales aceleran aún más el crecimiento. La creciente demanda en Asia-Pacífico y América Latina está contribuyendo a una CAGR más rápida.
- By Technology
Sobre la base de la tecnología, el mercado Glucose Sensors se segmenta en la espectroscopia de foto acústica, Tomografía de coherencia óptica, Polarimetry, Fluorescencia, MIR Spectroscopy, NIR Spectroscopy, Impedance Spectroscopy, Skin Suction Blister Technique, Sonophoresis y Iontophoresis inversa. El segmento de Tomografía de Coherencia Óptica (OCT) mantuvo la mayor cuota de ingresos del mercado del 39,6% en 2025, debido a su alta precisión, capacidades no invasivas y la idoneidad para el monitoreo continuo de la glucosa en entornos clínicos y domésticos. Los dispositivos OCT son ampliamente adoptados en hospitales y clínicas especializadas, especialmente para pacientes diabéticos de alto riesgo. Las ventajas incluyen mediciones rápidas, integración con smartphones y compatibilidad con sistemas de monitoreo utilizables. La innovación continua y las aprobaciones reglamentarias apoyan la adopción de OCT. La alta precisión, la comodidad del paciente y la integración perfecta con las plataformas de salud digital refuerzan el dominio del mercado. Aumentar las colaboraciones con fabricantes de dispositivos y proveedores de atención médica impulsan el uso clínico. La expansión en Europa y América del Norte sigue siendo un factor clave. Los pacientes se benefician de análisis de datos mejorados y seguimiento de tendencias. La adopción hospitalaria se ve reforzada por cobertura de seguros y recomendación médica. Las capacidades de vigilancia continuas aumentan aún más la demanda.
Se espera que el segmento de la espectroscopia acústica de fotos sea testigo de la CAGR más rápida del 22% de 2026 a 2033, con el apoyo de la creciente demanda de enfoque R plagaD y de consumo para el monitoreo no invasivo y continuo. Su creciente adopción es impulsada por la precisión, portabilidad y mínima incomodidad. La integración con dispositivos utilizables y bombas de insulina aumenta la usabilidad. La tecnología está ganando tracción en el cuidado del hogar, la configuración ambulatoria y los programas de monitoreo remoto del paciente. Los mercados emergentes están invirtiendo en dispositivos basados en la espectroscopia rentables para ampliar la accesibilidad. Aumentar la conciencia sobre la gestión de la diabetes y las soluciones de salud digital alimenta aún más la adopción. La adopción en Asia y el Pacífico está creciendo rápidamente debido a la innovación tecnológica y el apoyo gubernamental. Las poblaciones pediátricas y adultas se benefician de la vigilancia sin dolor. Los fabricantes están lanzando dispositivos compactos y fáciles de usar. La alta compatibilidad con las aplicaciones móviles fortalece la adopción.
- Por componente
Sobre la base del componente, el mercado de sensores de glucosa se segmenta en sensores, receptores de transmisores y bombas integradas de insulina. El segmento Sensors dominó la mayor cuota de ingresos del mercado del 45,3% en 2025, ya que forma el núcleo de medición de glucosa y sistemas de monitoreo continuo. Los sensores proporcionan lecturas precisas de glucosa en tiempo real, críticas para hospitales, clínicas y pacientes de cuidado en el hogar. Alta fiabilidad, facilidad de integración con bombas de insulina y compatibilidad con la demanda de unidades de aplicaciones móviles. Aumentar la adopción de sistemas continuos de monitoreo de glucosa (CGMS) y aumentar la prevalencia de diabetes a nivel mundial aumenta el uso de sensores. Los ensayos clínicos y las políticas de reembolso favorables refuerzan el dominio. Los avances tecnológicos y la miniaturización aumentan el cumplimiento del paciente. La integración con plataformas de nube permite el monitoreo remoto de pacientes. Se observa una fuerte adopción en América del Norte y Europa. La innovación continua en diseño de sensores y conectividad fortalece la posición del mercado. Los hospitales, las clínicas y las instalaciones de atención privada forman los principales usuarios finales.
Se espera que el segmento de Bombas Integradas de Insulina sea testigo de la CAGR más rápida del 23% entre 2026 y 2033, alimentada por la demanda de sistemas de circuito cerrado que automatizan la entrega de insulina basada en lecturas de glucosa en tiempo real. La adopción es impulsada por conveniencia, menor riesgo de hipoglucemia y mejor calidad de vida de los pacientes. Aumentar la conciencia, la integración digital y el aumento de la inversión en dispositivos inteligentes aumentan el crecimiento del mercado. Las economías emergentes están adoptando cada vez más bombas de insulina debido a programas de asequibilidad y sensibilización del gobierno. La integración con soluciones de monitoreo usables y remotas acelera aún más la adopción. La adopción en hogares y clínicas ambulatorias conduce rápido CAGR. Los usuarios pediátricos y adultos se benefician de alertas automatizadas. La colaboración con plataformas de salud digital fortalece la funcionalidad.
- Por Demografía
Sobre la base de la demografía, el mercado de Glucose Sensors se segmenta en Población de Adultos (de 14 años) y Población Infantil (≤14 años). El segmento de población adulta dominó la mayor cuota de ingresos del mercado del 60,2% en 2025, impulsada por la mayor prevalencia de diabetes tipo 2, trastornos relacionados con el estilo de vida y necesidades regulares de vigilancia hospitalaria. Los adultos prefieren monitorización continua de glucosa, dispositivos de autocontrol e integración con aplicaciones de smartphone. Programas de bienestar corporativo y soluciones de monitoreo remoto aumentan la adopción. Aumentar las campañas de sensibilización, la cobertura de seguros y la infraestructura sanitaria avanzada refuerzan el dominio. Los adultos se benefician de dispositivos integrados con bombas de insulina, plataformas de nube y herramientas de análisis de tendencias. Los hospitales y las instalaciones de atención en el hogar forman los principales usuarios finales. La adopción es particularmente alta en América del Norte y Europa. La adopción tecnológica y la asequibilidad apoyan el crecimiento sostenido. La innovación continua mejora el cumplimiento del paciente adulto.
Se espera que el segmento de población infantil sea testigo de la CAGR más rápida del 19,5% del 2026 al 2033, alimentada por innovaciones en el monitoreo sin dolor, no invasivo y diseños fáciles de usar. Los pacientes pediátricos y los padres adoptan cada vez más soluciones continuas de monitoreo de glucosa para mejorar el cumplimiento. La integración con aplicaciones móviles para el monitoreo parental, las características de gamificación y alertas remotas impulsan el crecimiento. Las iniciativas gubernamentales para la detección temprana de la diabetes mejoran la adopción. Las unidades de atención pediátrica y las clínicas están invirtiendo en sistemas de vigilancia adecuados para los niños. La adopción en el hogar está aumentando rápidamente. Los sensores avanzados y la conectividad móvil facilitan el uso. Asia-Pacífico y América Latina están surgiendo mercados para la adopción pediátrica.
- Por Final-User
Sobre la base del usuario final, el mercado Glucose Sensors se segmenta en Hospitales, Clínicas Privadas, Home Care, Ajustes Ambulatorios y Otros. El segmento de Hospitales dominó la mayor cuota de ingresos del mercado del 47,5% en 2025, debido al alto volumen de pacientes, la dependencia clínica de monitoreo continuo y basado en laboratorio, e integración con EMRs hospitalarios. Los hospitales priorizan dispositivos con precisión, fiabilidad e interoperabilidad con otros sistemas de monitoreo. Ensayos clínicos, recomendaciones médicas y reembolso del seguro impulsan la adopción hospitalaria. La vigilancia continua, el intercambio automatizado de datos y la integración con los sistemas de suministro de insulina refuerzan el dominio hospitalario. La adopción es más fuerte en América del Norte y Europa. Los hospitales siguen invirtiendo en tecnologías avanzadas para la atención crítica de pacientes.
Se espera que el segmento Home Care sea testigo de la CAGR más rápida del 21% entre 2026 y 2033, impulsada por el aumento de la prevalencia de la diabetes, el aumento de la preferencia de los pacientes por autocontrol y la adopción de sensores de glucosa usables y no invasivos. La conectividad Smartphone, la integración en la nube y la gestión personalizada de datos aumentan el cumplimiento del paciente. Aumentar las campañas de sensibilización, la adopción de telemedicinas y las iniciativas de salud digital aceleran el crecimiento. La integración con bombas inteligentes de insulina y alertas móviles fortalece la adopción. Los mercados emergentes como Asia-Pacífico muestran un alto potencial de crecimiento. La comodidad del paciente y el control remoto son los principales conductores.
Glucose Sensors Market Regional Analysis
- América del Norte dominaba el mercado de sensores de glucosa con la mayor proporción de ingresos de aproximadamente 41,5% en 2025, respaldada por infraestructuras sanitarias avanzadas, políticas de reembolso sólidas, alta prevalencia de diabetes y adopción temprana de tecnologías de monitoreo de desgaste y continuo. Estados Unidos sigue siendo testigo de un crecimiento sustancial en la adopción de CGM, especialmente entre los pacientes diabéticos de tipo 1 y tipo 2, impulsados por innovaciones tecnológicas y programas de sensibilización sanitaria
- Los consumidores y proveedores de atención médica de la región valoran altamente el seguimiento de glucosa en tiempo real, la integración con bombas de insulina y la conectividad sin costuras con plataformas móviles y cloud. Los altos ingresos desechables y los sólidos marcos de salud digital fomentan la adopción. La presencia de fabricantes líderes de dispositivos e innovación continua de productos fortalece el dominio del mercado. La integración con telemedicina y control remoto de pacientes admite aplicaciones hospitalarias y domésticas
- La cobertura del seguro y las iniciativas gubernamentales de salud facilitan la accesibilidad y la asequibilidad. Los hospitales, las clínicas privadas y los servicios de atención a domicilio siguen siendo los principales usuarios finales. Aumentar los programas de conciencia y aumentar el cumplimiento de los pacientes refuerza el crecimiento del mercado. América del Norte sigue siendo un centro para el desarrollo y el avance tecnológico en soluciones de monitoreo de glucosa
U.S. Glucose Sensors Market Insight
El mercado de sensores de glucosa estadounidense capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, alimentada por la rápida captación de dispositivos conectados, sistemas continuos de monitoreo de glucosa (CGMS) e integración de la salud móvil. Los pacientes prefieren cada vez más sensores utilizables que proporcionan lecturas precisas de glucosa en tiempo real y alertas automatizadas. Una fuerte infraestructura sanitaria, alta prevalencia de diabetes y políticas de reembolso favorables impulsan aún más la adopción. Los hospitales, los centros de atención ambulatoria y las instalaciones de atención a domicilio están incorporando cada vez más sensores avanzados de glucosa en programas de atención a pacientes. Las innovaciones tecnológicas como el monitoreo no invasivo, la integración con bombas de insulina y la analítica basada en la nube aumentan la usabilidad. Aumentar la conciencia a través de programas gubernamentales y campañas de educación sobre diabetes apoya la adopción de consumidores. La integración telemedicina permite el monitoreo remoto y el análisis de tendencias. Aumentar la demanda de soluciones de CGM pediátricas y adultas acelera el crecimiento. Los dispositivos de auto monitorización basados en el hogar complementan el uso clínico. La conectividad Smartphone y la gestión de datos basadas en aplicaciones mejoran el cumplimiento de los pacientes.
Europe Glucose Sensors Market Insight
Se proyecta que el mercado de sensores de glucosa en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado por normas sanitarias estrictas, prevalencia de diabetes creciente y adopción creciente de dispositivos médicos conectados. Los hospitales y clínicas están incorporando cada vez más tecnologías continuas y no invasivas de vigilancia de la glucosa. La urbanización y la conciencia tecnológica fomentan la adopción de sensores utilizables para las poblaciones adultas y pediátricas. Valor de los consumidores precisión, conveniencia e integración con plataformas de salud digital. La demanda es fuerte en el cuidado residencial, las clínicas privadas y los entornos de atención ambulatoria. El gasto sanitario y la cobertura del seguro facilitan la penetración. Europa es testigo de un rápido crecimiento en la adopción de cuidado en el hogar para la gestión de la diabetes. Los avances tecnológicos, la adopción de la telemedicina y la recomendación del médico impulsan aún más la expansión del mercado. Las aprobaciones reguladoras para nuevos dispositivos aceleran la innovación. Los usuarios finales prefieren cada vez más dispositivos conectados con alertas en tiempo real. Las campañas de sensibilización de la diabetes mejoran el cumplimiento y la adopción de los pacientes.
U.K. Glucose Sensors Market Insight
Se prevé que el mercado de sensores de glucosa en el Reino Unido crecerá en un CAGR notable durante el período previsto, impulsado por el aumento de la prevalencia de la diabetes, el aumento de la conciencia de las soluciones de autocontrol y la creciente adopción de dispositivos de monitoreo basados en el hogar. Los consumidores están motivados por la comodidad, la integración con las aplicaciones de salud digital y el mejor cumplimiento del paciente. La robusta infraestructura de comercio electrónico y salud del país apoya la disponibilidad generalizada de sensores avanzados de glucosa. Los hospitales y las clínicas privadas están incorporando sistemas continuos de monitoreo de glucosa en el cuidado rutinario. El aumento de las iniciativas gubernamentales para la gestión de la diabetes estimula aún más la adopción. La adopción en el hogar también está creciendo entre pacientes adultos y pediátricos. La integración de la telemedicina y la conectividad de los teléfonos inteligentes aumentan el control remoto. Las aprobaciones reglamentarias para tecnologías innovadoras de vigilancia aceleran el crecimiento del mercado. La preferencia de los consumidores por dispositivos no invasivos y utilizables sigue aumentando. La adopción de la diabetes pediátrica está mejorando. Las políticas de seguro y reembolso contribuyen a la accesibilidad y adopción.
Alemania Glucose Sensors Market Insight
Se espera que el mercado de sensores de glucosa de Alemania se amplíe en un CAGR considerable durante el período de previsión, alimentado por el aumento de la conciencia sobre la gestión de la diabetes, la innovación tecnológica y la infraestructura sanitaria avanzada. Los hospitales, las clínicas y las instalaciones de atención en el hogar están adoptando cada vez más soluciones de vigilancia continuas y no invasivas. La integración con bombas de insulina, aplicaciones móviles y plataformas de nube aumenta la usabilidad y el cumplimiento del paciente. El énfasis de Alemania en la salud y la innovación de precisión fomenta la adopción de sensores avanzados de glucosa. Aumentar la prevalencia de diabetes tipo 1 y tipo 2 soporta una fuerte demanda de mercado. Las soluciones de telemedicina y control remoto se están integrando en los programas de atención. Las aprobaciones reglamentarias facilitan la adopción de nuevas tecnologías de vigilancia. Los nuevos segmentos de atención a domicilio y pacientes externos ofrecen un potencial de crecimiento significativo. Los consumidores favorecen los dispositivos de control portátiles, libres de dolor y precisos. Las poblaciones pediátricas y adultas se benefician del seguimiento continuo de la glucosa. Los planes de reembolso y la financiación de la salud apoyan aún más la adopción.
Sensores de Glucose Asia-Pacific Insight
El mercado de sensores de glucosa en Asia-Pacífico está preparado para crecer en el CAGR más rápido de aproximadamente 12,2% durante el período previsto, impulsado por el aumento de la prevalencia de la diabetes, la mejora de la infraestructura sanitaria, el aumento de la asequibilidad de los dispositivos avanzados de monitoreo de la glucosa y la creciente conciencia de la gestión de la diabetes. Countries such as India, China, and Japan are witnessing rapid adoption of continuous and non-invasive monitoring solutions. Las iniciativas gubernamentales que promueven la sensibilización sobre la diabetes y la integración digital de la salud fomentan la adopción. El aumento del turismo médico, la ampliación de la infraestructura hospitalaria y la mejora de las políticas de reembolso apoyan aún más el crecimiento. La adopción está aumentando en hospitales, clínicas, atención a domicilio y entornos ambulatorios. Innovación tecnológica, integración con dispositivos móviles y utilizables, y aceptación de la educación de pacientes. Las poblaciones pediátricas y adultas están adoptando dispositivos para la autocontrolación y gestión. La telemedicina y la vigilancia basada en la nube aceleran la atención basada en datos. Las economías emergentes muestran un alto potencial de crecimiento debido al aumento de la accesibilidad. Los fabricantes están introduciendo soluciones rentables y fáciles de usar para diversas necesidades de los pacientes. La innovación continua y las asociaciones con proveedores de atención médica fortalecen el crecimiento regional.
Japan Glucose Sensors Market Insight
El mercado de sensores de glucosa en Japón está cobrando impulso debido a la cultura sanitaria de alta tecnología del país, el aumento de la prevalencia de la diabetes y la creciente demanda de soluciones de autocontrol convenientes. La adopción es impulsada por la integración con dispositivos portátiles, aplicaciones móviles y bombas de insulina. Los hospitales, clínicas y centros de atención en el hogar están adoptando soluciones de vigilancia continuas y no invasivas. El envejecimiento de la población alimenta la demanda de dispositivos fáciles de usar y fiables. Las iniciativas de telemedicina y control remoto aumentan la accesibilidad. Los programas gubernamentales y las campañas de sensibilización apoyan la educación y el cumplimiento de los pacientes. Las poblaciones pediátricas y adultas están adoptando soluciones de monitoreo conectadas. La innovación tecnológica y la minimización de productos impulsan la adopción. Los segmentos de población de ingresos altos favorecen sensores avanzados de glucosa no invasivos. La integración con plataformas de salud digital facilita el análisis de tendencias y las alertas. La atención en el hogar y la adopción ambulatoria siguen aumentando. El mercado se beneficia de una infraestructura sanitaria robusta y un alto poder adquisitivo del consumidor.
China Glucose Sensors Market Insight
El mercado de sensores de glucosa en China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la creciente clase media del país, aumento de la prevalencia de la diabetes, urbanización rápida y altas tasas de adopción tecnológica. Los hospitales, las clínicas y las instalaciones de atención en el hogar están integrando rápidamente sistemas de vigilancia continuos y no invasivos. Las iniciativas gubernamentales que promueven la sensibilización sobre la diabetes y la infraestructura sanitaria inteligente facilitan la adopción. Los dispositivos utilizables y conectados están ganando tracción entre las poblaciones adultas y pediátricas. La integración con aplicaciones móviles, bombas de insulina y plataformas de nube mejora el cumplimiento del paciente. Las ciudades inteligentes emergentes y el aumento de las inversiones sanitarias apoyan la expansión del mercado. Los fabricantes están introduciendo soluciones de monitoreo rentables y fáciles de usar. El aumento de la conciencia sobre la gestión de la diabetes y la adopción de la telemedicina acelera el crecimiento. El mercado se ve reforzado por las capacidades nacionales de producción y las redes de distribución sólidas. Los hospitales y las instalaciones de atención a domicilio están adoptando dispositivos avanzados. La innovación tecnológica y el desarrollo continuo de productos sostienen la expansión del mercado.
¿Cuáles son las mejores empresas del mercado de sensores de glucosa
La industria Glucose Sensors está dirigida principalmente por empresas bien establecidas, incluyendo:
- Dexcom, Inc.(U.S.)
- Abbott (U.S.)
- Medtronic plc (Irlanda)
- Roche Diabetes Care(Suiza)
- Senseonics Holdings, Inc. (U.S.)
- Insulet Corporation(U.S.)
- GlucoMe Ltd. (Israel)
- Ascensia Diabetes Care (Suiza)
- Ypsomed AG(Suiza)
- Arkray (Japón)
- LifeScan, Inc. (U.S.)
- Nipro Corporation(Japón)
- Tandem Diabetes Care, Inc. (U.S.)
- Bayer AG (Alemania)
- i-SENS, Inc. ( Corea del Sur)
- GlucoTrack Ltd. (Israel)
- AllMed, Inc. (U.S.)
- Nova Biomedical Corporation (U.S.)
- Becton Dickinson and Company (Estados Unidos)
- Medisana AG (Alemania)
Novedades en el mercado mundial de sensores de glucosa
- En febrero de 2023, Dexcom, Inc. anunció que su sistema G7 de monitoreo continuo de glucosa (CGM) recibió la aprobación de la FDA y comenzó la disponibilidad en los EE.UU., ofreciendo lecturas de glucosa en tiempo real que actualizan cada cinco minutos y conectan directamente a aplicaciones móviles y bombas de insulina sin requerir calibraciones tradicionales del dedo
- En septiembre de 2024, Abbott Laboratories lanzó su sistema de monitoreo continuo de glucosa Lingo disponible para la compra de venta libre, diseñado para adultos para monitorear convenientemente los niveles de glucosa sin receta y adaptado para el seguimiento diario del bienestar más allá de la gestión diabética tradicional
- En agosto de 2024, Dexcom presentó a Stelo por Dexcom, el primer CGM de venta libre de FDA que ofrece un uso de sensores de hasta 15 días y un seguimiento de glucosa en tiempo real a través del teléfono inteligente, ampliando el acceso a sensores de glucosa a segmentos de consumo más amplios, incluyendo usuarios no insulina
- En junio de 2024, Abbott Laboratories recibió autorización de la FDA estadounidense para dos sistemas de monitoreo continuo de glucosa, Lingo y Libre Rio, ambos basados en su plataforma FreeStyle Libre, ampliando el acceso de los consumidores a herramientas de monitoreo de glucosa fuera de los ajustes clínicos
- En agosto de 2024, Medtronic obtuvo la aprobación de la FDA de los EE.UU. para la Simplera CGM, su primer sensor de monitoreo de glucosa totalmente desechable y totalmente desechable, que es significativamente más pequeño y diseñado para el uso diario simplificado, marcando la entrada de Medtronic en ofertas de CGM simplificadas
- En julio de 2024, Roche recibió la aprobación de la marca CE para su sistema de monitoreo continuo de glucosa de Accu‐Chek SmartGuide AI, que proporciona alertas predictivas de hipoglucemia, lecturas en tiempo real y pronósticos de tendencias de glucosa para mejorar la autogestión de la diabetes y la integración de la salud digital
- En abril de 2025, Dexcom, Inc. anunció la aprobación de la FDA de Dexcom G7 15 Day CGM para adultos mayores de 18 años, ofreciendo una capacidad de desgaste de sensores extendida (hasta 15,5 días) y una mejor precisión, estableciendo un nuevo parámetro de referencia en tecnología de monitoreo de glucosa utilizable
- En junio de 2025, Tracky, una startup de medtech india de DrStore Healthcare Services, lanzó el primer monitor de glucosa continua habilitado por Bluetooth, con sincronización automática a través de una aplicación móvil, alertas de glucosa en tiempo real y un diseño rentable destinado a ampliar el acceso a la tecnología moderna de detección de glucosa
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











