


Global Gluten Feed Market Segmentation, By Source (Barley, Wheat, Rye, Corn, Maize and Others), Livestock (Poultry, Swine, Aquatic Animals, Cattle, Equine, Pet Animals and Others), Form (Dry, Liquid, and Pelleted), Application (Animal Feed, Pet Food, Biofuels, and Food Processing), End Use (Livestock- Tendencias y pronósticos industriales a 2033
¿Cuál es la tasa de crecimiento y tamaño del mercado alimentado de gluten
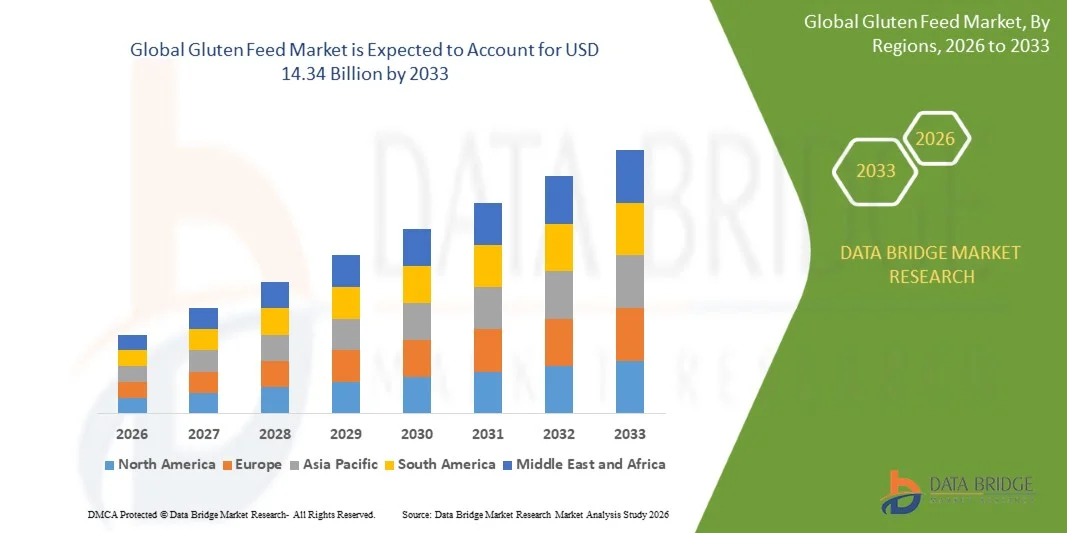
- Según el análisis de Data Bridge Market Research, el mercado de alimentos para gluten se valoró enUSD 8.80 mil millones en 2025y se prevé que alcanceUSD 14.34 billion en 2033, creciendo en unCAGR of 6.30% from 2026 to 2033.
- El mercado está experimentando crecimiento impulsado por la demanda de valor económico y nutricionalingredientes alimenticios, aumento de la producción ganadera, expansión de las industrias de procesamiento de granos y mayor utilización de los coproductos agrícolas en la nutrición animal. El pienso de gluten de maíz sigue siendo un importante ingrediente alimentario generado a través de la molienda de maíz, mientras que los avances tecnológicos en el procesamiento de maíz están apoyando el desarrollo de ingredientes de pienso de mayor proteína y especialidad. El reporte actual del mercado de USDA confirma el comercio comercial activo de alimentos de gluten de maíz seco y húmedo en el mercado estadounidense.
- Aumentar el énfasis en la eficiencia de los recursos y las prácticas de economía circular es alentar a los procesadores de granos ybiocombustibleproductores para maximizar el valor de proteínas, fibras, energía y otros coproductos generados durante el procesamiento de granos.
Tamaño del mercado
- Valor mundial del mercado (2025): 8,80 dólares
- Valor de mercado esperado (2033): USD 14.34 millones
- CAGR prefabricado (2026–2033): 6.30%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways del Gluten Feed Market
- América del Norte dominaba el mercado de alimentos para gluten con una cuota de ingresos del 35,40% en 2025, apoyada por su fuerte industria del procesamiento de maíz, las prácticas ganaderas establecidas y la demanda de ingredientes alimentarios animales rentables.
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido con una CAGR de 4,5%, impulsada por el aumento de la producción ganadera, el aumento del consumo de proteínas animales, la expansión de la industria de alimentos animales y la creciente adopción de soluciones de alimentación sostenibles.
- El segmento de maíz llevó a la categoría de origen con una cuota de 45,11% en 2025, apoyada por la disponibilidad generalizada de coproductos de maíz a base de molienda de maíz y producción de etanol.
- Se prevé que el segmento de trigo sea el segmento de origen más rápido, con un 4,5% de CAGR, apoyado por el aumento de las actividades de procesamiento de trigo y la demanda de ingredientes alimentarios alternativos basados en cereales.
- El segmento ganadero dominaba la categoría ganadera con una cuota de ingresos del 35,33% en 2025, debido a la amplia utilización de alimentos de gluten en las dietas ganaderas lecheras y carne de res.
- El pienso seco de gluten representó una participación del 55,14% en 2025, apoyada por su vida útil más larga, facilidad de transporte, comodidad de almacenamiento y uso generalizado en la fabricación comercial de alimentos.
- El segmento de biocombustibles se identifica como la categoría de aplicación de mayor crecimiento, con un 4,3% de CAGR, apoyado por el aumento de las actividades de procesamiento de maíz y producción de etanol que generan valiosos coproductos alimentarios.
Report Scope and Gluten Feed Market Segmentation
|
Atributos |
Gluten Feed Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de alimentos
- La nutrición animal sostenible se está convirtiendo en una tendencia importante a medida que los fabricantes de alimentos utilizan cada vez más los coproductos de procesamiento de granos como fuentes económicas de proteína, fibra y energía.
- El énfasis cada vez mayor en las prácticas circulares-economía es fomentar la conversión de los coproductos agrícolas y de procesamiento de granos en ingredientes alimentados con animales de valor añadido.
- En abril de 2026, los datos del mercado del USDA Agricultural Marketing Service reportaron precios comerciales activos tanto para las pellets de pienso de gluten de maíz como para la alimentación de gluten de maíz mojado en EE.UU., confirmando la disponibilidad comercial continua y el comercio de estos productos.
- En mayo de 2025, el Consejo de Granos de EE.UU. promovió la proteína fermentada de maíz en el Cuarto Foro sobre el Desarrollo y Utilización de Recursos Alimentados en Qingdao, China, con discusiones sobre aplicaciones en acuicultura, aves de corral y dietas porcina. El desarrollo ilustra el creciente interés técnico en ingredientes de proteínas de grano de mayor valor.
- También está evolucionando la terminología reguladora. AAFCO revisó los nombres de la comida de gluten de maíz y el pienso de gluten de maíz para la comida de proteínas de maíz y el pienso de proteínas de maíz, respectivamente, mientras que la CFIA de Canadá incorporó la terminología revisada como nombres de ingredientes alternativos. Este cambio es relevante para el etiquetado de productos, la alineación regulatoria y el comercio transfronterizo.
- En abril de 2024, Green Plains introdujo Sequence, un ingrediente alimentario especializado que combina proteínas de maíz y levadura a una concentración mínima del 60%, producido mediante tecnología de separación mecánica patentada. El desarrollo demuestra el movimiento de la industria hacia ingredientes de proteínas de mayor valor de las corrientes de materia prima relacionadas con el maíz y el biocombustible.
- Los fabricantes de alimentos están explorando cada vez más ingredientes de proteína y energía personalizados para satisfacer los requisitos nutricionales de las especies de ganado, aves, cerdos y acuicultura.
¿Cuáles son los controladores clave del mercado de alimentos
- La creciente demanda mundial de carne, lácteos, productos acuícolas y proteínas animales aumenta la demanda de ingredientes alimentarios económicos y nutricionalmente eficientes.
- La expansión de la producción ganadera y acuícola, en particular en las economías emergentes, alienta a los fabricantes de alimentos a diversificar las fuentes de proteínas y energía.
- La creciente disponibilidad de coproductos de procesamiento de maíz a partir del fresado húmedo y la producción de bioetanol está apoyando el suministro de ingredientes alimentarios ricos en proteína, fibra y energía.
- En enero de 2026, POET anunció una ampliación de su instalación de bioprocesamiento Shelbyville, Indiana que duplicará la producción de bioetanol de 98 millones de galones a 193 millones de galones y también duplicará los granos de destiladores secos y la producción de maíz-oil. Mientras que los granos de destiladores secos son distintos de la alimentación de gluten de maíz, la inversión demuestra la continua expansión del ecosistema de coproductos de maíz más amplio que apoya la nutrición animal.
- Los productores de alimentos y los explotadores ganaderos están integrando los ingredientes alimentarios derivados del maíz en raciones equilibradas debido a su valor nutricional y posible contribución a la gestión de los costos alimentarios.
- Los esfuerzos continuos de China para reducir la dependencia de la comida de soja e investigar fuentes de proteínas alternativas están creando interés adicional en el maíz de alta proteína y otros ingredientes de pienso alternativos. Reuters informó en 2025 que la dirección política de China incluía un mayor uso de alternativas como el maíz de alta proteína, proteína microbiana, proteína de insectos y aminoácidos sintéticos.
¿Qué factores están reforzando el crecimiento del mercado de alimentos
- Las fluctuaciones de los precios del maíz y la disponibilidad de materias primas crean retos para los fabricantes de piensos de gluten afectando los costos de producción y la estabilidad general de los precios de los productos. Los cambios en la producción agrícola, las condiciones meteorológicas y las variaciones del rendimiento de los cultivos pueden afectar la disponibilidad de subproductos basados en el maíz utilizados en la producción de alimentos para gluten.
- Por ejemplo, en junio de 2023, la Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO) informó de una constante volatilidad en los mercados mundiales de cereales, incluidas las fluctuaciones del precio del maíz impulsadas por las condiciones de producción, las limitaciones de suministro y las incertidumbres comerciales, que pueden aumentar las presiones de costos para los ingredientes alimentarios derivados del maíz.
- La competencia de ingredientes alimentarios alternativos, como la comida de soja, los granos de destiladores y otras fuentes de proteínas, limita la adopción más amplia del alimento para gluten en ciertas formulaciones de piensos ganaderos. Los pequeños productores ganaderos de las regiones en desarrollo pueden hacer frente a problemas relacionados con la sensibilización, la accesibilidad y la disponibilidad de productos elaborados de gluten.
- Por ejemplo, en mayo de 2024, el Departamento de Agricultura de los Estados Unidos (USDA) destacó las fluctuaciones de las previsiones mundiales de producción de maíz debido a la evolución de las condiciones meteorológicas y las perspectivas de cultivos, creando incertidumbre en la disponibilidad de maíz e impactando las industrias de maíz, incluida la producción de alimentos animales.
- El impacto de la volatilidad de los precios de las materias primas, las incertidumbres de la oferta y la competencia de los ingredientes alimentarios sustitutos sigue desafiando la expansión del mercado, especialmente en los mercados de producción ganadera sensibles a los precios.
¿Cómo es segmentado el mercado de las semillas
El mercado de alimentos para gluten se segmenta sobre la base de fuente, ganado, forma, aplicación y uso final.
- By Source
Sobre la base de la fuente, el mercado de alimentos para gluten se segmenta en cebada, trigo, centeno, maíz, y otros. El segmento de maíz dominaba el mercado con una proporción estimada de 45,11% en 2025, debido a la disponibilidad generalizada de coproductos basados en maíz generados por los procesos de molienda de maíz y producción de etanol. La alimentación de gluten de maíz es ampliamente utilizada como fuente económica de proteínas, fibras y energía en las dietas ganaderas, especialmente para ganado y aves de corral. La creciente producción de maíz en todo el mundo y la expansión de las industrias de procesamiento de maíz están apoyando la disponibilidad de productos de pienso de gluten de maíz. Su eficacia en función de los costos en comparación con los ingredientes de proteína convencional es la adopción alentadora entre los fabricantes de piensos. La creciente demanda de ingredientes alimentarios sostenibles derivados de subproductos agrícolas está fortaleciendo aún más el crecimiento del segmento. La cadena de suministro establecida y los beneficios nutricionales del alimento para gluten de maíz siguen haciendo del maíz la categoría principal de origen mundial.
Se prevé que el segmento de trigo sea testigo del crecimiento más rápido, con un CAGR estimado del 4,3% durante el período previsto, impulsado por el aumento de las actividades de procesamiento de trigo y la creciente demanda de ingredientes alimentarios alternativos basados en cereales. El pienso de gluten de trigo proporciona valiosa proteína y contenido de fibra, lo que lo hace adecuado para aplicaciones de nutrición ganadera. La creciente adopción de soluciones de alimentación basadas en el trigo en regiones con fuerte producción de trigo está apoyando la expansión del mercado. Los fabricantes de alimentos están explorando cada vez más diversas fuentes de cereales para reducir la dependencia de las materias primas únicas y gestionar las fluctuaciones de los costos de los alimentos. Los avances en las tecnologías de procesamiento de granos están mejorando la disponibilidad y calidad de los productos alimentarios derivados del trigo. Se espera que el aumento de la demanda de ingredientes alimentarios sostenibles y disponibles localmente acelere el crecimiento del segmento de trigo.
- Por ganado
Sobre la base de la ganadería, el mercado de alimentos para gluten se segmenta en aves de corral, cerdos, animales acuáticos, ganado, equino, animales de mascotas y otros. El segmento ganadero dominaba el mercado con una proporción estimada de 35,33% en 2025, apoyada por el amplio uso de alimentos de gluten como ingrediente nutricional en las dietas ganaderas lecheras y carne de res. El pienso Gluten proporciona fibra digestible, proteínas y energía, lo que ayuda a mejorar la eficiencia del pienso y la productividad animal. La creciente demanda mundial de leche y productos lácteos está impulsando la adopción de soluciones rentables de alimentación ganadera. Los productores ganaderos están incorporando cada vez más el pienso de gluten en raciones equilibradas para mejorar el crecimiento animal y mantener la eficiencia de la producción. La disponibilidad de alimentos para gluten de maíz provenientes de industrias de procesamiento de granos en gran escala apoya aún más las aplicaciones de alimentación ganadera. La adopción fuerte en las regiones productoras de productos lácteos sigue manteniendo la posición líder del ganado en el mercado.
Se espera que el segmento de animales acuáticos registre el crecimiento más rápido con un CAGR estimado del 5,6% durante el período de previsión, impulsado por el aumento de la producción de acuicultura y la creciente demanda de ingredientes alimentarios sostenibles. Los productores de acuicultura buscan cada vez más fuentes nutricionales alternativas para reducir la dependencia de los ingredientes alimentarios marinos tradicionales. Los ingredientes alimentarios basados en gluten proporcionan proteínas y componentes energéticos que apoyan el crecimiento acuático de los animales y la eficiencia del alimento. La expansión de las actividades pesqueras en Asia y el Pacífico y otras regiones emergentes está aumentando la demanda de formulaciones especializadas de alimentos para la acuicultura. El creciente interés en las prácticas de acuicultura sostenible es fomentar el uso de ingredientes alimentarios basados en plantas. Se espera que el aumento de las inversiones en la innovación adecuada apoye el rápido crecimiento de este segmento.
- Por formulario
Sobre la base de la forma, el mercado de alimentos para gluten se segmenta en seco, líquido y pelleto. El segmento de forma seca dominaba el mercado con una proporción estimada del 55,14% en 2025, debido a su vida útil más larga, facilidad de transporte y adopción generalizada en la fabricación comercial de alimentos para animales. El pienso seco de gluten es preferido por los productores de pienso debido a su estabilidad, comodidad de almacenamiento y compatibilidad con diversas formulaciones de pienso. Se puede incorporar fácilmente en raciones equilibradas para ganado, aves de corral y otras especies ganaderas. La creciente demanda de logística de alimentación eficiente y producción de alimentos a gran escala está apoyando el dominio del segmento. Las formulaciones secas también reducen los problemas de manejo en comparación con las alternativas líquidas. Sus ventajas de costos y su disponibilidad generalizada siguen impulsando la adopción a nivel mundial.
Se espera que el segmento de la forma pelada sea testigo del crecimiento más rápido con un CAGR estimado del 5,0% durante el período de previsión, impulsado por el aumento de la demanda de productos alimentarios animales convenientes, nutritivos y fáciles de manejar. El purgar mejora la digestibilidad de los alimentos, reduce el desperdicio y aumenta la utilización de nutrientes en el ganado. Los fabricantes de alimentos están adoptando cada vez más tecnologías para mejorar la calidad de los productos y la eficiencia operacional. La agricultura ganadera comercial está aumentando el requisito de los formatos de alimentación procesados. Los productos alimentados con gluten también ofrecen ventajas en el almacenamiento y el transporte, por lo que son adecuados para operaciones agrícolas a gran escala. Se espera que el aumento de la adopción de tecnologías modernas de procesamiento de alimentos acelere el crecimiento de los segmentos.
- By Application
Sobre la base de la aplicación, el mercado de alimentos para gluten se segmenta en alimentos para animales, alimentos para mascotas, biocombustibles y procesamiento de alimentos. El segmento de alimentación animal dominaba el mercado con una proporción estimada del 70,51% en 2025, impulsada por el aumento de la producción ganadera mundial y la creciente demanda de ingredientes nutricionales económicos. La alimentación de gluten se utiliza ampliamente en las dietas de ganado, aves de corral y cerdo debido a su contenido de proteína y fibra. El consumo creciente de carne y productos lácteos aumenta la necesidad de soluciones eficaces de nutrición ganadera. Los fabricantes de alimentos están adoptando el pienso de gluten como una alternativa rentable a los ingredientes tradicionales. La expansión de las operaciones agrícolas comerciales está apoyando aún más la demanda del mercado. La fuerte utilización en varias categorías ganaderas sigue haciendo de la alimentación animal el segmento de aplicación más grande.
Se espera que el segmento de biocombustibles crezca en una CAGR de 4,3% durante el período de previsión, con el apoyo de aumentar las actividades de procesamiento de maíz y producción de etanol que generan valiosos coproductos alimentarios. La expansión de las industrias de biocombustibles está mejorando la disponibilidad de ingredientes alimentarios derivados del maíz. El énfasis creciente en las prácticas de economía circular es fomentar la utilización de subproductos agrícolas en la nutrición animal. Los productores de etanol se centran cada vez más en maximizar el valor de los coproductos generados durante el procesamiento. El aumento de las inversiones en energía renovable está apoyando indirectamente el suministro de ingredientes alimentarios derivados del procesamiento de granos. Se espera que el aumento de la integración entre la producción de biocombustibles y las industrias de alimentos para animales genere nuevas oportunidades de crecimiento.
- Por fin de uso
Sobre la base del uso final, el mercado de alimentos para gluten se segmenta en ganado, aves de corral, acuicultura y animales acompañantes. El segmento ganadero dominaba el mercado con una proporción estimada del 40,45% en 2025, debido a la amplia utilización de los alimentos de gluten en ganado y nutrición rumiante. Los productores de materias primas utilizan el pienso para mejorar la eficiencia de los piensos, apoyar el crecimiento de los animales y reducir los costos globales de alimentación. El aumento de la demanda mundial de productos lácteos y de carne está reforzando el requisito de soluciones de alimentación asequibles. La alimentación aglutinada proporciona nutrientes esenciales al tiempo que apoya la utilización sostenible de los coproductos agrícolas. La expansión de las actividades ganaderas en las economías en desarrollo está aumentando aún más la adopción. La base de consumo establecida del segmento sigue impulsando su liderazgo en el mercado.
Se prevé que el segmento de acuicultura será el segmento de uso final de mayor crecimiento con un CAGR estimado del 5,4% durante el período de previsión, impulsado por la rápida expansión de la agricultura pesquera y el aumento de la demanda de soluciones acuáticas sostenibles. Los productores de acuicultura están adoptando ingredientes alternativos para mejorar la sostenibilidad de los alimentos y reducir la dependencia de los recursos tradicionales. El pienso Gluten ofrece beneficios nutricionales que soportan el crecimiento de los animales acuáticos y la eficiencia de conversión de piensos. El aumento del consumo de mariscos en todo el mundo fomenta la inversión en la producción de acuicultura. Aumentar la investigación sobre las formulaciones acuáticas basadas en plantas está creando nuevas oportunidades para la utilización de los alimentos con gluten. Se espera que la creciente atención a la producción sostenible de alimentos acelere la adopción en las aplicaciones de la acuicultura.
¿Qué región posee la mayor parte del mercado de alimentos
- América del Norte dominaba el mercado de alimentos para gluten con la mayor cuota de ingresos del 35,40% en 2025, apoyada por la fuerte presencia de industrias de procesamiento de maíz, prácticas ganaderas bien establecidas y la creciente demanda de ingredientes alimentarios para animales rentables.
- La región también se beneficia de una amplia capacidad de producción de maíz, una infraestructura avanzada de fabricación de alimentos para animales y una amplia adopción de alimentos para el gluten en las aplicaciones de ganadería, aves y nutrición ganadera. El aumento de la demanda de proteínas animales de alta calidad, el aumento de la producción ganadera y la disponibilidad de coproductos basados en maíz de industrias de procesamiento de etanol y granos siguen fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Gluten Feed Market Insight
El mercado de alimentos para gluten de EE.UU. es testigo de un crecimiento constante debido a la fuerte industria del procesamiento de maíz del país, la expansión de la producción ganadera y la alta demanda de ingredientes de pienso para animales rentables. La capacidad de producción de maíz a gran escala del país y la infraestructura de fabricación de alimentos establecidas están impulsando la demanda de alimentos de maíz con gluten en ganado, aves de corral y otras aplicaciones ganaderas. Además, el aumento de la utilización de los coproductos basados en el maíz de la producción de etanol y el creciente enfoque en la nutrición animal sostenible están acelerando la adopción de alimentos de gluten en todo el sector ganadero estadounidense. El Departamento de Agricultura de EE.UU. (USDA) informó que EE.UU. sigue siendo el mayor productor mundial de maíz, apoyando la disponibilidad de ingredientes alimentados por maíz para aplicaciones de nutrición animal.
Canada Gluten Feed Market Insight
El mercado de alimentos para el gluten de Canadá cuenta con el apoyo de la producción ganadera establecida, en particular la ganadería y la ganadería, junto con una industria de procesamiento de granos bien desarrollada y de alimentación animal. La demanda está influenciada por la necesidad de fuentes de proteína y fibra eficaces en función de los costos y la creciente utilización de los coproductos de procesamiento de granos en la nutrición ganadera. El aumento de la importancia de la eficiencia de los alimentos y la utilización sostenible de los recursos también contribuye a la adopción. Se espera que los acontecimientos normativos, incluida la terminología actualizada para los ingredientes alimentarios derivados del maíz, influyan en el etiquetado de productos y las prácticas de mercado en todo el Canadá.
Asia-Pacific Gluten Feed Market Insight
Se espera que el mercado de alimentos para el gluten de Asia y el Pacífico sea testigo del rápido crecimiento, impulsado por el aumento de la producción ganadera, el aumento de la demanda de proteínas animales y la expansión de las actividades de fabricación de alimentos en países como China, la India y el Japón. La creciente adopción de ingredientes alternativos de alimentación, el aumento de las inversiones en tecnologías de nutrición animal y el aumento de las actividades agrícolas comerciales están apoyando la expansión del mercado regional. Además, el enfoque cada vez mayor en la producción ganadera sostenible y la mejora de la eficiencia alimentaria está acelerando la adopción de alimentos de gluten en las economías emergentes. La Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO) informó de que Asia-Pacífico representaba una parte importante de la producción mundial de ganado, con un crecimiento continuo de la demanda de carne y productos lácteos que apoyaba la expansión de los mercados de alimentos animales.
China Gluten Feed Market Insight
El mercado alimentario de gluten de China se está expandiendo debido a la creciente producción ganadera, la creciente demanda de proteína animal y la creciente adopción de ingredientes alimentarios rentables. Las grandes industrias de aves de corral, cerdos, lácteos y acuicultura del país apoyan la demanda constante de materiales alimentarios ricos en proteína y fibra. La producción de maíz y la utilización de los coproductos agrícolas están apoyando aún más el desarrollo del mercado. Además, los esfuerzos por mejorar la eficiencia alimentaria, diversificar las fuentes de proteínas y promover la nutrición animal sostenible están creando oportunidades para los fabricantes y proveedores de alimentos de gluten en China.
Japón Gluten Feed Market Insight
El mercado de alimentos para gluten de Japón es testigo de un crecimiento constante debido a la creciente demanda de soluciones eficaces de nutrición animal, prácticas avanzadas de fabricación de alimentos y esfuerzos para mejorar la productividad ganadera. Los fabricantes de piensos y productores ganaderos están adoptando cada vez más ingredientes alimentarios procesados como el pienso de gluten para optimizar las dietas animales y reducir la dependencia de las fuentes convencionales de alimentación. Además, el enfoque del Japón en las prácticas agrícolas sostenibles y la utilización eficiente de los subproductos agrícolas contribuye aún más al crecimiento del mercado. El Ministerio de Agricultura, Silvicultura y Pesquerías (MAFF) de Japón pone de relieve que el país sigue centrándose en mejorar la autosuficiencia alimentaria y utilizar recursos de alimentación alternativos para apoyar la producción ganadera.
¿Cuáles son las mejores empresas en Gluten Feed Market
La industria de alimentos para gluten está dirigida principalmente por empresas bien establecidas, incluyendo:
- Ingredión(U.S.)
- ADM(U.S.)
- Cargill, Incorporated(U.S.)
- Tate & Lyle(U.K.)
- Bunge Global SA(Suiza)
- Los Andersons, Inc.
- POET, LLC (Estados Unidos)
- Green Plains Inc. (U.S.)
- Valero (Estados Unidos)
- AGRANA Beteiligungs-AG (Austria)
- Tereos S.A. (Francia)
- Roquette Frères (Francia)
- CropEnergies AG (Alemania)
- Vivergo Fuels Limited (Reino Unido)
- MGP (Estados Unidos)
- Fufeng Group Limited (China)
- Tereos Starch " Sweeteners Europe (Francia)
- Amilina AB (Lituania)
- Kraus Global Ltd. (Canadá)
¿Cuáles son los últimos desarrollos en Gluten Feed Market
- En abril de 2026, el USDA Agricultural Marketing Service informó de precios comerciales para pellets de maíz con gluten y pienso de gluten de maíz mojado en los Estados Unidos. En el informe se incluyeron los precios regionales de las pellets de maíz seco de gluten y el pienso de gluten de maíz mojado, proporcionando evidencia actual del comercio comercial activo en estos productos.
- En enero de 2026, POET anunció la ampliación de su instalación de bioprocesamiento Shelbyville, Indiana, que duplicará la producción de etanol y también duplicará los granos de destiladores secos y la producción de maíz-oil. Aunque los granos de destiladores secos son un coproducto separado para el procesamiento de maíz de los alimentos de gluten de maíz, la inversión destaca la expansión continua y la valorización de los coproductos alimentados por el maíz.
- En mayo de 2025, el Consejo de Granos de Estados Unidos promovió la proteína fermentada de maíz en el Cuarto Foro sobre el Desarrollo y Utilización de Recursos Alimentados en Qingdao, China. Las discusiones técnicas se centraron en incorporar proteínas fermentadas de maíz en acuicultura, aves de corral y dietas porcina.
- En 2025, la Agencia Canadiense de Inspección Alimentaria actualizó su marco de tratamiento de alimentos para incluir “alimentación de proteínas de maíz” y “alimentación de proteínas de maíz” como nombres alternativos asociados con la comida de gluten de maíz establecida e ingredientes de gluten de maíz, alineando la terminología canadiense con la nomenclatura revisada de los Estados Unidos.
- En abril de 2024, Green Plains introdujo Sequence, un ingrediente de alimentación especial producido a partir de una combinación de maíz y proteína de levadura a una concentración mínima del 60%. El producto se desarrolló utilizando tecnología de separación mecánica patentada e ilustra la creciente comercialización de ingredientes de proteínas de maíz de mayor valor.
- En abril de 2025, Nectar Origin lanzó Manka Cattle Feed en la India, un producto de nutrición ganadera colocado alrededor de proteínas, grasas, probióticos y otros nutrientes. Aunque el producto no es en sí mismo un producto alimentado por gluten, el lanzamiento refleja la inversión continua en nutrición ganadera especializada y soluciones de alimentación formuladas en el mercado indio.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











