


Segmentación del mercado global de ciberguerra gubernamental por aplicación (sistemas de transporte, sistemas bancarios, redes eléctricas, suministro de agua, presas, hospitales y fabricación crítica), componente (solución y servicios), tipo de producto (ciberataques, espionaje y sabotaje): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es la tasa de crecimiento y tamaño del mercado de Cyber Warfare
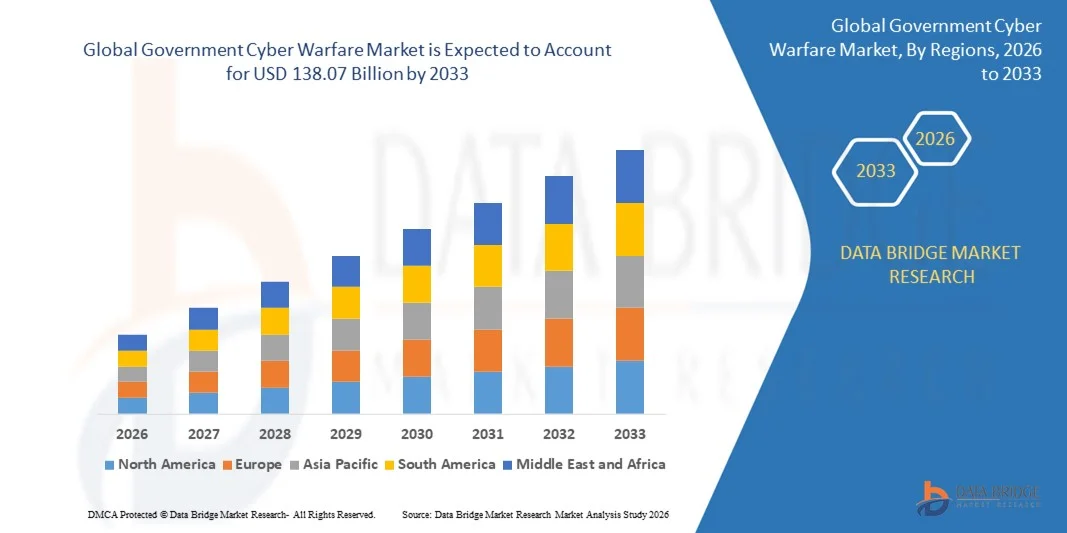
- Según el análisis del mercado de datos Bridge, el tamaño del mercado de Cyber Warfare del Gobierno mundial fue valoradoUSD 38.52 billion in 2025y se espera que alcanceUSD 138.07 billion by 2033, aCAGR of 17.30%durante el período previsto
- El aumento de la penetración de las soluciones de seguridad basadas en la nube, el aumento de las normas gubernamentales y de cumplimiento, el aumento de los niveles de inversión en el sector de la defensa en todo el mundo, junto con la creciente preocupación por la seguridad nacional, la adopción creciente de la plataforma de comercio electrónico y el advenimiento de tecnologías disruptivas son algunos de los factores principales y vitales que, por ejemplo, aumentarán el crecimiento del mercado de guerra cibernética del Gobierno
Tamaño del mercado y pronóstico:
- Valor mundial del mercado (2025):USD 38.52 billion
- Valor de mercado esperado (2033):USD 138.07 billion
- CAGR prefabricado (2026–2033):17.30%
¿Cuáles son los principales Takeaways of Government Cyber Warfare Market
- Aumentar la adopción de servicios basados en la nube en valores de TI junto con la integración de tecnologías como Internet de cosas, machine learning y grandes datos en la mejora de la técnica de amenaza y seguridad que contribuirán aún más generando oportunidades masivas que conducirán al crecimiento del mercado de guerra cibernética del gobierno en el marco de tiempo previsto anteriormente mencionado
- La falta de mano de obra calificada para hacer frente a las amenazas emergentes junto con la falta de información compartida en tiempo real sobre amenazas constantemente cambiantes que probablemente actuarán como factor de moderación del mercado para el crecimiento de la guerra cibernética del gobierno en el plazo previsto anteriormente mencionado. Alto costo de las innovaciones y la limitación presupuestaria que se convertirá en el mayor y más importante desafío para el crecimiento del mercado
- América del Norte dominaba el mercado de guerra cibernética del gobierno con una cuota de ingresos del 43,69% en 2025, impulsada por fuertes iniciativas nacionales de ciberseguridad, presupuestos de alta defensa y el creciente despliegue de sistemas avanzados de defensa cibernética en Estados Unidos y Canadá
- Se prevé que Asia-Pacífico registrará el CAGR más rápido del 8.69% entre 2026 y 2033, impulsado por la intensificación de las tensiones geopolíticas, el aumento de los incidentes de espionaje cibernético y la rápida transformación digital en China, Japón, India, Singapur y Corea del Sur
- El segmento Power Grids dominaba el mercado con una cuota de ingresos del 32,4% en 2025, impulsada por el aumento de ciberataques dirigidos a redes eléctricas nacionales, infraestructuras de red inteligente y sistemas de energía distribuidos
Report Scope and Government Cyber Warfare Market Segmentation
|
Atributos |
Government Cyber Warfare Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado gubernamental de ciberguerra
Ampliación de la adopción de sistemas de defensa cibernética integrados por AI, Automatizados e Inteligencia
- El mercado de la guerra cibernética del gobierno es testigo de la rápida adopción de plataformas de defensa cibernética integradas por IA, automatizadas e integradas por inteligencia para contrarrestar ataques avanzados del Estado nacional, explotaciones de cero días y estrategias de guerra digital en evolución
- Los gobiernos están implementando sistemas capaces de cazar amenazas en tiempo real, responder a incidentes automatizados,analítica conductual, y modelos de amenazas predictivas para asegurar la infraestructura nacional
- Aumentar el uso de análisis de datos grandes, alimentos de inteligencia de amenazas y detección de anomalías basadas en ML está fortaleciendo las capacidades de defensa proactivas en redes militares e de inteligencia
- Por ejemplo, Microsoft, IBM, Cisco, Lockheed Martin y Raytheon han ampliado sus capacidades de inteligencia artificialciberseguridadplataformas, integración de motores de detección más rápidos, tecnologías avanzadas de engaño y intercambio transfronterizo de información cibernética
- Aumentar la necesidad de resistencia cibernética a nivel militar, anticipación estratégica de amenazas y operaciones de defensa autónomas está acelerando la adopción de sistemas inteligentes de guerra cibernética
- A medida que evolucionan los conflictos cibernéticos mundiales, se espera que las soluciones aumentadas, automatizadas y basadas en la inteligencia sigan siendo centrales para la modernización de la seguridad nacional y la preparación avanzada para la guerra
¿Cuáles son los principales impulsores del mercado de ciberguerra gubernamental
- Aumento de la demanda de fortalecimiento de la ciberseguridad nacional, impulsado por el aumento de los ataques patrocinados por el Estado, las actividades de espionaje cibernético y las operaciones transfronterizas de guerra digital
- Por ejemplo, en 2025, Lockheed Martin, Northrop Grumman, y Microsoft mejoraron sus ecosistemas de ciberdefensa para apoyar a las agencias federales con mayor visibilidad de amenazas y operaciones de seguridad habilitadas por AI
- Ampliación global de la digitalización de la defensa, adopción de la nube militar, unidades de comandos cibernéticos y alianzas de intercambio de inteligencia en Estados Unidos, Europa y Asia-Pacífico
- Los avances en sistemas de encriptación, forenses digitales, cortafuegos de próxima generación, plataformas de inteligencia de amenazas y arquitecturas de red seguras han fortalecido la postura de defensa nacional
- Aumento de la adopción de redes militares AI, IoT, 5G, comunicaciones conectadas por satélite y digitalización del campo de batalla ha acelerado la demanda de sistemas de guerra cibernética seguros
- Con inversiones continuas en modernización de la defensa, ciberseguridad R distante, colaboraciones cibernéticas internacionales y programas de seguridad soberana, se espera que el mercado de Cyber Warfare del Gobierno continúe un fuerte crecimiento ascendente
¿Qué factor está reforzando el crecimiento del mercado de ciberguerra gubernamental
- Los altos costos de despliegue asociados con plataformas avanzadas de ciberdefensa, sistemas habilitados para IA y soluciones de inteligencia de amenazas militares limitan la adopción en naciones de bajo presupuesto
- Por ejemplo, durante 2024–2025, el aumento de los precios de las herramientas de ciberseguridad, la escasez de talentos y las cuestiones de la cadena de suministro mundial aumentaron los costos operacionales de varias organizaciones de defensa
- El estricto cumplimiento de la seguridad nacional, las normas clasificadas de protección de la red y los requisitos de integración multicapa aumentan la complejidad de los gobiernos y proveedores
- La limitada fuerza de trabajo en materia de seguridad cibernética, la escasa conciencia de la mitigación de las amenazas basada en la inteligencia artificial y la inadecuada infraestructura digital en los países en desarrollo restringen la adopción en gran escala
- Fuerte competencia de sistemas de defensa heredados, cortafuegos convencionales y herramientas de ciberseguridad específicas de la región crea desafíos en la modernización y estandarización global
- Para superar estos desafíos, los gobiernos se están centrando en el fomento de la capacidad, la adquisición de ciberseguridad optimizada en función de los costos, los programas de desarrollo de aptitudes y las alianzas estratégicas tecnológicas para fortalecer la preparación para la guerra cibernética nacional
¿Cómo se aumenta el mercado de Cyber Warfare
El mercado se segmenta sobre la base detipo de producto, aplicación y componente.
- By Application
Sobre la base de la aplicación, el mercado de guerra cibernética del gobierno se segmenta en sistemas de transporte, sistemas bancarios, redes eléctricas, suministros de agua, daños, hospitales y fabricación crítica. El segmento Power Grids dominaba el mercado con una cuota de ingresos del 32,4% en 2025, impulsada por el aumento de los ciberataques dirigidos a redes eléctricas nacionales, infraestructuras de red inteligente y sistemas de energía distribuidos. Los estados nacionales están invirtiendo cada vez más en plataformas avanzadas de ciberdefensa, monitoreo de amenazas en tiempo real y herramientas de contención de incidentes para salvaguardar infraestructura eléctrica crítica.
Se prevé que el segmento Banking Systems crezca en la CAGR más rápida de 2026 a 2033, con el apoyo de la digitalización rápida, la expansión de fintech, las amenazas de cibercrimen de alto valor y el aumento del espionaje cibernético transfronterizo. Las instituciones financieras están implementando sistemas de detección de fraude habilitados por AI, marcos de comunicación cifrados y sistemas de inteligencia de amenazas cibernéticas para fortalecer la resiliencia. La digitalización creciente de sectores críticos sigue expandiendo la necesidad de capacidades sofisticadas de defensa de la guerra cibernética en todas las aplicaciones.
- Por componente
Sobre la base del componente, el mercado se segmenta en Solución y Servicios. El segmento Solution dominó el mercado de ciberguerra del gobierno con una participación del 67,1% en 2025, impulsada por el aumento de las inversiones nacionales en herramientas de seguridad habilitadas por AI, sistemas avanzados de inteligencia de amenazas, tecnologías de cifrado y plataformas de mando de defensa cibernética. Los gobiernos dependen en gran medida de soluciones informáticas integradas para detectar ataques complejos, asegurar redes clasificadas, prevenir el espionaje y mejorar la preparación para la guerra digital.
Se proyecta que el segmento de Servicios crecerá en el CAGR más rápido de 2026 a 2033, alimentado por el aumento de la demanda de operaciones de seguridad gestionadas, consultoría de ciberseguridad, análisis forenses e integración de sistemas en las agencias de defensa. El aumento de la sofisticación de las amenazas cibernéticas ha fortalecido la dependencia de la vigilancia continua, la gestión del cumplimiento y el apoyo especializado a la fuerza de trabajo sobre ciberseguridad. A medida que la guerra cibernética evoluciona hacia los ecosistemas de respuesta impulsados por la inteligencia en tiempo real, ambos segmentos siguen siendo parte integrante del fortalecimiento de la capacidad nacional de seguridad cibernética.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de guerra cibernética del gobierno se segmenta en Cyberattacks, Espionage y Sabotage. El segmento Cyberattacks dominaba el mercado con una cuota de ingresos del 49,6% en 2025, principalmente debido al aumento de incidentes de ransomware, ataques DDoS, intrusiones de malware y operaciones ofensivas coordinadas dirigidas a redes de defensa, activos militares e infraestructura nacional. Los gobiernos están mejorando las capacidades de ciberdelincuencia y defensa para contrarrestar a sofisticados adversarios que emplean explotaciones de día cero y vectores de ataque impulsados por AI.
Se proyecta que el segmento de Espionaje crezca en la CAGR más rápida de 2026 a 2033, impulsada por la expansión de las tensiones geopolíticas, la guerra de inteligencia y la vigilancia digital transfronteriza. Los agentes patrocinados por el Estado se centran cada vez más en el robo de datos militares clasificados, la comunicación diplomática y la IP tecnológica. El aumento de la dependencia de los sistemas de inteligencia digital, la comunicación por satélite y las redes militares seguras sigue elevando la demanda mundial de soluciones de guerra cibernética destinadas a contrarrestar el espionaje y las amenazas de infiltración digital.
¿Qué región tiene la mayor parte del mercado gubernamental de ciberguerra
- América del Norte dominaba el mercado de guerra cibernética del gobierno con una cuota de ingresos del 43,69% en 2025, impulsada por fuertes iniciativas nacionales de ciberseguridad, presupuestos de alta defensa y el creciente despliegue de sistemas avanzados de defensa cibernética en Estados Unidos y Canadá. El aumento de las amenazas cibernéticas, los ataques patrocinados por el Estado y los riesgos de guerra digital han acelerado la adopción de herramientas de detección de amenazas habilitadas por AI, redes encriptadas y plataformas de inteligencia cibernética a través de agencias gubernamentales y de defensa
- Los principales jugadores de ciberseguridad en la región continúan mejorando las plataformas con mejores análisis de amenazas, arquitecturas de cero-verdad, marcos de nube seguros y soluciones de alto rendimiento de defensa. Mayor hincapié en la resiliencia cibernética, la protección de la infraestructura crítica y la soberanía digital refuerza el dominio regional
- El gasto de alta defensa, la infraestructura digital robusta y la modernización generalizada de las redes gubernamentales continúan apoyando el crecimiento a largo plazo
Gobierno de los Estados Unidos Cyber Warfare Market Insight
Estados Unidos es el mayor contribuyente al mercado norteamericano, apoyado por una amplia inversión federal en capacidades de mando cibernético, sistemas de inteligencia y defensa cibernética crítica de la misión. El aumento de los incidentes de espionaje cibernético, los ataques contra la infraestructura crítica y la modernización militar están impulsando la demanda de herramientas avanzadas de guerra cibernética. El crecimiento en los sistemas de defensa nativa de la nube, la caza de amenazas impulsadas por AI, la vigilancia digital y los marcos de comunicación seguros aceleran aún más la adopción. La fuerte colaboración entre agencias de defensa, empresas de ciberseguridad y organizaciones de inteligencia aumenta la preparación cibernética nacional.
Canada Government Cyber Warfare Market Insight
Canadá contribuye significativamente al crecimiento regional debido al aumento de la financiación de la ciberdefensa, los programas de modernización de la seguridad federal y el creciente enfoque en la protección de la infraestructura nacional. Los organismos gubernamentales están adoptando soluciones avanzadas de vigilancia de amenazas, arquitectura de red segura y herramientas de inteligencia cibernética para contrarrestar ataques multi-vector. La ampliación de la capacitación en seguridad cibernética, las iniciativas nacionales de resiliencia digital y las asociaciones entre los sectores público y privado fortalece la adopción general. Aumentar la dependencia en los sistemas de nube y las plataformas de datos críticos impulsa aún más la inversión en las capacidades de defensa de la guerra cibernética.
Asian-Pacific Government Cyber Warfare Market
Se prevé que Asia-Pacífico registrará el CAGR más rápido del 8.69% entre 2026 y 2033, impulsado por la intensificación de las tensiones geopolíticas, el aumento de los incidentes de espionaje cibernético y la rápida transformación digital en China, Japón, India, Singapur y Corea del Sur. Los gobiernos están invirtiendo fuertemente en comandos de ciberdefensa, sistemas de vigilancia impulsados por AI y programas de inteligencia de amenazas cibernéticas a gran escala para contrarrestar ataques avanzados. La expansión de la infraestructura crítica, el crecimiento de fintech, las redes 5G y los ecosistemas de nubes acelera significativamente el gasto regional de ciberseguridad. El creciente énfasis de la región en la seguridad nacional y la soberanía digital lo posiciona como el mercado de mayor crecimiento mundial.
China Government Cyber Warfare Market Insight
China es el mayor contribuyente de Asia-Pacífico, apoyado por la rápida expansión de las capacidades de defensa cibernética, los sistemas de vigilancia habilitados para inteligencia artificial y las iniciativas de seguridad digital impulsadas por el Estado. El aumento del despliegue de centros nacionales de mando cibernético, unidades cibernéticas ofensivas y plataformas de inteligencia refuerza la demanda del mercado. Las inversiones masivas en tecnologías nacionales de seguridad cibernética y proyectos de infraestructura digital a gran escala aumentan aún más la adopción.
Japan Government Cyber Warfare Market Insight
Japón muestra un crecimiento constante impulsado por el aumento de las amenazas cibernéticas contra infraestructuras críticas, sistemas financieros e instituciones gubernamentales. El fuerte énfasis en la comunicación segura, la protección de datos y la modernización de las redes de TI de defensa apoya la adopción de herramientas avanzadas de ciberseguridad. El crecimiento en redes 5G y sistemas gubernamentales basados en la nube aumenta la necesidad de soluciones de guerra cibernética resistentes.
India Government Cyber Warfare Market Insight
India está surgiendo como un mercado de alto crecimiento, apoyado por misiones nacionales de ciberseguridad, expansión de las unidades cibernéticas de defensa y crecientes ataques contra las redes gubernamentales. El crecimiento de la transformación digital, la adopción de fintech, los servicios ciudadanos en línea y la gobernanza basada en la nube impulsa la inversión en plataformas de defensa cibernética. El aumento de la colaboración con las empresas mundiales de ciberseguridad acelera aún más la adopción.
Gobierno de Corea del Sur
Corea del Sur contribuye significativamente debido a la alta digitalización, las fuertes inversiones de defensa y el aumento de los ciberataques vinculados a los conflictos geopolíticos regionales. La infraestructura avanzada de telecomunicaciones, el uso generalizado de 5G y la expansión de los ecosistemas digitales impulsados por AI refuerzan la demanda de herramientas de defensa cibernética de próxima generación. Las iniciativas gubernamentales para asegurar sectores críticos apoyan aún más el crecimiento del mercado.
¿Cuáles son las mejores empresas del mercado de ciberguerra gubernamental
The Government Cyber Warfare industry is primarily led by well-established companies, including:
- Airbus(Países Bajos)
- BAE Systems (U.K.)
- Booz Allen Hamilton Inc. (U.S.)
- DXC Technology Company (Estados Unidos)
- General Dynamics Mission Systems, Inc. (U.S.)
- Intel Corporation (Estados Unidos)
- IBM Corporation(U.S.)
- Leonardo S.p.A. (Italia)
- Lockheed Martin Corporation (Estados Unidos)
- Northrop Grumman Corporation (Estados Unidos)
- Raytheon Company (U.S.)
- L3Harris Technologies, Inc. (U.S.)
- Boeing(U.S.)
- FireEye, Inc. (U.S.)
- Cisco(U.S.)
- Fortinet, Inc. (U.S.)
- Proofpoint, Inc. (Estados Unidos)
- Microsoft(U.S.)
- Broadcom (Estados Unidos)
- (U.S.)
- F5, Inc. (U.S.)
- Juniper Networks, Inc. (U.S.)
- McAfee, LLC (U.S.)
- Micro Focus (Reino Unido)
¿Cuáles son los avances recientes en el mercado mundial de ciberguerra
- En mayo de 2023, Mosaic, una empresa agrícola, se asoció con Safe Security, un proveedor de plataformas de seguridad cibernética, para introducir un nuevo modelo de cobertura cibernética mediante la integración de la inteligencia de riesgo cibernético en el flujo de trabajo de bajo escritura de Mosaic, permitiendo evaluaciones internas más profundas y recompensar a las organizaciones con beneficios premium para el fortalecimiento de las inversiones en ciberseguridad, mejorando en última instancia
- En agosto de 2022, SynSaber, una empresa de ciberseguridad y vigilancia de activos, crió USD 13 millones en una ronda de financiación de la serie A, apoyando la mejora continua de su plataforma de monitoreo de activos industriales y redes, fortaleciendo la expansión mundial y acelerando los esfuerzos de ventas, marketing y desarrollo de productos, impulsando finalmente su presencia industrial y capacidad tecnológica.
- En febrero de 2022, IBM invirtió varios millones de dólares en ampliar su huella de seguridad cibernética en toda la región de Asia y el Pacífico, incluido el establecimiento de un nuevo Centro de Operaciones de Seguridad (SOC) para aumentar la resiliencia y apoyar a los clientes regionales con una gestión avanzada de amenazas, reforzando finalmente el liderazgo de IBM en los servicios de ciberseguridad
- En julio de 2021, Leonardo, una empresa aeroespacial y de defensa, colaboró con el proveedor italiano A2A para probar e integrar tecnologías avanzadas de ciberseguridad en las plantas y redes de A2A, con el objetivo de apoyar la transformación digital segura y desarrollar nuevas soluciones para proteger las infraestructuras energéticas críticas, reforzando finalmente la postura de ciberseguridad de las utilidades esenciales
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.
Preguntas frecuentes












