


Global GPU Programming Platform Market Segmentation, By Component (Software and Services), Deployment Mode (On-Premises, Public Cloud. Private Cloud, and Hybrid and Multicloud), Modelo de programación (CUDA, ROCm y HIP, oneAPI y SYCL, OpenCL, Modelos basados en directivas, Kernel de GPU y Toolchains de compilador de IA, y otros modelos de programación), Usuario final (Proveedores de servicios de voz y centros de datos Operadores, IT, Software, Internet y SaaS Proveedores, Telecomunicaciones, Salud y Ciencias de Vida. Fabricación, y otros usuarios finales)- Tendencias de la industria y pronóstico a 2033
¿Cuál es el tamaño y tasa de crecimiento de la plataforma de programación GPU
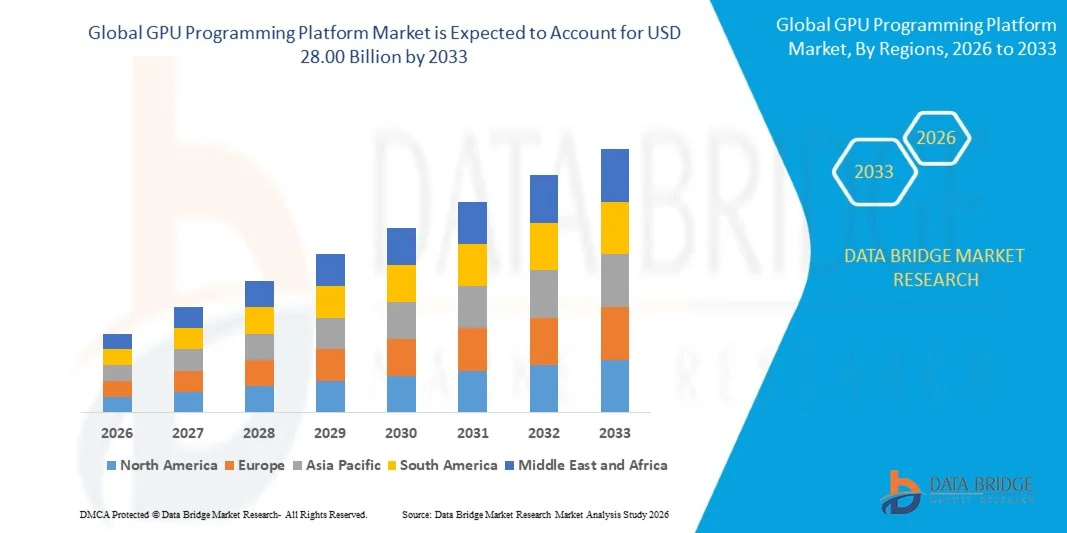
- Según el análisis de Data Bridge Market Research, el mercado de plataformas de programación de GPU fue valorado enUSD 5.67 billion in 2025y se prevé que alcanceUSD 28.00 billion by 2033, creciendo en unCAGR of 22.10% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de computación acelerada, avances rápidos eninteligencia artificialcomputación de alto rendimiento y adopción de plataformas de programación de GPU en centros de datos, cloud computing,investigación científica y aplicaciones empresariales.
- La creciente demanda de capacitación e inferencia de modelos de IA, junto con el creciente despliegue de análisis de datos a gran escala, aprendizaje automático y cargas de trabajo de computación de alto rendimiento, son empresas convincentes y proveedores de servicios en la nube para adoptar plataformas avanzadas de programación de GPU. CUDA, ROCm, OpenCL y otros marcos de programación se utilizan cada vez más para mejorar la utilización de GPU, acelerar el desarrollo de aplicaciones y apoyar entornos de computación heterogénea escalable.
Tamaño del mercado
- Valor mundial del mercado (2025): 5,67 dólares
- Valor de mercado esperado (2033): USD 28.00 millones
- CAGR prefabricado (2026–2033): 22,10%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de la plataforma de programación de GPU
- América del Norte dominaba el mercado de la plataforma de programación de GPU con la mayor cuota de ingresos del 42,5% en 2025, con el apoyo de la fuerte presencia de proveedores de tecnología GPU, centros de datos hiperescala, infraestructura avanzada de IA e inversiones sustanciales en informática de alto rendimiento.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en un CAGR de 24,0% de 2026 a 2033, alimentada por la adopción rápida de la IA, la ampliación de la infraestructura cloud, el aumento de las inversiones semiconductores y la creciente demanda de computación acelerada en China, Japón, Corea del Sur y la India.
- El segmento de software dirigió el mercado con una participación del 62,38% en 2025, impulsada por la creciente adopción de marcos de programación, compiladores, bibliotecas, plazos de ejecución y herramientas de desarrollo para el volumen de trabajo acelerado por GPU
- Los servicios son el tipo de componente de mayor crecimiento, proyectado para registrar un CAGR de 20.8%, lo que refleja el aumento de la demanda de integración de GPU, migración de aplicaciones, optimización, consultoría y soporte técnico.
- El segmento de nube pública dominó la categoría de modo de implementación con una cuota de ingresos 46.51% en 2025, liderada por la flexibilidad, escalabilidad y accesibilidad de la infraestructura de GPU basada en la nube.
- CUDA representó el 66.43% de la cuota de mercado en 2025, preferida por su ecosistema maduro, amplia comunidad de desarrolladores, bibliotecas optimizadas y amplia adopción en toda aplicación de computación AI y alto rendimiento
- El segmento oneAPI y SYCL es la categoría de modelo de programación de más rápido crecimiento, con un CAGR de 24,1%, impulsado por la demanda de programación portátil a través de CPUs, GPUs y otros aceleradores.
Report Scope and GPU Programming Platform Market Segmentation
|
Atributos |
GPU Programación Plataforma Mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de la plataforma de programación de GPU
- Las plataformas de programación de la GPU están evolucionando cada vez más hacia entornos de programación portátiles, centrados en IA y heterogéneos que permiten a los desarrolladores optimizar las cargas de trabajo en diferentes arquitecturas de la GPU, apoyando rápidamente la expansión de aplicaciones informáticas y de alto rendimiento.
- Por ejemplo, en mayo de 2025, NVIDIA anunció DGX Cloud Lepton, un mercado global de computación AI que conecta a desarrolladores con decenas de miles de GPU de múltiples proveedores de cloud, apoyando la computación de GPU a demanda y a largo plazo para el desarrollo de AI.
- La integración de bibliotecas especializadas de AI, compiladores, perfiles y entornos de tiempo de ejecución se está convirtiendo en una tendencia importante a medida que los desarrolladores buscan mejorar la utilización de la GPU, acelerar el desarrollo de modelos y optimizar las cargas de trabajo generativas y de aprendizaje automático cada vez más complejas.
- Los entornos de programación de GPU basados en la nube también están ganando impulso, lo que permite a los desarrolladores acceder a recursos de GPU escalables, herramientas de desarrollo, contenedores y pilas de software optimizadas sin hacer inversiones sustanciales en infraestructuras de computación dedicadas.
- Por ejemplo, en mayo de 2025, AMD anunció planes de desarrollo HIP 7.0, centrándose en una mayor alineación entre HIP C++ y CUDA e integrar HIPIFY para simplificar la migración de aplicaciones CUDA a GPUs AMD, demostrando el creciente énfasis de la industria en la portabilidad de programación multiplataforma.
- La programación multiplataforma es cada vez más importante, ya que las empresas buscan reducir la dependencia de una arquitectura única de GPU y mejorar la portabilidad de aplicaciones en NVIDIA, AMD y otros entornos aceleradores.
¿Cuáles son los controladores clave del mercado de la plataforma de programación de GPU
- La rápida expansión de la IA generativa, los modelos de idiomas grandes y las cargas de trabajo de computación de alto rendimiento ha aumentado considerablemente la demanda de plataformas de programación de GPU capaces de acelerar la formación de modelos, la inferencia, la computación científica y el procesamiento de datos a gran escala.
- Por ejemplo, en enero de 2025, NVIDIA lanzó CUDA Toolkit 12.8 con el apoyo de su arquitectura Blackwell, añadiendo compiladores actualizados, bibliotecas, herramientas de rendimiento y capacidades CUDA Graph diseñadas para acelerar la capacitación de IA y la carga de trabajo de inferencia.
- Los proveedores y empresas de servicios en la nube están desplegando cada vez más infraestructuras aceleradas por la GPU para apoyar las cargas de trabajo de la IA, creando una mayor demanda de herramientas de programación, bibliotecas optimizadas, compiladores, tiempos de ejecución y soluciones de supervisión del rendimiento que mejoran la utilización de la GPU.
- Por ejemplo, en 2025, la plataforma ROCm de AMD amplió su pila de programación a través de HIP, OpenCL, OpenMP, compiladores, bibliotecas, depuradores y perfiles, mientras apoyaba marcos de IA como PyTorch y TensorFlow, fortaleciendo el ecosistema de desarrollo para aplicaciones de IA y HPC aceleradas por GPU
- La creciente adopción de computación heterogénea es alentar a las organizaciones a utilizar plataformas de programación que puedan coordinar las cargas de trabajo en las CPU, GPU y otros aceleradores, mejorando al mismo tiempo el rendimiento de las aplicaciones y la escalabilidad.
¿Qué factores están desafiando el crecimiento del mercado de la plataforma de programación de GPU
- Las plataformas de programación de GPU pueden implicar una complejidad significativa del desarrollo porque las aplicaciones a menudo requieren conocimientos especializados de arquitecturas de GPU, técnicas de programación paralela, gestión de memoria, optimización de núcleos y perfiles de rendimiento.
- Por ejemplo, en mayo de 2025, AMD afirmó que las diferencias entre HIP C++ y CUDA C+++ a menudo requieren intervención manual al portar código entre plataformas GPU, creando trabajo adicional para desarrolladores de software y destacando la complejidad técnica de la programación de GPU multiplataforma.
- Los problemas de compatibilidad y portabilidad entre los ecosistemas de programación de la GPU pueden aumentar el tiempo de desarrollo, especialmente cuando las organizaciones necesitan migrar las aplicaciones entre los marcos de programación patentados y de código abierto.
- Por ejemplo, en octubre de 2026, la CNBC informó de que la demanda de ingenieros especializados de CUDA sigue siendo fuerte y de que la escasez de conocimientos técnicos de la CUDA sigue siendo un reto, lo que refleja la escasez de desarrolladores calificados necesarios para optimizar la carga de trabajo de la GPU
- Los importantes requisitos de aprendizaje para la programación de GPU, junto con la escasez de desarrolladores experimentados en CUDA, HIP, OpenCL y computación heterogénea, pueden restringir la adopción entre organizaciones sin equipos técnicos especializados.
¿Cómo se aumenta el mercado de la plataforma de programación de GPU
El mercado de la plataforma de programación de GPU se segmenta sobre la base de componentes, modo de despliegue, modelo de programación y usuario final.
- Por componente
Sobre la base de los componentes, el mercado de la plataforma de programación de la GPU se centra en programas y servicios. El segmento de software dominó el mercado con una participación del 62,38% en 2025, debido a la creciente adopción de marcos de programación, compiladores, bibliotecas, plazos de ejecución y herramientas de desarrollo para el volumen de trabajo acelerado por la GPU. Las plataformas de software proporcionan el entorno básico necesario para desarrollar, optimizar y ejecutar aplicaciones en GPUs. La creciente demanda de inteligencia artificial, aprendizaje automático y computación de alto rendimiento aumenta la necesidad de software GPU especializado. Las empresas también están invirtiendo en herramientas de software que mejoran la utilización de GPU y el rendimiento de las aplicaciones. La disponibilidad de ecosistemas de desarrollo maduros también apoya la adopción de programas.
Se prevé que el segmento de servicios registrará el crecimiento más rápido en un CAGR de 2026 a 2033, impulsado por el aumento de la demanda de integración de GPU, migración de aplicaciones, optimización, consultoría y apoyo técnico. Las organizaciones que adoptan la infraestructura basada en la GPU a menudo requieren conocimientos especializados para convertir y optimizar las aplicaciones existentes. Los proveedores de servicios ayudan a las empresas a abordar la complejidad de la programación y mejorar el rendimiento de la carga de trabajo de la GPU. La creciente adopción entre las organizaciones con conocimientos internos limitados de la GPU está respaldando aún más la demanda. La migración entre diferentes arquitecturas de la GPU también está creando oportunidades para servicios especializados de implementación. El aumento del despliegue de las cargas de trabajo de computadoras de alto rendimiento y de IA está ampliando la necesidad de asistencia técnica en curso.
- Por Modo de Despliegue
Sobre la base del modo de despliegue, el mercado de plataformas de programación de GPU se segmenta en locales, nube pública, nube privada e híbrido y multicloud. El segmento de nube pública dominaba el mercado con una cuota de 46,51% en 2025, apoyada por la flexibilidad, escalabilidad y accesibilidad de la infraestructura de GPU basada en la nube. Las plataformas de nube pública permiten a las organizaciones obtener recursos de computación de GPU sin inversiones sustanciales en infraestructura dedicada. Los proveedores de cloud ofrecen cada vez más entornos de programación integrados, herramientas de desarrollo, bibliotecas y instancias de GPU. Este modelo es particularmente atractivo para las organizaciones que gestionan cargas de trabajo variables de IA y de alto rendimiento. El acceso bajo demanda permite a los usuarios escalar los recursos de la GPU de acuerdo con los requisitos computacionales. La creciente disponibilidad de servicios gestionados de GPU está apoyando aún más la adopción pública de la nube.
Se prevé que el segmento híbrido y multicloud registrará el crecimiento más rápido en un CAGR de 22,7% de 2026 a 2033, impulsado por la creciente demanda de infraestructura flexible de GPU en múltiples entornos. Las empresas están combinando infraestructura privada con recursos públicos en la nube para equilibrar la seguridad, la escalabilidad y el rendimiento. El despliegue híbrido permite a las organizaciones mantener cargas de trabajo sensibles dentro de entornos controlados, al tiempo que se accede a la capacidad adicional de la GPU a través de plataformas de nube. Multicloud strategies also provide access to different GPU architectures and specialized computing services. La creciente preocupación por la dependencia de los proveedores es alentar a las organizaciones a distribuir la carga de trabajo entre múltiples proveedores. La necesidad de entornos de programación portátiles está apoyando aún más la adopción híbrida y multicloud.
- Por programado modelo
Sobre la base del modelo de programación, el mercado de plataformas de programación GPU se segmenta en las cadenas de herramientas CUDA, ROCm y HIP, oneAPI y SYCL, OpenCL, modelos basados en directivas, kernel GPU y compiladores AI y otros modelos de programación. El segmento CUDA dominó el mercado con una participación del 66,43% en 2025, apoyada por su ecosistema maduro, amplia comunidad de desarrolladores, bibliotecas optimizadas y amplia adopción en aplicaciones de computación AI y alto rendimiento. CUDA proporciona un entorno de programación establecido para desarrollar y optimizar aplicaciones aceleradas por GPU. Su amplia colección de instrumentos de desarrollo y bibliotecas apoya una amplia gama de cargas de trabajo de cálculo. Una gran base de las aplicaciones existentes de la CUDA también alienta la adopción continua. La fuerte integración con los principales marcos de IA fortalece aún más su posición de mercado.
Se proyecta que el segmento API y SYCL registrarán el crecimiento más rápido en un CAGR de 24,1% de 2026 a 2033, impulsado por el aumento de la demanda de programación portátil en CPU, GPUs y otros aceleradores. SYCL permite a los desarrolladores utilizar enfoques de programación C++ modernos para entornos de computación heterogénea. Las organizaciones buscan cada vez más modelos de programación que reduzcan la dependencia de una arquitectura específica de hardware. La capacidad de desarrollar aplicaciones portátiles es particularmente valiosa ya que las empresas adoptan infraestructuras heterogéneas de computación. El creciente interés por las normas abiertas también está apoyando la adopción de programas basados en SYCL. Aumentar el uso de aceleradores para la IA y la computación de alto rendimiento está expandiendo la base de aplicación direccional.
- Por Usuario final
Sobre la base del usuario final, el mercado de plataformas de programación GPU se segmenta en proveedores de servicios en la nube y operadores de centros de datos, TI, software, Internet ySaaSproveedores, telecomunicaciones, ciencias de la salud y la vida, fabricación y otros usuarios finales. Los proveedores de servicios en la nube y los operadores del centro de datos dominaron el mercado con una cuota de 34,47% en 2025, impulsada por el despliegue amplio de GPUs para la inteligencia artificial, el aprendizaje automático, la computación en la nube y cargas de trabajo de alto rendimiento. Estas organizaciones operan infraestructuras de GPU a gran escala que requieren entornos de programación sofisticados. Las plataformas de programación les ayudan a maximizar la utilización de GPU y optimizar las cargas de trabajo computacionales. También dependen de compiladores, bibliotecas, plazos de ejecución y herramientas de supervisión del rendimiento para gestionar aplicaciones de gran densidad de GPU. La expansión de la infraestructura de IA aumenta la demanda de recursos de GPU entre los operadores de centros de datos.
Se proyecta que el segmento de ciencias de la salud y la vida registrará el crecimiento más rápido en un CAGR de 24,3% de 2026 a 2033, impulsado por el aumento del uso de la aceleración de GPU para la imagen médica, descubrimiento de drogas, genómica, biología computacional y diagnósticos basados en AI. Las organizaciones sanitarias están procesando cada vez más conjuntos de datos grandes y complejos que requieren capacidades de cálculo de alto rendimiento. Las plataformas de programación de GPU permiten a los investigadores acelerar la reconstrucción de imágenes, simulaciones moleculares y cargas de trabajo de aprendizaje automático. La creciente adopción de investigaciones médicas asistidas por AI aumenta aún más la demanda de computación acelerada. Las compañías farmacéuticas también utilizan computadoras basadas en GPU para mejorar los flujos de trabajo computacional de desarrollo de drogas. Aumentar la inversión en medicina de precisión y investigación biomédica avanzada está apoyando la adopción.
¿Qué región posee la mayor parte del mercado de la plataforma de programación de GPU
- América del Norte dominaba el mercado de la plataforma de programación de GPU con la mayor cuota de ingresos del 42,5% en 2025, con el apoyo de la fuerte presencia de proveedores de tecnología GPU, centros de datos hiperescala, infraestructura avanzada de IA e inversiones sustanciales en informática de alto rendimiento.
- La región también se beneficia de importantes inversiones en inteligencia artificial, informática en la nube y cálculos de alto rendimiento, junto con el despliegue generalizado de cargas de trabajo basadas en la GPU en todas las empresas e instituciones de investigación. El aumento de la demanda de formación de modelos AI, aprendizaje automático y cálculos escalables de centros de datos sigue fortaleciendo la posición de liderazgo de Norteamérica en el mercado mundial.
U.S. GPU Programming Platform Market Insight
El mercado de la plataforma de programación de la GPU de los Estados Unidos es testigo de un fuerte crecimiento debido al aumento de las inversiones en inteligencia artificial, computación acelerada, infraestructura cloud y tecnologías de computación de alto rendimiento. El fuerte ecosistema del país de desarrolladores de GPU, proveedores de tecnología, centros de datos hiperescala y empresas de software, junto con la creciente adopción de CUDA, ROCm y otros marcos de programación, está impulsando la demanda a través de aplicaciones empresariales y de investigación. Además, el creciente énfasis en la capacitación de modelos de IA, el aprendizaje automático y las cargas de trabajo de GPU escalables está acelerando la adopción de plataformas avanzadas de programación de GPU en todas las industrias.
Asia-Pacífico GPU Programación Plataforma Mercado de visión
Se espera que el mercado de la plataforma de programación de la GPU de Asia y el Pacífico sea testigo del rápido crecimiento, impulsado por el aumento de las inversiones en inteligencia artificial, la ampliación de la infraestructura de los centros de datos y la adopción creciente de computadoras aceleradas en países como China, Japón y la India. La creciente demanda de computadoras basadas en la nube, aprendizaje automático y cálculos de alto rendimiento, junto con el aumento del desarrollo de los ecosistemas semiconductores nacionales y de IA, está apoyando la expansión del mercado regional. Además, el creciente despliegue de GPU para aplicaciones empresariales, investigación científica y cargas de trabajo generativas de IA está acelerando la adopción de plataformas de programación de GPU en toda la región.
Japón GPU Programación del mercado de plataforma
El mercado de la plataforma de programación de la GPU de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en inteligencia artificial, informática de alto rendimiento y tecnologías avanzadas de semiconductores. Las empresas tecnológicas, fabricantes de automóviles, institutos de investigación y operadores de centros de datos están adoptando cada vez más plataformas de programación de GPU para el desarrollo de IA, computación científica, simulación y aplicaciones de gran densidad de datos. Además, el aumento de la integración de la aceleración de la GPU en las cargas de trabajo de la nube y la empresa, junto con el enfoque del Japón en la infraestructura informática avanzada y la innovación de la IA, contribuye aún más al crecimiento del mercado.
China GPU Programación plataforma mercado de visión
El mercado de la plataforma de programación de China GPU está creciendo rápidamente, impulsado por el aumento de las inversiones en inteligencia artificial, infraestructura del centro de datos y tecnologías informáticas aceleradas nacionales. La creciente adopción de plataformas basadas en GPU a través de la informática en la nube, el aprendizaje automático, la investigación científica y las aplicaciones empresariales está impulsando significativamente la demanda del mercado. Además, el aumento de las inversiones en el desarrollo de semiconductores, la infraestructura de IA y la computación de alto rendimiento, junto con la creciente demanda de ecosistemas informáticos desarrollados localmente, están posicionando a China como uno de los mercados de mayor crecimiento para las plataformas de programación de GPU a nivel mundial.
U.K. GPU Programming Platform Market Insight
El mercado de la plataforma de programación de la GPU está experimentando un crecimiento constante, apoyado por la creciente adopción de tecnologías informáticas aceleradas en inteligencia artificial, computación en la nube, investigación científica y aplicaciones empresariales. El aumento de las inversiones en infraestructuras avanzadas de centros de datos y la creciente demanda de soluciones informáticas escalables contribuyen al crecimiento del mercado. Además, la integración de los marcos de programación de GPU con herramientas de desarrollo de IA, bibliotecas de aprendizaje automático y entornos de computación de alto rendimiento está mejorando la eficiencia computacional y apoyando la posición del Reino Unido como un centro de innovación clave en la industria de la plataforma de programación de GPU.
Alemania GPU Programación plataforma mercado de visión
El mercado de la plataforma de programación GPU de Alemania se está expandiendo constantemente debido a la sólida base industrial del país, las capacidades avanzadas de investigación y la adopción creciente de tecnologías de inteligencia artificial y informática de alto rendimiento. Las empresas automotrices, fabricantes, organizaciones de investigación y proveedores de tecnología utilizan cada vez más plataformas de programación de GPU para el desarrollo, simulación, análisis de datos y cargas de trabajo computacionales. Los avances continuos en la computación heterogénea, la aceleración de GPU y los ecosistemas de software AI, junto con un fuerte enfoque gubernamental e industrial en la digitalización y la innovación tecnológica, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas del mercado de la plataforma de programación GPU
La industria de la plataforma de programación GPU está dirigida principalmente por empresas bien establecidas, incluyendo:
- NVIDIA Corporation(U.S.)
- Advanced Micro Devices, Inc(U.S.)
- Intel Corporation(U.S.)
- Google LLC(U.S.)
- Microsoft Corporation(U.S.)
- IBM Corporation (Estados Unidos)
- Qualcomm Technologies, Inc. (U.S.)
- Apple Inc. (Estados Unidos)
- Arm Limited (Reino Unido)
- Huawei Technologies Co., Ltd. (China)
- Samsung Electronics Co., Ltd. (South Korea)
- Baidu Inc (China)
- Alibaba Group Holding Limited (China)
- Tencent (China)
- Oracle (U.S.)
- Amazon Web Services, Inc. (U.S.)
- MathWorks, Inc. (U.S.)
- Altair Engineering, Inc. (U.S.)
- Red Hat, Inc. (U.S.)
- Imagination Technologies Limited (U.K.)
¿Cuáles son los últimos desarrollos en el mercado de la plataforma de programación de GPU
- En enero de 2025, NVIDIA anunció la disponibilidad de CUDA Toolkit 12.8, introduciendo soporte integral para su arquitectura Blackwell en bibliotecas, compiladores, herramientas de rendimiento y herramientas de desarrollo. La versión también mejoró las capacidades de Graphs CUDA, CUTLASS, cuBLAS, Nsight Compute y CUDA Python, fortaleciendo la plataforma para inteligencia artificial, computación de alto rendimiento, ciencia de datos y otras cargas de trabajo aceleradas por GPU.
- En febrero de 2024, AMD amplió su ecosistema de desarrollo de machine learning con AMD ROCm 6.0, añadiendo soporte para GPUs Radeon adicionales y ONNX Runtime ampliando la pila de software disponible para investigadores de AI e ingenieros de aprendizaje automático. The development strengthened ROCm as an alternative GPU programming platform for local AI development and inference burdens.
- En julio de 2023, NVIDIA lanzó CUDA Toolkit 12.2 con nuevas capacidades de modelos de programación y mayor apoyo para aplicaciones GPU basadas en Hopper. La publicación introdujo la gestión heterogénea de la memoria, las capacidades confidenciales de computación, la carga perezosa, la priorización de las aplicaciones a través del Servicio Multiproceso de CUDA, y las actualizaciones de las herramientas de desarrolladores de Nsight, apoyando cargas de trabajo cada vez más complejas.
- En diciembre de 2022, NVIDIA lanzó CUDA Toolkit 12.0, marcando una actualización importante a su entorno de programación de GPU con el apoyo de las características de arquitectura Hopper y Ada Lovelace, nuevas capacidades de programación, bibliotecas mejoradas y el apoyo de compilador de host C++20. La liberación fortaleció las capacidades de CUDA para desarrollar y optimizar aplicaciones a través de inteligencia artificial, computación de alto rendimiento y otras cargas de trabajo aceleradas.
- En octubre de 2021, NVIDIA introdujo CUDA Toolkit 11.5 con mejoras al modelo de programación CUDA, Gráficos CUDA, Grupos Cooperativos, Python CUDA y herramientas de desarrolladores. La versión también mejoró el rendimiento del compilador e introdujo actualizaciones a GPUDirect Storage, ayudando a los desarrolladores a crear y optimizar aplicaciones aceleradas de GPU para inteligencia artificial, aprendizaje automático, computación de alto rendimiento y cargas de trabajo de ciencia de datos.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











