


Segmentación del mercado global de diagnóstico y tratamiento de la hepatitis C por tipo (hepatitis C aguda, hepatitis C crónica y otras), diagnóstico (pruebas de función hepática, biopsia hepática, análisis de sangre y otros), tratamiento (antivirales, inmunomoduladores, trasplante de hígado y otros), vía de administración (oral, parenteral y otras), usuario final (hospitales y clínicas, centros de diagnóstico y otros): tendencias y pronóstico del sector hasta 2033.
¿Cuál es la Hepatitis C Diagnóstico y Tratamiento del mercado Tamaño y tasa de crecimiento
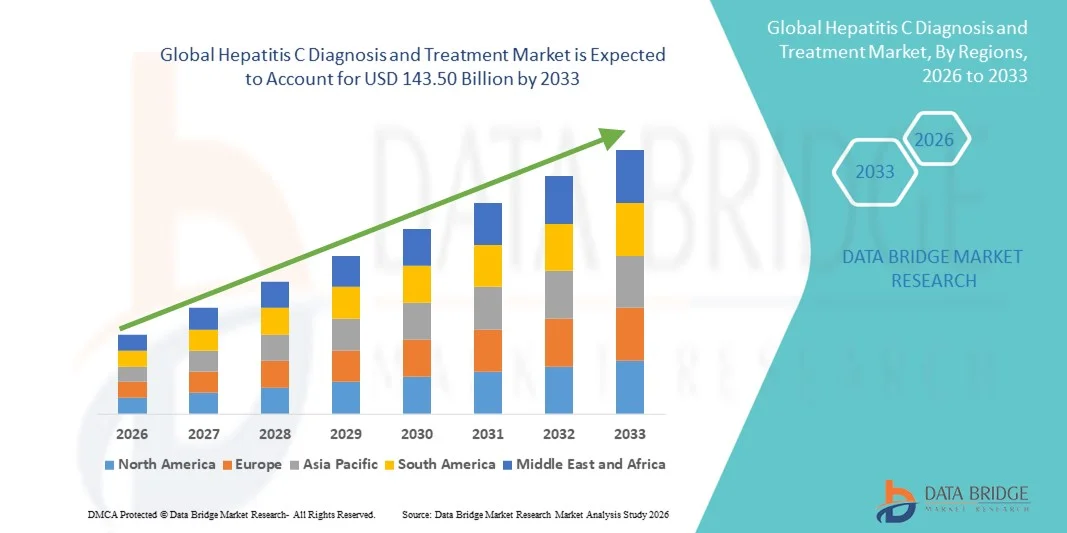
- Según Data Bridge Market Research Analysisdiagnóstico global de hepatitis C y tamaño del mercado de tratamiento se valoróUSD 59.43 billion in 2025y se espera que alcanceUSD 143.50 billion by 2033, aCAGR of 11.65%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de infecciones de hepatitis C y los avances tecnológicos continuos en herramientas de diagnóstico, incluidos ensayos moleculares altamente sensibles y pruebas de punto de atención, que están mejorando las tasas de detección temprana en los hospitales,Laboratorios de diagnóstico, y programas de salud pública
- Además, el aumento de la conciencia, las iniciativas de detección dirigidas por el Gobierno y la adopción generalizada de terapias antivirales de acción directa altamente eficaces están mejorando significativamente los resultados del tratamiento y las tasas de curación. Estos factores convergentes están acelerando la captación de soluciones de diagnóstico y tratamiento de la hepatitis C, lo que aumenta sustancialmente el crecimiento general del mercado
Tamaño del mercado & Forecast
- Valor mundial del mercado (2025):USD 59.43 billion
- Valor de mercado esperado (2033):USD 143.50 billion
- CAGR prefabricado (2026–2033):11.65%
¿Cuáles son los principales Takeaways of Hepatitis C Diagnóstico y Tratamiento Mercado
- Las soluciones de diagnóstico y tratamiento de la hepatitis C, que abarcan ensayos diagnósticos avanzados y terapias antivirales altamente eficaces, se están convirtiendo en componentes cada vez más críticos de los sistemas de salud modernos debido a su papel en la detección temprana de enfermedades, la prevención de complicaciones hepáticas y el logro de una respuesta virológica sostenida en pacientes infectados a través de hospitales y entornos clínicos
- La creciente demanda de diagnóstico y tratamiento de la hepatitis C se alimenta principalmente por la creciente carga global de la infección por hepatitis C, la ampliación de los programas de detección, el aumento de la conciencia, y la adopción generalizada de antivirales de acción directa (DAAs) que ofrecen altas tasas de curación con una duración de tratamiento más corta y menos efectos secundarios
- América del Norte dominaba el mercado de diagnóstico y tratamiento de la hepatitis C con la mayor cuota de ingresos de aproximadamente 38,4% en 2025, apoyado por una fuerte infraestructura sanitaria, altas tasas de detección y diagnóstico, políticas de reembolso favorables y adopción temprana de nuevas terapias antivirales, con la contabilidad estadounidense de la mayoría de los ingresos regionales debido a grandes poblaciones de pacientes tratados e innovación continua de productos
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de diagnóstico y tratamiento de la hepatitis C durante el período de previsión, registrando un sólido CAGR de alrededor del 9,3%, impulsado por grandes poblaciones de pacientes no diagnosticados, aumentando los programas de eliminación dirigidos por el gobierno, mejorando el acceso a diagnósticos y antivirales, y el aumento del gasto sanitario en países como China y la India
- El segmento crónico de hepatitis C dominaba el mercado con una cuota de ingresos de aproximadamente 71,4% en 2025, impulsada por la alta prevalencia global de infecciones de HCV de larga data y el diagnóstico retardado en muchos pacientes
Informe Scope y Hepatitis C Diagnóstico y Segmentación del Mercado de Tratamiento
|
Atributos |
Hepatitis C Diagnóstico y Tratamiento Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
•AbbVie(U.S.) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de diagnóstico y tratamiento de la hepatitis C
Cambio hacia la detección temprana y antivirales de acción directa de alta eficacia (DAAs)
- Una tendencia importante y aceleradora en el mercado mundial de diagnóstico y tratamiento de la hepatitis C es el enfoque cada vez mayor en la detección temprana, el diagnóstico rápido y la adopción generalizada de terapias antivirales de acción directa (DAA), que han mejorado significativamente las tasas de curación y han reducido las duración del tratamiento.
- Por ejemplo, muchos países han ampliado programas rutinarios de detección de VHC para poblaciones de alto riesgo, como personas que inyectan drogas y pacientes sometidos a diálisis, para permitir la detección anterior y la iniciación oportuna de la terapia.
- Los avances en tecnologías de diagnóstico molecular, incluyendo pruebas de carga viral basadas en PCR de alta sensibilidad y diagnósticos de punto de atención, están permitiendo una confirmación más rápida y precisa de la infección de hepatitis C en diversos entornos de salud
- En el lado del tratamiento, los DAAs pan-genotípicos de próxima generación están simplificando la toma de decisiones clínicas reduciendo la necesidad de regímenes específicos del genotipo, mejorando así la accesibilidad al tratamiento y la adherencia
- Esta tendencia se ajusta a los objetivos mundiales de salud pública, incluido el objetivo de la Organización Mundial de la Salud de eliminar la hepatitis C como amenaza para la salud pública, impulsando la demanda sostenida de soluciones de diagnóstico y terapias curativas en todo el mundo
Hepatitis C Diagnóstico y Dinámicas del Mercado de Tratamiento
Conductor
Aumento de la carga mundial de la hepatitis C y de las iniciativas de eliminación de las semillas públicas
- La prevalencia cada vez mayor de la infección por hepatitis C, en particular en las regiones en desarrollo y subsidiadas, es un factor principal del crecimiento en el mercado de diagnóstico y tratamiento de la hepatitis C. Millones de personas siguen sin diagnosticarse a nivel mundial, creando una fuerte necesidad de ampliar las pruebas y el acceso al tratamiento
- Por ejemplo, varias agencias nacionales de salud han puesto en marcha programas de eliminación de hepatitis a gran escala, aumentando la financiación para campañas de detección y subvencionados tratamientos antivirales para reducir la transmisión de enfermedades y complicaciones a largo plazo
- La creciente conciencia de las graves consecuencias de la hepatitis C no tratada, incluida la cirrosis hepática y el carcinoma hepatocelular, está impulsando a los proveedores de atención médica a priorizar el diagnóstico temprano y el tratamiento oportuno
- Las mejoras en la infraestructura sanitaria, el aumento de la disponibilidad de DAAs genéricos asequibles e la integración de las pruebas de hepatitis en las revisiones médicas de rutina están acelerando aún más el crecimiento del mercado
- Juntos, estos factores están ampliando significativamente la población de pacientes tratados, impulsando la demanda sostenida de kits de diagnóstico, servicios de laboratorio y terapias antivirales en mercados globales
Restraint/Challenge
Altos costos de tratamiento y acceso limitado en configuraciones de bajo recurso
- A pesar de los avances terapéuticos, los elevados costos de tratamiento y el acceso desigual a los diagnósticos y terapias antivirales siguen planteando retos significativos para el mercado mundial de diagnóstico y tratamiento de la hepatitis C
- Por ejemplo, en varios países de ingresos bajos y medianos, los presupuestos sanitarios limitados y los marcos de reembolso insuficientes restringen el acceso de los pacientes a pruebas avanzadas de diagnóstico y medicamentos antivirales de marca
- La insuficiencia de la infraestructura de laboratorio, la escasez de profesionales sanitarios capacitados y la falta de conciencia en las regiones rurales y remotas contribuyen aún más a retrasar el diagnóstico y los malos tratos
- Además, el estigma social y la progresión de enfermedades asintomáticas suelen dar lugar a una mala captación de detección, evitando la identificación oportuna de las personas infectadas
- Hacer frente a estos desafíos mediante la reducción de los precios, la ampliación de la disponibilidad genérica de drogas, el fortalecimiento de los sistemas de salud y el aumento de las campañas de sensibilización pública serán fundamentales para lograr un crecimiento equitativo del mercado y objetivos mundiales de eliminación de la hepatitis C
¿Cómo se aumenta el mercado de diagnóstico y tratamiento de la hepatitis C
El mercado se segmenta por tipo, diagnóstico, tratamiento, vía de administración y usuario final.
- Por tipo
Sobre la base del tipo, el mercado mundial de diagnóstico y tratamiento de la hepatitis C se segmenta en la hepatitis aguda C, la hepatitis C crónica y otros. El segmento crónico de hepatitis C dominaba el mercado con una cuota de ingresos de aproximadamente 71,4% en 2025, impulsada por la alta prevalencia global de infecciones de HCV de larga data y el diagnóstico retardado en muchos pacientes. Los casos de HCV crónico requieren monitoreo prolongado, pruebas de diagnóstico repetidas y terapia antiviral a largo plazo, aumentando significativamente el gasto sanitario. La naturaleza asintomática de la infección crónica temprana conduce a la detección tardía, elevando la complejidad del tratamiento. Aumentar la incidencia de cirrosis hepática y carcinoma hepatocelular vinculado a HCV crónica demandan más unidades. Los programas de control gubernamental identifican cada vez más casos crónicos. Ampliar el acceso a los antivirales de acción directa (DAAs) apoya el dominio del segmento. Las tasas de hospitalización más elevadas contribuyen a los ingresos. El aumento de la conciencia entre los médicos fortalece las tasas de diagnóstico. El envejecimiento de las poblaciones infectadas aumenta la carga de la enfermedad. Las iniciativas de eliminación de la salud pública hacen hincapié en la gestión crónica de los VH. La fuerte cobertura de reembolso en las regiones desarrolladas apoya la adopción. El enfoque farmacéutico en la terapia crónica sostiene el liderazgo.
Se espera que el segmento agudo de hepatitis C registre la CAGR más rápida de alrededor del 8,6% de 2026 a 2033, debido a la expansión de las iniciativas de detección temprana y la mejora de la sensibilidad diagnóstica. El aumento de las pruebas entre poblaciones de alto riesgo, como los consumidores de drogas intravenosas, favorece el crecimiento. El aumento de la conciencia de los beneficios del tratamiento precoz acelera el diagnóstico. La intervención temprana evita la progresión a la enfermedad crónica, fomentando la terapia rápida. Detección de ayudas de ampliación de detección de puntos de atención. Los programas de eliminación dirigidos por el Gobierno hacen hincapié en la identificación aguda de casos. Los sistemas de vigilancia mejorados contribuyen a aumentar la incidencia notificada. La disponibilidad de análisis rápidos de sangre mejora el diagnóstico. La duración del tratamiento más corta conduce aceptación. El aumento de la extensión sanitaria aumenta el acceso a la atención temprana. Las estrategias preventivas refuerzan el impulso del mercado. Las asociaciones entre los sectores público y privado apoyan la gestión de las etapas iniciales.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en pruebas de función del hígado, biopsia del hígado, análisis de sangre y otros. El segmento de análisis de sangre dominaba el mercado con una cuota de ingresos de casi 54.8% en 2025, impulsada por la adopción generalizada de anticuerpos HCV y pruebas de ARN para la detección y confirmación. Las pruebas de sangre son mínimamente invasivas, rentables y muy precisas. El uso de rutina en los programas de detección masiva apoya la dominación. Los kits de diagnóstico rápido permiten la detección temprana. Los altos volúmenes de pruebas en hospitales y laboratorios de diagnóstico contribuyen significativamente. Los análisis de sangre son esenciales para el monitoreo del tratamiento. Los avances tecnológicos mejoran la sensibilidad y la especificidad. Aumentar las campañas de sensibilización aumentan la frecuencia de las pruebas. Las sólidas aprobaciones reglamentarias aumentan la confianza. La integración en los programas nacionales de detección apoya la demanda. La facilidad de las pruebas de repetición sostiene el uso. Los centros de diagnóstico dependen en gran medida de los ensayos basados en sangre.
Se proyecta que el segmento de las pruebas de la función hepática crezca en la CAGR más rápida de aproximadamente 7,9% de 2026 a 2033, impulsada por una mayor vigilancia del daño hepático y la respuesta al tratamiento. El creciente enfoque en el estadificación de enfermedades apoya la demanda. Los LFT ayudan a evaluar el riesgo de fibrosis y cirrosis. La creciente carga crónica de HCV aumenta la frecuencia de las pruebas. La adopción en los entornos de atención primaria aumenta el alcance. La naturaleza eficaz en función de los costos aumenta el uso en las regiones en desarrollo. Las mejoras tecnológicas aumentan la precisión. La integración con controles de salud de rutina acelera la adopción. El aumento de la conciencia médico apoya el crecimiento. La expansión de los combustibles de prueba ambulatoria demanda. Las directrices gubernamentales hacen hincapié en la vigilancia de la salud del hígado. Los protocolos de diagnóstico más amplios impulsan la absorción.
- Por tratamiento
Sobre la base del tratamiento, el mercado se segmenta en medicamentos antivirales, inmunomoduladores, trasplante de hígado y otros. El segmento de medicamentos antivirales dominaba el mercado con una proporción de ingresos de aproximadamente 63,6% en 2025, impulsado por el uso generalizado de antivirales de acción directa (DAAs). Los DAA ofrecen altas tasas de curación superiores al 95%, haciéndolos el estándar de atención. La duración del tratamiento más corta mejora la adherencia. Los perfiles de efectos secundarios reducidos mejoran el cumplimiento del paciente. El soporte de guía clínico fuerte impulsa la adopción. Ampliar la disponibilidad genérica mejora la accesibilidad. Los programas gubernamentales de reembolso apoyan el acceso. La innovación farmacéutica sostiene los oleoductos de productos. El éxito del tratamiento alto reduce las complicaciones a largo plazo. La gran piscina de pacientes diagnosticados sostiene la demanda. Las iniciativas de eliminación mundial priorizan la terapia antiviral. El uso hospitalario y ambulatorio sigue siendo elevado.
Se espera que el segmento de trasplante de hígado crezca en la CAGR más rápida de alrededor del 9,1% de 2026 a 2033, impulsado por el aumento de los casos de enfermedad hepática en estadio final debido a la VH no tratada. Aumentar la cirrosis y la incidencia del cáncer de hígado demanda. Las tasas de éxito de trasplante mejoradas apoyan el crecimiento. La expansión de la infraestructura de trasplantes contribuye. La mejora de la gestión antiviral después del trasplante mejora los resultados. Aumentar las inversiones sanitarias apoyan la disponibilidad. El aumento de la donación de órganos ayuda al crecimiento. Las técnicas quirúrgicas avanzadas mejoran la seguridad. Los centros especializados de trasplantes se expanden globalmente. Alta necesidad no cubierta impulsa la adopción. El envejecimiento de la población HCV aumenta la demanda de trasplantes. Los avances clínicos apoyan la supervivencia a largo plazo.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado se segmenta en Oral, Parenteral y Otros. El segmento oral mantuvo la mayor cuota de mercado de aproximadamente 68,9% en 2025, impulsada por el dominio de los DAA oral en el tratamiento de la hepatitis C. Los medicamentos orales ofrecen facilidad de administración y alto cumplimiento del paciente. El tratamiento basado en el hogar reduce las visitas al hospital. Los regímenes de tratamiento corto mejoran las tasas de terminación. La preferencia médica fuerte es compatible con el uso. Los perfiles de seguridad favorables aumentan la aceptación. La amplia disponibilidad en todas las regiones mantiene el dominio. Las reducciones de costos mediante genéricos aumentan la adopción. La farmacocinética mejorada mejora los resultados. La integración en la atención ambulatoria apoya el crecimiento. Preferencias de conveniencia del paciente. Las sólidas aprobaciones reglamentarias refuerzan el liderazgo.
Se prevé que el segmento parenteral crezca en la CAGR más rápida de alrededor del 7,4% de 2026 a 2033, impulsada por el uso en casos graves o complicados. Las terapias inyectables siguen siendo relevantes en la enfermedad hepática avanzada. La administración hospitalaria apoya el tratamiento controlado. La investigación sobre nuevos productos inyectables alimenta el crecimiento. Aumentar la atención relacionada con los trasplantes aumenta la demanda. La mejora de las tecnologías de entrega aumenta la seguridad. Los entornos de cuidado especializados apoyan la adopción. Aumentar los ensayos clínicos aumenta el uso. La expansión de los hospitales de atención terciaria impulsa el crecimiento. Las terapias dirigidas apoyan el interés. La preferencia física en casos críticos aumenta la demanda. Los avances en la formulación aumentan los resultados.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en Hospitales, Centros de Diagnóstico y Otros. El segmento de hospitales y clínicas dominaba el mercado con una cuota de ingresos de alrededor del 57,3% en 2025, impulsada por capacidades de diagnóstico y tratamiento integrales. Los hospitales administran casos HCV complejos y crónicos. La disponibilidad de atención multidisciplinaria apoya el dominio. La alta entrada de pacientes sostiene ingresos. El acceso al diagnóstico avanzado aumenta el uso. Los mecanismos de reembolso sólidos apoyan la prestación de tratamiento. Los hospitales gubernamentales desempeñan un papel fundamental en los programas de eliminación. Los especialistas calificados mejoran los resultados. La disponibilidad de terapia antiviral apoya la demanda. La gestión de pacientes a largo plazo se produce principalmente en los hospitales. La atención de emergencia e internación contribuye. La infraestructura establecida sustenta el liderazgo.
Se proyecta que el segmento de centros de diagnóstico sea testigo de la CAGR más rápida de aproximadamente 8,8% de 2026 a 2033, impulsada por la expansión de instalaciones de pruebas independientes. Las crecientes iniciativas de detección aumentan la demanda. Los servicios rentables atraen a los pacientes. El aumento de la adopción preventiva de la salud apoya el crecimiento. Los avances tecnológicos mejoran la exactitud de las pruebas. Los tiempos de rotación más rápidos aumentan la preferencia del paciente. Las asociaciones entre los sectores público y privado apoyan la ampliación. Aumentar los volúmenes de pruebas ambulatorias. La expansión en zonas urbanas y semiurbanas alimenta el crecimiento. Los servicios de recogida de muestras del hogar apoyan la adopción. Las campañas de sensibilización aumentan la absorción de las pruebas. Los diagnósticos descentralizados refuerzan la presencia del mercado.
¿Qué región posee la mayor parte del mercado de diagnóstico y tratamiento de la hepatitis C
- América del Norte dominaba el mercado de diagnóstico y tratamiento de la hepatitis C con la mayor proporción de ingresos de aproximadamente 38,4% en 2025, apoyado por una infraestructura sanitaria sólida y bien establecida, altas tasas de detección y diagnóstico, y marcos de reembolso favorables
- La región se beneficia de la adopción temprana de nuevas terapias antivirales de acción directa (DAA), que ofrecen altas tasas de curación y duración de tratamiento más corta. Iniciativas de sensibilización generalizadas, programas rutinarios de análisis de sangre y apoyo gubernamental fuerte para estrategias de eliminación de la hepatitis contribuyen aún más al liderazgo del mercado
- La presencia de las principales empresas farmacéuticas y la innovación continua de productos también desempeñan un papel crítico en el mantenimiento del crecimiento del mercado en toda la región
U.S. Hepatitis C Diagnóstico y Tratamiento Mercado Insight
El mercado de diagnóstico y tratamiento de la hepatitis C de EE.UU. representó la mayoría de los ingresos dentro de América del Norte en 2025, impulsado por una gran población de pacientes diagnosticados y tratados y capacidades avanzadas de diagnóstico. La alta adopción de pruebas de ARN, genotipado y terapias antivirales de próxima generación ha mejorado significativamente los resultados del tratamiento. La cobertura de seguros favorable, las iniciativas de salud pública sólidas y la atención cada vez mayor en la eliminación de la hepatitis C entre poblaciones de alto riesgo, como los consumidores de drogas intravenosas y los baby boomers, siguen fomentando la expansión del mercado. La investigación clínica continua y la rápida captación de terapias recientemente aprobadas refuerzan aún más la posición del mercado estadounidense.
Europa Hepatitis C Diagnóstico y Tratamiento Mercado Insight
Se espera que el mercado europeo de diagnóstico y tratamiento de la hepatitis C crezca en un CAGR constante durante el período de previsión, apoyado por sistemas de salud pública robustos y programas fuertes de eliminación de la hepatitis dirigidos por el gobierno. Varios países europeos han aplicado estrategias nacionales de detección y tratamiento encaminadas a reducir la carga de las enfermedades. El aumento del acceso a terapias antivirales asequibles, junto con el aumento de las iniciativas de sensibilización y diagnóstico precoz, está impulsando el crecimiento del mercado en toda la región.
U.K. Hepatitis C Diagnóstico y Tratamiento Mercado Insight
Se prevé que el mercado de diagnóstico y tratamiento de la hepatitis C de los Estados Unidos será testigo de un crecimiento notable, impulsado por programas de detección amplios y un fuerte compromiso del gobierno con la eliminación de la hepatitis C. El Servicio Nacional de Salud (NHS) desempeña un papel crucial en la ampliación del acceso a pruebas de diagnóstico y tratamientos antivirales. El mayor interés en la detección temprana, en particular entre grupos de alto riesgo, y las directrices de tratamiento favorable siguen apoyando la expansión del mercado.
Alemania Hepatitis C Diagnóstico y Tratamiento Mercado Insight
Se prevé que el mercado de diagnóstico y tratamiento de la hepatitis C de Alemania registrará un crecimiento constante en el mercado de Diagnóstico y Tratamiento de la Hepatitis C, con el apoyo de infraestructuras avanzadas de diagnóstico y altos gastos de salud. La fuerte conciencia médica, la adopción temprana de terapias antivirales innovadoras y la cobertura integral del seguro contribuyen a aumentar la absorción del tratamiento. El énfasis de Alemania en la atención preventiva y la intervención temprana fortalece aún más el crecimiento del mercado.
Hepatitis de Asia-Pacífico C Diagnóstico y Tratamiento Mercado Insight
Se espera que el mercado de diagnóstico y tratamiento de la hepatitis C de Asia y el Pacífico sea la región de más rápido crecimiento, registrando un CAGR robusto de alrededor del 9,3% durante el período de pronóstico, impulsado por grandes poblaciones de pacientes no diagnosticados y el aumento de la prevalencia de enfermedades. Aumentar las iniciativas de eliminación de la hepatitis dirigidas por el Gobierno, mejorar el acceso a pruebas de diagnóstico y ampliar la disponibilidad de terapias antivirales eficaces en función de los costos son factores clave del crecimiento. El aumento del gasto sanitario y la creciente conciencia de la gestión de la hepatitis C están acelerando la adopción del mercado en las economías emergentes.
Japón Hepatitis C Diagnóstico y Tratamiento Mercado Inflexión
El mercado de diagnóstico y tratamiento de la hepatitis C de Japón está cobrando un impulso constante debido a un envejecimiento de la población y una prevalencia históricamente alta de la hepatitis C. Infraestructura sanitaria fuerte, prácticas generalizadas de detección y alta adopción de terapias antivirales avanzadas apoyan el crecimiento del mercado. La innovación continua en los regímenes de diagnóstico y tratamiento aumenta aún más los resultados de los pacientes en el país.
China Hepatitis C Diagnóstico y Tratamiento Mercado Insight
El mercado de diagnóstico y tratamiento de la hepatitis C de China representa uno de los mercados más grandes de la región de Asia y el Pacífico, impulsado por una considerable piscina de pacientes de hepatitis C y el creciente enfoque gubernamental en el control de enfermedades. Ampliar el acceso a diagnósticos asequibles y medicamentos antivirales de fabricación nacional está mejorando la penetración del tratamiento. Se espera que las iniciativas nacionales de salud pública, junto con el aumento de la inversión sanitaria, aumenten considerablemente el crecimiento del mercado durante el período previsto.
¿Cuáles son los últimos desarrollos en el mercado de diagnóstico y tratamiento de la hepatitis C
La industria Hepatitis C Diagnóstico y Tratamiento está dirigida principalmente por empresas bien establecidas, incluyendo:
• AbbVie (U.S.)
•Merck & Co., Inc.(U.S.)
• Johnson & Johnson (Estados Unidos)
• Roche (Suiza)
•Bristol-Myers Squibb(U.S.)
•Novartis(Suiza)
• Farmacéutica Vertex (EE.UU.)
• Astellas Pharma (Japón)
• Shionogi " Co., Ltd. (Japón)
• Salud ViiV (Reino Unido)
•BioNTech SE(Alemania)
• Chugai Pharmaceutical (Japón)
• Industrias farmacéuticas solares (India)
• Cipla Limited (India)
• Heterodrogas (India)
• Zydus Cadila (India)
• Emcure Pharmaceuticals (India)
• Farmacéutica Lupin (India)
• Teva Pharmaceutical Industries (Israel)
Novedades en el mercado mundial de diagnóstico y tratamiento de la hepatitis C
- En junio de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) aprobó una indicación ampliada para la terapia antiviral oral de AbbVie MAVYRET (glecaprevir/pibrentasvir) como la primera y única opción de tratamiento pangenotípico de ocho semanas para la infección aguda y crónica del virus de la hepatitis C (HCV) en adultos y pacientes pediátricos de 3 años y mayores sin cirrosis. Esta aprobación ampliada permite a los proveedores de atención médica tratar a los pacientes con VH inmediatamente después del diagnóstico, mejorando la intervención temprana y apoyando los objetivos de salud pública hacia la eliminación del VHC
- En junio de 2024, Cepheid recibió autorización de marketing de la FDA estadounidense para su prueba de carga Viral Xpert HCV en la plataforma GeneXpert Xpress, lo que permitió la detección rápida del virus de hepatitis C de punto de atención directamente desde una muestra de sangre del dedo en aproximadamente una hora. Este avance diagnóstico aumenta significativamente la capacidad de diagnosticar y vincular a los pacientes con la atención en una sola visita, incluso en entornos no tradicionales, como clínicas de trastornos del uso de sustancias y centros de atención urgente
- En junio de 2022, la Organización Mundial de la Salud (OMS) publicó orientaciones globales actualizadas sobre la infección por hepatitis C que recomendaron la prestación de servicios simplificados, el tratamiento ampliado de adolescentes y niños con los mismos regímenes pangenotípicos utilizados en adultos, y la descentralización de las pruebas y la atención a la salud primaria. Estas recomendaciones actualizadas tienen por objeto ampliar el acceso a la atención de los VHC y apoyar los objetivos de eliminación mundial mediante la integración de los servicios en marcos más amplios de atención de la salud.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











