


Global Insulation Market Segmentation, By Product (Expanded polystyrene, Glass Wool, Mineral Wool, Cellulose, Calcium Silicate, and Others), Function (Thermal, Acoustic, Electric, and Others), Form (Blanket, Foam, Board, and Pipe), Application (Residential Construction, Industrial, HVAC & OEM, and Non-residential Construction) Tendencias y pronósticos industriales a 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de aislamiento
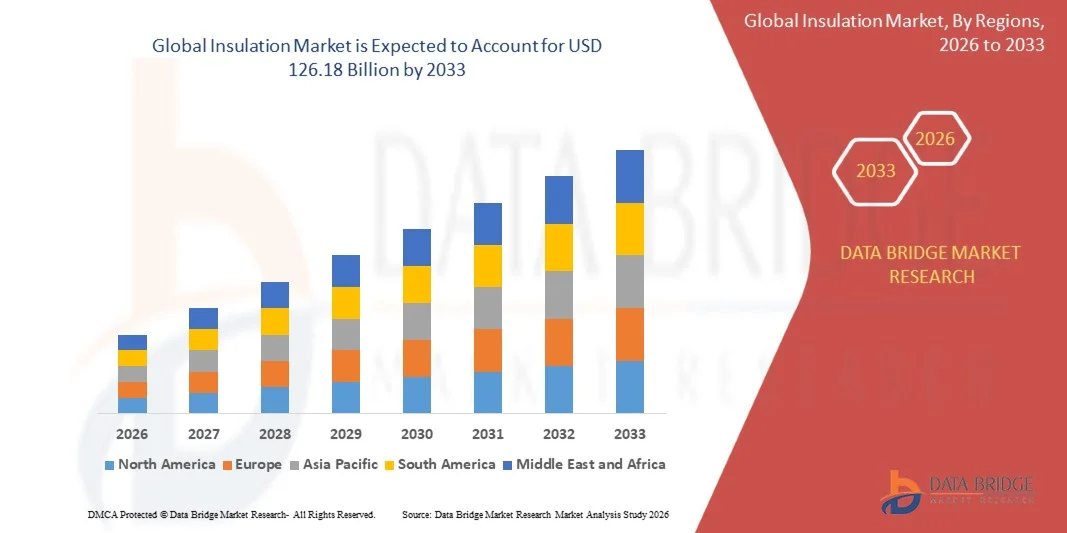
- Según el análisis de Data Bridge Market Research, el mercado de aislamiento fue valorado enUSD 75.11 billion in 2025y se prevé que alcanceUSD 126.18 billion by 2033, creciendo en unCAGR of 6.70% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de edificios eficientes en la energía, el aumento de la construcción y el desarrollo de infraestructura, las estrictas regulaciones de conservación de la energía y la creciente adopción de materiales avanzados de aislamiento térmico y acústico en aplicaciones industriales y comerciales.
- El enfoque cada vez mayor en la reducción del consumo de energía y las emisiones de carbono, junto con la rápida urbanización e industrialización, es el impulsor de los propietarios, fabricantes y desarrolladores de infraestructura para adoptar soluciones de aislamiento de alto rendimiento. Lana de vidrio, lana mineral, poliestireno expandido y otros materiales avanzados de aislamiento se utilizan cada vez más para minimizar la transferencia de calor, mejorar la eficiencia energética y reducir los requisitos de calefacción y refrigeración en entornos residenciales, comerciales e industriales.
Tamaño del mercado
- Valor mundial del mercado (2025): 75,11 dólares
- Valor de mercado esperado (2033): 126,18 dólares
- CAGR prefabricado (2026-2033): 6.70%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de aislamiento
- América del Norte dominaba el mercado de aislamiento con la mayor cuota de ingresos del 35,8% en 2025, respaldada por estrictas normas de eficiencia energética, actividad de renovación y demanda creciente de aislamiento de alto rendimiento en edificios residenciales y comerciales.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en un CAGR de 7,5% de 2026 a 2033, alimentada por la urbanización rápida, la expansión de la actividad de construcción, las inversiones en infraestructura y la creciente adopción de materiales de construcción eficientes en la energía.
- Ampliaciónpoliestirenosegmento lideró el mercado con una cuota del 38,1% en 2025, impulsada por su naturaleza ligera, rentabilidad y excelente resistencia térmica.
- Lana de vidrio es el tipo de producto de más rápido crecimiento, proyectado para registrar una CAGR de 6,8%, reflejando el aumento de la demanda de soluciones de aislamiento térmico y acústico.
- El segmento térmico dominó la categoría de función con una cuota de ingresos del 70% en 2025, liderada por su amplio uso para reducir la transferencia de calor en edificios, sistemas industriales, tuberías y equipos
- Blanket representó el 40% de la cuota de mercado en 2025, preferida por su uso generalizado en paredes residenciales, attics, pisos, techos y sistemas HVAC
- El segmento OEM de HVAC es la categoría de aplicación de mayor crecimiento, con un CAGR del 7,0%, impulsado por el aumento del despliegue de eficiencia energéticacalefacción, ventilación, aire acondicionado, refrigeración y sistemas de equipos.
Report Scope and Insulation Market Segmentation
|
Atributos |
Insulation Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de aislamiento
- Los fabricantes están cambiando cada vez más hacia materiales de aislamiento sostenibles, reciclados y de baja emisión de carbono para reducir el impacto ambiental de la construcción, mejorar la eficiencia de los recursos, y cumplir con requisitos de rendimiento energético y descarbonización cada vez más estrictos en los edificios.
- Por ejemplo, en mayo de 2025, Saint-Gobain lanzó su programa FutuRE en Indonesia, destacando soluciones de construcción sostenibles, incluyendo sistemas de aislamiento de bajas emisiones de carbono, productos de materiales reciclados y servicios de reciclaje para apoyar prácticas de construcción más responsables.
- La circularidad es cada vez más importante ya que los fabricantes buscan recuperar desechos de aislamiento, reducir la dependencia de los recursos vírgenes y desarrollar flujos de materiales cerrados para lana mineral, fibra de vidrio, EPS y otros productos de aislamiento.
- Los propietarios de edificios y desarrolladores también están evaluando cada vez más los materiales de aislamiento basados en el rendimiento térmico, el contenido reciclado, el carbono encarnado, el rendimiento de los incendios y la sostenibilidad del ciclo de vida, en lugar de centrarse exclusivamente en los costos iniciales de instalación.
- Por ejemplo, en julio de 2025, Knauf Insulation abrió oficialmente una planta de fabricación de lana mineral de roca en Tashkent, Uzbekistán, con una capacidad de producción anual de 30.000 toneladas, diseñada para suministrar aislamiento de alto rendimiento y no combustible para edificios eficientes en la energía y apoyar la transición de la construcción ecológica del país.
- A medida que las industrias de la construcción prioricen cada vez más la descarbonización y la eficiencia de los recursos, se espera que se acelere el desarrollo de materiales reciclables, basados en bio y aislantes con bajas emisiones de carbono, fortaleciendo la sostenibilidad como dirección central para el desarrollo de los productos de aislamiento.
¿Cuáles son los controladores clave del mercado de aislamiento
- La rápida expansión de los requisitos de eficiencia energética y las iniciativas de descarbonización de edificios aumenta la demanda de aislamiento de alto rendimiento que reduce los requisitos de calefacción y refrigeración, reduce el consumo de energía y mejora la eficiencia general de los sobres de construcción.
- Por ejemplo, en junio de 2025, la Comisión Europea publicó directrices para la aplicación de la Directiva revisada sobre el rendimiento energético de los edificios, que tiene por objeto acelerar la renovación de los edificios y establecer una reserva para el edificio de cero emisiones en 2050; la directiva también apunta a una reducción del 16% en el uso medio de energía de los edificios residenciales en 2030 en comparación con 2020.
- Los programas de renovación y reacondicionamiento de edificios están creando una demanda adicional de aislamiento de muros, techos, suelos y sobres, especialmente cuando los gobiernos y propietarios buscan mejorar el rendimiento energético de las existencias de edificios envejecidos y reducir los costos de funcionamiento a largo plazo.
- Por ejemplo, en febrero de 2025, una iniciativa técnica apoyada por la Unión Europea puso de relieve el aislamiento de paneles prefabricados como un enfoque de renovación más rápido para mejorar el rendimiento de los edificios, con la tecnología diseñada para reducir el consumo de energía y los costos de calefacción durante las mejoras de edificios.
- Con edificios que representan una parte sustancial del consumo mundial de energía y gobiernos que refuerzan las normas de rendimiento energético, el aislamiento se está convirtiendo en un componente cada vez más importante de estrategias de construcción, renovación y descarbonización eficientes en la energía en aplicaciones residenciales, comerciales e industriales
¿Qué factores están afectando el crecimiento del mercado de aislamiento
- La escasez de trabajadores cualificados de aislamiento y construcción está creando limitaciones de implementación porque una instalación de aislamiento eficaz requiere personal capacitado para lograr una cobertura adecuada, hermeticidad, rendimiento térmico y cumplimiento de las normas de construcción.
- Por ejemplo, en octubre de 2024, la Agencia Internacional de Energía informó de que muchos países estaban experimentando escasez de mano de obra en las ocupaciones de eficiencia energética, incluidos los trabajadores aislantes, al tiempo que señaló que el sector de la construcción tendría que crear aproximadamente 1,3 millones de empleos adicionales de eficiencia energética en los seis años siguientes en su escenario neto cero.
- Estas limitaciones de la fuerza de trabajo pueden retrasar los programas de renovación y aumentar los costos de instalación, en particular en los mercados en los que los gobiernos se orientan simultáneamente a las mejoras de los edificios a gran escala y a la eficiencia energética.
- La escasez es particularmente importante en los mercados europeos de renovación, donde un gran número de edificios ineficientes requieren mejoras, pero la disponibilidad de trabajadores calificados sigue siendo insuficiente para satisfacer los volúmenes de renovación previstos.
- Por ejemplo, en octubre de 2024, el Organismo Ejecutivo Europeo de Clima, Infraestructura y Medio Ambiente informó de un déficit anual de 13.600 trabajadores de la construcción en Hungría e identificó un requisito para 430.000 trabajadores cualificados en Francia para 2030 para renovar más de 900.000 edificios residenciales.
- La persistente escasez de mano de obra, junto con los requisitos técnicos de la instalación de aislamiento y la necesidad de contratistas cualificados, puede aumentar los plazos y costos del proyecto, limitando el ritmo de despliegue de aislamiento a pesar de la fuerte demanda de iniciativas de eficiencia energética y renovación de edificios.
¿Cómo se aumenta el mercado de aislamiento
El mercado de aislamiento se segmenta sobre la base de producto, función, forma y aplicación.
- Por producto
Sobre la base del producto, el mercado de aislamiento se segmenta en poliestireno expandido, lana de vidrio, lana mineral, celulosa, silicato de calcio y otros. El segmento de poliestireno expandido dominaba el mercado con una cuota del 38,1% en 2025, debido a su naturaleza ligera, rentabilidad y excelente resistencia térmica. EPS es ampliamente utilizado en edificios residenciales y comerciales para paredes, techos y suelos. Su resistencia a la humedad y fuerza compresiva lo hacen adecuado para aplicaciones que requieren un rendimiento de aislamiento duradero. El material también es relativamente fácil de transportar, manejar e instalar, apoyando la adopción en grandes proyectos de construcción. El aumento de la actividad de construcción y la demanda de sobres de construcción eficientes energéticamente están apoyando aún más el consumo de EPS.
Se proyecta que el segmento de lana de vidrio registre el crecimiento más rápido en una CAGR de 6,8% durante el período de previsión, impulsado por la creciente demanda de soluciones de aislamiento térmico y acústico. Lana de vidrio proporciona una resistencia térmica efectiva mientras que también ofrece propiedades de absorción de sonido y resistencia al fuego. Es ampliamente utilizado en edificios residenciales y comerciales, especialmente en paredes, techos, particiones y sistemas HVAC. El aumento de las necesidades de eficiencia energética fomenta la adopción de materiales que reduzcan la transferencia de calor y los requisitos de calefacción y refrigeración. Su reciclabilidad y creciente utilización de materiales reciclados también están mejorando su perfil de sostenibilidad. El aumento de la demanda de edificios más seguros y eficientes en la energía está apoyando aún más su adopción.
- Por función
Sobre la base de la función, el mercado de aislamiento se segmenta en térmica, acústica, eléctrica y otras. El segmento de aislamiento térmico dominó el mercado con 70% de participación en 2025, apoyado por su amplio uso para reducir la transferencia de calor en edificios, sistemas industriales, tuberías y equipos. El aislamiento térmico es ampliamente adoptado para reducir los requisitos de calefacción y refrigeración y mejorar la eficiencia energética general. Se incorpora ampliamente en paredes, techos, pisos, conductos, tuberías, sistemas de refrigeración y equipo industrial. El aumento de los costos energéticos y los requisitos de eficiencia energética más estrictos son alentadores para los propietarios de edificios y los operadores industriales para mejorar el rendimiento térmico. El segmento se beneficia de aplicaciones en entornos residenciales, comerciales, de infraestructura y industriales.
Se prevé que el segmento de aislamiento acústico registrará el crecimiento más rápido en el CAGR del 7,0% durante el período previsto, impulsado por la creciente demanda de soluciones de control de ruido en entornos residenciales, comerciales, industriales y de transporte. El aislamiento acústico ayuda a reducir el ruido del aire y del impacto y mejora la comodidad interior. La urbanización rápida está aumentando la exposición al ruido del tráfico, la construcción, la industria y el vecindario, fomentando una mayor adopción de materiales de control de sonido. Los edificios modernos están cada vez más diseñados alrededor de la comodidad del ocupante y mejora la calidad ambiental interior. Lana de vidrio y lana mineral son ampliamente utilizados para aplicaciones acústicas debido a sus características de absorción de sonido. El aumento de los requisitos de rendimiento de los edificios también fomenta la integración del aislamiento acústico durante la nueva construcción y renovación.
- Por formulario
Sobre la base de la forma, el mercado de aislamiento se segmenta en manta, espuma, tabla y tubería. El segmento de manta dominaba el mercado con un 40% de participación en 2025, apoyado por su uso generalizado en paredes residenciales, attics, pisos, techos y sistemas HVAC. El aislamiento de manta ofrece flexibilidad y se puede instalar en áreas de superficie relativamente grandes. Sus características simples de manipulación e instalación lo hacen adecuado tanto para nuevos proyectos de construcción como de renovación. Lana de fibra de vidrio y mineral se suministran comúnmente en formatos de manta o bastón para aplicaciones de construcción. La disponibilidad de diferentes grosores y niveles de rendimiento térmico permite que los productos cumplan diversos requisitos de aislamiento. El aumento de la construcción residencial y la actividad de reacondicionamiento sigue apoyando la demanda de aislamiento general.
Se prevé que el segmento de espuma registrará el crecimiento más rápido en la CAGR del 6,4% durante el período previsto, impulsado por la creciente demanda de aislamiento de alto rendimiento en sobres de construcción eficientes en energía. Los productos de espuma proporcionan una fuerte resistencia térmica y pueden ayudar a minimizar la transferencia de calor a través de paredes, techos, suelos y fundaciones. Las tablas de espuma rígidas se utilizan cada vez más cuando se requiere alto rendimiento térmico dentro de un espesor de instalación limitado. Sus características de control de humedad y estabilidad dimensional también apoyan la adopción en aplicaciones exigentes de construcción. Aumentar el uso de sistemas de aislamiento externo y materiales de espuma avanzados está ampliando la base de aplicación. La presión reguladora para mejorar el rendimiento energético de los edificios es más alentadora la utilización del aislamiento de alta eficiencia
- By Application
Sobre la base de la aplicación, el mercado de aislamiento se segmenta en construcción residencial, industrial, HVAC & OEM y construcción no residencial. El segmento de construcción residencial dominaba el mercado con un 30% de participación en 2025, apoyado por amplios requisitos de aislamiento en paredes, techos, attics, suelos y fundaciones. La creciente actividad de construcción residencial está generando demanda sostenida de materiales de aislamiento térmico y acústico. Las necesidades de eficiencia energética son alentadoras para los desarrolladores y propietarios de viviendas para incorporar el aislamiento en nuevos edificios y proyectos de renovación. El aislamiento mejora el rendimiento de la construcción y puede reducir los requisitos de calefacción y refrigeración. La creciente conciencia de la comodidad interior y la conservación de la energía también está apoyando la adopción residencial. Las iniciativas gubernamentales que promueven edificios eficientes y la conservación de la energía residencial contribuyen aún más a la demanda.
Se prevé que el segmento OEM de HVAC registrará el crecimiento más rápido en CAGR del 7,0% durante el período previsto, impulsado por el aumento del despliegue de sistemas de calefacción, ventilación, aire acondicionado, refrigeración y equipo eficientes en energía. El aislamiento es importante en aplicaciones HVAC para minimizar las pérdidas térmicas, controlar la condensación y mantener las temperaturas deseadas. La creciente demanda de equipo de aire acondicionado y refrigeración en las economías emergentes está ampliando el requisito de soluciones especializadas de aislamiento. El aumento de las necesidades de eficiencia energética es alentador que los OEM mejoren el aislamiento en torno a conductos, tuberías, refrigeradores, compresores y otros componentes del equipo. La demanda de entornos controlados por la temperatura en salud, procesamiento de alimentos, logística de cadenas frías y centros de datos está creando aplicaciones adicionales. Las instalaciones industriales y comerciales también están mejorando los sistemas HVAC para reducir el consumo de energía y los costos operativos.
¿Qué región posee la mayor parte del mercado de aislamiento
- América del Norte dominaba el mercado de aislamiento con la mayor cuota de ingresos del 35,8% en 2025, respaldada por estrictas normas de eficiencia energética, actividad de renovación y demanda creciente de aislamiento de alto rendimiento en edificios residenciales y comerciales.
- La región también se beneficia de la creciente adopción de materiales de construcción eficientes en la energía, iniciativas gubernamentales que apoyan la descarbonización y la creciente demanda de aislamiento en las aplicaciones de infraestructura, industrial y HVAC. El aumento de las inversiones en construcción sostenible y las mejoras en el envejecimiento de las existencias de edificios siguen fortaleciendo la posición de América del Norte en el mercado mundial de aislamiento.
Mercado de aislamiento estadounidense
El mercado de aislamiento de Estados Unidos es testigo de un fuerte crecimiento debido al aumento de las inversiones en edificios de eficiencia energética, la renovación residencial y la mejora del rendimiento energético. El sector de construcción maduro del país, junto con la creciente adopción de materiales avanzados de aislamiento térmico y acústico, impulsa la demanda en aplicaciones residenciales, comerciales, industriales y HVAC. Además, el creciente énfasis en la reducción del consumo energético de los edificios y la mejora de la eficiencia energética está acelerando la adopción de aislamiento en los nuevos proyectos de construcción y readaptación.
Mercado de aislamiento Asia-Pacífico
Se espera que el mercado de aislamiento de Asia y el Pacífico sea testigo del rápido crecimiento, impulsado por el aumento de la urbanización, la ampliación de las actividades de construcción y el aumento de las inversiones en edificios de eficiencia energética en países como China, la India y el Japón. El aumento de la concienciación sobre la conservación de la energía, el aumento de la adopción de materiales avanzados de aislamiento y la creciente demanda de soluciones sostenibles de construcción están apoyando la expansión regional del mercado. Además, el creciente interés en mejorar el rendimiento energético y reducir el consumo de energía está acelerando la adopción de aislamiento en los sectores residencial, industrial y comercial.
Mercado de aislamiento de Japón
El mercado de aislamiento de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en edificios eficientes en energía, la modernización de edificios y materiales de construcción avanzados. Los proyectos de construcción residencial y comercial están haciendo cada vez más hincapié en mejorar el rendimiento térmico y reducir el consumo de energía, apoyando la demanda de soluciones de aislamiento de alto rendimiento. Además, la atención cada vez mayor en las prácticas de construcción eficientes en la energía y la modernización de las propiedades existentes contribuye aún más al crecimiento del mercado en aplicaciones residenciales y no residenciales.
China Insulation Market Insight
El mercado de aislamiento de China está creciendo rápidamente, impulsado por el aumento de la urbanización, la ampliación de las actividades de construcción y el aumento de la atención del Gobierno en la mejora de la eficiencia energética. La creciente adopción de materiales de aislamiento térmico en edificios residenciales, comerciales e industriales aumenta considerablemente la demanda de mercado. Además, los continuos esfuerzos por mejorar el rendimiento energético de los edificios y ampliar las medidas de ahorro de energía están apoyando la adopción del aislamiento, posicionando a China como un importante mercado de crecimiento para las soluciones de aislamiento.
Mercado de aislamiento de U.K.
El mercado de aislamiento de los Estados Unidos está experimentando un crecimiento constante, apoyado por la adopción creciente de medidas de eficiencia energética, programas de reacondicionamiento residencial y la demanda de mejoras en el rendimiento de los edificios. Las iniciativas gubernamentales, como el Gran Plan de Aislamiento Británico, han apoyado mejoras de aislamiento en hogares menos eficientes en la energía, mientras que la insistencia constante en reducir el consumo energético de los hogares contribuye a la demanda del mercado. Además, el plan incluía medidas como el aislamiento de paredes de cavidad, que respaldaban la adopción más amplia de soluciones de aislamiento en viviendas residenciales.
Alemania Mercado de aislamiento
El mercado aislante de Alemania se está expandiendo constantemente debido al fuerte enfoque del país en la construcción eficiente de la energía, la modernización de la construcción y la descarbonización del sector de la construcción. El aumento de la adopción de medidas de construcción eficientes en la energía, incluida la mejora del aislamiento mural, está respaldando la demanda en la construcción residencial y no residencial. Además, los programas respaldados por el Gobierno para la construcción amigable con el clima y la modernización de los edificios con eficiencia energética están fomentando mejoras en el rendimiento de los edificios y apoyando la adopción de soluciones avanzadas de aislamiento.
¿Cuáles son las mejores empresas del mercado de aislamiento
La industria del aislamiento está dirigida principalmente por empresas bien establecidas, incluyendo:
- Owens Corning(U.S.)
- ROCKWOOL A/S(Dinamarca)
- Aislamiento de Knauf(Alemania)
- Saint-Gobain(Francia)
- Kingspan Group(Irlanda)
- Armacell (Luxemburgo)
- Recticel NV (Bélgica)
- STEICO SE (Alemania)
- SOPREMA S.A.S. (Francia)
- BASF (Alemania)
- DuPont de Nemours, Inc. (U.S.)
- Evonik Industries AG (Alemania)
- Covestro AG (Alemania)
- Huntsman International LLC (U.S.)
- Carlisle Companies Incorporated (U.S.)
- GAF (Estados Unidos)
- Aspen Aerogels, Inc. (U.S.)
- Thermaflex International Holding B.V. (Países Bajos)
- NMC sa (Bélgica)
- Dow (Estados Unidos)
¿Cuáles son los últimos desarrollos en el mercado de aislamiento
- En abril de 2025, Armacell lanzó ArmaGel XGC, una manta de aislamiento de aerogel criogénico y de doble temperatura, diseñada para proporcionar alto rendimiento térmico y mejorar la seguridad de los trabajadores a través de la tecnología patentada de bajo consumo. El producto se fabrica en China, con producción adicional que comienza en la nueva instalación de Armacell en India, fortaleciendo las capacidades globales de suministro de la empresa para aplicaciones industriales y energéticas.
- En mayo de 2024, Knauf Insulation anunció el lanzamiento de su nueva cartera de aislamiento de fibra de vidrio Performance+ para aplicaciones HVAC, introduciendo una línea de productos diseñada para mejorar la calidad ambiental interior y el rendimiento de la instalación. La cartera se convirtió en la primera línea de aislamiento de fibra de vidrio HVAC de la empresa para recibir la certificación Asthma & Alergy Friendly y se desarrolló sin formaldehído, apoyando la creciente demanda de soluciones de aislamiento más saludables y de alto rendimiento.
- En enero de 2023, Owens Corning destacó su cartera de aislamiento ampliado en el International Builders’ Show, incluyendo el lanzamiento de productos de aislamiento de espuma de pulverización después de su adquisición de polímeros naturales. La empresa mostró espuma de pulverización Ultra-Pure con tecnología Odor Scavenger junto con fibra de vidrio, lana mineral, perla y productos de aislamiento de tableros de espuma, fortaleciendo su cartera de soluciones de aislamiento de edificios eficientes en energía.
- En agosto de 2022, Knauf Insulation abrió oficialmente su primera planta de fabricación en Malasia, ampliando sus capacidades de producción para el aislamiento de lana mineral de vidrio en la región de Asia y el Pacífico. La instalación Johor fue desarrollada para atender la creciente demanda regional de soluciones de aislamiento y apoya aplicaciones en edificios residenciales y no residenciales, fortaleciendo la presencia de la empresa en el mercado de aislamiento Asia-Pacífico.
- En septiembre de 2021, CertainTeed introdujo InsulPure Fiberglass Building Insulation, ampliando su cartera de aislamiento de alto rendimiento con una nueva formulación de carpetas de fibra de vidrio diseñada para mejorar el rendimiento, manejo e instalación de productos. El producto incorporó el contenido reciclado y se desarrolló para proporcionar rendimiento térmico y acústico al tiempo que apoyó los requisitos de construcción ecológica y mejoró la eficiencia de la instalación.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











