


Segmentación del mercado global de envases para líquidos por materia prima (plástico, papel, metal y vidrio), técnica (aséptica, inteligente, moldeo por soplado, vacío, formado, llenado y sellado, atmósfera modificada), resina (PE, PP, PET y otras), tipo de envase (flexible y rígido), industria de uso final (alimentos y bebidas, no alimentario e industrial): tendencias y pronóstico de la industria hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento del embalaje líquido global
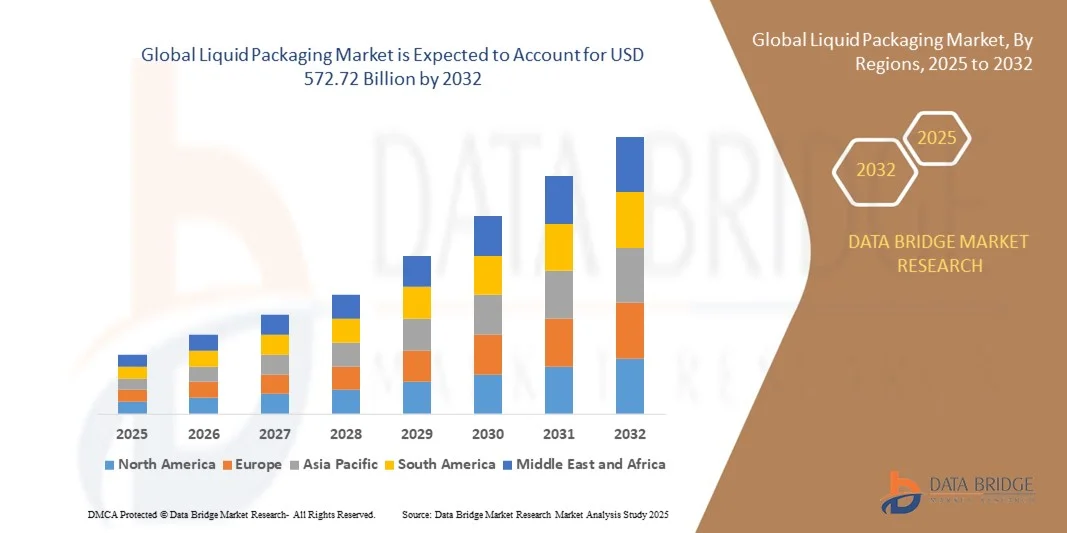
- Según Data Bridge Market Research Analysis global Liquid Packaging Market size was valued atUSD 391.20 billion in 2024y se prevé que alcanceUSD 572.72 billion by 2032, creciendo en unCAGR of 4.88%durante el período previsto.
- La expansión del mercado está impulsada principalmente por el aumento de la demanda de soluciones de embalaje sostenibles e innovadoras en las industrias alimentaria, de bebidas y farmacéuticas, junto con los avances en materias y tecnologías ecológicas.
- Además, el aumento de la preferencia de los consumidores por la comodidad, la seguridad y la ampliación de la vida útil de la plataforma favorece la adopción de formatos de embalaje líquido, la aceleración del crecimiento del mercado y el fomento del desarrollo continuo de productos en este sector.
Tamaño del mercado
- Valor mundial del mercado (2024):USD 391.20 billion
- Valor de mercado esperado (2032):USD 572.72 billion
- CAGR prefabricado (2024–2032):4.88%
¿Cuáles son los principales Takeaways of Global Liquid Packaging
- Las soluciones de embalaje líquido, diseñadas para contener y preservar con seguridad líquidos en diversas industrias, se están convirtiendo en esenciales debido a su capacidad para mejorar la vida útil de los productos, mejorar la comodidad y apoyar los esfuerzos de sostenibilidad en los sectores comercial y residencial.
- La creciente demanda de envases líquidos se basa principalmente en el aumento de la preferencia de los consumidores por materiales ecológicos, el apoyo reglamentario para el embalaje sostenible y los avances tecnológicos en formatos de embalaje ligeros y flexibles.
- Asia-Pacífico dominó el Mercado Mundial de Embalajes Líquidos con la mayor cuota de ingresos del 32,5% en 2024, atribuida a la alta conciencia del consumidor, las estrictas regulaciones sobre residuos de embalaje y la presencia de los principales fabricantes de embalajes que invierten en soluciones innovadoras y reciclables de embalaje líquido.
- Se espera que América del Norte sea la región de más rápido crecimiento del mercado mundial de embalaje de líquidos durante el período previsto, alimentada por la urbanización rápida, el aumento de los ingresos desechables y la expansión de las industrias alimentaria y de bebidas y farmacéuticas que exigen un embalaje líquido eficiente.
- El segmento de plásticos dominaba el mercado con la mayor cuota de ingresos del 48,6% en 2024, debido a su naturaleza ligera, rentabilidad y durabilidad.
Report Scope and Global Liquid Packaging Market Segmentation
|
Atributos |
Liquid Packaging Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el embalaje líquido global
Sostenibilidad e innovación Conducir embalaje líquido de Next-Gen
- Una tendencia significativa y aceleradora en el Mercado Mundial de Embalajes Líquidos es la rápida adopción de materiales sostenibles y tecnologías de embalaje innovadoras destinadas a reducir el impacto ambiental manteniendo al mismo tiempo la integridad de los productos y la comodidad del consumidor. Las empresas están invirtiendo cada vez más en materiales renovables, reciclables y biodegradables para alinearse con los objetivos ambientales mundiales y las preferencias de los consumidores.
- Por ejemplo, Tetra Pak ha desarrollado cartóns basados en plantas usando polímeros de cartón y caña de azúcar, ofreciendo soluciones de embalaje totalmente renovables. Del mismo modo, los cartones Natural Brown Board de Elopak reducen el uso de químicos blanqueados y presentan un acabado visiblemente natural, apelando a consumidores con conciencia ambiental.
- La innovación tecnológica también juega un papel crítico, con avances como embalaje aséptico, sistemas de rastreo inteligente y estructuras ligeras que reducen la huella de carbono al extender la vida útil de la plataforma. Estas innovaciones aumentan la eficiencia logística y la seguridad de los productos, en particular en los sectores de alimentos y bebidas y productos farmacéuticos.
- La integración de las características de embalaje inteligente, como los códigos y sensores QR, permite una mayor transparencia y trazabilidad en toda la cadena de suministro. Esto permite a los consumidores y fabricantes monitorear la calidad de los productos, la autenticidad y los datos de uso, alineando con la creciente demanda de soluciones de embalaje conectadas basadas en datos.
- Empresas como SIG Combibloc y Amcor lideran el camino introduciendo envases líquidos de alto rendimiento que combinan sostenibilidad con funcionalidad digital, incluyendo estructuras reciclables de múltiples capas y etiquetado inteligente para el compromiso interactivo del cliente.
- La demanda de envases líquidos, tanto ecológica como tecnológicamente avanzados, está creciendo rápidamente en los mercados mundiales, impulsado por marcos regulatorios en evolución, mayor conciencia del consumidor y compromisos de la marca con las prácticas de economía circular.
Global Liquid Packaging Market Dynamics
Conductor
Demanda creciente Debido al Reglamento de sostenibilidad y a la ampliación de las aplicaciones de uso final
-
El creciente énfasis en la sostenibilidad ambiental, combinado con el creciente uso de envases líquidos en las industrias de alimentos, bebidas, productos farmacéuticos y atención personal, es un importante motor del crecimiento del mercado mundial de embalaje de líquidos. Los gobiernos de todo el mundo están aplicando normas más estrictas sobre plásticos de uso único y fomentando el uso de materiales de embalaje reciclables o biodegradables, acelerando el cambio hacia un embalaje líquido sostenible.
- Por ejemplo, en 2024, Tetra Pak anunció su compromiso de desarrollar un cartón aseptico totalmente renovable y reciclable utilizando polímeros basados en plantas y cartón fuente responsable. Tales iniciativas refuerzan el movimiento de la industria hacia los envases de bajo impacto y atraen a marcas y consumidores eco-conscientes.
- Los consumidores también están priorizando cada vez más la comodidad, la higiene y la portabilidad —especialmente en la era post-pandemia—, que está impulsando la demanda de envases líquidos ligeros, resealables y seguros de manipulación. Estas características son fundamentales para el consumo en marcha, la vida útil de la plataforma ampliada y el mantenimiento de la integridad del producto en toda la cadena de suministro.
- Además, el creciente consumo de bebidas envasadas, productos lácteos y productos farmacéuticos líquidos en mercados emergentes está creando nuevas oportunidades para los fabricantes de envases líquidos. Las innovaciones como los envases asépticos, las bolsas salpicadas y las tecnologías de etiquetado inteligente permiten a las marcas diferenciar sus productos al tiempo que aumentan la experiencia del usuario y la eficiencia de la cadena de suministro.
- El aumento del comercio electrónico y los modelos de entrega directa a consumidor ha amplificado aún más la necesidad de soluciones duraderas y protectoras de embalaje líquido que puedan soportar las condiciones de transporte y reducir al mínimo las fugas o los daños, haciendo que el embalaje líquido sea un componente vital de los sistemas de distribución modernos.
Restraint/Challenge
Complejidades de alto costo y reciclaje de materiales
- A pesar del fuerte crecimiento del mercado, el Global Liquid Packaging Market enfrenta desafíos relacionados con los altos costos de los materiales de embalaje avanzados y sostenibles y las complejidades que implican el reciclaje de envases multicapa. Muchas soluciones de envasado líquido, como cartón aséptico o bolsas laminadas, contienen capas de papel, plástico y aluminio que son difíciles de separar y reciclar eficientemente.
- For Instance, while carton package are often marketed as recyclable, the lack of adequate recycling infrastructure in many regions —especially in developing countries—limits their end-of-life processing, contributing to landfill waste. Este desajuste entre las reivindicaciones de reciclabilidad y las capacidades reales de reciclaje puede llevar al escepticismo de consumo y al escrutinio regulatorio.
- Además, la adopción de materiales bio-basados o compostables suele entrañar mayores costos de fabricación, lo que puede influir en la competitividad de los productores, en particular en los mercados sensibles a los costos. Las marcas pequeñas y medianas pueden encontrar dificultades para adoptar soluciones de embalaje sostenible de primera calidad sin aumentar significativamente los precios de los productos.
- Empresas como SIG Combibloc y Amcor están trabajando para hacer frente a estos desafíos mediante el desarrollo de envases monomateriales y la inversión en iniciativas de reciclaje cerradas. Sin embargo, la colaboración más amplia de la industria y el apoyo gubernamental serán esenciales para que el embalaje/envase líquido sostenible sea escalable y asequible.
- Superar estos obstáculos mediante la innovación tecnológica, el mejoramiento de los sistemas de reciclado y las estrategias de reducción de costos será clave para garantizar el crecimiento a largo plazo y la aceptación de los consumidores en el sector del embalaje de líquidos.
¿Cómo se aumenta el empaque líquido global
El mercado de embalaje líquido se segmenta sobre la base de materia prima, técnica, resina, tipo de embalaje y uso final.
- Por materia prima
Sobre la base de materia prima, el mercado global de embalaje líquido se segmenta en plásticos, papel, metal y vidrio. El segmento de plásticos dominaba el mercado con la mayor cuota de ingresos del 48,6% en 2024, debido a su naturaleza ligera, rentabilidad y durabilidad. El embalaje de plástico proporciona excelentes propiedades de barrera contra la humedad y el oxígeno, lo que lo hace ideal para bebidas, productos lácteos y artículos de cuidado personal líquido. También ofrece versatilidad en formatos flexibles y rígidos.
Se espera que el segmento de papel sea testigo de la CAGR más rápida de 2025 a 2032, impulsada por la creciente conciencia ambiental, la presión para reducir los desechos plásticos y la fuerte demanda de alternativas reciclables o biodegradables. Las innovaciones en cartón recubierto y cajas líquidas basadas en fibra están acelerando aún más la adopción a través del jugo, la leche y el embalaje de bebidas a base de plantas. Las prohibiciones gubernamentales sobre plásticos de uso único e iniciativas de economía circular también desempeñan un papel fundamental en la ampliación de este segmento.
- Por Technique
Sobre la base de la técnica, el Mercado Mundial de Embalajes Líquidos se segmenta en Aseptic, Intelligent, Molding de Flujo, Vacuo, Sello de Fila de Forma y Atmósfera Modificada. El segmento aséptico mantuvo la mayor cuota de ingresos del 41,3% en 2024, impulsada por su capacidad de preservar líquidos perecederos sin refrigeración y prolongar la vida útil de la plataforma. Se utiliza ampliamente en los productos lácteos, jugos y productos farmacéuticos líquidos, especialmente en los mercados con infraestructura de cadena fría subdesarrollada.
Se proyecta que el segmento de embalaje inteligente es testigo del crecimiento más rápido de 2025 a 2032, alimentado por avances en tecnologías conectadas, etiquetas inteligentes y características de trazabilidad. Esta técnica permite el monitoreo de calidad en tiempo real, la protección anticuerpo y el compromiso del consumidor a través de códigos QR o NFC. Aumentar la demanda de cadenas de suministro impulsadas por datos y transparencia de productos en sectores como productos farmacéuticos y bebidas premium está acelerando la adopción de soluciones inteligentes de embalaje.
- By Resin
Sobre la base de la resina, el mercado global de embalaje líquido se segmenta en polietileno (P.E.), polipropileno (P.P.), polietileno tereftalato (P.E.T.), y otros. El segmento P.E. dominaba el mercado en 2024 con una cuota de mercado del 46,2%, impulsada por su eficacia en función del costo, flexibilidad y excelentes propiedades de sellado de calor y barrera de humedad. PE es ampliamente utilizado en películas, bolsas y formatos de bolsa en caja para bebidas, fluidos industriales y líquidos domésticos.
Se espera que el segmento P.E.T. crezca en la CAGR más rápida de 2025 a 2032, debido a su fuerza, transparencia y reciclabilidad. PET es la resina preferida para envases líquidos rígidos, especialmente en agua embotellada, refrescos y aceite comestible. Su compatibilidad con los planes de devolución de depósitos y las iniciativas de reciclaje de circuito cerrado está impulsando aún más la demanda. A medida que la preferencia de los consumidores se desplaza hacia un embalaje sostenible y claro, la adopción de PET está preparada para acelerarse en múltiples industrias.
- Por tipo de embalaje
Sobre la base del tipo de embalaje, el mercado global de embalaje líquido se segmenta en embalaje líquido flexible y embalaje líquido rígido. El segmento rígido dominó el mercado en 2024 con una cuota de mercado del 58,9%, atribuida a su alta durabilidad, resistencia al manipulador y capacidad para proteger contenidos durante el transporte y almacenamiento. Los formatos de embalaje rígidos como cartón, botellas y jarras se utilizan comúnmente en agua, leche y líquidos industriales.
Se espera que el segmento de embalaje flexible sea testigo de la CAGR más rápida de 2025 a 2032, impulsada por el aumento de la demanda de opciones de embalaje ligeras, ahorradoras de espacio y ecológicas. Formatos tales como bolsas de soporte, bolsas salpicadas y sistemas de bolsa en caja están ganando popularidad para su comodidad y menor huella ambiental. El embalaje flexible también permite un almacenamiento eficiente y es favorecido en el comercio electrónico y aplicaciones líquidas portátiles de un solo servicio.
- Por End-Use Industry
Sobre la base de la industria del uso final, el Mercado Mundial de Embalajes Líquidos se segmenta en Alimentos y Bebidas, No Alimentos e Industriales. El segmento de alimentos y bebidas dominaba el mercado en 2024 con la mayor cuota de ingresos del 64,7%, impulsado por un alto consumo de bebidas empaquetadas, lácteos, salsas y sopas. La dependencia del sector en formatos de embalaje asépticos y refrigerados sostiene la demanda en opciones rígidas y flexibles. La creciente popularidad de los productos listos para beber y las bebidas basadas en la salud sigue impulsando la innovación en este segmento.
Se prevé que el segmento no alimentario experimente la CAGR más rápida de 2025 a 2032, alimentada por una mayor demanda de envases higiénicos y duraderos en cosméticos, cuidados personales y líquidos farmacéuticos. Aumentar el enfoque del consumidor en el bienestar, junto con requisitos de higiene más estrictos y vida útil de estante, está impulsando la adopción de envases líquidos especializados con características como la eficacia del manipulador, la protección UV y la dosificación o dispensación de productos mejorados.
¿Qué región mantiene la mayor parte de cómo se aumenta el embalaje líquido global
- Asia-Pacífico dominó el Mercado Mundial de Embalajes Líquidos con la mayor cuota de ingresos del 32,5% en 2024, impulsado por la fuerte demanda del sector de alimentos y bebidas, la adopción generalizada de prácticas de embalaje sostenible y la presencia de los principales actores de la industria.
- Los consumidores y fabricantes de la región favorecen cada vez más materiales de embalaje ecológicos y reciclables, como cajas de papel y botellas PET, en respuesta al aumento de la conciencia ambiental y la presión reglamentaria para reducir los desechos plásticos.
- Este crecimiento está respaldado además por altos niveles de consumo de productos envasados, infraestructura de reciclaje bien establecida y inversiones en tecnologías avanzadas de embalaje. Estos factores posicionan colectivamente a América del Norte como un centro clave para la innovación y la aplicación de soluciones de embalaje líquido en industrias como lácteos, jugos, productos farmacéuticos y líquidos domésticos.
U.S. Liquid Packaging Market Insight
El mercado de embalaje líquido estadounidense capturó la mayor cuota de ingresos del 78% en América del Norte en 2024, impulsada por la creciente demanda de productos basados en la comodidad y soluciones de embalaje sostenibles en los sectores de alimentos, bebidas farmacéuticas y atención personal. El cambio hacia materiales ecológicos y el aumento de las regulaciones sobre plásticos de uso único están empujando a los fabricantes a innovar con opciones reciclables y biodegradables. Además, la popularidad de las bebidas listas para beber, junto con los avances en tecnologías de embalaje asépticas y flexibles, está fomentando el crecimiento del mercado. La expansión del comercio electrónico y la preferencia del consumidor por los envases portátiles y resistentes al derrame están acelerando aún más la demanda.
Europe Liquid Packaging Market Insight
Se prevé que el mercado de envasado líquido en Europa se expanda en un CAGR sustancial durante todo el período previsto, respaldado principalmente por sólidos mandatos de sostenibilidad y un paisaje de embalaje altamente regulado. Los consumidores europeos están cada vez más inclinados hacia productos ambientalmente responsables, lo que conduce a un aumento de la demanda de formatos de embalaje líquido reciclables, ligeros y biodegradables. Los sectores de bebidas y productos lácteos son contribuyentes clave, mientras que las aplicaciones farmacéuticas siguen cobrando impulso. El embalaje líquido se está integrando tanto en las líneas de productos existentes como en las nuevas innovaciones de productos, con el apoyo de inversiones activas en ciencias materiales y automatización de envases.
U.K. Liquid Packaging Market Insight
Se prevé que el mercado de envases líquidos en el Reino Unido crezca en un CAGR notable durante el período previsto, alimentado por la creciente adopción de prácticas de embalaje sostenible y la creciente conciencia del consumidor sobre cuestiones ambientales. El sector de las bebidas, en particular el agua embotellada, los jugos y las bebidas basadas en plantas, es un principal factor de demanda. Las innovaciones en envases inteligentes y inteligentes, así como el cambio hacia materiales impresos y compostables, están conformando el futuro del mercado. Se espera que la fuerte infraestructura de comercio electrónico del Reino Unido y el enfoque en la minimización de la huella de carbono sigan estimulando el desarrollo del mercado.
Alemania Liquid Packaging Market Insight
Se espera que el mercado de envases líquidos de Alemania se amplíe en un CAGR considerable durante el período de previsión, impulsado por las capacidades de fabricación avanzada del país, las estrictas regulaciones ambientales y la alta demanda de los consumidores de soluciones sostenibles. Alemania está promoviendo la adopción de formatos de embalaje reutilizables y ecológicos en todas las industrias. Los sectores alimentario y farmacéutico siguen siendo prominentes usuarios finales, con una mayor integración de tecnologías innovadoras de embalaje, como sensores inteligentes, barreras multicapas y sistemas de recarga. El liderazgo de Alemania en sostenibilidad es establecer puntos de referencia para la innovación en envases en toda Europa.
Asia-Pacífico Liquid Packaging Market Insight
El mercado de envases líquidos de Asia y el Pacífico está preparado para crecer en la CAGR más rápida del 24% durante el período de previsión de 2025 a 2032, con el apoyo de la urbanización rápida, una población de clase media en auge y un crecimiento significativo en la industria de alimentos y bebidas. Países como China, India e Indonesia están experimentando una creciente preferencia por las bebidas empaquetadas y procesadas, los productos lácteos y los detergentes líquidos, impulsando una demanda sustancial de formatos de embalaje flexibles y rígidos. Las iniciativas gubernamentales que promueven los embalajes limpios y sostenibles, junto con el aumento de la capacidad de producción local, están mejorando la accesibilidad y la asequibilidad de soluciones de embalaje líquido avanzadas en toda la región.
Japón Liquid Packaging Market Insight
El mercado de embalaje líquido de Japón está ganando tracción debido a su fuerte cultura de conveniencia, adopción tecnológica y enfoque en la vida sostenible. La población envejecida y el estilo de vida urbano de Japón están estimulando la demanda de formatos de embalaje ligeros, fáciles de abrir y resealables, especialmente en el cuidado personal y los productos alimenticios. El mercado también está influido por normas reglamentarias firmes en materia de gestión y reciclaje de desechos. Las características avanzadas como etiquetas anti-contratista, embalaje inteligente y revestimientos de barrera se están volviendo cada vez más comunes, ya que los fabricantes priorizan tanto la funcionalidad como el diseño ecológico.
China Liquid Packaging Market Insight
El mercado de embalaje líquido de China representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2024, alimentada por un crecimiento sólido en las industrias alimentaria y farmacéutica. La rápida urbanización del país, la creciente penetración del comercio electrónico y la creciente clase media contribuyen significativamente a exigir soluciones innovadoras, asequibles y sostenibles de embalaje. Los fabricantes nacionales están invirtiendo fuertemente en la automatización y el desarrollo de materiales para satisfacer las demandas nacionales y de exportación. Además, el impulso de China hacia el embalaje sostenible, en consonancia con sus políticas nacionales de reducción de plástico, está catalizando la innovación en formatos de embalaje líquido biodegradable y reciclable.
¿Cuáles son las mejores empresas de embalaje líquido global
La industria Liquid Packaging está dirigida principalmente por empresas bien establecidas, incluyendo:
- Tetra Pak International S.A.(Suiza)
- Stora Enso Oyj(Finlandia)
- Nippon Paper Industries Co., Ltd. (Japón)
- Smurfit Kappa Group plc (Irlanda)
- WestRock Company(U.S.)
- Greatview Aseptic Packaging Co., Ltd.
- Mondi Group (U.K.)
- Elopak AS (Noruega)
- SIG Combibloc Group AG(Suiza)
- Billerud AB (Suecia)
- International Paper Company (Estados Unidos)
- Asia Pulp " Paper Group (Indonesia)
- Liquid Packaging Solutions Inc. (U.S.)
- UFlex Ltd. (India)
- Amcor plc(Australia)
¿Cuáles son los desarrollos recientes en el mercado global de embalaje líquido
- En mayo de 2023, Tetra Pak lanzó una solución de envasado aséptico basada en plantas de próxima generación hecha de más del 80% de materiales renovables. Esta innovación forma parte de la estrategia de sostenibilidad de la empresa para reducir las emisiones de carbono y mejorar la reciclabilidad. Diseñado para aplicaciones de productos lácteos y zumos, el embalaje incorpora cartón y polímeros basados en plantas de origen responsable, ayudando a las marcas a satisfacer la creciente demanda de consumidores de productos ecológicos. Este movimiento fortalece el liderazgo de Tetra Pak en embalaje sostenible dentro del mercado global de embalaje líquido.
- En abril de 2023, SIG Combibloc anunció la expansión de su línea de productos asepticos totalmente reciclable con un nuevo diseño de tapas tethered, de acuerdo con las próximas regulaciones de la UE. Esta innovación garantiza que los tapones permanezcan unidos al embalaje después de la apertura, la reducción de la basura de plástico y la mejora de las tasas de reciclaje. La solución fue desarrollada conjuntamente con los principales fabricantes de bebidas en Europa y posiciona SIG al frente de las soluciones de embalaje compatibles con la regulación y el medio ambiente.
- En marzo de 2023, Elopak se asoció con Blue Ocean Closures (Suecia) para desarrollar un sistema de cierre basado en papel para cartón líquido. Este avance tiene como objetivo sustituir las tapas plásticas por alternativas bio-basadas y reciclables, mejorando aún más el perfil de sostenibilidad del embalaje líquido de cartón. La iniciativa refleja el compromiso de Elopak de eliminar el plástico innecesario y responder a las demandas de los clientes de formatos de embalaje libres de plástico y totalmente reciclables.
- En febrero de 2023, Amcor plc presentó una nueva gama de envases líquidos flexibles de alta velocidad diseñados para bebidas premium, condimentos y líquidos de cuidado personal. Las bolsas ofrecen larga vida útil de estante, menor peso material y mejor funcionalidad con características como brotes y cremalleras sellables. Esta innovación apoya la promesa de Amcor de hacer todo su embalaje reciclable o reutilizable para 2025, alineando con los objetivos de economía circular que impulsan el mercado mundial.
- En enero de 2023, Mondi Group presentó su FlexiBag Reciclable, una bolsa monomaterial para aplicaciones líquidas, desarrollada en colaboración con una marca láctea europea líder. La bolsa está hecha de polietileno y es totalmente reciclable en las corrientes de desechos existentes. Diseñado para la leche y el yogur bebible, ofrece una excelente estabilidad de estantería, un peso reducido de embalaje y una huella de carbono menor en comparación con las alternativas rígidas tradicionales, reforzando la posición de Mondi en un envase flexible sostenible.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











