


Segmentación del mercado global de distribución de energía de baja tensión por tipo de producto (fijo, de cajón), componente (aparatos de distribución, disyuntores, paneles de distribución, fusibles, otros), aplicación (centrales eléctricas, plantas industriales, plantas comerciales, residencial, otros), canal de venta (directo, indirecto): tendencias y pronóstico del sector hasta 2032.
¿Cuál es el tamaño y visión del mercado de distribución de energía de baja tensión
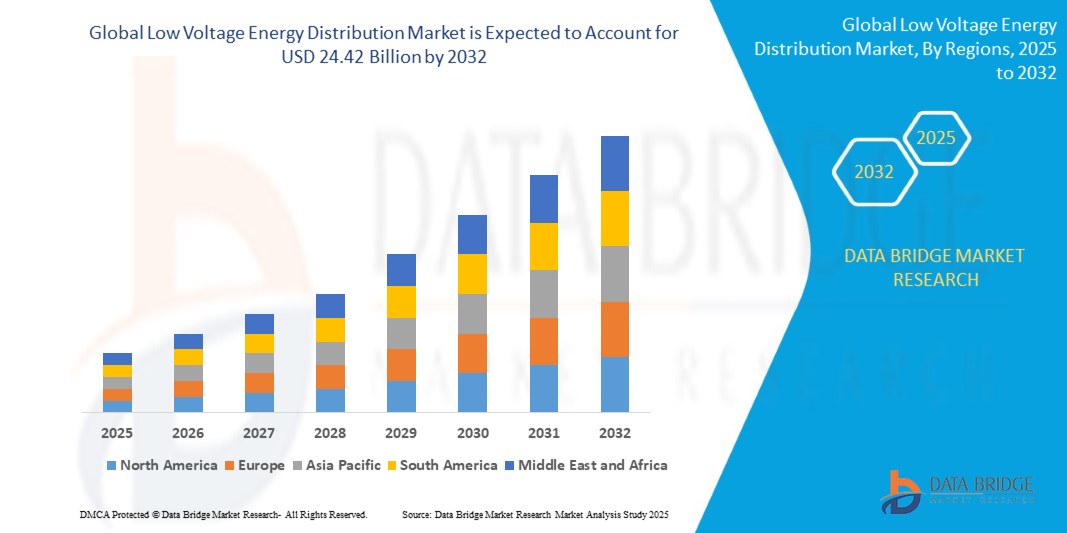
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de distribución de energía de baja tensión se valoró enUSD 14.37 billion in 2024y se espera que alcanceUSD 24.42 billion by 2032, aCAGR of 6.85%durante el período previsto
- El mercado está impulsado principalmente por el creciente despliegue de sistemas de energía descentralizados, como los solares y microgridos de techo, que requieren redes de bajo voltaje fiables y flexibles para su distribución y control. La transición mundial en curso hacia fuentes de energía limpias y distribuidas está elevando considerablemente la demanda de infraestructura de bajo voltaje.
- Además, la urbanización y la rápida expansión de ciudades inteligentes en las economías emergentes están contribuyendo al crecimiento del mercado, ya que estos proyectos requieren sistemas avanzados de baja tensión gestionados digitalmente para sistemas eficientes y segurosdistribución de energíaen edificios residenciales, comerciales e industriales.
Tamaño del mercado
Valor mundial del mercado (2025):USD 14.37 billion
Valor de mercado esperado (2033):USD 24.42 billion
CAGR prefabricado (2026–2033):6.85%
¿Cuáles son los principales Takeaways of Low Voltage Energy Distribution Market
- Sistemas de distribución de energía de bajo voltaje, compuestosinterruptores, conmutadores, paneles y soluciones de medición, se han convertido en infraestructura esencial en edificios modernos, unidades industriales y sistemas de energía renovable debido a su fiabilidad, seguridad y compatibilidad con herramientas de automatización digital. Su papel es especialmente crítico en la gestión de protección de cortocircuito, manejo de sobrecarga y calidad de potencia en redes eléctricas de bajo voltaje.
- El crecimiento del mercado está siendo impulsado por tendencias globales hacia la electrificación, descentralización energética y digitalización de sistemas energéticos. A medida que los gobiernos y las empresas se comprometen a limpiar las transiciones de energía, se están desplegando sistemas de baja tensión para apoyar la energía solar en la azotea, el almacenamiento de baterías y los microgridos, especialmente en los desarrollos urbanos y comerciales.
- América del Norte domina el mercado mundial de distribución de energía de bajo voltaje, contando con la mayor cuota de ingresos de 4,01% en 2024, impulsada por inversiones robustas en infraestructura de red inteligente, reacondicionamiento de sistemas de energía de envejecimiento y despliegue inteligente generalizado. EE.UU. lidera la región con una adopción significativa en segmentos comerciales y residenciales, ya que las empresas tecnológicas introducen sistemas de monitoreo de energía habilitados por AI y control de circuitos inteligentes.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento durante el período previsto, impulsada por la rápida urbanización, el aumento del desarrollo de la infraestructura y el aumento de las inversiones en automatización industrial. Países como China, la India y las naciones del sudeste asiático están acelerando sus esfuerzos en la modernización de las redes y el acceso a la energía, lo que lleva a un crecimiento significativo en las instalaciones de sistemas de distribución de baja tensión.
- El segmento Circuit Breakers tiene la cuota de mercado más grande del 35,2% en 2024, gracias a su función crítica en seguridad eléctrica y su adaptabilidad tanto para nuevas instalaciones como retrofits. La demanda se ve reforzada por las innovaciones en interruptores inteligentes equipados con detección de fallas en tiempo real, análisis de uso energético y operabilidad remota.
Report Scope and Low Voltage Energy Distribution Market Segmentation
|
Atributos |
Bajo voltaje Distribución de energía Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de distribución de energía de baja tensión
“Redes de distribución digitalmente habilitadas para una gestión energética más inteligente”
- Una tendencia importante y continua en el mercado mundial de distribución de energía de bajo voltaje es la transición hacia redes de distribución conectadas digitalmente integradas con IoT, AI y computación de bordes para aumentar la resiliencia de la red, permitir el mantenimiento predictivo y apoyar la integración de energía renovable.
- Por ejemplo, en mayo de 2024, ABB lanzó su plataforma de conmutación de baja tensión NeoGear Digital, que combina sensores avanzados y análisis de nubes para proporcionar monitoreo en tiempo real y mantenimiento predictivo. Este lanzamiento está diseñado para reducir el tiempo de inactividad y las pérdidas energéticas en aplicaciones comerciales e industriales.
- Del mismo modo, Schneider Electric, en abril de 2023, presentó los paneles de baja tensión PrismaSeT Active de próxima generación, equipados con conectividad a la plataforma EcoStruxure. Estos paneles inteligentes permiten a los operadores de construcción optimizar la distribución eléctrica y detectar posibles fallas proactivamente, mejorando la continuidad operacional y la eficiencia energética.
- Los sistemas LV digitales ahora suelen tener diagnósticos remotos, módulos de comunicación inalámbrica y software de inteligencia energética, lo que permite a los administradores de las instalaciones acceder a datos energéticos en tiempo real, configurar sistemas a distancia y evitar fallos. Esta integración es especialmente crítica en plantas de fabricación, centros de datos y edificios inteligentes.
- En septiembre de 2023, Siemens presentó su nueva serie de interruptores inteligentes SENTRON, que ofrecen portales modulares IoT, medición integrada y análisis de carga, que se dirigen a usuarios que buscan mejorar la seguridad y la sostenibilidad mediante una distribución de potencia más inteligente.
- Esta tendencia fomenta el cambio de la distribución pasiva de la energía a la gestión activa de la energía, lo que permite un mayor control, adaptabilidad y sostenibilidad tanto en infraestructuras comerciales como industriales.
Dinámicas del mercado de distribución de energía de baja tensión
Conductor
“La creciente demanda de electrificación y automatización industrial”
- Los esfuerzos de electrificación global y la adopción de prácticas de Industria 4.0 están impulsando una demanda robusta de sistemas eficientes, seguros e inteligentes de distribución de energía de baja tensión. Estos sistemas son cruciales para permitir operaciones seguras en fábricas inteligentes, almacenes automatizados y infraestructuras de energía renovable.
- En marzo de 2024, Legrand lanzó su campaña “Digital Electrician” promoviendo paneles avanzados de VL y cajas de distribución adaptadas a las crecientes demandas de sectores intensivos en energía como estaciones de carga de movilidad electrónica e IoT industrial.
- El crecimiento de la infraestructura EV es otro factor clave. Por ejemplo, Eaton anunció en enero de 2023 su colaboración con ChargeLab para proporcionar componentes eléctricos de bajo voltaje optimizados para estaciones comerciales de carga EV, donde la gestión de potencia de precisión y la protección de ondas son esenciales.
- Además, en febrero de 2024, Hitachi Energy amplió su cartera de productos LV con interruptores digitales inteligentes y tableros de distribución como parte de su iniciativa “FutureGrid” dirigida a redes de energía renovable descentralizada.
- El cambio mundial hacia objetivos netos cero y sistemas de energía sostenible está impulsando a las empresas e industrias a invertir en sistemas flexibles y escalables de distribución de los vehículos renovables capaces de gestionar los insumos renovables, posibilitando el afeitado de carga máxima y garantizando la continuidad operacional.
Restraint/Challenge
“Integración compleja y ecosistemas fragmentados”
- Un reto primario en el mercado de distribución de energía de baja tensión es la complejidad de la integración de componentes de distribución inteligente dentro de sistemas heredados y un ecosistema fragmentado de plataformas patentadas.
- Por ejemplo, en 2023, los informes de Navigant Research pusieron de relieve retrasos en la ejecución de varios proyectos comerciales de reacondicionamiento debido a problemas de compatibilidad entre nuevos paneles digitales y rotores mecánicos anticuados.
- La falta de normas universales de interoperabilidad entre los proveedores suele dar lugar al aumento de los costos, el tiempo de inactividad prolongado y las dificultades para la vigilancia unificada de la energía en todos los sistemas.
- En junio de 2024, analistas de la industria señalaron que muchas pequeñas y medianas empresas estaban retrasando las actualizaciones inteligentes de los VV debido a obstáculos de integración, preocupaciones de ciberseguridad y una escasez de técnicos cualificados familiarizados con los sistemas eléctricos basados en IoT
- Además, a medida que los sistemas inteligentes se vuelven más complejos, resulta más difícil garantizar la seguridad de los datos y la fiabilidad del sistema. Por ejemplo, una revelación de vulnerabilidad de octubre de 2023 que afectaba a módulos de IoT de terceros integrados en monitores de circuitos LV causó alarmas acerca de la preparación para la ciberseguridad de entornos de control industrial.
- Resolver estos desafíos requerirá una mayor colaboración de la industria sobre normas abiertas, marcos mejorados de seguridad cibernética y mejores iniciativas de capacitación para los profesionales eléctricos para gestionar la transición digital de manera eficaz.
¿Cómo se aumenta el mercado de distribución de energía de baja tensión
El mercado se segmenta sobre la base del tipo de producto, componente, aplicación y canal de ventas.
Por tipo de producto
Sobre la base del tipo de producto, el mercado de distribución de energía de baja tensión se segmenta en tipo fijo y tipo de drenaje. El segmento Fixed Type dominó el mercado en 2024 con la mayor cuota de ingresos, impulsada por su uso generalizado en sistemas de energía comercial y residencial debido a la simplicidad, eficacia en función de los costos y requisitos mínimos de mantenimiento. Estas unidades son especialmente populares en instalaciones más pequeñas donde la funcionalidad de ahorro de espacio y sencilla son factores clave.
Se espera que el segmento del tipo de drenaje sea testigo de la CAGR más rápida de 2025 a 2032, debido a su diseño modular, que facilita el reemplazo rápido, el mantenimiento más fácil y la seguridad mejorada. Este tipo es cada vez más preferido en entornos industriales y centrales eléctricas, donde los protocolos de continuidad operativa y seguridad exigen componentes que pueden ser atendidos o reemplazados sin tiempo de inactividad del sistema.
• Por componente
Sobre la base del componente, el mercado se segmenta en Switchgear, Circuit Breakers, Paneles de Distribución, Fuses y Otros. El segmento Circuit Breakers mantuvo la mayor cuota de mercado del 35,2% en 2024, impulsada por su papel crítico en la protección de sistemas eléctricos de sobrecargas y fallas. La creciente demanda de interruptores inteligentes con monitorización en tiempo real y capacidades de análisis predictivos impulsa aún más el crecimiento de este segmento, especialmente en edificios inteligentes y automatización industrial.
Se prevé que el segmento de los Grupos de Distribución sea testigo de la tasa de crecimiento más rápida durante el período previsto debido al aumento de las inversiones en el desarrollo de la infraestructura y a la creciente adopción de tableros modulares e inteligentes que puedan apoyar el IoT y los sistemas de vigilancia de la energía basados en la nube. En marzo de 2024, el lanzamiento de los paneles inteligentes PrismaSeT Active de Schneider Electric ejemplifica este cambio hacia la distribución de energía conectada.
• Por aplicación
Sobre la base de la aplicación, el mercado se segmenta en centrales eléctricas, sitios industriales, sitios comerciales, residenciales y otros. El segmento residencial representó la mayor parte de los ingresos en 2024, debido al aumento de la urbanización, las instalaciones inteligentes para el hogar y la creciente conciencia del consumidor sobre eficiencia energética y seguridad en el hogar. El aumento de la demanda de integración de la energía solar en los hogares también está impulsando la adopción de sistemas inteligentes de distribución LV.
Se proyecta que el segmento de Sitios Industriales registre el CAGR más rápido de 2025 a 2032, alimentado por la necesidad de sistemas de distribución inteligente de alta eficiencia que apoyen la automatización, los gemelos digitales y las operaciones de gran intensidad energética. En febrero de 2024, ABB y Siemens ampliaron sus ofertas digitales de LV dirigidas a industrias manufactureras y de procesos, que requieren precisión y alta fiabilidad en la distribución.
• Por Canal de Ventas
Sobre la base del canal de ventas, el mercado se segmenta en Canal Directo y Canal Indirecto. El segmento Direct Channel mantuvo la mayor cuota de mercado en 2024 debido al creciente número de proyectos llave en mano, especialmente en aplicaciones comerciales e industriales a gran escala donde las soluciones personalizadas y los servicios de integración son cruciales. Las ventas directas también facilitan una colaboración más estrecha entre fabricantes y usuarios finales para la personalización de productos.
Se espera que el segmento del Canal Indirecto crezca a un ritmo más rápido, impulsado por la proliferación de plataformas de comercio electrónico, distribuidores e integradores de sistemas que hacen que los productos LV sean más accesibles a las pequeñas empresas y propietarios. Las asociaciones con revendedores de valor añadido y portales de B2B eléctricos en línea han mejorado aún más el alcance de los fabricantes clave en los mercados emergentes.
¿Qué región posee la mayor parte del mercado de distribución de energía de baja tensión
- América del Norte dominaba el mercado mundial de distribución de energía de bajo voltaje con la mayor cuota de ingresos de 4,01% en 2024, impulsado por el aumento de los mandatos de eficiencia energética, robusta infraestructura de red inteligente y fuerte inversión en automatización de edificios residenciales y comerciales.
- La región se beneficia de un alto nivel de electrificación en todos los sectores y de la adopción temprana de tecnologías avanzadas de distribución. Además, iniciativas como la U.S. Infrastructure Investment and Jobs Act están impulsando la modernización de la red, contribuyendo a aumentar la demanda de sistemas de distribución de baja tensión. La rápida adopción de fuentes de energía renovables como el solar también requiere el despliegue de soluciones flexibles e inteligentes de distribución de VL en configuraciones residenciales y comerciales.
U.S. Low Voltage Energy Distribution Market Insight
EE.UU. representó el 81% de la cuota de ingresos de América del Norte en 2024, liderada por inversiones consistentes en sistemas de energía residencial, integración inteligente de la red y automatización industrial. El aumento de la electrificación de los sistemas de transporte y energía doméstica ha provocado una demanda significativa de protección avanzada de circuitos LV y distribución de paneles. En marzo de 2024, Eaton anunció la expansión de su producción de conmutadores inteligentes LV en Estados Unidos para satisfacer la creciente demanda interna. El país también está presenciando una demanda sustancial de paneles de distribución eficientes en la energía y de interruptores integrados en la nube en proyectos de reacondicionamiento y nuevas construcciones comerciales.
Europe Low Voltage Energy Distribution Market Insight
Se espera que Europa experimente un crecimiento constante en el mercado de distribución de energía de baja tensión durante todo el período previsto, apoyado por las directivas de la UE sobre eficiencia energética, aumento de la construcción de edificios inteligentes y las iniciativas de Electrificación de Calor (EoH) en los sectores residenciales. Los objetivos de transición energética de la región, especialmente en países como Alemania y Francia, están acelerando la mejora de la infraestructura tradicional de VL a sistemas inteligentes y conectados. Además, la adaptación impulsada por la sostenibilidad en edificios europeos antiguos contribuye a aumentar la adopción de conmutadores LV, paneles y fusibles.
U.K. Low Voltage Energy Distribution Market Insight
El mercado de los Estados Unidos está creciendo a un ritmo digno de mención debido a objetivos ambiciosos de emisión net-zero y a un énfasis constante en la modernización de la construcción. La adopción de medidores inteligentes, la infraestructura EV y las instalaciones de paneles solares estimulan la demanda de paneles de distribución LV compatibles y interruptores. El lanzamiento en abril de 2024 del panel Resi9 LV de Schneider Electric, adaptado a las casas del Reino Unido, destaca la creciente demanda de soluciones LV modernas, seguras y modulares.
Alemania Mercado de distribución de energía de baja tensión
Alemania está experimentando un crecimiento considerable en el mercado de distribución energética de los VV debido a la fuerte demanda industrial y las altas inversiones en la integración de la energía renovable. La política de “Energiewende” del gobierno está fomentando mejoras de eficiencia energética en todos los sectores. Fabricantes alemanes como Siemens y Phoenix Contact están innovando con sistemas de distribución inteligente tipo cajón para atender a sitios industriales y edificios comerciales priorizando la modularidad y automatización.
Mercado de distribución de energía de baja tensión en Asia-Pacífico
Se prevé que Asia-Pacífico crecerá en la CAGR más rápida del 24% de 2025 a 2032, alimentada por la urbanización rápida, los proyectos de ciudades inteligentes en curso y el desarrollo industrial generalizado. El entorno político favorable de la región —especialmente en China, India y Asia sudoriental— para la electrificación y el desarrollo de la infraestructura está ampliando significativamente el alcance de la distribución energética de los VL. La asequibilidad y escalabilidad de los sistemas de VV modulares y de tipo cajón también apoyan las necesidades de diversas escalas de infraestructura en los países de la APAC.
Japón Mercado de distribución de energía de baja tensión
El mercado de Japón avanza constantemente con fuerte apoyo a los sistemas de automatización de edificios digitales, impulsados por un énfasis cultural en la seguridad, el ahorro energético y la comodidad. En febrero de 2024, Panasonic e Hitachi colaboraron en el desarrollo de sistemas de conmutación LV compactos para unidades residenciales urbanas de alta densidad. La población envejecida también aumenta la demanda de sistemas de distribución de energía más seguros e intuitivos.
China Mercado de distribución de energía de baja tensión
China celebró la mayor cuota de ingresos del mercado en Asia y el Pacífico en 2024, impulsada por la rápida expansión de la infraestructura, el desarrollo de la vivienda urbana y las iniciativas de redes inteligentes respaldadas por el Gobierno. La presencia de jugadores nacionales líderes como Chint Electric y Delixi Electric, junto con la fabricación a gran escala de dispositivos de protección de conmutadores y circuitos, está fortaleciendo la posición de China como productor y consumidor en el espacio de distribución LV. El apoyo gubernamental a los códigos de construcción verdes y a las ciudades inteligentes, en particular en provincias como Guangdong y Jiangsu, está impulsando significativamente la adopción de componentes inteligentes de distribución de vehículos virtuales.
¿Cuáles son las mejores empresas del mercado de distribución de energía de baja tensión
La industria de distribución de energía de bajo voltaje está dirigida principalmente por empresas bien establecidas, incluyendo:
- Schneider Electric SE(Francia)
- ABB Ltd. (Suiza)
- Siemens AG (Alemania)
- Eaton Corporation plc(Irlanda)
- General Electric Company (Estados Unidos)
- Legrand SA (Francia)
- Mitsubishi Electric Corporation(Japón)
- Hitachi, Ltd. (Japón)
- Toshiba Corporation (Japón)
- Fuji Electric Co., Ltd.(Japón)
¿Cuáles son los últimos desarrollos en el mercado de distribución de energía de baja tensión
- En marzo de 2024, Schneider Electric presentó su nueva generación de “FlexSeT” Low Voltage Switchboards a medida para edificios comerciales norteamericanos. Estos conmutadores modulares aumentan la velocidad de instalación y la flexibilidad, reducen el tiempo de inactividad y están equipados con la integración de EcoStruxure IoT para monitorización remota y análisis de energía. Esta innovación refuerza el enfoque de Schneider Electric en digitalización y diseño modular, abordando crecientes demandas de sistemas de distribución de energía LV inteligentes, seguros y escalables.
- En febrero de 2024, Siemens AG lanzó sus interruptores de aire SENTRON 3WA en mercados globales, diseñados con capacidades digitales mejoradas, incluyendo diagnósticos remotos, mantenimiento predictivo y monitoreo energético en tiempo real. Estos interruptores LV están dirigidos a aplicaciones industriales y comerciales, apoyando una mayor automatización, tiempo de actividad y eficiencia energética, crítica en las modernas instalaciones de infraestructura inteligente.
- En enero de 2024, ABB Ltd. introdujo el sistema de conmutación de baja tensión NeoGear en India, con el objetivo de reducir las pérdidas energéticas y mejorar la seguridad eléctrica en industrias de alta demanda como gas, centros de datos y fabricación. Construido en la tecnología BusPlate, NeoGear minimiza el riesgo flash de arco y soporta diseños compactos de huella, lo que representa el impulso de ABB para soluciones LV a prueba de futuro en economías de desarrollo rápido.
- En octubre de 2023, Legrand lanzó sus paneles de distribución XL3 S en el mercado europeo, destacando la instalación sin herramientas, diseños personalizables y soporte para dispositivos inteligentes de medición. Los paneles están diseñados para propiedades residenciales y comerciales, alineados con el aumento de los estándares de construcción europeos centrados en la eficiencia energética y la preparación digital.
- En agosto de 2023, Eaton Corporation anunció una inversión de $150 millones en su capacidad de fabricación de conmutadores LV de América del Norte, citando la creciente demanda de la energía renovable, carga EV y segmentos de centros de datos. La expansión incluye la producción de tableros LV de desmontaje con sensores IoT incorporados, con el objetivo de atender necesidades complejas de distribución de alta carga con tiempo mínimo de inactividad.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











