


Fabricación de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales, de metales,
¿Cuál es la tasa de tamaño y crecimiento del mercado de la macroencapsulación
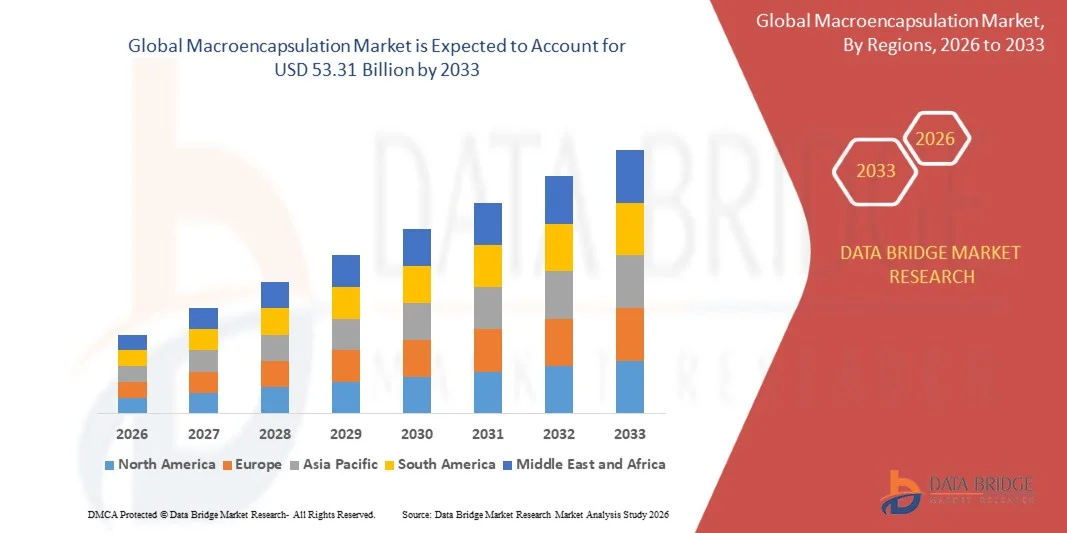
- Según el análisis de Data Bridge Market Research, el mercado de macroencapsulación fue valorado enUSD 18.30 billion in 2025y se prevé que alcanceUSD 53.31 mil millones en 2033, creciendo en unCAGR of 14.3%de 2026 a 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de encapsulación de materiales de cambio de fase en el almacenamiento de energía térmica y aplicaciones de construcción, la creciente adopción de formulaciones agroquímicas de liberación controlada y el uso creciente de aditivos macroencapsulados a través de la construcción, energía y materiales industriales.
- El creciente énfasis mundial en la eficiencia energética y la descarbonización, junto con el aumento de los incentivos gubernamentales para el almacenamiento de energía térmica y materiales de construcción sostenibles, es fabricante convincente para escalar la capacidad de macroencapsulación para los materiales de cambio de fase utilizados en la construcción de aislamientos, sistemas HVAC y embalaje de cadena fría. La creciente adopción de fertilizantes de liberación lenta macroencapsulados y plaguicidas en la agricultura de precisión está respaldando aún más la demanda de formatos de encapsulación duraderos de mayor formato que resistan el manejo mecánico y la exposición ambiental.
- Aumentar la integración de la tecnología de macroencapsulación en la gestión térmica de baterías y los materiales de construcción de auto-sanación está abriendo nuevas vías de aplicación, ya que los fabricantes buscan combinar aislamiento protector con características de liberación funcional en un solo formato de partículas o paneles diseñados.
- El avance continuo de formatos de encapsulación de gran formato capaces de soportar un manejo mecánico duro y ciclos repetidos de exposición ambiental está ampliando los casos de uso abordable para la macroencapsulación más allá de las aplicaciones agroquímicas y farmacéuticas tradicionales en materiales estructurales y de infraestructura.
Tamaño del mercado
- Valor mundial del mercado (2025): 18,30 dólares
- Valor de mercado esperado (2033): 53.31 dólares
- CAGR prefabricado (2026–2033): 14,3%
- Región líder en 2025: Europa
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways del Mercado de Macroencapsulación
- Europa dominó el mercado global de macroencapsulación con la mayor cuota de ingresos del 34,72% en 2025, respaldada por un fuerte empuje regulador para edificios eficientes en energía y capacidades de fabricación de materiales de cambio de fase bien establecidas.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 16,8% de 2026 a 2033, alimentada por actividades de construcción rápidas, modernización agrícola en expansión y aumento de la capacidad de fabricación química en China y la India.
- El segmento de material basado en polímeros llevó al mercado con una cuota de 48,63% en 2025, impulsada por su versatilidad, eficacia en función de los costos y compatibilidad con diversos materiales básicos a través de la construcción y aplicaciones agrícolas.
- El segmento de materiales de cambio de fase es la categoría de mayor crecimiento, proyectada para registrar un CAGR de 17,2%, lo que refleja la creciente demanda de soluciones de almacenamiento de energía térmica en edificios, logística de cadenas frías y sistemas de baterías.
- El segmento de aplicación de materiales de construcción dominaba la categoría de aplicación con una cuota de ingresos del 38,94% en 2025, liderada por la creciente integración del PCM macroencapsulado en paneles de aislamiento, placas murales y formulaciones concretas.
- El canal de distribución directa de ventas representó el 63,28% de la cuota de mercado en 2025, prefirió su estrecha colaboración técnica entre fabricantes y clientes industriales y de construcción a gran escala.
- El segmento de la función de auto-sanación es la categoría funcional de mayor crecimiento, con un CAGR de 18,1%, impulsado por la adopción creciente de agentes curativos macroencapsulados en aplicaciones de infraestructura y revestimiento.
Report Scope and Macroencapsulation Market Segmentation
|
Atributos |
Macroencapsulation Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de la macroencapsulación
- Los fabricantes de materiales de construcción están integrando cada vez más materiales de cambio de fase macroencapsulados en paneles de pared, paneles de aislamiento y formulaciones de hormigón para mejorar la regulación térmica y reducir el consumo de energía de construcción.
- Por ejemplo, en abril de 2025, BASF SE expandió su línea de productos de PCM macroencapsulados de marca micronal para el sector de la construcción europeo, ofreciendo mayor capacidad de almacenamiento térmico para la regulación pasiva de la temperatura del edificio.
- La adopción creciente de gránulos de fertilizantes de liberación lenta macroencapsulados permite operaciones agrícolas de precisión para reducir la escorrentía de nutrientes y la frecuencia de aplicación al tiempo que mejora la consistencia de los cultivos.
- Los fabricantes están invirtiendo cada vez más en la tecnología de macroencapsulación auto sanadora para recubrimientos de infraestructura y hormigón, donde la ruptura de cápsulas incrustadas libera agentes curativos que sellan automáticamente microcracks y extienden la vida de servicio estructural.
- Por ejemplo, en enero de 2025, Sika AG introdujo una línea aditiva de concreto de autosanación ampliada que incorpora agentes curativos macroencapsulados, dirigida a la infraestructura y aplicaciones de ingeniería civil que requieren durabilidad prolongada.
- A medida que las industrias siguen priorizando la eficiencia energética, la sostenibilidad y la innovación funcional del material, se espera que se acelere la adopción de tecnología de macroencapsulación, reforzando su papel como tecnología fundamental en las aplicaciones de construcción, agricultura y almacenamiento energético.
¿Cuáles son los controladores clave del Mercado de Macroencapsulación
- El creciente énfasis mundial en el fomento de la eficiencia energética y la gestión térmica ha aumentado considerablemente la demanda de materiales de cambio de fase macroencapsulados capaces de reducir las cargas de calefacción y refrigeración en estructuras residenciales y comerciales.
- Por ejemplo, en marzo de 2025, Rubitherm Technologies amplió su capacidad de producción de PCM macroencapsulado en Europa para satisfacer la creciente demanda de clientes logísticos de construcción y cadena fría.
- Los productores agrícolas y los fabricantes agroquímicos están incorporando cada vez más fertilizantes de liberación controlada macroencapsulados y plaguicidas en programas de agricultura de precisión para reducir la fuga ambiental, mejorar la eficiencia del uso de nutrientes y reducir los costos generales de los insumos.
- Por ejemplo, en octubre de 2024, Syngenta AG anunció una inversión en capacidad de fabricación de macroencapsulación adicional para apoyar órdenes crecientes de formulaciones agroquímicas de liberación controlada en toda América del Norte y Asia-Pacífico.
- Dado que las industrias dependen cada vez más de los materiales funcionales para mejorar la eficiencia energética, la productividad agrícola y la durabilidad de la infraestructura, la tecnología de macroencapsulación seguirá siendo indispensable en las aplicaciones de construcción, agricultura y almacenamiento energético.
- Por ejemplo, en junio de 2024, DuPont de Nemours amplió su cartera de materiales de gestión térmica de baterías macroencapsuladas, apoyando la creciente demanda de los fabricantes de sistemas eléctricos de almacenamiento de vehículos y energía.
- Con la creciente adopción de materiales funcionales en edificios eficientes en la energía, agricultura de precisión, logística de cadenas frías y almacenamiento energético, se espera que la tecnología de macroencapsulación siga siendo un factor importante para mejorar la gestión térmica, la liberación controlada, la eficiencia de los recursos y el rendimiento de los productos en diversas industrias de uso final.
¿Qué factores están desafiando el crecimiento del mercado de la macroencapsulación
- Los procesos de macroencapsulación requieren una inversión importante de capital en el recubrimiento especializado, la extrusión y el equipo de camas fluidificadas, junto con el desarrollo de formulaciones específicas para materiales, lo que aumenta el costo general de establecer nuevas capacidades de producción.
- Estos altos costos de capital y desarrollo de la formulación limitan la adopción entre los fabricantes más pequeños y limitan la entrada de nuevos actores en mercados agrícolas y materiales de construcción sensibles a los precios.
- Por ejemplo, en septiembre de 2024, Euro Panel Products Ltd. invirtió en una línea de recubrimiento avanzada para ampliar sus capacidades de fabricación, lo que ilustra los gastos sustanciales de capital asociados con la instalación de infraestructuras de recubrimiento especializadas y la ampliación de operaciones avanzadas de procesamiento de materiales.
- Los altos plazos de inversión y formulación de capital asociados con la macroencapsulación siguen restringiendo la adopción, en particular entre los fabricantes pequeños y medianos en los mercados emergentes. Esta barrera de costo y tiempo de ejecución ralentiza la penetración del mercado en regiones sensibles a los precios, limitando el despliegue generalizado de tecnologías avanzadas de macroencapsulación a pesar de la creciente demanda en aplicaciones de construcción y agricultura.
¿Cómo se aumenta el mercado de la macroencapsulación
El mercado de macroencapsulación se segmenta sobre la base del tipo de material, material básico, técnica, tamaño de la cápsula, aplicación, industria de uso final, forma, función, canal de distribución y usuario final.
- Por tipo de material
Sobre la base del tipo de material, el mercado global de macroencapsulación se segmenta en polimérico, metálico, cerámico y otros. El segmento basado en polímeros dominaba el mercado con una participación del 48,63% en 2025, debido a su versatilidad, eficacia en función de los costos y compatibilidad con diversos materiales básicos a través de la construcción y aplicaciones agrícolas. Estos materiales de cáscara ofrecen propiedades mecánicas flexibles y permeabilidad ajustable, por lo que son la opción preferida para el cambio de fase de materiales y aplicaciones agroquímicas de encapsulación.
Se proyecta que el segmento cerámico registrará el crecimiento más rápido en una CAGR de 16,4% de 2026 a 2033, impulsado por la creciente demanda de materiales de gran resistencia a la temperatura en aplicaciones de gestión térmica de baterías y procesos industriales. Los avances en las formulaciones de cáscaras cerámicas, junto con la adopción creciente en los sistemas de almacenamiento energético, están acelerando la expansión de segmentos.
- Por material básico
Sobre la base del material básico, el mercado mundial de macroencapsulación se segmenta en materiales de cambio de fase, fertilizantes agroquímicos, catalizadores " enzimas, activos ingredientes farmacéuticos/necrácticos y otros. El segmento agroquímicos " fertilizantes lidera el mercado con una cuota de 36,92% en 2025, respaldada por el uso amplio de formulaciones macroencapsuladas de liberación lenta en aplicaciones de agricultura de precisión y gestión de césped.
Se espera que el segmento de materiales de cambio de fase experimente el crecimiento más rápido en un CAGR de 17,2% de 2026 a 2033, impulsado por la creciente demanda de soluciones de almacenamiento de energía térmica en edificios, logística de cadenas frías y sistemas de baterías.
- Por Technique
Sobre la base de la técnica, el mercado global de macroencapsulación se segmenta en recubrimiento/pan, extrusión, recubrimiento de cama fluidizado, secado de pulverización y otros. El segmento de recubrimiento de cama fluidizado dominaba el mercado con una proporción de 33,75% en 2025 debido a su adopción generalizada en la producción de revestimientos de cáscaras uniformes y mecánicamente duraderos para aplicaciones agroquímicas y materiales de construcción, aumentando la demanda de capacidades de procesamiento de lotes escalables, y aumentando la integración con sistemas automatizados de inspección de calidad. Además, el creciente enfoque en la consistencia del proceso y la optimización del rendimiento apoya aún más la fuerte adopción de la tecnología de recubrimiento de cama fluidificada.
Se prevé que el segmento de extrusión sea testigo de la CAGR más rápida del 16,9% de 2026 a 2033, impulsada por la creciente necesidad de una producción continua y de alto rendimiento de macrocapsulas con un espesor constante de cáscara para las aplicaciones de materiales de cambio de fase y materiales de construcción. Los fabricantes están adoptando plataformas basadas en la extrusión para llevar a cabo una producción macroeconómica rentable, escalable y repetible. Además, la integración de la tecnología de extrusión con sistemas de control de calidad en línea está mejorando la precisión y eficiencia de la fabricación de macroencapsulación, el crecimiento de segmentos.
- Por tamaño de cápsula
Sobre la base del tamaño de la cápsula, el mercado global de macroencapsulación se segmenta en pequeñas macrocapsulas (1-5 mm), macrocapsulas medianas (5-20 mm), y macrocapsulas grandes ( <20 mm). El pequeño segmento de macrocapsules dominaba el mercado con una proporción de 45,28% en 2025 debido a su papel crítico en la provisión de capacidad de carga útil equilibrada y durabilidad mecánica para aplicaciones agroquímicas y de cambio de fase. La adopción generalizada de macrocapsules de pequeño formato a través de fertilizantes granulares y aplicaciones de aislamiento de edificios está impulsando una fuerte demanda para esta categoría de tamaño cápsula.
Se espera que el gran segmento de macrocapsules sea testigo de la CAGR más rápida de 15,8% de 2026 a 2033, impulsada por la creciente necesidad de paneles de almacenamiento de energía térmica de alta carga y elementos de construcción de autosanación que requieren volúmenes encapsulados mayores. Los fabricantes están integrando cada vez más macrocapsules de gran formato en aplicaciones estructurales e de infraestructura. Además, el creciente énfasis en el despliegue de almacenamiento de energía térmica a gran escala está acelerando aún más la adopción de esta categoría de tamaño cápsula.
- By Application
Sobre la base de la aplicación, el mercado global de macroencapsulación se segmenta en almacenamiento de energía térmica, fertilizantes agrícolas, materiales de construcción, baterías, almacenamiento energético, textiles y otros. El segmento de materiales de construcción dominaba el mercado con una proporción del 38,94% en 2025 debido a su papel crítico en la regulación térmica pasiva, el aislamiento eficiente de la energía y elementos estructurales de auto-sanación en la construcción residencial y comercial. La alta adopción está impulsada por la creciente necesidad de soluciones de construcción eficientes en la energía, la integración con programas de certificación de construcción ecológica y el mejoramiento del rendimiento de materiales de construcción. Además, la creciente inversión por los fabricantes de materiales de construcción y los programas gubernamentales de eficiencia energética refuerza la posición principal de este segmento en el mercado.
Se espera que el segmento de almacenamiento energético de las baterías sea testigo de la CAGR más rápida del 18,6% de 2026 a 2033. Este crecimiento está impulsado por la creciente demanda de materiales de gestión térmica macroencapsulados que protegen las células de la batería de la fuga térmica y mejoran la seguridad del sistema de almacenamiento de energía. La creciente adopción de vehículos eléctricos e instalaciones de almacenamiento de energía a escala de red está acelerando aún más la expansión del mercado en este segmento.
- Por End-Use Industry
Sobre la base de la industria del uso final, el mercado mundial de macroencapsulación se segmenta en la construcción, la agricultura, el poder energético, el textil, los productos químicos e industriales, y otros. El segmento de construcción dominó el mercado con una proporción de 41,37% en 2025 debido a su uso generalizado en materiales de construcción eficientes en la energía, sistemas de aislamiento y elementos estructurales de autosanación. La adopción creciente de materiales de cambio de fase macroencapsulados y agentes curativos en proyectos de construcción ecológica permite a las empresas de construcción mejorar el rendimiento de la construcción, reducir el consumo de energía y cumplir con los requisitos de certificación de sostenibilidad. Además, el aumento de la inversión por los fabricantes de materiales de construcción y los mandatos gubernamentales de eficiencia de construcción está acelerando la adopción y reforzando la posición líder de este segmento en el mercado.
Se espera que el segmento energético sea testigo de la CAGR más rápida del 17,9% entre 2026 y 2033, impulsada por la creciente integración de materiales de cambio de fase macroencapsulados y componentes de gestión térmica en sistemas de baterías, almacenamiento de energía a escala de red e infraestructura de energía renovable. Estos materiales aumentan la estabilidad térmica, mejoran la seguridad del sistema y permiten ciclos de almacenamiento y liberación de energía más eficientes, lo que hace que la tecnología de macroencapsulación sea más accesible, escalable y valiosa para la transición energética.
- Por formulario
Sobre la base de la forma, el mercado global de macroencapsulación se segmenta en cápsulas/rojos, gránulos " pellets y paneles de chapas " . El segmento de pellets de gránulos dominaba el mercado con una proporción de 44,16% en 2025 debido a su papel crítico en la provisión de formatos escalables y fáciles de manejar para aplicaciones agroquímicas e industriales que requieren distribución a granel y aplicación mecanizada. Además, las asociaciones establecidas con distribuidores agrícolas, productores de fertilizantes y proveedores de productos químicos industriales están aumentando el alcance, mejorando la accesibilidad y reforzando la adopción de formatos macroencapsulados granulares en todos los mercados mundiales.
Se espera que el segmento de los paneles sea testigo de la CAGR más rápida de 17,1% de 2026 a 2033. Este crecimiento está impulsado principalmente por la creciente demanda de paneles de almacenamiento de energía térmica prefabricados y tableros de aislamiento utilizados en aplicaciones de construcción y construcción. Los fabricantes están aprovechando técnicas avanzadas de macroencapsulación para mejorar la durabilidad de los paneles, permitir un rendimiento térmico coherente y apoyar métodos modulares de construcción, lo que acelera la adopción en aplicaciones residenciales y comerciales de construcción.
- Por función
Sobre la base de la función, el mercado global de macroencapsulación se segmenta en liberación controlada, regulación térmica, protección " aislamiento y autosanación. El segmento de liberación controlada dominó el mercado con una proporción de 39,62% en 2025 debido a su uso generalizado en aplicaciones agroquímicas y nutracéuticas que requieren una entrega precisa y liberado del tiempo de ingredientes activos. La adopción alta es apoyada por productores agrícolas, fabricantes de fertilizantes y proveedores químicos industriales que dependen de la macroencapsulación de liberación controlada para garantizar la coherencia, eficiencia y resultados de aplicación mensurables. Además, el aumento de la integración con la agricultura de precisión y las tecnologías inteligentes aumenta la exactitud de las aplicaciones y refuerza el dominio del segmento de funciones de liberación controlada.
Se espera que el segmento de auto-sanación sea testigo de la CAGR más rápida de 18,1% de 2026 a 2033, impulsada por la creciente demanda de infraestructuras duraderas y de bajo mantenimiento y soluciones de recubrimiento que reparan automáticamente microcracks y prolongan la vida útil. Al ofrecer una liberación incrustada de agentes curativos sobre daños, esta función mejora la durabilidad estructural, reduce los costos de mantenimiento y extiende los ciclos de vida de activos, haciendo que la macroencapsulación autoestable sea altamente atractiva para infraestructura, recubrimientos y aplicaciones de construcción.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado global de macroencapsulación se segmenta en ventas directas y distribuidores. El segmento de ventas directas dominó el mercado con una proporción de 63,28% en 2025 debido a su preferencia entre los fabricantes de materiales de construcción a gran escala, los productores agroquímicos y los clientes industriales que requieren una estrecha colaboración en el diseño de la formulación, la selección de material cáscara y la validación de calidad para aplicaciones críticas. Además, los acuerdos de suministro a largo plazo, las instalaciones de producción regionales y el apoyo técnico integrado están facilitando una calificación más rápida de los productos y la adopción de soluciones de macroencapsulación de fuentes directas, mientras que las sólidas redes de apoyo técnico están mejorando la accesibilidad, fiabilidad y confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento de distribuidores sea testigo de la CAGR más rápida del 13,6% de 2026 a 2033. Este crecimiento está impulsado principalmente por la creciente demanda de pequeños y medianos compradores de materiales agrícolas y de construcción para productos macroencapsulados estandarizados y fácilmente disponibles en múltiples industrias. Los distribuidores ofrecen soluciones escalables y eficaces en función de los costos para la construcción, la agricultura y las aplicaciones industriales, al tiempo que proporcionan apoyo a los inventarios regionales, orientación técnica y una integración perfecta con los sistemas de adquisiciones de los compradores, mejorando la eficiencia y flexibilidad general de la oferta.
- Por Usuario final
Sobre la base del usuario final, el mercado global de macroencapsulación se segmenta en fabricantes industriales, empresas de construcción, productores agrícolas y empresas energéticas. El segmento de fabricantes industriales dominaba el mercado con una proporción de 37,84% en 2025 debido a su papel generalizado en la integración de materiales macroencapsulados en productos químicos, textiles y consumidores acabados que requieren características funcionales de rendimiento. Además, la infraestructura de fabricación establecida, la amplia familiaridad con los proveedores y el amplio historial de formulación-desarrollo están facilitando la adopción continua de macroencapsulación entre los fabricantes industriales, mientras que las redes fuertes de apoyo a los proveedores están mejorando la accesibilidad, fiabilidad y confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento de las empresas energéticas sea testigo de la CAGR más rápida del 18,3% del 2026 al 2033, impulsada por la creciente adopción de materiales de cambio de fase macroencapsulados y soluciones de gestión térmica en almacenamiento de energía a gran escala, sistemas de baterías e infraestructura de energía renovable. Estas soluciones mejoran la estabilidad térmica, mejoran la seguridad del sistema y permiten ciclos de almacenamiento y liberación de energía más eficientes, haciendo que la tecnología de macroencapsulación sea cada vez más valiosa para la transición energética mundial.
¿Qué región posee la mayor parte del mercado de macroencapsulación
- Europa dominó el mercado de macroencapsulación y representó la mayor parte de ingresos del 34,72% en 2025, apoyada por un fuerte empuje regulador para edificios eficientes en energía, capacidades de fabricación de materiales de cambio de fase bien establecidas, y la presencia de productores químicos y materiales establecidos.
- La región también se beneficia de fuertes incentivos gubernamentales para la construcción sostenible y el almacenamiento de energía térmica, la adopción de materiales de infraestructura de autosanación y el creciente uso de macroencapsulación en aplicaciones de construcción, agricultura y almacenamiento energético. El creciente enfoque en la descarbonización y la fabricación circular-economía sigue fortaleciendo la posición de liderazgo de Europa en el mercado mundial.
Alemania Macroencapsulation Market Insight
El mercado de macroencapsulación de Alemania está creciendo constantemente, impulsado por la sólida base de fabricación química del país, las estrictas regulaciones de eficiencia energética de los edificios y la adopción creciente de materiales de cambio de fase macroencapsulados en la construcción y aplicaciones industriales. La creciente adopción de aditivos de hormigón autoestablecido y paneles de almacenamiento de energía térmica a través de la construcción comercial y residencial está impulsando significativamente la demanda del mercado. Además, el aumento de las inversiones en investigación y desarrollo de materiales nacionales, el aumento de la producción química orientada a la exportación y los rápidos avances tecnológicos están posicionando a Alemania como un mercado líder para la macroencapsulación en Europa.
France Macroencapsulation Market Insight
El mercado de macroencapsulación de Francia es testigo de un crecimiento constante debido a la sólida base de fabricación de productos químicos y materiales del país, las estrictas regulaciones de rendimiento energético de los edificios y la continua adopción de materiales de cambio de fase macroencapsulados en aplicaciones de construcción. Las empresas químicas, los fabricantes de materiales de construcción y los institutos de investigación utilizan cada vez más tecnologías de macroencapsulación para la regulación térmica y aplicaciones de infraestructura de autosanación. Los avances continuos en las formulaciones de materiales cáscaras, la automatización de procesos y los marcos de certificación de sostenibilidad están impulsando el crecimiento del mercado en Francia.
Mercado de Macroencapsulación Asia-Pacífico
Se espera que el mercado de macroencapsulación Asia-Pacífico sea testigo de un rápido crecimiento, impulsado por trabajos pesados de construcción, agricultura moderna y plantas químicas más grandes en China y la India. La macroencapsulación es un proceso en el que grandes cantidades de materiales básicos o sustancias activas están encerradas dentro de una cáscara o matriz protectora. Esta tecnología protege los productos químicos duros, controla la liberación de agroquímicos y añade durabilidad a los materiales de construcción.
China Macroencapsulation Market Insight
El mercado de macroencapsulación de China se está expandiendo rápidamente, apoyado por actividades de construcción a gran escala, iniciativas crecientes de modernización agrícola y aumento de la capacidad nacional de fabricación de productos químicos. Los fabricantes y productores agrícolas utilizan cada vez más fertilizantes de liberación controlada macroencapsulados y materiales de cambio de fase para aplicaciones agrícolas y de construcción. La expansión continua de la infraestructura de producción de productos químicos, los mandatos gubernamentales de eficiencia energética y la creciente demanda interna de materiales de construcción sostenible están impulsando el crecimiento del mercado en China.
Japón Macroencapsulation Market Insight
El mercado de macroencapsulación de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en tecnologías avanzadas de materiales, la innovación de fabricación de precisión y un fuerte enfoque interno en soluciones de gestión térmica energéticamente eficientes. Los fabricantes de productos químicos, las empresas de construcción y los institutos de investigación están adoptando cada vez más tecnologías de macroencapsulación de alta precisión para aplicaciones de almacenamiento de materiales de cambio de fase y energía. Además, el aumento de la integración de materiales macroencapsulados en sistemas de baterías de vehículos eléctricos y el enfoque del país en la calidad y fiabilidad están contribuyendo aún más al crecimiento del mercado.
¿Cuáles son las mejores empresas del mercado de la macroencapsulación
La industria de macroencapsulación está dirigida principalmente por empresas bien establecidas, incluyendo:
- BASF SE(Alemania)
- Rubitherm Technologies GmbH(Alemania)
- Croda International Plc(U.K.)
- Microtek Laboratories, Inc.(U.S.)
- PCM Products Ltd.(U.K.)
- Climator Sweden AB (Suecia)
- Entropy Solutions LLC (Estados Unidos)
- Encapsys, LLC (Sensient Technologies)
- Sasol Limited (Sudáfrica)
- DuPont de Nemours, Inc. (U.S.)
- Honeywell International Inc. (U.S.)
- Cabot Corporation (Estados Unidos)
- Arkema S.A. (Francia)
- Cargill, Incorporated (Estados Unidos)
- Syngenta AG (Suiza)
- UPL Limited (India)
- Koppert B.V. (Países Bajos)
- Balchem Corporation (Estados Unidos)
- The Lubrizol Corporation (U.S.)
- Evonik Industries AG (Alemania)
- Wacker Chemie AG (Alemania)
- SGL Carbon SE (Alemania)
- Saint-Gobain S.A. (Francia)
- Aislamiento de Knauf (Alemania)
- Sika AG (Suiza)
- Autonomic Materials, Inc. (U.S.)
- PLUSS Advanced Technologies Pvt. Ltd. (India)
- Advansix Inc. (U.S.)
- Rockwool A/S (Dinamarca)
- Beijing Guanghe New Materials Co., Ltd. (China)
¿Cuáles son los últimos desarrollos en el mercado de la macroencapsulación
- En septiembre de 2025, BASF SE lanzó una línea ampliada de productos macroencapsulados de cambio de fase para aplicaciones de embalaje y aislamiento de edificios de cadena fría, fortaleciendo su posición en el mercado europeo de materiales sostenibles.
- En febrero de 2025, Rubitherm Technologies amplió su capacidad de fabricación de macroencapsulación PCM en Alemania para apoyar la creciente demanda de soluciones de almacenamiento de energía térmica de clientes de construcción y logística.
- En noviembre de 2025, Sika AG introdujo una tecnología de auto-sanación de macroencapsulación actualizada para recubrimientos de infraestructura, mejorando el rendimiento de sellado de grietas y ampliando intervalos de mantenimiento para aplicaciones puente y túnel. Este desarrollo fortalece la posición de Sika en el mercado de materiales de construcción duraderos permitiendo a los operadores de infraestructura reducir los costos de mantenimiento a largo plazo.
- En octubre de 2024, Syngenta AG amplió su capacidad de fabricación agroquímica de liberación controlada en América del Norte para incluir formulaciones de fertilizantes macroencapsulados adicionales, mejorando la continuidad de la oferta para clientes agrícolas de precisión.
- En junio de 2023, DuPont de Nemours se asoció con un fabricante de sistemas de baterías para co-develop macroencapsulados materiales de gestión térmica para paquetes de baterías de vehículos eléctricos, combinando su experiencia científica de materiales con las capacidades de integración de sistemas de baterías del socio para apoyar una mejor seguridad térmica y rendimiento.
- En marzo de 2023, Microtek Laboratories recibió certificación de fabricación para una línea de producción de PCM macroencapsulada ampliada dirigida a aplicaciones de envases de cadena fría, permitiendo a la empresa atender a la creciente demanda de clientes farmacéuticos y gastronómicos que requieren soluciones de transporte de temperatura estable.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











