


Segmentación del mercado global de tratamiento de la osteomielitis mandibular por tipo (osteomielitis aguda y crónica secundaria, y osteomielitis crónica primaria), síntomas (fiebre, fatiga, dolor, hinchazón y enrojecimiento en la zona infectada), tratamiento (esteroides, agentes quimioterapéuticos, bifosfonatos, cirugía), causa (estafilococos), usuarios finales (clínicas, hospitales, centros de diagnóstico, atención médica domiciliaria, otros), canal de distribución (farmacia hospitalaria, farmacia minorista, farmacia en línea): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado mundial de tratamiento de la osteomielitis mandibular
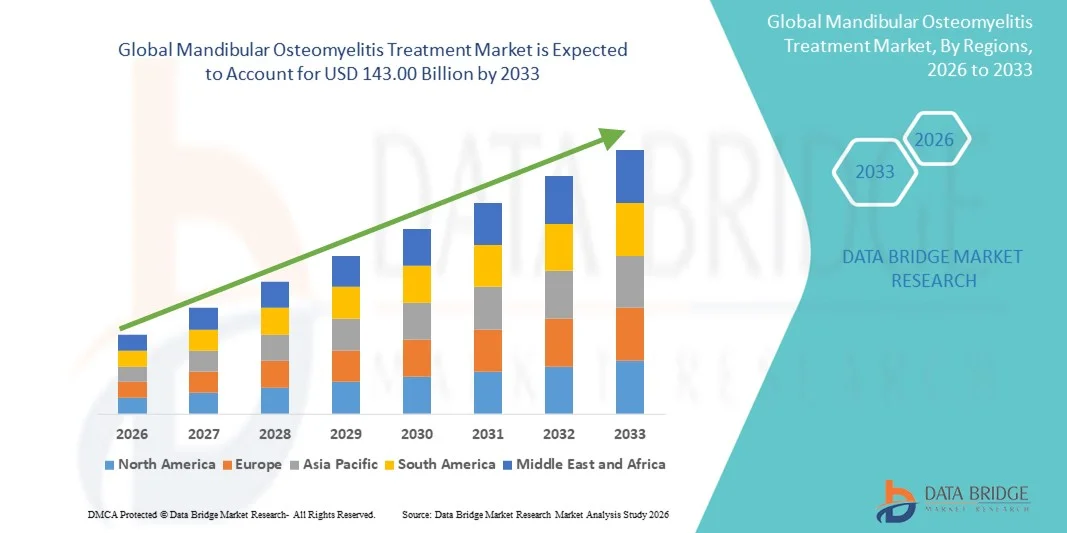
- Según el análisis de Data Bridge Market Research, el tamaño del mercado mundial de tratamiento de osteomielitis mandibular fue valorado enUSD 89.05 billion in 2025y se espera que alcanceUSD 143.00 billion by 2033, aCAGR of 6.10%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de infecciones orales, el aumento de los casos de complicaciones de la mandíbula relacionada con el trauma, y la creciente demanda de tratamientos dentales y maxilofaciales avanzados en entornos hospitalarios y clínicos
- Además, el aumento de la conciencia sobre el diagnóstico precoz y la gestión eficaz de la osteomielitis mandibular, junto con los avances tecnológicos en la imagen, procedimientos quirúrgicos y terapias antibióticas, está impulsando la adopción de soluciones de tratamiento de la osteomielitis mandibular, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 89.05 Billion
- Valor de mercado esperado (2033):USD 143.00 Billón
- CAGR prefabricado (2026–2033):6.10%
¿Cuáles son los principales Takeaways of Mandibular Osteomyelitis Treatment Market
- Tratamiento de la osteoomielitis Mandibular, que abarca intervenciones quirúrgicas avanzadas, terapias antibióticas focalizadas y atención de apoyo, es cada vez más vital para el manejo de infecciones de mandíbula severas y complicaciones relacionadas tanto en el hospital como en la clínica
- La creciente demanda de tratamiento de la osteoomielitis Mandibular se alimenta principalmente por la creciente prevalencia de infecciones orales, casos de trauma, y un enfoque creciente en el diagnóstico precoz y estrategias de tratamiento eficaces para prevenir complicaciones a largo plazo
- América del Norte dominaba el mercado de tratamiento de osteomielitis mandibular con la mayor cuota de ingresos del 43,00% en 2025, caracterizada por una infraestructura sanitaria bien establecida, una alta adopción de modalidades avanzadas de tratamiento dental y maxilofacial, y la fuerte presencia de empresas clave farmacéuticas y de dispositivos médicos, con el crecimiento sustancial de Estados Unidos debido a la expansión de la investigación clínica, terapias hospitalarias y adopción de protocolos de tratamiento innovadores
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de tratamiento de la osteomielitis mandibular durante el período previsto debido al aumento de las inversiones sanitarias, el aumento de la prevalencia de infecciones orales y maxilofaciales, la expansión de clínicas especializadas y la mejora de la infraestructura sanitaria en las economías emergentes
- El segmento de bacterias Staphylococcus dominaba el mercado, con un 52,7% de ingresos en 2025, debido a su alta prevalencia en infecciones mandibulares postraumáticas y postoperatorias
Report Scope and Mandibular Osteomyelitis Tratamiento Mercado Segmentación
|
Atributos |
Osteomielitis Mandibular Tratamiento Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de tratamiento de la osteoomielitis Mandibular
Resultados mejorados del paciente mediante modalidades avanzadas de tratamiento
- Una tendencia significativa y aceleradora en el mercado global de tratamiento de la osteomielitis mandibular es la creciente adopción de técnicas quirúrgicas avanzadas, terapias antimicrobianas dirigidas y protocolos de atención postoperatoria integral. Estas mejoras están mejorando significativamente los resultados de los pacientes y reduciendo la morbilidad asociada a infecciones mandibulares severas
- Por ejemplo, el uso de la terapia de oxígeno hiperbárica (HBOT) junto con los regímenes antibióticos combinados permite a los clínicos gestionar el tejido óseo neurótico de manera más eficaz, reduciendo la recurrencia a la infección y acelerando la curación. Del mismo modo, los métodos de desbridamiento quirúrgico mínimamente invasivos permiten la eliminación precisa del tejido infectado preservando estructuras mandibulares saludables, ofreciendo a los pacientes mejores experiencias de recuperación
- La integración de las tecnologías de imagen como las tomografías 3D y la IRM en la planificación del tratamiento permite una identificación más precisa del alcance de la infección, orientando la intervención quirúrgica y optimizando la selección de terapia antimicrobiana
- Pruebas microbiológicas de atención y análisis rápido de la cultura facilitan la toma de decisiones clínicas inmediatas, permitiendo el inicio oportuno de antibióticos específicos y reduciendo la dependencia de terapias de espectro amplio
- Esta tendencia hacia enfoques de tratamiento más precisos, oportunos e integrados es fundamentalmente remodelando las expectativas clínicas para la gestión de la osteoomielitis Mandibular. En consecuencia, los centros especializados están adoptando protocolos multidisciplinarios de atención que incluyen cirujanos maxilofaciales, especialistas en enfermedades infecciosas y radiólogos para garantizar una atención integral del paciente
- La demanda de mejores protocolos de tratamiento, estrategias de detección temprana e intervención multidisciplinaria está creciendo rápidamente en hospitales, clínicas especializadas e instituciones de investigación, ya que los proveedores de atención médica priorizan cada vez más reducir las complicaciones y mejorar la calidad de vida de los pacientes afectados
¿Cuáles son los controladores clave del mercado de tratamiento de la osteoomielitis Mandibular
Conductor
Centrarse en el diagnóstico precoz y terapias mínimamente invasivas
- El énfasis cada vez mayor en la detección temprana de infecciones mandibulares, junto con los avances en las técnicas de diagnóstico por imágenes y laboratorio, es una tendencia significativa que impulsa la mejora de la gestión de pacientes
- Por ejemplo, los hospitales están adoptando cada vez más ensayos microbiológicos rápidos y modalidades avanzadas de imagen para identificar la infección en etapas anteriores, permitiendo una intervención oportuna antes de que se produzca una necrosis ósea grave
- Se utilizan cada vez más procedimientos quirúrgicos mínimamente invasivos, como el escombro asistido por láser y el corte de hueso ultrasónico, para limitar el daño del tejido y mejorar los resultados funcionales
- La integración de la atención postoperatoria integral, incluyendo terapia antimicrobiana dirigida, manejo del dolor y apoyo nutricional, está mejorando la recuperación del paciente y reduciendo el tiempo de hospitalización
- Estas tendencias cuentan con el apoyo de una mayor conciencia entre los médicos y pacientes sobre la importancia de la intervención temprana y los beneficios a largo plazo de los protocolos de tratamiento optimizados
- La adopción de pautas clínicas estandarizadas y vías de tratamiento basadas en evidencias está modelando aún más el crecimiento del mercado y garantizando resultados consistentes del paciente
Restraint/Challenge
High Treatment Costs and Limited Access to Specialized Care
- El alto costo asociado con procedimientos quirúrgicos avanzados, hospitalización a largo plazo y terapias antimicrobianas especializadas presenta un reto importante para la adopción más amplia del mercado, especialmente en las regiones de ingresos bajos y medianos
- El acceso limitado a cirujanos maxilofaciales especializados, expertos en enfermedades infecciosas y modernas instalaciones de diagnóstico en ciertas regiones puede retrasar el tratamiento, aumentando la morbilidad del paciente y la carga sanitaria
- Por ejemplo, en 2024, un estudio realizado en la India rural reportó retrasos en la intervención quirúrgica para pacientes de osteomielitis mandibular debido a la falta de disponibilidad de cirujanos maxilofaciales capacitados, lo que dio lugar a una infección prolongada y a mayores tasas de complicación
- Para hacer frente a estos desafíos es necesario elaborar protocolos de tratamiento eficaces en función de los costos, una distribución más amplia de las capacidades de diagnóstico y la capacitación del personal sanitario para gestionar eficazmente las infecciones mandibulares complejas
- El período prolongado de recuperación y la necesidad de intervención multidisciplinaria también pueden constituir un obstáculo para el cumplimiento del paciente y la gestión oportuna
- Si bien las iniciativas gubernamentales y privadas de atención de la salud están mejorando gradualmente el acceso, la brecha en la disponibilidad de opciones especializadas de tratamiento sigue limitando la penetración del mercado en las economías emergentes
- Superar estos desafíos mediante la inversión en infraestructura, formación profesional de la salud y soluciones terapéuticas asequibles será vital para el crecimiento sostenido del mercado de tratamiento de la osteomielitis Mandibular
¿Cómo se aumenta el mercado de tratamiento de la osteomielitis Mandibular
El mercado se segmenta sobre la base de tipos, síntomas, tratamiento, causa, usuarios finales y canal de distribución.
- Por tipos
Sobre la base de tipos, el mercado de tratamiento de la osteomielitis Mandibular se segmenta en osteomielitis crónica aguda y secundaria, y osteomielitis crónica primaria. El segmento de osteomielitis crónica aguda y secundaria dominaba el mercado con una cuota de ingresos del 47,3% en 2025, impulsada por su alta prevalencia en infecciones postraumáticas, procedimientos dentales y comorbilidades sistémicas. Este segmento se caracteriza por la aparición rápida y la progresión de la infección, necesitando intervención clínica inmediata. Los hospitales y clínicas a menudo priorizan el diagnóstico temprano y la gestión agresiva a través de antibióticos intravenosos y terapias de apoyo, generando ingresos sustanciales. La conciencia generalizada de las complicaciones derivadas del tratamiento retardado, como la necrosis ósea y la formación del absceso, refuerza aún más el dominio del segmento. Las infecciones agudas requieren monitoreo frecuente y a menudo implican múltiples modalidades de tratamiento, incluyendo esteroides, cirugía y agentes quimioterapéuticos. Emergentes avances de investigación y diagnóstico, como diagnósticos avanzados de imágenes y pruebas de laboratorio, mejora la eficacia de detección y tratamiento, lo que aumenta la utilización hospitalaria. La presencia de poblaciones de pacientes de alto riesgo, incluyendo diabéticos e individuos inmunocompromisos, garantiza una demanda sostenida del mercado. El seguro y la cobertura sanitaria gubernamental para el tratamiento de osteomielitis aguda aumentan las tasas de adopción. Los protocolos preventivos en procedimientos dentales y quirúrgicos también contribuyen a la detección temprana y la generación de ingresos. Las directrices clínicas enfatizan la intervención inmediata, aumentando la cuota global del mercado. Los hospitales con unidades de emergencia bien equipadas y dentales siguen adoptando las mejores prácticas para la gestión de casos agudos. La adopción de estrategias de terapia combinada aumenta los resultados del tratamiento y fortalece el liderazgo del mercado.
Se espera que el segmento de osteomielitis crónica primaria sea testigo de la CAGR más rápida de 19,1% de 2026 a 2033, impulsado en gran medida por sus complejos requisitos de tratamiento a largo plazo y la prevalencia creciente en las poblaciones de envejecimiento. Los casos crónicos a menudo requieren una combinación de cirugía, bisfosfonatos y regímenes quimioterapéuticos prolongados, que conducen a mayores ingresos por paciente. Los hospitales y centros dentales especializados invierten cada vez más en tecnologías avanzadas de imagen y equipos quirúrgicos para gestionar estos casos complejos. La detección temprana se ve facilitada por protocolos de diagnóstico mejorados, incluyendo RM y pruebas de laboratorio. Los casos de osteomielitis crónica son más frecuentes en pacientes con comorbilidad, incluyendo diabetes y trastornos inmunitarios, impulsando la adopción de planes de tratamiento integrales. La investigación continua en la osteomielitis patogénesis apoya el desarrollo de terapias específicas, potenciando aún más el crecimiento del mercado. La serie de sesiones se beneficia de mayores tasas de reembolso de los seguros en casos complejos, alentando a los hospitales a ampliar la capacidad de tratamiento. Las campañas de sensibilización del paciente enfatizan la importancia de la intervención temprana, mejorando la adherencia al tratamiento. El aumento de la demanda de servicios de atención de la salud en el hogar y de seguimiento también apoya el rápido crecimiento del segmento. El segmento ve una creciente adopción de estrategias de tratamiento combinado para reducir las tasas de recurrencia, mejorando los resultados clínicos. Las colaboraciones hospitalarias y centros de diagnóstico simplifican los flujos de trabajo del tratamiento, mejorando la eficiencia y los ingresos. La naturaleza crónica de la condición garantiza una demanda sostenida de intervenciones farmacéuticas a largo plazo. Las intervenciones quirúrgicas avanzadas, incluyendo injertos de hueso y procedimientos reconstructivos, contribuyen significativamente a la expansión del mercado.
- Por los síntomas
Sobre la base de síntomas, el mercado se segmenta en fiebre, fatiga, dolor, hinchazón y enrojecimiento sobre el área de infección. El segmento de dolor dominaba el mercado, con un 42,8% de ingresos en 2025, ya que el dolor es el síntoma más inmediato y perceptible que incita a los pacientes a buscar atención clínica. Los hospitales y las clínicas reportan un alto flujo de pacientes debido al dolor mandibular localizado, que acelera la prueba de diagnóstico y la iniciación del tratamiento. La gestión del dolor a menudo implica analgésicos, esteroides, y terapias anexas, contribuyendo a los ingresos globales del mercado. El segmento se beneficia de una mayor conciencia entre dentistas y proveedores de atención médica para abordar el dolor rápidamente para prevenir la progresión. Los pacientes de osteomielitis crónica y aguda reportan dolor, lo que conduce a las visitas y seguimientos hospitalarios repetidos. El tratamiento temprano del dolor ayuda a mitigar complicaciones como la formación del absceso y la necrosis ósea. Los síntomas del dolor a menudo se correlacionan con hinchazón y enrojecimiento, permitiendo un diagnóstico clínico más rápido e intervención. Los regímenes de tratamiento para aliviar el dolor complementan terapias primarias como antibióticos o procedimientos quirúrgicos. Las terapias centradas en el dolor aumentan la demanda de productos farmacéuticos y servicios hospitalarios. Las plataformas de telesalud también apoyan la evaluación temprana de los síntomas del dolor, acelerando el cuidado del paciente. Los hospitales implementan protocolos de manejo del dolor como parte de planes integrales de tratamiento. La educación de los pacientes en el reconocimiento de síntomas aumenta las visitas oportunas al hospital. La creciente prevalencia de infecciones post-quirúrgicas y post-traumática refuerza aún más el dominio del segmento.
Se espera que el segmento de hinchazón sea testigo de la CAGR más rápida del 17,6% de 2026 a 2033, impulsada por su papel como signo temprano y visualmente detectable de infección. La hinchazón impulsa a los pacientes a buscar atención urgente, acelerando la adopción de pruebas de diagnóstico e intervenciones de tratamiento. Los hospitales y centros de diagnóstico utilizan cada vez más técnicas avanzadas de imagen para evaluar el alcance de la inflamación y la implicación de tejidos. La gestión de la hinchazón a menudo requiere terapias combinadas incluyendo esteroides, cirugía y antibióticos, mejorando los ingresos del mercado. El segmento se beneficia de campañas de sensibilización pública destacando la importancia del reconocimiento temprano de los síntomas. Las clínicas dentales y quirúrgicas enfatizan el rápido manejo de la inflamación para prevenir la infección sistémica. Se están adoptando protocolos avanzados para el tratamiento antiinflamatorio y la intervención localizada en centros de alto volumen. Aumentar la prevalencia de comorbilidades que exacerban la inflamación, como la diabetes y los trastornos inmunológicos, alimenta el crecimiento del mercado. El monitoreo de la hinchazón apoya la atención de seguimiento a largo plazo, impulsando la adopción de la salud doméstica. El aumento de las colaboraciones entre hospitales y clínicas especializadas aumenta el acceso de los pacientes al tratamiento. Los hospitales aprovechan los síntomas de inflamación para recortar y priorizar la atención de manera eficiente. El reconocimiento temprano de la inflamación mejora los resultados del tratamiento y reduce la recurrencia. El segmento está impulsado por avances tecnológicos en herramientas de imagen no invasivas para la evaluación de la inflamación.
- Por tratamiento
Sobre la base del tratamiento, el mercado se segmenta en esteroides, agentes quimioterapéuticos, bisfosfonatos y cirugía. El segmento de esteroides dominaba el mercado, con ingresos del 48,1% en 2025, debido a su eficacia en la reducción de la inflamación y aliviar el dolor en casos de osteomielitis mandibular aguda y crónica. Los esteroides se recetan frecuentemente en combinación con antibióticos e intervenciones quirúrgicas, aumentando los ingresos del mercado. Los hospitales y clínicas dependen de la terapia con esteroides para administrar la inflamación, prevenir los daños en el tejido y mejorar la comodidad del paciente. Las directrices clínicas enfatizan la administración temprana de esteroides para complementar la terapia antimicrobiana. El segmento se beneficia del desarrollo continuo de formulaciones novedosas y mecanismos de entrega. Los esteroides están ampliamente disponibles en farmacias hospitalarias, tiendas y canales en línea, apoyando la adopción amplia. Las políticas de reembolso de esteroides administrados por los hospitales mejoran la utilización. El alivio rápido de los síntomas de los esteroides fomenta la adherencia, mejorando los resultados del paciente. Clínicas dentales especializadas y centros maxilofaciales suelen incorporar esteroides en regímenes de tratamiento. Los hospitales invierten en programas de formación para médicos y enfermeras para optimizar la terapia con esteroides. La conciencia pública sobre la gestión inflamatoria aumenta la demanda. La investigación emergente sobre terapias de combinación de esteroides mejora la eficacia. Los hospitales y las farmacias se benefician de la adquisición masiva, lo que contribuye a la dominación de los segmentos.
Se espera que el segmento de cirugía sea testigo de la CAGR más rápida de 18,4% de 2026 a 2033, impulsada por el aumento de la incidencia de osteomielitis severa que requiere desbridamiento o procedimientos reconstructivos. La intervención quirúrgica es a menudo la terapia definitiva para casos crónicos o refractarios, dando lugar a altos ingresos hospitalarios. Hospitales y centros quirúrgicos especializados invierten en equipos operativos avanzados y capacitación para mejorar los resultados de los pacientes. El segmento se beneficia del creciente número de cirugías dentales y maxilofaciales en todo el mundo. La cobertura de los seguros y el reembolso de las cirugías complejas apoyan la adopción. La investigación continua en técnicas mínimamente invasivas y reconstructivas impulsa una adopción procesal más rápida. La intervención quirúrgica garantiza la gestión a largo plazo y reduce la recurrencia, aumentando los ingresos por cuidados de seguimiento. Los hospitales integran cirugía con terapias anexas como esteroides y antibióticos para atención integral. Aumentar la conciencia del paciente sobre los riesgos de la osteomielitis no tratada demanda de intervención quirúrgica temprana. Las colaboraciones entre hospitales y centros de diagnóstico facilitan la planificación prequirúrgica y la evaluación precisa. Las consultas telesalubres ayudan a recortar casos quirúrgicos de manera eficiente. Programas de capacitación y educación continua para cirujanos apoyan el crecimiento. Los avances tecnológicos, como la imagen 3D y la navegación quirúrgica, mejoran aún más la adopción de segmentos.
- Por Causa
Sobre la base de la causa, el mercado se segmenta en Bacterias Staphylococcus. El segmento Staphylococcus Bacterias dominaba el mercado, con un 52,7% de ingresos en 2025, debido a su alta prevalencia en infecciones mandibulares postraumáticas y postoperatorias. Los hospitales y las clínicas suelen realizar pruebas culturales y análisis de sensibilidad para orientar la terapia antibiótica específica, mejorando el gasto del mercado. El segmento se beneficia de la sensibilización generalizada y las capacidades de diagnóstico para identificar rápidamente las infecciones relacionadas con Staphylococcus. El tratamiento a menudo implica terapia combinada, incluyendo antibióticos, esteroides e intervención quirúrgica. La investigación continua sobre los factores de virulencia de Staphylococcus apoya el desarrollo de estrategias terapéuticas avanzadas. Los protocolos de control de infecciones de los hospitales priorizan la gestión de las infecciones de Staphylococcus. Las campañas de salud pública enfatizan la higiene y la atención postquirúrgica para reducir la propagación bacteriana. Pruebas de laboratorio e integración de imágenes apoyan un diagnóstico preciso y una gestión eficaz. La adquisición de antibióticos en farmacia hospitalaria contra Staphylococcus aumenta los ingresos. El segmento se ve reforzado aún más por el aumento de las tendencias de resistencia, lo que requiere opciones avanzadas de tratamiento. Programas de sensibilización para dentistas y cirujanos maxilofaciales contribuyen al rápido reconocimiento. Los hospitales adoptan protocolos de intervención temprana para minimizar las complicaciones y la recurrencia.
- Por End-Users
Sobre la base de los usuarios finales, el mercado se segmenta en clínicas, hospitales, centros de diagnóstico, atención sanitaria en el hogar y otros. El segmento de hospitales dominaba el mercado, con ingresos del 50,3% en 2025, debido a su capacidad para proporcionar atención integral incluyendo diagnóstico, cirugía y gestión postoperatoria. Los hospitales están equipados con imágenes avanzadas, laboratorios e instalaciones quirúrgicas, garantizando un tratamiento eficaz. Los protocolos de terapia combinada y el apoyo intensivo de atención aumentan los ingresos hospitalarios. Los hospitales son centros de tratamiento primario para casos crónicos agudos y graves. Las políticas de reembolso del seguro favorecen la atención hospitalaria, aumentando la adopción. Los hospitales mantienen un alto flujo de pacientes debido a admisiones de emergencia y redes de remisión. Aumentar la prevalencia de comorbilidades garantiza una demanda consistente. La adopción de los hospitales de avances tecnológicos, como la imagen y la navegación quirúrgica, favorece el crecimiento. Los departamentos especializados manejan casos complejos de osteomielitis mandibular eficientemente. La integración de los hospitales con centros de diagnóstico mejora los resultados del tratamiento. Los programas gubernamentales y las directrices clínicas refuerzan el dominio hospitalario. La atención centralizada de los hospitales y el enfoque multidisciplinario sostienen el liderazgo del mercado.
Se espera que el segmento de salud en el hogar sea testigo de la CAGR más rápida del 19,5% de 2026 a 2033, impulsada por la creciente preferencia de pacientes por el seguimiento en el hogar y la vigilancia post-quirúrgica. La vigilancia remota, las consultas de telesalud y la entrega de medicamentos en el hogar aceleran la adopción. La atención médica en el hogar asegura comodidad, reduce las visitas al hospital y mejora la adherencia al tratamiento. El aumento de la conciencia entre los pacientes acerca de los beneficios de la atención en el hogar apoya el crecimiento del segmento. La integración de la atención sanitaria en el hogar con servicios hospitalarios y diagnósticos mejora la continuidad de la atención. Los dispositivos avanzados de monitoreo permiten la detección oportuna de complicaciones. La cobertura del seguro para los servicios de salud en el hogar facilita la adopción. Los pacientes con limitaciones de movilidad se benefician especialmente del seguimiento y tratamiento basados en el hogar. La adopción de la telemedicina promueve la presentación de informes y la gestión de los síntomas tempranos. Los proveedores de atención médica del hogar colaboran con clínicas para la gestión de medicamentos. Los programas educativos para los cuidadores mejoran la calidad del servicio. El crecimiento en casos de osteomielitis crónica alimenta la demanda de intervenciones basadas en el hogar. La atención médica en el hogar reduce la carga hospitalaria manteniendo la atención de pacientes de alta calidad.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia minorista y farmacia en línea. El segmento de la farmacia hospitalaria dominaba el mercado, con ingresos del 48,9% en 2025, debido a la disponibilidad inmediata de medicamentos críticos como antibióticos, esteroides y agentes de terapia auxiliar. Las farmacias hospitalarias garantizan el suministro ininterrumpido durante los tratamientos de emergencia. La adquisición a granel y la gestión centralizada de inventario aumentan el dominio de los segmentos. Las políticas que apoyan la disponibilidad de medicamentos para pacientes de alto riesgo refuerzan la adopción. La integración de la farmacia hospitalaria con los departamentos clínicos garantiza la entrega oportuna del tratamiento. Los hospitales mantienen alianzas estratégicas con las empresas farmacéuticas para el suministro constante de drogas. Los sistemas avanzados de farmacia apoyan el seguimiento y la dispensación de inventarios precisos. El seguro y la cobertura sanitaria del gobierno promueven la utilización de la farmacia hospitalaria. Las farmacias hospitalarias proporcionan terapias combinadas en un entorno controlado, mejorando los resultados. El entrenamiento del personal garantiza una correcta dispensación y seguridad del paciente. Los hospitales aprovechan las farmacias internas para controlar costos y garantizar la calidad. Los protocolos de preparación para emergencias enfatizan la preparación de la farmacia hospitalaria. Las farmacias hospitalarias siguen siendo el canal primario para el acceso a medicamentos críticos.
Se espera que el segmento de farmacia en línea sea testigo del CAGR más rápido del 2026 al 2033, impulsado por la creciente adopción de e-prescriptions, consultas de telesalud y la entrega de medicamentos en el hogar. Las plataformas en línea aumentan la accesibilidad, en particular para los pacientes en regiones remotas o infraservidas. La integración con los sistemas hospitalarios y de diagnóstico garantiza el cumplimiento oportuno de los tratamientos prescritos. Herramientas digitales, como aplicaciones móviles y recordatorios, mejoran la adherencia a la terapia. Las farmacias en línea amplían el alcance geográfico, proporcionando acceso a medicamentos especializados no disponibles localmente. Los servicios de suscripción y las opciones de entrega de repetición soportan la comodidad del paciente. Logística de cadena fría y embalaje avanzado aumentan la seguridad de las drogas. Las farmacias en línea colaboran con clínicas y hospitales para la gestión de medicamentos sin costura. Las campañas de sensibilización del paciente destacan la comodidad en línea, la adopción de conducción. Las políticas de seguro y reembolso se ajustan gradualmente a la entrega de medicamentos en línea. Entrega rápida y comodidad doméstica a los pacientes de cuidado crónico. El crecimiento del comercio electrónico y la penetración de Internet aceleran la expansión del mercado. La capacidad de las farmacias en línea para entregar medicamentos críticos asegura un crecimiento sostenido.
¿Qué región posee la mayor parte del mercado de tratamiento de la osteomielitis mandibular
- América del Norte dominaba el mercado de tratamiento de la osteomielitis mandibular con la mayor cuota de ingresos de 43.00% en 2025
- Apoyado por una infraestructura sanitaria bien establecida, alta adopción de modalidades avanzadas de tratamiento dental y maxilofacial, y una fuerte presencia de las principales empresas farmacéuticas y de dispositivos médicos
- El mercado lidera el mercado regional debido a la expansión de iniciativas de investigación clínica, terapias hospitalarias y la adopción de protocolos de tratamiento innovadores, incluyendo terapia antibiótica combinada y técnicas de desbridamiento quirúrgico
U.S. Mandibular Osteomyelitis Tratamiento Mercado Insight
El mercado de tratamiento de osteomielitis mandibular estadounidense capturó la mayor cuota de ingresos dentro de América del Norte en 2025, impulsada por extensos ensayos clínicos, altos gastos de salud, y la adopción de imágenes avanzadas de diagnóstico como TC y RMN. Los hospitales y clínicas especializadas están aplicando cada vez más terapias combinadas, planes de tratamiento personalizados y protocolos de atención postoperatoria para mejorar las tasas de recuperación. El apoyo del Gobierno a la investigación oral sobre la salud y la estrecha colaboración entre las instituciones médicas y las empresas farmacéuticas favorecen aún más el crecimiento del mercado.
Europa Mandibular Osteomyelitis Tratamiento Mercado de visión
Se proyecta que el mercado de tratamiento de la osteomielitis mandibular en Europa se expanda en un CAGR sustancial durante el período de previsión, impulsado principalmente por el aumento de la incidencia de infecciones dentales y maxilofaciales, el aumento de la conciencia respecto al diagnóstico precoz y la disponibilidad de soluciones terapéuticas avanzadas. Países como Alemania, el Reino Unido y Francia están presenciando una adopción significativa de intervenciones quirúrgicas, terapia de oxígeno hiperbárico y regímenes combinados de drogas. El crecimiento también está respaldado por iniciativas gubernamentales que promueven la salud oral, la infraestructura hospitalaria moderna y el acceso mejorado a centros de atención especializados.
U.K. Mandibular Osteomyelitis Tratamiento Mercado Insight
Se prevé que el mercado de tratamiento de la osteomielitis mandibular en el Reino Unido crezca en un notable CAGR durante el período de previsión, alimentado por casos crecientes de infecciones orales, aumento de la conciencia dental y creciente adopción de antibióticos intravenosos y tratamientos quirúrgicos. La expansión de las clínicas especializadas, la inversión en infraestructura sanitaria y la integración de las imágenes avanzadas de diagnóstico están apoyando mejores resultados de tratamiento y un mayor acceso de los pacientes a atención de calidad.
Alemania Mandibular Osteomyelitis Tratamiento Mercado Insight
Se espera que el mercado de tratamiento de la osteomielitis mandibular de Alemania se amplíe significativamente durante el período previsto, impulsado por altos estándares de salud, conciencia creciente de las infecciones maxilofaciales y la adopción de protocolos de tratamiento novedosos, incluyendo bisfosfonatos e intervenciones quirúrgicas. La presencia de hospitales e instituciones de investigación avanzadas, junto con iniciativas para mejorar las estrategias de diagnóstico e intervención tempranas, está fortaleciendo el crecimiento del mercado en entornos clínicos y hospitalarios.
Asia-Pacífico Mandibular Osteomyelitis Tratamiento Mercado Insight
Se espera que el mercado de tratamiento de la osteomielitis mandibular de Asia y el Pacífico crezca en la CAGR más rápida durante el período de previsión, impulsado por el aumento de las inversiones sanitarias, la creciente prevalencia de infecciones orales y maxilofaciales, la expansión de clínicas especializadas y la mejora de la infraestructura sanitaria en las economías emergentes como China, India y Japón. La región se beneficia de la creciente adopción de modalidades avanzadas de diagnóstico y tratamiento, junto con un enfoque cada vez mayor en la atención centrada en el paciente y la intervención temprana.
Japón Mandibular Osteomyelitis Tratamiento Mercado de visión
El mercado de tratamiento de la osteomielitis mandibular de Japón está presenciando un crecimiento constante debido a la alta conciencia de la salud oral y maxilofacial, el aumento de los casos de infecciones mandibulares y las instalaciones de tratamiento avanzado. El sistema sanitario bien establecido del país apoya la adopción de terapia antibiótica combinada, intervenciones quirúrgicas y monitoreo postoperatorio, mejorando los resultados de los pacientes tanto en entornos clínicos como hospitalarios.
China Mandibular Osteomyelitis Tratamiento Mercado de visión
El mercado de tratamiento de osteomielitis mandibular de China representó la mayor cuota de ingresos en Asia-Pacífico en 2025, atribuida al aumento del gasto sanitario, la creciente incidencia de infecciones orales y maxilofaciales, y la expansión de hospitales y clínicas especializados. El aumento de la disponibilidad de técnicas avanzadas de diagnóstico, terapias combinadas de drogas e intervenciones quirúrgicas, junto con iniciativas gubernamentales para fortalecer la infraestructura sanitaria, impulsa el crecimiento del mercado en China.
¿Cuáles son las mejores empresas en el mercado de tratamiento de la osteoomielitis Mandibular
La industria del tratamiento de la osteomielitis Mandibular está dirigida principalmente por empresas bien establecidas, incluyendo:
- Pfizer(U.S.)
- Novartis (Suiza)
- Roche(Suiza)
- Johnson(U.S.)
- GlaxoSmithKline(U.K.)
- AstraZeneca (Reino Unido)
- Merck & Co.(U.S.)
- Bayer AG(Alemania)
- Sanofi (Francia)
- Amgen (Estados Unidos)
- Celgene (U.S.)
- Teva Pharmaceutical Industries (Israel)
- Boehringer Ingelheim (Alemania)
- Eli Lilly and Company (U.S.)
- Fresenius Kabi (Alemania)
- AbbVie (Estados Unidos)
- Biocon (India)
- Laboratorios del Dr. Reddy (India)
- Cipla (India)
- Hikma Pharmaceuticals (Reino Unido)
Últimas novedades en el mercado mundial de tratamiento de la osteomielitis mandibular
- En abril de 2021, los investigadores publicaron sobre las gafas bioactivas mesoporosas de liberación de estroncio con propiedades antibacterianas y regenerativas óseas, potencialmente relevantes para tratar infecciones óseas, incluyendo la osteomielitis mandibular. Este desarrollo pone de relieve el avance de los biomateriales destinados a mejorar la curación y reducir la repetición de infecciones
- En agosto de 2024, se informó que los sistemas de suministro de drogas basados en nanopartículas impulsaron el crecimiento en el mercado mundial de osteomielitis, ofreciendo terapias más específicas para las infecciones óseas. Estas tecnologías permiten la entrega precisa de antibióticos a sitios infectados, potencialmente mejorando los resultados y reduciendo los efectos secundarios sistémicos
- En septiembre de 2024, Hikma Pharmaceuticals introdujo una inyección intravenosa de clindamicina (con 5% de dextrosis) para infecciones graves, incluyendo infecciones óseas. Este lanzamiento refleja la creciente demanda de terapias antimicrobianas eficaces para gestionar casos complejos de osteomielitis
- En marzo de 2024, BiomX Inc. adquirió Terapéutica de Phage Adaptive para promover la terapia de phage para la osteomielitis crónica. La adquisición pretende desarrollar tratamientos basados en bacteriófagos capaces de atacar cepas bacterianas resistentes a los antibióticos, ofreciendo una nueva opción terapéutica para pacientes con infecciones óseas persistentes
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











