


Segmentación del mercado mundial de aeronaves de patrulla marítima por tipo (blindadas y sin blindaje), sensores integrados (radar, cámara y otros), tipo de aeronave (ala fija y ala rotatoria), tipo de motor (turbofán y turbohélice), aplicación (buques de pasajeros y transbordadores, buques de carga seca, buques tanque, graneleros secos, buques de propósito especial, buques de servicio, buques pesqueros y otros): tendencias y pronósticos de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento de la patrulla marítima
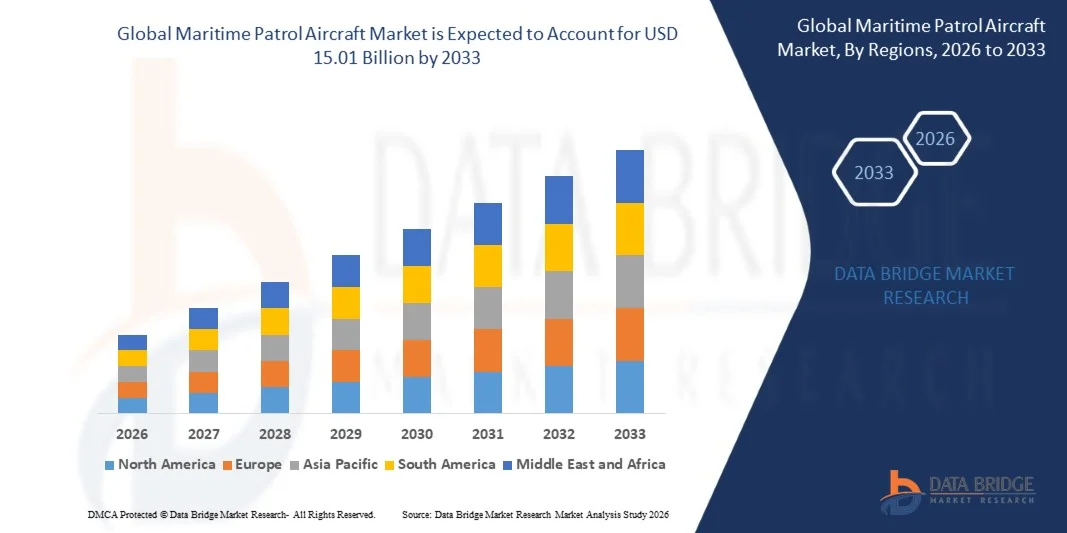
- Según el análisis del mercado de datos, el tamaño del mercado mundial de las aeronaves de patrullas marítimas se valoró enUSD 10.14 billion in 2025y se espera que alcanceUSD 15.01 billion by 2033, aCAGR of 5.03%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de los programas de modernización de la defensa y la creciente necesidad de vigilancia marítima avanzada, guerra antisubmarina y capacidades de reconocimiento, impulsando la demanda de aviones de patrulla tecnológicamente sofisticados
- Además, el aumento de las inversiones en aviones de larga duración, equipados con sensores por parte de las marinas y los guardias de costa están mejorando la preparación operacional y las capacidades de múltiples misiones, acelerando las mejoras de las flotas y fortaleciendo la expansión general del mercado
¿Cuáles son los principales Takeaways of Maritime Patrol Aircraft Market
- Los aviones de patrulla marítima, equipados con radares avanzados, cámaras y sistemas multisensores, se están convirtiendo en esenciales para la seguridad costera, las operaciones de lucha contra la piratería y el reconocimiento marítimo estratégico, sirviendo tanto a la defensa nacional como a las operaciones aliadas
- La creciente demanda de estos aviones se alimenta principalmente de disputas marítimas territoriales, modernización de flotas navales, aumento de presupuestos de defensa, y la necesidad de soluciones de vigilancia integradas y de alta resistencia para mantener la conciencia del dominio marítimo
- América del Norte dominaba el mercado de aviones de patrullaje marítimo con una proporción de 38,7%en 2025, debido al aumento de los programas de modernización de defensa, requisitos estratégicos de vigilancia marítima y altos gastos de defensa
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de aviones de patrullas marítimas durante el período previsto debido al aumento de los presupuestos de defensa, las controversias marítimas territoriales y la modernización de flotas navales en países como China, India y Japón
- El segmento blindado dominó el mercado con una cuota de mercado del 58,3% en 2025, debido a su mayor supervivencia en entornos marítimos hostiles y una protección robusta contra incendios de armas pequeñas y amenazas superficiales. Los guardias navales y costeros suelen priorizar las variantes blindadas para patrullas de larga duración y operaciones antisubmarinas debido a su estructura aérea reforzada y sistemas de seguridad a bordo
Report Scope and Maritime Patrol Aircraft Market Segmentation
|
Atributos |
Maritime Patrol Aircraft Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de las aeronaves de la Patrulla Marítima
“Incremento de la integración de sistemas de vigilancia multisensor y de larga duración”
- Una tendencia notable en el mercado de las aeronaves de patrullas marítimas es la creciente integración de las suites multisensoras y las capacidades de vigilancia de larga duración, impulsadas por la necesidad de aumentar la conciencia del dominio marítimo y la vigilancia persistente en las vastas regiones oceánicas. Estos sistemas integrados combinan sensores de radar, electro-ópticos/infrarrojos (EO/IR), detectores de anomalías magnéticas y equipos de inteligencia de señalización para proporcionar una amplia toma de conciencia e inteligencia situacional para operaciones navales y de guardacostas
- Por ejemplo, el P-8A Poseidon de Boeing está equipado con suites multisensor avanzadas que incluyen radar AN/APY-10, sensores acústicos y medidas de apoyo electrónico que permiten patrullas marítimas ampliadas y misiones de guerra antisubmarinas. Esta combinación de sensores permite a los operadores detectar, rastrear y clasificar objetivos de superficie y subsuperficie en grandes teatros operativos
- Cada vez hay más vehículos aéreos no tripulados de larga duración en vigilancia marítima, que complementan aviones de patrulla tripuladas. UAVs, como el MQ-4C Triton de Northrop Grumman, ofrecen largas duraciónes de vuelo y relé de datos en tiempo real, mejorando las capacidades de reconocimiento marítimo y la recolección de inteligencia persistente
- La integración de sistemas avanzados de fusión de datos y gestión de misiones está mejorando la eficiencia operacional consolidando los insumos de múltiples sensores en la inteligencia viable. Esta tendencia apoya la adopción de decisiones más precisas en las misiones navales y de guardacostas, en particular en las operaciones de búsqueda y salvamento, lucha contra la piratería y vigilancia de fronteras
- Las agencias de defensa se centran en aviones de patrullas multirregulares que combinan funciones de vigilancia, guerra antisubmarina y inteligencia electrónica. Este enfoque holístico reduce la complejidad de la flota, aumenta la flexibilidad de las misiones y aumenta el rendimiento de las inversiones en plataformas marítimas de alto valor
- El mercado es testigo de un fuerte interés en las plataformas de patrulla marítima de próxima generación capaces de operar en entornos impugnados con capacidades centradas en la red. El hincapié en la interoperabilidad, las comunicaciones a largo plazo y los sistemas avanzados de vigilancia sigue impulsando la innovación en los aviones de patrulla marítima multisensor
Maritime Patrol Aircraft Market Dynamics
Conductor
“Programas de Modernización de Defensa y Requisitos de Seguridad Marítima”
- El creciente énfasis en la modernización naval y el fortalecimiento de la seguridad marítima está impulsando inversiones en aviones de patrulla avanzada capaces de hacer frente a las amenazas emergentes en entornos literarios y de origen abierto. Los gobiernos están mejorando las flotas para mantener la disuasión estratégica, mejorar la reunión de información y mejorar la preparación operacional
- Por ejemplo, la Marina India ha adquirido aviones Boeing P-8I Poseidon como parte de su programa de modernización para fortalecer las capacidades de guerra antisubmarina y reconocimiento marítimo. Estos aviones aumentan la capacidad de la Armada para vigilar las vías marítimas críticas y responder eficazmente a las amenazas marítimas regionales
- El aumento de las tensiones geopolíticas en las zonas marítimas está impulsando a las naciones a adquirir plataformas de patrullas de largo alcance y multirreglos que puedan proporcionar capacidad de alerta temprana, reunión de inteligencia y vigilancia. Este requisito estratégico sustenta decisiones de defensa y expansión de flotas
- Las marinas aliadas y regionales están buscando cada vez más interoperabilidad con la OTAN y otras fuerzas de la coalición, requiriendo aviones de patrulla que puedan operar en misiones conjuntas con capacidades avanzadas de comunicación y distribución de sensores. Esta integración refuerza los marcos de seguridad marítima colaborativos
- El aumento de las actividades de piratería, contrabando y pesca ilegal en aguas internacionales clave está intensificando la demanda de aviones de patrullaje marítimo. These platforms provide a persistent aerial presence, supporting law enforcement and safeguarding national maritime interests
Restraint/Challenge
“High Procurement and operational Costs of Advanced Patrol Aircraft”
- El mercado de las aeronaves de patrullas marítimas se enfrenta a problemas debido a la considerable inversión necesaria para la adquisición, la integración de sensores sofisticados y los gastos operacionales en curso. Los altos costos del ciclo de vida limitan la capacidad de algunos países para ampliar o modernizar rápidamente sus flotas
- Por ejemplo, las aeronaves Boeing P-8A Poseidon implican altos costos de adquisición junto con importantes gastos de mantenimiento y capacitación, que pueden ceder presupuestos de defensa y planes de expansión de la flota lentos
- Los costos operacionales incluyen el consumo de combustible, las largas duración de las misiones, la capacitación de la tripulación y el apoyo logístico para plataformas de alta resistencia. Estos factores aumentan colectivamente el costo total de la propiedad e influyen en las decisiones sobre adquisiciones
- Programas de mantenimiento y actualización para sensores avanzados, aviónicos y sistemas de comunicación adicionales a la carga financiera. Se requiere una inversión continua para garantizar la preparación de las plataformas y la pertinencia tecnológica
- La complejidad y el costo asociados con la integración de suites multisensor y sistemas de gestión de misiones actúan como barrera para las fuerzas de defensa más pequeñas. El equilibrio de las necesidades de capacidad con limitaciones presupuestarias sigue siendo un problema fundamental para los operadores de las aeronaves de patrullas marítimas
¿Cómo se aumenta el mercado de aeronaves de la Patrulla Marítima
El mercado se segmenta por tipo, sensores integrados, tipo de aeronave, tipo de motor y aplicación.
• Por tipo
Sobre la base del tipo, el mercado de las aeronaves de la Patrulla Marítima se segmenta en forma blindada y no blindada. El segmento blindado dominaba el mercado con la mayor proporción de ingresos del 58,3% en 2025, impulsada por su mayor supervivencia en entornos marítimos hostiles y una protección robusta contra incendios de armas pequeñas y amenazas superficiales. Los guardias navales y costeros suelen priorizar las variantes blindadas para patrullas de larga duración y operaciones antisubmarinas debido a su estructura aérea reforzada y sistemas de seguridad a bordo. La demanda de aviones blindados de patrullas marítimas está respaldada además por su capacidad de integrar sensores avanzados y sistemas de armas sin comprometer la integridad estructural. Su confiabilidad en misiones de alto riesgo asegura preferencia sobre opciones no blindadas para operaciones estratégicas de defensa marítima.
Se espera que el segmento no blindado sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por la adopción creciente de vigilancia marítima, patrullaje fronterizo y aplicaciones civiles eficaces en función de los costos. Estos aviones ofrecen un peso más ligero y una mayor eficiencia del combustible, lo que los hace ideales para las misiones de patrulla ampliadas en zonas marítimas grandes. Por ejemplo, los fabricantes como Leonardo están proporcionando cada vez más variantes no blindadas equipadas con sensores modulares para un monitoreo marítimo flexible. La versatilidad operacional, los menores costos de adquisición y la facilidad de mantenimiento contribuyen a su creciente popularidad entre las fuerzas navales emergentes y las flotas de guardacostas.
• Sensores integrados
Sobre la base de sensores integrados, el mercado se segmenta en radar, cámara y otros. El segmento de radar dominó el mercado en 2025 debido a su papel crítico en la detección de amenazas superficiales y subsuperficie en vastas regiones marítimas. Los sistemas avanzados de radar proporcionan conciencia de situación en tiempo real, seguimiento de objetivos y capacidad de alerta temprana, lo que permite una vigilancia eficaz del dominio marítimo. Las fuerzas armadas suelen equipar aviones de patrullas con radar multifuncional para las misiones de guerra antisubmarina, búsqueda y rescate y vigilancia, asegurando una superioridad operacional. La alta fiabilidad en las condiciones meteorológicas adversas y la integración con otros sistemas de sensores a bordo aumentan la preferencia por los aviones equipados con radar. El dominio del segmento se ve reforzado por mejoras tecnológicas continuas, incluyendo sistemas de radar AESA, que mejoran el rango, la resolución y la precisión de detección de amenazas.
Se prevé que el segmento de la cámara crezca a la velocidad más rápida durante el período 2026-2033, impulsado por una mayor demanda de imágenes ópticas e infrarrojas de alta resolución para la vigilancia marítima. Por ejemplo, las cámaras electroópticas e infrarrojas de FLIR Systems se integran en aviones de patrulla modernos para un control preciso de buques e identificación de amenazas. Estos sensores permiten la vigilancia encubierta, las operaciones nocturnas y la recopilación de pruebas para la aplicación de la ley marítima. Su creciente adopción cuenta con el apoyo de los avances en la minimización, el procesamiento de imágenes basados en la inteligencia artificial y la integración con vehículos aéreos no tripulados, lo que proporciona flexibilidad operacional y eficiencia en función de los costos para diversas misiones marítimas.
• Por tipo de aeronaves
Sobre la base del tipo de aeronaves, el mercado se segmenta en el ala fija y giratoria. En 2025, el segmento de la fijación dominaba el mercado, impulsado por sus capacidades de largo alcance, su alta resistencia y su capacidad para cubrir vastas zonas marítimas de manera eficiente. Se prefieren aviones de patrullaje para misiones de vigilancia de larga duración, operaciones contra la piratería y reconocimiento marítimo debido a su eficiencia de combustible y mayor capacidad de carga útil para sensores y armas. Las fuerzas armadas dan prioridad a los tipos de planificación para la vigilancia estratégica de las aguas territoriales y las misiones de patrullas extendidas sobre las aguas internacionales. La capacidad de operar a gran altura e integrar sistemas avanzados de vigilancia refuerza el dominio de los aviones de patrulla marítima.
Se espera que el segmento de rotación sea testigo del crecimiento más rápido durante el período 2026–2033, alimentado por el aumento de la demanda de operaciones de patrulla marítima versátiles, de corto alcance y navales. Por ejemplo, los helicópteros Sikorsky S-70 Seahawk están desplegados para misiones de guerra antisubmarina, búsqueda y rescate y respuesta rápida. Sus capacidades verticales de despegue y aterrizaje permiten el despliegue de barcos y plataformas offshore, haciéndolos ideales para operaciones costeras y cercanas a la costa. El aumento de la adopción también se debe a su capacidad de operar en espacios confinados y realizar misiones de múltiples vías, lo que aumenta la flexibilidad general de la flota.
• Por tipo de motor
Sobre la base del tipo de motor, el mercado se segmenta en turbofán y turboprop. El segmento turboprop dominaba el mercado en 2025 debido a su eficiencia de combustible, menores costos operacionales y idoneidad para misiones de patrullas marítimas de baja velocidad y larga duración. Las aeronaves propulsadas por Turboprop proporcionan estabilidad para operaciones de sensores, como el escaneo por radar y la vigilancia electro-óptica, haciendo que sean preferidas para la vigilancia costera ampliada. La serie de sesiones se beneficia de la compatibilidad con los aviones y los helicópteros más pequeños, lo que garantiza la adopción generalizada en diversas fuerzas marítimas. Las continuas mejoras en la fiabilidad y resistencia del motor refuerzan aún más la preferencia por los motores turboprop en operaciones marítimas estratégicas.
Se prevé que el segmento de turbofán sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por la creciente demanda de interceptación marítima de alta velocidad, respuesta rápida y reconocimiento a largo plazo. Por ejemplo, Boeing P-8 Poseidon utiliza motores turbofán para lograr una alta velocidad operacional manteniendo al mismo tiempo importantes cargas de pago de sensores para misiones de guerra antisubmarina y antisuperficie. El aumento de la adopción también está respaldado por la creciente necesidad de aeronaves de múltiples misiones capaces de cubrir las grandes zonas marítimas de forma rápida y eficiente, lo que permite a las marinas responder rápidamente a las amenazas emergentes.
• Por aplicación
Sobre la base de la aplicación, el mercado se segmenta en buques de pasajeros y ferries, buques de carga seca, buques cisterna, vehículos de carga seca, buques de uso especial, buques de servicio, buques pesqueros y otros. El segmento de buques de propósito especial dominaba el mercado en 2025 debido a su papel crítico en las operaciones de vigilancia, lucha contra la piratería y protección de la flota. Estos aviones suelen desplegarse para salvaguardar activos marítimos de alto valor, realizar operaciones de rescate y vigilar zonas sensibles como las plataformas de petróleo offshore. El dominio del segmento está impulsado además por la integración de cargas de pago multisensor y sistemas de comunicación avanzados, permitiendo la inteligencia marítima en tiempo real y operaciones coordinadas con flotas navales. Su importancia estratégica para garantizar la seguridad marítima refuerza la inversión continua de agencias de defensa y guardacostas.
Se espera que el segmento de buques pesqueros sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el aumento de la demanda de aeronaves de patrullas marítimas en la vigilancia de la pesca, la detección ilegal de la pesca y la vigilancia ambiental. Por ejemplo, los sistemas de vigilancia de Saab se integran en aviones de patrulla para el seguimiento en tiempo real de las actividades pesqueras y la vigilancia del cumplimiento de los buques. La creciente atención prestada a las prácticas pesqueras sostenibles, la vigilancia de los recursos marítimos y la aplicación de las reglamentaciones apoya la creciente adopción de esas aeronaves en las operaciones de ordenación pesquera. Su eficiencia operativa y adaptabilidad para múltiples aplicaciones contribuyen al rápido crecimiento del mercado.
¿Qué región posee la mayor parte del mercado aéreo de la Patrulla Marítima
- América del Norte dominaba el mercado de aviones de patrullaje marítimo con la mayor cuota de ingresos del 38,7% en 2025, impulsado por el aumento de los programas de modernización de la defensa, los requisitos estratégicos de vigilancia marítima y los altos gastos de defensa
- EE.UU. y Canadá priorizan aviones avanzados de patrullas marítimas para la guerra antisubmarina, protección fronteriza y operaciones de búsqueda y rescate, asegurando mejoras robustas de flota e integración de sensores
- La adopción generalizada está respaldada por infraestructuras aeroespaciales avanzadas, presupuestos de alta defensa e iniciativas gubernamentales para la seguridad naval, posicionando a América del Norte como un mercado clave para la producción nacional y la adquisición de aeronaves de patrulla marítima
U.S. Maritime Patrol Aircraft Market Insight
El mercado de las aeronaves de patrullas marítimas de los Estados Unidos captó la mayor parte de los ingresos en 2025 dentro de América del Norte, alimentada por la modernización de la flota en curso y la adquisición de aviones avanzados y helicópteros de patrulla. El aumento de la demanda de plataformas de múltiples misiones capaces de combatir submarinos, reconocimiento marítimo y operaciones de vigilancia impulsan el mercado. El enfoque de la Armada estadounidense en aviones ricos en sensores, como el P-8 Poseidón y sistemas aéreos no tripulados, impulsa aún más el crecimiento. Además, las inversiones en sistemas de sensores de radar, electroópticos e infrarrojos de última generación aumentan las capacidades operacionales, apoyando tanto la seguridad nacional como las misiones marítimas aliadas.
Europe Maritime Patrol Aircraft Market Insight
Se prevé que el mercado de aeronaves de la Patrulla Marítima de Europa crecerá en un CAGR constante durante el período previsto, impulsado principalmente por el aumento de los programas de modernización naval y la necesidad de salvaguardar extensas zonas costeras. Países como Francia, Italia y Noruega están invirtiendo en aviones avanzados de patrulla marítima con integración multisensor para aumentar la conciencia de la situación. El aumento de la atención en las operaciones de lucha contra la piratería, las misiones de búsqueda y rescate y la vigilancia del medio ambiente apoya la adopción de plataformas de ala fija y giratoria. Además, una fuerte infraestructura de defensa, contratos gubernamentales y cooperación regional en la OTAN contribuyen al crecimiento constante del mercado.
U.K. Maritime Patrol Aircraft Market Insight
Se espera que el mercado aéreo de la Patrulla Marítima de los Estados Unidos experimente un crecimiento notable durante el período previsto, impulsado por el enfoque de la Marina Real en la modernización de la flota y la mejora de la seguridad marítima. Se está dando prioridad a la adopción de aviones de patrullas multirregulares equipados con sensores avanzados de radar y vigilancia para hacer frente a las amenazas emergentes en aguas territoriales y en la región del Atlántico Norte. Aumentar las inversiones en mejoras de sensores, interoperabilidad con fuerzas aliadas y adquisición de vehículos aéreos no tripulados aumenta aún más la expansión del mercado. La estrategia de defensa del Reino Unido hace hincapié tanto en la disponibilidad operacional como en la superioridad tecnológica, impulsando la demanda sostenida de la Patrol Marítima Aircraft.
Alemania Marítimo Patrol Aircraft Market Insight
Se prevé que el mercado de aeronaves de la Patrulla Marítima de Alemania crezca en un considerable CAGR durante el período previsto, impulsado por el aumento de los programas de modernización naval e iniciativas estratégicas de vigilancia marítima. Alemania hace hincapié en aeronaves ricas en sensores para misiones antisubmarinas y de reconocimiento, junto con inversiones en plataformas de larga duración para la seguridad costera. Los sólidos presupuestos de defensa, las políticas gubernamentales de adquisición e integración de sistemas avanzados de radar e imágenes promueven la adopción. El enfoque del país en soluciones ecológicas y tecnológicamente avanzadas apoya aún más el mercado, especialmente para la sustitución de flotas y las capacidades operacionales multirregulares.
Asian-Pacific Maritime Patrol Aircraft Market Insight
El mercado de aeronaves Patrulla Marítima Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período de previsión de 2026 a 2033, impulsado por el aumento de los presupuestos de defensa, disputas marítimas territoriales y la modernización de flotas navales en países como China, India y Japón. La creciente atención prestada a las operaciones de lucha contra la piratería, la vigilancia de las zonas económicas exclusivas y la respuesta a los desastres contribuye a la demanda de aviones y helicópteros de patrulla. Los gobiernos están invirtiendo en la producción y adquisición de plataformas avanzadas para mejorar la seguridad marítima. El aumento de las colaboraciones con los fabricantes aeroespaciales mundiales y la adopción de aeronaves multisensor y de larga duración aceleran aún más el crecimiento del mercado.
Japan Maritime Patrol Aircraft Market Insight
El mercado de las aeronaves de la Patrulla Marítima del Japón es testigo de un crecimiento constante debido al aumento de las preocupaciones en materia de seguridad marítima, los avances tecnológicos y la modernización de la Fuerza Marítima de Autodefensa del Japón. La creciente necesidad de una patrulla de largo alcance y capacidades antisubmarinas impulsa la adquisición de aviones equipados con sensores. La integración con otros sistemas de defensa, como las redes de radar costeros y las plataformas no tripuladas, aumenta la eficiencia operacional. El enfoque de Japón en las capacidades multirregulares y la producción nacional apoya la expansión del mercado en las iniciativas nacionales y regionales de seguridad marítima.
China Marítimo Patrol Aircraft Market Insight
El mercado de aeronaves de la Patrulla Marítima de China representó la mayor cuota de ingresos en Asia y el Pacífico en 2025, impulsada por el enfoque estratégico del país en la protección de sus fronteras marítimas y la ampliación de las capacidades navales. Aumentar las inversiones tanto en plataformas de rotación como en plataformas de rotación equipadas con radares avanzados, cámaras y sistemas de vigilancia electrónica aumentan el alcance operacional. China está ampliando activamente su capacidad de fabricación nacional para aviones de patrulla, apoyados por programas de modernización de la defensa y prioridades regionales de seguridad. El creciente despliegue de estas aeronaves para la guerra antisubmarina, la protección de los recursos y la sensibilización del dominio marítimo favorece el crecimiento del mercado.
Mercado de la Patrulla Marítima
The maritime patrol aircraft industry is primarily led by well-established companies, including:
- AVIC(China)
- Airbus S.A.S(Francia)
- RUAG Group(Suiza)
- Boeing(U.S.)
- Textron Inc. (U.S.)
- Lockheed Martin Corporation (Estados Unidos)
- Leonardo S.p.A (Italia)
- Dassault Aviation (Francia)
- Saab AB (Suecia)
- Kawasaki Heavy Industries, Ltd (Japón)
- BAE Systems plc (U.K.)
- Thales Group (Francia)
- Embraer S.A. (Brasil)
- Harbin Aircraft Industry Co., Ltd (China)
¿Cuáles son los últimos avances en el mercado mundial de aeronaves de patrulla marítima
- En noviembre de 2025, Boeing anunció un nuevo contrato con la empresa australiana AW Bell para fundición que apoya los programas 737 y 777, incluyendo derivados como el P-8 Poseidon. Este desarrollo fortalece la posición de Boeing en el mercado de las aeronaves de Patrulla Marítima mejorando su cadena de suministro mundial y apoyando la creación de empleos de alta tecnología en Australia. La asociación en el marco del Programa Global de Cadena de Suministros del Gobierno de Australia también permite a las pequeñas y medianas empresas participar en la fabricación de defensa de alto valor, reforzando la huella estratégica de Boeing tras la recepción por la Real Fuerza Aérea de Australia de su 13a aeronave de patrulla marítima P-8
- En octubre de 2025, la Armada de Estados Unidos inducía el primer avión P-8A Poseidon actualizado bajo un contrato otorgado en septiembre de 2024 para apoyar 139 plataformas P-8A. El contrato, ejecutado por L3Harris, incluye reacondicionamiento estructural, mejoras aviónicas, pruebas de sistemas y reacondicionamientos de componentes, con nueve aeronaves previstas para el cambio en el primer año hasta 2029. La entrega del primer avión revisado en julio de 2025 marca un hito significativo en la MRO de nivel de depósito para la flota P-8, mejorando la preparación operacional y ampliando el ciclo de vida de las aeronaves, que impacta positivamente en el mercado de las aeronaves de patrulla marítima demostrando el valor de los programas de actualización y mantenimiento
- En octubre de 2025, el Ministerio de Defensa de la India publicó una solicitud de propuesta a la empresa conjunta Tata Advanced Systems-Airbus para 15 aviones de patrulla marítima C-295 por valor de 3.500 millones de dólares. The RFP specifies nine aircraft in Medium-Range Maritime Reconnaissance settings for the Navy and six Multi-Mission Maritime Aircraft for the Coast Guard, with manufacturing largely at the Vadodara Final Assembly Line under the Make in India initiative. Se espera que este desarrollo acelere el mercado en la India aumentando las capacidades de producción indígena, promoviendo la fabricación de defensa local y ampliando las capacidades operativas de vigilancia marítima
- En agosto de 2025, Terma y Boeing firmaron un memorando de entendimiento para explorar el apoyo de mantenimiento, reparación y revisión (MRO) a los aviones de patrullas marítimas P-8 en Dinamarca. Announced at DALO Industry Days, the agreement aims to evaluate establishing a dedicated P-8 MRO capacity, supporting national defense preparedness while creating opportunities for industrial collaboration. Es probable que esta iniciativa fortalezca el mercado europeo de aeronaves de patrulla marítima asegurando soluciones de mantenimiento a largo plazo, aumentando la disponibilidad operacional y fomentando asociaciones industriales para servicios de apoyo a la defensa
- En agosto de 2025, India recibió el último avión de transporte militar C-295 de España el 2 de agosto, dos meses antes de lo previsto, marcando un hito clave para mejorar las capacidades de defensa de la India. De 56 aeronaves ordenadas bajo un acuerdo de USD 2,5 mil millones, 16 fueron entregadas de España, mientras que los 40 restantes serán fabricados internamente por Tata Advanced Systems bajo el programa Make in India. Esta pronta entrega y localización de la producción ponen de relieve la creciente autosuficiencia de la India en la fabricación de aviones de defensa y se espera que estimule el mercado interno de los aviones de patrullas marítimas y apoye iniciativas de expansión y modernización de la flota
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











