


Segmentación del mercado global de software de gestión de consultorios médicos por tipo de producto (integrado e independiente), componente (software y servicios), modalidad de entrega (local/de escritorio, web y en la nube), usuario final (médico, farmacéutico, laboratorio de diagnóstico, etc.): tendencias y pronóstico del sector hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento del software de gestión de prácticas médicas
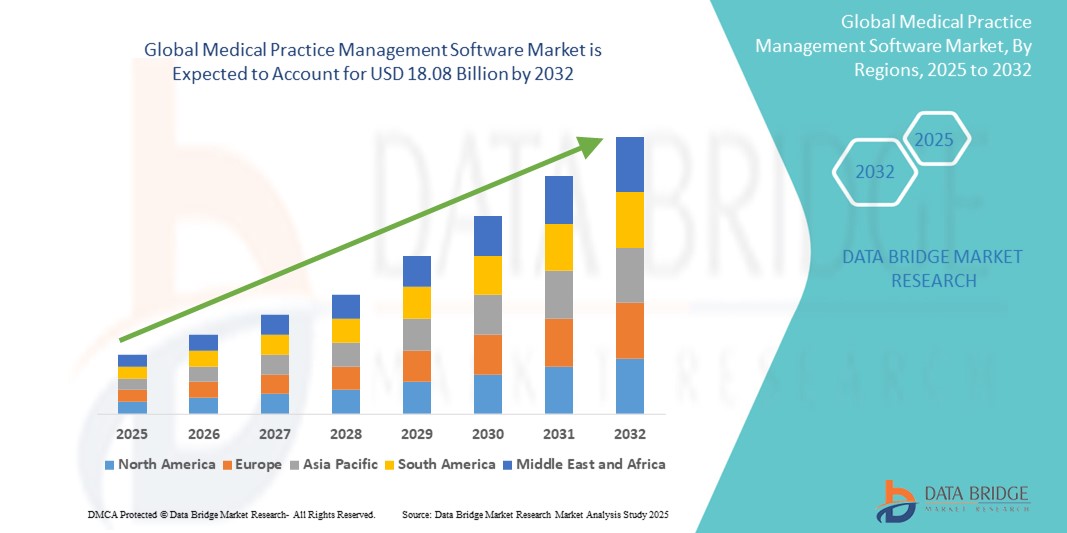
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de software de gestión de prácticas médicas se valoró enUSD 8.87 billion in 2024y se espera que alcanceUSD 18.08 billion by 2032, aCAGR of 9.30%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente necesidad de una gestión eficiente del flujo de trabajo, documentación electrónica y automatización administrativa en las prácticas sanitarias, impulsando la adopción en clínicas y hospitales de todo el mundo
- Además, el aumento de la demanda de soluciones integradas que racionalicen la programación, la facturación y el cumplimiento de pacientes está estableciendo software de gestión de prácticas médicas como una herramienta esencial en los entornos de salud modernos. Estos factores convergentes están acelerando la transformación digital en el sector, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2024):8.87 millones de dólares
- Valor de mercado esperado (2032):USD 18.08 billion
- CAGR prefabricado (2024–2032):9.30%
¿Cuáles son los principales Takeaways of Medical Practice Management Software
- El software de gestión de prácticas médicas (MPMS), diseñado para simplificar las tareas administrativas y operacionales en las instalaciones sanitarias, es cada vez más esencial en las prácticas médicas pequeñas y grandes debido a su capacidad de mejorar la eficiencia del flujo de trabajo, reducir la carga administrativa y mejorar la gestión de los pacientes
- La creciente demanda de MPMS se alimenta principalmente por la digitalización de los sistemas sanitarios, el aumento de los volúmenes de pacientes y la necesidad de soluciones integradas que se ocupen de la programación, la facturación, la presentación de informes y el cumplimiento de normas reglamentarias
- América del Norte dominó el mercado de software de gestión de prácticas médicas con la mayor cuota de ingresos del 43% en 2024, impulsado por infraestructuras sanitarias bien establecidas, iniciativas gubernamentales de apoyo para la adopción electrónica de registros de salud, y una alta penetración de soluciones de TI en instalaciones médicas, especialmente en los Estados Unidos, donde las prácticas pequeñas y medianas se están convirtiendo cada vez más en plataformas MPMS basadas en la nube
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de programas de gestión de prácticas médicas durante el período previsto debido a la ampliación del acceso a la atención de la salud, la creciente inversión en infraestructura de tecnología de la información sanitaria y la creciente demanda de soluciones prácticas eficaces en función de los costos
- El segmento basado en la nube dominó el mercado de software de gestión de prácticas médicas con una cuota de mercado del 46,3% en 2024, impulsado por su escalabilidad, menores costos iniciales, accesibilidad remota y creciente preferencia entre los proveedores de atención médica para soluciones flexibles y seguras
Elaboración de informes y gestión de prácticas médicas
|
Atributos |
Software de gestión de prácticas médicas |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el software de gestión de prácticas médicas
“Cloud-Based Solutions and AI-Driven Automation Transforming Healthcare Administration”
- Una tendencia significativa y aceleradora en el mercado mundial de software de gestión de prácticas médicas es el cambio generalizado hacia soluciones basadas en la nube integradas coninteligencia artificial(AI) y aprendizaje automático. Esta transformación revoluciona cómo las prácticas sanitarias gestionan la programación, la facturación, las comunicaciones de pacientes y la presentación de informes
- Por ejemplo, Athenahealth y AdvancedMD ofrecen plataformas sólidas basadas en la nube que apalancan la IA para automatizar recordatorios de citas, optimizar ciclos de facturación y generar información práctica de datos clínicos y financieros. Estas capacidades aumentan la eficiencia administrativa y mejoran el compromiso de los pacientes
- Las soluciones de MPMS habilitadas para AI pueden predecir inteligentemente los riesgos de no presentarse, recomendar una programación óptima y detectar anomalías en la facturación o codificación. Esto ayuda a reducir las fugas de ingresos y a simplificar las operaciones diarias. Kareo, por ejemplo, incorpora herramientas inteligentes de optimización de programación y facturación impulsadas por análisis predictivos
- La integración en la nube también garantiza la escalabilidad, las actualizaciones automáticas y la accesibilidad remota, que son particularmente valiosas para prácticas multilocalización o proveedores con componentes de telesalud. Las interfaces unificadas basadas en la nube permiten una coordinación perfecta entre las funciones de recepción, clínica y back-office, mejorando la eficiencia general del flujo de trabajo
- Esta tendencia hacia plataformas MPMS inteligentes y nativas de la nube está redefinindo las expectativas de las operaciones de práctica, con proveedores que buscan soluciones flexibles, seguras y automatizadas. Empresas como eClinicalWorks están promoviendo sus ofertas con herramientas de documentación propulsadas por AI y módulos de compromiso integrados de pacientes para satisfacer necesidades cambiantes de los proveedores
- La demanda de MPMS basados en la nube con características de automatización inteligente está creciendo rápidamente tanto en sistemas sanitarios grandes como en prácticas independientes, impulsadas por la creciente complejidad regulatoria, el impulso de la interoperabilidad y la necesidad de la resiliencia operacional en entornos de atención dinámicos
Dinámicas del mercado del software de gestión de prácticas médicas
Conductor
“Incremento de las necesidades de digitalización y optimización del flujo de trabajo de salud”
- El impulso global hacia la digitalización de la salud, junto con la necesidad de simplificar los flujos de trabajo de la práctica, es un factor importante para la adopción de software de gestión de prácticas médicas
- Por ejemplo, en 2024, DrChrono introdujo herramientas propulsadas por IA que apoyan cheques de elegibilidad en tiempo real, captura de carga automatizada y presentación de informes avanzada, reduciendo el volumen de trabajo administrativo y mejorando la eficiencia del ciclo de ingresos
- Con el creciente volumen de pacientes y la complejidad en la administración de la salud, MPMS ofrece capacidades como programación de citas, verificación de seguros, procesamiento de reclamaciones y cumplimiento regulatorio, todo desde una sola plataforma
- A medida que los proveedores tienen por objeto reducir la carga administrativa, mejorar la exactitud y garantizar los reembolsos oportunos, las plataformas de MPMS se han convertido en instrumentos esenciales para la optimización de la práctica
- El aumento de los servicios de telemedicina y de los modelos de atención basados en el valor aumenta la demanda de MPMS integrados basados en la nube que apoyen visitas virtuales, documentación y seguimientos impecables
- Además, los incentivos gubernamentales y los mandatos reglamentarios para la adopción de registros electrónicos de salud (EHR) alientan a los proveedores de atención médica a implementar soluciones complementarias de MPMS para mejorar la alineación clínica y financiera
Restraint/Challenge
“Data Privacy Concerns and High Implementation Costs”
- A pesar de sus muchos beneficios, la adopción de MPMS es impugnada por preocupaciones sobre la privacidad de datos,ciberseguridady los altos costos iniciales relacionados con el despliegue y la capacitación
- Los datos médicos son muy sensibles, y cualquier violación puede dar lugar a graves repercusiones jurídicas y financieras. El cumplimiento de normas como HIPAA en los EE.UU. y GDPR en Europa requiere protocolos rigurosos de protección de datos, que pueden ser complejos y costosos para prácticas más pequeñas para implementar
- Por ejemplo, las clínicas más pequeñas a menudo luchan con la asignación de recursos para la infraestructura segura de la nube, la capacitación del personal y el mantenimiento de software en curso. Además, la integración con los sistemas existentes de EHR o las aplicaciones de terceros puede ser técnicamente difícil y prolongada
- Mientras que los principales proveedores como NextGen Healthcare y Allscript enfatizan su compromiso con la seguridad de datos y ofrecen plataformas de cumplimiento, el escepticismo permanece entre algunos proveedores en cuanto a almacenar información de pacientes en la nube
- Para superar estas barreras, los proveedores ofrecen modelos modulares de fijación de precios, una mejor compatibilidad con los usuarios y una mayor encriptación y características de autenticación. Sin embargo, la necesidad de un cumplimiento reglamentario y de inversiones iniciales sigue siendo un obstáculo para la adopción a gran escala, especialmente en los mercados en desarrollo o entre los proveedores con conocimientos presupuestarios
¿Cómo se aumenta el software de gestión de prácticas médicas
El mercado se segmenta sobre la base del tipo de producto, componente, modo de entrega y usuario final.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de software de gestión de prácticas médicas se segmenta en soluciones integradas y autónomas. El segmento integrado mantuvo la mayor cuota de ingresos del mercado en 2024, debido a la creciente demanda de soluciones integrales que combinan funcionalidades clínicas, financieras y administrativas en una sola plataforma. Los sistemas integrados simplifican el intercambio de datos entre EHR, la facturación y los módulos de programación, mejorando la eficiencia del flujo de trabajo y minimizando la redundancia.
Se espera que el segmento independiente sea testigo del crecimiento más rápido de 2025 a 2032, especialmente entre las prácticas pequeñas e independientes que buscan herramientas rentables y personalizables. Las soluciones autónomas permiten a las clínicas desplegar selectivamente características tales como facturación o programación de nombramientos sin la máxima integración, proporcionando flexibilidad y simplificando las necesidades de capacitación del personal.
- Por componente
Sobre la base del componente, el mercado de software de gestión de prácticas médicas se segmenta en software y servicios. El segmento de software dominó el mercado en 2024, impulsado por una mayor digitalización de las operaciones sanitarias y la adopción generalizada de plataformas basadas en la nube y en la web. Estas herramientas de software son esenciales para automatizar tareas de primera oficina, gestionar reclamaciones, reducir el papeleo y asegurar la exactitud de los datos.
Se prevé que la serie de sesiones de servicios aumentará rápidamente durante el período previsto, debido al aumento de la demanda de apoyo a la aplicación, personalización del sistema, capacitación y asistencia técnica en curso. A medida que más prácticas adoptan herramientas avanzadas de MPMS, los proveedores de servicios están desempeñando un papel crucial para asegurar un a bordo suave y el cumplimiento de normas sanitarias en evolución.
- Modo de entrega
Sobre la base del modo de entrega, el mercado de software de gestión de prácticas médicas se segmenta en soluciones basadas en premisas/desktop-only, basadas en la web y basadas en la nube. El segmento basado en la nube llevó al mercado con un 46,3% en 2024, capturando la mayor cuota de ingresos debido a su escalabilidad, bajos costos iniciales y accesibilidad remota. Las plataformas de nube son cada vez más preferidas por prácticas pequeñas y medianas para sus actualizaciones automáticas, capacidades de copia de seguridad de datos y reducción de la carga de mantenimiento de la TI.
Se espera que el segmento basado en la web sea testigo de la CAGR más rápida de 2025 a 2032, apoyada por su compatibilidad con múltiples dispositivos y facilidad de acceso a través de los navegadores de Internet. MPMS basado en la web proporciona un equilibrio entre funcionalidad y asequibilidad, atrayendo una adopción creciente en mercados emergentes de salud.
- Por Usuario final
Sobre la base del usuario final, el mercado de software de gestión de prácticas médicas se segmenta en médicos, farmacéuticos, laboratorios de diagnóstico y otros. El segmento de médicos dominaba el mercado en 2024, contando la mayor cuota de ingresos como herramientas MPMS se utilizan ampliamente en prácticas privadas, clínicas ambulatorias y centros de atención especializada para gestionar citas, recetas y operaciones de facturación.
Se prevé que el segmento de laboratorios de diagnóstico crezca a un ritmo más rápido hasta 2032, impulsado por la necesidad de una programación eficiente del laboratorio, el seguimiento de los resultados de las pruebas y la integración con los sistemas EHR. La creciente demanda de digitalización y automatización de laboratorios está impulsando a los laboratorios a adoptar plataformas MPMS adaptadas para la gestión de muestras y el seguimiento del cumplimiento.
Análisis regional de la gestión de prácticas médicas
- América del Norte dominó el mercado de software de gestión de prácticas médicas con la mayor cuota de ingresos del 43% en 2024, impulsado por infraestructuras sanitarias bien establecidas, iniciativas gubernamentales de apoyo para la adopción electrónica de registros de salud, y una alta penetración de soluciones de TI en instalaciones médicas, especialmente en los Estados Unidos, donde las prácticas pequeñas y medianas se están convirtiendo cada vez más en plataformas MPMS basadas en la nube
- Los proveedores de la región priorizan plataformas integradas que mejoran la eficiencia administrativa, apoyen modelos de atención basados en el valor y garanticen el cumplimiento de reglamentos como HIPAA
- Esta fuerte presencia de mercado cuenta con un alto gasto en salud, una mano de obra médica digitalmente madura y una innovación continua de proveedores regionales que ofrecen soluciones de MPMS basadas en la nube y con IA adaptadas a las necesidades de las pequeñas prácticas y los grandes sistemas de salud.
U.S. Medical Practice Management Software Market Insight
El mercado de software de gestión de la práctica médica estadounidense capturó la mayor parte de ingresos del 83% en 2024 dentro de América del Norte, impulsada por la infraestructura sanitaria avanzada del país, altas tasas de adopción de EHR y fuertes mandatos reguladores como HIPAA y MACRA. Las prácticas en todo Estados Unidos están invirtiendo cada vez más en soluciones MPMS para simplificar las operaciones, mejorar la gestión del ciclo de ingresos y cumplir con los requisitos de cumplimiento. La integración generalizada de las plataformas basadas en la nube y la automatización impulsada por las IA está impulsando aún más la adopción entre los grandes sistemas sanitarios y las prácticas independientes.
Europe Medical Practice Management Software Market Insight
Se prevé que el mercado de software de gestión de la práctica médica en Europa se expanda en un notable CAGR durante todo el período previsto, apoyado por iniciativas de salud digital dirigidas por el gobierno, una creciente necesidad de optimización del flujo de trabajo y una creciente presión sobre los sistemas de salud para mejorar la eficiencia administrativa. Con mayor énfasis en la protección de datos bajo GDPR, los proveedores se están convirtiendo en plataformas MPMS que ofrecen soluciones seguras y compatibles. La demanda está creciendo a través de prácticas públicas y privadas, especialmente en Europa occidental, donde los ecosistemas integrados de salud digital se están convirtiendo en la norma.
U.K. Medical Practice Management Software Market Insight
Se prevé que el mercado de software de gestión de prácticas médicas en el Reino Unido crezca en un sólido CAGR durante el período de previsión, impulsado por los esfuerzos nacionales para digitalizar los servicios de atención médica en el marco del NHS. Las prácticas están adoptando MPMS para reducir el volumen de trabajo administrativo, apoyar los servicios de telesalud y mejorar la gestión de los pacientes. La creciente necesidad de acceso en tiempo real a los datos de los pacientes y la inigualable interoperabilidad entre los entornos de atención es fomentar la adopción debasado en la nubeand AI-supported practice management platforms.
Alemania Medical Practice Management Software Market Insight
Se espera que el mercado de software de gestión de la práctica médica de Alemania se amplíe constantemente, alimentado por el aumento de las inversiones en tecnología de la información sanitaria, leyes estrictas de protección de datos y una demanda de soluciones escalables e interoperables. La integración de MPMS con la Infraestructura Telemática de Alemania está ganando tracción, especialmente en entornos ambulatorios. El énfasis en la privacidad, la prestación de atención de calidad y el procesamiento eficiente de reclamaciones es la dirección de los proveedores hacia sistemas de software modernos y seguros adaptados al entorno sanitario de Alemania.
Asia-Pacific Medical Practice Management Software Market Insight
El mercado de software de gestión de las prácticas médicas de Asia y el Pacífico está preparado para crecer en la CAGR más rápida durante el período de previsión de 2025 a 2032, impulsado por la creciente digitalización de la salud, las reformas de salud respaldadas por el gobierno y la expansión de las inversiones del sector privado. Países como China, India y Japón están viendo la rápida adopción de soluciones MPMS basadas en la nube y compatibles con dispositivos móviles para apoyar el aumento de las cargas de los pacientes y aumentar la eficiencia operacional. La demanda es particularmente fuerte en las clínicas urbanas y los hospitales privados que buscan plataformas rentables y escalables.
Japan Medical Practice Management Software Market Insight
El mercado de software de gestión de prácticas médicas del Japón está ganando tracción debido a un sistema sanitario altamente urbanizado, una población envejecida y una demanda creciente de procesos administrativos simplificados. Las clínicas y hospitales japoneses están adoptando MPMS para apoyar la atención coordinada, la telemedicina y el control remoto. La fuerte demanda de plataformas digitales que se ajusten a las normas de TI de salud de Japón y su énfasis en la automatización y la seguridad de los datos son factores clave que contribuyen al crecimiento del mercado.
India Medical Practice Management Software Market Insight
El mercado de software de gestión de la práctica médica de la India representó la mayor parte de ingresos en Asia-Pacífico en 2024, con el apoyo de un sector sanitario de rápido crecimiento, iniciativas de salud digital como Ayushman Bharat, y la creciente penetración de las tecnologías de Internet y móviles. La adopción de MPMS se está acelerando a través de clínicas multi-especialistas, laboratorios de diagnóstico y prácticas individuales, con la demanda de plataformas basadas en la nube y de bajo costo que aumenten considerablemente. Los vendedores locales y las start-ups están desempeñando un papel crucial ofreciendo soluciones escalables adaptadas a las necesidades únicas del ecosistema sanitario diverso de la India.
¿Cuáles son las mejores empresas en el software de gestión de prácticas médicas
La industria de software de gestión de prácticas médicas está dirigida principalmente por empresas bien establecidas, incluyendo:
- athenahealth(U.S.)
- AdvancedMD, Inc(U.S.)
- eClinicalWorks(U.S.)
- NXGN Management, LLC.(U.S.)
- Veradigm LLC(U.S.)
- McKesson Corporation (U.S.)
- Tebra Technologies, Inc. (U.S.)
- Greenway Health, LLC (Estados Unidos)
- Oracle (U.S.)
- Epic Systems Corporation (Estados Unidos)
- Henry Schein, Inc. (U.S.)
- Practice Fusion, Inc. (U.S.)
- GE HealthCare (Estados Unidos)
- CompuGroup Medical (Alemania)
- DocEngage (India)
- Practo Technologies Pvt. Ltd (India)
¿Cuáles son los avances recientes en el mercado mundial de software de gestión de prácticas médicas
- En abril de 2023, Athenahealth introdujo nuevas mejoras impulsadas por AI en su plataforma de gestión de prácticas médicas, incluyendo análisis predictivos para la programación de pacientes y la gestión automatizada de la negación de reclamaciones. Estas características tienen por objeto reducir la carga administrativa, mejorar la eficiencia del ciclo de ingresos y permitir a los proveedores de atención médica ofrecer una atención más proactiva. Este desarrollo subraya el compromiso de Athenahealth de aprovechar las tecnologías avanzadas para simplificar las operaciones de práctica y optimizar el rendimiento financiero para las prácticas médicas de todos los tamaños
- En marzo de 2023, AdvancedMD, una compañía líder en tecnología de la salud basada en la nube, lanzó un conjunto actualizado de herramientas integradas que incluyen las primeras características móviles para la programación de citas, la ingesta de pacientes y la facturación. Las mejoras tienen como objetivo apoyar los modelos de cuidado híbrido y mejorar la comunicación del paciente-providente. Este movimiento refleja el enfoque de AdvancedMD en ofrecer soluciones MPMS fáciles de usar y escalables que atienden a las necesidades de la práctica en evolución en un paisaje de salud digital
- En febrero de 2023, Kareo y PatientPop —actualmente operando como Tebra— anunciaron una funcionalidad ampliada basada en IA en su plataforma de gestión de prácticas médicas únicas. La actualización incluye facturación automatizada, herramientas de compromiso con los pacientes y paneles inteligentes de presentación de informes, ayudando a las prácticas pequeñas a medianas a gestionar la prestación de cuidados y las operaciones empresariales de manera más eficiente. Este desarrollo estratégico marca la continua inversión de Tebra en soluciones MPMS accesibles y integrales adaptadas para proveedores independientes
- En enero de 2023, eClinicalWorks lanzó su nuevo panel de administración de prácticas, ofreciendo herramientas de visualización de datos personalizables para métricas operativas como flujo de pacientes, tendencias de ingresos y exactitud de facturación. Al integrar información impulsada por AI, esta actualización permite a los administradores de salud tomar decisiones respaldadas por datos en tiempo real. La iniciativa se alinea con el impulso más amplio de la industria hacia la gestión de prácticas impulsadas por datos y una sinergia clínica-operacional mejorada
- En enero de 2023, NextGen Healthcare presentó su NextGen Enterprise PM 6.0, con una mayor interoperabilidad, características de cumplimiento actualizadas y automatización ampliada para la gestión de reclamaciones y colecciones. Diseñado para organizaciones de salud multiespecialistas y empresariales, la plataforma enfatiza la escalabilidad y la seguridad. Este desarrollo destaca el enfoque de NextGen en el apoyo a entornos sanitarios complejos a través de plataformas MPMS robustas y compatibles con regulaciones.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











