


Remanufacturación minera global, Segmentación de mercado, por tipo de componente (Ingenieros, componentes de transmisión " , bombas hidráulicas " , discos finales, Turbocompresores, componentes eléctricos " electrónicos, otros), Tipo de equipo (Camiones transportadores, excavadores " , cargadores de ruedas, máquinas de perforación
¿Cuál es la Remanufactura Minera Componentes Tamaño del mercado y tasa de crecimiento
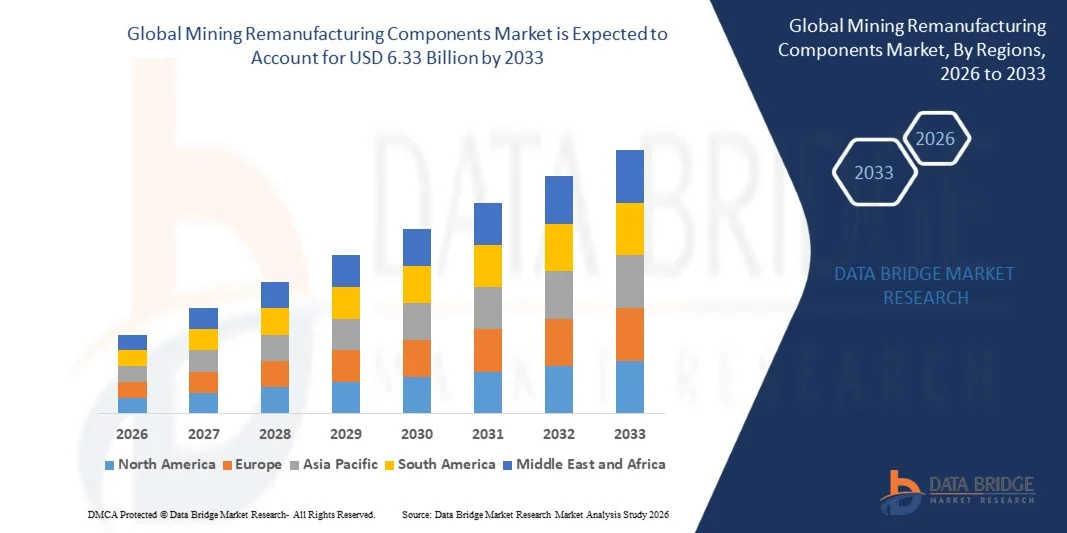
- Según el análisis de Data Bridge Market Research, el mercado de componentes de remanufacturación minera se valoró enUSD 4.73 billion in 2025y se prevé que alcanceUSD 6.33 billion en 2033, creciendo en unCAGR of 3.70% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de alternativas eficaces en función de los costos a los nuevos componentes del equipo pesado en medio de ciclos volátiles de precios de los productos básicos, el aumento de la atención de las empresas mineras en relación con el costo total de la reducción de la propiedad y el aumento de la adopción de prácticas de economía circular que amplían la vida operacional de la maquinaria minera de gran densidad de capital.
- El creciente hincapié en reducir al mínimo las horas de inactividad de los equipos no planificados, reducir los gastos de capital en nuevos mecanismos y mejorar las métricas de sostenibilidad de la flota es obligar a las empresas mineras a integrar cada vez más los componentes remanufactured en sus estrategias de mantenimiento y sustitución de equipo. OEM-certified remanufacturing programs are increasingly complementing independent aftermarket remanufacturers, offering mining companies engineered-to-original-specification components backed by manufacturer warranties.
- La creciente sofisticación de los procesos de remanufacturación, incorporando protocolos avanzados de inspección, pruebas y certificación de calidad, está reduciendo la brecha de rendimiento percibida entre componentes remanufactados y nuevos, apoyando aún más la aceptación más amplia de la industria minera de piezas remanufacturadas en aplicaciones de equipo cada vez más críticas.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 4.73 millones
- Valor de mercado esperado (2033): USD 6.33 millones
- CAGR prefabricado (2026-2033): 3,70%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways of the Mining Remanufacturing Components Market
- América del Norte dominaba el mercado mundial de componentes de remanufacturación minera con la mayor cuota de ingresos del 34,62% en 2025, apoyado por extensas flotas de equipos mineros establecidos, infraestructura de remanufacturación certificada por OEM madura, y el fuerte énfasis de la industria minera en el coste total de optimización de la propiedad.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 5,8% de 2026 a 2033, alimentada por operaciones mineras en rápida expansión, la edad de la flota de equipos en crecimiento que requiere un exceso de componentes y la adopción creciente de prácticas de remanufactura en China, Australia y la India.
- El segmento de componentes de motores llevó al mercado con una cuota de 28,74% en 2025, impulsada por el alto costo y la complejidad técnica de la sustitución de motores, haciendo de la remanufactura una alternativa económica particularmente convincente a la nueva adquisición de componentes.
- El segmento de cilindros de bombas hidráulicas es el tipo de componente de mayor crecimiento, proyectado para registrar una CAGR de 5,4%, lo que refleja el aumento de las tasas de falla relacionadas con el desgaste de los sistemas hidráulicos en equipos pesados de excavación y la creciente disponibilidad de capacidades de remanufactura hidráulica especializada.
- El segmento de equipo de camiones haul dominaba la categoría de equipos con una cuota de ingresos del 31.68% en 2025, liderada por la escala masiva y el elevado costo de sustitución de componentes de tracción de camiones haul y motores en grandes operaciones de minería de superficie.
- La minería de superficie representó el 68,42% de la cuota de mercado entre los tipos de minería en 2025, preferida por sus flotas de equipo más grandes y las tasas de utilización más altas del equipo general que impulsan una demanda más frecuente de desgaste de componentes y remanufacturación.
- El segmento de canales de ventas de remanufacturadores certificados por OEM es la categoría de mayor crecimiento, con una CAGR de 5.1%, impulsada por la creciente preferencia de la empresa minera para componentes remanufacturados con garantía, diseñados a especificación sobre alternativas independientes del mercado posterior.
- El segmento de componentes de transmisión " dio lugar a una parte sustancial de la demanda general en 2025, lo que refleja el papel fundamental de la confiabilidad de la transmisión en el mantenimiento de la operación continua de camiones pesados y equipos pesados en los emplazamientos mineros.
- El segmento de usuarios finales de las empresas mineras tuvo una participación del 71,24% en 2025, apoyada por la propiedad directa de grandes flotas de equipos y la necesidad continua de sustituir componentes rentables para mantener el tiempo de funcionamiento.
Report Scope and Mining Remanufacturing Components Market Segmentation
|
Atributos |
Mining Remanufacturing Components Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de componentes de remanufacturación minera
- Los equipos mineros OEM están ampliando cada vez más sus programas de remanufactura certificados para cubrir una gama más amplia de componentes y modelos de equipos, ofreciendo a las empresas mineras una vía integrada para reducir los costos de mantenimiento de flotas manteniendo la cobertura de garantía y garantía de calidad respaldada por OEM.
- Por ejemplo, en marzo de 2025, Caterpillar amplió su programa Cat Reman para incluir modelos adicionales de componentes hidráulicos para sus plataformas de camiones más grandes, proporcionando a los clientes mineros alternativas remanufacturadas con certificación OEM para piezas de repuesto anteriores.
- La creciente integración de la tecnología de mantenimiento predictivo y vigilancia de las condiciones en las flotas de equipos mineros está permitiendo una identificación más precisa de los componentes que se aproximan al final de la vida útil, lo que permite a las empresas mineras programar proactivamente la sustitución de componentes remanufactured antes de que ocurran fallos no planificados.
- Las instalaciones de remanufacturación están adoptando cada vez más tecnologías avanzadas de inspección y ensayos, incluidos métodos de escaneo dimensional automatizados y de ensayo no destructivo, para garantizar que los componentes remanufactados cumplan o excedan las especificaciones originales del desempeño del equipo.
- Por ejemplo, en febrero de 2025, Komatsu amplió sus capacidades de instalación de remanufactura con nueva tecnología automatizada de inspección de componentes, mejorando la coherencia de calidad y reduciendo el tiempo de rotación para los componentes de transmisión remanufacturados.
- La creciente colaboración entre las empresas mineras y los proveedores de remanufacturación en los programas de intercambio básico, donde los componentes usados se devuelven a cambio de reemplazos remanufactados a un costo reducido, está simplificando la logística y la economía de sustitución de componentes en grandes flotas de equipos mineros distribuidas geográficamente.
- A medida que las empresas mineras sigan priorizando el costo total de la reducción de la propiedad, la sostenibilidad de la flota de equipo y la resiliencia de la cadena de suministro, se espera que la adopción de componentes mineros remanufactados aumente constantemente, reforzando su papel como una alternativa establecida a la adquisición de nuevos componentes en todo el ecosistema mundial de mantenimiento del equipo minero.
¿Cuáles son los controladores clave del mercado de componentes de remanufacturación minera
- La persistente volatilidad de los precios de los productos básicos que afectan a los presupuestos de capital de la empresa minera ha aumentado considerablemente la demanda de alternativas de sustitución de componentes eficaces en función de los costos que permiten a los operadores mantener flotas de equipo sin comprometerse a sufragar nuevos gastos de adquisición.
- Por ejemplo, en abril de 2025, Sandvik amplió sus ofertas de servicios de remanufacturación para el equipo minero subterráneo para ayudar a los clientes mineros a gestionar los costos del ciclo de vida del equipo de manera más eficaz en medio de ciclos fluctuantes de precios de los productos básicos que afectan a los presupuestos de gastos de capital.
- La flota mundial de equipos mineros envejecidos, con un número considerable de camiones de transporte, excavadoras y plataformas de perforación ya superan su vida inicial de servicio de componentes, está impulsando una demanda sostenida de componentes de sustitución remanufacturados tanto en las operaciones mineras superficiales como subterráneas.
- Por ejemplo, en diciembre de 2024, Komatsu Mining amplió la distribución de sus componentes remanufactured drivetrain a clientes adicionales que operan flotas de equipos de envejecimiento en toda América del Norte y Australia, apoyando la operación continua de la flota sin reemplazo de equipo completo.
- El creciente énfasis empresarial en la presentación de informes ambientales, sociales y de gobernanza entre las principales empresas mineras está favoreciendo cada vez más los componentes remanufactured, ya que la remanufacturación normalmente requiere menos materia prima y insumos energéticos en comparación con la fabricación de nuevos componentes, apoyando la mejora métrica de sostenibilidad junto con el ahorro de costos.
- Con la constante volatilidad de los precios de los productos básicos, el envejecimiento de las flotas mundiales de equipo minero y el creciente hincapié en las prácticas sostenibles de mantenimiento de la economía circular, los componentes mineros remanufactados seguirán siendo un importante instrumento de gestión de costos en toda la industria minera mundial.
¿Qué factores están desafiando el crecimiento del mercado de componentes mineros de remanufactura
- El proceso de remanufacturación requiere conocimientos técnicos especializados, capacidades de ensayo y controles de calidad, creando barreras para los proveedores más pequeños que prestan servicios de equipo minero complejo.
- Por ejemplo, en septiembre de 2024, Liebherr destacó su programa de Reman y servicios de componentes para equipos mineros en MINExpo 2024, haciendo hincapié en la fiabilidad y el rendimiento de los componentes en condiciones de minería exigentes. Esto demuestra los requisitos técnicos y de calidad asociados con la remanufacturación de componentes mineros.
- Las preocupaciones en materia de fiabilidad también pueden limitar la adopción de componentes no OEM o remanufactured, en particular cuando la duración del equipo es crítica. En marzo de 2024, Weir Minerals hizo hincapié en que la calidad y el rendimiento de los componentes son esenciales para mantener la productividad de la minería-equipamiento, observando las preocupaciones sobre el rendimiento garantizado y la longevidad de las piezas replicadas.
¿Cómo se aumenta el mercado de componentes de remanufactura minera
El mercado de componentes de remanufactura minera se segmenta sobre la base del tipo de componente, tipo de equipo, tipo minero, canal de ventas, usuario final y tipo mineral.
- Por tipo de componente
Sobre la base del tipo de componente, el mercado mundial de componentes de remanufacturación minera se segmenta en motores, transmisiones " componentes de transmisión, bombas hidráulicas " , ejes " unidades finales, turbocompresores, componentes eléctricos " electrónicos y otros. El segmento de motores dominaba el mercado con una participación del 28,74% en 2025, debido a la alta costo y complejidad técnica de la sustitución de motores, haciendo de la remanufactura una alternativa económica particularmente convincente a la nueva adquisición de componentes. Estos componentes siguen siendo el objetivo preferido de remanufacturación para las empresas mineras que buscan el mayor ahorro de costos en relación con las nuevas adquisiciones parciales.
Se proyecta que el segmento de cilindros de bombas hidráulicas registrará el crecimiento más rápido en un CAGR de 5,4% de 2026 a 2033, impulsado por el aumento de las tasas de falla relacionadas con el desgaste de los sistemas hidráulicos en equipos pesados de excavación y la creciente disponibilidad de capacidades de remanufactura hidráulica especializadas entre OEM y proveedores independientes.
- Por tipo de equipo
Sobre la base del tipo de equipo, el mercado mundial de componentes de remanufacturación minera se segmenta en camiones de transporte, excavadoras " palas, cargadoras de ruedas, dozers, plataformas de perforación, arrastres y otros. El segmento de camiones haul llevó al mercado con una cuota de 31,68% en 2025, respaldada por la escala masiva y el elevado costo de sustitución de componentes de tracción de camiones haul y motores en grandes operaciones de extracción de superficie que requieren una operación continua de equipos de alta utilización.
Se espera que el segmento de las palas de excavadoras experimente el crecimiento más rápido en un CAGR de 5,2% de 2026 a 2033, impulsado por la creciente demanda de componentes hidráulicos y subcarrilizados remanufactados, ya que las flotas de excavadoras y palas siguen envejeciendo en las principales operaciones mineras de superficie a nivel mundial.
- Por tipo de minería
Sobre la base del tipo de minería, el mercado mundial de componentes de remanufacturación minera se centra en la minería superficial y la minería subterránea. El segmento de la minería de superficie dominaba el mercado con una proporción de 68,42% en 2025 debido a sus flotas de equipo más grandes y tasas de utilización más elevadas del equipo general que impulsan la demanda de desgaste y remanufacturación de componentes más frecuentes. la continua dominación mundial de los métodos de extracción de carbón y mineral de metal refuerza la posición líder de este segmento.
Se espera que el segmento minero subterráneo sea testigo de la CAGR más rápida del 4,6% de 2026 a 2033, impulsada por este crecimiento se alimenta de la creciente actividad minera subterránea, ya que los depósitos de superficie fácilmente accesibles se agotan, requiriendo componentes especializados remanufactured adaptados a las condiciones de funcionamiento únicas del equipo subterráneo.
- Por Canal de Ventas
Sobre la base del canal de ventas, el mercado mundial de componentes de remanufacturación minera se segmenta en remanufactureros certificados por OEM y remanufacturadores independientes/después del mercado. El segmento de remanufacturadores certificados por OEM dominaba el mercado con una proporción de 56,83% en 2025 debido a la preferencia de las empresas mineras por componentes remanufacturados con garantía, diseñados a especificación que mantienen plena compatibilidad con los sistemas de equipos originales. Las redes de servicios OEM establecidas y la reputación de garantía de calidad siguen fortaleciendo la posición líder de este segmento.
También se espera que el segmento de remanufactureros certificados por OEM sea testigo de la CAGR más rápida del 5,1% de 2026 a 2033, impulsada por la creciente preferencia de la empresa minera por componentes remanufacturados con garantía, diseñados a especificación, sobre alternativas independientes del mercado después de mercado, especialmente para componentes críticos de transmisión y motor.
- Por Usuario final
Sobre la base del usuario final, el mercado mundial de componentes de remanufacturación minera se segmenta en empresas mineras, empresas de alquiler de equipos y mineros de contrato. El segmento de las empresas mineras dominaba el mercado con una proporción del 71,24% en 2025 debido a su propiedad directa de grandes flotas de equipos y a la necesidad continua de sustituir componentes rentables para mantener el tiempo de funcionamiento. la adopción generalizada de componentes remanufactured dentro de los programas de mantenimiento y fiabilidad de la empresa minera refuerza la posición líder de este segmento.
Se espera que el segmento de las empresas de alquiler de equipos sea testigo de la CAGR más rápida del 5,3% entre 2026 y 2033, impulsada por la creciente demanda de componentes remanufactados entre los operadores de flotas de alquiler que buscan mantener tasas de alquiler competitivas, asegurando al mismo tiempo el rendimiento de equipos fiables para los clientes mineros.
- Por tipo mineral
Sobre la base del tipo mineral, el mercado mundial de componentes de remanufacturación minera se segmenta en carbón, minerales metálicos y minerales industriales. El segmento de los minerales de metal dominaba el mercado con una proporción de 47,62% en 2025 debido a la demanda mundial sostenida de mineral de hierro, cobre y conducción de oro operación continua de equipos pesados y desgaste de componentes en las principales regiones mineras de mineral de metal. la escala generalizada de las operaciones mundiales de minería de mineral de metal sigue fortaleciendo la posición líder de este segmento.
También se espera que el segmento de minerales metálicos sea testigo de la CAGR más rápida de 4,8% de 2026 a 2033, impulsada por la creciente demanda mundial de metales de batería e infraestructura, incluido el cobre, apoyando la continua expansión de las flotas de equipos mineros de mineral de metal que requieren mantenimiento continuo y apoyo de remanufacturación de componentes.
¿Qué región posee la mayor parte del mercado de componentes de remanufactura minera
- América del Norte dominaba el mercado de componentes de remanufacturación minera y representaba la mayor proporción de ingresos del 34,62% en 2025, respaldada por extensas flotas de equipos mineros establecidas, infraestructura de remanufacturación certificada por OEM madura, y un fuerte énfasis en la industria minera en el costo total de optimización de la propiedad.
- La región también se beneficia de una red bien establecida de OEM y de instalaciones independientes de remanufactura, amplia experiencia en la industria minera con calidad y fiabilidad de componentes remanufacturados, y continua inversión en tecnología de remanufacturación por fabricantes líderes de equipos con sede en la región. La atención continua en la gestión de costos de la flota minera sigue fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Mining Remanufacturing Components Market Insight
El mercado de componentes de remanufactura minera de los Estados Unidos tiene la mayor parte dentro de América del Norte, impulsado por extensas operaciones nacionales de extracción de carbón y mineral de metal, infraestructura de remanufacturación OEM bien establecida, y una fuerte familiaridad de la industria minera con la calidad de componentes remanufacturados y beneficios costos. La creciente concentración de la empresa minera en el costo total de la reducción de la propiedad y las métricas de sostenibilidad de la flota está apoyando aún más el crecimiento del mercado. Además, la inversión continua de los principales fabricantes de equipos nacionales en la capacidad de remanufacturación refuerza la posición del país como un mercado clave para los componentes de remanufacturación minera.
Canada Mining Remanufacturing Components Market Insight
El mercado de componentes de remanufactura minera de Canadá se está expandiendo a medida que los operadores mineros buscan reducir los costos de mantenimiento, ampliar los ciclos de vida del equipo y minimizar las horas de inactividad. La demanda se apoya en el envejecimiento de las flotas mineras, el aumento de los costos del equipo y el creciente énfasis en la sostenibilidad y las prácticas de economía circular. Las principales oportunidades incluyen motores remanufactured, transmisiones, cilindros hidráulicos, ejes y componentes de transmisión. La industria minera establecida por el Canadá apoya la adopción, mientras que la disponibilidad básica, la logística inversa, la calidad de los componentes y los emplazamientos remotos de minas siguen siendo retos fundamentales.
Asia-Pacific Mining Remanufacturing Components Market Insight
Se espera que el mercado de componentes de remanufacturación minera de Asia y el Pacífico sea testigo de un rápido crecimiento, impulsado por la rápida expansión de las operaciones mineras, el aumento de la edad de la flota de equipo que requiere una revisión de los componentes y la adopción creciente de prácticas de remanufactura en toda la región. El aumento del apoyo gubernamental a la economía circular y las prácticas industriales sostenibles está apoyando la expansión del mercado regional. Además, la creciente presencia de instalaciones internacionales y nacionales de remanufacturación está acelerando la adopción de mercados en toda la región.
China Mining Remanufacturing Components Market Insight
El mercado de componentes de remanufactura minera de China está creciendo rápidamente, impulsado por extensas operaciones nacionales de extracción de carbón y mineral de metal, el aumento del apoyo gubernamental a las iniciativas de economía circular e sostenibilidad industrial, y la adopción creciente de prácticas de remanufactura entre los fabricantes de equipos mineros nacionales. La creciente adopción de componentes remanufactados en las operaciones mineras estatales y privadas de gran escala está aumentando considerablemente la demanda de mercado. Además, el aumento de las capacidades técnicas nacionales de remanufacturación está posicionando a China como uno de los mercados de mayor crecimiento para los componentes de remanufacturación minera a nivel mundial.
India Mining Remanufacturing Components Market Insight
El mercado de componentes de remanufactura minera de la India es testigo de un crecimiento sólido, impulsado por la ampliación de las operaciones nacionales de extracción de carbón y mineral de hierro, el aumento de las inversiones gubernamentales en la modernización del sector minero y el aumento de la conciencia de la remanufactura como estrategia de mantenimiento de equipos rentable. Aumentar la adopción de componentes remanufactured entre operadores mineros públicos y privados está apoyando la expansión del mercado. Además, la entrada de proveedores internacionales de servicios de remanufactura está acelerando aún más la adopción del mercado en todo el país.
¿Cuál es el mercado de componentes de remanufactura minera de las mejores empresas
La industria de componentes de remanufactura minera está dirigida principalmente por empresas bien establecidas, incluyendo:
- Caterpillar Inc.(U.S.)
- Komatsu Ltd.(Japón)
- Liebherr Group(Alemania)
- Hitachi Construction Machinery Co., Ltd.(Japón)
- Sandvik AB(Suecia)
- Epiroc AB (Suecia)
- Terex Corporation (Estados Unidos)
- HD Hyundai Infracore (antes Doosan Infracore) (Corea del Sur)
- SANY Group (China)
- XCMG Construction Machinery Co., Ltd.
- Volvo Construction Equipment (Volvo Group) (Suecia)
- Metso Outotec Corporation (Finlandia)
- Grupo Wirtgen (John Deere) (Alemania)
- Deere & Company (U.S.)
- Weir Group PLC (U.K.)
- FLSmidth " Co. A/S (Dinamarca)
- Komatsu Mining Corp. (antes Joy Global) (EE.UU.)
- Zoomlion Heavy Industry Science & Technology Co., Ltd. (China)
- Cummins Inc. (U.S.)
- Bosch Rexroth AG (Alemania)
¿Cuáles son los últimos desarrollos en el mercado de componentes de remanufacturación minera
- En septiembre de 2025, Caterpillar amplió su red de instalaciones Cat Reman con un nuevo centro de remanufactura de gran ingeniería dedicado, aumentando la capacidad de servicio a las mayores plataformas de motores de camiones de ultraclase para clientes mineros globales.
- En enero de 2025, Komatsu Mining amplió su línea de productos de componentes de transmisión remanufactured para incluir modelos adicionales compatibles con flotas de equipos mineros subterráneos envejecidos en América del Norte y Australia.
- En noviembre de 2025, Sandvik introdujo un programa ampliado de garantía de remanufactura para sus componentes de equipo de perforación subterráneo, ofreciendo a los clientes mineros períodos de cobertura ampliados para crear confianza en la fiabilidad de componentes remanufacturados.
- En noviembre de 2024, Liebherr amplió sus capacidades de servicio de remanufactura para grandes sistemas hidráulicos de excavadoras mineras, abordando la creciente demanda de clientes de minería superficial que buscan alternativas rentables a nuevas adquisiciones de componentes hidráulicos.
- En junio de 2023, Weir Group se asoció con varias empresas mineras de Australia y Sudáfrica para realizar la validación de sus componentes de bombas remanufactured para aplicaciones de procesamiento de minerales, lo que demuestra un rendimiento comparable a los nuevos componentes a un costo significativamente reducido.
- En agosto de 2024, Hitachi Construction Machinery amplió su red de servicios de remanufacturación en América del Sur para apoyar la creciente demanda de clientes mineros de cobre en Chile y Perú buscando un reemplazo de componentes rentable para flotas de excavadoras envejecidas.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











