



Segmentación del mercado global de dispositivos de extracción de sangre sin aguja, por tipo de producto (dispositivos portátiles y wearables), tipo de tecnología (venopunción y táctil), usuarios finales (hospitales, centros de investigación, centros de diagnóstico, clínicas personales, etc.): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es el tamaño del mercado y tasa de crecimiento de los dispositivos de dibujo de sangre gratis de agujas
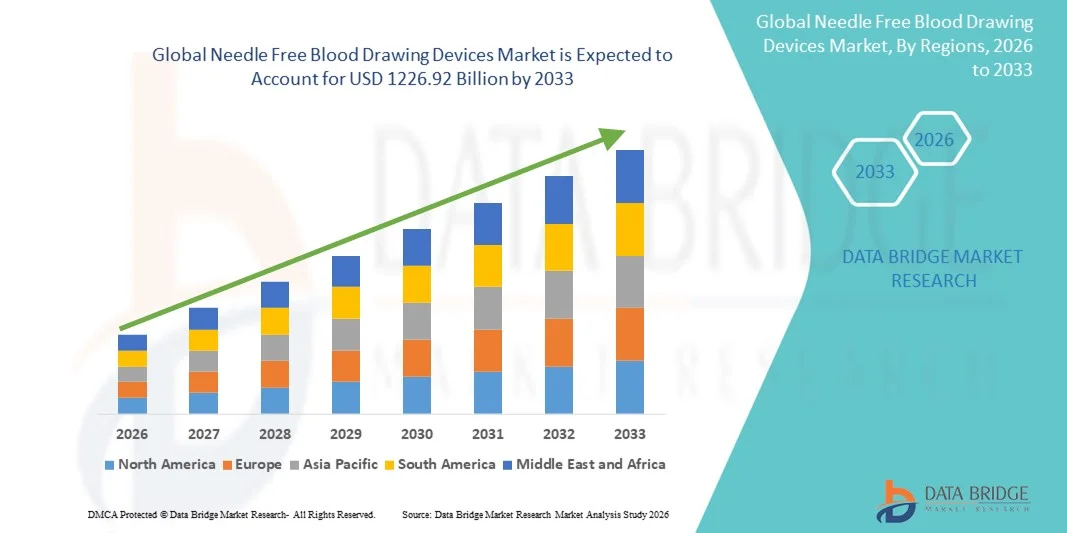
- De acuerdo con Data Bridge Market Research Analysis, el tamaño del mercado de los dispositivos de dibujo de sangre libres de agujas globales fue valoradoUSD 576.55 billion in 2025y se espera que alcanceUSD 1226.92 billion by 2033, aCAGR of 9.90%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente demanda de métodos de recolección de sangre mínimamente invasivos e indoloros, impulsados por el aumento de la conciencia de los pacientes, la necesidad de mejorar el cumplimiento de la vigilancia crónica de las enfermedades y el crecimiento dePruebas de diagnósticoen hospitales, clínicas y laboratorios
- Además, los avances en la tecnología sin agujas, incluidos los inyectores de jet y los sistemas de recogida de sangre asistidos por vacío, junto con un enfoque en la reducción de lesiones de aguja y riesgos de biohazard, están acelerando la captación de soluciones de Dispositivos de Dibujo de Sangre Libre de Needle, lo que aumenta significativamente el crecimiento general del mercado
¿Cuáles son los principales Takeaways of Needle Free Blood Drawing Device Market
- Dispositivos de dibujo de sangre gratis de Needle, incluidos inyectores de jet y sistemas de recolección asistidos por vacío, son cada vez más vitales en la atención médica moderna debido a su capacidad para permitir la recolección de sangre sin dolor, segura y rápida, reducir las lesiones de aguja y mejorar el cumplimiento del paciente en hospitales, clínicas y laboratorios de diagnóstico
- La creciente demanda de Dispositivos de Dibujo de Sangre Libre de Agujas se alimenta principalmente por la creciente conciencia de la comodidad de los pacientes, el aumento de las pruebas crónicas de enfermedades y la adopción creciente en la configuración de diagnóstico de punta de atención y gran escala, junto con avances tecnológicos que mejoran la precisión, seguridad y facilidad de uso
- América del Norte dominaba el mercado de dispositivos de tracción de sangre libre de agujas con la mayor cuota de ingresos de aproximadamente 38,6% en 2025, apoyado por infraestructuras sanitarias avanzadas, alta adopción de dispositivos médicos innovadores, fuerte presencia de R plagaD y una red bien establecida de hospitales, centros de diagnóstico y laboratorios de investigación en Estados Unidos.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de dispositivos de tracción de sangre libres de agujas durante el período previsto, con un CAGR estimado del 8,1%, impulsado por el aumento del gasto sanitario, la expansión de las redes hospitalarias, el aumento de la conciencia de las tecnologías sin agujas y la creciente adopción en economías emergentes como China e India
- El segmento de dispositivos de ventilación dominaba el mercado con una cuota de ingresos de aproximadamente 62% en 2025, impulsado por su alta precisión, fiabilidad y compatibilidad con el equipo de laboratorio estándar
Informe Scope and Needle Free Blood Drawing Devices Market Segmentation
|
Atributos |
Needle Free Blood Drawing Devices Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
• Enfriadores Paxman (U.K.) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuáles son los principales Takeaways of Needle Free Blood Drawing Devices Market
Aumentar la adopción de tecnologías de muestreo mínimamente invasivas y sin dolor
- Una tendencia significativa y aceleradora en el mercado mundial de dispositivos de dibujo de sangre libres de agujas es la adopción creciente de soluciones de recolección de sangre mínimamente invasivas y sin dolor. Estos dispositivos están diseñados para mejorar la comodidad del paciente, reducir la ansiedad asociada con el uso de agujas y minimizar el riesgo de complicaciones durante el muestreo
- Por ejemplo, los hospitales, centros de diagnóstico y proveedores de atención sanitaria en Europa y América del Norte están implementando cada vez más soluciones de dibujo de sangre libres de agujas, especialmente para pacientes pediátricos, geriátricos y gástricos, para mejorar el cumplimiento y satisfacción del paciente
- Las instalaciones sanitarias están integrando estos dispositivos en los flujos de trabajo de diagnóstico rutinario, permitiendo una recolección de sangre más rápida, reduciendo el riesgo de lesiones de aguja entre el personal sanitario y reduciendo los riesgos de contaminación cruzada
- La tendencia también está impulsada por la creciente demanda de dispositivos portátiles y fáciles de usar adecuados para el monitoreo ambulatorio, la atención a domicilio y las aplicaciones de telemedicina, donde la facilidad de uso y la comodidad de los pacientes son críticos
- En todo el mundo, el creciente énfasis en la atención médica centrada en el paciente, el control de infecciones y la prevención de la infección adquirida por el hospital está impulsando aún más la adopción de tecnologías de dibujo de sangre sin agujas, convirtiéndolos en parte integrante de la atención médica moderna
Needle Free Blood Drawing Devices Market Dynamics
Conductor
Demanda de aumento para muestreo de sangre seguro, eficiente y paciente
- El enfoque cada vez mayor en la seguridad de los pacientes, la eficiencia operacional y la prevención de infecciones es un factor importante para el mercado mundial de dispositivos de extracción de sangre libres de agujas. Estos dispositivos reducen el riesgo de infecciones asociadas a la salud y peligros laborales, ofreciendo una alternativa más segura a las agujas y jeringas tradicionales.
- Por ejemplo, en 2024, un proveedor de atención médica norteamericano líder desplegó dispositivos de recogida de sangre sin agujas en múltiples clínicas para reducir la incidencia de lesiones de agujas y mejorar la seguridad del paciente durante el muestreo sanguíneo rutinario
- Los marcos regulatorios estrictos en los Estados Unidos, Europa y partes de Asia enfatizan la reducción de los riesgos laborales y la promoción de prácticas médicas más seguras, alentando aún más a los proveedores de atención médica a adoptar soluciones libres de agujas
- Además, la creciente prevalencia de enfermedades crónicas como la diabetes, los trastornos cardiovasculares y el cáncer, que requieren un seguimiento frecuente de la sangre, está creando una fuerte demanda de tecnologías de muestreo de sangre libres de dolor, eficientes y convenientes.
- La adopción de estos dispositivos en las pruebas de puntos de atención, los servicios ambulatorios y la atención de la salud en el hogar también está apoyando las iniciativas de atención preventiva en todo el mundo, mejorando el cumplimiento de los pacientes y permitiendo un mejor seguimiento de las condiciones de salud en regiones remotas o insuficientes.
Restraint/Challenge
Altos costos y poca conciencia entre los proveedores de atención de la salud
- A pesar de los beneficios claros, el costo relativamente alto de los sistemas avanzados de dibujo de sangre sin agujas sigue siendo una restricción significativa, especialmente para clínicas pequeñas, centros de diagnóstico y proveedores de atención médica en las regiones en desarrollo. Los altos costos iniciales de inversión y mantenimiento pueden limitar la adopción generalizada de estos dispositivos
- Por ejemplo, algunos laboratorios de América Latina y el Asia sudoriental han informado de retrasos en la aplicación de soluciones de dibujo de sangre sin aguja debido a limitaciones presupuestarias y al mayor costo inicial en comparación con las jeringas convencionales y los métodos de venipuntura
- Sensibilización limitada e insuficiente capacitación entre el personal sanitario en relación con el uso adecuado, el mantenimiento y las ventajas de estos dispositivos también pueden restringir la penetración del mercado
- La variabilidad de las políticas de reembolso, la falta de directrices normalizadas para la adopción y el apoyo reglamentario incoherente en distintos países plantean problemas adicionales para la aplicación en gran escala
- Superar estas barreras a través de diseños de dispositivos asequibles y fáciles de usar, programas de formación profesional de la salud y campañas de sensibilización sobre la seguridad de los pacientes y la eficiencia operacional será esencial para mantener el crecimiento en el mercado de dispositivos de extracción de sangre libres de agujas globales
¿Cómo se aumenta el mercado de dispositivos de dibujo de sangre gratis de Needle
El mercado se segmenta sobre la base de tipo, tipo de tecnología y usuarios finales.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado Needle Free Blood Drawing Devices se segmenta en dispositivos portátiles y dispositivos utilizables. El segmento de dispositivos portátiles dominó la mayor parte de ingresos del mercado de aproximadamente 57% en 2025, impulsado por su adopción generalizada en hospitales, centros de diagnóstico y laboratorios de investigación. Los dispositivos portátiles ofrecen precisión, portabilidad y facilidad de uso, lo que permite a los profesionales de la salud realizar una recopilación rápida y mínima de sangre invasiva. Su compatibilidad con varios sistemas de análisis de sangre, la integración con registros electrónicos de salud y la capacidad de reducir el malestar del paciente impulsan su preferencia. La fuerte presencia del segmento en regiones desarrolladas, en particular América del Norte y Europa, contribuye a la generación de ingresos altos. Innovaciones de productos en curso centradas en el diseño ergonómico, la recolección de muestras más rápidas y las características de seguridad mejoradas apoyan aún más el dominio. Los programas de capacitación y las iniciativas de sensibilización de los fabricantes aumentan la adopción entre los profesionales de la salud. La creciente demanda de diagnósticos de puntos de atención, monitoreo de salud en el hogar y muestreo de sangre rutinario también apoya el crecimiento. Las aprobaciones regulatorias y la estandarización de protocolos de prueba refuerzan la confianza en los dispositivos portátiles. La alta inversión en R plagaD por los líderes del mercado, junto con fuertes redes de distribución, garantiza una amplia disponibilidad. Los hospitales, los laboratorios de diagnóstico y las organizaciones de investigación prefieren cada vez más soluciones manuales debido a su fiabilidad y versatilidad.
Se prevé que el segmento de dispositivos utilizables será testigo de la CAGR más rápida de aproximadamente un 20,5% de 2026 a 2033, impulsada por el aumento de la demanda de soluciones de monitoreo de sangre continuas y no invasivas. Los dispositivos utilizables permiten la recogida y monitoreo de muestras en tiempo real, reduciendo las visitas hospitalarias y mejorando el cumplimiento de los pacientes. Su integración con aplicaciones móviles de salud, sistemas de monitoreo basados en la nube y plataformas de telemedicina aumenta la usabilidad. Los rápidos avances tecnológicos, la miniaturización y las tecnologías innovadoras de sensores contribuyen a acelerar la adopción. Los dispositivos utilizables están ganando especial tracción en la gestión crónica de enfermedades, la atención médica personalizada y la atención a domicilio. El aumento de la conciencia de técnicas mínimamente invasivas y la comodidad del paciente impulsa aún más el crecimiento. La creciente adopción en las economías emergentes debido al aumento de los ingresos desechables y la digitalización de la salud apoya la expansión. Los fabricantes están invirtiendo fuertemente en el desarrollo de productos, las aprobaciones reglamentarias y las alianzas estratégicas. La integración con registros electrónicos de salud y analítica impulsada por AI está mejorando la propuesta de valor. La expansión en aplicaciones de monitoreo de aptitud y bienestar está creando nuevas oportunidades de mercado. Programas de reembolso del seguro de salud e iniciativas gubernamentales en la adopción de unidades de salud preventivas. En general, los dispositivos portátiles están surgiendo como un segmento de rápido crecimiento con inmenso potencial en entornos clínicos y personales de cuidado.
- Por tipo de tecnología
Sobre la base del tipo de tecnología, el mercado se segmenta en dispositivos de ventilación y basados en toques. El segmento de dispositivos de venepuntura dominaba el mercado con una cuota de ingresos de aproximadamente 62% en 2025, impulsado por su alta precisión, fiabilidad y compatibilidad con el equipo de laboratorio estándar. Los dispositivos sin agujas basados en venepuntura permiten la recolección rápida de sangre para pruebas rutinarias, diagnósticos y propósitos de investigación. Los hospitales, centros de diagnóstico y laboratorios de investigación dependen en gran medida de estos dispositivos para su eficiencia y facilidad de integración con flujos de trabajo de laboratorio automatizados. El segmento se beneficia de un fuerte apoyo regulatorio, estudios de validación clínica y avalados por instituciones sanitarias. Las innovaciones continuas centradas en la seguridad, la reducción del dolor y la mejora de la calidad de la muestra refuerzan su dominio. La adopción amplia en América del Norte y Europa contribuye significativamente a la cuota de mercado. Aumentar la demanda de métodos estandarizados de recogida de sangre de alto rendimiento apoya el crecimiento de los ingresos. Las colaboraciones del fabricante con hospitales y laboratorios aceleran el despliegue de productos. Programas de capacitación y soporte técnico aumentan la adopción clínica. El aumento de la prevalencia de enfermedades crónicas, exámenes preventivos y pruebas rutinarias de laboratorio exigen. Los dispositivos de ventilación también ven la adopción en iniciativas móviles de salud y telemedicina.
Se prevé que el segmento de dispositivos táctiles registre la CAGR más rápida de aproximadamente un 19,8% de 2026 a 2033, alimentada por la demanda de soluciones mínimamente invasivas y adaptadas a los pacientes en hospitales y centros de atención domiciliaria. Los dispositivos basados en el tacto reducen el malestar y el riesgo de infección, permitiendo un muestreo rápido y preciso de sangre. La integración con aplicaciones móviles y sistemas de gestión de datos basados en la nube mejora la supervisión y la eficiencia de diagnóstico. El aumento del uso en la atención pediátrica, geriátrica y ambulatoria aumenta la adopción. Los avances tecnológicos, como la miniaturización de sensores, el muestreo asistido por IA y la colección automatizada, están impulsando el crecimiento. Los mercados emergentes con la digitalización creciente de la salud presentan nuevas oportunidades. Las aprobaciones reguladoras, validación clínica y perfiles de seguridad fuertes aumentan la aceptación. El aumento de la preferencia por dispositivos táctiles utilizables en diagnósticos caseros y asistencia preventiva contribuye aún más. La expansión en organizaciones de investigación y mercados de salud personalizados acelera el crecimiento. Los aseguradores de salud y las iniciativas gubernamentales que promueven soluciones mínimamente invasivas también apoyan la adopción del mercado. La inversión continua de RácD asegura innovación, fiabilidad y escalabilidad.
- Por Usuarios finales
Sobre la base de usuarios finales, el mercado se segmenta en hospitales, organizaciones de investigación, centros de diagnóstico, clínicas personales y otros. El segmento de los hospitales dominó la mayor parte de ingresos del mercado de aproximadamente 48% en 2025, debido a la alta productividad de los pacientes, la demanda de diagnóstico preciso e integración con los flujos de trabajo de laboratorio. Los hospitales están adoptando dispositivos libres de agujas para mejorar la comodidad del paciente, reducir las lesiones de aguja y mejorar la eficiencia operacional. La disponibilidad de programas de capacitación, redes robustas de proveedores y estudios de validación clínica refuerza aún más la adopción. Los hospitales de América del Norte y Europa lideran el mercado, aprovechando tecnologías avanzadas de recolección de sangre para garantizar la calidad del cuidado de los pacientes. El creciente énfasis en la automatización, protocolos estandarizados y el cumplimiento de las normas sanitarias refuerza la adopción hospitalaria. La inversión continua en dispositivos de alta precisión Rácidos apoya el dominio del mercado. Los hospitales también impulsan el crecimiento de los ingresos mediante acuerdos de adquisición a granel y contratos de suministro a largo plazo. Además, la adopción está respaldada por el aumento de la prevalencia crónica de enfermedades y los requisitos rutinarios de ensayo de laboratorio. Las asociaciones con fabricantes de dispositivos para programas piloto basados en hospitales fomentan la penetración del mercado.
Se espera que el segmento de las organizaciones de investigación sea testigo de la CAGR más rápida de aproximadamente 21.2% de 2026 a 2033, impulsada por la creciente necesidad de una recolección de sangre precisa, eficiente y mínimamente invasiva en ensayos clínicos, descubrimiento de drogas y investigación de laboratorio. Las organizaciones de investigación adoptan cada vez más dispositivos portátiles y utilizables para garantizar la integridad de la muestra, mejorar la eficiencia del flujo de trabajo y reducir el error humano. La integración con sistemas automatizados de laboratorio, plataformas de análisis de datos y portátiles de laboratorio electrónico aumenta la eficiencia operacional. La expansión de la investigación biotecnológica y farmacéutica en América del Norte, Europa y Asia-Pacífico demandan combustibles. Los avances tecnológicos, el cumplimiento de la normativa y el apoyo gubernamental a las iniciativas de la R clérigo aceleran la adopción. Los laboratorios de investigación prefieren dispositivos que ofrecen alta reproducibilidad, recogida de muestras estandarizadas y compatibilidad con diversos ensayos. La tendencia creciente de los ensayos clínicos descentralizados y la medicina personalizada impulsa la necesidad de soluciones innovadoras de recolección de sangre. Las colaboraciones entre fabricantes de dispositivos e institutos de investigación refuerzan la penetración del mercado.
¿Qué región tiene la mayor parte del mercado de dispositivos de dibujo de sangre gratis de agujas
- América del Norte dominaba el mercado de los dispositivos de dibujo de sangre sin agujas con la mayor cuota de ingresos de aproximadamente 38,6% en 2025
- Con el apoyo de infraestructuras sanitarias avanzadas, alta adopción de dispositivos médicos innovadores, fuerte presencia de R plagaD y una red bien establecida de hospitales, centros de diagnóstico y laboratorios de investigación en Estados Unidos.
- El enfoque de la región en la atención centrada en los pacientes y la creciente preferencia por procedimientos mínimamente invasivos contribuyen aún más al crecimiento del mercado
U.S. Needle Free Blood Drawing Devices Market Insight
El mercado de dispositivos de tracción de sangre libres de agujas estadounidenses capturó la mayoría de los ingresos de Norteamérica en 2025, impulsados por la adopción generalizada en hospitales, clínicas y laboratorios de diagnóstico. El aumento de las inversiones en tecnología sanitaria, iniciativas de seguridad de los pacientes y apoyo gubernamental para dispositivos médicos avanzados son factores clave que impulsan el crecimiento. Además, el aumento de la conciencia sobre la recolección de sangre sin agujas entre pacientes y profesionales de la salud está alimentando la demanda de estos dispositivos.
Europe Needle Free Blood Drawing Devices Market Insight
Se prevé que el mercado de dispositivos de extracción de sangre libres de agujas de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento de las inversiones sanitarias, normas reglamentarias estrictas y la adopción creciente de tecnologías de diagnóstico innovadoras. Mercados clave como Alemania, Francia y el Reino Unido están presenciando una demanda significativa en hospitales y centros de diagnóstico.
U.K. Needle Free Blood Drawing Devices Market Insight
Se prevé que el mercado de dispositivos de análisis de sangre libres de agujas de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por la creciente demanda de procedimientos mínimamente invasivos, el mayor enfoque en la comodidad de los pacientes y la adopción de dispositivos médicos avanzados en todas las instalaciones sanitarias. La robusta infraestructura sanitaria y la creciente conciencia de las tecnologías libres de agujas apoyan este crecimiento.
Alemania Needle Free Blood Drawing Devices Market Insight
Se espera que el mercado de los dispositivos de extracción de sangre libres de agujas de Alemania se amplíe en un CAGR considerable, alimentado por avances tecnológicos en los dispositivos médicos, un sistema sanitario bien establecido y fuertes iniciativas de R cl. Los hospitales y laboratorios de investigación en Alemania están adoptando cada vez más soluciones libres de agujas para mejorar la seguridad y la eficiencia.
Asia-Pacific Needle Free Blood Drawing Devices Market Insight
Se espera que el mercado de dispositivos de tracción de sangre libres de agujas de Asia y el Pacífico sea la región de más rápido crecimiento en el mercado de Dispositivos de Dibujo de Sangre Libre de Agujas durante el período previsto, con una estimación de CAGR del 8,1%. El crecimiento está impulsado por el aumento del gasto sanitario, la expansión de las redes hospitalarias, el aumento de la conciencia de las tecnologías libres de agujas y la creciente adopción en economías emergentes como China y la India.
Japón Needle Free Blood Drawing Devices Market Insight
El mercado de dispositivos de extracción de sangre libres de agujas de Japón está presenciando un crecimiento constante debido a altos estándares de salud, un fuerte enfoque en la atención centrada en los pacientes y la innovación tecnológica en los dispositivos médicos. La adopción de soluciones de dibujo de sangre sin aguja aumenta en los hospitales y centros de diagnóstico para reducir la incomodidad de los pacientes y aumentar la eficiencia procesal.
China Needle Free Blood Drawing Devices Market Insight
El mercado de los dispositivos de extracción de sangre libres de agujas de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la rápida urbanización, la ampliación de la infraestructura sanitaria, el aumento de la conciencia de los pacientes y la creciente adopción de tecnologías médicas avanzadas. El aumento de las inversiones en hospitales y centros de diagnóstico favorece aún más el crecimiento de los dispositivos de extracción de sangre sin aguja en el país.
Needle Free Blood Drawing Devices Market Share
La industria Needle Free Blood Drawing Devices está dirigida principalmente por empresas bien establecidas, incluyendo:
•Coolers Paxman(U.K.)
•Danaher Corporation(U.S.)
•Fresenius Kabi AG(Alemania)
•Cardinal Health(U.S.)
• Terumo Corporation (Japón)
• Retractable Technologies, Inc. (U.S.)
• Nipro Corporation (Japón)
• Diagnósticos clínicos ortográficos (EE.UU.)
• Diagnósticos de Sekisui (Japón)
• SteriPath (U.S.)
• Farmacéutica Hemogenyx (Reino Unido)
• Micron Biomedical (U.S.)
• Vacuette (Austria)
• Innokas Medical (Finlandia)
• Dispositivos médicos de precisión (U.S.)
• Sarstedt AG " Co. (Alemania)
• Greiner Bio-One (Austria)
• Medtronic (U.S.)
• Haemonetics Corporation (U.S.)
¿Cuáles son los últimos desarrollos en el mercado mundial de dispositivos de dibujo de sangre gratis
- En noviembre de 2023, Becton, Dickinson y Company (BD), un líder mundial en tecnología médica, anunció el lanzamiento comercial de su dispositivo de recogida de sangre libre de agujas PIVO Pro en los Estados Unidos, diseñado para permitir que la sangre se extraiga directamente de catéteres periféricos IV sin varillas adicionales. El PIVO Pro se basa en la plataforma PIVO existente de BD y es compatible con sistemas integrados de catéter IV, ayudando a reducir el malestar del paciente, minimizar las lesiones de aguja para los trabajadores sanitarios y mejorar la eficiencia del flujo de trabajo clínico. El dispositivo recibió la autorización de la FDA 510(k) y apoya la iniciativa de la BD "One-Stick Hospital Stay", subrayando el compromiso de la compañía de promover tecnologías de recolección de sangre centradas en el paciente y libres de agujas
- En marzo de 2022, Vitestro, una empresa de robótica médica con sede en Holanda, desveló su dispositivo autónomo de recogida de sangre que combina inteligencia artificial, imagen y tecnología robótica para automatizar los dibujos sanguíneos con mínima intervención humana. Aunque todavía en el despliegue clínico temprano, el sistema representa un avance tecnológico importante para reducir el dolor, la ansiedad y la variabilidad procesal asociada a la venipuntura tradicional. Este desarrollo puso de relieve la creciente convergencia de soluciones de recolección de sangre libres de agujas o de baja invasividad en entornos de salud modernos
- En octubre de 2022, Tasso, Inc., una compañía de dispositivos de recogida de sangre con sede en Estados Unidos, anunció el uso ampliado de su dispositivo de auto-coleccionamiento Tasso+ a través de asociaciones con proveedores de servicios de salud y diagnóstico. El dispositivo Tasso+ permite la recogida de sangre capilar sin aguja del brazo superior y está diseñado para el uso clínico y doméstico. Este desarrollo amplió significativamente la aplicación de dispositivos de extracción de sangre libres de agujas en pruebas descentralizadas, diagnósticos remotos y programas de detección de salud de la población, apoyando el cambio hacia la recogida de muestras administradas por pacientes
- En abril de 2024, YourBio Health, un innovador de dispositivos médicos especializado en la recogida de sangre sin dolor, avanzó su tecnología Touch Activated Phlebotomy (TAP) con mayor adopción clínica y visibilidad en mercados de salud y diagnóstico. El dispositivo TAP utiliza un array microneedle sin cuchillas para recoger sangre sin agujas tradicionales, reduciendo significativamente el dolor y la ansiedad. Este desarrollo reforzó la creciente demanda de dispositivos de tracción de sangre sin agujas portátiles y portátiles, especialmente para pruebas de punto de atención, ensayos clínicos y monitoreo remoto de salud
- En enero de 2025, Carilion Clinic, un importante sistema de salud de EE.UU., anunció la implementación de la tecnología de extracción de sangre libre de agujas PIVO de BD en sus instalaciones de pacientes, convirtiéndose en uno de los primeros sistemas de salud en su región para adoptar la solución a escala. Este despliegue demostró la adopción clínica en el mundo real de dispositivos de dibujo de sangre sin agujas, destacando beneficios tales como reducción de la incomodidad de los pacientes, menos venipunturas y mejora de la gestión del acceso vascular, validando aún más la viabilidad comercial de estas tecnologías
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











