



Global Neo and Challenger Bank Market Segmentation, By Type (Neo Bank and Challenger Bank), Business Model (Digital-only and Hybrid), Application (Personal and Business), Services Provided (Checking and Savings Account, Payment and Money Transfer, Loans, Mobile Banking, Investment Accounts, Retirement Savings, and Others)- Industry Trends and Forecast to 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de Neo y Challenger Bank
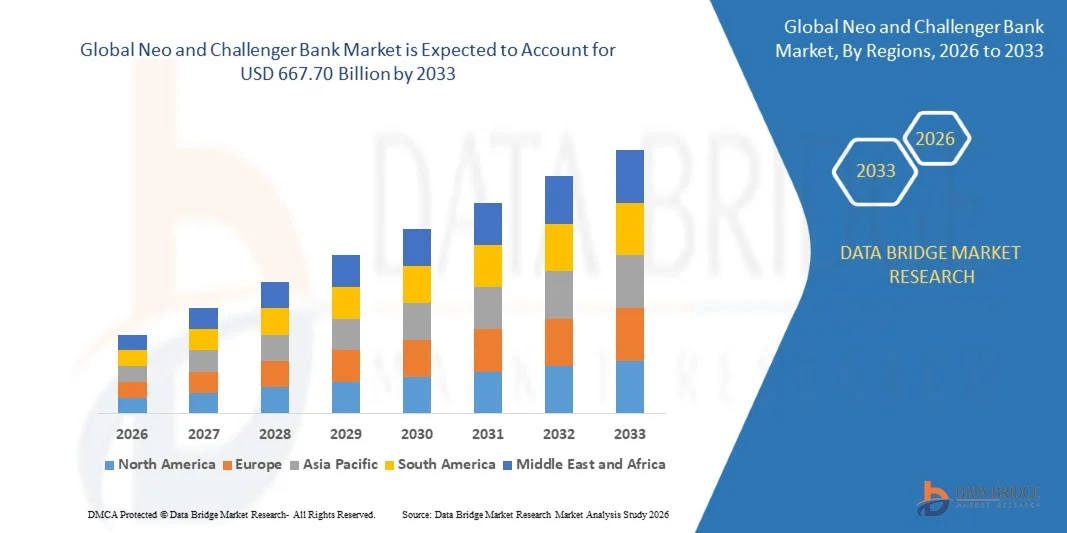
- Según el análisis de Data Bridge Market Research, el mercado de bancos neoyorquinos fue valorado enUSD 30.16 billion in 2025y se prevé que alcanceUSD 667.70 billion by 2033, creciendo en unCAGR of 47.28% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la preferencia de los consumidores por los servicios bancarios digitales, el aumento de la penetración de los teléfonos inteligentes, los avances en la tecnología financiera y la expansión de la demanda de soluciones bancarias convenientes, de bajo costo y personalizadas en clientes individuales y empresariales
- La creciente adopción de aplicaciones bancarias móviles, API abiertas y servicios financieros impulsados por IA, junto con la creciente demanda de apertura de cuentas digitales más rápidas y pagos en tiempo real, está obligando a consumidores y empresas a adoptar bancos neoyorquinos. Las plataformas bancarias digitales y los modelos bancarios híbridos están ampliando el acceso a servicios de pago, ahorros, préstamos y soluciones de inversión, ofreciendo alternativas flexibles y tecnológicas a los sistemas bancarios tradicionales.
Tamaño del mercado
- Valor mundial del mercado (2025): 30,16 dólares
- Valor de mercado esperado (2033): 667,70 dólares
- CAGR prefabricado (2026-2033): 47.28%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de Neo y Challenger Bank
- América del Norte dominaba el mercado de bancos neoyorquinos con la mayor cuota de ingresos del 35,4% en 2025, apoyado por infraestructura bancaria digital avanzada, adopción de alta tecnología y demanda creciente de servicios financieros convenientes y impulsados por la tecnología.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en una CAGR de 28,4% de 2026 a 2033, alimentada por la creciente penetración de los smartphones, la expansión de los ecosistemas de pago digital, las iniciativas de inclusión financiera y la adopción creciente de plataformas bancarias móviles.
- El segmento del banco neo lideró el mercado con un 60% de participación en 2025, impulsado por la creciente preferencia por plataformas bancarias totalmente digitales sin ramas físicas.
- El banco Challenger es el tipo de crecimiento más rápido, proyectado para registrar un CAGR del 25%, reflejando el aumento de la competencia con las instituciones financieras tradicionales y la creciente demanda de servicios bancarios centrados en el cliente.
- El segmento solo digital dominaba la categoría de modelo de negocio con una cuota de ingresos del 65,70% en 2025, liderada por su estructura sin ramas y la experiencia de cliente móvil
- Personal representó el 57,4% de la cuota de mercado en 2025, preferida por la adopción generalizada del consumidor de servicios bancarios móviles y financieros digitales
- El segmento de banca móvil es la categoría de servicios de mayor crecimiento, con un CAGR de 27.84%, impulsado por el aumento de la penetración de los smartphones y la preferencia del consumidor por los servicios financieros basados en aplicaciones
Report Scope and Neo and Challenger Bank Market Segmentation
|
Atributos |
Neo y Challenger Banco clave mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de Neo y Challenger Bank
- Los bancos de Neo y los desafiadores están cambiando cada vez más hacia la hiperpersonalización impulsada por AI y los servicios financieros integrados para ofrecer productos personalizados, información financiera automatizada y experiencias bancarias sin costuras en plataformas digitales.
- Por ejemplo, en abril de 2026, Finextra informó de que la banca nativa de AI está yendo más allá de los chatbots básicos hacia la agregación financiera en tiempo real, la gestión predictiva de flujo de efectivo, la optimización de liquidez y la toma de decisiones financieras automatizadas.
- La infraestructura bancaria basada en API permite a los bancos neoyorquinos integrar pagos, préstamos, ahorros y otros servicios financieros directamente en viajes de clientes digitales.
- La financiación incorporada permite que los servicios bancarios se integren cada vez más con el comercio electrónico, las telecomunicaciones y otras plataformas no bancarias, ampliando el acceso de los clientes más allá de las aplicaciones bancarias independientes.
- Por ejemplo, en marzo de 2025, PYMNTS informó de que las asociaciones entre empresas de telecomunicaciones y bancos digitales estaban ampliando los servicios financieros móviles, con más de una cuarta parte de personas encuestadas que expresaban interés en las ofertas bancarias de empresas de telecomunicaciones.
- A medida que los bancos neoyorquinos continúan invirtiendo en inteligencia artificial, finanzas integradas e infraestructuras habilitadas para API, la banca está evolucionando cada vez más desde aplicaciones digitales independientes hacia ecosistemas financieros personalizados, integrados y automatizados.
¿Cuáles son los controladores clave del mercado de Neo y Challenger Bank
- La rápida expansión del uso de los teléfonos inteligentes y los pagos digitales ha aumentado considerablemente la demanda de plataformas bancarias móviles que proporcionan acceso instantáneo a la cuenta, transacciones en tiempo real y servicios financieros convenientes sin ramas físicas.
- Por ejemplo, en marzo de 2025, PYMNTS informó que el acceso generalizado a teléfonos móviles estaba ayudando a los bancos digitales y a los neobancos a ampliar los servicios financieros, mientras que más de un cuarto de consumidores encuestados mostraron interés en los servicios bancarios ofrecidos a través de las empresas de telecomunicaciones.
- Los consumidores, los autónomos y las pequeñas empresas están adoptando cada vez más la banca digital debido a un a bordo más rápido, tarifas más bajas, servicios personalizados y acceso conveniente a pagos, ahorros, préstamos y soluciones internacionales de transferencia de dinero.
- Por ejemplo, en junio de 2025, PYMNTS informó que la primera plataforma bancaria móvil Chime se había convertido en el banco principal para el 67% de sus clientes, destacando la creciente adopción de experiencias bancarias sin rama entre consumidores digitalmente activos.
- Con los servicios financieros que se mueven cada vez más hacia canales digitales móviles y en tiempo real, se espera que la expansión continua de la banca basada en smartphones, los pagos digitales y las plataformas financieras centradas en el cliente apoyen la adopción de bancos neoyorquinos.
¿Qué factores están desafiando el crecimiento del mercado del Banco Neo y Challenger
- Los bancos neoyorquinos enfrentan desafíos importantes relacionados con el cumplimiento regulatorio, la ciberseguridad, la rentabilidad y la confianza de los clientes, ya que deben satisfacer estrictas regulaciones financieras manteniendo al mismo tiempo modelos operativos de bajo costo y altamente digitales.
- Por ejemplo, en junio de 2025, Finextra informó de que los neobancos estaban enfrentando mayores requisitos de competencia y regulación, al tiempo que necesitaba diversificar los ingresos más allá de las tasas de intercambio e ingresos de intereses para establecer una rentabilidad sostenible.
- Estas necesidades pueden aumentar los gastos de cumplimiento y la complejidad operacional, en particular para las instituciones más nuevas que buscan una rápida adquisición de clientes, al tiempo que desarrollan corrientes de ingresos sostenibles.
- Por ejemplo, en enero de 2025, el Banco de Pagos Internacionales destacó la importancia de la gestión de la liquidez y de los riesgos de financiación para los bancos, haciendo hincapié en que las deficiencias entre los depósitos a corto plazo y los préstamos a largo plazo pueden crear vulnerabilidades financieras significativas.
- La combinación de obligaciones reglamentarias, riesgos de financiación y liquidez, requisitos de seguridad cibernética y presión para lograr una rentabilidad sostenible puede aumentar los costos operativos y limitar la capacidad de los bancos neoyorquinos para escalar rápidamente en mercados altamente regulados.
¿Cómo se aumenta el mercado de Neo y Challenger Bank
El mercado bancario neoyorquino se segmenta sobre la base de tipo, modelo de negocio, aplicación y servicios prestados.
- Por tipo
Sobre la base del tipo, el mercado bancario neoyorquino y retador se segmenta en banco neo y banco de retadores. El segmento de los bancos neo dominaba el mercado con un 60% de participación en 2025, debido a la creciente preferencia por plataformas bancarias totalmente digitales sin ramas físicas. Los bancos Neo proporcionan servicios de gestión de cuentas, pagos, transferencias de dinero, préstamos y ahorros principalmente a través de aplicaciones móviles. Su infraestructura sin ramas permite menores costos operativos y soporta tarifas competitivas y experiencias de clientes centradas digitalmente. El aumento de la penetración de los teléfonos inteligentes y la preferencia de los consumidores por el acceso bancario instantáneo están fortaleciendo la adopción. La capacidad de introducir productos financieros personalizados a través de la infraestructura de la nube y API también está apoyando la expansión de segmentos.
Se prevé que el segmento bancario de los retadores registrará el crecimiento más rápido en un CAGR del 25% de 2026 a 2033, apoyado por el aumento de la competencia con las instituciones financieras tradicionales y la creciente demanda de servicios bancarios centrados en los clientes. Los bancos Challenger pueden proporcionar capacidades bancarias más amplias a través de canales digitales, manteniendo al mismo tiempo ofertas de servicios financieros más extensas. Su capacidad de combinar la comodidad digital con productos financieros completos es atraer a consumidores y empresas que buscan alternativas a los bancos titulares. Aumentar la inversión en banca móvil, pagos, préstamos y capacidades de inversión está apoyando aún más la expansión. Los desarrollos regulatorios que apoyan la banca digital están creando oportunidades para los nuevos competidores bancarios.
- Por modelo de negocio
Sobre la base del modelo de negocio, el mercado de bancos neoyorquinos se segmenta en solo digital e híbrido. El segmento solo digital dominaba el mercado con 65,70% de participación en 2025, apoyado por su estructura sin ramas y la experiencia de cliente móvil. Sólo los bancos digitales pueden operar con requisitos de infraestructura física sustancialmente menores que los bancos convencionales. Esto les permite ofrecer servicios de precio competitivo mientras invierten en características digitales y adquisición de clientes. Cada vez se incorporan más en estas plataformas alertas de transacción en tiempo real, herramientas de presupuestación, ahorros automatizados y percepciones financieras personalizadas. La infraestructura de la nube y las API bancarias abiertas también permiten a los bancos solos digitales escalar los servicios rápidamente a través de los mercados.
Se prevé que el segmento híbrido registrará el crecimiento más rápido en una CAGR del 20% de 2026 a 2033, ya que los clientes buscan cada vez más comodidad digital junto con el acceso a soporte bancario humano o físico cuando sea necesario. Los modelos híbridos pueden servir a los clientes a través de aplicaciones móviles y web conservando puntos de contacto físicos seleccionados o asociaciones. This approach can be particularly relevant for SMEs and customers requiring more complex financial services. Los bancos híbridos pueden utilizar canales digitales para transacciones rutinarias mientras prestan asistencia personal para prestar, asesorar y otros servicios de mayor valor. Aumentar la demanda de experiencias financieras omnicanales es alentar a los bancos a combinar plataformas digitales con la infraestructura de servicios tradicional.
- By Application
Sobre la base de la aplicación, el mercado de bancos neoyorquinos se segmenta en personal y negocio. El segmento personal dominaba el mercado con una participación del 57,4% en 2025, impulsada por la adopción generalizada de servicios bancarios y financieros digitales de primer nivel. Los clientes individuales utilizan cada vez más bancos neoyorquinos para pagos diarios, ahorros, gestión de cuentas, presupuestación y transferencias de dinero. Las simples notificaciones digitales de a bordo y cuenta en tiempo real hacen que estas plataformas sean atractivas para los consumidores conectados digitalmente. Las tarifas más bajas y el acceso móvil conveniente también soportan la adopción entre los usuarios más jóvenes y conscientes de los costos. Las plataformas bancarias digitales están además ampliando el acceso financiero para los consumidores que pueden ser subservidos por las instituciones convencionales basadas en ramas.
Se prevé que el segmento empresarial registrará el crecimiento más rápido en una CAGR de 26,41% de 2026 a 2033, con el apoyo de la creciente demanda de una gestión financiera digital eficiente entre las PYME y otras empresas. Los bancos neoyorquinos proporcionan cuentas digitales, procesamiento de pagos, gestión de gastos y otros servicios financieros habilitados para la tecnología. Las integraciones basadas en API pueden conectar funciones bancarias con plataformas de contabilidad, nómina, tributación y gestión empresarial. Más rápido a bordo y herramientas financieras automatizadas también pueden reducir las cargas administrativas para las empresas más pequeñas. La creciente adopción de pagos digitales y la ampliación de los servicios financieros integrados están creando una demanda adicional de los clientes empresariales.
- Servicios prestados
Sobre la base de los servicios prestados, el mercado bancario neoyorquino se segmenta en cuenta de cheques y ahorros, transferencia de pagos y dinero, préstamos, banca móvil, cuentas de inversión, ahorros de jubilación y otros. El segmento de cuenta de cheques y ahorros dominaba el mercado con una cuota del 30% en 2025, ya que estos productos representan servicios bancarios fundamentales y se utilizan comúnmente para la adquisición de clientes. Los bancos digitales proporcionan funciones de apertura de cuentas, gestión de saldos, transferencias y ahorros a través de aplicaciones móviles. Las herramientas de ahorro automatizadas y las notificaciones de saldo en tiempo real mejoran aún más el compromiso del cliente. Los costos de funcionamiento más bajos pueden permitir que los bancos digitales proporcionen tarifas competitivas y tarifas de cuenta reducidas. Estas cuentas también proporcionan una base para pagos cruzados, préstamos, inversiones y otros productos financieros.
Se prevé que el segmento de banca móvil registrará el crecimiento más rápido en una CAGR del 27,84% entre 2026 y 2033, impulsado por el aumento de la penetración de los teléfonos inteligentes y la preferencia de los consumidores por los servicios financieros basados en aplicaciones. La banca móvil permite a los clientes gestionar cuentas, realizar pagos, transferir fondos, supervisar transacciones y acceder a productos financieros sin ramas visitadoras. Las notificaciones en tiempo real y los instrumentos personalizados de gestión financiera están aumentando aún más el compromiso con las plataformas móviles. Las mejoras continuas en la autenticación biométrica, la asistencia impulsada por AI y la seguridad móvil están fortaleciendo la funcionalidad de las aplicaciones bancarias. La expansión de los pagos digitales y la creciente demanda de acceso bancario 24/7 también están apoyando la rápida adopción.
¿Qué región tiene la mayor parte del mercado del Banco Neo y Challenger
- América del Norte dominaba el mercado de bancos neoyorquinos con la mayor cuota de ingresos del 35,4% en 2025, apoyado por infraestructura bancaria digital avanzada, adopción de alta tecnología y demanda creciente de servicios financieros convenientes y impulsados por la tecnología.
- La región también se beneficia de un ecosistema de fintech maduro, la adopción generalizada de pagos digitales, la fuerte inversión en tecnología financiera y el creciente uso de Banking-as-a-Service y plataformas financieras integradas. La creciente preferencia de los consumidores por una banca digital conveniente, junto con la ampliación de los servicios de los bancos neoyorquinos a través de pagos, ahorros, préstamos e inversiones, sigue fortaleciendo la posición de América del Norte en el mercado mundial.
U.S. Neo y Challenger Bank Market Insight
El mercado bancario neoyorquino y retador de Estados Unidos está presenciando un fuerte crecimiento debido a la creciente adopción de consumidores de la banca móvil, la expansión de los ecosistemas de pago digitales y la creciente demanda de servicios financieros convenientes y personalizados. El ecosistema fintech maduro del país, junto con el uso generalizado de teléfonos inteligentes y la creciente integración de la IA, la banca abierta y las tecnologías de financiación integradas, está impulsando la demanda en aplicaciones bancarias personales y empresariales. Además, la creciente preferencia de los consumidores por una apertura más rápida de cuentas, pagos en tiempo real y servicios financieros gestionados digitalmente está acelerando la adopción en todo el sector bancario.
Asia-Pacific Neo and Challenger Bank Market Insight
Se espera que el mercado bancario de los neoyorquinos de Asia y el Pacífico sea testigo del rápido crecimiento, impulsado por el aumento de la penetración de los teléfonos inteligentes, la ampliación de la infraestructura de pago digital y la creciente demanda de servicios bancarios accesibles en países como China, la India, el Japón y las economías de Asia sudoriental. Aumentar las iniciativas de inclusión financiera, aumentar la adopción de aplicaciones bancarias móviles y ampliar los ecosistemas fintech están apoyando la expansión del mercado regional. Además, la creciente presencia de plataformas de pago digitales, instituciones financieras centradas en la tecnología y proveedores de Banking- as-a-Service está acelerando la adopción en sectores bancarios personales y empresariales.
Japón Neo y Challenger Bank Market Insight
El mercado de bancos neoyorquinos de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en servicios financieros digitales, tecnologías bancarias móviles e infraestructura de tecnología financiera. Los bancos y las empresas de fintech están adoptando cada vez más plataformas digitales para proporcionar una gestión de cuentas conveniente, pagos, ahorros, préstamos y servicios de inversión. Además, el aumento de la integración de la IA, las tecnologías de la nube y las soluciones de pago sin efectivo, junto con el enfoque del país en la digitalización del sector financiero, contribuye aún más al crecimiento del mercado.
China Neo y Challenger Bank Market Insight
El mercado bancario de China neo y retador está creciendo rápidamente, impulsado por la adopción generalizada de teléfonos inteligentes, la infraestructura de pago digital avanzada y el aumento de la preferencia de los consumidores por los servicios financieros basados en móviles. La creciente adopción de plataformas bancarias habilitadas por AI, carteras digitales y ecosistemas financieros integrados en todas las aplicaciones de consumo y negocios aumenta considerablemente la demanda de mercado. Además, el aumento de las inversiones en innovación fintech, la ampliación de la inclusión financiera digital y el rápido desarrollo de los servicios bancarios habilitados para la tecnología están posicionando a China como uno de los principales mercados para la banca neoyorquial en la región de Asia y el Pacífico.
U.K. Neo y Challenger Bank Market Insight
El mercado de bancos neoyorquinos y retadores de los Estados Unidos está experimentando un crecimiento constante, apoyado por una fuerte adopción de banca digital, tecnologías bancarias abiertas y servicios de pago móvil. El aumento de las inversiones en infraestructura bancaria digital y la creciente demanda de servicios financieros convenientes, económicos y personalizados contribuyen al crecimiento del mercado. Además, la integración de AI, cloud computing y los servicios financieros habilitados para API está mejorando las experiencias de los clientes y la eficiencia operacional, posicionando al Reino Unido como un centro de innovación clave en la industria bancaria de los neoyorquinos y los retadores.
Alemania Neo y Challenger Bank Market Insight
El mercado bancario alemán neoyorquino se está expandiendo constantemente debido a la fuerte infraestructura bancaria digital del país, la adopción de teléfonos inteligentes altos y el aumento de la preferencia de los consumidores por servicios financieros adecuados y móviles. Los bancos de Neo y los desafiadores están utilizando cada vez más plataformas digitales, tecnologías de la nube y soluciones habilitadas para AI para proporcionar pagos, ahorros, préstamos y servicios bancarios personalizados. Los avances continuos en la banca móvil, los pagos digitales y la banca abierta, junto con la creciente competencia de proveedores financieros digitales primero y las expectativas cambiantes de los clientes, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas del mercado de Neo y Challenger Bank
La industria de bancos neoyorquinos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Revolut Ltd(U.K.)
- Monzo Bank Limited(U.K.)
- Starling Bank Limited(U.K.)
- N26 Bank SE(Alemania)
- b.V(Países Bajos)
- Chime Financial, Inc. (Estados Unidos)
- Social Finance, Inc. (Estados Unidos)
- Varo Money, Inc. (U.S.)
- Current Technologies, Inc. (U.S.)
- Wise Payments Limited (U.K.)
- Atom bank (U.K.)
- Monese Ltd (U.K.)
- Tide Platform Limited (U.K.)
- Block, Inc. (U.S.)
- Dave, Inc. (U.S.)
- Mercury Technologies, Inc. (U.S.)
- Nu Pagamentos S.A. (Brasil)
- Klarna Bank AB (Suecia)
- Open Bank, S.A. (España)
- Nubank (Estados Unidos)
¿Cuáles son los últimos desarrollos en Neo y Challenger Bank Market
- En noviembre de 2025, Mashreq introdujo Mashreq NEO en Pakistán, lanzando una plataforma bancaria totalmente digital y compatible con Shariah, diseñada para proporcionar apertura de cuentas digitales, cuentas de corriente y ahorros de lucro, transacciones digitales y acceso ATM a nivel nacional. El lanzamiento amplió la presencia bancaria digital de Mashreq en Pakistán y apuntó a clientes residentes y no residentes de Pakistán.
- En septiembre de 2024, el Banco Nacional de Arabia Saudita lanzó NEO en Arabia Saudita, introduciendo un ecosistema financiero y bancario digital móvil que ofrece tarjetas de débito multicurrencia, recompensas, cashback, tarjetas de regalo y servicios de estilo de vida integrados. El lanzamiento representó una expansión de los servicios bancarios digitales más allá de las funciones tradicionales de cuenta y pago hacia ecosistemas financieros digitales más amplios.
- En septiembre de 2023, Axis Bank lanzó NEO for Business, una plataforma de banca móvil diseñada específicamente para micro, pequeñas y medianas empresas. La plataforma proporciona a bordo digital, gestión de pagos y colecciones, y acceso a través de dispositivos móviles, PC y tablet, ampliando las capacidades bancarias digitales para el sector de MSME de la India.
- En mayo de 2022, IIFL Finance y Open Financial Technologies anunciaron una empresa conjunta para lanzar un neobanco para MSMEs, combinando servicios bancarios y de crédito para micro y pequeñas empresas de la India. La empresa propuesta, IIFL Open Fintech, se estableció con capital inicial de INR 120 crore y una estructura de propiedad de 51:49 entre IIFL Finance y Open.
- En abril de 2021, ex ejecutivos de Google lanzaron Fi en India, una plataforma bancaria digital dirigida a millennials y desarrollada en asociación con el Banco Federal. Fi permitió a los clientes abrir cuentas de ahorro digitalmente en menos de tres minutos, demostrando el creciente enfoque del mercado en el a bordo rápido, la banca móvil y los servicios financieros digitalmente personalizados.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO GLOBAL DE BANCOS NEO Y CHALLENGER
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO GLOBAL DE BANCOS NEO Y CHALLENGER
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 GUÍA DE MERCADO
2.2.4 CUADRÍCULA DE POSICIONAMIENTO DE LA EMPRESA
2.2.5 MODELADO MULTIVARIADO
2.2.6 NORMAS DE MEDICIÓN
2.2.7 ANÁLISIS DE ARRIBA A ABAJO
2.2.8 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.9 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.10 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO GLOBAL DE BANCOS NEO Y CHALLENGER: INSTANTÁNEA DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ESTUDIOS DE CASOS
5.2 MARCO REGULADOR
5.3 TENDENCIAS TECNOLÓGICAS
5.4 ANÁLISIS DE PRECIOS
5.5 ANÁLISIS DE LA CADENA DE VALOR
6 MERCADO GLOBAL DE BANCOS NEO Y CHALLENGER, POR TIPO DE SERVICIO
6.1 INFORMACIÓN GENERAL
6.2 BANCA MÓVIL
6.3 PAGO Y TRANSFERENCIA DE DINERO
6.4 PRÉSTAMOS
6.5 CUENTA DE AHORROS
6.6 IMPUESTOS
6.7 OTROS
7 MERCADO GLOBAL DE BANCOS NEO Y CHALLENGER, POR TIPO DE CAPA
7.1 INFORMACIÓN GENERAL
7.2 MONITOREO Y CUMPLIMIENTO DE TRANSACCIONES
7.3 PASARELAS DE PAGO
7.4 MÚLTIPLES SOCIOS BANCARIOS
7.5 ACCESO A TECNOLOGÍA EMERGENTE LISTO
7.6 OTROS
8 MERCADO GLOBAL DE BANCOS NEO Y CHALLENGER, POR TAMAÑO DE LA ORGANIZACIÓN
8.1 INFORMACIÓN GENERAL
8.2 ORGANIZACIONES DE PEQUEÑA ESCALA
8.3 ORGANIZACIONES DE MEDIANA ESCALA
8.4 ORGANIZACIONES DE GRAN ESCALA
9 MERCADO GLOBAL DE BANCOS NEO Y CHALLENGER, POR USO FINAL
9.1 INFORMACIÓN GENERAL
9.2 TI Y TELECOMUNICACIONES
9.2.1 POR TIPO DE SERVICIO
9.2.1.1. BANCA MÓVIL
9.2.1.2. PAGO Y TRANSFERENCIA DE DINERO
9.2.1.3. PRÉSTAMOS
9.2.1.4. CUENTA DE AHORROS
9.2.1.5. IMPUESTOS
9.2.1.6. OTROS
9.3 EDUCACIÓN
9.3.1 POR TIPO DE SERVICIO
9.3.1.1. BANCA MÓVIL
9.3.1.2. PAGO Y TRANSFERENCIA DE DINERO
9.3.1.3. PRÉSTAMOS
9.3.1.4. CUENTA DE AHORROS
9.3.1.5. IMPUESTOS
9.3.1.6. OTROS
9.4 VIAJES Y HOSPITALIDAD
9.4.1 POR TIPO DE SERVICIO
9.4.1.1. BANCA MÓVIL
9.4.1.2. PAGO Y TRANSFERENCIA DE DINERO
9.4.1.3. PRÉSTAMOS
9.4.1.4. CUENTA DE AHORROS
9.4.1.5. IMPUESTOS
9.4.1.6. OTROS
9.5 COMERCIO ELECTRÓNICO
9.5.1 POR TIPO DE SERVICIO
9.5.1.1. BANCA MÓVIL
9.5.1.2. PAGO Y TRANSFERENCIA DE DINERO
9.5.1.3. PRÉSTAMOS
9.5.1.4. CUENTA DE AHORROS
9.5.1.5. IMPUESTOS
9.5.1.6. OTROS
9.6 OTROS
9.6.1 POR TIPO DE SERVICIO
9.6.1.1. BANCA MÓVIL
9.6.1.2. PAGO Y TRANSFERENCIA DE DINERO
9.6.1.3. PRÉSTAMOS
9.6.1.4. CUENTA DE AHORROS
9.6.1.5. IMPUESTOS
9.6.1.6. OTROS
10 MERCADO GLOBAL DE BANCOS NEO Y CHALLENGER, POR REGIÓN
MERCADO GLOBAL DE BANCOS NEO Y CHALLENGER, (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
10.1 AMÉRICA DEL NORTE
10.1.1 EE. UU.
10.1.2 CANADÁ
10.1.3 MÉXICO
10.2 EUROPA
10.2.1 ALEMANIA
10.2.2 FRANCIA
10.2.3 Reino Unido
10.2.4 ITALIA
10.2.5 ESPAÑA
10.2.6 RUSIA
10.2.7 TURQUÍA
10.2.8 BÉLGICA
10.2.9 PAÍSES BAJOS
10.2.10 SUIZA
10.2.11 RESTO DE EUROPA
10.3 ASIA PACÍFICO
10.3.1 JAPÓN
10.3.2 CHINA
10.3.3 COREA DEL SUR
10.3.4 INDIA
10.3.5 AUSTRALIA
10.3.6 SINGAPUR
10.3.7 TAILANDIA
10.3.8 MALASIA
10.3.9 INDONESIA
10.3.10 FILIPINAS
10.3.11 RESTO DE ASIA PACÍFICO
10.4 SUDAMÉRICA
10.4.1 BRASIL
10.4.2 ARGENTINA
10.4.3 RESTO DE SUDAMÉRICA
10.5 ORIENTE MEDIO Y ÁFRICA
10.5.1 SUDÁFRICA
10.5.2 EGIPTO
10.5.3 ARABIA SAUDITA
10.5.4 Emiratos Árabes Unidos
10.5.5 ISRAEL
10.5.6 RESTO DE ORIENTE MEDIO Y ÁFRICA
11 PANORAMA DEL MERCADO Y DE LAS EMPRESAS DE GLOBAL NEO Y CHALLENGER BANK
11.1 ANÁLISIS DE LAS ACCIONES DE LA EMPRESA: GLOBAL
11.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
11.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
11.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
11.5 FUSIONES Y ADQUISICIONES
11.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
11.7 EXPANSIONES
11.8 CAMBIOS REGLAMENTARIOS
11.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
12 ANÁLISIS DE MERCADO, FODA Y DBMR DE GLOBAL NEO Y CHALLENGER BANK
13 MERCADO DE BANCOS GLOBALES NEO Y CHALLENGER, PERFIL DE LA EMPRESA
13.1 MONZO BANK LIMITED
13.1.1 INSTANTÁNEA DE LA EMPRESA
13.1.2 ANÁLISIS DE INGRESOS
13.1.3 PRESENCIA GEOGRÁFICA
13.1.4 PORTAFOLIO DE PRODUCTOS
13.1.5 DESARROLLOS RECIENTES
13.2 FIDOR SOLUTIONS AG
13.2.1 INSTANTÁNEA DE LA EMPRESA
13.2.2 ANÁLISIS DE INGRESOS
13.2.3 PRESENCIA GEOGRÁFICA
13.2.4 PORTAFOLIO DE PRODUCTOS
13.2.5 DESARROLLOS RECIENTES
13.3 CORPORACIÓN DE TECNOLOGÍA FINANCIERA SIMPLE
13.3.1 INSTANTÁNEA DE LA EMPRESA
13.3.2 ANÁLISIS DE INGRESOS
13.3.3 PRESENCIA GEOGRÁFICA
13.3.4 PORTAFOLIO DE PRODUCTOS
13.3.5 DESARROLLOS RECIENTES
13.4 UBANK LIMITADA
13.4.1 INSTANTÁNEA DE LA EMPRESA
13.4.2 ANÁLISIS DE INGRESOS
13.4.3 PRESENCIA GEOGRÁFICA
13.4.4 PORTAFOLIO DE PRODUCTOS
13.4.5 DESARROLLOS RECIENTES
13.5 BANCO TÁNDEM
13.5.1 INSTANTÁNEA DE LA EMPRESA
13.5.2 ANÁLISIS DE INGRESOS
13.5.3 PRESENCIA GEOGRÁFICA
13.5.4 PORTAFOLIO DE PRODUCTOS
13.5.5 DESARROLLOS RECIENTES
13.6 BANCO ATOM PLC
13.6.1 INSTANTÁNEA DE LA EMPRESA
13.6.2 ANÁLISIS DE INGRESOS
13.6.3 PRESENCIA GEOGRÁFICA
13.6.4 PORTAFOLIO DE PRODUCTOS
13.6.5 DESARROLLOS RECIENTES
13.7 BANCO WEB
13.7.1 INSTANTÁNEA DE LA EMPRESA
13.7.2 ANÁLISIS DE INGRESOS
13.7.3 PRESENCIA GEOGRÁFICA
13.7.4 PORTAFOLIO DE PRODUCTOS
13.7.5 DESARROLLOS RECIENTES
13.8 MOVENCORP, INC
13.8.1 INSTANTÁNEA DE LA EMPRESA
13.8.2 ANÁLISIS DE INGRESOS
13.8.3 PRESENCIA GEOGRÁFICA
13.8.4 PORTAFOLIO DE PRODUCTOS
13.8.5 DESARROLLOS RECIENTES
13.9 NÚMERO26 GMBH
13.9.1 INSTANTÁNEA DE LA EMPRESA
13.9.2 ANÁLISIS DE INGRESOS
13.9.3 PRESENCIA GEOGRÁFICA
13.9.4 PORTAFOLIO DE PRODUCTOS
13.9.5 DESARROLLOS RECIENTES
13.1 MI BANCO
13.10.1 INSTANTÁNEA DE LA EMPRESA
13.10.2 ANÁLISIS DE INGRESOS
13.10.3 PRESENCIA GEOGRÁFICA
13.10.4 PORTAFOLIO DE PRODUCTOS
13.10.5 DESARROLLOS RECIENTES
13.11 BANCO NARANJA
13.11.1 INSTANTÁNEA DE LA EMPRESA
13.11.2 ANÁLISIS DE INGRESOS
13.11.3 PRESENCIA GEOGRÁFICA
13.11.4 PORTAFOLIO DE PRODUCTOS
13.11.5 DESARROLLOS RECIENTES
13.12 BANCO AIRSTAR
13.12.1 INSTANTÁNEA DE LA EMPRESA
13.12.2 ANÁLISIS DE INGRESOS
13.12.3 PRESENCIA GEOGRÁFICA
13.12.4 PORTAFOLIO DE PRODUCTOS
13.12.5 DESARROLLOS RECIENTES
13.13 DINERO GRATIS
13.13.1 INSTANTÁNEA DE LA EMPRESA
13.13.2 ANÁLISIS DE INGRESOS
13.13.3 PRESENCIA GEOGRÁFICA
13.13.4 PORTAFOLIO DE PRODUCTOS
13.13.5 DESARROLLOS RECIENTES
13.14 GRAN PAGO
13.14.1 INSTANTÁNEA DE LA EMPRESA
13.14.2 ANÁLISIS DE INGRESOS
13.14.3 PRESENCIA GEOGRÁFICA
13.14.4 PORTAFOLIO DE PRODUCTOS
13.14.5 DESARROLLOS RECIENTES
13.15 MONESE
13.15.1 INSTANTÁNEA DE LA EMPRESA
13.15.2 ANÁLISIS DE INGRESOS
13.15.3 PRESENCIA GEOGRÁFICA
13.15.4 PORTAFOLIO DE PRODUCTOS
13.15.5 DESARROLLOS RECIENTES
13.16 DINERO VÍVIDO
13.16.1 INSTANTÁNEA DE LA EMPRESA
13.16.2 ANÁLISIS DE INGRESOS
13.16.3 PRESENCIA GEOGRÁFICA
13.16.4 PORTAFOLIO DE PRODUCTOS
13.16.5 DESARROLLOS RECIENTES
13.17 BANCO DE ÁTOMOS
13.17.1 INSTANTÁNEA DE LA EMPRESA
13.17.2 ANÁLISIS DE INGRESOS
13.17.3 PRESENCIA GEOGRÁFICA
13.17.4 PORTAFOLIO DE PRODUCTOS
13.17.5 DESARROLLOS RECIENTES
13.18 BANCO STARLING
13.18.1 INSTANTÁNEA DE LA EMPRESA
13.18.2 ANÁLISIS DE INGRESOS
13.18.3 PRESENCIA GEOGRÁFICA
13.18.4 PORTAFOLIO DE PRODUCTOS
13.18.5 DESARROLLOS RECIENTES
BANCO DE 13,19 VOLTIOS
13.19.1 INSTANTÁNEA DE LA EMPRESA
13.19.2 ANÁLISIS DE INGRESOS
13.19.3 PRESENCIA GEOGRÁFICA
13.19.4 PORTAFOLIO DE PRODUCTOS
13.19.5 DESARROLLOS RECIENTES
13.2 BANCO TONIK
13.20.1 INSTANTÁNEA DE LA EMPRESA
13.20.2 ANÁLISIS DE INGRESOS
13.20.3 PRESENCIA GEOGRÁFICA
13.20.4 PORTAFOLIO DE PRODUCTOS
13.20.5 DESARROLLOS RECIENTES
13.21 MA BANCO FRANCÉS
13.21.1 INSTANTÁNEA DE LA EMPRESA
13.21.2 ANÁLISIS DE INGRESOS
13.21.3 PRESENCIA GEOGRÁFICA
13.21.4 PORTAFOLIO DE PRODUCTOS
13.21.5 DESARROLLOS RECIENTES
13.22 CURVA
13.22.1 INSTANTÁNEA DE LA EMPRESA
13.22.2 ANÁLISIS DE INGRESOS
13.22.3 PRESENCIA GEOGRÁFICA
13.22.4 PORTAFOLIO DE PRODUCTOS
13.22.5 DESARROLLOS RECIENTES
13.23 OOKNORTH
13.23.1 INSTANTÁNEA DE LA EMPRESA
13.23.2 ANÁLISIS DE INGRESOS
13.23.3 PRESENCIA GEOGRÁFICA
13.23.4 PORTAFOLIO DE PRODUCTOS
13.23.5 DESARROLLOS RECIENTES
13.24 BUNQ
13.24.1 INSTANTÁNEA DE LA EMPRESA
13.24.2 ANÁLISIS DE INGRESOS
13.24.3 PRESENCIA GEOGRÁFICA
13.24.4 PORTAFOLIO DE PRODUCTOS
13.24.5 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE AJUSTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTROS ESTUDIOS HAN PERFILADO A MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
14 CONCLUSIÓN
15 CUESTIONARIO
16 INFORMES RELACIONADOS
17 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











