


Mercado mundial de linfoma no Hodgkin, por tipo ( linfomas de células B , linfoma de células T), tipo de tratamiento (quimioterapia, terapia dirigida, otros), vía de administración (oral, parenteral, otros), usuarios finales (hospitales, atención domiciliaria, centros especializados, otros), canal de distribución (farmacia hospitalaria, farmacia en línea, farmacia minorista): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento del mercado de linfoma no Hodgkin
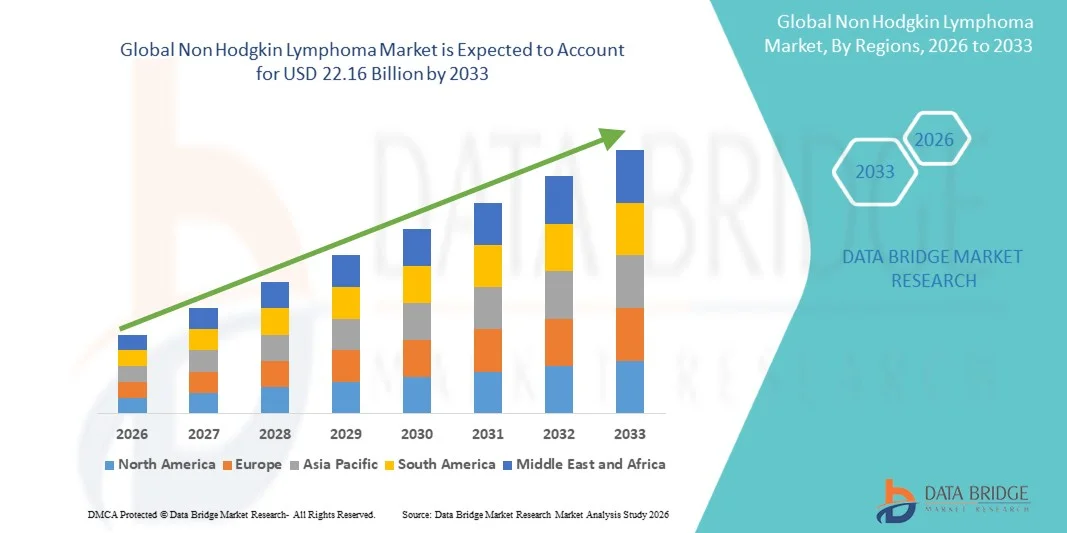
- De acuerdo con Data Bridge Market Research Analysis el tamaño global del mercado de linfoma no Hodgkin fue valorado enUSD 11.54 billion in 2025y se espera que alcanceUSD 22.16 billion by 2033, aCAGR of 8.50%durante el período previsto
- El crecimiento del mercado se debe en gran medida al aumento de la incidencia y prevalencia del linfoma no Hodgkin en toda la población mundial, apoyado por el aumento de la demografía en el envejecimiento y la creciente exposición a factores de riesgo ambientales y de estilo de vida
- Además, los avances continuos en la investigación oncológica, incluido el desarrollo deterapias dirigidas, inmunoterapias y enfoques de tratamiento combinado, están mejorando los resultados del paciente y ampliando las opciones de tratamiento
Tamaño del mercado
- Valor mundial del mercado (2025):USD 11.54 billion
- Valor de mercado esperado (2033):USD 22.16 billion
- CAGR prefabricado (2026–2033):8.50%
¿Cuáles son los principales Takeaways of Non Hodgkin Lymphoma Market
- El mercado del linfoma no Hodgkin, que comprende una gama de malignidades originadas en el sistema linfático, es un segmento crítico del paisaje oncológico global, impulsado por avances en terapias específicas, inmunoterapias y protocolos de tratamiento en todos los sistemas de salud desarrollados y emergentes
- La creciente demanda de tratamientos de linfoma no Hodgkin se ve alimentada principalmente por la creciente carga mundial del cáncer, el aumento de la conciencia, las mejores técnicas de diagnóstico y la creciente adopción de medicamentos de precisión y los resultados biológicos que ofrecen mejores resultados de eficacia y supervivencia
- América del Norte dominaba el mercado de linfoma no Hodgkin con la mayor cuota de ingresos del 40,3% en 2025, apoyado por infraestructuras sanitarias avanzadas, alta accesibilidad al tratamiento, fuertes marcos de reembolso, y la presencia de grandes compañías farmacéuticas, con Estados Unidos presenciando una captación significativa de nuevas terapias como terapias de células CAR-T y anticuerpos monoclonales
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado de linfoma no Hodgkin durante el período previsto, lo que representa una proporción significativa y rápidamente creciente debido al aumento de la incidencia del cáncer, la mejora de la infraestructura sanitaria, el aumento del gasto sanitario, la concienciación creciente y la ampliación del acceso a opciones avanzadas de diagnóstico y tratamiento en las economías emergentes
- El segmento de terapia dirigida dominó el mercado de linfoma no Hodgkin en 2025, con una proporción del 30,9%, debido a su mayor especificidad, eficacia mejorada, perfil de seguridad favorable en comparación con la quimioterapia convencional, y creciente adopción de enfoques de medicina de precisión en la práctica clínica
Report Scope and Non Hodgkin Lymphoma Market Segmentation
|
Atributos |
Non Hodgkin Lymphoma Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de linfoma no Hodgkin
“Rising Adoption of Targeted Therapies and Immunotherapy”
- Una tendencia significativa y aceleradora en el mercado mundial de linfoma no Hodgkin es la creciente adopción de terapias específicas y enfoques avanzados de inmunoterapia como la terapia de células CAR-T yanticuerpos monoclonales. Esta evolución en las modalidades de tratamiento mejora significativamente los resultados de los pacientes y transforma las prácticas de cuidado estándar
- Por ejemplo, las terapias CAR-T como las desarrolladas por las principales empresas biofarmacéuticas han demostrado una alta eficacia en casos recaídos o refractarios, mientras que los anticuerpos monoclonales como rituximab siguen estando ampliamente integrados en regímenes de tratamiento. Análogamente, los nuevos agentes dirigidos están ganando tracción por su precisión y reducción de la toxicidad sistémica
- La integración de la medicina de precisión en el tratamiento del linfoma no Hodgkin permite a los clínicos adaptar terapias basadas en perfiles genéticos y moleculares, mejorando las tasas de respuesta y minimizando los efectos adversos. Por ejemplo, los avances enbiomarcadorLa identificación está ayudando a orientar las decisiones de tratamiento y optimizar los resultados terapéuticos. Además, las inmunoterapias ofrecen respuestas duraderas aprovechando el sistema inmunitario del cuerpo para combatir el cáncer de manera más eficaz
- La incorporación sin fisuras de estas terapias avanzadas en flujos de trabajo clínicos y guías de tratamiento está facilitando una mejor gestión de enfermedades. Mediante la atención coordinada de oncología, los proveedores de atención médica pueden integrar diagnósticos, medicamentos específicos y seguimiento, creando una vía de tratamiento más personalizada y eficaz.
- Esta tendencia hacia terapias más precisas, eficaces y centradas en el paciente es fundamentalmente remodelando las expectativas de tratamiento en oncología. En consecuencia, las empresas se centran cada vez más en el desarrollo de biologicos de próxima generación y terapias basadas en células con mayor eficacia y perfiles de seguridad
- La demanda de tratamientos innovadores de linfoma no Hodgkin que ofrezcan mejores tasas de supervivencia y efectos secundarios reducidos está creciendo rápidamente en los mercados de salud desarrollados y emergentes, ya que los pacientes y proveedores priorizan soluciones de atención avanzadas y personalizadas
- Las crecientes colaboraciones entre empresas farmacéuticas, institutos de investigación y proveedores de atención médica están acelerando los plazos de desarrollo de drogas y mejorando el acceso a opciones de tratamiento avanzadas a nivel mundial
Non Hodgkin Lymphoma Market Dynamics
Conductor
“Rising Cancer Incidence and Advancements in Oncology Treatments”
- La creciente incidencia global de casos de linfoma, junto con avances continuos en tratamientos terapéuticos oncológicos, es un conductor significativo para la demanda intensificada de tratamientos de linfoma no Hodgkin
- Por ejemplo, en los últimos años, las aprobaciones reglamentarias de nuevas terapias e inmunoterapias dirigidas han ampliado las opciones de tratamiento, mejorando significativamente las tasas de supervivencia y la accesibilidad al tratamiento. Se espera que esas estrategias de empresas clave impulsen el crecimiento del mercado del linfoma no Hodgkin en el período previsto
- A medida que mejora el diagnóstico precoz del cáncer y los sistemas de atención médica amplían las capacidades de detección, se diagnostica más pacientes en etapas anteriores, aumentando la demanda de soluciones de tratamiento eficaces que ofrezcan mejores pronósticos
- Además, la creciente adopción de medicinas de precisión y biológicas está mejorando la eficacia del tratamiento y permitiendo enfoques más personalizados, haciendo que las terapias avanzadas sean un componente integral de la atención moderna de oncología
- La disponibilidad de opciones innovadoras de tratamiento, la mejora de la infraestructura sanitaria y el aumento del acceso de los pacientes a centros especializados de oncología son factores clave que impulsan la adopción de terapias de linfoma no Hodgkin en regiones tanto desarrolladas como en desarrollo. La tendencia hacia las terapias combinadas y la investigación clínica en curso contribuye aún más al crecimiento del mercado
- Aumentar las iniciativas gubernamentales y la financiación para los programas de investigación y tratamiento del cáncer están apoyando aún más la expansión del mercado mejorando la accesibilidad y fomentando la innovación en la terapéutica oncología
- El creciente papel de las tecnologías de la salud digital y los diagnósticos impulsados por la IA en la oncología es mejorar la detección temprana, la planificación del tratamiento y el monitoreo de pacientes, contribuyendo así a mejorar los resultados clínicos y las tasas de adopción de tratamientos más altas
Restraint/Challenge
“High Treatment Costs and Limited Accessibility in Emerging Regions”
- El alto costo asociado con terapias avanzadas, incluidas inmunoterapias y tratamientos específicos, plantea un reto importante para la adopción generalizada del mercado. Dado que estos tratamientos a menudo requieren infraestructura y experiencia especializadas, pueden limitar la accesibilidad para los pacientes en regiones de bajos ingresos
- Por ejemplo, las terapias de células CAR-T y ciertos biologicos tienen costos de tratamiento sustanciales, lo que hace que sean menos accesibles a una población más amplia de pacientes, en particular en las economías en desarrollo
- Para ampliar el acceso al tratamiento es fundamental abordar estas barreras relacionadas con los costos mediante estrategias de fijación de precios, apoyo al reembolso y mejoras de las políticas sanitarias. Por ejemplo, los gobiernos y las organizaciones sanitarias están trabajando cada vez más para subvencionar tratamientos de cáncer y mejorar la cobertura de seguros. Además, la conciencia limitada y el diagnóstico retardado en algunas regiones pueden dificultar la iniciación del tratamiento oportuno y afectar negativamente los resultados de los pacientes
- Si bien la infraestructura sanitaria está mejorando gradualmente, todavía existen disparidades en el acceso a instrumentos avanzados de diagnóstico y atención especializada, en particular en las zonas rurales y subsidiadas, lo que limita la prestación óptima de tratamiento
- Superar estos desafíos mediante estrategias de reducción de costos, expansión de la infraestructura sanitaria, aumento de la financiación para la atención de oncología y mejora de los programas de sensibilización de los pacientes será vital para el crecimiento sostenido del mercado
- Requisitos regulatorios estrictos y plazos de aprobación prolongados para terapias novedosas pueden retrasar la comercialización del producto y limitar el acceso oportuno del paciente a tratamientos innovadores
- Posibles efectos secundarios y preocupaciones de seguridad asociadas con terapias avanzadas, incluyendo eventos adversos relacionados con la inmunoterapia, pueden afectar la aceptación del paciente y requieren una cuidadosa gestión clínica
¿Cómo se aumenta el mercado de linfoma no Hodgkin
El mercado se segmenta por tipo, tipo de tratamiento, vía de administración, usuarios finales y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de linfoma no Hodgkin se segmenta en linfomas B-Cell y linfoma T-Cell. El segmento de linfomas B-Cell dominaba el mercado con la mayor cuota de ingresos del mercado en 2025, impulsado por su prevalencia significativamente mayor en comparación con otros tipos de linfoma. Los linfomas de células B, incluido el linfoma de células B grandes difusas y el linfoma folicular, representan la mayoría de los casos diagnosticados a nivel mundial, lo que conduce a una mayor demanda de tratamiento. La disponibilidad de protocolos de tratamiento bien establecidos, incluyendo anticuerpos monoclonales y terapias dirigidas, apoya aún más el dominio del segmento. Además, los avances continuos en biologics e inmunootherapies dirigidos específicamente a marcadores de células B están mejorando los resultados de los pacientes. La fuerte actividad de oleoducto clínico y los niveles de conciencia más altos también contribuyen al diagnóstico y tratamiento generalizados de linfomas de células B.
Se prevé que el segmento de linfoma T-Cell sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento del foco de investigación y la conciencia creciente de los subtipos de linfoma raros. Aunque son menos frecuentes, los linfomas de células T son a menudo más agresivos y requieren enfoques de tratamiento especializados, impulsando la demanda de terapias innovadoras. Los avances en terapia dirigida e inmunoterapia para los malignos de células T están ampliando las opciones de tratamiento. La producción de ensayos clínicos y designaciones de medicamentos huérfanos fomentan las inversiones farmacéuticas en este segmento. Además, la mejora de las capacidades de diagnóstico permite la detección temprana y más precisa de los casos de linfoma de células T.
- Por tipo de tratamiento
Sobre la base del tipo de tratamiento, el mercado se segmenta en quimioterapia, terapia dirigida y otros. El segmento de terapia dirigida dominaba el mercado con la mayor cuota de ingresos del 30,9% en 2025, impulsada por su mayor especificidad y mejores resultados clínicos en comparación con la quimioterapia convencional. Las terapias dirigidas se centran en marcadores específicos de células cancerosas, reduciendo el daño a células sanas y minimizando los efectos secundarios. La creciente adopción de anticuerpos monoclonales, inhibidores de la cinasa y terapias de células CAR-T ha contribuido significativamente a este dominio. Además, el cambio hacia la medicina de precisión está fortaleciendo aún más la demanda de enfoques de tratamiento específicos. La innovación continua y las aprobaciones reglamentarias para fármacos novedosos dirigidos también están acelerando el crecimiento del segmento.
Se espera que el segmento de quimioterapia sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por su papel continuado como tratamiento estándar de primera línea en muchas regiones. A pesar del aumento de las terapias avanzadas, la quimioterapia sigue siendo ampliamente utilizada debido a su asequibilidad y accesibilidad, en particular en los mercados en desarrollo. Los regímenes de combinación que incluyen quimioterapia junto a terapias específicas también están ganando tracción. Ampliar la infraestructura sanitaria y aumentar las tasas de diagnóstico de cáncer están apoyando la continua demanda de quimioterapia. Además, las mejoras en curso en las formulaciones de drogas están ayudando a reducir la toxicidad y mejorar la eficacia del tratamiento.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado se segmenta en oral, parenteral y otros. El segmento parenteral dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por el uso generalizado de la administración intravenosa para los biologicos, anticuerpos monoclonales y medicamentos de quimioterapia. La entrega de parenteral garantiza una rápida acción de drogas y una dosis controlada, por lo que es la ruta preferida en la configuración hospitalaria. El creciente uso de terapias basadas en la infusión, incluyendo tratamientos CAR-T, refuerza aún más el dominio de este segmento. Además, los profesionales de la salud suelen preferir la administración parental para pacientes críticos y avanzados. La disponibilidad de infraestructuras de infusión bien establecidas también apoya el crecimiento de los segmentos.
Se prevé que el segmento oral sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de la preferencia de los pacientes por opciones de tratamiento convenientes y no invasivas. Las terapias orales permiten el tratamiento en el hogar, reduciendo las visitas hospitalarias y mejorando el cumplimiento del paciente. Los avances en terapias orales y pequeños fármacos de molécula están expandiendo el alcance de este segmento. La creciente adopción de modelos de atención ambulatoria también contribuye a la demanda. Además, las empresas farmacéuticas se centran en elaborar formulaciones orales eficaces para mejorar el confort y la accesibilidad de los pacientes.
- Por End-Users
Sobre la base de los usuarios finales, el mercado se divide en hospitales, guarderías, centros especializados y otros. El segmento de hospitales dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por la disponibilidad de herramientas avanzadas de diagnóstico, departamentos especializados de oncología y profesionales de la salud cualificados. Los hospitales sirven como centros de tratamiento primario para pacientes con linfoma, especialmente para administrar terapias complejas como quimioterapia e inmunoterapia. La presencia de marcos de reembolso y el acceso a la atención multidisciplinaria también favorecen la dominación de la serie de sesiones. Además, los hospitales son centrales en ensayos clínicos y adopción de tratamiento avanzado. La alta entrada de pacientes y las capacidades de atención integral contribuyen significativamente a la cuota de mercado.
Se espera que el segmento de centros especializados sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la demanda de atención centrada en la oncología y enfoques de tratamiento personalizados. Estos centros ofrecen conocimientos especializados, opciones avanzadas de tratamiento y servicios dedicados de atención al cáncer. La creciente preferencia de los pacientes por entornos de tratamiento específicos y eficientes está apoyando esta tendencia. Además, los centros especializados suelen proporcionar acceso a terapias de vanguardia y ensayos clínicos. La expansión de las instalaciones centradas en la oncología en los mercados emergentes está impulsando aún más el crecimiento de los segmentos
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia en línea y farmacia minorista. El segmento de farmacia hospitalaria dominó el mercado con la mayor cuota de ingresos en 2025, impulsado por la dispensación directa de medicamentos oncológicos dentro de los entornos hospitalarios. Muchos tratamientos de linfoma no Hodgkin, particularmente biológicos y terapias de infusión, se administran y administran a través de farmacias hospitalarias. La necesidad de almacenamiento controlado, manejo y supervisión profesional refuerza aún más este segmento. Además, las farmacias hospitalarias están estrechamente integradas con protocolos de tratamiento y sistemas de gestión de pacientes. La alta dependencia de la atención institucional contribuye a la demanda sostenida.
Se prevé que el segmento de farmacia en línea sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de la digitalización en la atención médica y la creciente demanda de acceso conveniente a medicamentos. Las plataformas en línea ofrecen un fácil pedido, entrega en casa y mejora la accesibilidad, especialmente para el mantenimiento y terapias orales. La creciente penetración de Internet y las regulaciones de farmacia electrónica están apoyando la expansión de segmentos. Los pacientes están adoptando cada vez más canales en línea para recargas y gestión de medicamentos a largo plazo. Además, los beneficios y descuentos que ofrecen las farmacias en línea están mejorando su popularidad entre los pacientes.
¿Qué región posee la mayor parte del mercado de linfoma no Hodgkin
- América del Norte dominaba el mercado de linfoma no Hodgkin con la mayor proporción de ingresos del 40,3% en 2025, apoyado por infraestructura sanitaria avanzada, alta accesibilidad al tratamiento, fuertes marcos de reembolso, y la presencia de las principales empresas farmacéuticas
- Los pacientes y proveedores de atención médica de la región se benefician de capacidades de diagnóstico temprano, disponibilidad generalizada de terapias avanzadas como terapia dirigida, inmunoterapia y tratamientos de células CAR-T, así como directrices clínicas bien establecidas
- Esta adopción generalizada está respaldada además por altos gastos de salud, fuertes marcos de reembolso, un ecosistema farmacéutico bien desarrollado, y un alto nivel de conciencia sobre detección y tratamiento del cáncer, estableciendo América del Norte como una región líder para la gestión del linfoma no Hodgkin
U.S. Non Hodgkin Lymphoma Market Insight
El mercado de linfoma no Hodgkin de EE.UU. capturó la mayor cuota de ingresos del 81% en América del Norte en 2025, impulsado por la alta prevalencia de enfermedades y la infraestructura médica avanzada. Los pacientes del país se benefician del diagnóstico precoz, la disponibilidad generalizada de terapias innovadoras como terapia dirigida, inmunoterapia y tratamientos de células CAR-T. El creciente énfasis en medicina de precisión, sólidos marcos de reembolso e investigación clínica continua impulsa aún más el crecimiento del mercado. Además, el aumento de la adopción de tratamientos avanzados de oncología, junto con un alto nivel de conciencia y acceso a centros especializados de atención, contribuye significativamente a la expansión del mercado.
Europa no Hodgkin mercado de linfoma
Se prevé que el mercado europeo del linfoma no Hodgkin se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por sistemas sanitarios bien establecidos y iniciativas gubernamentales de apoyo para la atención del cáncer. La región se beneficia de marcos regulatorios sólidos, acceso generalizado a instrumentos de diagnóstico avanzados y protocolos de tratamiento estandarizados. Aumentar el envejecimiento de la población y aumentar la incidencia del cáncer están alimentando aún más la demanda de terapias eficaces. Además, la creciente adopción de inmunoterapia y tratamientos específicos, junto con la participación activa en ensayos clínicos, contribuye a mejorar los resultados de los pacientes y el crecimiento constante del mercado.
U.K. Non-Hodgkin Lymphoma Market Insight
Se prevé que el mercado de linfoma no Hodgkin en un CAGR notable durante el período de previsión, impulsado por un sólido apoyo a la salud pública a través del NHS y el creciente enfoque en la atención de oncología. Los altos niveles de conciencia, las iniciativas de detección temprana y el acceso a opciones de tratamiento avanzadas como los biológicos y las inmunoterapias están apoyando la expansión del mercado. El país también se beneficia de importantes actividades de investigación clínica y financiación gubernamental para programas de tratamiento del cáncer. Además, la creciente incidencia de linfoma y el mejor acceso a centros especializados de oncología son la adopción de terapias modernas.
Alemania No Hodgkin mercado de linfoma
Se espera que el mercado de linfoma no Hodgkin de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por su infraestructura sanitaria avanzada y el énfasis en la innovación. El país ofrece amplio acceso a tratamientos de oncología de alta calidad, incluidas terapias selectivas y enfoques de medicina de precisión. El aumento de la prevalencia del cáncer, junto con la creciente población de ancianos, está impulsando la demanda de soluciones de tratamiento eficaces. Además, el fuerte enfoque de Alemania en la investigación, ensayos clínicos y capacidades de diagnóstico precoz está mejorando los resultados del tratamiento y apoyando el crecimiento sostenido del mercado.
Asia-Pacific Non-Hodgkin Lymphoma Market Insight
El mercado de linfoma no Hodgkin en Asia-Pacífico está preparado para crecer en el CAGR más rápido del 10% durante el período de previsión de 2026 a 2033, impulsado por el aumento de la incidencia del cáncer, la mejora de la infraestructura sanitaria y el aumento de la conciencia. Países como China, Japón e India están presenciando un mayor acceso a opciones avanzadas de diagnóstico y tratamiento. El aumento del gasto sanitario, las iniciativas gubernamentales para la atención del cáncer y la creciente adopción de inmunoterapia y terapias específicas están acelerando aún más el crecimiento del mercado. Además, la expansión de las actividades de fabricación farmacéutica y de investigación clínica está apoyando el rápido desarrollo de la región.
Japón no Hodgkin mercado de linfoma
El mercado del linfoma no Hodgkin de Japón está ganando impulso debido a su población envejecida, infraestructura médica avanzada y fuerte enfoque en la medicina de precisión. El país demuestra una elevada adopción de terapias innovadoras, incluidos tratamientos e inmunoterapias selectivas, con el apoyo de sistemas reguladores eficientes. Aumentar la integración de diagnósticos avanzados y la participación en ensayos clínicos están mejorando la detección temprana y la eficacia del tratamiento. Además, el énfasis de Japón en los servicios sanitarios de alta calidad y los avances tecnológicos en la oncología contribuye a mejorar los resultados de los pacientes y el crecimiento constante del mercado.
India no Hodgkin mercado de linfoma
El mercado de linfoma no Hodgkin de la India representó una parte significativa en Asia Pacífico en 2025, atribuida al aumento de la incidencia del cáncer, la ampliación del acceso a la atención médica y el aumento de la conciencia. El país es testigo de la creciente disponibilidad de opciones de tratamiento asequibles, incluyendo medicamentos genéricos de oncología y la ampliación del acceso a terapias avanzadas en centros urbanos. Las iniciativas gubernamentales para mejorar la infraestructura de atención del cáncer, junto con el aumento de las inversiones en hospitales y centros de diagnóstico, están apoyando la expansión del mercado. Además, el crecimiento del turismo médico y la creciente penetración de centros especializados de oncología están impulsando aún más la demanda de tratamientos de linfoma.
¿Cuáles son las mejores empresas en el mercado de linfoma no Hodgkin
La industria del linfoma no Hodgkin está dirigida principalmente por empresas bien establecidas, incluyendo:
- F. Hoffmann-La Roche Ltd (Suiza)
- Novartis AG (Suiza)
- Gilead Sciences, Inc. (U.S.)
- Bristol-Myers Squibb Company (Estados Unidos)
- Takeda Pharmaceutical Company Limited (Japón)
- Seagen Inc. (Estados Unidos)
- Janssen Biotech, Inc. (U.S.)
- BeiGene, Ltd. (China)
- Regeneron Pharmaceuticals, Inc. (U.S.)
- ADC Therapeutics SA (Suiza)
- Incyte Corporation (Estados Unidos)
- Eli Lilly and Company (U.S.)
- Bayer AG (Alemania)
- AbbVie Inc. (Estados Unidos)
- Amgen Inc. (U.S.)
- Genmab A/S (Dinamarca)
- Pfizer Inc. (U.S.)
- Merck & Co., Inc. (U.S.)
- MacroGenics, Inc. (U.S.)
- MorphoSys AG (Alemania)
¿Cuáles son los desarrollos recientes en el mercado mundial de linfoma no Hodgkin
- En diciembre de 2025, la FDA aprobó Breyanzi (lisocabtagene maraleucel) para adultos con linfoma de zona marginal recaída o refractaria, ampliando aún más el uso de terapias de células CAR-T en subtipos NHL adicionales
- En noviembre de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) aprobó epcoritamab-bysp (Epkinly) en combinación con lenalidomida y rituximab para adultos con linfoma folicular recaída o refractario y también concedió la aprobación completa tradicional como monoterapia para el linfoma folicular recaída/refractario después de múltiples terapias previas ampliando opciones de tratamiento subtipo para este NHL
- En junio de 2024, la FDA concedió la aprobación acelerada al epcoritamab-bysp (Epkinly), un CD3 T-cell dirigido por CD20 bispecific, para pacientes adultos con linfoma folicular recaída o refractario después de dos o más líneas de terapia sistémica, marcando un avance significativo en la inmunoterapia en el cuidado de NHL
- En marzo de 2024, la FDA amplió la indicación de lisocabtagene maraleucel (Breyanzi) para incluir el tratamiento de adultos con linfoma folicular recaída o refractario y linfoma de células de manto después de múltiples terapias previas ampliando el uso de células CAR-T en NHL
- En mayo de 2023, la FDA concedió la aprobación acelerada al epcoritamab-bysp (Epkinly) para el linfoma de células B grandes recaídas o refractarias (DLBCL) y el linfoma de células B de alto grado, representando una de las terapias anticuerpos más recientes aprobadas para estos subtipos agresivos de NHL
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DEL LINFOMA NO HODGKIN
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DEL LINFOMA NO HODGKIN
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 MODELO DE VALIDACIÓN DE DATOS TRIPOD
2.2.4 GUÍA DE MERCADO
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 MATRIZ DE DESAFÍO
2.2.8 CUADRÍCULA DE COBERTURA DE LA APLICACIÓN
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 MODELADO BASADO EN EPIDEMIOLOGÍA
2.2.12 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.13 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO MUNDIAL DEL LINFOMA NO HODGKIN: RESUMEN DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS PESTEL
5.2 MODELO DE LAS 5 FUERZAS DE PORTER
6 EPIDEMIOLOGÍA
7 PERSPECTIVAS DE LA INDUSTRIA
8 MARCO REGULATORIO
9 ANÁLISIS DE TUBERÍAS DE PRODUCCIÓN
9.1 CANDIDATOS DE LA FASE III
9.2 CANDIDATOS DE LA FASE II
9.3 CANDIDATOS DE LA FASE I
10 MERCADO MUNDIAL DEL LINFOMA NO HODGKIN, POR TIPO
11 (SE PROPORCIONARÁN EL VALOR DE MERCADO, EL VOLUMEN Y EL PRECIO PROMEDIO DE VENTA PARA TODOS LOS SEGMENTOS)
11.1 DESCRIPCIÓN GENERAL
11.2 LINFOMAS DE CÉLULAS B
11.2.1 POR TRATAMIENTO
11.2.1.1. QUIMIOTERAPIA
11.2.1.1.1. AGENTES ALQUILADORES
11.2.1.1.1.1 CICLOFOSFAMIDA
11.2.1.1.1.1.1. VALOR DE MERCADO (USD MN)
11.2.1.1.1.1.2. VOLUMEN DE MERCADO (UM)
11.2.1.1.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.1.1.2 CLORAMBUCILO
11.2.1.1.1.3 BENDAMUSTINA
11.2.1.1.1.4 IFOSFAMIDA
11.2.1.1.2. CORTICOSTEROIDES
11.2.1.1.2.1 PREDNISONA
11.2.1.1.2.2 DEXAMETASONA
11.2.1.1.3. MEDICAMENTOS DE PLATINO
11.2.1.1.3.1 CISPLATINO
11.2.1.1.3.2 CARBOPLATINO
11.2.1.1.3.3 OXALIPLATINO
11.2.1.1.4. ANTIMETABOLITOS
11.2.1.1.4.1 CITARABINA (ARA-C)
11.2.1.1.4.2 GEMCITABINA
11.2.1.1.4.3 METOTREXATO
11.2.1.1.4.4 PRALATREXATO
11.2.1.1.4.5 OTROS
11.2.1.1.5. ANTRACICLINAS
11.2.1.1.5.1 DOXORUBICINA
11.2.1.1.5.2 DOXORUBICINA LIPOSOMAL
11.2.1.1.6. OTROS
11.2.1.1.6.1 VINCRISTINA
11.2.1.1.6.2 BLEOMICINA
11.2.1.1.6.3 MITOXABNTRONA
11.2.1.1.6.4 ETOPÓSIDO
11.2.2 TERAPIA FARMACOLÓGICA DIRIGIDA
11.2.2.1. IBRUTINIB (IMBRUVICA)
11.2.2.2. BORTEZOMIB (VELCADE)
11.2.2.3. VENETOCLAX (VENCLEXTA)
11.2.2.4. ACALABRUTINIB (CALCUENCIA)
11.2.2.5. OTROS
11.2.3 INMUNOTERAPIA
11.2.3.1. ANTICUERPOS MONOCLONALES
11.2.3.1.1. RITUXIMAB
11.2.3.1.2. OBINUTUZUMAB
11.2.3.1.3. OFATUMUMAB (ARZERRA)
11.2.3.1.4. IBRITUMOMAB TIUXETAN (ZELAVIN)
11.2.3.1.5. TAFASTIMAB (MONJUVI)
11.2.3.1.6. LONCASTUXIMAB TESIRINA (ZYLONTA)
11.2.3.1.7. ALEMTUZUMAB
11.2.3.1.8. BRENTUXIMAB VEDOTIN (ADCETRIS)
11.2.3.1.9. POLATUZUMAB VEDOTIN (POLIVY)
11.2.3.1.10. OTROS
11.2.3.2. INHIBIDORES DE PUNTOS DE CONTROL INMUNITARIO
11.2.3.2.1. PEMBROLIZUMAB (KEYTRUDA)
11.2.3.2.2. OTROS
11.2.3.3. FÁRMACOS INMUNOMODULADORES
11.2.3.3.1. TALIDOMIDA
11.2.3.3.2. LENALIDOMIDA
11.2.3.4. TERAPIA DE CÉLULAS T CON RECEPTOR DE ANTÍGENO QUIMÉRICO (CAR)
11.2.3.4.1. AXICABTAGENE CLIOLEUCEL (YESCARTA)
11.2.3.4.2. TISAGENLECLEUCEL (KYMRIAH)
11.2.3.4.3. LISCOBTAGENO MARALEUCEL (BREYANZI)
11.2.3.4.4. BREXUCABTAGENE AUTOLEUCEL (TECRTUS)
11.2.4 POR VÍA DE ADMINISTRACIÓN
11.2.4.1. ORAL
11.2.4.2. PARENTERAL
11.2.4.3. INTRATECAL
11.2.5 POR TIPO DE ENFERMEDAD
11.2.5.1. LINFOMA DIFUSO DE CÉLULAS B GRANDES
11.2.5.2. LINFOMA FOLICULAR
11.2.5.3. LINFOMA DE CÉLULAS DEL MANTO
11.2.5.4. LINFOMA DE BURKITT
11.3 LINFOMAS DE CÉLULAS T
11.3.1 POR TIPO
11.3.1.1. LINFOMA/LEUCEMIA LINFOBLÁSTICA DE T
11.3.1.2. LINFOMA PERIFÉRICO DE CÉLULAS T
11.3.1.2.1. LINFOMA CUTÁNEO DE CÉLULAS T
11.3.1.2.2. LINFOMA ANGIOINMUNOBLÁSICO DE CÉLULAS T
11.3.1.2.3. LINFOMA DE CÉLULAS T ASOCIADO A ENTEROPATÍA
11.3.1.2.4. LINFOMA ANAPLÁSICO DE CÉLULAS GRANDES (LACG)
11.3.2 POR TRATAMIENTO
11.3.2.1. QUIMIOTERAPIA
11.3.2.1.1. AGENTES ALQUILADORES
11.3.2.1.1.1 CICLOFOSFAMIDA
11.3.2.1.1.2 CLORAMBUCILO
11.3.2.1.1.3 BENDAMUSTINA
11.3.2.1.1.4 IFOSFAMIDA
11.3.2.1.2. CORTICOSTEROIDES
11.3.2.1.2.1 PREDNISONA
11.3.2.1.2.2 DEXAMETASONA
11.3.2.1.3. MEDICAMENTOS DE PLATINO
11.3.2.1.3.1 CISPLATINO
11.3.2.1.3.2 CARBOPLATINO
11.3.2.1.3.3 OXALIPLATINO
11.3.2.1.4. ANTIMETABOLITOS
11.3.2.1.4.1 CITARABINA (ARA-C)
11.3.2.1.4.2 GEMCITABINA
11.3.2.1.4.3 METOTREXATO
11.3.2.1.4.4 PRALATREXATO
11.3.2.1.4.5 OTROS
11.3.2.1.5. ANTRACICLINAS
11.3.2.1.5.1 DOXORUBICINA
11.3.2.1.5.2 DOXORUBICINA LIPOSOMAL
11.3.2.1.6. OTROS
11.3.2.1.6.1 VINCRISTINA
11.3.2.1.6.2 BLEOMICINA
11.3.2.1.6.3 MITOXABNTRONA
11.3.2.1.6.4 ETOPÓSIDO
11.3.3 TERAPIA FARMACOLÓGICA DIRIGIDA
11.3.3.1. IBRUTINIB (IMBRUVICA)
11.3.3.2. BORTEZOMIB (VELCADE)
11.3.3.3. VENETOCLAX (VENCLEXTA)
11.3.3.4. ACALABRUTINIB (CALCUENCIA)
11.3.3.5. OTROS
11.3.4 INMUNOTERAPIA
11.3.4.1. ANTICUERPOS MONOCLONALES
11.3.4.1.1. RITUXIMAB
11.3.4.1.2. OBINUTUZUMAB
11.3.4.1.3. OFATUMUMAB (ARZERRA)
11.3.4.1.4. IBRITUMOMAB TIUXETAN (ZELAVIN)
11.3.4.1.5. TAFASTIMAB (MONJUVI)
11.3.4.1.6. LONCASTUXIMAB TESIRINA (ZYLONTA)
11.3.4.1.7. ALEMTUZUMAB
11.3.4.1.8. BRENTUXIMAB VEDOTIN (ADCETRIS)
11.3.4.1.9. POLATUZUMAB VEDOTIN (POLIVY)
11.3.4.1.10. OTROS
11.3.4.2. INHIBIDORES DE PUNTOS DE CONTROL INMUNITARIO
11.3.4.2.1. PEMBROLIZUMAB (KEYTRUDA)
11.3.4.2.2. OTROS
11.3.4.3. FÁRMACOS INMUNOMODULADORES
11.3.4.3.1. TALIDOMIDA
11.3.4.3.2. LENALIDOMIDA
11.3.4.4. TERAPIA DE CÉLULAS T CON RECEPTOR DE ANTÍGENO QUIMÉRICO (CAR)
11.3.4.4.1. AXICABTAGENE CLIOLEUCEL (YESCARTA)
11.3.4.4.2. TISAGENLECLEUCEL (KYMRIAH)
11.3.4.4.3. LISCOBTAGENO MARALEUCEL (BREYANZI)
11.3.4.4.4. BREXUCABTAGENE AUTOLEUCEL (TECRTUS)
12 MERCADO MUNDIAL DEL LINFOMA NO HODGKIN, PANORAMA EMPRESARIAL
12.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
12.2 FUSIONES Y ADQUISICIONES
12.3 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
12.4 EXPANSIONES
12.5 CAMBIOS REGLAMENTARIOS
12.6 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
13 MERCADO MUNDIAL DEL LINFOMA NO HODGKIN, POR PAÍS
MERCADO MUNDIAL DEL LINFOMA NO HODGKIN (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
13.1 AMÉRICA DEL NORTE
13.1.1 EE. UU.
13.1.2 CANADÁ
13.1.3 MÉXICO
13.2 EUROPA
13.2.1 ALEMANIA
13.2.2 FRANCIA
13.2.3 Reino Unido
13.2.4 ITALIA
13.2.5 ESPAÑA
13.2.6 RUSIA
13.2.7 TURQUÍA
13.2.8 BÉLGICA
13.2.9 DINAMARCA
13.2.10 SUECIA
13.2.11 POLONIA
13.2.12 NORUEGA
13.2.13 FINLAND
13.2.14 PAÍSES BAJOS
13.2.15 SUIZA
13.2.16 RESTO DE EUROPA
13.3 ASIA-PACÍFICO
13.3.1 JAPÓN
13.3.2 CHINA
13.3.3 COREA DEL SUR
13.3.4 INDIA
13.3.5 AUSTRALIA
13.3.6 SINGAPUR
13.3.7 TAILANDIA
13.3.8 MALASIA
13.3.9 INDONESIA
13.3.10 FILIPINAS
13.3.11 TAIWÁN
13.3.12 INDONESIA
13.3.13 VIETNAM
13.3.14 RESTO DE ASIA-PACÍFICO
13.4 SUDAMÉRICA
13.4.1 BRASIL
13.4.2 ARGENTINA
13.4.3 RESTO DE SUDAMÉRICA
13.5 ORIENTE MEDIO Y ÁFRICA
13.5.1 SUDÁFRICA
13.5.2 ARABIA SAUDITA
13.5.3 Emiratos Árabes Unidos
13.5.4 EGIPTO
13.5.5 BAHREIN
13.5.6 KUWAIT
13.5.7 CATAR
13.5.8 OMÁN
13.5.9 ISRAEL
13.5.10 RESTO DE ORIENTE MEDIO Y ÁFRICA
13.6 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
14 ANÁLISIS DEL MERCADO GLOBAL DEL LINFOMA NO HODGKIN, FODA Y DBMR
15 MERCADO MUNDIAL DEL LINFOMA NO HODGKIN, PERFIL DE LA EMPRESA
15.1 PFIZER INC.
15.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.1.2 ANÁLISIS DE INGRESOS
15.1.3 PRESENCIA GEOGRÁFICA
15.1.4 PORTAFOLIO DE PRODUCTOS
15.1.5 DESARROLLOS RECIENTES
15.2 JANSSEN GLOBAL SERVICES, LLC
15.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.2.2 ANÁLISIS DE INGRESOS
15.2.3 PRESENCIA GEOGRÁFICA
15.2.4 PORTAFOLIO DE PRODUCTOS
15.2.5 DESARROLLOS RECIENTES
15.3 ASTRAZENECA
15.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.3.2 ANÁLISIS DE INGRESOS
15.3.3 PRESENCIA GEOGRÁFICA
15.3.4 PORTAFOLIO DE PRODUCTOS
15.3.5 DESARROLLOS RECIENTES
15.4 F. HOFFMANN-LA ROCHE LTD
15.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.4.2 ANÁLISIS DE INGRESOS
15.4.3 PRESENCIA GEOGRÁFICA
15.4.4 PORTAFOLIO DE PRODUCTOS
15.4.5 DESARROLLOS RECIENTES
15.5 TAKEDA PHARMACEUTICAL COMPANY LIMITED
15.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.5.2 ANÁLISIS DE INGRESOS
15.5.3 PRESENCIA GEOGRÁFICA
15.5.4 PORTAFOLIO DE PRODUCTOS
15.5.5 DESARROLLOS RECIENTES
15.6 NOVARTIS
15.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.6.2 ANÁLISIS DE INGRESOS
15.6.3 PRESENCIA GEOGRÁFICA
15.6.4 PORTAFOLIO DE PRODUCTOS
15.6.5 DESARROLLOS RECIENTES
15.7 Sanofi
15.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.7.2 ANÁLISIS DE INGRESOS
15.7.3 PRESENCIA GEOGRÁFICA
15.7.4 PORTAFOLIO DE PRODUCTOS
15.7.5 DESARROLLOS RECIENTES
15.8 ELI LILLY & COMPAÑÍA
15.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.8.2 ANÁLISIS DE INGRESOS
15.8.3 PRESENCIA GEOGRÁFICA
15.8.4 PORTAFOLIO DE PRODUCTOS
15.8.5 DESARROLLOS RECIENTES
15.9 BOEHRINGER INGELHEIM
15.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.9.2 ANÁLISIS DE INGRESOS
15.9.3 PRESENCIA GEOGRÁFICA
15.9.4 PORTAFOLIO DE PRODUCTOS
15.9.5 DESARROLLOS RECIENTES
15.1 TEVA PHARMACEUTICALS
15.10.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.10.2 ANÁLISIS DE INGRESOS
15.10.3 PRESENCIA GEOGRÁFICA
15.10.4 PORTAFOLIO DE PRODUCTOS
15.10.5 DESARROLLOS RECIENTES
15.11 BIO SAUDÍ
15.11.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.11.2 ANÁLISIS DE INGRESOS
15.11.3 PRESENCIA GEOGRÁFICA
15.11.4 PORTAFOLIO DE PRODUCTOS
15.11.5 DESARROLLOS RECIENTES
15.12 COMPAÑÍA BRISTOL-MYERS SQUIBB
15.12.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.12.2 ANÁLISIS DE INGRESOS
15.12.3 PRESENCIA GEOGRÁFICA
15.12.4 PORTAFOLIO DE PRODUCTOS
15.12.5 DESARROLLOS RECIENTES
15.13 MERCK & CO. INC
15.13.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.13.2 ANÁLISIS DE INGRESOS
15.13.3 PRESENCIA GEOGRÁFICA
15.13.4 PORTAFOLIO DE PRODUCTOS
15.13.5 DESARROLLOS RECIENTES
15.14 CORPORACIÓN APOTEX
15.14.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.14.2 ANÁLISIS DE INGRESOS
15.14.3 PRESENCIA GEOGRÁFICA
15.14.4 PORTAFOLIO DE PRODUCTOS
15.14.5 DESARROLLOS RECIENTES
15.15 AMGEN
15.15.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.15.2 ANÁLISIS DE INGRESOS
15.15.3 PRESENCIA GEOGRÁFICA
15.15.4 PORTAFOLIO DE PRODUCTOS
15.15.5 DESARROLLOS RECIENTES
15.16 ABBVIE
15.16.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.16.2 ANÁLISIS DE INGRESOS
15.16.3 PRESENCIA GEOGRÁFICA
15.16.4 PORTAFOLIO DE PRODUCTOS
15.16.5 DESARROLLOS RECIENTES
15.17 LABORATORIOS DR. REDDY
15.17.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.17.2 ANÁLISIS DE INGRESOS
15.17.3 PRESENCIA GEOGRÁFICA
15.17.4 PORTAFOLIO DE PRODUCTOS
15.17.5 ACONTECIMIENTOS RECIENTES
15.18 PRODUCTOS FARMACÉUTICOS SUN
15.18.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.18.2 ANÁLISIS DE INGRESOS
15.18.3 PRESENCIA GEOGRÁFICA
15.18.4 PORTAFOLIO DE PRODUCTOS
15.18.5 ACONTECIMIENTOS RECIENTES
15.19 PRODUCTOS FARMACÉUTICOS CASI
15.19.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.19.2 ANÁLISIS DE INGRESOS
15.19.3 PRESENCIA GEOGRÁFICA
15.19.4 PORTAFOLIO DE PRODUCTOS
15.19.5 ACONTECIMIENTOS RECIENTES
15.2 GSK
15.20.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.20.2 ANÁLISIS DE INGRESOS
15.20.3 PRESENCIA GEOGRÁFICA
15.20.4 PORTAFOLIO DE PRODUCTOS
15.20.5 ACONTECIMIENTOS RECIENTES
15.21 PRODUCTOS FARMACÉUTICOS INCYTE
15.21.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.21.2 ANÁLISIS DE INGRESOS
15.21.3 PRESENCIA GEOGRÁFICA
15.21.4 PORTAFOLIO DE PRODUCTOS
15.21.5 ACONTECIMIENTOS RECIENTES
15.22 TERAPÉUTICA ADC
15.22.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.22.2 ANÁLISIS DE INGRESOS
15.22.3 PRESENCIA GEOGRÁFICA
15.22.4 PORTAFOLIO DE PRODUCTOS
15.22.5 ACONTECIMIENTOS RECIENTES
15.23 PRODUCTOS FARMACÉUTICOS SEAGEN
15.23.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.23.2 ANÁLISIS DE INGRESOS
15.23.3 PRESENCIA GEOGRÁFICA
15.23.4 PORTAFOLIO DE PRODUCTOS
15.23.5 ACONTECIMIENTOS RECIENTES
15.24 CIENCIAS DE GILEAD
15.24.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
15.24.2 ANÁLISIS DE INGRESOS
15.24.3 PRESENCIA GEOGRÁFICA
15.24.4 PORTAFOLIO DE PRODUCTOS
15.24.5 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE AJUSTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PERFILA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
16 INFORMES RELACIONADOS
17 CONCLUSIÓN
18 CUESTIONARIO
19 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











