


Global Offshore Produced Water Treatment Systems Market Segmentation, By Product (Flotation Units, Hydrocyclones, Membrane Systems, and Others), Platform (Fixed Platforms, FPSOs & Floating Units y Subsea & Others), Application (Overboard Discharge, Reinjection, Beneficial Reuse, and Others), End User (International Oil Companies, National Oil Companies, Independent Operators)
¿Cuál es el tamaño y tasa de crecimiento del mercado de los sistemas de tratamiento de agua producidos fuera de tierra
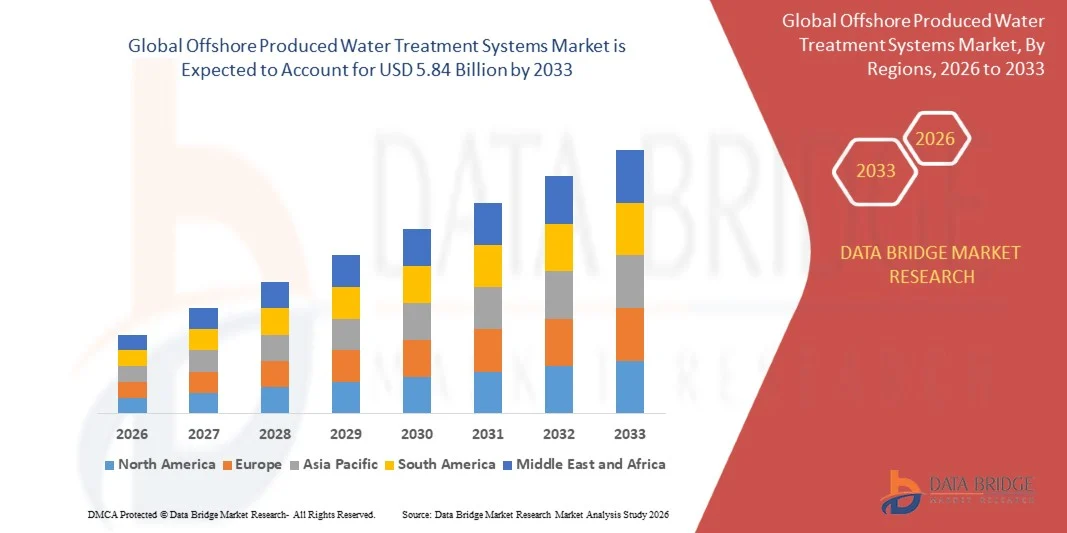
- Según el análisis de Data Bridge Market Research, el mercado de sistemas de tratamiento de agua producidos en alta mar fue valorado enUSD 3.20 billion in 2025y se prevé que alcanceUSD 5.84 billion en 2033, creciendo en unCAGR of 7.8% from 2026 to 2033, a través de operaciones de petróleo y gas offshore.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la producción de agua de los campos de maduración, el aumento de los requisitos de cumplimiento ambiental y la expansión de aplicaciones a través de descargas, reinyección y reutilización en plataformas fijas, unidades flotantes y empates de subsea en todo el mundo.
- El creciente cambio hacia límites de descarga más estrictos, la reducción de agua producida y el tratamiento modular compacto, combinado con el creciente desarrollo offshore en Brasil, Guyana y Oriente Medio, está apoyando la adopción del mercado. Se están aplicando sistemas de tratamiento de agua producidos en tierra a través de hidrociclones, unidades de flotación, membranas y filtros en plataformas y unidades FPSO, ayudando a los operadores a eliminar el aceite disperso y cumplir con los requisitos de descarga y reinyección en los programas modernos de tratamiento de agua producidos.
Tamaño del mercado
- Valor mundial del mercado (2025): 3,20 dólares
- Valor de mercado esperado (2033): USD 5.84 millones
- CAGR prefabricado (2026–2033): 7,8%
- Región líder en 2025: Europa
- Región de crecimiento más rápida: América del Sur
¿Cuáles son los principales Takeaways of the Offshore Produced Water Treatment Systems Market
- Europa dominó el mercado de sistemas de tratamiento de agua producidos en alta mar con la mayor cuota de ingresos del 28,90% en 2025, apoyado por estrictos límites de descarga, campos maduros del Mar del Norte, y proveedores y operadores tecnológicos establecidos en toda la región y cuencas vecinas.
- Se espera que Sudamérica sea la región de más rápido crecimiento en una CAGR de 10,60% de 2026 a 2033, alimentada por despliegues de FPSO en expansión, desarrollos de aguas profundas y crecientes volúmenes de agua producidos en Brasil y cuencas offshore vecinas.
- El segmento de las unidades de flotación llevó al mercado con una participación del 36,8% en 2025, impulsada por un uso amplio para eliminar pequeñas gotas de aceite dispersas en el agua producida.
- Los sistemas de membrana son el tipo de producto más rápido, proyectado para registrar un CAGR de 10,4%, lo que refleja el aumento de la demanda de pulido y reutilización del tratamiento y la inyección de agua.
- El segmento de plataformas fijas dominaba la categoría de plataforma con una cuota de ingresos del 52,7% en 2025, liderada por grandes activos offshore instalados y actualizaciones de plataformas.
- La descarga a bordo representó el 49,6% de la cuota de mercado en 2025, preferida por el aumento del cumplimiento de los límites y permisos petrolíferos en aguas.
- El segmento de compañías petroleras nacionales es la categoría de usuarios finales de mayor crecimiento, con un CAGR de 8,6%, impulsado por el aumento de la capacidad offshore y extensiones de vida de campo.
Report Scope and Offshore Produced Water Treatment Systems Market Segmentation
|
Atributos |
Sistemas de Tratamiento de Agua Producidos Offshore |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de sistemas de tratamiento de agua producidos fuera de tierra
- Los operadores y proveedores se desplazan cada vez más hacia sistemas de tratamiento compactos, modulares y de bajo tipo químico, combinando hidrociclones de desecho, flotación compacta y tecnologías de pulido para cumplir con estándares de descarga más estrictos dentro del espacio de plataforma limitado y el peso a través de activos nuevos y existentes.
- Por ejemplo, en septiembre de 2025 se otorgó a PolyCera el alcance de ofrecer 10 unidades de tratamiento de agua producidas para plataformas offshore operadas por CNOOC, lo que refleja la demanda de sistemas envasados para instalaciones offshore, ya que los operadores chinos amplían la capacidad de plataforma y buscan soluciones de tratamiento compactas, suministradas localmente para activos nuevos y existentes.
- El rechazo y la reutilización están cobrando importancia, ya que los operadores buscan reducir las descargas, proteger los entornos marinos y recuperar el valor del agua producida donde las condiciones de depósito permiten, ayudando a reducir los volúmenes de descarga.
- Se están elaborando módulos de tratamiento integrados que combinan el manejo de agua producida y agua de mar para las FPSO, ayudando a ahorrar espacio y apoyar la inyección de agua para mejorar la recuperación de petróleo.
- Por ejemplo, en enero de 2026, según SLB, su tecnología de unidad de flotación compacta puede mejorar la eliminación de petróleo en agua con un 50% de mayor eficiencia y un 50% de menor huella, soportando instalaciones offshore con límites de espacio estrictos, mientras que unidades EPCON Dual lograron un 27% mejor separación que unidades de flotación compactas convencionales en pruebas del Mar del Norte.
- A medida que crece el escrutinio ambiental y maduro, se espera que los sistemas de tratamiento de agua producidos evolucionen desde el equipo de cumplimiento hasta plataformas de gestión de agua optimizadas, digitales y cada vez más circulares en todas las regiones del mundo.
¿Cuáles son los controladores clave del mercado de sistemas de tratamiento de agua producidos en tierra
- El aumento de los cortes de agua en campos maduros está aumentando los volúmenes de agua producidos, impulsando la demanda de sistemas de tratamiento que pueden eliminar petróleo y sólidos y cumplir con los requisitos de descarga o reinyección en instalaciones offshore.
- Por ejemplo, en febrero de 2026, según la Comisión OSPAR, las concentraciones dispersas de aceite en agua producida en el área OSPAR variaron de 6,9 mg/l a 17,2 mg/l sobre 2020 a 2024, por debajo del estándar de 30 mg/l, mostrando el valor del tratamiento efectivo, aunque el agua producida sigue siendo la principal fuente de descargas de aceite.
- La regulación estricta y las evaluaciones del riesgo ambiental alientan a los operadores a mejorar las tecnologías de tratamiento y a adoptar las mejores medidas disponibles para reducir el flujo de petróleo con agua producida en el mar.
- Por ejemplo, en enero de 2025, según Havtil, las regulaciones de Noruega indican que el contenido de aceite en el agua producida descargada no excederá de 15 mg por litro como promedio anual ponderado y 30 mg por litro como promedio ponderado mensual, y los operadores deben realizar evaluaciones de riesgo ambiental.
- Con nuevos desarrollos FPSO y offshore en varias regiones, los operadores están especificando paquetes compactos y fiables de tratamiento de agua desde la fase de diseño temprana de los proyectos.
¿Qué factores están afectando el crecimiento del mercado de sistemas de tratamiento de agua producidos fuera de tierra
- Los sistemas de tratamiento offshore deben ajustarse a límites de espacio y peso ajustados, funcionar de forma fiable en condiciones duras, y manejar flujo variable y química, mientras que el gasto de capital puede ser sensible a los ciclos de precios del petróleo y el tiempo de proyecto.
- Por ejemplo, en enero de 2026, según la Comisión OSPAR, 24 instalaciones superaron el estándar de rendimiento de 30 mg/l para el petróleo disperso en el agua producida en 2020, lo que ilustra la dificultad operacional de los límites de reunión consistentes a medida que aumentan los volúmenes de agua maduros y producidos.
- La composición del agua producida varía según el embalse, con emulsiones, productos químicos y gotas finas que pueden reducir el rendimiento de separación y requerir tratamiento y química a medida, y la cobertura de aceite puede ocurrir incluso cuando las concentraciones están dentro de los límites.
- Las descargas y la reinyección suelen requerir permisos, monitoreo y evaluaciones de riesgos ambientales, que pueden prolongar los plazos de los proyectos y aumentar los costos de cumplimiento de los operadores, especialmente cuando las regulaciones difieren entre países y cuencas.
- Por ejemplo, en septiembre de 2024, según Offshore Energies UK, se requiere un permiso expedido por OPRED para la descarga y el reinyección de agua producida, mientras que el promedio de 2023 industria de 16 mg/l de aceite disperso se redujo a partir de 18 mg/l, demostrando que el cumplimiento requiere monitoreo continuo, optimización e inversión en el rendimiento del tratamiento y apoyando el uso a largo plazo de la reinyección donde los depósitos permiten.
- La combinación de límites espaciales, química variable de agua, requisitos de permiso y ciclicidad del precio del petróleo puede limitar la expansión entre los operadores más pequeños, en particular cuando las plataformas más antiguas tienen capacidad limitada para nuevos equipos o modificaciones.
¿Cómo se aumenta el mercado de sistemas de tratamiento de agua producidos fuera de tierra
El mercado de sistemas de tratamiento de agua producidos en alta mar se segmenta sobre la base de productos, plataformas, aplicaciones y usuario final en todas las regiones.
- Por producto
Sobre la base del producto, el mercado de sistemas de tratamiento de agua producidos en alta mar se segmenta en unidades de flotación, hidrociclones, sistemas de membrana y otros. El segmento de las unidades de flotación dominaba el mercado con un 36,8% de participación en 2025, apoyado por un amplio uso para la eliminación de pequeñas gotas de aceite dispersas. Las unidades compactas de flotación utilizan burbujas de gas para separar el aceite fino del agua dentro de una pequeña huella y tiempo de retención corto. Son ampliamente utilizados en plataformas fijas, FPSO y unidades flotantes. Las mejoras en el diseño interno, el consumo de gas y el control están fortaleciendo aún más la demanda. La integración con hidrociclones destructivos también permite un mejor rendimiento en los trenes de tratamiento multietapa.
Se proyecta que el segmento de sistemas de membrana registrará el crecimiento más rápido en un CAGR de 10,4% de 2026 a 2033, impulsado por la creciente demanda de pulido y tratamiento de reutilización. Las membranas pueden eliminar los sólidos finos, el aceite emulsionado y otros contaminantes para producir agua de alta calidad para la reinyección o reutilización. Sus aplicaciones incluyen pulido, agua de mar y mezcla de agua producida, e inyección de agua. El aumento de la atención en la calidad del agua para la inyección está creando demanda adicional entre operadores y contratistas de FPSO. Las mejoras en materiales de membrana, limpieza y diseños cerámicos o poliméricos están mejorando la durabilidad. Los esquiados modulares y los módulos combinados de agua marina y agua producida también están ampliando el uso comercial en proyectos offshore.
- By Platform
Sobre la base de la plataforma, el mercado de sistemas de tratamiento de agua producidos en alta mar se segmenta en plataformas fijas, unidades flotantes de FPSOs y subsea " otras. El segmento de plataformas fijas dominaba el mercado con 52,7% de participación en 2025, apoyado por grandes activos offshore instalados en cuencas maduras. Las plataformas fijas ofrecen una combinación equilibrada de espacio, soporte estructural y infraestructura de manejo de agua establecida para operaciones de alto volumen. Su prevalencia en todo el Mar del Norte, el Golfo y Asia amplía la base de clientes potencial. Los operadores actualizan los trenes de tratamiento para manejar cortes de agua en aumento y límites más estrictos. El segmento también se beneficia de los programas de mantenimiento y readaptación establecidos y los contratos de servicios.
Se proyecta que el segmento FPSOs y unidades flotantes registrarán el crecimiento más rápido en una CAGR de 9,1% de 2026 a 2033, con el apoyo de la evolución de las aguas profundas y los nuevos sistemas de producción flotantes. Las FPSO requieren sistemas de tratamiento compactos, ligeros y tolerantes al movimiento que se integran con sistemas de agua de mar e inyección. Los operadores y contratistas están ordenando cada vez más módulos empaquetados. Los proveedores están desarrollando módulos combinados de agua y agua marina para la inyección de agua, incluidos módulos 2 en 1 para grandes FPSO. Los diseños mejorados para el movimiento de buques refuerzan aún más el atractivo del segmento. Los límites de espacio y peso siguen siendo consideraciones importantes para la expansión, al igual que la calificación de equipo para el movimiento de buques y vidas de diseño largo.
- By Application
Sobre la base de la aplicación, el mercado de sistemas de tratamiento de agua producidos en el extranjero se segmenta en descargas, reinyección, reutilización beneficiosa y otros. El segmento de descarga sobrebordo dominó la categoría de aplicación con 49,6% de participación en 2025, apoyado por el aumento del cumplimiento de los límites petrolíferos en aguas. El tratamiento asegura que el agua descargada cumple con estándares de rendimiento como 30 mg/l en el área OSPAR y 29 mg/L promedio mensual en las regulaciones estadounidenses. Los objetivos ambientales están aumentando el uso del tratamiento avanzado. El crecimiento de la producción offshore refuerza aún más la demanda. Los operadores también buscan sistemas que combinan la eliminación de aceite confiable, mantenimiento bajo y diseño compacto para el funcionamiento continuo en condiciones offshore duras.
Se prevé que el segmento de reinyección registrará el crecimiento más rápido en un CAGR de 9,2% de 2026 a 2033, impulsado por el aumento de las restricciones ambientales, las necesidades de mantenimiento de la presión y el interés en reducir las descargas. El agua producida inyectada debe ser tratada para proteger los depósitos y pozos de sólidos y aceite. Los operadores de Europa, América del Sur y Oriente Medio están ampliando la capacidad de reinyección. El aumento de los volúmenes de agua está creando oportunidades adicionales, ya que los campos maduros pueden producir alrededor de cinco barriles de agua para cada barril de petróleo. La filtración y vigilancia fiables hacen que los sistemas de tratamiento sean particularmente importantes. Las necesidades de apoyo a la regulación y el apoyo a los depósitos pueden mejorar aún más la adopción en todas las regiones.
- Por Usuario final
Sobre la base del usuario final, el mercado de sistemas de tratamiento de agua producidos en alta mar se segmenta en compañías petroleras internacionales, compañías petroleras nacionales, operadores independientes y otros. El segmento de las compañías petroleras internacionales dominaba la categoría de usuarios finales con un 41,2% de participación en 2025, con el apoyo de aumentar los requisitos para operaciones offshore fiables y compatibles. Los grandes operadores especifican un tratamiento avanzado para cumplir las normas ambientales en sus activos globales. El segmento incluye actualizaciones de plataformas, nuevas FPSO y empates de submarina. El aumento de la inversión en aguas profundas está creando nuevas oportunidades. Los largos ciclos de vida de los proyectos también hacen consideraciones de fiabilidad, apoyo a los servicios y costos totales importantes en las decisiones de adquisición de los operadores, contratistas y propietarios de plataformas.
Se prevé que el segmento de las compañías petroleras nacionales registrará el crecimiento más rápido en la CAGR del 8,6% de 2026 a 2033, impulsado por el aumento de las adiciones de capacidad offshore, extensiones de vida y programas de contenido nacional. Los operadores nacionales del Medio Oriente, Asia y Sudamérica están invirtiendo en nuevas plataformas y sistemas de manejo de agua. Los proveedores están ampliando las asociaciones locales y la capacidad de servicio. Una colaboración más estrecha entre operadores y proveedores de tecnología está acelerando el desarrollo de soluciones adaptadas. Los compromisos ambientales están apoyando aún más la adopción. El contenido local, el costo, la fiabilidad y el apoyo a los servicios a largo plazo siguen siendo importantes consideraciones para el despliegue.
¿Qué región posee la mayor parte del mercado de sistemas de tratamiento de agua producidos fuera de tierra
- Europa dominó el mercado de sistemas de tratamiento de agua producidos en alta mar con la mayor cuota de ingresos del 28,90% en 2025, apoyado por estrictos límites de descarga, campos maduros del Mar del Norte, y proveedores y operadores tecnológicos establecidos en toda la región y cuencas vecinas.
- La región también se beneficia de una estricta regulación ambiental, capacidades avanzadas de ingeniería, y de la presencia de proveedores y operadores de tecnología líderes, junto con un enfoque cada vez mayor en la gestión del agua producida por el riesgo y la reinyección. Aumentar las mejoras de las plataformas maduras y los programas de investigación fuertes siguen fortaleciendo la posición de Europa en el mercado global.
Alemania Offshore Producción de Sistemas de Tratamiento de Agua
El mercado de sistemas de tratamiento de agua producidos por Alemania está impulsado por estrictos requisitos ambientales, necesidades de gestión de aguas residuales offshore y demanda de tecnologías eficientes de extracción de petróleo. Hidrociclones, flotación de gas inducida, filtración avanzada y sistemas de tratamiento compacto están ganando importancia para reducir la contaminación por hidrocarburos antes de la descarga o la reinyección. Las oportunidades son apoyadas por la innovación tecnológica, la vigilancia automatizada y soluciones de tratamiento eficientes en la energía. Sin embargo, los elevados costos de instalación, el limitado espacio extraterritorial y la complejidad operacional siguen siendo desafíos. Los proveedores que ofrecen sistemas confiables, compactos y compatibles pueden fortalecer su posición de mercado.
U.K. Offshore Produced Water Treatment Systems Market Insight
El mercado de los sistemas de tratamiento de agua producidos en el extranjero de los Estados Unidos es testigo de un crecimiento constante debido al aumento de las inversiones en la extensión de la vida de las plataformas, el cumplimiento del medio ambiente y la reducción del agua producida. Los operadores, contratistas y reguladores se centran cada vez más en la reducción dispersa del petróleo. Además, las necesidades y las reducciones continuas de las descargas de petróleo dispersas, con el apoyo de las cadenas establecidas de suministro del Mar del Norte, contribuyen aún más al crecimiento del mercado en el Reino Unido, en particular para los proyectos de ampliación de la vida de las plataformas.
Sur América Offshore Producción de Sistemas de Tratamiento de Agua
Se espera que el mercado de sistemas de tratamiento de agua producidos en América del Sur experimente un rápido crecimiento, impulsado por la expansión de los despliegues de las FPSO, los desarrollos de aguas profundas y el aumento de los volúmenes de agua producidos en países como Brasil, Guyana y Argentina. La creciente inversión en proyectos presaltos y nuevos offshore está apoyando la expansión del mercado regional. Además, los grandes operadores y contratistas de la región están acelerando la demanda de paquetes compactos de tratamiento e inyección de agua para unidades flotantes y plataformas offshore, apoyados por acuerdos de suministro y servicio a largo plazo.
Brasil Offshore Producción de Sistemas de Tratamiento de Agua
El mercado de sistemas de tratamiento de agua producidos en el extranjero en Brasil está creciendo constantemente, impulsado por grandes desarrollos previos a la sal, nuevas unidades FPSO y una fuerte demanda de sistemas de inyección y tratamiento de agua. El uso creciente de módulos compactos en plataformas flotantes está impulsando la demanda del mercado. Además, los principales operadores, astilleros y proveedores del país están posicionando a Brasil como un mercado importante en toda Sudamérica, apoyado por el desarrollo de campo offshore y contratos a largo plazo para paquetes de tratamiento de agua.
Argentina Offshore Producción de Sistemas de Tratamiento de Agua
El mercado de sistemas de tratamiento de agua producidos en el extranjero está respaldado por la expansión de la exploración de hidrocarburos offshore y el creciente énfasis en el cumplimiento ambiental. Se espera la demanda de tecnologías compactas de separación, hidrociclones, unidades de flotación, sistemas de filtración y equipo de monitoreo de petróleo en agua. Los desarrollos offshore en el Atlántico Sur crean oportunidades potenciales para soluciones de tratamiento avanzadas y sistemas de reinyección. Sin embargo, los altos gastos de capital, la logística compleja, los requisitos reglamentarios y la incertidumbre en materia de inversiones pueden limitar la adopción. Los proveedores que ofrecen tecnologías energéticamente eficientes, fiables y de ahorro de espacio pueden beneficiarse a medida que Argentina desarrolla sus recursos de petróleo y gas offshore.
¿Cuáles son las mejores empresas del mercado de sistemas de tratamiento de agua producidos en el extranjero
La industria de sistemas de tratamiento de agua producidos en alta mar está dirigida principalmente por empresas bien establecidas, incluyendo:
- SLB(U.S.)
- Veolia Environnement S.A.(Francia)
- Baker Hughes Company(U.S.)
- NOV Inc.(U.S.)
- Alfa Laval AB(Suecia)
- Halliburton Company (Estados Unidos)
- Aker Solutions ASA (Noruega)
- Wood plc (U.K.)
- TechnipFMC plc (U.K.)
- Xylem Inc. (U.S.)
- Parker-Hannifin Corporation (Estados Unidos)
- Ecolab Inc. (U.S.)
- Siemens Energy AG (Alemania)
- Sulzer Ltd (Suiza)
- Danaher Corporation (Pall) (Estados Unidos)
- Minerals Technologies Inc. (CETCO) (U.S.)
- Oil Plus Ltd. (Reino Unido)
- PolyCera (PSP.US, Inc.) (U.S.)
- Seatrium Limited (Singapur)
- BW Offshore Limited (Noruega)
¿Cuáles son los últimos avances en el mercado de sistemas de tratamiento de agua producidos fuera de tierra
- En julio de 2026, Oil Plus obtuvo dos proyectos de agua producidos en Qatar por valor de USD 450.000, incluido un análisis previo del petróleo y el agua de QatarEnergy para recomendar un sistema adecuado de tratamiento de agua producido para dos redesarrollos del campo petrolero y un estudio de inyección de agua para el campo Al-Shaheen de North Oil Company, apoyando actividades de extensión de vida y redesarrollo.
- En enero de 2026, la Comisión OSPAR publicó su informe sobre descargas, derrames y emisiones de instalaciones de petróleo y gas offshore para 2020 a 2024, señalando que el agua producida sigue siendo el principal contribuyente a las descargas de petróleo y que las concentraciones medias de petróleo dispersos estaban muy por debajo del estándar de rendimiento de 30 mg/l, incluso cuando el área marítima sigue siendo una región de petróleo y gas madura.
- En septiembre de 2025, PolyCera, una marca de PSP.US, Inc., anunció que se le había otorgado el alcance de entregar 10 unidades de tratamiento de agua producidas para plataformas offshore operadas por la China National Offshore Oil Corporation, apoyando la capacidad de tratamiento envasado para instalaciones offshore en China y ampliando su presencia en el sector energético offshore, según el anuncio de la empresa publicado el 8 de septiembre de 2025.
- En enero de 2025, el Havtil de Noruega actualizó su Reglamento de Actividades, con la Sección 60 que exige que el contenido de aceite en agua producida descargada no exceda de 15 mg por litro como promedio ponderado para un año civil y 30 mg por litro como promedio ponderado para un mes calendario, y que requiera evaluaciones de riesgos ambientales para las instalaciones que descargan producen agua.
- En septiembre de 2024, Offshore Energies UK informó que la concentración media de petróleo disperso en las descargas de agua producidas fue de 16 mg/l en 2023, a partir de 18 mg/l, y que el petróleo disperso descargado con agua producida había disminuido en 15%, lo que refleja mejoras continuas en el rendimiento del tratamiento, las prácticas operativas y la reinyección de agua producida en todo el sector y la cuenca del Mar del Norte.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











