


Mercado mundial de agonistas de los receptores opioides, por fármacos (fentanilo, codeína, morfina , buprenorfina, otros), unión al receptor (agonista completo, agonista parcial), indicación (manejo del dolor, supresión de la tos, supresión de la diarrea, otros), vía de administración (intravenosa, subcutánea, otros), usuarios finales (hospitales, atención domiciliaria, clínicas especializadas, otros), canal de distribución (farmacia hospitalaria, farmacia en línea, farmacia minorista): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento del mercado agonista del receptor opioides
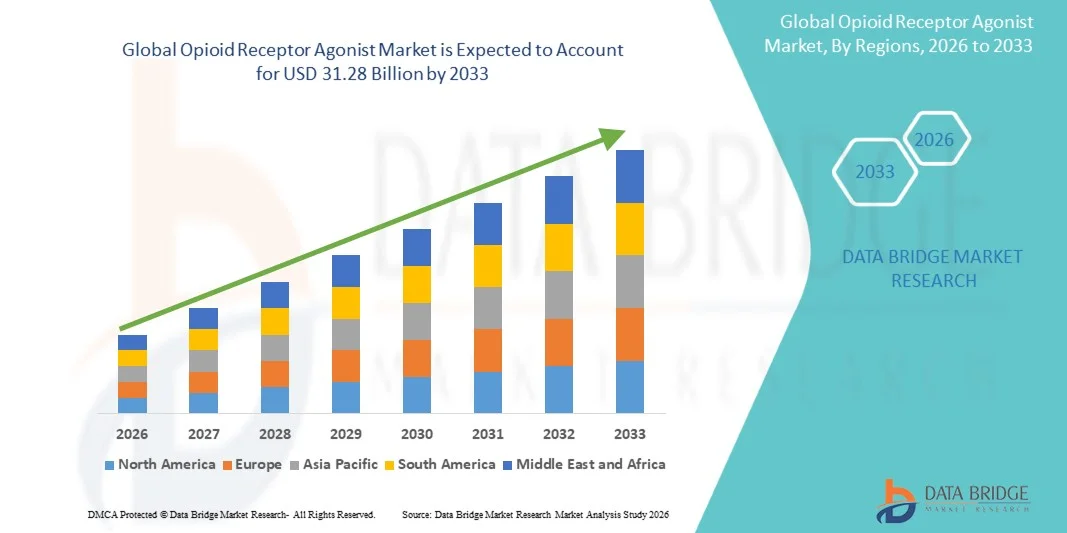
- Según Data Bridge Market Research Analysis, el tamaño del mercado agonista del receptor opioides global fue valorado enUSD 22.00 billion in 2025y se espera que alcanceUSD 31.28 billion by 2033, aCAGR of 4.50%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la investigación en curso " desarrollo de nuevas terapias agonistas de los receptores opioides, aumento de la prevalencia de las condiciones crónicas del dolor y mejores tecnologías de formulación que mejoran la eficacia y los perfiles de seguridad. La actividad de inversión centrada en análisis innovadores y soluciones de gestión del dolor de precisión está acelerando la adopción de productos en todo el mundo
- Además, el aumento de la demanda de alivio efectivo del dolor en la oncología, la atención postoperatoria y la gestión crónica del dolor junto con la expansión de la infraestructura sanitaria en los mercados emergentes está aumentando el consumo de medicamentos agonistas de receptores opioides. Estos factores convergentes están impulsando una aplicación clínica más amplia y una expansión del mercado, lo que aumenta significativamente el crecimiento de la industria.
Tamaño del mercado
- Valor mundial del mercado (2025):USD 22.00 Billion
- Valor de mercado esperado (2033):USD 31.28 Billion
- CAGR prefabricado (2026–2033): 4.50%
¿Cuáles son los principales Takeaways of Opioid Receptor Agonist Market
- Los agonistas receptores opioides, que actúan en receptores opioides específicos para proporcionar alivio al dolor, son componentes cada vez más críticos de estrategias modernas de manejo del dolor en oncología, atención postoperatoria y terapia crónica del dolor debido a su eficacia, acción dirigida y disponibilidad en múltiples formulaciones
- La creciente demanda de agonistas de receptores de opioides se alimenta principalmente por la creciente prevalencia de enfermedades crónicas del dolor, la creciente conciencia de terapias analíticas avanzadas entre los proveedores de atención médica, y la continua R PulD enfocada en formulaciones más seguras y eficaces.
- América del Norte dominaba el mercado agonista de receptores opioides con la mayor cuota de ingresos del 41,5% en 2025, impulsado por el alto gasto sanitario, el acceso generalizado a tratamientos avanzados de manejo del dolor, y una fuerte presencia de empresas farmacéuticas clave que desarrollaban activamente nuevas terapias opioides. Estados Unidos experimentó un crecimiento sustancial en las recetas agonistas de los receptores de opioides, especialmente en hospitales y clínicas especializadas, respaldadas por innovaciones en formulaciones de liberación prolongada y terapias combinadas
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado agonista de los receptores de opioides durante el período de previsión, debido a la mejora de la infraestructura sanitaria, el aumento de la conciencia de los pacientes y la ampliación del acceso a terapias de manejo del dolor recetado
- Los opioides agonistas completos dominaron el segmento del mercado con una cuota de mercado de 52.3% en 2025, impulsada por su eficacia establecida en la gestión severa del dolor y la adopción clínica generalizada en múltiples áreas terapéuticas
Report Scope and Opioid Receptor Agonist Market Segmentation
|
Atributos |
Opioid Receptor Agonist Key Market Insight |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado agonista del receptor opioides
“Shift Towards Abuse-Deterrent and Non-Injectable Formulations”
- Una tendencia significativa y aceleradora en el mercado agonista mundial de receptores de opioides es el desarrollo y la adopción crecientes de formulaciones disuasorias (ADF) y sistemas de entrega oral o transdérmico no inyectables, destinados a mejorar la seguridad y el cumplimiento de los pacientes
- Por ejemplo, las tabletas reformuladas OxyContin con propiedades de disuasión por abuso permiten a los pacientes tomar su medicamento según lo prescrito al reducir el potencial de uso indebido o manipulación
- Estas formulaciones innovadoras proporcionan a los médicos opciones de tratamiento más seguras, reduciendo el riesgo de dependencia, sobredosis y desviación, manteniendo al mismo tiempo un alivio eficaz del dolor para los pacientes
- La disponibilidad de opciones no inyectables como películas orales, tabletas sublinguales y parches transdérmicos facilita la gestión del dolor ambulatorio y en el hogar, mejorando la comodidad del paciente y la adherencia
- La integración de herramientas de salud digital, como dispensadores inteligentes de píldoras y control remoto de adherencia, está mejorando el cumplimiento del paciente y permitiendo programas personalizados de manejo del dolor
- Las compañías farmacéuticas están invirtiendo cada vez más en terapias combinadas que combinan agonistas de receptores opioides con analgésicos no opioides, reduciendo dosis de opioides manteniendo la eficacia terapéutica
- Esta tendencia hacia terapias opioides más seguras y amigables con el paciente está remodelando protocolos de tratamiento y patrones de prescripción médica, alentando a las empresas farmacéuticas a invertir en R plagaD para formulaciones avanzadas
- La demanda de agonistas de receptores opioides disuasivos y no inyectables está creciendo rápidamente en mercados desarrollados y emergentes, ya que los sistemas sanitarios priorizan cada vez más la seguridad del paciente y el cumplimiento reglamentario
Opioid Receptor Agonist Market Dynamics
Conductor
“Prevalencia creciente de casos de dolor crónico y oncología”
- La creciente prevalencia de enfermedades crónicas de dolor y dolor relacionado con el cáncer es un factor importante para la mayor demanda de agonistas receptores de opioides en todo el mundo
- Por ejemplo, en 2024, Purdue Pharma expandió los programas de acceso para sus terapias de dolor opioides a centros de oncología, dirigidos a poblaciones de pacientes con necesidades severas de manejo del dolor
- A medida que los pacientes requieren un alivio del dolor cada vez más eficaz y rápido, los agonistas de los receptores de opioides ofrecen eficacia establecida en el dolor moderado a constante, lo que les convierte en la opción preferida para los médicos en hospitales y clínicas.
- Además, el aumento de la conciencia entre los proveedores de atención médica sobre protocolos analíticos avanzados y la gestión del dolor centrado en el paciente está aumentando las tasas de prescripción de estos medicamentos
- La adopción de enfoques multidisciplinarios de gestión del dolor, combinando opioides con terapias no opioides, refuerza aún más el papel de los agonistas opioides como componente básico de los planes de tratamiento
- Aumentar las poblaciones geriátricas en regiones como América del Norte, Europa y Asia-Pacífico, que a menudo experimentan dolores musculoesqueléticos y neuropáticos crónicos, están expandiendo la piscina de pacientes para los agonistas de receptores opioides
- Las iniciativas gubernamentales y privadas de atención de la salud para mejorar el acceso a terapias eficaces de dolor en los países en desarrollo están impulsando el crecimiento del mercado
- Los avances tecnológicos en los sistemas de liberación prolongada y entrega transdérmica están fomentando la adopción clínica más amplia y mejorando la adherencia de los pacientes
Restraint/Challenge
“Escrutinio regulatorio y riesgo de dependencia”
- Los controles regulatorios estrictos y el riesgo de abuso y dependencia plantean un reto significativo para el crecimiento más amplio del mercado de los agonistas de receptores opioides
- Por ejemplo, el aumento de la supervisión de la FDA sobre las directrices de prescripción de opioides y los programas REMS (Estrategias de evaluación y mitigación de riesgos) ha limitado la expansión de mercado sin restricciones en algunas regiones
- Las empresas farmacéuticas deben navegar por requisitos regulatorios complejos garantizando al mismo tiempo un acceso adecuado a los pacientes que realmente necesitan estas terapias, lo que puede retrasar los lanzamientos de productos
- El alto potencial para el uso indebido, la adicción y la sobredosis ha creado la duda entre médicos y pacientes, afectando los volúmenes de recetas a pesar de la eficacia clínica de estos fármacos
- Si bien las campañas educativas y las tecnologías de disuasión por abusos ayudan a mitigar los riesgos, la presión reglamentaria y las preocupaciones sociales sobre el uso indebido de opioides siguen siendo obstáculos persistentes
- La sensibilidad de los precios y la cobertura limitada de los reembolsos en algunas regiones restringen el acceso de los pacientes, en particular en los mercados emergentes donde la asequibilidad sigue siendo una cuestión clave
- La cobertura mediática negativa y la percepción pública de los riesgos de opioides pueden afectar a los médicos que recetan comportamiento y reducir la aceptación del mercado
- Hacer frente a estos desafíos mediante el cumplimiento, la educación de los pacientes y formulaciones más seguras será crucial para un crecimiento sostenido en el mercado agonista de los receptores opioides
¿Cómo es segmentado el mercado agonista del receptor opioides
El mercado se segmenta sobre la base de medicamentos, unión de receptores, indicación, ruta de administración, usuarios finales y canales de distribución.
- Por drogas
Sobre la base de las drogas, el mercado se segmenta en fentanilo, codeína, morfina, buprenorfina y otros. El segmento de morfina dominó el mercado en 2025 con la mayor cuota de ingresos del 28%, impulsada por su uso clínico de larga data para la gestión del dolor de moderada a constante en hospitales y cuidados paliativos. La morfina es ampliamente preferida por su eficacia establecida, múltiples rutas de administración y amplia familiaridad médica. Su disponibilidad en formulaciones inyectables, orales y de liberación prolongada garantiza la versatilidad a través de la atención ambulatoria y ambulatoria. Hospitales y clínicas especializadas almacenan morfina como analgésico opioides de primera línea. Sigue siendo esencial en la oncología, la atención postoperatoria y la terapia crónica del dolor. La demanda y la accesibilidad mundiales coherentes en los mercados emergentes refuerzan aún más su posición de mercado.
Se espera que el segmento de Buprenorfina sea testigo del crecimiento más rápido de 2026 a 2033 en un CAGR de 9,1%, alimentado por su uso tanto en el manejo del dolor como en la terapia de dependencia opioides. Su perfil agonista parcial reduce los riesgos de depresión respiratoria y sobredosis, lo que lo hace más seguro para el cuidado de la casa y el uso ambulatorio. Las aprobaciones reglamentarias para formulaciones sublinguales y transdérmicas apoyan la adopción. Aumentar la conciencia del médico y la preferencia del paciente por los opioides más seguros aumentan su consumo. La expansión en mercados emergentes acelera aún más el crecimiento. Las terapias de combinación de buprenorfina con analgésicos no opioides aumentan la eficacia y la seguridad, la penetración del mercado de conducción.
- By Receptor Binding
Sobre la base de la unión de receptores, el mercado se segmenta en agonista total y parcial agonista. El segmento agonista completo dominaba el mercado con un 52,3% de participación en 2025, principalmente debido a su eficacia superior en condiciones severas de dolor. Los agonistas completos, como la morfina y el fentanilo, son preferidos en los hospitales y los centros de cuidados paliativos para la analgesia rápida. Sus amplias opciones de formulación, incluyendo inyecciones inyectables y parches transdérmicos, permiten una dosificación flexible. La familiaridad física y las directrices clínicas refuerzan la confianza y el uso continuado. La distribución a través de las farmacias hospitalarias garantiza la disponibilidad oportuna. Los agonistas completos siguen siendo el estándar en el manejo agudo del dolor postoperatorio.
Se espera que el segmento agonista parcial registre el crecimiento más rápido del 2026 al 2033 en un CAGR del 8,7%, impulsado por la seguridad y el menor potencial de abuso. La buprenorfina y los medicamentos similares son preferidos en los entornos ambulatorios y de atención a domicilio. Reducen el riesgo de dependencia y complicaciones respiratorias. El aumento de la adopción en los programas de gestión de adicciones apoya el crecimiento. El respaldo regulatorio para opciones de opioides más seguras aumenta aún más la aceptación. Ampliar el uso en la terapia crónica del dolor aumenta la cuota de mercado.
- Por indicación
Sobre la base de la indicación, el mercado se segmenta en la gestión del dolor, la supresión de la tos, la supresión de la diarrea y otros. El segmento de gestión del dolor dominaba el mercado con 70% de participación en 2025, debido a la alta prevalencia del dolor crónico, el dolor del cáncer y el dolor postoperatorio. Hospitales, clínicas especializadas y entornos de cuidado en casa prescriben consistentemente agonistas de receptores opioides como piedra angular de la terapia. Las formulaciones extensivas, orales y transdérmicas refuerzan la adopción. Las poblaciones geriátricas y quirúrgicas impulsan una demanda consistente. La gestión del dolor se reembolsa en gran medida en la mayoría de las regiones, aportando estabilidad a los ingresos. La confianza clínica y los protocolos establecidos refuerzan el dominio.
Se espera que el segmento de supresión de la tos sea testigo del crecimiento más rápido de 2026 a 2033 en un CAGR del 7,5%, alimentado por el aumento de la prevalencia de enfermedades respiratorias en los mercados emergentes. Las formulaciones basadas en el Codeine dominan el uso ambulatorio y de la OTC en algunos países. Los brotes, tabletas y productos combinados mejoran el cumplimiento del paciente. La preferencia física para una terapia eficaz y segura de tos impulsa la adopción. Las aprobaciones reglamentarias en diversas regiones aumentan la accesibilidad. El aumento de la conciencia sobre la gestión de la tos en el cuidado de los hogares y la atención pediátrica contribuye al rápido crecimiento.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado se segmenta en intravenoso, subcutáneo, oral y otros. El segmento intravenoso (IV) dominaba el mercado con 38% de participación en 2025, debido al rápido inicio de acción, alta eficacia y uso hospitalario generalizado. Los opioides IV se prefieren para una dosis precisa de dolor agudo y atención quirúrgica. Los hospitales almacenan opioides inyectables para la administración controlada. La familiaridad física y los protocolos establecidos refuerzan el dominio. El segmento se beneficia de fuertes redes de distribución de farmacias hospitalarias. Los opioides IV son críticos en la atención paliativa y la configuración de emergencia.
Se espera que el segmento oral sea testigo del crecimiento más rápido de 2026 a 2033 en un CAGR de 8.2%, impulsado por el cuidado de la casa y las aplicaciones ambulatorias. Las formas orales no inyectables, incluyendo tabletas, películas y productos sublinguales, proporcionan comodidad y adherencia. Los pacientes geriátricos y los analgésicos crónicos prefieren la terapia oral. Telesalud y monitoreo digital apoyan el cumplimiento. Las formulaciones orales de disuasión por abuso aumentan la seguridad. Ampliar la farmacia y la disponibilidad al por menor acelera el crecimiento.
- Por End-Users
Sobre la base de los usuarios finales, el mercado se segmenta en hospitales, guarderías, clínicas especializadas y otros. El segmento de hospitales dominaba el mercado con un 45% de participación en 2025, debido a la alta entrada de pacientes, casos agudos de dolor y procedimientos quirúrgicos que requerían administración controlada de opioides. Las farmacias hospitalarias garantizan una dosis y un cumplimiento adecuados. Las formulaciones inyectables y los agonistas completos se utilizan principalmente en la atención hospitalaria. La confianza física y las capacidades de monitoreo refuerzan la preferencia. Los hospitales han establecido cadenas de suministro para opioides. El manejo agudo y crónico del dolor impulsa una demanda consistente.
Se espera que el segmento de atención a domicilio sea testigo del crecimiento más rápido de 2026 a 2033 en un CAGR de 9,3%, alimentado por la gestión del dolor ambulatorio y la atención paliativa. Los opioides orales, sublinguales y transdérmicos aumentan la comodidad. La adherencia de los pacientes es apoyada por el monitoreo de la telesalud. Las poblaciones de envejecimiento y los pacientes con dolor crónico prefieren la terapia casera. Aumentar la conciencia del uso seguro de opioides impulsa el crecimiento. El apoyo normativo para la prestación de cuidados a domicilio acelera la adopción
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia en línea, farmacia minorista. El segmento de farmacia hospitalaria dominó el mercado con un 50% de participación en 2025, debido a la adquisición centralizada para la gestión aguda y crónica del dolor. Las farmacias hospitalarias aseguran el cumplimiento regulatorio y la dosis correcta. Las formulaciones inyectables y los agonistas completos se dispensan a través de los hospitales. La confianza física refuerza el uso continuado. Las cadenas de suministro están bien establecidas para su entrega oportuna. Los hospitales también proporcionan educación y monitoreo de pacientes.
Se espera que el segmento de farmacia en línea sea testigo del crecimiento más rápido de 2026 a 2033 en un CAGR de 12%, impulsado por la adopción y conveniencia de la prescripción electrónica. Los pacientes pueden acceder a opioides orales, transdérmicos y disuasivos en casa. La integración de la telesalud apoya la vigilancia y la adhesión. Las plataformas digitales amplían el alcance en las regiones urbanas y semiurbanas. Las aprobaciones reguladoras para la distribución en línea permiten un crecimiento rápido. La preferencia de los consumidores por la entrega y comodidad del hogar acelera la adopción
¿Qué región posee la mayor parte del mercado agonista del receptor opioides
- América del Norte dominaba el mercado agonista de los receptores opioides con la mayor cuota de ingresos del 41,5% en 2025, impulsado por el alto gasto sanitario, el acceso generalizado a tratamientos avanzados de gestión del dolor, y una fuerte presencia de empresas farmacéuticas clave que desarrollaban activamente terapias nuevas opioides
- Los pacientes y proveedores de atención médica de la región valoran altamente la eficacia clínica, la aparición rápida y múltiples opciones de formulación de los agonistas de los receptores opioides, incluidos los sistemas de entrega intravenosa, oral y transdérmica
- Esta adopción generalizada está respaldada además por un fuerte gasto sanitario, marcos regulatorios que facilitan el uso seguro de opioides, y la presencia de empresas farmacéuticas clave que invierten en formulaciones avanzadas, tecnologías de disuasión de abusos y programas de monitoreo de pacientes, estableciendo agonistas de receptores opioides como la opción preferida para la atención hospitalaria y ambulatoria
US Opioid Receptor Agonist Market Insight
El mercado agonista del receptor opioides estadounidense capturó la mayor parte de ingresos del 43% en América del Norte en 2025, impulsada por una alta prevalencia de dolor crónico, dolor relacionado con el cáncer y necesidades de atención postoperatoria. Los pacientes y proveedores de atención médica priorizan cada vez más el alivio eficaz y rápido del dolor, apoyado por una amplia gama de formulaciones inyectables, orales y transdérmicas de opioides. The adoption of advanced abuse-deterrent and extended-release technologies further propels market growth. Las redes hospitalarias robustas, las clínicas especializadas generalizadas y los programas integrales de atención a domicilio aumentan la accesibilidad. Además, la telesalud y la vigilancia de la adherencia digital facilitan cada vez más la terapia ambulatoria de opioides. La inversión continua de RácD por las principales compañías farmacéuticas garantiza la disponibilidad de terapias opioides innovadoras, fortaleciendo el liderazgo del mercado estadounidense.
Europa Opioide Receptor Agonist Market Insight
Se proyecta que el mercado agonista de los receptores opioides de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado por aumentar la conciencia de las terapias de manejo del dolor y la supervisión reglamentaria estricta que garantiza el uso seguro de los opioides. El aumento de las poblaciones geriátricas y la alta prevalencia de enfermedades crónicas contribuyen a la demanda constante en hospitales, clínicas especializadas y atención a domicilio. Aumentar la urbanización y los ingresos desechables fomentan la adopción de formulaciones de opioides más seguras y adaptadas a los pacientes. Las iniciativas gubernamentales para la atención paliativa y los programas de dolor crónico apoyan aún más el crecimiento del mercado. La integración de las tecnologías de disuasión de los abusos y las opciones orales y transdérmicas aumenta la adhesión de los pacientes. La infraestructura sanitaria europea facilita una distribución eficiente entre las farmacias hospitalarias y minoristas, asegurando una generación de ingresos estable.
U.K. Opioid Receptor Agonist Market Insight
Se prevé que el mercado agonista de los receptores opioides de los Estados Unidos crezca en una CAGR notable durante el período de previsión, impulsada por la creciente demanda de una gestión eficaz del dolor en la oncología, la atención crónica y postoperatoria. Las preocupaciones relativas a la seguridad de los pacientes y el cumplimiento reglamentario fomentan la adopción de formulaciones disuasivas y no inyectables. Los hospitales, las clínicas de atención a domicilio y las clínicas especializadas están aprovechando cada vez más opciones orales, sublinguales y transdérmicas para la gestión ambulatoria. La infraestructura sanitaria robusta y la conciencia creciente de los protocolos avanzados de gestión del dolor estimulan el crecimiento del mercado. La integración telemedicina y las herramientas de monitoreo de pacientes apoyan la adherencia y la seguridad. Además, las crecientes poblaciones de dolor geriátrico y crónico continúan impulsando la adopción de terapias agonistas de receptores opioides.
Alemania Opioide Receptor Agonist Market Insight
Se espera que el mercado agonista de los receptores de opioides de Alemania se amplíe en un CAGR considerable durante el período de previsión, alimentado por una mayor conciencia de la gestión crónica del dolor y el avance tecnológico en las formulaciones de drogas. La fuerte infraestructura sanitaria de Alemania y el énfasis en la seguridad de los pacientes fomentan la adopción de opioides maltratadores y no inyectables. Los hospitales y las clínicas especializadas siguen siendo los principales usuarios finales, mientras que la adopción en el hogar aumenta para los pacientes crónicos. La integración de sistemas de entrega de liberación prolongada, oral y transdérmica facilita la terapia ambulatoria. La innovación farmacéutica y la capacidad de producción local garantizan la disponibilidad constante de drogas. Los pacientes alemanes también valoran formulaciones más seguras que reducen la dependencia y los efectos adversos, apoyando el crecimiento del mercado.
Asia-Pacific Opioid Receptor Agonist Market Insight
El mercado agonista de los receptores de opioides de Asia y el Pacífico está destinado a crecer en la CAGR más rápida del 9% durante 2026–2033, impulsado por la expansión de la infraestructura sanitaria, el aumento de los ingresos desechables, y el aumento de la conciencia de terapias de manejo del dolor en países como China, India y Japón. La creciente piscina de pacientes de la región, incluyendo oncología, dolor crónico y poblaciones postoperatorias, está acelerando la adopción. Las iniciativas gubernamentales que promueven la atención paliativa y un mejor acceso a los medicamentos recetados apoyan la expansión del mercado. Aumentar la disponibilidad de formulaciones orales, transdérmicas y disuasorias aumenta el cumplimiento y la seguridad del paciente. La telemedicina y la penetración de la farmacia contribuyen al acceso más amplio, en particular en las zonas urbanas y semiurbanas. La fabricación local de formulaciones de opioides también está mejorando la accesibilidad y la disponibilidad en toda la región.
Japón Opioide Receptor Agonist Market Insight
El mercado agonista de los receptores de opioides de Japón está ganando impulso debido a la población envejecida del país, el aumento de la prevalencia del dolor crónico y la creciente demanda de terapia ambulatoria conveniente. Las formulaciones orales, sublinguales y transdérmicas de opioides se adoptan cada vez más para el cuidado del hogar y la gestión crónica del dolor. Los hospitales y las clínicas especializadas continúan impulsando el uso del dolor agudo y postoperatorio. La integración de la vigilancia de la adherencia digital y el apoyo a la telesalud aumenta la seguridad y el cumplimiento de los pacientes. Aumentar la conciencia de las terapias opioides más seguras y el apoyo reglamentario a las formulaciones que disuaden de los abusos está aumentando el crecimiento. El ecosistema de salud avanzado tecnológicamente de Japón apoya la distribución eficiente y los resultados de terapia optimizados.
India Opioid Receptor Agonist Market Insight
El mercado agonista de los receptores de opioides de la India representó la mayor cuota de ingresos en Asia-Pacífico en 2025, impulsada por la rápida urbanización, la ampliación de la infraestructura sanitaria y el aumento de la prevalencia del dolor crónico y relacionado con el cáncer. El aumento de la población de clase media y la mayor conciencia de las terapias de manejo del dolor favorecen la adopción. Las formulaciones orales, transdérmicas y opioides disuasivas están ganando popularidad en el cuidado de la casa, los hospitales y las clínicas especializadas. Las plataformas de telemedicina y farmacias mejoran el acceso a medicamentos en zonas urbanas y semiurbanas. La fabricación farmacéutica doméstica apoya la accesibilidad y disponibilidad. Las iniciativas gubernamentales y los programas de cuidados paliativos aceleran aún más la captación de terapias agonistas de receptores opioides.
¿Cuáles son las mejores empresas en Opioid Receptor Agonist Market
La industria Agonista del Receptor Opioide está dirigida principalmente por empresas bien establecidas, incluyendo:
- Pfizer Inc. (U.S.)
- Janssen Pharmaceuticals, Inc. (U.S.)
- Orexo AB (Suecia)
- Indivior Plc (U.S.)
- Teva Pharmaceutical Industries Ltd. (Israel)
- Endo International plc (Irlanda)
- Mallinckrodt Pharmaceuticals plc (U.S.)
- Sun Pharmaceutical Industries Ltd. (India)
- Hikma Pharmaceuticals plc (U.K.)
- Allergan plc (U.S.)
- Boehringer Ingelheim GmbH (Alemania)
- Sanofi (Francia)
- Novartis International AG (Suiza)
- Eli Lilly and Company (U.S.)
- AstraZeneca (Reino Unido)
- AbbVie Inc. (Estados Unidos)
- GSK plc (U.K.)
- Daiichi Sankyo Company, Limited (Japón)
- Collegium Pharmaceutical, Inc. (U.S.)
¿Cuáles son los últimos desarrollos en Opioid Receptor Agonist Market
- En diciembre de 2025, Indivior reportó resultados de un estudio clínico que mostraba que dosis de mantenimiento mensual de buprenorfina de liberación prolongada (100 mg y 300 mg) producían reducciones rápidas, clínicamente significativas en el uso de opioides y mejoraba la abstinencia en poblaciones de uso de opioides de alto riesgo, destacando su eficacia incluso entre individuos con uso frecuente de fentanilo
- En febrero de 2025, la FDA aprobó un uso ampliado de SUBLOCADE (inyección de buprenorfina de liberación prolongada) para el trastorno del uso de opioides, permitiendo nuevos sitios de inyección y reduciendo el tiempo de inducción, que se espera mejorar la adherencia del paciente y ampliar la flexibilidad del tratamiento
- En diciembre de 2024, la FDA publicó cambios recomendados de etiquetado para los productos transmucosales de buprenorfina utilizados en el tratamiento de OUD, aclarando que los límites de dosificación previamente percibidos no deben interpretarse como dosis máximas, con el objetivo de mejorar la flexibilidad clínica y corregir errores del prescriptor
- En noviembre de 2023, DMK Pharmaceuticals anunció la presentación de resultados preclínicos para DPI‐125, una novela triple (mu, delta y kappa) agonista de receptores de opioides para el trastorno del uso de opioides, que mostró efectos prometedores en los comportamientos de retirada en comparación con las terapias estándar en la Sociedad para la Neurociencia Reunión Anual
- En mayo de 2023, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) aprobó Brixadi, una inyección subcutánea de liberación prolongada para el tratamiento del trastorno de uso moderado a grave del opioides (OUD), disponible en opciones de dosificación semanales y mensuales destinadas a mejorar los resultados de recuperación a largo plazo para el paciente
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











