



Global Optical Satellite Communication Market Segmentation, By Product (Optical Terminals and Optical Ground Stations), Orbit (LEO, MEO y GEO), Application (Inter-Satellite Links, Satellite-to-Ground Links, Deep Space Communication, and Others), End User (Defense " Government, Commercial Satellite Operators, Space Agencies, Telecommunication Providers, Earth Observation " Remote Sensing, and Trend33)
¿Cuál es la tasa de tamaño y crecimiento del mercado óptico de comunicación por satélite
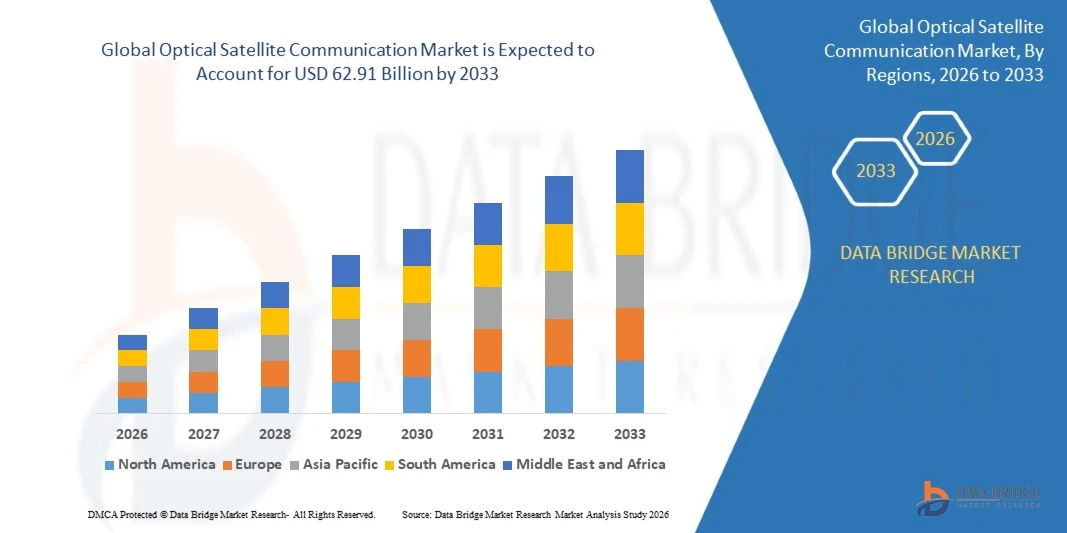
- Según el análisis de Data Bridge Market Research, el mercado óptico de comunicaciones por satélite se valoró enUSD 13.42 billion in 2025y se prevé que alcance62.91 mil millones de dólares en 2033, creciendo en unCAGR of 21.3% from 2026 to 2033.
- El mercado está experimentando un fuerte crecimiento impulsado por el aumento de la demanda de conectividad de satélites de alta banda, baja latencia, la expansión de las constelaciones de órbita terrestre baja, y el aumento de la adopción en los sectores de defensa, operaciones comerciales por satélite, agencias espaciales, telecomunicaciones y observación terrestre.
- El creciente despliegue de constelaciones proliferadas de satélites, el aumento de los volúmenes de datos de la observación terrestre y la creciente necesidad de vínculos seguros y resistentes a las interferencias están apoyando la adopción del mercado.Opción de espacio librese está aplicando tecnología a través de enlaces entre satélites, enlaces subterráneos, misiones espaciales profundas ypequeñas constelaciones de satélite, ofreciendo a los operadores mayor rendimiento que la frecuencia convencional de radiocomunicación por satélitesistemas.
Tamaño del mercado
- Valor mundial del mercado (2025): 13,42 dólares
- Valor de mercado esperado (2033): 62,91 dólares
- CAGR prefabricado (2026–2033): 21,3%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways of the Optical Satellite Communication Market
- América del Norte dominaba el mercado óptico de comunicación por satélite con la mayor proporción de ingresos del 41,37% en 2025, apoyado por grandes programas espaciales de defensa, un fuerte ecosistema de lanzamiento comercial y el despliegue temprano de enlaces láser en constelaciones proliferadas.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en un CAGR de 25,2% de 2026 a 2033, alimentada por programas espaciales nacionales en expansión, inversiones crecientes de constelación satelital y creciente demanda de conectividad segura de alta capacidad.
- El segmento de terminales ópticas encabezó el mercado con una participación del 73,40% en 2025, impulsada por la adquisición a gran escala de terminales de comunicación láser para constelaciones y redes de defensa.
- Las estaciones terrestres ópticas son el tipo de producto de mayor crecimiento, proyectado para registrar un CAGR de 23,9%, lo que refleja la necesidad de una infraestructura terrestre geográficamente diversa para recibir enlaces ópticos.
- El segmento LEO dominó la categoría de órbita con una cuota de ingresos del 63,52% en 2025, liderada por constelaciones proliferadas que requieren mallas intersatélites de alta capacidad.
- Los enlaces entre satélites representaron el 46.84% de la cuota de mercado en 2025, preferida para construir redes de malla basadas en el espacio que reduzcan la dependencia en las estaciones terrestres.
- El segmento de comunicación espacial profunda es la categoría de aplicación de mayor crecimiento, con un CAGR de 27,4%, impulsado por necesidades de misión lunar y planetaria para el retorno de datos de alto rango.
Report Scope and Optical Satellite Communication Market Segmentation
|
Atributos |
Mercado de comunicación óptica de satélites Mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado óptico de comunicación por satélite
- La comunicación óptica por satélite está evolucionando de las demostraciones tecnológicas a la infraestructura operacional, con terminales láser que permiten las mallas intersatélites de alta capacidad, los enlaces descendentes espaciales a tierra y los servicios de relé de datos en órbita terrestre baja, órbita terrestre media y espacio profundo.
- Por ejemplo, en enero de 2024, según SpaceX, presentando en SPIE Photonics West, la constelación Starlink operaba alrededor de 9.000 enlaces láser que transportaban más de 42 petabytes de datos por día, con cada enlace que sustentaba 100 Gbps y vinculaba horas de trabajo superiores al 99%, demostrando comunicación con láser a escala comercial.
- Los fabricantes de terminales están impulsando tasas de datos, eficiencia energética y estandarización más elevadas, con terminales compatibles con SDA cada vez más adoptados como base de interoperabilidad entre las constelaciones gubernamentales y comerciales.
- Los enlaces ópticos también se están moviendo más allá de los satélites, con demostraciones de aviones a espacio, redes de relé de datos ópticos y misiones lunares utilizando láseres para devolver grandes volúmenes de datos de imágenes y ciencias.
- Por ejemplo, en abril de 2024, según Tesat, Tesat y MPB Communications demostraron la transmisión de 100 Gbps a una potencia de salida óptica de 40 W sobre una distancia simulada de más de 45.000 kilómetros, en comparación con 1.8 Gbps a 2.2 W alcanzados por los actuales enlaces LEO-to-GEO en el Servicio Europeo de Relé de Datos.
- A medida que los costos de la terminal caen, se espera que las escalas de producción y las normas de comunicación óptica por satélite se conviertan en la columna vertebral predeterminada de las redes de satélites de alto rendimiento, el transporte de datos de defensa y la exploración espacial de próxima generación.
¿Cuáles son los principales impulsores del mercado óptico de comunicación por satélite
- Los volúmenes de datos de observación terrestre, las constelaciones de banda ancha y los sensores de defensa están superando la capacidad de los enlaces de frecuencia radiofónica, aumentando la demanda de soluciones de intersatélites y enlaces ópticos de alto rendimiento.
- Por ejemplo, en marzo de 2026, según Breaking Defense, la arquitectura Tranche 1 de la Agencia de Desarrollo Espacial de los Estados Unidos comprende 154 satélites, incluyendo 126 satélites de relé de datos en la Capa de Transporte y 28 satélites de alerta y seguimiento de misiles, que dependen de enlaces láser para el transporte de datos de alta velocidad.
- Los organismos de defensa y de gobierno están priorizando la comunicación segura, resistente a la mermelada y de baja probabilidad de interceptación, fortaleciendo la adquisición de terminales láser para redes de datos espaciales resistentes y arquitecturas de rastreo de misiles.
- Por ejemplo, en diciembre de 2024, según la Agencia Espacial Europea (ESA), la Comisión Europea y el consorcio SpaceRISE firmaron un contrato de concesión de 12 años para la constelación multiorbita IRIS2 de aproximadamente 300 satélites, con un presupuesto destinado de 10.600 millones de euros, reforzando la inversión soberana en conectividad espacial de alta capacidad.
- Los costos terminales descendentes, los volúmenes de fabricación más altos y una mayor disponibilidad de terminales estandarizados e interoperables están haciendo que los enlaces ópticos sean viables para satélites más pequeños y operadores comerciales.
¿Qué factores están afectando el crecimiento del mercado óptico de comunicación por satélite
- Los terminales ópticos requieren precisa señalización, adquisición y seguimiento, junto con componentes fotonicos especializados, lo que aumenta la complejidad de la ingeniería y limita el número de proveedores calificados.
- Por ejemplo, en agosto de 2024, según Via Satellite, Mynaric reveló retrasos de producción para sus terminales CONDOR Mk3 causados por rendimientos y escasez de componentes clave inferiores a lo esperado, recortaron su guía de ingresos, y vio su principal ejecutivo hacia abajo, destacando el desafío de fabricación de terminales láser escaladores.
- Las condiciones atmosféricas, como las nubes y la turbulencia, pueden interrumpir los enlaces ópticos espaciales a tierra, lo que requiere diversas redes de estaciones terrestres y sistemas de radiofrecuencia de respaldo, lo que eleva los costos de infraestructura.
- La interoperabilidad entre terminales de diferentes proveedores, restricciones de control de exportaciones y ciclos de calificación largos para hardware espacial puede retrasar los despliegues y la adopción lenta entre los nuevos operadores.
- Por ejemplo, en marzo de 2026, según Breaking Defense, el director de la Agencia de Desarrollo Espacial dijo que todavía no se había establecido la red de malla óptica para Tranche 1 y que la agencia estaba al menos tres meses de retraso en la demostración de los enlaces láser de satélite a satélite, subrayando los desafíos de integración.
- La combinación del riesgo de rendimiento de fabricación, la dependencia del clima, las deficiencias de estandarización y los elevados costos iniciales pueden limitar la adopción entre los operadores sensibles a los costos y retrasar la transición de la frecuencia radiofónica a las redes ópticas.
¿Cómo se Segmentó el Mercado de Comunicación Óptica por Satélite
El mercado óptico de comunicaciones por satélite se segmenta sobre la base del producto, la órbita, la aplicación y el usuario final.
- Por producto
Sobre la base del producto, el mercado óptico de comunicaciones por satélite se divide en terminales ópticas y estaciones de tierra ópticas. El segmento de terminales ópticas dominaba el mercado con 73.40% de participación en 2025, apoyado por la adquisición a gran escala de terminales de comunicación láser para constelaciones de banda ancha, redes de datos de defensa y satélites de relé de datos. Las terminales combinan telescopios, mecanismos de señalización, láseres y módems para establecer enlaces de alto rango entre naves espaciales. Las mejoras en tamaño, peso, potencia e interoperabilidad están ampliando su uso en satélites más pequeños. El aumento de los volúmenes de producción y la entrada de nuevos proveedores también están mejorando los costos de disponibilidad y reducción de los fabricantes de satélites.
Se prevé que el segmento de las estaciones terrestres ópticas registrará el crecimiento más rápido en un CAGR de 23,9% de 2026 a 2033, impulsado por la necesidad de sitios de recepción geográficamente diversos que puedan mantener vínculos a pesar de la cubierta nublada. Los operadores están construyendo redes de telescopios terrestres y terminales vinculadas a través de esquemas de diversidad de sitios para mejorar la disponibilidad. Las redes financiadas por el Gobierno, los proveedores comerciales de servicios de tierra y las instituciones de investigación están invirtiendo en infraestructuras de enlace óptico. El aumento de los volúmenes de datos de las misiones terrestres de observación y espacio profundo está aumentando aún más la demanda de infraestructuras terrestres ópticas fiables y de alta capacidad.
- Por Orbit
Sobre la base de la órbita, el mercado óptico de comunicaciones por satélite se segmenta en LEO, MEO y GEO. El segmento LEO dominaba la categoría de órbita con 63,52% de participación en 2025, apoyado por el rápido despliegue de constelaciones proliferadas que dependen de enlaces láser para formar mallas de espacio de baja latencia. Los enlaces ópticos permiten que los datos se dirijan entre satélites sin una estación terrestre en vista, mejorando la cobertura sobre los océanos y las regiones remotas. Las capas de transporte de defensa, las redes de banda ancha y las constelaciones de observación de la tierra son los principales usuarios. Los costos de lanzamiento y los terminales estandarizados están alentando a los operadores a equipar más satélites con enlaces ópticos.
Se prevé que el segmento MEO registrará el crecimiento más rápido en una CAGR de 25,8% de 2026 a 2033, con el apoyo de arquitecturas multiórbitas planificadas y programas de rastreo de misiles de órbita media terrestre y redes de datos. Los enlaces MEO abarcan distancias más largas que LEO, creando demanda de terminales de mayor potencia y apuntando con precisión. Las constelaciones multi-orbit que combinan los satélites LEO y MEO dependen de enlaces ópticos para mover datos entre capas. Se espera que programas de conectividad soberana y redes de defensa añadan nuevos nodos MEO, creando demanda adicional para terminales ópticas avanzadas.
- By Application
Sobre la base de la aplicación, el mercado óptico de comunicaciones por satélite se segmenta en enlaces intersatélites, enlaces de satélite a tierra, comunicación espacial profunda y otros. El segmento de enlaces entre satélites dominaba la categoría de aplicación con 46.84% de participación en 2025, con el apoyo de la necesidad de construir redes de malla basadas en el espacio que trasladan datos a través de constelaciones con baja latencia. Los cruces láser reducen la dependencia de las estaciones terrestres y permiten la ruta por los continentes y océanos. Las redes de transporte de defensa y las constelaciones comerciales de banda ancha están escalando estos enlaces. La normalización de terminales y mejoras en la adquisición y el seguimiento están haciendo que los enlaces cruzados sean más fiables y asequibles.
Se proyecta que el segmento de comunicación espacial profunda registrará el crecimiento más rápido en una CAGR del 27,4% de 2026 a 2033, impulsado por misiones lunares y planetarias que necesitan devolver imágenes de alta resolución, vídeos y datos científicos. Los enlaces láser pueden ofrecer tasas de datos mucho más altas que la radio desde la misma distancia con hardware más pequeño y más ligero. Las misiones lunares tripulados y las sondas robóticas están probando cargas de pago ópticas junto con sistemas de radio. La creciente actividad comercial cerca de la Luna y los planes para la exploración de Marte están creando demanda a largo plazo para la comunicación óptica del espacio profundo.
- Por Usuario final
Sobre la base del usuario final, el mercado óptico de comunicación por satélite se segmenta en defensa y gobierno, operadores de satélites comerciales, agencias espaciales, proveedores de telecomunicaciones, observación terrestre y teleobservación, y otros. El segmento de defensa y gobierno dominaba la categoría de usuario final con 43.17% de participación en 2025, apoyado por la inversión en redes espaciales resistentes, seguras y resistentes a la interferencia. Los programas militares utilizan enlaces láser para alerta y seguimiento de misiles, transporte de datos y mando y control. Su preferencia por la comunicación de baja probabilidad de interceptación y la alta capacidad apoyan firmemente la adquisición de terminales. Los programas de conectividad soberana están aumentando aún más el gasto público.
Se prevé que el segmento de operadores de satélites comerciales registrará el crecimiento más rápido en un CAGR de 24,1% de 2026 a 2033, impulsado por constelaciones de banda ancha, servicios de relé de datos y redes de carga útil alojadas. Los operadores están adoptando enlaces ópticos para aumentar la capacidad, mejorar la latencia y reducir los costos de infraestructura terrestre. Las redes comerciales de relé también ofrecen conectividad óptica a satélites y aeronaves de terceros. Las terminales estandarizadas y la creciente competencia de proveedores están disminuyendo las barreras para los nuevos participantes, apoyando una adopción comercial más amplia de la comunicación óptica.
¿Qué región posee la mayor parte del mercado óptico de comunicación por satélite
- América del Norte dominaba el mercado óptico de comunicación por satélite con la mayor proporción de ingresos del 41,37% en 2025, apoyado por grandes programas espaciales de defensa, un fuerte ecosistema de lanzamiento comercial y el despliegue temprano de enlaces láser en constelaciones proliferadas.
- La región también se beneficia de una importante financiación gubernamental para las redes espaciales, la presencia de los principales operadores de constelación y proveedores de terminales y la colaboración activa entre agencias espaciales, universidades e industria. El creciente uso de enlaces ópticos para el transporte de datos de defensa, los servicios de relé comercial y la exploración lunar sigue fortaleciendo la posición de América del Norte en el mercado global.
U.S. Optical Satellite Communication Market Insight
El mercado óptico de comunicación por satélite de EE.UU. está presenciando un fuerte crecimiento debido a las constelaciones de transporte de defensa a gran escala, redes comerciales de banda ancha y demostraciones de comunicación óptica dirigidas por la NASA. La industria espacial madura del país, junto con una base profunda de desarrolladores terminales y proveedores de lanzamiento, está impulsando la demanda de terminales láser avanzados. Además, el creciente énfasis en el transporte de datos resistente y seguro y la expansión de las redes comerciales de relé de datos están acelerando la adopción de enlaces ópticos a través de aplicaciones gubernamentales y comerciales.
Mercado de Comunicación Óptica de Asia y el Pacífico
Se espera que el mercado óptico de comunicaciones por satélite de Asia y el Pacífico experimente un rápido crecimiento, impulsado por la expansión de los programas espaciales nacionales, la creciente inversión en las constelaciones por satélite y la creciente demanda de conectividad segura de alta capacidad en países como China, la India y el Japón. La creciente actividad de observación de la tierra, el aumento de la capacidad de lanzamiento y el apoyo gubernamental a la tecnología espacial nacional están apoyando la expansión del mercado regional. Además, el creciente interés en los enlaces intersatélites ópticos y la infraestructura terrestre está acelerando la demanda de soluciones de comunicación láser.
Japón Optical Satellite Communication Market Insight
El mercado óptico de comunicaciones por satélite del Japón está experimentando un crecimiento constante debido a la fuerte capacidad de fotonicos y electrónica de precisión, el apoyo gubernamental a la comunicación espacial y la participación de las empresas electrónicas y aeroespaciales establecidas. Los desarrolladores domésticos están trabajando en terminales de comunicación láser y conceptos de relé de datos para observación terrestre y aplicaciones comerciales. Además, la fuerte demanda de fiabilidad, hardware compacto y colaboración internacional sobre normas ópticas contribuye aún más al crecimiento del mercado en el Japón.
China Optical Satellite Communication Market Insight
El mercado óptico de comunicaciones por satélite de China está creciendo rápidamente, impulsado por la expansión de las constelaciones por satélite, la investigación activa en la comunicación con láser y la fuerte capacidad de fabricación nacional. El creciente uso de satélites para la banda ancha, la observación de la tierra y la navegación aumenta considerablemente la demanda de enlaces de alta capacidad. Además, la inversión sostenida del Gobierno en infraestructura espacial, el aumento de la cadencia de lanzamiento y el progreso de los componentes fotonicos nacionales están posicionando a China como un mercado clave de crecimiento para la comunicación óptica por satélite en Asia y el Pacífico.
U.K. Optical Satellite Communication Market Insight
El mercado óptico de comunicaciones por satélite de los Estados Unidos está experimentando un crecimiento constante, apoyado por la inversión gubernamental en comunicación espacial y de defensa, un sector activo de fabricación por satélite y la colaboración con socios europeos e internacionales. Empresas, universidades e instituciones de investigación están desarrollando estaciones terrestres ópticas y tecnologías de comunicación láser. Además, el creciente interés en una conectividad segura y resiliente y la participación en programas espaciales multinacionales está apoyando una mayor adopción de comunicación óptica por satélite en el Reino Unido.
Alemania Mercado óptico de comunicación por satélite
El mercado óptico de comunicación por satélite de Alemania se está expandiendo constantemente debido a la fuerte base aeroespacial y fotónica del país y a la presencia de desarrolladores de terminales láser establecidos. Fabricantes, institutos de investigación y agencias espaciales están avanzando terminales ópticas para aplicaciones de relé de datos, constelaciones y defensa. Los avances continuos en el rendimiento terminal, la participación en los programas europeos de conectividad soberana, y el enfoque de Alemania en la ingeniería de precisión y la comunicación segura están impulsando el crecimiento del mercado en el país.
¿Cuáles son las mejores empresas del mercado óptico de comunicación por satélite
La industria óptica del mercado de comunicaciones por satélite está dirigida principalmente por empresas bien establecidas, entre ellas:
- SpaceX(U.S.)
- Tesat-Spacecom GmbH " Co. KG(Alemania)
- Mynaric AG(Alemania)
- CACI International Inc.(U.S.)
- Kepler Communications Inc.(Canadá)
- Rocket Lab USA, Inc. (U.S.)
- General Atomics Electromagnetic Systems (U.S.)
- Northrop Grumman Corporation (Estados Unidos)
- Lockheed Martin Corporation (Estados Unidos)
- York Space Systems (U.S.)
- Airbus SE (Países Bajos)
- Thales Alenia Space (Francia)
- Honeywell International Inc. (U.S.)
- L3Harris Technologies, Inc. (U.S.)
- Mitsubishi Electric Corporation (Japón)
- NEC Corporation (Japón)
- Sony Group Corporation (Japón)
- BAE Systems plc (U.K.)
- Viasat, Inc. (U.S.)
- Space Compass Corporation (Japón)
Qué son los últimos desarrollos en el mercado óptico de comunicación por satélite
- En agosto de 2026, Kepler Communications anunció que el servicio en su constelación de relé de datos ópticos ahora está activo, tras el lanzamiento de 10 satélites que transportan terminales ópticos compatibles con SDA, permitiendo a los clientes en observación terrestre, defensa y conocimiento del dominio espacial acceder a la conectividad en tiempo real, con futuros tramos previstos para soportar tasas de datos de hasta 100 Gbps.
- En julio de 2026, la Agencia de Desarrollo Espacial de los Estados Unidos reanudó los lanzamientos de sus satélites de transmisión de datos Tranche 1 Transport Layer, con 21 satélites programados para lanzar en un SpaceX Falcon 9 después de las correcciones tecnológicas, ya que la agencia trabaja para establecer la red de malla óptica en el núcleo de su arquitectura espacial proliferada de los cazas.
- En abril de 2026, la NASA voló el sistema de comunicaciones ópticas Orion Artemis II (O2O), desarrollado con el Laboratorio Lincoln del MIT, en la misión lunar Artemis II, utilizando enlaces láser infrarrojos para devolver imágenes de alta definición y datos a tasas de hasta 260 Mbps junto con sistemas de radio convencionales.
- En septiembre de 2025, York Space Systems anunció la exitosa demostración de un enlace de comunicación láser óptico espacio-tierra entre un satélite Tranche 0 y una terminal de tierra óptica de la Agencia de Desarrollo Espacial, con más de 1,5 millones de marcos recibidos con éxito, promoviendo la Capa de Transporte de la agencia.
- En marzo de 2025, Rocket Lab anunció su intención de adquirir el proveedor terminal láser Mynaric, que proporciona terminales CONDOR Mk3 para el contrato USD 515 millones de la Agencia de Desarrollo Espacial de Rocket Lab para producir 18 satélites Tranche 2 Transport Layer Beta, con el objetivo de escalar la producción de terminales de comunicación óptica.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.5 GUÍA DE MERCADO
2.6 MODELADO MULTIVARIADO
2.7 ANÁLISIS DE ARRIBA A ABAJO
2.8 NORMAS DE MEDICIÓN
2.9 ANÁLISIS DE LA PARTICIPACIÓN DE LOS PROVEEDORES
2.1 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.11 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.12 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE: RESUMEN DE LA INVESTIGACIÓN
2.13 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 MODELO DE LAS CINCO FUERZAS DE PORTER
5.2 ANÁLISIS DE TECNOLOGÍA
5.3 ANÁLISIS DE LA CADENA DE VALOR
6 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE, POR TIPO DE LÁSER
6.1 INFORMACIÓN GENERAL
6.2 DIODO LÁSER AIGAAS
6.3 LÁSER DE CO2
6.4 LÁSER DE MICROONDAS
LÁSER DE SÍLEX 6.5
Láser 6.6 YAG
6.7 OTROS
7 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE, POR COMPONENTE
7.1 INFORMACIÓN GENERAL
7.2 DEMODULADOR
7.3 MODULADOR
7.4 RECEPTORES
7.5 TRANSMISORES
7.6 OTROS
8 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE, POR MEDIO DE TRANSMISIÓN
8.1 DESCRIPCIÓN GENERAL
8.2 INALÁMBRICO
8.3 ENLACES INTERSATÉLITES
9 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE, POR CANAL DE VENTA
9.1 INFORMACIÓN GENERAL
9.2 DISTRIBUIDORES
9.3 COMERCIANTES Y DISTRIBUIDORES
10 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE, POR APLICACIÓN
10.1 INFORMACIÓN GENERAL
10.2 REGRESO
10.3 OBSERVACIÓN DE LA TIERRA
10.4 CONECTIVIDAD EMPRESARIAL
10.5 ACCESO DE ÚLTIMA MILLA
10.6 INVESTIGACIÓN Y EXPLORACIÓN ESPACIAL
10.7 VIGILANCIA Y SEGURIDAD
10.8 TELECOMUNICACIONES
10.9 SEGUIMIENTO Y MONITOREO
10.1 OTROS
11 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE, POR REGIÓN
11.1 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE (TODA LA SEGMENTACIÓN ANTERIOR SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
11.2 AMÉRICA DEL NORTE
11.2.1 EE. UU.
11.2.2 CANADÁ
11.2.3 MÉXICO
11.3 EUROPA
11.3.1 ALEMANIA
11.3.2 FRANCIA
11.3.3 Reino Unido
11.3.4 ITALIA
11.3.5 ESPAÑA
11.3.6 RUSIA
11.3.7 TURQUÍA
11.3.8 BÉLGICA
11.3.9 PAÍSES BAJOS
11.3.10 SUIZA
11.3.11 RESTO DE EUROPA
11.4 ASIA PACÍFICO
11.4.1 JAPÓN
11.4.2 CHINA
11.4.3 COREA DEL SUR
11.4.4 INDIA
11.4.5 AUSTRALIA
11.4.6 SINGAPUR
11.4.7 TAILANDIA
11.4.8 MALASIA
11.4.9 INDONESIA
11.4.10 FILIPINAS
11.4.11 RESTO DE ASIA PACÍFICO
11.5 SUDAMÉRICA
11.5.1 BRASIL
11.5.2 ARGENTINA
11.5.3 RESTO DE SUDAMÉRICA
11.6 ORIENTE MEDIO Y ÁFRICA
11.6.1 SUDÁFRICA
11.6.2 EGIPTO
11.6.3 ARABIA SAUDITA
11.6.4 Emiratos Árabes Unidos
11.6.5 ISRAEL
11.6.6 RESTO DE ORIENTE MEDIO Y ÁFRICA
11.7 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
12 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE, PANORAMA EMPRESARIAL
12.1 ANÁLISIS DE LAS ACCIONES DE LA EMPRESA: GLOBAL
12.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
12.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
12.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA PACÍFICO
12.5 FUSIONES Y ADQUISICIONES
12.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
12.7 EXPANSIONES
12.8 CAMBIOS REGLAMENTARIOS
12.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
13 MERCADO MUNDIAL DE COMUNICACIONES POR SATÉLITE ÓPTICO, ANÁLISIS FODA
14 MERCADO MUNDIAL DE COMUNICACIONES ÓPTICAS POR SATÉLITE, PERFIL DE LA EMPRESA
14.1 ESPACIO ANALÍTICO, INC.
14.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.1.2 ANÁLISIS DE INGRESOS
14.1.3 PORTAFOLIO DE PRODUCTOS
14.1.4 PRESENCIA GEOGRÁFICA
14.1.5 DESARROLLOS RECIENTES
14.2 ATLAS SPACE OPERATIONS, INC.
14.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.2.2 ANÁLISIS DE INGRESOS
14.2.3 PORTAFOLIO DE PRODUCTOS
14.2.4 PRESENCIA GEOGRÁFICA
14.2.5 DESARROLLOS RECIENTES
14.3 ADMINISTRACIÓN NACIONAL DE AERONÁUTICA Y DEL ESPACIO
14.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.3.2 ANÁLISIS DE INGRESOS
14.3.3 PORTAFOLIO DE PRODUCTOS
14.3.4 PRESENCIA GEOGRÁFICA
14.3.5 DESARROLLOS RECIENTES
14.4 BRIDGESAT INC.
14.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.4.2 ANÁLISIS DE INGRESOS
14.4.3 PORTAFOLIO DE PRODUCTOS
14.4.4 PRESENCIA GEOGRÁFICA
14.4.5 DESARROLLOS RECIENTES
14.5 TECNOLOGÍAS MAXAR
14.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.5.2 ANÁLISIS DE INGRESOS
14.5.3 PORTAFOLIO DE PRODUCTOS
14.5.4 PRESENCIA GEOGRÁFICA
14.5.5 DESARROLLOS RECIENTES
14.6 MITSUBISHI ELECTRIC CORPORATION
14.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.6.2 ANÁLISIS DE INGRESOS
14.6.3 PORTAFOLIO DE PRODUCTOS
14.6.4 PRESENCIA GEOGRÁFICA
14.6.5 DESARROLLOS RECIENTES
14.7 SITAEL SPA
14.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.7.2 ANÁLISIS DE INGRESOS
14.7.3 PORTAFOLIO DE PRODUCTOS
14.7.4 PRESENCIA GEOGRÁFICA
14.7.5 DESARROLLOS RECIENTES
14.8 BALL AEROESPACIAL Y TECNOLOGÍAS
14.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.8.2 ANÁLISIS DE INGRESOS
14.8.3 PORTAFOLIO DE PRODUCTOS
14.8.4 PRESENCIA GEOGRÁFICA
14.8.5 DESARROLLOS RECIENTES
14.9 MYNARIC
14.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.9.2 ANÁLISIS DE INGRESOS
14.9.3 PORTAFOLIO DE PRODUCTOS
14.9.4 PRESENCIA GEOGRÁFICA
14.9.5 DESARROLLOS RECIENTES
14.1 COMUNICACIONES POR LUZ LÁSER
14.10.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.10.2 ANÁLISIS DE INGRESOS
14.10.3 PORTAFOLIO DE PRODUCTOS
14.10.4 PRESENCIA GEOGRÁFICA
14.10.5 DESARROLLOS RECIENTES
14.11 HISDESAT SERVICIOS ESTRATÉGICOS, SA
14.11.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.11.2 PORTAFOLIO DE PRODUCTOS
14.11.3 PRESENCIA GEOGRÁFICA
14.11.4 DESARROLLOS RECIENTES
14.12 CAILABS
14.12.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.12.2 ANÁLISIS DE INGRESOS
14.12.3 PORTAFOLIO DE PRODUCTOS
14.12.4 PRESENCIA GEOGRÁFICA
14.12.5 DESARROLLOS RECIENTES
14.13 TRANSCELESTIAL
14.13.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.13.2 ANÁLISIS DE INGRESOS
14.13.3 PORTAFOLIO DE PRODUCTOS
14.13.4 PRESENCIA GEOGRÁFICA
14.13.5 DESARROLLOS RECIENTES
14.14 IXBLUE
14.14.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.14.2 ANÁLISIS DE INGRESOS
14.14.3 PORTAFOLIO DE PRODUCTOS
14.14.4 PRESENCIA GEOGRÁFICA
14.14.5 DESARROLLOS RECIENTES
14.15 CORPORACIÓN DEL GRUPO SONY
14.15.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.15.2 ANÁLISIS DE INGRESOS
14.15.3 PORTAFOLIO DE PRODUCTOS
14.15.4 PRESENCIA GEOGRÁFICA
14.15.5 DESARROLLOS RECIENTES
14.16 BOEING
14.16.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.16.2 ANÁLISIS DE INGRESOS
14.16.3 PORTAFOLIO DE PRODUCTOS
14.16.4 PRESENCIA GEOGRÁFICA
14.16.5 DESARROLLOS RECIENTES
14.17 MOSTCOM
14.17.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.17.2 ANÁLISIS DE INGRESOS
14.17.3 PORTAFOLIO DE PRODUCTOS
14.17.4 PRESENCIA GEOGRÁFICA
14.17.5 DESARROLLOS RECIENTES
14.18 CONSORCIO DE COMUNICACIONES ÓPTICAS POR SATÉLITE
14.18.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.18.2 ANÁLISIS DE INGRESOS
14.18.3 PORTAFOLIO DE PRODUCTOS
14.18.4 PRESENCIA GEOGRÁFICA
14.18.5 DESARROLLOS RECIENTES
14.19 TESAT-SPACECOM GMBH & CO.KG
14.19.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.19.2 PORTAFOLIO DE PRODUCTOS
14.19.3 PRESENCIA GEOGRÁFICA
14.19.4 DESARROLLOS RECIENTES
14.2 HONEYWELL INTERNATIONAL INC.
14.20.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
14.20.2 ANÁLISIS DE INGRESOS
14.20.3 PORTAFOLIO DE PRODUCTOS
14.20.4 PRESENCIA GEOGRÁFICA
14.20.5 DESARROLLOS RECIENTES
15 INFORMES RELACIONADOS
16 CUESTIONARIO
17 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











