


Global Paragonimiasis Treatment Market Segmentation, By Treatment (Anthelmintic Drugs, Anticonvulsants, Surgery, and Others), Diagnóstico (Biopsy, Serologic Testing, Blood Test,TC, Rayos X, Bronchoscopia y Otros), Dosificación (Tabla, Inyección y Otros), Ruta de Administración (Oral, Intravenoso y Otros), Síntomas (Headache, Inizuras, Diarrea Sangrienta, Dolor de pecho, Falta de Respiración, Malaise y Otros), Industria Farmacéutica Fin de la Farmacia (Clípito, Canales y otros)
¿Qué es Paragonimiasis Tratamiento Mercado Tamaño y tasa de crecimiento
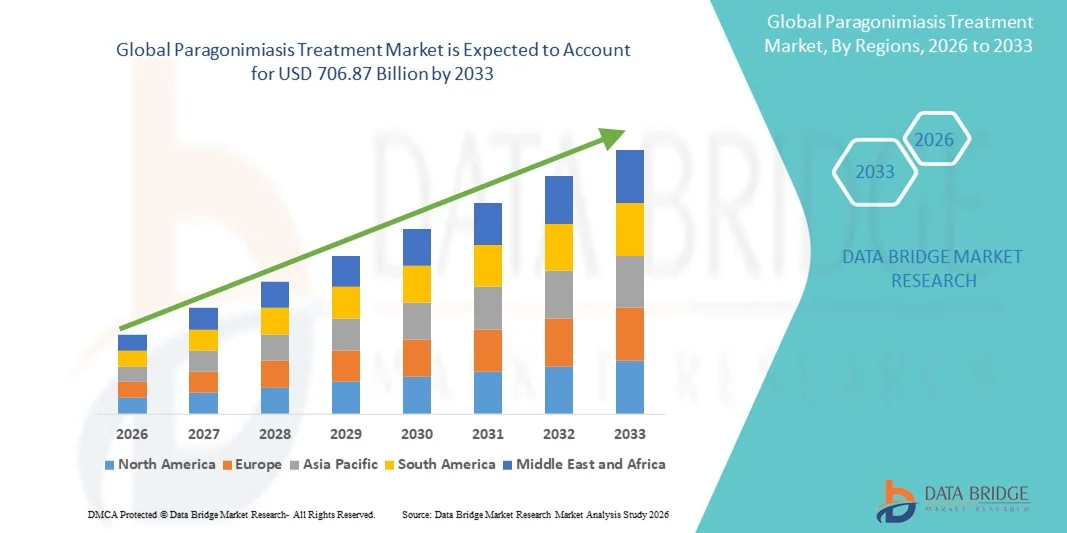
- Según Data Bridge Market Research Analysis El tamaño del mercado mundial de tratamiento paragonimiasis fue valoradoUSD 520.5 billion in 2025y se espera que alcanceUSD 706.87 billion by 2033, aCAGR of 3.90%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por el aumento de la sensibilización sobre las infecciones parasitarias, la creciente prevalencia de paragonimiasis en las regiones endémicas y los avances en las tecnologías de diagnóstico para la detección temprana y precisa
- Además, la creciente demanda de opciones de tratamiento efectivas, accesibles e integradas en entornos clínicos y comunitarios de salud está acelerando la captación de soluciones de Tratamiento Paragonimiasis, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): USD 520,5 millones
- Valor de mercado esperado (2033): USD 706.87 Billion
- Predicción de CAGR (2026–2033): 3.90%
¿Cuáles son los principales Takeaways of Paragonimiasis Treatment Market
- Paragonimiasis El tratamiento, que ofrece opciones terapéuticas eficaces para las infecciones pulmonares parasitarias, es cada vez más vital en los entornos de salud modernos debido a su eficacia, perfil de seguridad y capacidad para mejorar los resultados de los pacientes en regiones endémicas y no endémicas
- La creciente demanda de tratamiento paragonimiasis se alimenta principalmente por el aumento de la conciencia de las infecciones parasitarias, el aumento de la prevalencia en las regiones clave y la creciente preferencia por las intervenciones de tratamiento tempranas y fiables
- América del Norte dominaba el mercado de tratamiento paragonimiasis con la mayor cuota de ingresos de aproximadamente 38,7% en 2025, apoyado por infraestructuras sanitarias avanzadas, alta conciencia de las infecciones parasitarias, y la presencia de las principales empresas farmacéuticas que ofrecen tratamientos especializados. EE.UU. representó la mayoría de esta parte debido al diagnóstico temprano, el gasto sanitario superior y la adopción de enfoques innovadores de tratamiento
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de Paragonimiasis Treatment durante el período previsto, registrando una CAGR proyectada de alrededor del 9,5%, impulsada por el aumento de las inversiones sanitarias, la mejora del acceso a los servicios de enfermedades infecciosas, el aumento de la conciencia sobre las infecciones parasitarias y la ampliación de la disponibilidad de opciones de tratamiento en economías emergentes como China, India y Asia sudoriental
- El segmento Oral dominó con una participación del 50,2% en 2025, debido a su conveniencia, cumplimiento del paciente y idoneidad para el tratamiento ambulatorio y doméstico
Report Scope and Paragonimiasis Treatment Market Segmentation
|
Atributos |
Tratamiento Paragonimiasis Principales perspectivas del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de tratamiento paragonimiasis
Centrarse en terapias orientadas y enfoques de tratamiento combinado
- Una tendencia clave y aceleradora en el mercado mundial de tratamiento paragonimiasis es el desarrollo y la adopción creciente de terapias específicas y regímenes de tratamiento combinado. Los clínicos están priorizando terapias que abordan el parásito directamente mientras minimizan los efectos secundarios sistémicos
- Por ejemplo, en marzo de 2023, los investigadores informaron que la terapia combinada con praziquantel junto con la administración de corticosteroides mejoró significativamente los tiempos de recuperación de pacientes y redujo la inflamación en casos graves de paragonimiasis pulmonares. Tales estudios destacan el cambio hacia tratamientos combinados basados en pruebas
- Las capacidades de diagnóstico mejoradas, incluyendo imágenes y pruebas serológicas, están facilitando planes de tratamiento más personalizados. Los pacientes ahora pueden recibir terapias de dosificación y seguimiento específicas adaptadas a la gravedad de la infección y la presentación de síntomas
- Los enfoques de combinación también ayudan a mitigar la resistencia al tratamiento en infecciones recurrentes o crónicas, mejorando los resultados clínicos
- La tendencia se apoya en el aumento de la conciencia clínica y las directrices que recomiendan la terapia multidroga en las regiones endémicas
- Los proveedores de atención médica están adoptando protocolos de tratamiento estructurados para mejorar la eficacia, la seguridad y la adherencia de los pacientes
- Las crecientes inversiones farmacéuticas en terapias parasitarias siguen impulsando la innovación en las modalidades de tratamiento
Dinámica del mercado de tratamiento paragonimiasis
Conductor
Aumento de la incidencia y la conciencia de las infecciones paragonimiasis
- La creciente prevalencia de paragonimiasis en las regiones endémicas es un factor importante que impulsa el crecimiento del mercado. La migración mundial y el aumento del consumo de crustáceos de agua dulce poco cocidas han contribuido a que se presenten más casos
- Por ejemplo, en julio de 2024, la Organización Mundial de la Salud destacó un aumento en los casos paragonimiasis en el Asia sudoriental, lo que dio lugar a campañas renovadas de salud pública e iniciativas de sensibilización sobre el tratamiento
- La vigilancia epidemiológica mejorada y la presentación obligatoria de informes han incrementado la conciencia entre los proveedores de atención médica y los pacientes, lo que ha dado lugar a diagnósticos y tratamiento previos
- La disponibilidad de medicamentos antiparasitarios eficaces como el praziquantel y el triclabendazol es compatible con la intervención rápida y la recuperación
- El aumento del gasto sanitario en las economías emergentes permite un mejor acceso a los medicamentos, fortaleciendo la absorción del tratamiento
- Programas de educación de pacientes centrados en el manejo adecuado de alimentos e higiene están mejorando el cumplimiento de los regímenes terapéuticos
- La creciente adopción de terapias combinadas y opciones de atención de apoyo contribuye además al aumento de la demanda
Restraint/Challenge
Disponibilidad limitada de drogas y costos elevados de tratamiento
- A pesar del crecimiento del mercado, el acceso limitado a medicamentos antiparasitarios y los elevados costos de tratamiento en ciertas regiones plantean problemas para una adopción más amplia
- Por ejemplo, en noviembre de 2022, los informes de hospitales rurales del África subsahariana indicaron la disponibilidad esporádica de praziquantel, lo que dio lugar a retrasos en el tratamiento de pacientes infectados
- El costo de las terapias combinadas y de los cursos de tratamiento prolongado puede ser prohibitivo para los pacientes de bajos ingresos, especialmente en las regiones en desarrollo donde la paragonimiasis es endémica
- Los efectos secundarios asociados con fármacos antiparasitarios, como incomodidad gastrointestinal o síntomas neurológicos, pueden desalentar a algunos pacientes a completar los cursos de tratamiento completo
- Los problemas logísticos en la distribución de medicamentos a zonas remotas agravan aún más los problemas de acceso
- Los proveedores de atención de salud están invirtiendo en programas de capacitación para optimizar las estrategias de dosificación y mejorar la adherencia de los pacientes a pesar de los costos y las limitaciones de disponibilidad
- Hacer frente a estos desafíos mediante subvenciones gubernamentales, disponibilidad genérica de drogas y programas de ayuda internacional será fundamental para garantizar un acceso amplio y equitativo al tratamiento y un crecimiento sostenido del mercado
Alcance del mercado de tratamiento paragonimiasis
El mercado se segmenta sobre la base del tratamiento, diagnóstico, dosis, vía de administración, síntomas, usuarios finales y canal de distribución.
- Por tratamiento
Sobre la base del tratamiento, el mercado de tratamiento paragonimiasis se segmenta en medicamentos anthelminticos, anticonvulsivos, cirugía y otros. El segmento Anthelmintic Drugs dominaba el mercado con una cuota del 47,5% en 2025, impulsada por su eficacia probada en la erradicación del parásito Paragonimus. Estos medicamentos, incluyendo praziquantel y triclabendazole, son ampliamente recomendados como terapia de primera línea debido a la resolución rápida de síntomas y los bajos requisitos de hospitalización. La adopción clínica fuerte, la disponibilidad en formas orales e inyectables, y la inclusión en las directrices de tratamiento de la OMS refuerzan su dominio. Los médicos de las regiones endémicas suelen dar prioridad a los antihelmínticos para casos agudos y crónicos, aumentando las tasas de prescripción consistentes. La investigación continua para mejorar las formulaciones y reducir los efectos secundarios mejora su preferencia clínica. Los medicamentos anthelminéticos también se benefician de amplias iniciativas de salud pública que promueven el diagnóstico y tratamiento tempranos. Las mejoras en la infraestructura de atención de la salud en las regiones en desarrollo apoyan una mayor accesibilidad. Las repetidas recetas para casos graves o recurrentes contribuyen a generar ingresos sostenidos. El segmento sigue siendo la columna vertebral de la gestión paragonimiasis a nivel mundial, especialmente en Asia y África, donde las tasas de incidencia son más altas.
Se espera que el segmento de cirugía sea testigo de la CAGR más rápida de 12,1% de 2026 a 2033, impulsada por casos complejos con complicaciones pulmonares o neurológicas. La cirugía se adopta cada vez más en centros de atención terciaria para abordar quistes o lesiones que no responden a la terapia farmacológica. Los avances en procedimientos torácicos y neuroquirúrgicos mínimamente invasivos reducen el tiempo de recuperación y mejoran los resultados. El aumento de la conciencia entre los especialistas en intervención quirúrgica temprana para casos graves está impulsando la adopción. Una mejor imagen de diagnóstico permite una mejor selección de casos, minimizando riesgos. La preferencia del paciente por la resolución a largo plazo de complicaciones crónicas contribuye al crecimiento. Los hospitales están cada vez más equipados con unidades quirúrgicas especializadas para infecciones parasitarias. Programas de capacitación para cirujanos en regiones endémicas aumentan aún más la disponibilidad. Las innovaciones tecnológicas, como la toracoscopia con ayuda de vídeo, están mejorando la seguridad procesal. La expansión de la infraestructura sanitaria en zonas urbanas y semiurbanas acelera el acceso al tratamiento quirúrgico. La cobertura de los seguros en las economías emergentes está aumentando gradualmente el reembolso de esos procedimientos. En general, la cirugía está surgiendo como un importante complemento de la terapia basada en medicamentos para las poblaciones de pacientes focalizadas.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en Biopsia, Pruebas Serológicas, Análisis de Sangre, TC, radiografía, Bronchoscopia y otros. El segmento de Pruebas Serológicas dominó el mercado con 44.8% de participación en 2025, ya que permite la detección temprana y precisa de infecciones Paragonimus. Las pruebas de serología detectan anticuerpos en sangre, permitiendo el inicio oportuno de la terapia. Son ampliamente utilizados tanto en el hospital como en la clínica debido a alta sensibilidad y mínima invasividad. La disponibilidad de equipos de prueba rápidos en las regiones endémicas ha aumentado la adopción. Los proveedores de atención médica priorizan las pruebas serológicas para la detección y encuestas epidemiológicas. La integración con el trabajo de sangre rutinaria facilita una evaluación integral del paciente. Los avances continuos en la tecnología de inmunoensaje mejoran la precisión de detección. La normalización de los protocolos de prueba mejora la fiabilidad y comparabilidad de los resultados. La eficacia en función de los costos de la serología apoya aún más su posición dominante. Las sólidas recomendaciones de las organizaciones sanitarias mundiales refuerzan la adopción clínica. Programas de capacitación para personal de laboratorio mejoran la calidad de las pruebas. El aumento de la conciencia de las infecciones parasitarias entre médicos y pacientes conduce una utilización consistente.
Se espera que el segmento CT Scan sea testigo de la CAGR más rápida de 11,7% de 2026 a 2033, debido a su capacidad para detectar quistes pulmonares y complicaciones neurológicas. La imagen de alta resolución permite un diagnóstico preciso y guía planes de tratamiento quirúrgico o farmacológico. Aumentar la disponibilidad de escáneres de TC en hospitales y centros especializados mejora el acceso. Las mejoras tecnológicas en la imagen reducen la exposición a la radiación y mejoran la claridad de la imagen. Los médicos prefieren la tomografía computarizada para casos complejos o atípicos. El aumento de las asociaciones de diagnóstico entre los sectores público y privado en los países endémicos amplía el alcance de los servicios. Las campañas de sensibilización del paciente destacan la importancia de la imagen para la intervención temprana. La formación de radiólogos en la interpretación de imágenes parasitarias acelera la adopción. La imagen computarizada complementa las pruebas serológicas en los flujos de trabajo diagnóstico completos. La disponibilidad en centros de salud urbanos aumenta la absorción de pacientes. El aumento de la demanda de una evaluación mínimamente invasiva apoya aún más el crecimiento. En general, las tomografías computarizadas se están convirtiendo en un componente integral de la gestión paragonimiasis.
- Por dosis
Sobre la base de la dosis, el mercado se segmenta en Tablet, Injection y Others. El segmento de Tablet dominó con una participación del 49,3% en 2025, debido a la facilidad de administración y uso generalizado para infecciones agudas y crónicas. Las tabletas permiten el tratamiento ambulatorio, mejorar el cumplimiento de los pacientes y reducir la hospitalización. Las tabletas Praziquantel son ampliamente recomendadas para su perfil de seguridad y eficacia. Los médicos a menudo favorecen las tabletas para la terapia de primera línea debido a la dosis estandarizada y requisitos mínimos de monitoreo. La distribución ampliada a través de farmacias minoristas aumenta la accesibilidad. Las tablas son preferidas para pacientes pediátricos y adultos, permitiendo horarios de dosificación flexibles. Las iniciativas de salud pública que distribuyen regímenes de tabletas en zonas endémicas refuerzan la demanda. La disponibilidad genérica reduce el costo del tratamiento, soportando altas tasas de adopción. El uso regular en combinación con terapias adjuntas fortalece los resultados clínicos. Aumentar la conciencia de paragonimiasis aumenta el comportamiento temprano de la búsqueda de tratamiento. Las empresas farmacéuticas continúan desarrollando nuevas formulaciones para mejorar la biodisponibilidad y reducir los efectos secundarios. En general, las tabletas dominan el mercado por conveniencia, eficacia y asequibilidad.
Se espera que el segmento de inyección sea testigo de la CAGR más rápida del 10,9% de 2026 a 2033, impulsada por casos graves o complicados que requieren una respuesta terapéutica rápida. Las formulaciones inyectables, incluido el praziquantel intravenoso, proporcionan una absorción sistémica inmediata. Hospitales y centros de atención terciaria priorizan las inyecciones para pacientes con complicaciones neurológicas o pulmonares. La creciente incidencia de infecciones sintomáticas agudas demanda de terapia inyectable de acción rápida. La mejora de los perfiles de seguridad y las innovaciones en materia de formulación aumentan la adopción. La expansión de las unidades de enfermedades infecciosas hospitalarias aumenta la disponibilidad. La terapia inyectable es fundamental para los pacientes que no pueden tolerar la medicación oral. La integración en protocolos de tratamiento estandarizados garantiza un uso coherente. La creciente preferencia médica por la terapia parenteral en casos complejos contribuye al crecimiento. Las campañas de sensibilización ponen de relieve los beneficios de la intervención temprana con inyecciones. El reembolso de los seguros en determinadas regiones apoya la adopción de regímenes inyectables.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado se segmenta en Oral, Intravenoso y Otros. El segmento Oral dominaba una cuota del 50,2% en 2025, debido a su conveniencia, cumplimiento de los pacientes y idoneidad para el tratamiento ambulatorio y doméstico. La administración oral es ampliamente preferida para la terapia de primera línea con medicamentos anthelminticos como praziquantel y triclabendazole. Los médicos favorecen la terapia oral debido a la dosis estandarizada, el monitoreo mínimo y la facilidad de administración en diferentes grupos de edad. Programas de salud pública en regiones endémicas utilizan ampliamente regímenes orales para campañas de tratamiento masivo. Los cuadros y las suspensiones facilitan el almacenamiento y el transporte fáciles, en particular en las zonas con recursos limitados. Los medicamentos orales reducen el tiempo de hospitalización y los costos generales de tratamiento, apoyando una adopción más amplia. La integración con los servicios de telemedicina permite recargas de prescripción y control remoto de adherencia. La disponibilidad de formulaciones orales genéricas aumenta la asequibilidad, garantizando una mayor penetración. Las campañas continuas de educación de pacientes sobre la dosis adecuada mejoran los resultados clínicos. Las empresas farmacéuticas se centran en mejorar la biodisponibilidad y la palatabilidad de los medicamentos orales. En general, la terapia oral sigue siendo la columna vertebral de la gestión paragonimiasis a nivel mundial.
Se espera que el segmento Intravenoso sea testigo de la CAGR más rápida de 11,3% de 2026 a 2033, impulsada por casos pulmonares, neurológicos o sistémicos severos que requieren acción terapéutica inmediata. La administración IV permite una rápida absorción de drogas y una dosis precisa para pacientes críticos. Los hospitales y centros de atención terciaria priorizan la terapia IV para infecciones complicadas. Aumentar la incidencia de infecciones agudas sintomáticas en regiones endémicas alimenta la adopción. Los avances tecnológicos en los protocolos de infusión mejoran la seguridad y reducen los efectos adversos. La terapia inyectable es crucial para pacientes que no pueden tolerar medicamentos orales debido a vómitos o problemas gastrointestinales. Las unidades hospitalarias especializadas en Asia y África están ampliando la disponibilidad. Los médicos recomiendan cada vez más la administración IV para casos graves o complicados. La integración en las directrices de tratamiento estandarizado garantiza un uso coherente. El aumento de la inversión en infraestructura sanitaria apoya el crecimiento de las instalaciones de atención terciaria. El monitoreo del paciente durante la infusión garantiza además la eficacia clínica. En general, la administración IV está ganando tracción en un tratamiento complejo paragonimiasis.
- Por los síntomas
Sobre la base de los síntomas, el mercado se segmenta en dolor de cabeza, incautaciones, diarrea sangrienta, dolor de pecho, falta de respiración, malaise y otros. El segmento de las incautaciones dominaba con una cuota del 38,7% en 2025, ya que las manifestaciones neurológicas de paragonimiasis impulsan la atención médica urgente. Las incautaciones a menudo indican la implicación cerebral, que es una complicación severa que requiere tratamiento especializado. Los hospitales con neurología y departamentos de enfermedades infecciosas manejan la mayoría de estos casos. La detección temprana y el tratamiento previenen las complicaciones a largo plazo y mejoran el pronóstico. La gravedad visible de los síntomas neurológicos fomenta un mayor compromiso del paciente con los servicios de salud. El aumento de la conciencia entre médicos y cuidadores sobre las complicaciones neurológicas parasitarias contribuye a mayores tasas de diagnóstico. La terapia de combinación, incluyendo antihelmínticos y anticonvulsivos, es estándar para la gestión de convulsiones. Las campañas de salud pública enfatizan el reconocimiento de síntomas neurológicos para la atención rápida. La disponibilidad de herramientas de diagnóstico como tomografía computarizada y resonancia magnética facilita una evaluación precisa. Los médicos prefieren el tratamiento hospitalario para un seguimiento cercano. En general, las incautaciones representan el síntoma más crítico y tratado en paragonimiasis.
Se espera que el segmento del dolor de pecho sea testigo de la CAGR más rápida del 10,8% de 2026 a 2033, impulsada por la implicación pulmonar en las infecciones paragonómicas. El dolor de pecho se asocia con quistes pulmonares, pleuritis o infecciones secundarias. El aumento de la prevalencia en regiones endémicas, especialmente en Asia, impulsa la necesidad de una gestión eficaz de los síntomas. Los médicos recomiendan una terapia integrada que combina medicamentos antihelmínticos con atención de apoyo para manifestaciones pulmonares. El aumento de la adopción de tecnologías de imágenes, como las tomografías computarizadas, contribuye a la detección temprana y la planificación del tratamiento. Los hospitales y clínicas especializadas están ampliando los servicios para gestionar las complicaciones pulmonares. Las campañas de sensibilización del paciente ponen de relieve la importancia de presentar informes tempranos sobre los síntomas del dolor torácico. Las formulaciones mejoradas de drogas reducen la duración del tratamiento y mejoran el cumplimiento. Los programas de monitoreo basados en el hogar facilitan la adherencia y el seguimiento de los síntomas. Programas de formación para los clínicos mejoran el reconocimiento y tratamiento de los síntomas pulmonares. En general, el segmento síntoma del dolor torácico se centra rápidamente en la práctica clínica.
- Por End-Users
Sobre la base de usuarios finales, el mercado se segmenta en Clínica, Hospital y Otros. El segmento hospitalario dominó con una participación del 47,5% en 2025, debido a la disponibilidad de departamentos especializados de enfermedades infecciosas, herramientas de diagnóstico e instalaciones de cuidados intensivos. Los hospitales administran casos graves o complicados con implicación pulmonar o neurológica. La presencia de especialistas en enfermedades infecciosas capacitados garantiza un diagnóstico preciso y un tratamiento eficaz. La terapia de combinación con medicamentos orales y IV se administra comúnmente en entornos hospitalarios. La alta corriente de pacientes, especialmente en las regiones endémicas, refuerza aún más el dominio hospitalario. Los programas de salud pública suelen encaminar a los pacientes a través de hospitales para una cobertura de tratamiento eficaz. Los hospitales proporcionan un seguimiento y seguimiento continuos de casos complejos. Imágenes avanzadas, servicios de laboratorio y atención de apoyo mejoran los resultados del tratamiento. Los hospitales públicos y privados participan activamente en campañas de sensibilización y detección. La atención integrada, incluida la cirugía si es necesaria, está más fácilmente disponible en los hospitales. La cobertura del seguro para el tratamiento hospitalario refuerza aún más la cuota de ingresos. En general, los hospitales siguen siendo el centro de tratamiento primario paragonimiasis.
Se espera que el segmento de la Clínica sea testigo de la CAGR más rápida del 11,9% entre 2026 y 2033, impulsada por el creciente número de clínicas especializadas de enfermedades infecciosas y prácticas generales. Las clínicas proporcionan un acceso más fácil para el diagnóstico de rutina, el tratamiento de seguimiento y la distribución de medicamentos. Las clínicas privadas en las zonas urbanas y semiurbanas mejoran la comodidad para la atención ambulatoria. La adopción telemedicina permite consultas remotas y la gestión de recetas, mejorando la adherencia de los pacientes. Los programas de detección temprana alientan a los pacientes a visitar clínicas antes de desarrollar complicaciones graves. Aumentar la conciencia de los síntomas paragonimiasis apoya la utilización de la clínica. Las clínicas suelen proporcionar terapias combinadas bajo supervisión médica. El aumento de la inversión en infraestructura sanitaria privada amplía la capacidad clínica. La programación de citas flexibles mejora el cumplimiento del paciente. Las clínicas también contribuyen a la detección de la salud pública y programas de divulgación comunitaria. En general, las clínicas se están convirtiendo en un canal de rápido crecimiento para la gestión de paragonimiasis.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en Farmacia Hospitalaria, Farmacia Retail y Farmacia Online. El segmento de Farmacia Hospitalaria dominó con una cuota de 44.3% en 2025, debido a la disponibilidad directa de medicamentos recetados para casos graves y complejos. Las farmacias hospitalarias proporcionan medicamentos orales e inyectables bajo supervisión médica, garantizando una dosis adecuada y un seguimiento. La disponibilidad de medicamentos especializados para complicaciones neurológicas o pulmonares refuerza el dominio. La dispensación controlada reduce el riesgo de uso indebido o mala administración. La integración con los sistemas de inventario hospitalario garantiza un suministro constante. Los hospitales públicos y privados de las regiones endémicas dependen en gran medida de las farmacias internas. Las altas entradas de pacientes y los volúmenes de prescripción contribuyen a los ingresos sostenidos. Las farmacias hospitalarias también apoyan la educación de pacientes sobre el uso correcto de medicamentos. Los programas gubernamentales suelen canalizar medicamentos esenciales a través de farmacias hospitalarias. Los hospitales proporcionan seguimiento y reposición para el tratamiento a largo plazo. En general, las farmacias hospitalarias siguen siendo el canal de distribución principal para el tratamiento paragonimiasis.
Se espera que el segmento de Farmacia Online sea testigo de la CAGR más rápida del 13,6% de 2026 a 2033, impulsada por la comodidad, la creciente penetración de Internet y la preferencia por la entrega de medicamentos en casa. Las plataformas en línea permiten a los pacientes en zonas remotas o rurales acceder a terapias tanto orales como inyectables. La integración con los servicios de telemedicina permite la verificación de prescripción y las recargas automáticas. Los precios competitivos, la entrega por puerta y el embalaje discreto aumentan la adopción. Las campañas de sensibilización destacan los beneficios de las farmacias en línea para el tratamiento crónico o de seguimiento. La adopción de Smartphone e Internet en mercados emergentes acelera el crecimiento del segmento. Los medicamentos especiales, incluidas las formulaciones raras, están cada vez más disponibles en línea. Las asociaciones logísticas mejoran la velocidad de ejecución y la fiabilidad. Los pacientes se benefician de recordatorios automatizados para los horarios de dosis y recarga. La ampliación de las redes de farmacias electrónicas mejora el acceso a las regiones no urbanas. La adopción en línea de la farmacia apoya la adherencia del paciente y la continuidad del cuidado. En general, las farmacias en línea se están convirtiendo en un canal de rápido crecimiento en el tratamiento paragonimiasis.
Paragonimiasis Treatment Market Regional Analysis
- América del Norte dominaba el mercado de tratamiento paragonimiasis con la mayor cuota de ingresos de aproximadamente 38,7% en 2025
- Apoyado por una infraestructura sanitaria avanzada, una alta conciencia de las infecciones parasitarias y la presencia de las principales empresas farmacéuticas que ofrecen tratamientos especializados
- El mercado representaba la mayoría de esta parte debido al diagnóstico temprano, el gasto sanitario superior y la adopción de enfoques innovadores de tratamiento
U.S. Paragonimiasis Treatment Market Insight
El mercado de tratamiento paragonimiasis de Estados Unidos capturó la mayor parte de ingresos dentro de América del Norte, impulsado por la alta adopción de técnicas avanzadas de diagnóstico, el acceso a terapéuticas de vanguardia, y fuertes iniciativas gubernamentales y privadas de salud dirigidas a infecciones parasitarias. Los programas de intervención temprana, campañas de sensibilización e inversión en investigación de enfermedades infecciosas contribuyen aún más al crecimiento del mercado.
Europe Paragonimiasis Treatment Market Insight
Se prevé que el mercado de tratamiento paragonimiasis de Europa se expanda en un CAGR constante durante todo el período previsto, impulsado por el aumento del gasto sanitario, la sensibilización creciente sobre las enfermedades parasitarias y la mejora del acceso a las instalaciones de diagnóstico y tratamiento. Países como Alemania, Francia y el Reino Unido se centran en la detección temprana y la atención especializada, apoyando la adopción de soluciones Paragonimiasis Treatment.
U.K. Paragonimiasis Treatment Market Insight
Se espera que el mercado de tratamiento paragonimiasis del Reino Unido crezca moderadamente durante el período previsto, apoyado por una infraestructura sanitaria sólida, aumentando las inversiones en la gestión de enfermedades infecciosas y aumentando la conciencia de las infecciones parasitarias entre clínicos y pacientes. Las iniciativas de salud pública y el acceso a centros de tratamiento especializados están impulsando aún más el crecimiento del mercado.
Alemania Mercado de Tratamiento Paragonimiasis
Se prevé que el mercado de tratamiento paragonimiasis de Alemania se expanda constantemente, alimentado por sistemas sanitarios avanzados, disponibilidad de diagnósticos modernos y mayor prevalencia de infecciones parasitarias entre viajeros y poblaciones inmigrantes. Focus on preventive care and research-driven therapeutics supports the adoption of effective treatment solutions.
Asia-Pacífico Paragonimiasis Treatment Market Insight
El mercado de tratamiento paragonimiasis para Asia-Pacífico está preparado para crecer en la CAGR más rápida de alrededor del 9,5% durante el período previsto, impulsado por el aumento de las inversiones sanitarias, la mejora del acceso a los servicios de enfermedades infecciosas, el aumento de la conciencia sobre las infecciones parasitarias y la ampliación de la disponibilidad de opciones de tratamiento en las economías emergentes como China, India y Asia sudoriental.
Japan Paragonimiasis Treatment Market Insight
El mercado de tratamiento paragonimiasis del Japón es testigo del crecimiento debido a la conciencia cada vez mayor de las infecciones parasitarias, las iniciativas gubernamentales para mejorar la gestión de enfermedades infecciosas y las capacidades avanzadas de diagnóstico. Las altas normas sanitarias y el enfoque en la intervención temprana contribuyen a la adopción de soluciones de tratamiento eficaces.
China Paragonimiasis mercado de tratamiento
El mercado de tratamiento paragonimiasis de China representó la mayor cuota de ingresos del mercado en Asia y el Pacífico en 2025, impulsada por el aumento del gasto sanitario, el aumento de la prevalencia de infecciones parasitarias, la mejora de la infraestructura de diagnóstico y la ampliación de la disponibilidad de opciones de tratamiento especializados. Los programas gubernamentales que promueven el control de las enfermedades infecciosas y las sólidas capacidades farmacéuticas domésticas son factores clave del crecimiento.
Mercado de Tratamiento Paragonimiasis Compartir
La industria Paragonimiasis Treatment está dirigida principalmente por empresas bien establecidas, incluyendo:
- Bayer AG (Alemania)
- GlaxoSmithKline (Reino Unido)
- Pfizer Inc. (U.S.)
- Novartis AG (Suiza)
- Sanofi S.A. (Francia)
- Johnson & Johnson (Estados Unidos)
- Takeda Pharmaceutical Company (Japón)
- Merck & Co., Inc. (U.S.)
- AbbVie Inc. (Estados Unidos)
- Boehringer Ingelheim (Alemania)
- Lupin Limited (India)
- Cipla Limited (India)
- Sun Pharmaceutical Industries Ltd. (India)
- Hainan Poly Pharm Co., Ltd. (China)
- Zydus Cadila (India)
- F. Hoffmann-La Roche AG (Suiza)
Novedades en el mercado mundial de tratamiento paragonimiasis
- En octubre de 2022 se reportó un grupo de casos paragonimiasis pulmonares en una comunidad nativa en Ecuador. Después de que dos trabajadores fueron diagnosticados, las autoridades sanitarias realizaron una vigilancia activa —examinando muestras de esputo y heces de docenas de residentes— y encontraron ocho individuos infectados adicionales. El tratamiento con Praziquantel fue administrado, destacando el riesgo endémico continuo de paragonimiasis y la necesidad de conciencia y proyección a nivel comunitario
- En marzo de 2023 se documentó un caso en el que se diagnosticó conclusivamente paragonimiasis pulmonar mediante un método más nuevo: criobiopsia pulmonar transbronquial (TBLC). Esto marcó el primer uso reportado de TBLC para confirmar una infección de Paragonimus westermani, ofreciendo una alternativa de diagnóstico más definitiva para pacientes con síntomas pulmonares ambiguos o persistentes
- En julio de 2024, los investigadores publicaron un informe de casos de China en el que se describía a un paciente inicialmente mal diagnosticado con un absceso hepático, pero más tarde se descubrió que tenía paragonimiasis extrapulmonar. Este viaje extraído para el diagnóstico correcto subraya la capacidad de la enfermedad para imitar otras condiciones y refuerza la necesidad de una vigilancia clínica más amplia para las infecciones parasitarias en áreas endémicas
- En agosto de 2025, se informó de Corea de una presentación rara pero severa, empyema masivo en un adolescente, debido a la paragonimiasis pulmonar. El paciente requirió decorticación quirúrgica después de la terapia antiparasitaria debido a la persistente derrame pleural y colapso pulmonar, subrayando que la paragonimiasis puede causar complicaciones graves y puede exigir tratamiento invasivo cuando se retrasa el diagnóstico
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











