


Segmentación de Mercados de Temperatura Global de Pacientes, por Tipo de Producto (Sistema de Calentamiento de Pacientes y Sistema de Enfriamiento de Pacientes), Componente (Atención y Enfriamiento), Aplicación (Atención Preventiva, Sala Operativa, Cuidados Postoperatorios, Cuidados Intensivos, Emergencias, Unidades de Cuidados Intensivos Neonatales y otras aplicaciones), Especialidad Médica (Cirugía General, Neurología, Neurología Tendencias y pronósticos industriales a 2033
Tamaño del mercado de la temperatura del paciente
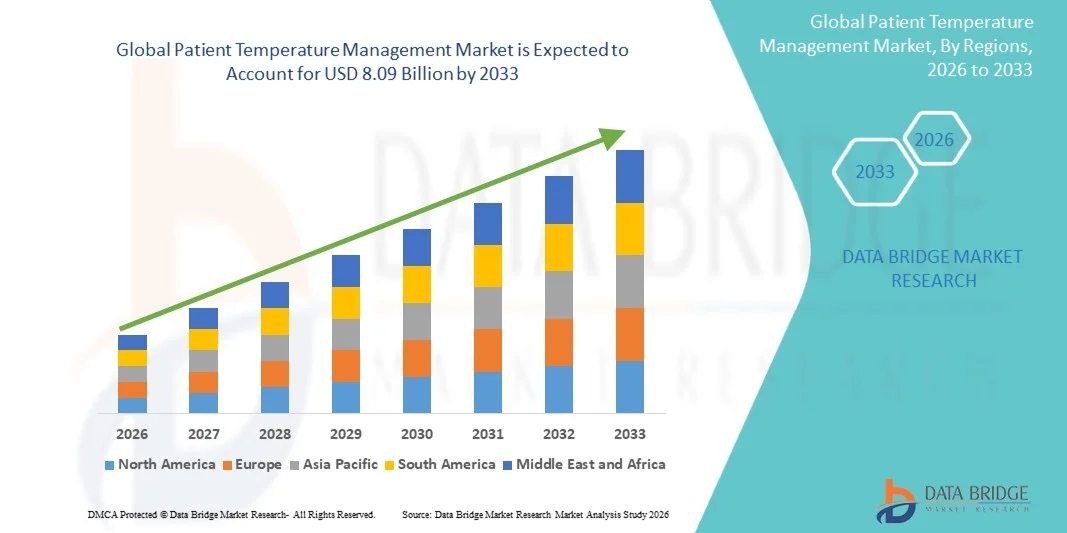
- Según Data Bridge Market Research Analysis, el tamaño del mercado global de la gestión de la temperatura de los pacientes fue valoradoUSD 3.72 billion in 2025y se espera que alcanceUSD 8.09 billion en 2033, aCAGR of 10.20%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de enfermedades crónicas, el aumento del número de procedimientos quirúrgicos y el creciente interés en mantener una temperatura corporal óptima durante la atención crítica, lo que da lugar a una mayor adopción de sistemas de gestión de temperatura en los hospitales y las instalaciones sanitarias.
- Además, el aumento de la conciencia sobre la seguridad de los pacientes, los avances en las tecnologías de gestión de la temperatura y la creciente demanda de soluciones eficientes y no invasivas están estableciendo sistemas de gestión de la temperatura de los pacientes como herramientas esenciales en la atención de salud moderna. Estos factores convergentes están acelerando la captación de soluciones de gestión de la temperatura del paciente, lo que aumenta significativamente el crecimiento del mercado
Tamaño del mercado
Valor mundial del mercado (2025):USD 3.72 billion
Valor de mercado esperado (2033):USD 8.09 billion
CAGR prefabricado (2026–2033):10.20%
Análisis del mercado de la temperatura del paciente
- Los sistemas de gestión de la temperatura de los pacientes, incluidos los dispositivos de calentamiento y enfriamiento, son cada vez más vitales en la atención médica moderna debido a su papel en el mantenimiento de la normotermia, la reducción de las complicaciones quirúrgicas y la mejora de los resultados de los pacientes en la atención crítica y los ajustes perioperatorios
- La creciente demanda de soluciones de gestión de la temperatura de los pacientes se ve impulsada principalmente por el aumento del número de procedimientos quirúrgicos, el aumento de la prevalencia de las condiciones crónicas y la creciente sensibilización sobre la seguridad y regulación de la temperatura de los pacientes en los hospitales y las unidades de cuidados intensivos
- América del Norte dominaba el mercado de gestión de la temperatura de los pacientes con la mayor cuota de ingresos de aproximadamente 39,4% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, alta adopción de tecnologías médicas y fuerte presencia de los principales jugadores del mercado
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de gestión de la temperatura de los pacientes durante el período previsto, con un CAGR proyectado de 8,8%, impulsado por la expansión de la infraestructura sanitaria, el aumento del gasto sanitario y el aumento de los volúmenes quirúrgicos en países como China, India y Japón
- El segmento del sistema de calentamiento del paciente dominaba la mayor cuota de ingresos del mercado del 61,8% en 2025, impulsada por su uso generalizado en procedimientos quirúrgicos y entornos de atención crítica para prevenir la hipotermia
Report Scope and Patient Temperature Management Market Segmentation
|
Atributos |
Gestión de la temperatura de los pacientes |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
•3M Company (U.S.) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
Tendencias del mercado de la Temperatura del paciente
Aumento de la adopción de tecnologías avanzadas de control de temperatura
- Una tendencia significativa y aceleradora en el mercado global de la gestión de la temperatura de los pacientes es la adopción creciente de sistemas avanzados de regulación de temperatura diseñados para mantener la normotermia y mejorar los resultados clínicos en entornos de atención quirúrgica y crítica
- Por ejemplo, los sistemas de calentamiento superficial y los dispositivos de gestión de temperatura intravascular están siendo utilizados cada vez más en los hospitales para prevenir la hipotermia perioperatoria, con estudios que indican que el control de temperatura eficaz puede reducir las complicaciones quirúrgicas en casi 20-30%.
- La integración de sistemas automatizados de control de temperatura y de retroalimentación está mejorando la precisión en el cuidado de los pacientes, permitiendo ajustes en tiempo real basados en la condición de los pacientes
- Además, el creciente uso de procedimientos quirúrgicos mínimamente invasivos aumenta la demanda de soluciones eficientes de gestión de temperatura para garantizar la estabilidad del paciente
- Los avances tecnológicos como dispositivos portátiles y fáciles de usar están mejorando la accesibilidad en centros quirúrgicos ambulatorios y unidades de atención de emergencia
- La creciente adopción de una gestión de la temperatura específica (TTM) en la atención de detención postcardia está fortaleciendo aún más el crecimiento del mercado
- Aumentar la conciencia entre los profesionales de la salud acerca de la importancia de mantener una temperatura corporal óptima está impulsando una adopción coherente
- Además, la expansión de la infraestructura sanitaria en mercados emergentes está apoyando el despliegue de sistemas avanzados de gestión de temperatura
- La creciente incidencia de enfermedades crónicas y procedimientos quirúrgicos a nivel mundial también contribuye a la demanda de estas soluciones
- En general, esta tendencia mejora significativamente la seguridad del paciente, los resultados del tratamiento y la eficiencia operacional en los entornos de salud
Dinámica del mercado de gestión de la temperatura del paciente
Conductor
Aumentar los procedimientos quirúrgicos y la demanda de atención crítica
- El creciente número de procedimientos quirúrgicos y de admisión de atención crítica en todo el mundo es un factor importante para el mercado de la Temperatura Pacífica, con más de 300 millones de cirugías realizadas anualmente en todo el mundo, necesitando soluciones eficaces de control de temperatura
- Por ejemplo, la creciente prevalencia de enfermedades cardiovasculares ha dado lugar a un aumento de las cirugías cardíacas, donde el mantenimiento de la temperatura del paciente es crítico, con sistemas de gestión de la temperatura ayudando a reducir las complicaciones postoperatorias en aproximadamente 25%
- La creciente población geriátrica, que es más susceptible a la hipotermia durante las cirugías, impulsa aún más la demanda de estos sistemas
- El aumento de la incidencia de casos de trauma y emergencia también contribuye a la necesidad de soluciones rápidas y eficientes de gestión de la temperatura
- Los hospitales están adoptando cada vez más sistemas avanzados para cumplir con las directrices clínicas para el mantenimiento de la temperatura perioperatoria
- Además, el creciente número de unidades de cuidados intensivos y los avances en la infraestructura de atención crítica están apoyando la expansión del mercado
- El aumento de las afecciones crónicas como el cáncer y los trastornos neurológicos que requieren procedimientos complejos está alimentando aún más la demanda
- Los proveedores de atención médica se centran en mejorar los resultados de los pacientes y reducir las estancias hospitalarias, lo que está impulsando la adopción
- Las iniciativas gubernamentales y las inversiones sanitarias destinadas a mejorar la atención quirúrgica también están apoyando el crecimiento
- Colectivamente, estos factores están acelerando significativamente la adopción de sistemas de gestión de la temperatura de los pacientes en las instalaciones sanitarias a nivel mundial
Restraint/Challenge
High Equipment Costs and Limited Accessibility in Developing Regions
- El elevado costo asociado con los sistemas avanzados de gestión de la temperatura de los pacientes sigue siendo un problema importante, en particular para las pequeñas instalaciones sanitarias y los hospitales de las regiones en desarrollo, si las limitaciones presupuestarias limitan la adopción
- Por ejemplo, los sistemas avanzados de gestión de temperatura intravascular pueden costar significativamente más que los métodos convencionales de calentamiento, haciéndolos menos accesibles en países de bajos y medianos ingresos a pesar de sus beneficios clínicos
- La escasa conciencia y la falta de profesionales capacitados en determinadas regiones restringen aún más la utilización efectiva de esos sistemas
- Además, la infraestructura sanitaria inadecuada en las economías en desarrollo dificulta el despliegue generalizado de tecnologías avanzadas
- Los costos de mantenimiento y funcionamiento asociados con estos dispositivos también añaden a la carga financiera para los proveedores de atención médica
- La variabilidad de las políticas de reembolso en todos los países puede afectar las decisiones de compra y el lento crecimiento del mercado
- La complejidad de ciertos sistemas puede requerir capacitación especializada, creando nuevos obstáculos para la adopción
- Las preocupaciones relativas a las complicaciones relacionadas con dispositivos o el uso indebido también pueden dificultar la aceptación entre los profesionales de la salud
- Además, las perturbaciones de la cadena de suministro y la disponibilidad limitada de dispositivos avanzados en zonas remotas pueden restringir la penetración del mercado
- Hacer frente a estos desafíos mediante innovaciones rentables, programas de capacitación y un mejor acceso a la salud será esencial para mantener el crecimiento del mercado a largo plazo
Ámbito de gestión de la temperatura del paciente
El mercado se segmenta sobre la base del tipo de producto, componente, aplicación, especialidad médica y usuario final.
• Por tipo de producto
Sobre la base del tipo de producto, el mercado de Gestión de Temperatura de Pacientes se segmenta en el Sistema de Calentamiento de Pacientes y Sistema de Enfriamiento de Pacientes. El segmento del sistema de calentamiento del paciente dominaba la mayor cuota de ingresos del mercado del 61,8% en 2025, impulsada por su uso generalizado en procedimientos quirúrgicos y ajustes de atención crítica para prevenir la hipotermia. Mantener la normotermia durante las cirugías es crucial para evitar complicaciones como infecciones y estancias prolongadas de hospital, aumentando así la adopción de sistemas de calentamiento. El segmento se beneficia del aumento de los volúmenes quirúrgicos a nivel mundial y de la sensibilización sobre la gestión de la temperatura perioperatoria. Además, los avances tecnológicos como los sistemas de calentamiento atmosférico y los dispositivos de calentamiento conductivo están mejorando la eficiencia y la seguridad de los pacientes. Los hospitales y proveedores de atención médica están incorporando cada vez más sistemas de calentamiento en protocolos estándar. La creciente población geriátrica, que es más propensa a la hipotermia, demandan más impulsos. El aumento del gasto sanitario y la mejora de la infraestructura también apoyan el crecimiento de los segmentos. El segmento se ve reforzado aún más por fuertes evidencias clínicas que apoyan su eficacia. La adopción creciente en entornos neonatales e ICU contribuye significativamente. Estos factores refuerzan colectivamente la posición principal del segmento.
Se espera que el segmento del sistema de enfriamiento del paciente sea testigo de la CAGR más rápida del 7,6% de 2026 a 2033, impulsada por la creciente demanda de hipotermia terapéutica en paro cardíaco y condiciones neurológicas. Los sistemas de refrigeración están ganando fuerza por su papel en la mejora de los resultados de los pacientes en la atención crítica. El segmento se beneficia de la creciente prevalencia de trastornos cardiovasculares y neurológicos. Además, los avances en tecnologías de enfriamiento no invasivas están mejorando la adopción. Aumentar la conciencia entre los profesionales de la salud acerca de las terapias de modulación de temperatura está aumentando la demanda. El segmento también cuenta con el apoyo de la creciente admisión de la UCI a nivel mundial. La expansión de las aplicaciones en la gestión de traumas y accidentes cerebrovasculares contribuye aún más al crecimiento. Las innovaciones tecnológicas como los sistemas automatizados de control de temperatura aumentan la precisión. Las iniciativas gubernamentales para mejorar la infraestructura de atención crítica también apoyan la adopción. El aumento de las inversiones en tecnología sanitaria acelera aún más el crecimiento. Estos factores impulsan colectivamente la rápida expansión del segmento de sistemas de refrigeración.
• Por componente
Sobre la base del componente, el mercado de Gestión de Temperatura de Pacientes se segmenta en Calentamiento y Enfriamiento. El segmento de calentamiento dominaba la mayor cuota de ingresos del mercado del 58,9% en 2025, impulsada por su amplia aplicación en la atención quirúrgica y postoperatoria. Los componentes de calentamiento son esenciales para prevenir la hipotermia durante las fases de anestesia y recuperación. El segmento se beneficia de una alta adopción en salas de operaciones y UCI. El aumento del número de cirugías a nivel mundial contribuye significativamente a la demanda. Además, la conciencia creciente respecto de los protocolos de seguridad de los pacientes apoya el uso generalizado. La disponibilidad de mantas y sistemas avanzados de calentamiento aumenta la eficiencia. Los hospitales están integrando cada vez más los componentes de calentamiento en las prácticas de atención rutinaria. El segmento también cuenta con políticas favorables de reembolso en las regiones desarrolladas. La creciente población geriátrica aumenta aún más la demanda. La innovación continua en tecnologías de calentamiento fortalece la presencia del mercado. Estos factores mantienen colectivamente el dominio del segmento.
Se prevé que el segmento de refrigeración será testigo de la CAGR más rápida del 7,2% entre 2026 y 2033, impulsada por el aumento del uso en situaciones de emergencia y atención crítica. Los componentes de refrigeración son esenciales para manejar la fiebre y reducir la actividad metabólica en pacientes críticos. El segmento se beneficia de casos crecientes de derrame cerebral y paro cardíaco. Los avances tecnológicos en los dispositivos de refrigeración mejoran los resultados de los pacientes. El aumento de la adopción de terapias de gestión de temperaturas específicas impulsa aún más el crecimiento. El segmento también cuenta con el apoyo de la ampliación de la infraestructura de la UCI a nivel mundial. El aumento de la conciencia entre los médicos aumenta la utilización. Además, aumentar la investigación en terapia hipotermia contribuye a la innovación. Aumentar las inversiones sanitarias en las economías emergentes apoyan la expansión. Estos factores aceleran colectivamente la trayectoria de crecimiento del segmento.
• Por aplicación
Sobre la base de la aplicación, el mercado de Gestión de Temperatura de Pacientes está segmentado en Cuidados Preoperatorios, Sala Operativa, Atención Postoperatoria, Cuidados Agudos, Unidad de Cuidados Intensivos, Habitaciones de Emergencia, Unidades de Cuidados Intensivos Neonatales y Otras Aplicaciones. El segmento de la sala de operaciones dominó la mayor cuota de ingresos del mercado del 36,5% en 2025, impulsada por la necesidad crítica de mantener la temperatura del paciente durante los procedimientos quirúrgicos. La regulación de la temperatura en las salas de operaciones es esencial para prevenir complicaciones y garantizar mejores resultados quirúrgicos. El segmento se beneficia de aumentar los volúmenes quirúrgicos globales. Además, directrices clínicas estrictas ordenan la gestión de la temperatura durante las operaciones. Los avances tecnológicos en los sistemas de calentamiento intraoperatorio aumentan la eficiencia. Los hospitales están priorizando la seguridad del paciente, fomentando la adopción. El segmento también se beneficia del aumento del gasto sanitario. La creciente prevalencia de enfermedades crónicas que requieren cirugía apoya aún más la demanda. La integración de los sistemas de vigilancia avanzados mejora el uso. El aumento de la conciencia entre los cirujanos contribuye al crecimiento. Estos factores aseguran colectivamente el dominio del segmento.
Se espera que el segmento de la unidad de cuidados intensivos sea testigo de la CAGR más rápida de 8,1% de 2026 a 2033, impulsada por el aumento de las admisiones de atención crítica. Los pacientes de UCI a menudo requieren un control preciso de temperatura para una recuperación óptima. El segmento se beneficia del aumento de la prevalencia de infecciones graves y condiciones crónicas. Los avances tecnológicos en los sistemas automatizados de gestión de temperatura apoyan la adopción. El aumento de la inversión en infraestructura de la UCI aumenta a nivel mundial el crecimiento. Además, la conciencia cada vez mayor de la gestión de la temperatura específica aumenta la demanda. El segmento también cuenta con el apoyo de la creciente población geriátrica. La ampliación de las instalaciones de atención crítica en los mercados emergentes contribuye significativamente. Las capacidades de monitoreo continuas mejoran los resultados del tratamiento. Estos factores impulsan colectivamente el rápido crecimiento del segmento de la UCI.
• Por especialidad médica
Sobre la base de la especialidad médica, el mercado de tratamiento de la temperatura del paciente se segmenta en cirugía general, cardiología, neurología, pediatría, cirugía torácica, cirugía ortopédica y otras especialidades médicas. El segmento de cirugía general dominaba la mayor cuota de ingresos del mercado del 28,4% en 2025, impulsada por el alto volumen de procedimientos quirúrgicos realizados a nivel mundial. La gestión de la temperatura es un requisito estándar en las cirugías generales para prevenir complicaciones. El segmento se beneficia de aumentar las intervenciones quirúrgicas debido al aumento de las enfermedades crónicas. Además, los avances en técnicas quirúrgicas aumentan la demanda de dispositivos de gestión de temperatura. Los hospitales están adoptando cada vez más protocolos de atención perioperatoria estandarizados. El segmento también se beneficia de una fuerte infraestructura sanitaria en las regiones desarrolladas. El aumento de la conciencia sobre la seguridad del paciente apoya aún más el crecimiento. Aumentar la adopción en centros quirúrgicos ambulatorios contribuye a exigir. La innovación continua en el equipo quirúrgico aumenta la eficiencia. Estos factores mantienen colectivamente el dominio del segmento.
Se prevé que el segmento de cardiología sea testigo de la CAGR más rápida del 7,9% entre 2026 y 2033, impulsada por la creciente prevalencia de enfermedades cardiovasculares. La gestión de la temperatura desempeña un papel crucial en las cirugías cardíacas y el cuidado de la detención postcardia. El segmento se beneficia de los avances en tecnologías de cuidado cardíaco. Aumentar el número de procedimientos cardíacos en todo el mundo apoya el crecimiento. Además, la conciencia creciente de la hipotermia terapéutica aumenta la adopción. El segmento también está apoyado por la expansión de centros cardíacos especializados. Las iniciativas gubernamentales para mejorar la infraestructura de atención cardíaca contribuyen al crecimiento. El aumento de la población geriátrica impulsa aún más la demanda. La investigación continua en el tratamiento cardíaco mejora la innovación. Estos factores aceleran colectivamente la expansión de segmentos.
• Por Usuario Final
Sobre la base del usuario final, el mercado de Gestión de Temperatura de Pacientes se segmenta en Hospitales, Clínicas Especializadas, Centros Quirúrgicos Ambulatorios y Otros. El segmento de hospitales dominó la mayor cuota de ingresos del mercado del 64,7% en 2025, impulsada por el alto volumen de pacientes y la disponibilidad de infraestructura médica avanzada. Los hospitales son centros primarios para cirugías y atención crítica, aumentando la demanda de sistemas de gestión de temperatura. El segmento se beneficia de una sólida capacidad financiera y del acceso a tecnologías avanzadas. Además, el aumento del número de admisiones hospitalarias apoya el crecimiento. Los hospitales están adoptando protocolos integrales de atención de pacientes. El segmento también cuenta con políticas favorables de reembolso. El aumento de las inversiones en infraestructura sanitaria aumenta aún más la demanda. El aumento de la prevalencia de enfermedades crónicas contribuye a un mayor flujo de pacientes. Las continuas mejoras tecnológicas aumentan la eficiencia. Estos factores aseguran colectivamente el dominio del segmento.
Se espera que el segmento de centros quirúrgicos ambulatorios sea testigo de la CAGR más rápida de 8,4% de 2026 a 2033, impulsada por el creciente cambio hacia las cirugías ambulatorias. Estos centros ofrecen procedimientos quirúrgicos rentables y eficientes, aumentando la demanda de sistemas de gestión de temperatura. El segmento se beneficia de estancias hospitalarias más cortas y tiempos de recuperación más rápidos. Aumentar la preferencia por procedimientos mínimamente invasivos apoya el crecimiento. Además, el número cada vez mayor de ASCs contribuye de manera significativa. El segmento también cuenta con avances en dispositivos portátiles de gestión de temperatura. El aumento de las medidas de contención de costes sanitarios impulsa la adopción. La creciente preferencia del paciente por ajustes de cuidado conveniente aumenta la demanda. La innovación continua en tecnologías de atención ambulatoria apoya la expansión. Estos factores impulsan colectivamente el rápido crecimiento del segmento.
Análisis regional del mercado de la temperatura del paciente
- América del Norte dominaba el mercado de gestión de la temperatura de los pacientes con la mayor cuota de ingresos de aproximadamente 39,4% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, alta adopción de dispositivos médicos avanzados tecnológicamente, y la fuerte presencia de los principales jugadores de mercado en toda la región
- La región se beneficia de un alto volumen de procedimientos quirúrgicos y protocolos clínicos bien establecidos que enfatizan la gestión de la temperatura perioperatoria, impulsando así una demanda consistente de estos sistemas
- Esta adopción generalizada se ve reforzada aún más por el fuerte gasto sanitario, el aumento de la conciencia entre los profesionales de la salud y la disponibilidad de instalaciones avanzadas de atención crítica, el establecimiento de sistemas de gestión de la temperatura de los pacientes como componente esencial en hospitales y centros quirúrgicos
U.S. Patient Temperature Management Market Insight
El mercado de gestión de la temperatura de los pacientes de Estados Unidos captó la mayor cuota de ingresos en 2025 dentro de Norteamérica, impulsada por un elevado número de procedimientos quirúrgicos, una fuerte infraestructura sanitaria y la adopción temprana de tecnologías médicas avanzadas. El país sigue liderando la aplicación de sistemas específicos de gestión de la temperatura, en particular en la atención crítica y en los entornos postoperatorios. Además, la presencia de los principales fabricantes de dispositivos médicos, la investigación clínica en curso y el creciente interés en mejorar los resultados de los pacientes están contribuyendo significativamente al crecimiento del mercado. La creciente prevalencia de enfermedades crónicas y la creciente población geriátrica apoyan aún más la demanda de soluciones eficientes de gestión de temperatura en los Estados Unidos.
Mercado de control de temperatura de pacientes en Europa
Se proyecta que el mercado europeo de gestión de la temperatura de los pacientes se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento de las inversiones sanitarias, directrices clínicas estrictas para la seguridad de los pacientes, y el aumento de la conciencia sobre la gestión de la hipotermia perioperatoria. La región es testigo de la creciente adopción de sistemas avanzados de calentamiento y enfriamiento en hospitales y centros quirúrgicos ambulatorios. Además, la presencia de sistemas sanitarios bien establecidos y el creciente interés en mejorar los resultados quirúrgicos están contribuyendo a la expansión del mercado en los países europeos.
U.K. Patient Temperature Management Market Insight
Se prevé que el mercado de gestión de la temperatura de los pacientes en el Reino Unido crezca en un CAGR notable durante el período de previsión, impulsado por el aumento del número de procedimientos quirúrgicos y el fuerte énfasis en la seguridad de los pacientes dentro del sistema de salud. El aumento de la adopción de tecnologías médicas avanzadas, junto con las iniciativas gubernamentales encaminadas a mejorar los servicios de salud, está apoyando el crecimiento del mercado. Además, la presencia de infraestructuras hospitalarias bien desarrolladas y una mayor conciencia sobre la gestión de la temperatura en la atención crítica contribuyen a la expansión del mercado en el Reino Unido.
Alemania Mercado de control de temperatura de pacientes
Se espera que el mercado de gestión de la temperatura de los pacientes de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por la fuerte infraestructura sanitaria del país, el alto gasto sanitario y el enfoque en innovación tecnológica. La red hospitalaria bien establecida de Alemania y la creciente adopción de sistemas avanzados de monitoreo de pacientes y regulación de temperatura están impulsando el crecimiento del mercado. Además, el énfasis en mejorar los resultados clínicos y reducir las complicaciones quirúrgicas promueve aún más el uso de soluciones de manejo de la temperatura del paciente.
Mercado de control de temperatura de pacientes de Asia y el Pacífico
El mercado de gestión de la temperatura de los pacientes en Asia-Pacífico está destinado a crecer en la CAGR más rápida de aproximadamente 8,8% durante el período de previsión, impulsado por la expansión de la infraestructura sanitaria, el aumento del gasto sanitario y el aumento de los volúmenes quirúrgicos en países como China, Japón y la India. La región es testigo de importantes inversiones en desarrollo y modernización de los hospitales, lo que facilita la adopción de sistemas avanzados de gestión de la temperatura. Además, la creciente conciencia sobre la seguridad de los pacientes y el aumento del acceso a los servicios de atención de la salud están apoyando el crecimiento del mercado en toda la región.
Mercado de control de temperatura del paciente de Japón
El mercado de gestión de la temperatura de los pacientes de Japón está cobrando impulso debido al sistema de salud avanzado del país, el envejecimiento de la población y la alta demanda de atención médica de calidad. El creciente número de procedimientos quirúrgicos y el fuerte enfoque en la seguridad de los pacientes están impulsando la adopción de sistemas de gestión de temperatura. Además, el énfasis de Japón en la innovación tecnológica y la integración de dispositivos médicos avanzados en las instalaciones sanitarias están contribuyendo al crecimiento del mercado.
Mercado de control de temperatura de pacientes de China
El mercado de gestión de la temperatura de los pacientes de China representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida al rápido desarrollo de la infraestructura sanitaria, el aumento de las inversiones sanitarias y una creciente población de pacientes. El país está experimentando un aumento de los procedimientos quirúrgicos y los internamientos hospitalarios, lo que está impulsando la demanda de sistemas de gestión de temperatura. Además, las iniciativas gubernamentales encaminadas a mejorar el acceso a la salud y la expansión de la fabricación de dispositivos médicos domésticos son factores clave que impulsan el crecimiento del mercado en China.
Mercado de Gestión de Temperatura Paciente Compartir
La industria de Gestión de Temperatura de Pacientes está dirigida principalmente por empresas bien establecidas, incluyendo:
•3M Company (U.S.)
• Stryker Corporation (U.S.)
•BD (U.S.)
• GE HealthCare Technologies Inc. (U.S.)
• Medtronic (Irlanda)
•Smiths Medical (U.K.)
• ZOLL Medical Corporation (U.S.)
• Drägerwerk AG " Co. KGaA (Alemania)
• Inspiration Healthcare Group plc (Reino Unido)
• Gentherm Medical (U.S.)
• Atom Medical Corporation (Japón)
• The Surgical Company (Netherlands)
• Geratherm Medical AG (Alemania)
• Stihler Electronic GmbH (Alemania)
• Biegler GmbH (Austria)
• EMIT Corporation (Estados Unidos)
•Inditherm plc (Reino Unido)
• Belmont Medical Technologies (EE.UU.)
• Enthermics Medical Systems (U.S.)
• Innocare Medical (China)
Últimas novedades en el mercado mundial de gestión de la temperatura de los pacientes
- En enero de 2021, Medtronic anunció que la Administración de Alimentos y Medicamentos de EE.UU. aprobó su Sistema de Ablación DiamondTemp, un sistema de radiofrecuencia controlado por la temperatura diseñado para gestionar con precisión la temperatura de los tejidos durante los procedimientos de ablación cardiaca, mejorando la seguridad procesal y ampliando su cartera de gestión de temperatura
- En junio de 2023, Drägerwerk AG " Co. KGaA lanzó el sistema de calentamiento del paciente Babyroo TN300, diseñado específicamente para la atención neonatal, proporcionando regulación estable de la temperatura y apoyo respiratorio para recién nacidos, abordando así las necesidades de atención crítica en unidades de cuidados intensivos neonatales
- En julio de 2023, Asahi Kasei Corporation concertó un acuerdo con BrainCool para la distribución exclusiva del sistema BrainCool e IQool en Estados Unidos y Europa, ampliando el acceso a soluciones avanzadas de gestión de temperatura para hipotermia terapéutica y atención neurológica
- En enero de 2024, ZOLL Medical Corporation (una empresa Asahi Kasei) recibió aprobación tanto de la FDA como de la marca CE para un Sistema de Gestión de Temperaturas mejorado, permitiendo la gestión combinada de la temperatura central y superficial con análisis mejorados, mejorando la precisión y la flexibilidad en la configuración de atención crítica
- En julio de 2025, Medline Industries anunció el lanzamiento del sistema de calentamiento de pacientes ComfortTemp en hospitales selectos de Asia-Pacífico, con mantas de calentamiento desechables y diseños avanzados de conectores para mejorar el control de temperatura y la comodidad de los pacientes durante procedimientos quirúrgicos
- En agosto de 2025, Arctx Medical anunció avances hacia la autorización de la FDA para su Cool Catheter Kit diseñado para la regulación de la temperatura corporal, representando un nuevo enfoque mínimamente invasivo para el enfriamiento terapéutico en entornos agudos de cuidado
- En noviembre de 2025, Arctx Medical recibió autorización de mercadeo de la FDA para su Cool Catheter Set, un dispositivo de regulación térmica diseñado para controlar la temperatura del paciente, permitiendo así la descompresión gástrica y la administración de fluidos, destacando la innovación en soluciones integradas de gestión de temperatura
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











