


Segmentación del mercado global de fotolitografía por tipo (ultravioleta profundo (DUV), ultravioleta extremo (EUV), línea I, fluoruro de kriptón (KRF), fluoruro de argón seco (ARF seco) y otros), aplicación (front-end y back-end), uso final (proceso de modelado de circuitos integrados, fabricación de placas de circuitos impresos, fabricación de microprocesadores y otros): tendencias y pronósticos de la industria hasta 2033.
¿Cuál es la tasa global de tamaño y crecimiento del mercado de la fotolitografía
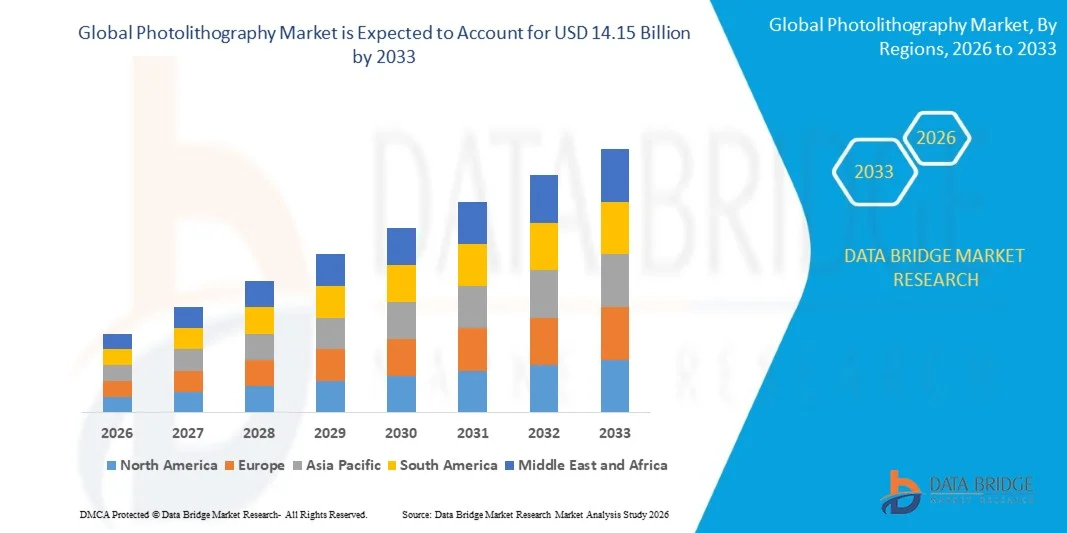
- Según Data Bridge Market Research Analysis El tamaño del mercado mundial de fotolitografía se valoró enUSD 10.26 billion in 2025y se espera que alcanceUSD 14.15 billion by 2033, aCAGR of 4.10%durante el período previsto
- La digitalización continua y la demanda emergente de dispositivos semiconductores en diversas industrias son el factor principal responsable de impulsar el crecimiento del mercado
- Además, los factores tales como el aumento de la producción de chips informáticos, el creciente mercado de embalaje electrónico y sus ventajas como alta resolución, alta sensibilidad a la luz, buenas propiedades de adherencia y permite la encapsulación 3D de células dentro de los hidrogeles que alimenta el crecimiento del mercado de fotolitografía.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 10.26 billón
- Valor de mercado esperado (2033): USD 14.15 billón
- Predicción de CAGR (2026–2033): 4.10%
¿Cuáles son los principales Takeaways of Photolithography Market
- Se espera que el advenimiento de tecnologías innovadoras y avanzadas para la fabricación de dispositivos semiconductores y el aumento del apoyo gubernamental para los adelantos generen nuevas oportunidades que conducirán al crecimiento del mercado de fotolitografía en el período previsto anteriormente mencionado
- Se estima que los defectos funcionales en el dispositivo fotolitografía, la confiabilidad limitada de las herramientas de exposición y las complejidades durante el procedimiento de fabricación constituyen un reto importante que dificulta el crecimiento del mercado fotolitológico
- Asia-Pacífico dominaba el mercado de fotolitografía con una cuota de ingresos del 46,7% en 2025, impulsada por la fuerte presencia de centros de fabricación semiconductores, producción electrónica a gran escala y rápida expansión de instalaciones avanzadas de fabricación de chips en China, Taiwán, Corea del Sur y Japón
- Se prevé que América del Norte registrará la CAGR más rápida del 7,36% entre 2026 y 2033, impulsada por el aumento de las inversiones en investigación semiconductora, diseño avanzado de chips e iniciativas de fabricación nacional en Estados Unidos y Canadá
- El segmento de Ultravioleta Profunda (DUV) dominaba el mercado con un 41,6% de participación en 2025, ya que sigue siendo la tecnología más utilizada en la fabricación de semiconductores para el modelado de circuitos integrados en nodos avanzados y maduros
Report Scope and Photolithography Market Segmentation
|
Atributos |
Photolithography Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de la fotolitografía
“Aumento de la transición hacia la avanzada EUV y las tecnologías de fotolitografía de alta precisión”
- El mercado de fotolitografía es testigo de una fuerte adopción de tecnologías de litografía ultravioleta extrema (EUV) y de patrones avanzados diseñados para apoyar la fabricación semiconductora de próxima generación y arquitecturas de chips de alta densidad
- Los fabricantes de equipos están introduciendo sistemas de exposición de alta precisión, mejores tecnologías de alineación y materiales fotoresist avanzados que permiten tamaños de nodos más pequeños, mejor resolución de patrones y mayor rendimiento de onda
- La creciente demanda de procesadores de alto rendimiento, chips AI, dispositivos de memoria avanzados y componentes de comunicación 5G está acelerando la adopción de tecnologías de litografía avanzadas en instalaciones de fabricación semiconductores
- Por ejemplo, empresas como Canon, Nikon, Lam Research y Samsung Electronics están ampliando las inversiones en sistemas de litografía de próxima generación, tecnologías avanzadas de procesamiento de ondas y soluciones de fabricación semiconductores de alta resolución
- Aumentar la necesidad de geometrías transistoras más pequeñas, mejorar el rendimiento de los chips y una mayor precisión de fabricación está impulsando la transición hacia técnicas de litografía avanzadas y tecnologías multipatterning
- A medida que los dispositivos semiconductores continúen reduciendo su tamaño y aumentando su complejidad, las tecnologías de fotolitografía seguirán siendo esenciales para permitir la fabricación semiconductora de próxima generación y dispositivos electrónicos de alto rendimiento
¿Cuáles son los principales impulsores del mercado de la fotolitografía
- Aumentar la demanda de semiconductores de alto rendimiento, procesadores AI, chips de memoria avanzados y dispositivos de comunicación de alta velocidad está aumentando significativamente la necesidad de sistemas avanzados de fotolitografía en la fabricación de semiconductores
- Por ejemplo, en 2025, empresas líderes como Canon, Nikon y Lam Research ampliaron sus carteras de equipos de fabricación semiconductores para apoyar procesos de litografía de alta resolución y tecnologías de fabricación de chips de próxima generación.
- La creciente adopción de infraestructuras 5G, inteligencia artificial, vehículos autónomos, electrónica de consumo y sistemas de computación en la nube está acelerando la producción de semiconductores a nivel mundial en Estados Unidos, Europa y Asia-Pacífico
- Los avances en la litografía de la EUV, los materiales fotoresistibles, las tecnologías de alineación de la cera y los sistemas ópticos de precisión han mejorado la precisión de fabricación, el rendimiento y las tasas de rendimiento de semiconductores
- Desarrollo creciente de nodos semiconductores avanzados, circuitos integrados de alta densidad y arquitecturas de computación de alta velocidad está creando una fuerte demanda de equipos avanzados de fotolitografía en modernas fabs semiconductores
- Apoyado por el aumento de las inversiones en capacidad de fabricación semiconductora, iniciativas gubernamentales de chips e innovación electrónica de próxima generación, se espera que el mercado de fotolitografía experimente un crecimiento sostenido a largo plazo
¿Qué factor está desafiando el crecimiento del mercado de fotolitografía
- Las inversiones de alto capital y los costos operacionales asociados con el equipo avanzado de fotolitografía siguen siendo un obstáculo importante para las nuevas instalaciones de fabricación de semiconductores y los pequeños fabricantes de chips
- Por ejemplo, durante el período 2024–2025, las fluctuaciones de las cadenas de suministro de semiconductores, el aumento de los costos de los componentes ópticos de precisión y el aumento de la complejidad del equipo aumentaron los costos de fabricación de varios proveedores mundiales de equipos semiconductores
- Complejidad en la implementación de procesos avanzados de litografía, tecnologías EUV y técnicas multipatterning requiere ingenieros altamente cualificados, infraestructura especializada y amplia experiencia técnica
- Infraestructura semiconductora limitada de fabricación en las economías emergentes y barreras de entrada tecnológicas elevadas retrasan la adopción de sistemas avanzados de fotolitografía en ciertas regiones
- Competencia de tecnologías alternativas de fabricación de chips, soluciones avanzadas de embalaje y arquitecturas de diseño semiconductores cambiantes pueden crear presiones tecnológicas y de precios dentro de la industria
- Para hacer frente a estos desafíos, las empresas se están centrando en desarrollar sistemas de litografía eficientes en función de los costos, mejorar las tecnologías fotoresistas, mejorar la automatización y ampliar las asociaciones mundiales de fabricación semiconductores para acelerar la adopción de tecnologías de fotolitografía en todo el mundo
¿Cómo es segmentado el mercado de fotolitografía
El mercado se segmenta sobre la base detipo, aplicación y uso final.
• Por tipo
Sobre la base del tipo, el mercado de fotolitografía se segmenta en Deep Ultraviolet (DUV), Extreme Ultraviolet (EUV), I-line, Krypton Fluoride (KRF), Argon Fluoride Dry (ARF Dry), y otros. El segmento Deep Ultraviolet (DUV) dominó el mercado con un 41,6% de participación en 2025, ya que sigue siendo la tecnología más utilizada en la fabricación de semiconductores para el modelado de circuitos integrados en nodos avanzados y maduros. Los sistemas de litografía DUV ofrecen alta precisión, fiabilidad y compatibilidad con procesos de fabricación semiconductores a gran escala. Están ampliamente desplegados en chips de memoria, dispositivos lógicos y producción de microcontroladores debido a su infraestructura establecida y eficacia en función de los costos en comparación con las tecnologías de próxima generación.
Se espera que el segmento Ultravioleta Extremo (EUV) crezca en el CAGR más rápido de 2026 a 2033, impulsado por la creciente demanda de nodos semiconductores avanzados por debajo de 7 nm. La tecnología EUV permite la creación de estructuras transistoras más pequeñas, mejorando el rendimiento de chips, la eficiencia energética y la velocidad de procesamiento. El aumento de las inversiones en fundiciones avanzadas y la fabricación de chips de próxima generación están acelerando la adopción de sistemas de litografía EUV a nivel mundial.
• Por aplicación
Sobre la base de la aplicación, el mercado se segmenta en Front-End y Back-End. El segmento Front-End dominaba el mercado con una participación del 64,3% en 2025, apoyada por el amplio uso de procesos fotolitografía durante etapas de fabricación de wafer, como la pauta transistor, la formación de puertas y el desarrollo de la distribución de circuitos. La litografía frontal juega un papel crucial en la definición de patrones de circuito en las ollas de silicio con precisión a nivel de nanometros. El aumento de la complejidad en el diseño semiconductor, junto con la rápida expansión de la fabricación avanzada de nodos, está impulsando una fuerte demanda de sistemas de fotolitografía de alta resolución en procesos de fabricación frontal.
Se proyecta que el segmento de Back-End crezca en la CAGR más rápida de 2026 a 2033, impulsada por el aumento de la demanda de tecnologías avanzadas de embalaje, embalajes a nivel de onda y pauta de interconexión. La fotolitografía de back-end se utiliza en procesos como capas de metalización, almohadillas de enlace y estructuras de interconexión de chips. La creciente adopción de tecnologías de integración heterogénea, chiplets y embalaje 3D está acelerando aún más la demanda de soluciones fotolitográficas avanzadas de back-end.
• Uso final
Sobre la base del uso final, el mercado de fotolitografía se segmenta en el Proceso de Patrones IC, Fabricación de tableros de circuitos impresos, Fabricación de microprocesadores y otros. El segmento de IC Patterning Process dominaba el mercado con una participación del 46,8% en 2025, impulsada por su papel crítico en la fabricación de semiconductores, donde se utiliza fotolitografía para transferir patrones de circuito a ollas de silicio. La creciente demanda de chips de memoria, dispositivos lógicos y arquitecturas sistema-on-chip (SoC) a través de electrónica de consumo, centros de datos y hardware AI está impulsando una fuerte adopción de equipos de fotolitografía para la fabricación IC.
Se espera que el segmento de fabricación de microprocesadores crezca en la CAGR más rápida de 2026 a 2033, impulsada por la rápida expansión de computadoras de alto rendimiento, procesadores de inteligencia artificial y dispositivos de computación avanzados. La necesidad de nodos transistores más pequeños, mayores velocidades de procesamiento y arquitecturas eficientes en energía es alentar a los fabricantes de semiconductores a adoptar tecnologías fotolitográficas avanzadas para la producción de microprocesador de próxima generación.
¿Qué región posee la mayor parte del mercado de fotolitografía
- Asia-Pacífico dominaba el mercado de fotolitografía con una cuota de ingresos del 46,7% en 2025, impulsada por la fuerte presencia de centros de fabricación semiconductores, producción electrónica a gran escala y rápida expansión de instalaciones avanzadas de fabricación de chips en China, Taiwán, Corea del Sur y Japón. La región alberga algunas de las mayores fundiciones semiconductoras del mundo y fabricantes de dispositivos integrados, que dependen en gran medida de sistemas fotolitógrafos para el modelado de ondas y la producción avanzada de nodos. El aumento de las inversiones en fabs semiconductores, la alta demanda de electrónica de consumo y la creciente adopción de procesadores de IA y chips de memoria están alimentando continuamente la demanda de equipo fotolitografía avanzado en toda la región
- Los principales fabricantes de semiconductores en Asia-Pacífico están invirtiendo en tecnologías de litografía de próxima generación como los sistemas EUV y DUV avanzados para apoyar la producción de chips avanzados de alto volumen. La expansión continua de las instalaciones de fabricación, el firme apoyo gubernamental a la fabricación nacional de semiconductores, y las crecientes inversiones en innovación de chips están fortaleciendo el liderazgo mundial de la región en el mercado de fotolitografía
- Las fuertes cadenas de suministro de electrónicas, una alta concentración de plantas de fabricación semiconductores y una creciente demanda de dispositivos de computación de alto rendimiento refuerzan aún más el dominio de Asia-Pacífico en la industria fotolitográfica mundial
China Photolithography Market Insight
China es uno de los mayores contribuyentes de la región de Asia y el Pacífico debido al amplio apoyo gubernamental a la autosuficiencia semiconductora y a la inversión a gran escala en las instalaciones nacionales de fabricación de chips. El ecosistema de semiconductores en rápida expansión del país, combinado con la producción creciente de electrónica de consumo, equipo de telecomunicaciones y electrónica automotriz, está aumentando la demanda de herramientas fotolitográficas avanzadas. Las inversiones continuas en plantas de fabricación de wafer e institutos de investigación aceleran aún más la adopción de tecnologías de litografía para la fabricación avanzada de semiconductores.
Japón Photolithography Market Insight
El Japón desempeña un papel fundamental en el mercado regional debido a su fuerte presencia en la fabricación de equipos semiconductores y la producción de electrónica avanzada. El país es conocido por ingeniería de precisión e innovación en tecnologías de fabricación de chips. La creciente demanda de sensores avanzados, semiconductores automotrices y componentes de computación de alto rendimiento está fortaleciendo la adopción de sistemas de fotolitografía en fabs semiconductores japoneses y instalaciones de fabricación electrónica.
Corea del Sur Photolithography Market Insight
Corea del Sur contribuye significativamente al mercado de Asia y el Pacífico, apoyado por su liderazgo mundial en la producción de chips de memoria y tecnologías avanzadas de semiconductores. Principales empresas semiconductoras en el país invierten continuamente en sistemas de litografía basados en EUV para apoyar la fabricación de chips de próxima generación. Aumentar la demanda de dispositivos de memoria de alta densidad, procesadores AI y hardware de comunicación 5G impulsa aún más la adopción de equipos avanzados de fotolitografía.
Taiwan Photolithography Market Insight
Taiwán es una central mundial de fabricación semiconductora y desempeña un papel vital en el ecosistema de la fotolitografía. La presencia de fundaciones semiconductoras líderes y la fuerte demanda de producción avanzada de nodos impulsa las inversiones continuas en sistemas de litografía EUV y DUV. La rápida expansión de chips de computación de alto rendimiento, procesadores de teléfonos inteligentes y aceleradores de IA aumenta aún más la necesidad de soluciones de fotolitografía avanzadas.
North America Photolithography Market
Se prevé que América del Norte registrará la CAGR más rápida del 7,36% entre 2026 y 2033, impulsada por el aumento de las inversiones en investigación semiconductora, diseño avanzado de chips e iniciativas de fabricación nacional en Estados Unidos y Canadá. Los programas de desarrollo semiconductores respaldados por el Gobierno, la ampliación de las instalaciones avanzadas de fabricación de chips y la creciente demanda de procesadores de IA y sistemas de computación de alto rendimiento están acelerando la adopción de tecnologías fotolitográficas. La innovación continua en el diseño semiconductor y una fuerte colaboración entre empresas tecnológicas, instituciones de investigación y fabricantes de chips refuerzan aún más el crecimiento regional.
U.S. Photolithography Market Insight
EE.UU. es el mayor contribuyente de América del Norte debido a las fuertes capacidades semiconductor R pactoD, las empresas avanzadas de diseño de chips y las iniciativas de fabricación doméstica en expansión. Aumentar el desarrollo de aceleradores de IA, procesadores de alto rendimiento y hardware avanzado del centro de datos está impulsando la demanda de sistemas de fotolitografía de alta precisión. Las iniciativas gubernamentales para fortalecer las cadenas de suministro de semiconductores y las inversiones en tecnologías de fabricación de chips de próxima generación apoyan aún más la expansión del mercado.
Canadá Photolithography Market Insight
El Canadá contribuye constantemente al crecimiento regional a través de su creciente ecosistema de investigación semiconductor y el aumento de las inversiones en tecnologías avanzadas de electrónica y fotones. Universidades, institutos de investigación y empresas semiconductoras participan activamente en el diseño de chips y la investigación nanotecnológica, impulsando la demanda de herramientas de fotolitografía en ambientes de fabricación de laboratorio y piloto. Las políticas de innovación de apoyo y la colaboración con las empresas semiconductoras mundiales refuerzan aún más el papel del Canadá en el mercado regional.
¿Cuáles son las mejores empresas del mercado de la fotolitografía
La industria fotolitográfica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Lam Research Corporation (Estados Unidos)
- Visionics Sweden HB. (Suecia)
- Canon Inc. (Japón)
- TSI (U.S.)
- EULITHA (Suiza)
- EV Group (Austria)
- Tecan Limited (Suiza)
- MFLEX (U.S.)
- Neutronix Quintel (U.S.)
- Nikon Corporation (Japón)
- NIL Technology (Dinamarca)
- Nuflare Technology Inc. (Japón)
- Onto Innovation (Estados Unidos)
- Samsung Electronics (South Korea)
- SMIC (China)
- SÜSS MicroTec SE (Alemania)
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Uppsala Monitoring Centre (Suecia)
- Veeco Instruments Inc. (U.S.)
¿Cuáles son los desarrollos recientes en el mercado mundial de la fotolitografía
- En diciembre de 2024, el presidente y CEO de Canon, Toshiaki Nomura, destacó el fuerte interés de la empresa en ampliar las oportunidades para el equipo de litografía semiconductor en la India, afirmando que Canon está colaborando activamente con los fabricantes de chips planeando establecer instalaciones de fabricación en el país, ya que varias compañías semiconductoras globales están evaluando la India como un nuevo centro de fabricación, fortaleciendo así el potencial del país en la producción avanzada semiconductor y adopción de litografía
- En octubre de 2024, FUJIFILM Corporación introdujo nuevas resistencias y desarrolladores de tono negativo específicamente diseñados para la litografía de EUV para mejorar los procesos de fabricación semiconductores, al tiempo que anunció planes para ampliar las instalaciones de producción y evaluación de calidad para estos materiales en sus sitios en Shizuoka, Japón y Pyeongtaek, Corea del Sur, con nuevos equipos programados para comenzar las operaciones en octubre de 2025, apoyando así la pautación avanzada de circuitos y la miniaturización semiconductores
- En septiembre de 2024, FUJIFILM Corporación participó en SEMICON India 2024, celebrada en India Expo Mart en Greater Noida del 11 al 13 de septiembre, donde la compañía presentó una amplia gama de materiales semiconductores, incluyendo fotoresistas, materiales fotográficos, cerraduras CMP, limpiadores post-CMP, productos químicos delgados, poliimidos, y WAVE CONTROL MOSAICTM para filtros de color para sensores de imagen, fortaleciendo así su presencia en el semiconductor rápido
- En mayo de 2024, Rusia anunció el desarrollo y la prueba de su primera máquina de fotolitografía de producción nacional diseñada para la fabricación de 350 virutas, con el viceministro Vasily Shpak confirmando en la conferencia CIPR que el sistema está actualmente en pruebas en la línea de producción de tecnología Zelenograd, lo que marca un paso significativo hacia el fortalecimiento de las capacidades nacionales de fabricación de semiconductores
- En marzo de 2024, ASML entregó su sistema de litografía EUV de tercera generación, el Twinscan NXE:3800E, equipado con una lente de abertura numérica de 0.33 y diseñado para soportar la fabricación de nodos semiconductores avanzados, incluyendo chips de 3nm y 2nm, ofreciendo una capacidad de procesamiento de más de 195 wafergeneraciones por hora con el potencial de alcanzar 220 wafers por hora y precisión de alineación
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











