



Mercado global de hematología y citometría de flujo en el punto de atención (POC), por tipo de producto (instrumentos de citometría de flujo, reactivos y consumibles, accesorios), tecnología (citometría de flujo con microesferas y citometría de flujo celular), usuario final ( empresas biotecnológicas y farmacéuticas, hospitales, clínicas, centros de investigación, laboratorios de análisis clínicos, instituciones académicas, etc.): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es el punto de atención (POC) Hematología y Citometría de flujo tamaño y tasa de crecimiento
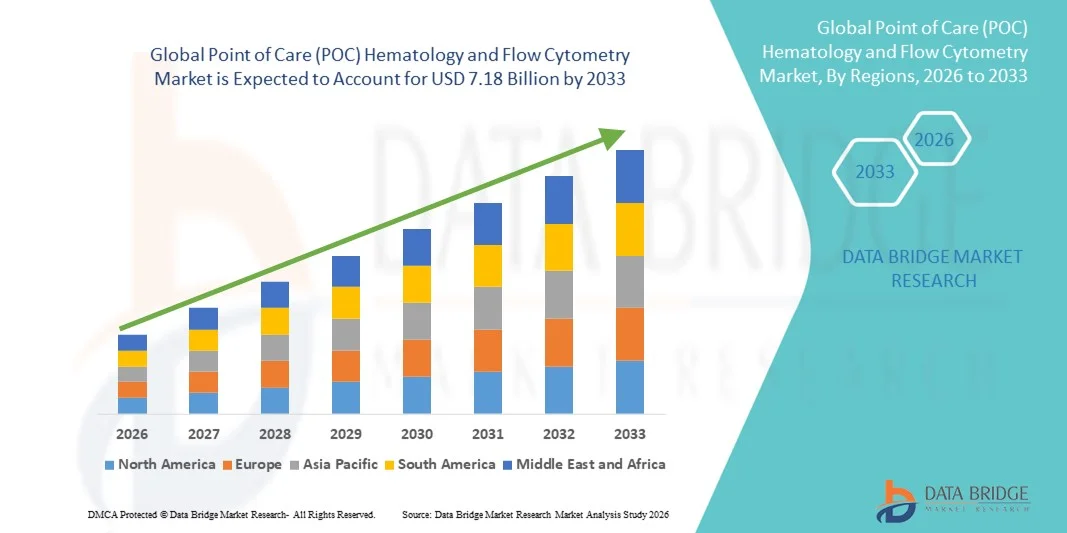
- Según el análisis de Data Bridge Market Research, la hematología y el tamaño del mercado de la citometría de flujo mundial se valoraron en el punto global de atención (POC)USD 3.92 mil millones en 2025y se espera que alcanceUSD 7,18 mil millones en 2033, aCAGR of 7.86%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente adopción de soluciones de diagnóstico rápido y avances tecnológicos en la hematología y la citometría de flujo, lo que permite una evaluación de pacientes rápida, precisa y descentralizada en hospitales, clínicas y centros de diagnóstico
- Además, el aumento de la demanda de pruebas de punto de atención, detección temprana de enfermedades y flujos de trabajo de laboratorio simplificados está impulsando la adopción de soluciones avanzadas de hematología y citometría de flujo POC, lo que aumenta significativamente el crecimiento del mercado
Tamaño del mercado
- Valor de mercado (2025):USD 3,92 millones
- Valor de mercado esperado (2033):7.18 millones de dólares
- Predicción de CAGR:7.86%
¿Cuáles son los principales Takeaways of Point of Care (POC) Hematology and Flow Cytometry Market
- Los dispositivos de hematología y citometría de flujo, que ofrecen un análisis rápido y preciso de la sangre en la ubicación del paciente, son componentes cada vez más vitales tanto en la configuración clínica como en la investigación debido a su eficiencia diagnóstica, portabilidad e integración con los sistemas de TI de salud
- La creciente demanda de hematología y soluciones de citometría de flujos de atención se ve alimentada principalmente por la creciente prevalencia de trastornos hematológicos, el aumento de la adopción de pruebas descentralizadas y la necesidad de resultados diagnósticos más rápidos y en tiempo real en hospitales, clínicas y centros de atención ambulatoria
- América del Norte dominó el punto de atención (POC) hematología y mercado de citometría de flujo con la mayor cuota de ingresos de aproximadamente 38,7% en 2025, impulsado por la pronta adopción de tecnologías avanzadas de diagnóstico, una fuerte presencia de actores clave de la industria y un alto gasto sanitario. Estados Unidos, en particular, está presenciando un crecimiento sustancial en las instalaciones de hematología y citometría de flujo de POC en hospitales, clínicas y centros de diagnóstico, alimentados por innovaciones en analizadores compactos, flujos de trabajo automatizados e interpretación de datos asistidos por AI
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el punto de atención (POC) hematología y mercado de citometría de flujo durante el período de previsión, registrando una CAGR de alrededor del 10,5%. El crecimiento en esta región está respaldado por el aumento de las inversiones en infraestructura sanitaria, el aumento de la prevalencia de enfermedades crónicas, el aumento de la concienciación sobre los diagnósticos tempranos y la adopción de pruebas de COP en economías emergentes como China y la India
- El segmento Citometría de Flujo Celular representaba la mayor parte de los ingresos del mercado del 52,1% en 2025, debido a su aplicación generalizada en diagnósticos clínicos, inmunofenotipado, oncología y investigación de células madre. Los hospitales y las clínicas dependen de sistemas basados en células para contar, clasificar y caracterizar celdas precisas, lo que mejora la gestión de pacientes y el monitoreo de terapias
Report Scope and Point of Care (POC) Hematology and Flow Cytometry Market Segmentation
|
Atributos |
Punto de atención (POC) Hematología y Citometría de flujo Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de la hematología y la citometría de flujo
Avances en tecnologías de diagnóstico rápido y citometría de flujo
- Una tendencia significativa y aceleradora en el mercado mundial de la hematología y la citometría de flujo es la creciente adopción de dispositivos de diagnóstico compactos, rápidos y fáciles de usar. Estas innovaciones están permitiendo resultados de prueba más rápidos, mejorando la toma de decisiones clínicas y ampliando la accesibilidad de las pruebas en entornos sanitarios descentralizados
- Por ejemplo, empresas como Abbott y Sysmex han introducido analizadores portátiles de hematología POC capaces de proporcionar recuentos completos de sangre en minutos, permitiendo a los proveedores de atención médica iniciar intervenciones oportunas en entornos de emergencia y atención remota.
- Existe una creciente integración de sistemas de citometría de flujo múltiple en pruebas POC, lo que permite el análisis simultáneo de múltiples marcadores celulares, lo que mejora la precisión y eficiencia de diagnóstico.
- Además, el desarrollo de plataformas microfluídicas miniaturizadas y módulos automatizados de preparación de muestras está mejorando la portabilidad, velocidad y confiabilidad de los dispositivos de hematología y citometría de flujo POC
- El énfasis cada vez mayor en la detección temprana de enfermedades, la gestión personalizada del paciente y el monitoreo rápido de la respuesta al tratamiento está impulsando a los proveedores de atención médica a adoptar sistemas avanzados de POC
- Estos avances tecnológicos están facilitando la prestación de atención sanitaria descentralizada, especialmente en entornos limitados por recursos o ambulatorios, mejorando los resultados de los pacientes y la eficiencia operacional
Punto de atención (POC) Hematología y dinámicas del mercado de la citometría de flujo
Conductor
Demanda creciente de diagnóstico rápido y preciso
- La creciente necesidad de pruebas de sangre rápidas y fiables y de perfiles inmunitarios es un importante conductor para el mercado de Hematología y Citometría de Flujo
- Por ejemplo, en junio de 2024, Abbott lanzó el sistema POC Alinity, diseñado para proporcionar pruebas rápidas de hematología en clínicas ambulatorias y hospitales pequeños, apoyando decisiones clínicas más rápidas y reduciendo los tiempos de espera del paciente
- La creciente prevalencia de enfermedades crónicas tales como anemia, leucemia y trastornos inmunológicos alimenta la demanda de análisis sanguíneos frecuentes y precisos
- Además, la ampliación de los servicios de atención de la salud en el hogar y las instalaciones de pruebas ambulatorias aumenta la adopción de hematología portátil y dispositivos de citometría de flujo
- Los proveedores de atención de salud buscan cada vez más soluciones que combinen eficiencia, precisión y facilidad de uso, en particular en situaciones de emergencia y atención remota, un mayor crecimiento del mercado
Restraint/Challenge
Costos altos de dispositivos y barreras regulatorias
- El alto costo de los sistemas avanzados de hematología y citometría de flujo de POC sigue siendo un obstáculo importante para la adopción generalizada, especialmente entre las pequeñas clínicas y las instalaciones sanitarias de las regiones en desarrollo
- Por ejemplo, la integración de la citometría de flujo multiparamétrico en analizadores portátiles suele dar lugar a precios de primera calidad, lo que puede limitar la adquisición en ajustes con conocimiento del presupuesto
- Requisitos regulatorios estrictos para la aprobación de dispositivos, incluido el cumplimiento de la FDA, CE y otras normas regionales, pueden retrasar los lanzamientos de productos y aumentar los costos de desarrollo
- Además, la necesidad de personal capacitado para operar y mantener estos sofisticados dispositivos puede restringir su uso en entornos de salud descentralizados o rurales
- Abordar estos desafíos mediante diseños eficaces en función de los costos, interfaces simplificadas de usuario e iniciativas de capacitación más amplias será fundamental para la expansión y adopción de mercados sostenibles en todo el mundo
¿Cómo se aumenta el mercado de la hematología y la citometría de flujo
El mercado se segmenta sobre la base del tipo de producto, la tecnología y el usuario final.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de Hematología y Citometría de Flujo se segmenta en Instrumentos de Citometría de Flujo, Reagentes y Consumibles y Accesorios. El segmento Flow Cytometry Instruments dominaba el mercado con una cuota de ingresos del 46,8% en 2025, impulsada por la creciente adopción de analizadores automatizados de hematología y citómetros de flujo multiparamétrico en hospitales, clínicas y centros de investigación. Los instrumentos permiten un análisis celular rápido y preciso, esencial para diagnosticar trastornos hematológicos, monitorear la terapia y realizar investigaciones. Los hospitales y las clínicas prefieren instrumentos para inmunophenotyping, oncología y pruebas de enfermedades infecciosas debido a su alto rendimiento y reproducibilidad. Los avances tecnológicos, como instrumentos miniaturizados y portátiles, permiten realizar pruebas en la cama y descentralizar el diagnóstico. La integración con el software de análisis de datos mejora la eficiencia, el flujo de trabajo y la presentación de informes. Aumento de la prevalencia de trastornos sanguíneos e iniciativas de detección temprana demanda de combustible. La expansión de la hematología POC en mercados emergentes impulsa aún más el crecimiento. Los laboratorios académicos y de investigación adoptan cada vez más instrumentos para la investigación traslacional y ensayos clínicos. Iniciativas gubernamentales que promueven el crecimiento avanzado de los segmentos de diagnóstico. Las actualizaciones continuas de productos y la innovación mantienen el dominio. La versatilidad, fiabilidad y compatibilidad con los sistemas de salud digital refuerzan la adopción.
Se espera que el segmento Reagents y Consumables sea testigo de la CAGR más rápida de 19,3% de 2026 a 2033, alimentada por demanda recurrente de anticuerpos, kits de tinción, tubos y otros consumibles esenciales para cada prueba. El crecimiento está impulsado por el aumento de la prevalencia de trastornos hematológicos, el aumento de los ensayos clínicos y la expansión de las actividades de investigación en los sectores biotecnológico y farmacéutico. Los laboratorios y centros de investigación favorecen a los reactivos estandarizados para la precisión, el cumplimiento regulatorio y la reproducibilidad. Las innovaciones en paneles de tinción multicolor y formulaciones optimizadas mejoran la sensibilidad y la eficiencia. La adopción de diagnósticos de POC en entornos descentralizados y de pruebas en la cama aumenta la demanda. Las colaboraciones entre proveedores reactivos y fabricantes de instrumentos aceleran aún más el crecimiento. Los kits de configuración rápidos y los consumibles fáciles de usar mejoran la adopción en laboratorios clínicos y académicos. Los oleoductos de RC en inmunología, oncología y investigación de células madre aumentan el consumo recurrente. La expansión de la infraestructura sanitaria apoya globalmente el crecimiento del segmento. Aumentar el enfoque en la medicina personalizada y las pruebas de biomarcadores impulsa más demanda. La naturaleza recurrente de los bienes fungibles garantiza ingresos sostenibles y fortalece su posición de crecimiento más rápido.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en la citometría de flujo de cuentas y la citometría de flujo de células. El segmento Citometría de Flujo Celular representaba la mayor parte de los ingresos del mercado del 52,1% en 2025, debido a su aplicación generalizada en diagnósticos clínicos, inmunofenotipado, oncología y investigación de células madre. Los hospitales y las clínicas dependen de sistemas basados en células para contar, clasificar y caracterizar células precisas, lo que mejora la gestión de pacientes y el monitoreo de terapia. La tecnología permite un análisis rápido de la costilla, lo que hace esencial para las pruebas de hematología POC. La integración con sistemas automatizados reduce los errores, mejora el flujo de trabajo y acelera la rotación de resultados. La creciente prevalencia de trastornos hematológicos y la creciente demanda de medicina personalizada contribuyen a la adopción. Las instituciones académicas y de investigación utilizan cada vez más la tecnología basada en células para la investigación traslacional, el desarrollo de vacunas y el descubrimiento de drogas. La compatibilidad con ensayos multiplexados mejora la eficiencia del laboratorio. Las iniciativas gubernamentales que promueven el diagnóstico avanzado apoyan la penetración del mercado. Los mercados emergentes muestran una creciente absorción debido a la mejora de la infraestructura sanitaria. Las actualizaciones tecnológicas continuas mantienen la precisión, el rendimiento y la reproducibilidad. Los hospitales y centros de investigación favorecen los sistemas basados en células para su versatilidad en múltiples aplicaciones. Alta fiabilidad y eficiencia aseguran su posición dominante.
Se proyecta que el segmento de Citometría de Flujo Basado en Bead sea testigo de la CAGR más rápida de 18,7% de 2026 a 2033, impulsada por el aumento de las aplicaciones en múltiples inmunoensayos, perfiles de citocina y detección de drogas de alto rendimiento. Los investigadores prefieren la tecnología basada en cuentas para su análisis rápido y de alta sensibilidad utilizando volúmenes mínimos de muestras. El crecimiento se alimenta de la expansión de la biotecnología y de los ensayos clínicos de R clérigo farmacéutico. La tecnología permite la detección simultánea de múltiples biomarcadores, ahorrando tiempo y recursos. La adopción en entornos de ensayo de COP y laboratorios de investigación está creciendo rápidamente. Las innovaciones continuas en las farmacias de cuentas y los paneles de ensayo aumentan la precisión y la reproducibilidad. Las empresas farmacéuticas utilizan cada vez más sistemas basados en cuentas para la inmunoterapia y el desarrollo de vacunas. Las colaboraciones entre los desarrolladores de instrumentos y ensayos aceleran la adopción. La tecnología es adecuada tanto para laboratorios centralizados como para configuraciones POC descentralizadas. Su papel en la medicina personalizada y la investigación de traducción impulsa la demanda. El consumo reagente y consumible recurrente garantiza un crecimiento sostenible. La expansión mundial de las pruebas de alto rendimiento fortalece su posición de mercado.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en Empresas Biotecnológicas y Farmacéuticas, Hospitales, Clínicas, Centros de Investigación, Laboratorios de Pruebas Clínicas, Académicos y Otros. El segmento Hospitales y Clínicas mantuvo la mayor cuota de ingresos del mercado del 48,5% en 2025, impulsada por la creciente adopción de hematología POC y instrumentos de citometría de flujo para pruebas rápidas en la cama. Los hospitales dependen de estas tecnologías para la detección temprana de los trastornos sanguíneos, inmunofenotipado, diagnóstico de oncología y monitoreo de terapia. La integración con sistemas de registros médicos electrónicos mejora el flujo de trabajo y la gestión de pacientes. El segmento se beneficia del aumento de las inversiones en infraestructura sanitaria e iniciativas gubernamentales que promueven diagnósticos avanzados. Los hospitales y centros de investigación académicos adoptan instrumentos de POC para estudios de traducción y ensayos clínicos. Los hospitales valoran instrumentos de alto rendimiento y reactivos precisos para obtener resultados fiables. La expansión en mercados emergentes apoya la adopción. Aumentar la conciencia de la medicina personalizada y el diagnóstico de precisión impulsa la toma. Las continuas mejoras tecnológicas en instrumentos y software mantienen el dominio. Los hospitales favorecen soluciones que reducen el tiempo de rotación y aumentan la precisión de diagnóstico. El consumo recurrente de reactivos y consumibles garantiza ingresos estables. El papel crítico del segmento en la atención de pacientes fortalece su posición principal.
Se espera que el segmento de Empresas Biotecnológicas y Farmacéuticas sea testigo de la CAGR más rápida del 2026 al 2033, impulsada por actividades crecientes de RcienteD, tuberías de descubrimiento de drogas y ensayos clínicos que requieren análisis celulares de alto rendimiento. Las empresas adoptan soluciones de citometría de flujo y hematología POC para los compuestos de detección, analizando las respuestas celulares y desarrollando inmunoterapias. La demanda recurrente de reactivos, consumibles y actualizaciones de instrumentos en aplicaciones de investigación acelera el crecimiento de los ingresos. Las innovaciones en tecnologías basadas en cuentas y celulares apoyan un análisis más rápido y más sensible. La adopción creciente de medicamentos personalizados y pruebas de biomarcadores aumenta el uso. La integración con sistemas automatizados y análisis de datos aumenta la eficiencia del laboratorio. La expansión de la investigación biotecnológica y farmacéutica en mercados emergentes exige más combustibles. Las colaboraciones con los fabricantes de instrumentos y reactivos refuerzan las capacidades. Los plazos de desarrollo de drogas más cortos aumentan la dependencia del diagnóstico de POC. Aumentar las inversiones en inmunología y investigación oncológica impulsa el crecimiento. El segmento se beneficia del apoyo reglamentario a las iniciativas avanzadas de desarrollo urbano. El consumo recurrente y el papel crítico en el desarrollo de productos lo convierten en el segmento de usuarios finales de mayor crecimiento.
¿Qué región tiene la mayor parte del punto de atención (POC) Hematología y mercado de la citometría de flujo
- América del Norte dominó el punto de atención (POC) hematología y mercado de citometría de flujo con la mayor cuota de ingresos de aproximadamente 38,7% en 2025
- Conducido por la adopción temprana de tecnologías avanzadas de diagnóstico, una fuerte presencia de actores clave de la industria y altos gastos de salud
- El mercado, en particular, es testigo de un crecimiento sustancial en las instalaciones de hematología y citometría de flujo de POC en hospitales, clínicas y centros de diagnóstico, alimentados por innovaciones en analizadores compactos, flujos de trabajo automatizados e interpretación de datos asistidos por AI
U.S. Point of Care (POC) Hematology and Flow Cytometry Market Insight
El mercado de hematología y citometría de flujo de EE.UU. está experimentando un fuerte crecimiento y se espera que continúe creciendo significativamente en los próximos años. Este crecimiento está respaldado por la creciente prevalencia de condiciones crónicas y hematológicas, el avance de las tecnologías de diagnóstico y una sólida infraestructura sanitaria que facilita la rápida adopción de herramientas de diagnóstico de punto de atención.
Europe Point of Care (POC) Hematology and Flow Cytometry Market Insight
Se prevé que el mercado de hematología y citometría de flujo en Europa se expanda en un CAGR sustancial durante todo el período previsto, apoyado por el aumento de las inversiones en infraestructura sanitaria, la creciente demanda de diagnóstico rápido y la presencia de una red bien establecida de hospitales y laboratorios de diagnóstico. La región está experimentando un crecimiento notable tanto en aplicaciones clínicas como de investigación.
U.K. Point of Care (POC) Hematology and Flow Cytometry Market Insight
Se espera que el mercado de hematología y citometría de flujo del punto de atención (POC) crezca en un importante CAGR durante el período de previsión, impulsado por la adopción creciente de diagnósticos de POC en hospitales, clínicas y centros de investigación, junto con iniciativas gubernamentales que promueven la detección temprana de trastornos hematológicos y aplicaciones de citometría de flujo.
Alemania Punto de atención (POC) Hematología y mercado de la citometría de flujo
Se espera que el mercado de hematología y citometría de flujo de Alemania se amplíe constantemente, alimentado por un sistema de salud robusto, una infraestructura avanzada de laboratorio e inversiones en las plataformas de diagnóstico asistido por IA y automatización. El aumento de la prevalencia de enfermedades crónicas y hematológicas también contribuye a la demanda de hematología y dispositivos de citometría de flujo POC.
Asia-Pacífico Punto de Atención (POC) Hematología e Inflexión del Mercado de Citometría de Flujo
Se espera que el mercado de hematología y citometría de flujo en el punto de atención de Asia y el Pacífico sea la región de mayor crecimiento en el mercado de Hematología y Citometría de Flujo durante el período previsto, registrando una CAGR de alrededor del 10,5%. El crecimiento en esta región está respaldado por el aumento de las inversiones en infraestructura sanitaria, el aumento de la prevalencia de enfermedades crónicas, el aumento de la concienciación sobre los diagnósticos tempranos y la adopción de pruebas de COP en economías emergentes como China y la India.
Japón Punto de atención (POC) Hematología y Iluminación del Mercado de Citometría
El mercado de hematología y citometría de flujo de Japón está cobrando impulso debido a su infraestructura sanitaria tecnológicamente avanzada, el énfasis en la atención preventiva y la creciente adopción de hematología y análisis de citometría POC compactos y automatizados en hospitales y laboratorios clínicos.
China Point of Care (POC) Hematology and Flow Cytometry Market Insight
El mercado de la hematología y la citometría de flujo de China representa la mayor parte de los ingresos del mercado en Asia-Pacífico en 2025, impulsada por la creciente infraestructura sanitaria, la creciente población de clase media, la urbanización rápida y la creciente adopción de dispositivos de hematología y citometría de flujo POC en hospitales, clínicas y centros de diagnóstico. Las iniciativas gubernamentales que apoyan los diagnósticos tempranos y las soluciones de salud digital también contribuyen al crecimiento del mercado.
¿Cuáles son las mejores empresas en punto de cuidado (POC) Hematología y mercado de citometría de flujo
The Point of Care (POC) Hematology and Flow Cytometry industry is primarily led by well-established companies, including:
•Abbott(U.S.)
• Sysmex Corporation (Japón)
•Bio-Rad Laboratories(U.S.)
Beckman Coulter (U.S.)
• Siemens Healthineers (Alemania)
• Diagnósticos clínicos ortográficos (EE.UU.)
•HemoCue AB(Suecia)
• BD (Becton, Dickinson y Company) (U.S.)
•Horiba Ltd.(Japón)
• Nova Biomedical (U.S.)
•Diagnósticos de Abacus(U.S.)
• Laboratorio de Instrumentación (U.S.)
• DiaSys Diagnostic Systems (Alemania)
• Partec GmbH (Alemania)
• Mindray Medical (China)
• Fresenius Kabi (Alemania)
• Quidel Corporation (U.S.)
Accelix Inc. (U.S.)
• Thermo Fisher Scientific (Estados Unidos)
• Diagnóstica Orión (Finlandia)
¿Cuáles son los avances recientes en el mercado de la hematología y la citometría de flujo
- En agosto de 2023, PixCell Medical anunció que su analizador HemoScreen point-of-care Complete Blood Count (CBC) recibió mayor limpieza de FDA 510(k) para muestreo capilar directo (finger-prick), simplificando significativamente la recolección de sangre en el punto de cuidado y permitiendo pruebas rápidas de hematología fuera de la configuración tradicional de laboratorio. El dispositivo ofrece un CBC diferencial de cinco partes en minutos utilizando microfluidas y imágenes impulsadas por IA, ampliando diagnósticos de hematología rápida en cuidados descentralizados
- En enero de 2024, PixCell Medical concertó acuerdos estratégicos de distribución con los principales distribuidores de salud (Medline, Henry Schein y Thermo Fisher Scientific) para ampliar el acceso al analizador HemoScreen POC CBC en todo Estados Unidos, mejorando la penetración del mercado y la disponibilidad de soluciones rápidas de pruebas de hematología en clínicas, departamentos de emergencia y laboratorios
- En mayo de 2024, Agilent Technologies lanzó el citometro de flujo espectral NovoCyte Opteon, un sistema de citometría de flujo de espectro completo de próxima generación con tres a cinco láseres y arrays avanzados de detectores diseñados para un análisis de células inmunophenotyping más profundo, potenciando significativamente las capacidades de citometría de flujo para aplicaciones clínicas y de investigación
- En septiembre de 2024, la adopción de la tecnología de citometría de flujo se amplió globalmente con el Agilent NovoCyte Opteon disponible en el mercado de Australia y Nueva Zelanda, aportando soluciones avanzadas de citometría de flujo espectral a nuevos usuarios clínicos y de investigación regionales y apoyando un uso más amplio del análisis de células multiparamétricas
- En marzo de 2025, Beckman Coulter Life Sciences anunció el lanzamiento del módulo CytoFLEX Mosaic Spectral Detection, posicionando la primera actualización de capacidad espectral modular de la industria para los instrumentos de citometría de flujo existentes, permitiendo un análisis flexible multicolor y mejorando la calidad de rendimiento y datos para los flujos de trabajo POC y laboratorio
- En mayo de 2025, Becton, Dickinson y Company (BD) introdujeron un nuevo analizador de células de citometría de flujo de alto parámetro que combina capacidades espectrales avanzadas con tecnologías de imagen celular en tiempo real, con el objetivo de ofrecer análisis de datos más profundos y automatizados para diagnósticos clínicos complejos y flujos de trabajo de investigación POC
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











