


Segmentación del mercado global de etiquetas de presión por tipo (etiquetas con soporte y sin soporte), materiales (papel, plástico y otros), composición (material frontal, adhesivos y capa superior), tecnología de impresión (impresión digital, flexografía, litografía, serigrafía, huecograbado, tipografía e impresión offset), modo de aplicación (base agua, base solvente, base termofusible y base radiación), usuario final (alimentación y bebidas, bienes de consumo duraderos, farmacéutica, cuidado del hogar y personal y etiquetas para el comercio minorista): tendencias del sector y previsiones hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de etiquetas de presión
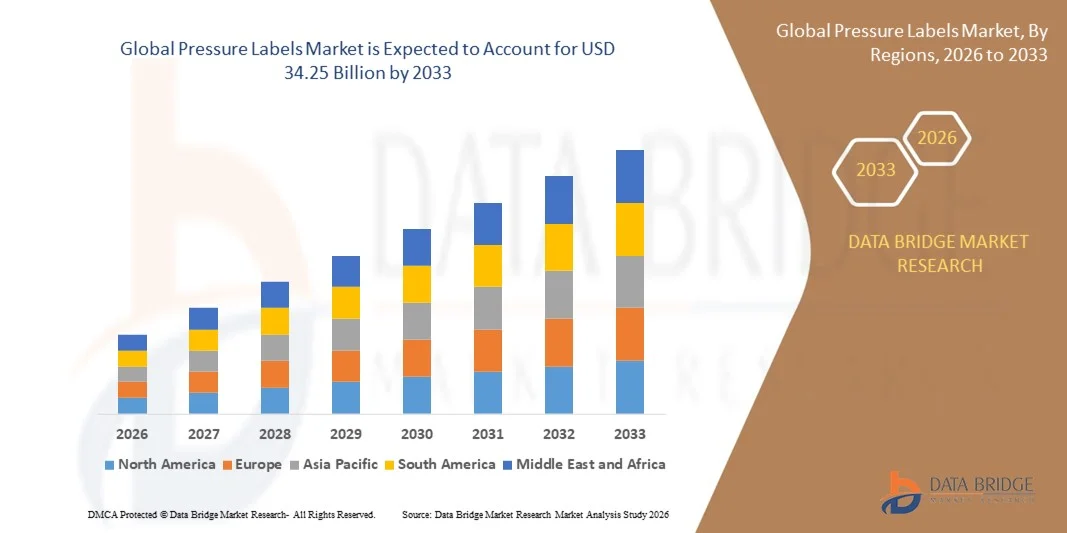
- El tamaño del mercado de las etiquetas de presión global fue valoradoUSD 24.05 billion in 2025y se espera que alcanceUSD 34.25 billion en 2033, aCAGR of 4.52%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente demanda de soluciones de embalaje duraderas, de alta calidad y atractivas visualmente en industrias tales como alimentos, bebidas, productos farmacéuticos y bienes de consumo. El aumento del consumo de productos empaquetados y el cambio hacia el etiquetado informativo, sostenible y regulatorio están fortaleciendo la adopción de etiquetas de presión en las operaciones globales de embalaje
- Además, los avances tecnológicos en técnicas de impresión, formulaciones adhesivas e innovaciones materiales están mejorando el rendimiento de etiquetas, la sostenibilidad y la rentabilidad. Estos desarrollos permiten a los fabricantes ofrecer soluciones de etiquetado de alta calidad, personalizable y reciclable, mejorando así la visibilidad de la marca y las normas de cumplimiento en los sectores de uso final
¿Cuáles son los principales Takeaways of Pressure Labels Market
- Las etiquetas de presión, conocidas por sus propiedades autoadhesivas y la versatilidad en diversos sustratos, desempeñan un papel crucial en el embalaje moderno y la identificación de productos en industrias tales como alimentos, salud y cuidado personal. Su capacidad de adherer sin calor o agua, combinada con excelente durabilidad y flexibilidad de diseño, los convierte en un componente esencial de sistemas de embalaje eficientes y estéticos
- La creciente adopción de materiales sostenibles, adhesivos ecológicos y tecnologías de impresión digital está acelerando aún más el crecimiento del mercado. Aumento de la preferencia de los consumidoresembalaje sostenible, junto con estrictas regulaciones de etiquetado y necesidades de diferenciación de marca, continúa impulsando la innovación y expansión en el mercado mundial de etiquetas de presión
- Asia-Pacífico dominaba el mercado de etiquetas de presión en 2025, debido a la creciente industria del embalaje, la creciente demanda de bienes de consumo y el aumento de la producción de alimentos y bebidas en toda la región
- Se espera que América del Norte sea la región de mayor crecimiento en el mercado de etiquetas de presión durante el período previsto debido a
- El segmento basado en el agua dominaba el mercado con una cuota de mercado del 47,69% en 2025, debido a su perfil ecológico, emisiones bajas de COV y idoneidad para el etiquetado de papel. Las aplicaciones basadas en el agua son ampliamente utilizadas en el etiquetado alimentario y farmacéutico donde la seguridad y el cumplimiento ambiental son esenciales. Su excelente adhesión de impresión y eficacia en función de costos impulsan la preferencia del mercado
Report Scope and Pressure Labels Market Segmentation
|
Atributos |
Etiquetas de presión de mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de etiquetas de presión
Ampliación de la adopción de materiales de etiqueta sostenibles y reciclables
- El mercado de etiquetas de presión es testigo de una fuerte transformación hacia la sostenibilidad a medida que los fabricantes adoptan cada vez más materiales ecológicos y reciclables en la producción de etiquetas. Este cambio está impulsado por el aumento de la conciencia ambiental, el endurecimiento de las regulaciones sobre residuos plásticos y la creciente preferencia de los consumidores por soluciones de embalaje sostenibles en industrias como alimentos y bebidas, atención personal y logística
- Por ejemplo, Avery Dennison Corporation ha introducido su tecnología “CleanFlake” diseñada para una fácil separación y reciclaje de etiquetas en las corrientes de botellas PET, lo que ha permitido mejorar la reciclabilidad sin comprometer el rendimiento de etiquetas. Asimismo, UPM Raflatac ha lanzado materiales impresos y de etiquetas cinematográficas elaborados a partir de fuentes renovables para apoyar objetivos de embalaje circulares para propietarios de marcas
- Los fabricantes se centran en desarrollar materiales innovadores de etiquetas de presión como papel reciclado, películas biodegradables y adhesivos basados en el agua para reducir la huella de carbono y mejorar la reciclabilidad al final de la vida. Estos avances son marcas alentadoras para la transición de plásticos convencionales a alternativas sostenibles
- Las soluciones sostenibles de etiquetado se están convirtiendo en una parte clave de la identidad de marca, ya que las empresas utilizan materiales de etiqueta reciclables y compostables para reforzar sus compromisos ambientales. Este enfoque mejora la confianza de los consumidores y se ajusta a las iniciativas de sostenibilidad empresarial, al tiempo que apoya el cumplimiento de la normativa
- El cambio hacia las materias primas renovables y los modelos de reciclaje cerrados está remodelando procesos de producción y cadenas de suministro en la industria de etiquetado. Estos esfuerzos están acelerando aún más la colaboración entre los proveedores de embalaje y los usuarios finales para mejorar los resultados de sostenibilidad mediante la innovación conjunta y la contratación responsable
- La tendencia general pone de relieve un compromiso en toda la industria hacia la responsabilidad ambiental, integrando la sostenibilidad como un diseño básico y una estrategia empresarial. A medida que los organismos reguladores endurecen las normas ambientales a nivel mundial, se espera que la trayectoria futura del mercado de etiquetas de presión dependa en gran medida de la adopción sostenible y reciclable de materiales de etiqueta
¿Cuáles son los principales impulsores del mercado de etiquetas de presión
Demanda creciente para Empaquetado y Soluciones de Marcado de alta calidad
- Cada vez se adoptan más etiquetas de presión debido a su capacidad para ofrecer soluciones de embalaje atractivas y duraderas en sectores como bebidas, cosméticos y farmacéuticos. La necesidad de un atractivo visual superior y una adherencia fiable es alentar a las empresas a mejorar sus tecnologías de etiquetado para mejorar el impacto de la marca
- Por ejemplo, CCL Industries ha ampliado su cartera de etiquetas de alta presión sensibles a las marcas de bebidas y atención personal, centrándose en acabados de alta calidad y resolución de impresión mejorada. Tales avances reflejan la creciente preferencia entre los fabricantes de etiquetas de presión que transmiten valor de marca a través de la innovación de diseño y la funcionalidad
- La versatilidad de las etiquetas de presión permite su aplicación en diversos materiales, incluyendo vidrio, plástico y superficies metálicas manteniendo alta calidad de impresión y resistencia a las condiciones ambientales. Esta adaptabilidad los convierte en una opción preferida para las industrias que requieren soluciones de etiquetado duraderas y visualmente distintas
- Como las marcas buscan una mayor diferenciación en los estantes minoristas, las etiquetas de presión proporcionan flexibilidad para el diseño creativo, acabados táctiles y personalización a través de tecnologías de impresión digital. Esta capacidad aumenta significativamente el compromiso del consumidor y ayuda a los propietarios de marcas a conseguir mensajes consistentes a través de líneas de productos
- El creciente énfasis en autenticidad de productos, trazabilidad y etiquetado anti-contrafeit refuerza aún más la demanda de soluciones avanzadas de etiquetas de presión con características tales como códigos QR y materiales de tamper-evident. Colectivamente, estos factores están impulsando un crecimiento sostenido en la adopción de etiquetas de presión para aplicaciones de embalaje premium y funcional
Restraint/Challenge
Fluctuación de costes de materias primas
- La volatilidad en los precios de las materias primas, en particular el papel, los adhesivos y los sustratos cinematográficos, sigue siendo un reto crítico para los fabricantes de etiquetas de presión. El aumento de los costos de producción y las perturbaciones de la cadena de suministro ejercen presión sobre los márgenes de ganancia, especialmente para los pequeños y medianos productores que operan en presupuestos estrictos
- Por ejemplo, LINTEC Corporation informó de un aumento notable de los costos de adhesivos y de insumos de papel a principios de 2025, lo que hizo necesario introducir ajustes en los precios y mejorar la eficiencia en sus operaciones de etiquetado. Tales fluctuaciones afectan la capacidad de los productores de mantener precios estables y una rentabilidad consistente
- La dependencia de películas y recubrimientos basados en el petróleo hace que la industria de etiquetas de presión sea sensible a las variaciones de los precios del crudo y a las perturbaciones geopolíticas. Por consiguiente, las empresas se centran en la diversificación de las fuentes de suministro y la concertación de acuerdos de adquisiciones a largo plazo para mitigar los riesgos de materia prima
- Además, las subidas de los precios de la energía y los aumentos de los costos de flete han aumentado los gastos generales de producción, lo que ha dado lugar a que los exportadores de ciertas regiones tengan más tiempo de ejecución y menos competitividad en función de los costos. Mantener la asequibilidad asegurando la calidad y la sostenibilidad sigue siendo una preocupación importante de la industria
- Para mantener la rentabilidad será fundamental hacer frente a estos desafíos mediante la contratación de material estratégico, la adopción de sustratos bio-basados alternativos y los avances en la eficiencia de la producción. A largo plazo, la estabilización de las cadenas de suministro y las estructuras de costos ayudará a asegurar un crecimiento equilibrado y mantener una ventaja competitiva en el mercado de etiquetas de presión
¿Cómo se aumenta el mercado de etiquetas de presión
El mercado se segmenta sobre la base de tipo, etiquetas, composición, tecnología de impresión, modo de aplicación y usuario final.
- Por tipo
Sobre la base del tipo, el mercado de etiquetas de presión se segmenta en etiquetas de línea de liberación y etiquetas sin revestimiento. El segmento de etiquetas de línea de lanzamiento dominaba el mercado con la mayor cuota de ingresos en 2025, principalmente debido a su versatilidad y compatibilidad con diversas tecnologías de impresión y adhesivos. Estas etiquetas proporcionan una excelente protección de la superficie durante la impresión y aplicación, garantizando acabados de alta calidad y etiquetado preciso en las industrias alimentaria, farmacéutica y logística. Su durabilidad superior, funcionalidad fácil de despegue y compatibilidad de materiales amplios les hacen la opción preferida para operaciones de embalaje de alto volumen.
Se prevé que el segmento de etiquetas sin revestimiento registrará el crecimiento más rápido de 2026 a 2033, impulsado por el creciente enfoque en la sostenibilidad y la eficiencia de los costos. Las etiquetas sin revestimiento eliminan la necesidad de papel de apoyo, reduciendo la generación de desechos y los costos materiales. También permiten una mayor capacidad de etiquetado, mejorando la eficiencia operacional en los sistemas de etiquetado a gran escala. La creciente adopción de soluciones ecológicas por los principales fabricantes de envases y minoristas está acelerando significativamente el uso de formatos de etiquetado sin línea.
- Por Labelstocks
Sobre la base de etiquetas, el mercado se divide en papel, plástico y otros. El segmento de papel representó la mayor parte en 2025 debido a su eficacia en función de los costos, la imprimibilidad y el uso amplio en las industrias de alimentos, bebidas y minoristas. Los labelstocks basados en papel son valorados por su naturaleza ecológica y su capacidad de soportar gráficos de alta calidad, haciéndolos ideales para marcar productos y etiquetado regulatorio. La creciente preferencia por los materiales de embalaje biodegradables aumenta aún más el dominio de los sellos de papel en las aplicaciones de los bienes de consumo.
Se espera que el segmento de plástico crezca a la velocidad más rápida durante 2026–2033, impulsado por su durabilidad superior, resistencia a la humedad y flexibilidad. Las etiquetas de plástico, como polipropileno y polietileno, ofrecen una larga vida de producto, especialmente en ambientes industriales y exteriores. Su compatibilidad con tecnologías avanzadas de impresión y diseños de etiquetado transparentes admite soluciones de embalaje premium para bebidas, cosméticos y productos farmacéuticos.
- Por Composición
Basado en la composición, el mercado de etiquetas de presión se segmenta en facestock, adhesivos y topcoat. El segmento de facestock dominó el mercado en 2025, debido a su papel crítico en la determinación del rendimiento de etiquetas, la apariencia y la imprimibilidad. Materiales de alta calidad como papel y película proporcionan fuerza, flexibilidad y adaptabilidad a diversas superficies y aplicaciones. La demanda de envases de productos personalizados y visualmente atractivos sigue impulsando innovaciones en materiales facestock para una mejor resolución de impresión y durabilidad.
Se prevé que el segmento de adhesivos registrará el crecimiento más rápido durante el período de previsión, impulsado por avances en tecnologías adhesivas sensibles a la presión que ofrecen una mejor capacidad de manipulación y una removibilidad limpia. La creciente adopción en aplicaciones refrigeradas y de alta movilidad, junto con una mayor resistencia química y a la temperatura, contribuye a su creciente demanda. Los fabricantes se centran en formulaciones adhesivas sin solventes y basadas en bio para apoyar los objetivos de sostenibilidad en la etiquetación.
- Mediante la tecnología de impresión
Sobre la base de la tecnología de impresión, el mercado se clasifica en impresión digital, flexografía, litografía, impresión de pantalla, grabado, impresión de letra y offset. El segmento de flexografía mantuvo la mayor cuota de mercado en 2025 debido a su producción de alta velocidad, versatilidad entre sustratos y eficiencia de costes en la impresión de gran volumen. La impresión flexible es ampliamente preferida en la etiquetación de alimentos y bebidas debido a su capacidad de ofrecer una calidad y compatibilidad constantes con tintas ecológicas. Su adaptabilidad a diferentes materiales de etiquetado refuerza aún más su fuerte posición de mercado.
Se espera que el segmento de impresión digital muestre la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la demanda de etiquetas de cortocircuito, personalizables y tiempos de giro reducidos. La impresión digital permite gráficos de alta resolución, impresión de datos variable y residuos mínimos, que satisfacen necesidades dinámicas de marca. La creciente penetración del comercio electrónico y las tendencias personalizadas del embalaje de productos está acelerando la adopción de la impresión digital en el sector del etiquetado.
- Por modo de aplicación
Basado en el modo de aplicación, el mercado se segmenta en base al agua, con base solvente, con base en fundición caliente y con radiación. El segmento basado en el agua dominaba el mercado con la mayor proporción de 47,69% en 2025 debido a su perfil ecológico, emisiones bajas de COV y idoneidad para los sellos de papel. Las aplicaciones basadas en el agua son ampliamente utilizadas en el etiquetado alimentario y farmacéutico donde la seguridad y el cumplimiento ambiental son esenciales. Su excelente adhesión de impresión y eficacia en función de los costos impulsan la preferencia del mercado.
Se espera que el segmento basado en la radiación registre el crecimiento más rápido durante el 2026–2033, atribuido a su tiempo de curado rápido, alta resistencia a los lazos y resistencia a la temperatura y los productos químicos. Los adhesivos curvados por radiación aumentan la eficiencia de la producción, permitiendo unas líneas de etiquetado más rápidas con mínimo tiempo de inactividad. Las crecientes inversiones en tecnologías de curado UV y EB en industrias de embalaje están impulsando la demanda de aplicaciones basadas en radiación.
- Por Usuario final
Sobre la base del usuario final, el mercado de etiquetas de presión se segmenta en alimentos " bebidas, consumidores duraderos, farmacéutico, hogar " atención personal y etiquetas minoristas. El segmento de alimentos y bebidas dominaba el mercado en 2025 debido al consumo masivo de productos empaquetados y a la necesidad de etiquetado informativo y regulatorio. Las etiquetas de presión en este sector ofrecen una excelente adherencia, resistencia a la humedad y atractivo estético, asegurando la visibilidad de la marca y la confianza del consumidor.
Se prevé que el segmento farmacéutico será testigo del crecimiento más rápido entre el 2026 y el 2033, impulsado por normas estrictas de etiquetado y la creciente demanda de soluciones de etiquetado inteligentes y rastreables. Las etiquetas de presión juegan un papel crítico para garantizar la autenticidad del producto, la seguridad del paciente y el cumplimiento regulatorio. La creciente demanda mundial de medicamentos de venta libre e innovaciones en envases médicos apoya aún más la expansión de este segmento.
¿Qué región tiene la mayor parte del mercado de etiquetas de presión
- Asia-Pacífico dominaba el mercado de etiquetas de presión con la mayor cuota de ingresos en 2025, impulsada por la creciente industria del embalaje, la creciente demanda de bienes de consumo y el aumento de la producción de alimentos y bebidas en toda la región
- El mercado se beneficia de la próspera base de fabricación de la región, la producción de etiquetas rentables y la creciente adopción de tecnologías de impresión innovadoras por convertidores locales
- La industrialización rápida, junto con la fuerte demanda de materiales de etiquetado flexibles y duraderos, sigue impulsando el crecimiento del mercado regional
China Pressure Labels Market Insight
China ocupó la mayor parte del mercado de etiquetas de presión Asia-Pacífico en 2025, con el apoyo de su sector de embalaje masivo, la capacidad de fabricación a gran escala y las crecientes inversiones en tecnologías avanzadas de impresión. El enfoque del país en la automatización, los materiales sostenibles y la expansión de los embalajes de comercio electrónico impulsa una demanda constante de etiquetas sensibles a la presión. El aumento de las exportaciones de bienes empaquetados y la creciente adopción de soluciones de etiquetado ecológicas están mejorando aún más la expansión del mercado.
India Pressure Labels Market Insight
La India es testigo del crecimiento más rápido de la región de Asia y el Pacífico, impulsado por el rápido desarrollo industrial, la expansión del FMCG y los sectores farmacéuticos, y la creciente demanda de embalaje flexible. El cambio del país hacia la venta al por menor organizada y los productos de marca ha aumentado la necesidad de etiquetar productos de alta calidad. Las iniciativas gubernamentales de apoyo que promueven la infraestructura de fabricación y embalaje, junto con la creciente exportación de alimentos envasados y productos de consumo, están impulsando el crecimiento del mercado.
Europe Pressure Labels Market Insight
Europa tiene una parte importante en el mercado de etiquetas de presión, atribuida al énfasis de la región en sostenibilidad, estrictas regulaciones de embalaje y estándares de impresión de alta calidad. La demanda de materiales de etiqueta reciclable y adhesivos de baja emisión está aumentando, alineando con las directivas ambientales de la UE. La presencia de empresas de embalaje establecidas y una fuerte adopción de tecnologías de impresión digital están mejorando aún más la expansión del mercado.
Alemania Pressure Labels Market Insight
El mercado de etiquetas de presión de Alemania está impulsado por sus industrias avanzadas de embalaje e impresión, se centra en soluciones de etiquetado de precisión y estándares de producción de alta calidad. El liderazgo del país en tecnologías de maquinaria y automatización asegura una eficiente fabricación y aplicación de etiquetas en sectores como alimentos, automotrices y farmacéuticos. La creciente inversión en materiales reciclables y tintas ecológicas refuerza la posición de mercado de Alemania.
U.K. Pressure Labels Market Insight
El mercado estadounidense se beneficia de una sólida industria de bienes de consumo, una demanda creciente de etiquetado sostenible y una creciente inversión en soluciones inteligentes y digitales de etiquetado. Con la innovación en envases a la vanguardia, el Reino Unido está viendo el creciente uso de etiquetas sensibles a la presión en los sectores minorista y sanitario. Los esfuerzos posteriores a la reducción de la tensión para localizar la fabricación y mejorar la eficiencia de la cadena de suministro están apoyando el desarrollo continuo del mercado.
North America Pressure Labels Market Insight
Se prevé que América del Norte crecerá en la CAGR más rápida de 2026 a 2033, impulsada por el aumento de la demanda de los consumidores de productos empaquetados, avances tecnológicos en la impresión digital, y la creciente preferencia por los materiales de etiquetado sostenible. El crecimiento del comercio electrónico y el etiquetado logístico, junto con la fuerte adopción de la automatización en las operaciones de embalaje, apoya la expansión del mercado. La región también se beneficia de la presencia de los principales fabricantes de etiquetas e instalaciones de producción impulsadas por la innovación.
U.S. Pressure Labels Market Insight
EE.UU. representó la mayor parte del mercado de América del Norte en 2025, debido a la alta demanda de las industrias alimentaria, minorista y farmacéutica. El enfoque del país en la trazabilidad de productos, la marca y el cumplimiento de las normas de etiquetado impulsa un crecimiento constante. Las inversiones en tecnologías inteligentes de etiquetado, junto con la presencia de actores globales clave y fuertes capacidades de innovación, solidifican el liderazgo de Estados Unidos en el mercado regional.
¿Cuáles son las mejores empresas del mercado mundial de etiquetas de presión
La industria de etiquetas de presión está dirigida principalmente por empresas bien establecidas, incluyendo:
- Lecta Adestor (España)
- H.B. Fuller Company (Estados Unidos)
- Coveris (Austria)
- Mondi(U.K.)
- Henkel Adhesive Technologies India Private Limited(India)
- 3M(U.S.)
- UPM (Finlandia)
- Constantia Flexibles (Austria)
- CCL Industries Inc. (Canadá)
- Avery Dennison Corporation(U.S.)
- Etiquetas interiores (Estados Unidos)
- LINTEC Corporation (Japón)
- NSD International (Países Bajos)
- NASTAR (Estados Unidos)
- Technicote (U.S.)
- Reflex Labels Ltd. (U.K.)
- Asia Pulp & Paper (APP) Sinar Mas (Indonesia)
- Zircon Labeling (China)
- Skanem AS (Noruega)
- (Francia)
- Huhtamaki(Finlandia)
¿Cuáles son los últimos avances en el mercado mundial de etiquetas de presión
- En octubre de 2025, Avery Dennison presentó una cartera avanzada de etiquetas sostenibles sensibles a la presión hechas de materiales reciclados y bio-basados, lo que marca un paso significativo hacia la innovación circular de embalaje. Este desarrollo refleja el compromiso de la empresa de reducir las emisiones de carbono y promover la eficiencia de los recursos en toda la cadena mundial de valor de embalaje. Al integrar las materias primas renovables y sustratos reciclables, Avery Dennison está abordando la creciente presión reguladora y de consumo para el etiquetado sostenible. El movimiento mejora la ventaja competitiva de la empresa en el segmento de embalaje eco-consciente y impulsa la transición del mercado más amplia hacia soluciones de etiquetado ambientalmente responsables
- En agosto de 2025, UPM Adhesive Materials invirtió en una nueva instalación en Johor Bahru, Malasia, para introducir avanzada tecnología de recubrimiento cinematográfico adaptada para aplicaciones electrónicas y productos duraderos. Esta expansión aumenta la capacidad de producción local de la empresa y la capacidad de respuesta a la creciente demanda de la base industrial de la región de Asia y el Pacífico. El movimiento estratégico permite a UPM proporcionar materiales de etiquetado de alto rendimiento con mayor durabilidad, resistencia y atractivo estético. También apoya el creciente énfasis de la región en la fabricación localizada y la autosuficiencia tecnológica, fortaleciendo la posición de UPM en uno de los mercados de etiquetas de presión más rápidos del mundo
- En julio de 2025, UPM Adhesive Materials completó una importante actualización en su instalación Mills River, U.S., incorporando tecnología de recubrimiento patentada diseñada para la producción de vino y laminado farmacéutico. La nueva tecnología mejora la precisión del revestimiento, la calidad de las etiquetas y el rendimiento de la adherencia, especialmente para segmentos de productos sensibles y premium. Esta actualización permite a UPM satisfacer la creciente demanda de etiquetas de alta resistencia y refinada visualmente en el mercado de productos de consumo premium de Norteamérica. Al mejorar la eficiencia de fabricación y ampliar las capacidades de los productos, la empresa refuerza su posición como innovador líder en el sector de etiquetas de presión
- En enero de 2025, Coveris finalizó la adquisición de S plagaK Label, ampliando su capacidad de producción y su huella operacional en toda Europa. La adquisición integra la experiencia avanzada de etiquetado y la presencia regional del mercado en la red existente de Coveris, fortaleciendo significativamente su capacidad para ofrecer soluciones de etiquetado personalizadas a diversas industrias. Este movimiento mejora el posicionamiento estratégico de Coveris en el entorno de embalaje en evolución de Europa, donde la demanda de soluciones de etiquetado eficientes, de alta calidad y sostenibles sigue acelerando. También refleja la actual tendencia de consolidación de la industria encaminada a ampliar las carteras de servicios y lograr economías de escala
- En septiembre de 2024, UPM Raflatac obtuvo la certificación APR por sus etiquetas de presión compatibles con HDPE, afirmando su compatibilidad con las corrientes de reciclaje de plástico. Esta certificación es un hito importante en la promoción de prácticas de economía circular, asegurando que los contenedores de HDPE etiquetados puedan reciclarse eficazmente sin contaminación. El logro subraya la dedicación de la UPM al desarrollo de tecnologías sostenibles de etiquetado que satisfagan las expectativas normativas y ambientales. Al alinearse con las normas globales de sostenibilidad, la empresa está impulsando una mayor adopción de materiales reciclables de embalaje, lo que contribuye a objetivos ambientales a largo plazo y diferenciación de mercado en la industria de etiquetas de presión
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











