


Segmentación del mercado global de electrónica reforzada con radiación, por componente (CI de señal mixta, procesadores y controladores, memoria y gestión de energía), técnica de fabricación (reforzamiento por radiación por diseño [RHBD] y por proceso [RHBP]), tipo de producto (comercial y a medida), aplicación (aeroespacial y defensa, medicina, centrales nucleares, espacio y otros): tendencias y pronóstico del sector hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento de la electrónica endurecida de radiación
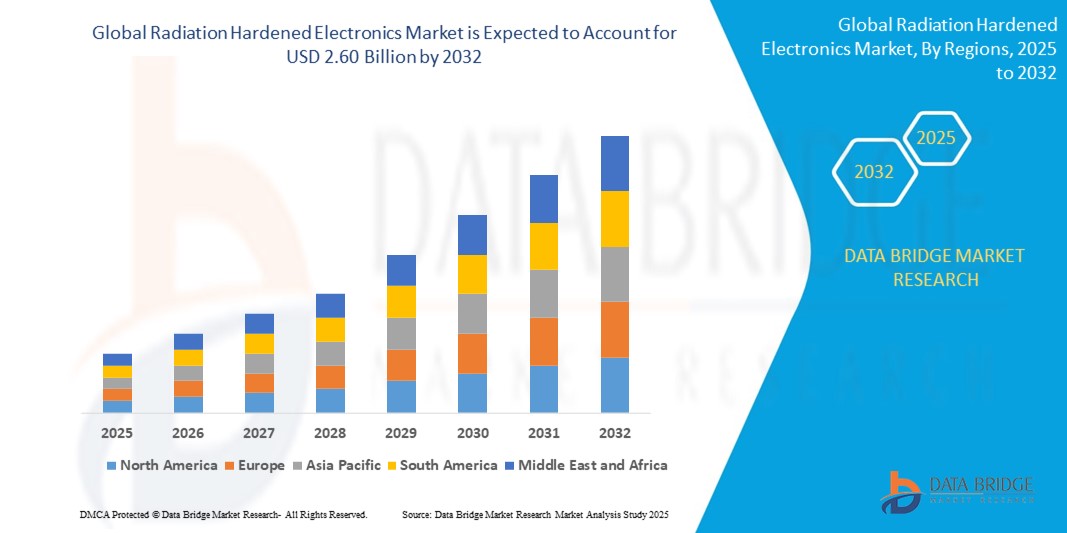
- Según Data Bridge Market Research Analysis global radiation hardened electronics market size was valued atUSD 1.82 billion in 2024y se espera que alcanceUSD 2.60 billion en 2032, aCAGR of 4.60%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por el creciente despliegue de satélites y misiones espaciales, la creciente demanda de aplicaciones militares y de defensa y la creciente adopción de componentes endurecidos por la radiación en las centrales nucleares y los sistemas de aviación de alta altitud
- Además, la miniaturización de circuitos integrados endurecidos por radiación, junto con avances en procesos de ciencia material y semiconductores, está abriendo nuevas oportunidades para sistemas electrónicos compactos y eficientes utilizados en entornos de radiación duros
Tamaño del mercado
- Valor mundial del mercado (2024):USD 1,82 billion
- Valor de mercado esperado (2032):USD 2.60 billion
- CAGR prefabricado (2024–2032):4.60%
¿Cuáles son los principales Takeaways of Radiation Hardened Electronics
- El mercado está presenciando una demanda significativa de los sectores aeroespacial y de defensa, donde la exposición a niveles de radiación intensos puede conducir a posibles fallos del sistema. A medida que los países siguen invirtiendo en los sistemas de exploración espacial y misiles avanzados, sigue aumentando la necesidad de contar con electrónica fiable y resistente a la radiación.
- Además, los avances en técnicas de fabricación y la integración de nuevas tecnologías de blindaje están mejorando el rendimiento y la durabilidad de los componentes endurecidos por la radiación. La aparición de constelaciones de satélites comerciales, como las que apoyan las comunicaciones mundiales y la observación de la Tierra, contribuye además a la creciente demanda de microelectrónica tolerante a la radiación
- América del Norte dominaba el mercado de electrónica endurecida por radiación con la mayor proporción de ingresos del 38,14% en 2024, alimentada por importantes gastos de defensa, misiones espaciales activas y el creciente despliegue de sistemas seguros de comunicación por satélite
- Se espera que la región de Asia y el Pacífico sea testigo de la tasa de crecimiento más alta del mercado mundial de electrónica endurecida por radiación, impulsada por misiones espaciales en expansión, programas de modernización de la defensa creciente e inversiones crecientes de países como China, Japón e India
- El segmento de procesadores y controladores mantuvo la mayor cuota de ingresos del mercado en 2024, impulsada por su papel integral en las funciones de control crítico de las misiones para satélites, sistemas militares y aplicaciones nucleares. Estos componentes están diseñados para funcionar eficientemente bajo una intensa exposición a la radiación, asegurando la estabilidad del rendimiento en entornos hostiles. La demanda del mercado de procesadores y controladores está respaldada por el creciente despliegue de satélites y sistemas de defensa autónomos que requieren capacidades de procesamiento en tiempo real
Informe Scope and Radiation Hardened Electronics Market Segmentation
|
Atributos |
Radiación Hardened Electronics Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
• Demanda creciente de componentes de radiación miniaturizados en pequeñas plataformas de satélite • Aumento de las inversiones en exploración espacial y misiones interplanetarias por economías emergentes |
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en la electrónica endurecida de radiación
“Adoption of Commercial Off-The-Shelf (COTS) Components with Radiation Hardening”
- El uso de componentes comerciales fuera de la plataforma (COTS) con modificaciones de endurecimiento de radiación está creciendo rápidamente debido a la eficiencia de los costos y ciclos de despliegue más rápidos. Las empresas están personalizando los dispositivos estándar de COTS para satisfacer la tolerancia a la radiación espacial utilizando blindaje y redundancia sin comprometer la funcionalidad. Este enfoque reduce significativamente el tiempo de fabricación de plomo, por lo que es ideal para las constelaciones de satélite de alto volumen.
- Los diseños basados en COTS permiten una mayor flexibilidad y accesibilidad para los nuevos participantes en el mercado de la electrónica espacial, especialmente para misiones de bajo presupuesto o dirigidas por universidades. Estos componentes modificados ayudan a equilibrar la asequibilidad y fiabilidad, fomentando la innovación en investigación y desarrollo. Por ejemplo, la NASA ha implementado sistemas basados en COTS para misiones CubeSat en órbita baja en Tierra, promoviendo la experimentación a menor costo.
- Esta tendencia apoya la producción de electrónicos compactos, modulares y escalables adecuados para aplicaciones espaciales emergentes como imágenes terrestres en tiempo real y servicios en órbita. La capacidad de escalar las operaciones manteniendo el rendimiento bajo la exposición a la radiación es un factor clave detrás de su creciente popularidad.
- Por ejemplo, las principales empresas como BAE Systems y Texas Instruments están promoviendo esta estrategia ofreciendo soluciones de COTS híbridas de radiación. Estas ofertas sirven aplicaciones críticas en la comunicación por satélite y la vigilancia de la defensa, alentando aún más la adopción en toda la industria.
- En conclusión, la adopción de componentes de COTS endurecidos por la radiación está remodelando el panorama mundial del mercado, dotando a los interesados de soluciones eficaces en función de los costos y fiables, permitiendo al mismo tiempo una rápida expansión en las misiones comerciales, de investigación y del espacio militar.
Dinámica del mercado electrónico endurecido de radiación
Conductor
“Incremento de la demanda de las misiones espaciales y satélites”
- El creciente número de lanzamientos por satélite para la navegación, la comunicación y la investigación científica está alimentando considerablemente la demanda de electrónica endurecida por radiación. Los satélites se enfrentan a la exposición continua a los rayos cósmicos y partículas cargadas, que pueden degradar la electrónica desprotegida y perturbar las operaciones. Para garantizar el desempeño ininterrumpido de la misión, las naves espaciales están siendo equipadas con semiconductores tolerantes a la radiación y unidades de control
- Los gobiernos y los jugadores privados están intensificando las constelaciones de satélite en órbita terrestre baja (LEO) para ampliar la conectividad de Internet y las capacidades de teleobservación. Por ejemplo, SpaceX Starlink y Amazon’s Project Kuiper están desplegando miles de satélites, todos los cuales requieren sistemas endurecidos por radiación para durabilidad a largo plazo. Estos acontecimientos están acelerando la producción y adopción de electrónica resistente a la calidad del espacio
- Las misiones espaciales profundas de organismos como la NASA y la Agencia Espacial Europea exigen electrónicas extremadamente robustas que pueden operar en entornos de alta radiación como Marte o Van Allen Belts. Estas misiones requieren electrónicas de larga duración para apoyar la navegación, la reunión de datos y la adopción de decisiones autónomas
- Los fabricantes de satélites también se centran en integrar componentes de alto rendimiento, endurecidos por radiación en formatos miniaturizados para adaptarse a las limitaciones de tamaño y peso. A medida que surge una mayor demanda de plataformas compactas de satélites, la electrónica endurecida por radiación se está convirtiendo en un componente esencial de los subsistemas de satélites
- El aumento mundial de las misiones de exploración por satélite y espacial es un factor clave para el mercado, asegurando una demanda sostenida de electrónica avanzada, fiable y resistente a la radiación en un amplio espectro de aplicaciones orbitales e interplanetarias
Restraint/Challenge
“High Development Cost and Complex Design requirements”
- • El desarrollo de la electrónica endurecida por radiación requiere pruebas extensas, materiales de alto costo y protocolos de diseño avanzados, aumentando significativamente los costos de producción. Estos gastos a menudo hacen que sea difícil para las empresas más pequeñas y los nuevos participantes competir o ampliar las operaciones, limitando la competitividad del mercado
- • El proceso de clasificación electrónica para la tolerancia a la radiación implica simulación y pruebas ambientales que imitan las condiciones de radiación tipo espacio. Estas medidas requieren mucho tiempo y requieren infraestructura especializada, lo que lleva a ciclos de desarrollo de productos más largos y demoras en el tiempo al mercado
- • Diseñar para la resistencia a la radiación suele comprometerse en otras métricas clave, como la eficiencia energética, la velocidad del rendimiento o la compactidad del dispositivo. Los ingenieros deben equilibrar las compensaciones en el diseño para cumplir los umbrales de radiación específicos de la misión, lo que añade a la complejidad técnica
- • La ausencia de estándares globales unificados para el endurecimiento de radiación hace difícil para los fabricantes crear productos universalmente aceptados. Por ejemplo, los programas espaciales estadounidenses y europeos utilizan diferentes protocolos de calificación, creando retos para satisfacer los requisitos transfronterizos
- • Aunque el mercado tiene un fuerte potencial, los elevados costos de producción y los intrincados desafíos de diseño siguen siendo obstáculos clave para la adopción generalizada. Abordar estas cuestiones mediante la normalización, la automatización y la innovación material será fundamental para la futura expansión del mercado
¿Cómo es segmentada la radiación electrónica endurecida
El mercado se segmenta sobre la base de componente, técnica de fabricación, tipo de producto y aplicación.
- Por componente
Sobre la base del componente, el mercado de electrónica endurecida por radiación se segmenta en ICs de señal mixta, procesadores y controladores, memoria y gestión de energía. El segmento de procesadores y controladores mantuvo la mayor cuota de ingresos del mercado en 2024, impulsada por su papel integral en las funciones de control crítico de las misiones para satélites, sistemas militares y aplicaciones nucleares. Estos componentes están diseñados para funcionar eficientemente bajo una intensa exposición a la radiación, asegurando la estabilidad del rendimiento en entornos hostiles. La demanda del mercado de procesadores y controladores está respaldada por el creciente despliegue de satélites y sistemas de defensa autónomos que requieren capacidades de procesamiento en tiempo real.
Se espera que el segmento de memoria experimente una tasa de crecimiento más rápida de 2025 a 2032, alimentada por la creciente necesidad de un almacenamiento seguro y fiable de datos en operaciones espaciales y militares. Las soluciones de memoria reforzadas por radiación permiten a los sistemas conservar la integridad de los datos durante eventos de alta radiación, haciéndolos indispensables para misiones espaciales de larga duración y sistemas integrados de grado de defensa.
- Por técnica de fabricación
Sobre la base de la técnica de fabricación, el mercado se segmenta en endurecimiento de radiación por diseño (RHBD) y endurecimiento de radiación por proceso (RHBP). El segmento de RHBD dominaba el mercado en 2024 debido a su capacidad para ofrecer tolerancia a la radiación de nivel de diseño utilizando procesos de fabricación semiconductores estándar. Este enfoque permite una mayor flexibilidad y control de costos manteniendo la resiliencia de los dispositivos, especialmente adecuado para las aplicaciones de órbita terrestre baja y satélite comercial.
Se espera que el segmento RHBP sea testigo de una tasa de crecimiento más rápida de 2025 a 2032, ya que implica alterar el material semiconductor o el proceso de fabricación para resistir los efectos de radiación. Esta técnica es ideal para entornos de alta radiación como espacio profundo y aplicaciones nucleares, asegurando una defensa física robusta contra partículas cargadas y rayos cósmicos de alta energía.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de electrónica endurecida por radiación se segmenta en la plataforma comercial (COTS) y hecha a medida. El segmento hecho a medida mantuvo la mayor parte en 2024, debido a los estrictos requisitos de espacio, defensa y proyectos nucleares que exigen ingeniería de precisión, durabilidad a largo plazo y funcionalidad específica para la misión. Las soluciones personalizadas a menudo incluyen redundancia, blindaje y corrección de errores mejorada, que atienden casos de uso crítico en los que el fallo del sistema no es una opción.
Se espera que el segmento del COTS sea testigo de una tasa de crecimiento más rápida de 2025 a 2032, impulsada por el despliegue eficaz en función de los costos, la disponibilidad rápida y su creciente adaptabilidad mediante técnicas de endurecimiento de radiación. Los sistemas basados en COTS están cobrando impulso en las misiones CubeSat y los programas de gobierno o espacio universitario de bajo presupuesto, donde la flexibilidad y la asequibilidad son esenciales.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en aeroespacial y defensa, plantas médicas, nucleares, espacio y otros. El segmento aeroespacial y de defensa mantuvo la mayor cuota de ingresos en 2024, impulsada por crecientes inversiones globales en sistemas de vigilancia, guía de misiles, radar y navegación, todo lo cual requiere electrónica endurecida para mantener la funcionalidad en entornos intensivos a la radiación. Este segmento se beneficia de las prioridades de seguridad nacional y de la modernización militar cada vez mayor en las naciones desarrolladas y en desarrollo.
Se espera que el segmento espacial sea testigo de una tasa de crecimiento más rápida de 2025 a 2032, impulsada por el creciente número de lanzamientos de satélites y misiones interplanetarias por entidades públicas y privadas. Se espera que la dependencia de la electrónica endurecida por radiación para garantizar la longevidad de las naves espaciales y la fiabilidad del sistema en el espacio ultraterrestre aumente la adopción en múltiples plataformas de satélites y configuraciones orbitales.
¿Qué región mantiene la mayor parte de cómo es segmentada la radiación electrónica endurecida
- América del Norte dominaba el mercado de electrónica endurecida por radiación con la mayor proporción de ingresos del 38,14% en 2024, alimentada por importantes gastos de defensa, misiones espaciales activas y el creciente despliegue de sistemas seguros de comunicación por satélite
- La región se beneficia de la presencia de prominentes contratistas de defensa, agencias espaciales y empresas semiconductoras que están invirtiendo fuertemente en componentes resistentes a la radiación para entornos extremos
- El fuerte apoyo de programas gubernamentales, junto con avances tecnológicos en electrónica aeroespacial y de grado militar, sigue reforzando el liderazgo de América del Norte en el mercado mundial de electrónica endurecida por radiación
US Radiation Hardened Electronics Market Insight
El mercado de electrónica endurecida por radiación estadounidense capturó la mayor cuota de ingresos dentro de América del Norte en 2024, impulsada por su papel dominante en la exploración espacial, el desarrollo de la defensa de misiles y las comunicaciones militares. La alta inversión del Departamento de Defensa y la NASA demanda de memoria, procesadores y componentes de energía endurecidos por radiación utilizados en satélites, vehículos no tripulados y misiones en el espacio profundo. El mercado estadounidense sigue prosperando en la innovación, con el apoyo de colaboraciones entre agencias nacionales y empresas privadas aeroespaciales y semiconductoras
Europe Radiation Hardened Electronics Market Insight
Se espera que el mercado de electrónica endurecida por radiación en Europa sea testigo de una tasa de crecimiento más rápida de 2025 a 2032, respaldada por iniciativas de investigación espacial, programas crecientes de energía nuclear y la modernización de las capacidades militares. La Agencia Espacial Europea (ESA) desempeña un papel fundamental en la mejora de la adopción regional, en particular para las aplicaciones de satélites e interplanetarias. Las sólidas capacidades de fabricación y las inversiones respaldadas por el gobierno en Francia, Alemania y el Reino Unido están acelerando aún más la integración de soluciones aeroespaciales y de defensa.
Alemania Radiación Hardened Electronics Market Insight
Se espera que el mercado alemán de electrónica endurecida sea testigo de una tasa de crecimiento más rápida de 2025 a 2032, reforzado por la infraestructura de defensa avanzada del país, el desarrollo de la energía nuclear y el aumento del despliegue por satélite. Las robustas capacidades de ingeniería de Alemania y el énfasis en la innovación lo posicionan como un centro central para la tecnología reforzada por radiación en Europa. Las asociaciones entre contratistas de defensa e instituciones de investigación siguen mejorando la producción localizada y la aplicación de semiconductores resistentes a la radiación en los sectores espacial, aéreo y nuclear.
U.K. Radiation Hardened Electronics Market Insight
Se espera que el mercado de electrónica endurecida por radiación estadounidense sea testigo de una tasa de crecimiento más rápida de 2025 a 2032, respaldada por inversiones estratégicas en la modernización de la defensa, la innovación aeroespacial y la infraestructura nuclear. La colaboración del Reino Unido con la Agencia Espacial Europea y las iniciativas nacionales para promover las tecnologías de satélites y misiles alimentan la demanda de componentes tolerantes a la radiación. Además, es probable que un mayor interés del Gobierno en mejorar la seguridad nacional y fortalecer las cadenas nacionales de suministro de semiconductores contribuya a la expansión del mercado.
Asia-Pacific Radiation Hardened Electronics Market Insight
Se espera que el mercado de electrónica endurecida por radiación de Asia y el Pacífico sea testigo de una tasa de crecimiento más rápida de 2025 a 2032, impulsada por el aumento de los presupuestos de defensa, la expansión de los programas espaciales y el aumento de las inversiones en instalaciones nucleares en China, India y Japón. El enfoque creciente de la región en las tecnologías de defensa y aeroespaciales indigenizantes estimula la demanda de componentes de radiación fabricados localmente. Se espera que las iniciativas gubernamentales que apoyen el desarrollo de satélites y la tecnología de misiles generen importantes oportunidades de crecimiento en todo el mercado de Asia y el Pacífico.
China Radiación endurecida mercado de electrónica visión
Se espera que el mercado de electrónica endurecida por radiación de China sea testigo de una tasa de crecimiento más rápida de 2025 a 2032, sustentada por los amplios programas de exploración espacial del país, la creciente modernización militar y la fuerte base de fabricación semiconductora. Las ambiciones de China en la construcción de una base lunar y la ampliación de su infraestructura satelital conducen a una mayor demanda de microelectrónica tolerante a la radiación. La inversión continua en autosuficiencia e innovación en los dominios aeroespaciales y nucleares está haciendo de China un importante contribuyente al crecimiento del mercado regional y mundial.
Japón Radiación Hardened Electronics Market Insight
Se espera que el mercado de electrónica endurecida por radiación de Japón sea testigo de una tasa de crecimiento más rápida de 2025 a 2032, impulsada por los programas avanzados de exploración espacial del país, el sector energético nuclear robusto y los esfuerzos de modernización de la defensa. La agencia espacial de Japón (JAXA) sigue desplegando satélites y sondas espaciales, lo que requiere el uso de sistemas de alta fiabilidad y radiación. Además, con un énfasis cada vez mayor en la preparación para casos de desastre y la seguridad nacional, el Japón está invirtiendo cada vez más en el desarrollo de electrónica resistente tanto para infraestructuras militares como civiles.
Mercado electrónico endurecido de radiación Compartir
La industria de la electrónica endurecida por radiación está dirigida principalmente por empresas bien establecidas, incluyendo:
- Raytheon Technologies(U.S.)
- Lockheed Martin(U.S.)
- Boeing(U.S.)
- Northrop Grumman(U.S.)
- Airbus(Francia)
- Thales Group (Francia)
- BAE Systems (U.K.)
- MAXIM Integrated (U.S.)
- Dispositivos analógicos
- Honeywell International (Estados Unidos)
- Intersil (Estados Unidos)
- Microchip Technology Inc. (U.S.)
- Texas Instruments (Estados Unidos)
- STMicroelectronics (Suiza)
¿Cuáles son los últimos desarrollos en la electrónica endurecida de radiación
- En junio de 2024, Teledyne e2v HiRel anunció el lanzamiento de dos amplificadores plásticos de bajo ruido mejorados, el TDLNA2050EP y TDLNA0430EP, dirigidos a muy alta frecuencia a aplicaciones de banda S. Estos componentes, construidos en un proceso de 250 nm pHEMT, ofrecen cifras de ruido bajas, tamaño compacto y bajo consumo de energía. Diseñado para entornos de alta fiabilidad, se espera que los amplificadores mejoren el rendimiento en electrónica aeroespacial y de defensa, apoyando la demanda del mercado de soluciones eficientes y miniaturizadas
- En mayo de 2024, Apogee Semiconductor presentó su familia AF54RHC GEO de circuitos integrados endurecidos por radiación, específicamente construidos para su uso en órbita terrestre media, órbita terrestre geosincrónica y misiones espaciales profundas. Junto con este lanzamiento, la empresa también mejoró la tolerancia a la radiación TID de su familia LEO IC. Estos avances mejoran significativamente la durabilidad y fiabilidad de la misión, potenciando la presencia de Apogee en el mercado de electrónica de grado espacial
- En noviembre de 2023, Infineon Technologies amplió su cartera lanzando nuevas RAMs estáticas asincrónicas endurecidas por radiación con tecnología RADSTOP. Estos componentes de memoria certificados QML-V están adaptados para aplicaciones de espacio y ambiente extremo, ofreciendo velocidades de acceso sin igual y una pequeña huella. Los productos tienen como objetivo satisfacer las estrictas necesidades de radiación y rendimiento de las misiones aeroespaciales, fortaleciendo el papel de Infineon en el segmento de memoria de alta densidad
- En julio de 2021, Renesas Electronics Corporation presentó una nueva serie de ICs de plástico endurecidos por radiación dirigidos a la gestión de energía por satélite. La línea de productos incluye reguladores de buck, aisladores digitales y controladores GaN FET, proporcionando alta confiabilidad con un perfil de menor tamaño, peso y potencia (SWaP). Ofreciendo una alternativa rentable a las soluciones cerámicas, el desarrollo mejora la posición de Renesas en el apoyo a los sistemas avanzados de satélite que operan en el entorno MEO y GEO
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











