


Segmentación del mercado mundial de energía solar fotovoltaica (FV) en tejados, por tecnología (película delgada, silicio cristalino y otras), tipo de conexión a la red (conectada y aislada), uso final (residencial y no residencial), despliegue (instalaciones en suelo y en tejados) - Tendencias del sector y previsiones hasta 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de Rooftop Solar Photovoltaic (PV)
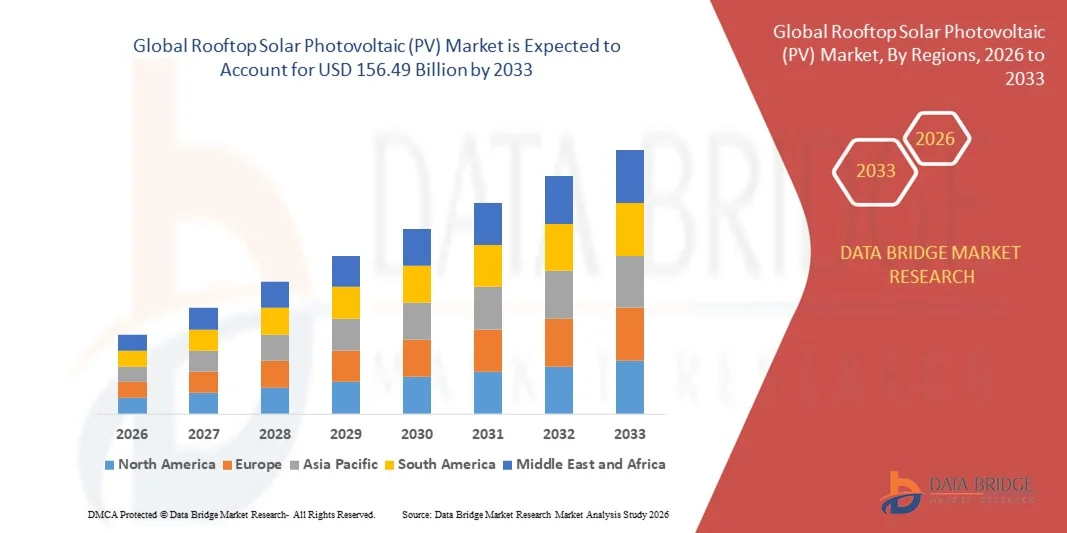
- De acuerdo con Data Bridge Market Research Analysis, el tamaño global del mercado fotovoltaico solar (PV) fue valorado enUSD 96.71 billion in 2025y se espera que alcanceUSD 156.49 billion by 2033, aCAGR of 6.20%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de soluciones de energía renovable y avances tecnológicos en los sistemas de energía solar PV, lo que lleva a aumentar las instalaciones de techo en los sectores residencial, comercial e industrial.
- Además, los incentivos gubernamentales, los subsidios y las políticas favorables que promueven la energía limpia están impulsando una mayor adopción de sistemas solares PV de techo. Estos factores convergentes están acelerando el despliegue de paneles solares en las azoteas, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 96.71 Billion
- Valor de mercado esperado (2033):USD 156.49 Billion
- CAGR prefabricado (2026–2033): 6.20%
¿Cuáles son los principales Takeaways of Rooftop Solar Photovoltaic (PV) Market
- Los sistemas PV solares de techo, que ofrecen una generación de electricidad descentralizada directamente desde los tejados de construcción, son cada vez más esenciales para cumplir los objetivos de eficiencia energética y sostenibilidad tanto en entornos residenciales como comerciales debido a su capacidad para reducir los costos de electricidad, apoyar la independencia energética e integrarse con sistemas inteligentes de gestión de energía
- La creciente demanda de energía solar en la azotea se alimenta principalmente por aumentar los costos de electricidad, aumentar la conciencia ambiental y avanzar en los módulos solares de alta eficiencia. Además, el menor costo de los paneles solares y la disponibilidad de opciones de financiación están mejorando aún más la adopción en diversos mercados
- Asia-Pacífico dominaba el mercado fotovoltaico solar en la azotea con una parte de31.9% en 2025, debido a la creciente adopción de energía solar, los incentivos gubernamentales para la energía renovable y la rápida urbanización en las economías en desarrollo
- Se espera que América del Norte sea la región de crecimiento más rápido del mercado fotovoltaico solar en la azotea durante el período previsto debido a la adopción robusta de energía solar en la azotea en los sectores residencial y comercial, los incentivos gubernamentales y el aumento de los costos de electricidad que fomentan la generación de energía descentralizada
- En el segmento de la red predominaba el mercado con una cuota de mercado del 85,6% en 2025, debido al aumento de la adopción en los sectores residencial y comercial urbanos conectados a redes eléctricas centralizadas. Los sistemas en red permiten a los usuarios alimentar el exceso de energía en la red, a menudo aprovechando las políticas de medición neta, lo que mejora los rendimientos financieros y fomenta la adopción ulterior. La comodidad de la integración sin problemas con la infraestructura eléctrica existente y la capacidad de compensar los costos de electricidad hacen que los sistemas en red sean la opción preferida para muchos hogares y empresas
Informe Scope and Rooftop Solar Photovoltaic (PV) Market Segmentation
|
Atributos |
Rooftop Solar Photovoltaic (PV) Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado fotovoltaico solar de la azotea
Ampliación de la adopción de paneles solares de alta eficiencia y de alta eficiencia
- El mercado fotovoltaico solar de la azotea es testigo de una fuerte expansión con la creciente adopción de paneles solares de alta eficiencia y bifacial diseñados para maximizar la producción de energía y la utilización del espacio. Estos paneles captan la luz solar de ambos lados, mejorando significativamente la generación de energía, especialmente en ambientes con alta reflectividad como techos con superficies de color claro o hormigón. La creciente necesidad de tecnologías solares avanzadas que ofrezcan un mejor rendimiento a través de espacios limitados está transformando opciones de consumidores y comerciales en el despliegue solar en la azotea
- Por ejemplo, LONGi Green Energy Technology Co., Ltd. ha desarrollado paneles monocristalinos bifaciales con mayor absorción de la luz y tolerancia a la temperatura, logrando un mayor rendimiento energético para aplicaciones de techo. Del mismo modo, Trina Solar ha introducido su serie Vertex con alta densidad de potencia y diseño de doble cristal para mejorar la durabilidad y la eficiencia a largo plazo tanto para usuarios residenciales como industriales
- Los avances en tecnologías de células solares como PERC, TOPCon y heterojunción están mejorando aún más la eficiencia de la conversión y reduciendo el costo de la energía (LCOE). Estas innovaciones permiten a los propietarios y empresas obtener más electricidad del mismo espacio en la azotea, ofreciendo un retorno más rápido de la inversión y una dependencia reducida de la energía tradicional de la red
- La integración de paneles bifaciales con inversores inteligentes, unidades de almacenamiento de energía y sistemas de seguimiento aumenta el rendimiento general del sistema y la gestión de energía. Esta sinergia permite la captación de energía optimizada durante condiciones de luz solar variables, contribuyendo a una mejor estabilidad energética y autosuficiencia para los usuarios finales
- Los fabricantes se centran cada vez más en procesos de producción sostenibles mediante el uso de materiales reciclables y una mayor longevidad de módulos. Estos esfuerzos apoyan los objetivos mundiales de reducción del carbono y aseguran al mismo tiempo que el avance tecnológico se ajuste a la responsabilidad ambiental en el ecosistema de energía solar
- La creciente preferencia por paneles solares de alta eficiencia y bifacial subraya el cambio global hacia la máxima generación de energía renovable dentro de espacios limitados. A medida que la urbanización intensifica y el potencial en la azotea se convierte en una fuente clave de la generación de energía distribuida, se espera que tales innovaciones definan la siguiente fase de crecimiento en el mercado solar PV en la azotea
Rooftop Solar Photovoltaic (PV) Market Dynamics
Conductor
Políticas e incentivos gubernamentales favorables para instalaciones solares en la azotea
- El mercado de los vehículos solares de techo está cobrando un impulso considerable debido a marcos normativos sólidos, incentivos financieros y apoyo reglamentario que promueve la adopción de sistemas solares descentralizados. Los gobiernos de las economías desarrolladas y emergentes están introduciendo subvenciones, beneficios fiscales y sistemas de medición neto para acelerar la adopción solar residencial y comercial
- Por ejemplo, el Ministerio de Energía Nueva y Renovable (MNRE) de la India puso en marcha la Fase II del Programa Solar Rooftop, con subvenciones de hasta un 40% para instalaciones residenciales. Del mismo modo, en los Estados Unidos, el crédito fiscal federal de inversión (CCI) sigue ofreciendo un importante alivio financiero para los propietarios y empresas que invierten en sistemas solares en la azotea, impulsando el despliegue a gran escala en los estados
- Las medidas de apoyo, como los aranceles de entrada de alimentos, los préstamos de interés cero y los programas de sostenibilidad corporativa, están impulsando aún más la expansión del mercado. Estas iniciativas reducen el período de reembolso financiero de las inversiones solares, lo que convierte los sistemas PV en una alternativa energética financieramente viable
- El énfasis mundial en el logro de la neutralidad del carbono y la reducción de la dependencia de los combustibles fósiles está impulsando a los sectores público y privado a adoptar sistemas solares en la azotea como parte de iniciativas de construcción verde y compromisos corporativos de la ESG. Esta tendencia se ajusta a los objetivos de desarrollo urbano que promueven la integración de la energía renovable en las redes de infraestructura
- El aumento de la colaboración entre los encargados de formular políticas, los fabricantes solares y las instituciones financieras está fomentando modelos de financiación accesibles, lo que permite a las pequeñas y medianas empresas participar en la transformación de la energía limpia. Los marcos reglamentarios firmes y la estabilidad política a largo plazo siguen siendo fundamentales para garantizar la participación pública y la confianza continuas en la adopción solar en la azotea
Restraint/Challenge
Costos de inversión e instalación de capital inicial
- A pesar de la disminución de los precios de los módulos, los elevados costos iniciales asociados a las instalaciones solares de techo PV siguen siendo una barrera clave para la adopción generalizada, especialmente para los consumidores residenciales y las pequeñas empresas. Los gastos se extienden más allá de los paneles para incluir inversores, baterías, sistemas de montaje e instalación profesional, haciendo que la inversión inicial sea sustancial
- Por ejemplo, los propietarios de viviendas de Europa y Asia han informado de que los costos de instalación pueden representar casi la mitad del gasto total del sistema, limitando la asequibilidad incluso con subvenciones disponibles. Como resultado de ello, las tasas de adopción entre los hogares de ingresos medianos tienden a disminuir los segmentos comerciales e industriales con mayor capacidad financiera
- Los desafíos también surgen de la necesidad de mano de obra especializada, mejoras eléctricas y cumplimiento de las normas de conexión de red, que contribuyen a ampliar los plazos de los proyectos y costos añadidos. Estas necesidades técnicas disuaden a muchos posibles usuarios que buscan un despliegue rápido y una participación limitada en el mantenimiento
- La falta de estructuras de financiación uniformes y una conciencia limitada sobre los beneficios económicos a largo plazo agravan aún más la vacilación de los consumidores. Algunos usuarios finales siguen cautelosos sobre las expectativas de reembolso y los posibles cambios en las normas arancelarias energéticas que podrían afectar el rendimiento de las inversiones
- Para superar estas limitaciones, los principales interesados de la industria están promoviendo modelos de arrendamiento, proyectos solares comunitarios y planes de pago como ahorro para reducir las barreras de entrada. A medida que los costos continúen disminuyendo debido a economías de escala e innovación, abordar la asequibilidad mediante la financiación accesible y las prácticas de instalación simplificadas será crucial para mantener el crecimiento del mercado en el sector de los VPP solares en la azotea
¿Cómo es segmentado el mercado fotovoltaico solar de la azotea
El mercado se segmenta sobre la base de tecnología, tipo de red, uso final y despliegue.
- By Technology
Sobre la base de la tecnología, el mercado de PV solar en la azotea se segmenta en película fina, silicio cristalino y otros. El segmento de silicio cristalino dominaba el mercado con la mayor cuota de ingresos en 2025, impulsado por su alta eficiencia, larga vida útil y base de fabricación bien establecida. Los módulos de silicio cristalino son ampliamente preferidos por los usuarios residenciales y comerciales debido a su fiabilidad comprobada y rendimiento energético superior en diversas condiciones climáticas. El segmento se beneficia de un fuerte reconocimiento de marca y la disponibilidad de diversos tipos de módulos, incluyendo monocrystalline y policrystalline, ofreciendo flexibilidad para diferentes requisitos de instalación. La producción de energía avanzada y la disminución de los costos refuerzan aún más su liderazgo en el mercado.
Se espera que el segmento de película delgada sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por su diseño ligero y su idoneidad para techos no convencionales o superficies flexibles. Por ejemplo, empresas como First Solar están promoviendo módulos de película finas para instalaciones comerciales e industriales a gran escala donde el bajo peso y la integración más fácil con estructuras de techo son críticos. El segmento también se beneficia de un mejor desempeño bajo condiciones de poca luz y altas temperaturas, lo que lo convierte en una alternativa atractiva para las regiones con condiciones ambientales difíciles.
- Por Grid Tipo
Sobre la base del tipo de cuadrícula, el mercado solar PV en la azotea se segmenta en sistemas en red y fuera de red. El segmento en la red dominaba el mercado con la mayor cuota de ingresos del 85,6% en 2025, impulsada por la creciente adopción en sectores residenciales y comerciales urbanos conectados a redes eléctricas centralizadas. Los sistemas en red permiten a los usuarios alimentar el exceso de energía en la red, a menudo aprovechando las políticas de medición neta, lo que mejora los rendimientos financieros y fomenta la adopción ulterior. La comodidad de la integración sin problemas con la infraestructura eléctrica existente y la capacidad de compensar los costos de electricidad hacen de los sistemas en la red la opción preferida para muchos hogares y empresas.
Se espera que el segmento fuera de la red sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de las iniciativas de electrificación en zonas remotas y rurales con acceso limitado a la red. Por ejemplo, empresas como Schneider Electric están implementando soluciones PV fuera de la azotea en comunidades rurales e instalaciones comerciales donde la conectividad de la red no es fiable o no está disponible. Los sistemas fuera de la red proporcionan independencia energética y reducen la dependencia de los generadores diesel, al tiempo que apoyan los objetivos de desarrollo sostenible en los mercados emergentes.
- By End-Use
Sobre la base del uso final, el mercado solar de la azotea se segmenta en aplicaciones residenciales y no residenciales. El segmento residencial dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por la creciente conciencia de la energía renovable, los incentivos gubernamentales y el deseo de ahorro de costos energéticos. Los propietarios adoptan cada vez más sistemas PV solares en la azotea para reducir las facturas de electricidad y mejorar la seguridad energética, con opciones para la medición neta y la integración de almacenamiento de baterías. La adopción residencial está respaldada por mejoras de diseño estético, huellas compactas del sistema y servicios de instalación fáciles de usar proporcionados por proveedores solares líderes.
Se prevé que el segmento no residencial será testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la demanda comercial, industrial e institucional de ahorros energéticos a gran escala y objetivos de sostenibilidad. Por ejemplo, empresas como SunPower están proporcionando soluciones PV en la azotea a fábricas, almacenes y complejos de oficinas para reducir significativamente los costos de electricidad operacional. La adopción no residencial también está impulsada por compromisos de sostenibilidad corporativa, certificaciones gubernamentales de edificios verdes y el rendimiento a largo plazo de la inversión de grandes instalaciones en la azotea.
- Despliegue
Sobre la base de su despliegue, el mercado solar PV de techo se segmenta en instalaciones montadas en tierra y en techo. El segmento de despliegue de techos dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por tierras limitadas disponibles en las zonas urbanas y la creciente utilización de techos de construcción existentes para la generación de energía limpia. Los sistemas PV de techo proporcionan una manera eficiente de aprovechar la energía solar sin requerir adquisición adicional de tierras, haciéndolos adecuados para regiones densamente pobladas. El segmento también cuenta con incentivos para la adopción solar urbana y avances en paneles modulares ligeros que simplifican la instalación en diferentes tipos de techo.
Se espera que el segmento montado en tierra sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por proyectos comerciales e industriales a gran escala que requieren sistemas de mayor capacidad. Por ejemplo, empresas como Canadian Solar se centran en instalaciones de PV montadas en tierra expansivas para parques industriales y granjas solares a escala de utilidad. Los sistemas montados en tierra ofrecen flexibilidad en la orientación de los paneles y el espaciamiento, mayor escalabilidad y más fácil acceso al mantenimiento, impulsando su adopción en proyectos energéticos a gran escala.
¿Qué región posee la mayor parte del mercado fotovoltaico solar de la azotea
- Asia-Pacífico dominaba el mercado fotovoltaico solar en la azotea con la mayor cuota de ingresos del 31,9% en 2025, impulsado por la creciente adopción de energía solar, los incentivos gubernamentales para la energía renovable y la rápida urbanización en las economías en desarrollo
- La fabricación de módulos solares rentables de la región, el aumento de las inversiones en infraestructura de energía limpia y políticas favorables que apoyan las instalaciones de techo están acelerando la expansión del mercado
- La disponibilidad de mano de obra calificada, la disminución de los costos del sistema PV y el aumento de la demanda de electricidad en los sectores residencial y comercial están contribuyendo al aumento del despliegue de sistemas solares PV en la azotea
China Rooftop Solar PV Market Insight
China mantuvo la mayor parte en el mercado PV solar de la azotea de Asia y el Pacífico en 2025, debido a su condición de líder mundial en la fabricación de paneles solares y el despliegue de energía renovable. La fuerte base industrial del país, las políticas gubernamentales de apoyo como los aranceles alimentarios e incentivos fiscales, y las extensas instalaciones solares en la azotea para los sectores residencial y comercial son los principales factores de crecimiento. El aumento de las inversiones en soluciones energéticas sostenibles y proyectos de electrificación urbana a gran escala están impulsando aún más la expansión del mercado.
India Rooftop Solar PV Market Insight
La India está presenciando el crecimiento más rápido de la región de Asia y el Pacífico, alimentado por el aumento de las iniciativas gubernamentales que promueven la adopción de techos solares, la ampliación de las instalaciones residenciales y comerciales de tejado y el aumento de la sensibilización sobre la energía limpia. Programas como el esquema solar de techo e incentivos para la medición neta están fortaleciendo el mercado. Además, el aumento de la demanda de electricidad en los centros urbanos y el aumento de las inversiones en infraestructura eficiente de la energía contribuyen al rápido crecimiento del mercado.
Europa Rooftop Solar PV Market Insight
El mercado PV solar de la azotea de Europa se está expandiendo constantemente, apoyado por estrictas regulaciones ambientales, fuertes incentivos gubernamentales para la adopción de energía renovable y el aumento de los compromisos de sostenibilidad corporativa. La región pone énfasis en módulos solares de alta eficiencia e integración de techo PV con almacenamiento energético y redes inteligentes. El aumento de las inversiones en edificios verdes y los esfuerzos para descarbonizar la infraestructura urbana están mejorando aún más el crecimiento del mercado.
Alemania Rooftop Solar PV Market Insight
El mercado PV solar de la azotea de Alemania está impulsado por su liderazgo en la adopción de energía renovable, las políticas energéticas avanzadas y el fuerte apoyo industrial a las instalaciones solares. El país cuenta con capacidades bien establecidas y programas de incentivos para el desarrollo de los techos residenciales y comerciales. La demanda es particularmente fuerte para la integración con el almacenamiento energético y soluciones inteligentes para el hogar, apoyando el consumo de energía sostenible.
U.K. Rooftop Solar PV Market Insight
El mercado de los Estados Unidos cuenta con el apoyo de planes gubernamentales que promueven la adopción solar, el aumento de las inversiones en edificios eficientes en la energía, y un enfoque cada vez mayor en la reducción de la huella de carbono en los sectores residencial y comercial. Las colaboraciones académicas-industrias en tecnologías de energía renovable y una mayor conciencia de la generación de energía descentralizada contribuyen al crecimiento del mercado. El Reino Unido sigue desempeñando un papel importante en las instalaciones de alta eficiencia de techo PV.
North America Rooftop Solar PV Market Insight
Se prevé que América del Norte crecerá en la CAGR más rápida de 2026 a 2033, impulsada por la adopción robusta de energía solar en la azotea en los sectores residencial y comercial, los incentivos gubernamentales y el aumento de los costos de electricidad que fomentan la generación de energía descentralizada. La creciente atención a la sostenibilidad, los objetivos corporativos de energía renovable y los avances en los módulos solares de alta eficiencia están impulsando la demanda. Además, el aumento de la colaboración entre las empresas de servicios públicos y los proveedores solares de techo está apoyando la expansión del mercado.
U.S. Rooftop Solar PV Market Insight
EE.UU. representó la mayor parte del mercado de América del Norte en 2025, sustentada por fuertes viviendas y comerciales en la azotea de la adopción solar, incentivos federales y estatales, y capacidades avanzadas de fabricación solar. El enfoque del país en la energía limpia, la integración inteligente de la red y los objetivos de sostenibilidad es fomentar el despliegue de sistemas PV de techo de alta eficiencia. La presencia de compañías solares líderes y una cadena de suministro madura consolidan aún más la posición líder de Estados Unidos en la región.
¿Cuáles son las mejores empresas del mercado fotovoltaico solar de la azotea
La industria fotovoltaica solar en la azotea está dirigida principalmente por empresas bien establecidas, incluyendo:
- JA SOLAR Technology Co., Ltd. (China)
- SunPower Corporation (Estados Unidos)
- AGC Glass Europe (Bélgica)
- Nippon Sheet Glass Co., Ltd. (Japón)
- HeckerGlastechnik GmbH " Co. KG (Alemania)
- Euroglas (Alemania)
- Emmvee Toughened Glass Private Limited (India)
- F solar GmbH (Alemania)
- Taiwan Glass Ind. Corp (Taiwan)
- Xinyi Solar Holdings Ltd (China)
- Sisecam Flat Glass (Turquía)
- Vidrio guardián (U.S.)
- Saint-Gobain Solar (Francia)
- Flat Glass Co., Ltd (China)
- Guangdong Golden Glass Technologies (China)
- Henan Huamei Cinda Industrial Co., Ltd. (China)
- Interfloat Corporation (U.S.)
¿Cuáles son los últimos desarrollos en Rooftop Solar Photovoltaic (PV) Market
- En enero de 2025, Saatvik Green Energy Limited obtuvo un contrato valorado en más de 1.500 crore para suministrar 1 GW de los módulos PV solares N‐TOPCon, lo que marca una expansión significativa en sus capacidades de fabricación y suministro de módulos para instalaciones solares a escala de utilidad y techo. Este acuerdo pone de relieve el compromiso de la empresa con el fortalecimiento del ecosistema nacional de fabricación solar, al tiempo que aumenta la resiliencia de la cadena de suministro. Aumentando la disponibilidad de módulos de alta eficiencia, Saatvik está apoyando los despliegues competitivos en función de los costos y acelerando el crecimiento del mercado solar PV en la azotea en la India y globalmente
- En enero de 2025, LG Energy Solutions anunció una asociación con Aptera Motors para suministrar baterías cilíndricas de 2170 series destinadas a promover la innovación EV impulsada por energía solar y la movilidad sostenible en Estados Unidos. Esta colaboración hace hincapié en la integración de la energía solar con soluciones de transporte, apoyando la expansión de la generación solar de techo para la infraestructura de carga EV. Al aprovechar su experiencia en tecnología avanzada de baterías, LG Energy Solutions está contribuyendo a nuevos patrones de consumo que refuerzan la demanda en el mercado de energía solar de techo
- En enero de 2025, A. O. Smith Corporation programó un llamamiento de conferencia para la liberación de sus resultados financieros Q4 2024, lo que refleja el creciente interés de los inversores y las empresas en los sectores de energía y energía solar. Esta iniciativa pone de relieve la importancia de la transparencia y la confianza en el mercado, que apoyan indirectamente la adopción en el mercado de los VPP solares en la azotea. Al demostrar una fuerte gobernanza empresarial y la presentación de informes financieros, A. O. Smith está reforzando la confianza de los inversores y señalando posibles oportunidades de crecimiento en soluciones conectadas con energía solar
- En marzo de 2024, JA Solar Technology Co., Ltd. firmó un acuerdo con PowerChina Huadong Engineering Corporation Limited para suministrar 480 MW de módulos PV para el proyecto CEME1-480 MW en Chile, la mayor instalación fotovoltaica del país. Este proyecto muestra la capacidad de JA Solar para ofrecer módulos a gran escala y de alta calidad para los mercados internacionales, promoviendo al mismo tiempo el despliegue de sistemas solares de techo y a escala de utilidad. Al permitir instalaciones de alto volumen, la empresa está mejorando la eficiencia y escalabilidad de costes dentro del mercado mundial de PV solar en la azotea
- En enero de 2024, Emmvee Photovoltaic Power Pvt. Ltd. anunció un acuerdo de suministro con KPI Green Energy Ltd para entregar 300 MWp de paneles solares bifaciales MonoPERC para la planta solar 240 MW en Gujarat. Este acuerdo pone de relieve el enfoque de Emmvee en la tecnología solar avanzada y de alta eficiencia para maximizar la producción y rendimiento de energía. Al ampliar la disponibilidad de paneles solares innovadores, Emmvee está apoyando el despliegue acelerado y el crecimiento económico del mercado de la planta solar de techo
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











