



Segmentación del mercado global de redes definidas por software, por tipo (SDN abierto, SDN mediante API y SDN mediante superposición), componente (soluciones y servicios), usuarios finales (centros de datos, proveedores de servicios y empresas): tendencias de la industria y pronóstico hasta 2033
¿Cuál es el tamaño y tasa de crecimiento del mercado de red definido por el software global
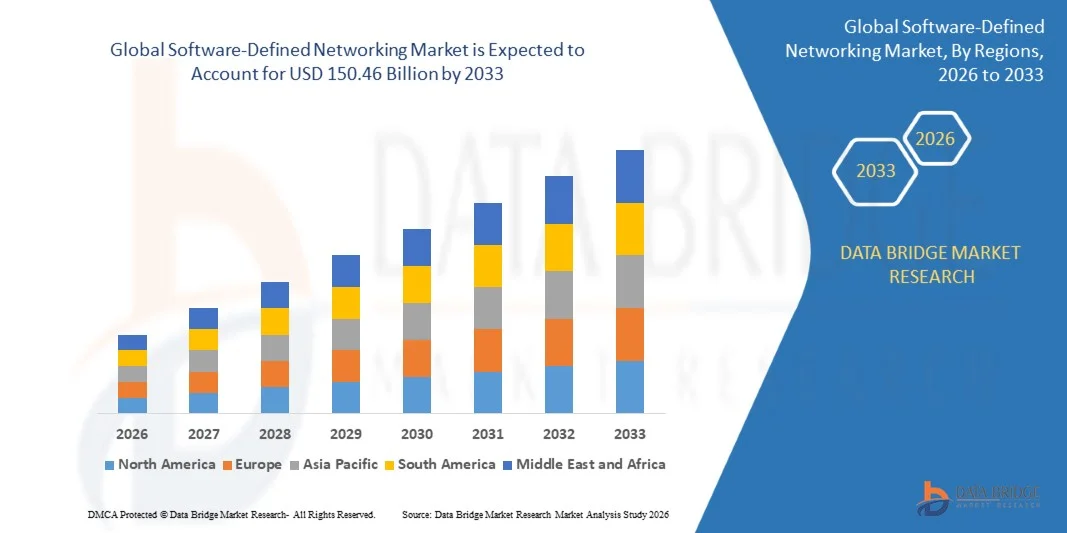
- Según el análisis de Data Bridge Market Research, el tamaño del mercado mundial de redes definidas por software se valoró enUSD 35.22 billion in 2025y se espera que alcanceUSD 150.46 billion by 2033, aCAGR of19.90%durante el período previsto
- Aumentar la prevalencia para la automatización de redes y la virtualización entre los consumidores es un factor crucial para acelerar el crecimiento del mercado
Tamaño del mercado
- Valor de mercado (2025):35.22 millones de dólares
- Valor de mercado esperado (2033):USD 150.46 Billion
- Predicción de CAGR:19.90%
¿Cuáles son los principales Takeaways of Software-Defined Networking Market
- SDN representa la creación de redes definidas por el sistema que está diseñada para hacer el limbo de la red y flexible. Ayuda al negocio a cumplir con sus requisitos para que puedan mejorar su control de red. En estos días se utilizan ampliamente en diferentes sectores como la salud, la educación, la banca, el gobierno, entre otros
- Aumento de la reducción significativa en CAPEX y OPEX, aumento de la demanda de servicios en la nube, consolidación de centros de datos y virtualización de servidores, aumento de la demanda de movilidad empresarial para mejorar la productividad de los servicios basados en el campo, aumento de la inversión de capital de riesgo en el espacio de mercado de SDN y aumento de los beneficios ofrecidos por SDN son los principales factores entre otros que impulsan el mercado de redes definidas por software
- América del Norte domina el mercado de redes definidas por software con la mayor cuota de ingresos de 46.01% en 2024, América del Norte lidera la adopción de SDN debido a una infraestructura digital robusta, expansión de la nube y demanda de gestión ágil de la red
- El mercado de redes definidas por software de Asia y el Pacífico está preparado para crecer en la CAGR más rápida de más del 28,1% en 2025, alimentada por la rápida urbanización, la expansión de la infraestructura y la adopción en industrias como la agricultura y la minería
- El segmento Open SDN dominaba el mercado con una participación del 46,2% en 2025, debido a su arquitectura dirigida por controladores, fuerte apoyo de comunidades de código abierto y alta adopción en centros de datos y redes de telecomunicaciones.
Segmentación del mercado de la red definida por software
|
Atributos |
Software-Defined Networking Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de red definido por software
“Increasing Shift Toward High-Speed, Automated, and Cloud-Integrated SDN Architectures”
- El mercado de redes definido por software está experimentando la rápida adopción de soluciones SDN nativas de la nube, programables y de alta velocidad que soportan la dirección de tráfico en tiempo real, la automatización y la virtualización de red escalable
- Los proveedores están introduciendo controladores SDN compactos, de alto rendimiento y impulsados por AI con orquestación mejorada, interoperabilidad multicloud y gestión centralizada de políticas
- La creciente necesidad de infraestructuras de redes eficientes, centradas en el software y flexibles está acelerando el despliegue de SDN en centros de datos, empresas, redes de telecomunicaciones y entornos de computación de bordes
- Por ejemplo, empresas como Cisco, VMware, Juniper Networks, Nokia y Huawei han actualizado sus plataformas SDN con mayor automatización, gestión de controladores basadas en la nube y capacidades de seguridad avanzadas
- Aumentar la demanda de un suministro más rápido, configuración de cero tacto y corte de red virtual está empujando a las organizaciones hacia infraestructuras totalmente programables y definidas por software
- A medida que el tráfico de red se vuelve más dinámico y con mayor intensidad de aplicaciones, SDN seguirá siendo crucial para permitir operaciones de red escalables, seguras y ágiles en todas las industrias
¿Cuáles son los controladores clave del mercado de red definido por software
- Aumento de la demanda de soluciones de redes programables, flexibles y eficientes en función de los costos para apoyar el tráfico de datos elevado, aplicaciones de gran intensidad de ancho de banda y flujos de trabajo multicloud
- Por ejemplo, en 2025, líderes de la industria como Cisco, VMware, Ciena y Arista Networks ampliaron sus carteras SDN para mejorar la automatización, la visibilidad de la red y la seguridad basada en controladores
- La creciente adopción de dispositivos IoT, la infraestructura 5G, la computación de bordes y las iniciativas de transformación digital está aumentando la necesidad de despliegues SDN inteligentes y escalables en todo Estados Unidos, Europa y Asia-Pacífico
- Los avances en la virtualización, la NFV, la creación de redes basadas en la intención, la automatización de políticas impulsada por AI y las arquitecturas de gestión centralizadas refuerzan la eficiencia y el rendimiento de la red
- Aumento del uso de servicios en la nube, máquinas virtuales, plataformas de contenedores y aplicaciones distribuidas está creando demanda de entornos de red ágiles y programables
- Con el apoyo de fuertes inversiones en centros de datos, modernización de las telecomunicaciones y actualizaciones de TI empresarial, se espera que el mercado SDN vea un crecimiento sostenido y robusto
¿Qué factor está afectando el crecimiento del mercado de redes definidas por software
- Los altos costos iniciales relacionados con controladores SDN, plataformas de orquestación y herramientas de automatización avanzada limitan la adopción entre pequeñas empresas y organizaciones con presupuesto
- Por ejemplo, durante el período 2024-2025, las fluctuaciones del gasto en infraestructura de TI, las limitaciones de la cadena de suministro y el aumento de los costos de los componentes de hardware afectaron los ciclos de despliegue de las redes SDN para varias empresas mundiales
- La complejidad de integrar el SDN con sistemas de redes heredados, junto con la necesidad de profesionales cualificados en la virtualización y la creación de redes basadas en controladores, actúa como una barrera de adopción importante
- La escasa conciencia en los mercados emergentes respecto de las capacidades de SDN, los beneficios de la automatización y la gestión virtual de la red retrasa la aplicación, especialmente en las PYMES
- Competencia de soluciones tradicionales de redes, redes híbridas y arquitecturas patentadas específicas para proveedores crea presión de precios y reduce la estandarización
- Para superar estos desafíos, las empresas se centran en soluciones SDN optimizadas en costos, orquestación impulsada por AI, programas de capacitación, plataformas de controlador basadas en la nube y colaboración de código abierto para impulsar la adopción mundial
¿Cómo se aumenta el mercado de red definido por software
El mercado se segmenta sobre la base detipo, componente, usuario final.
• Por tipo
El mercado de redes definido por software se segmenta en Open SDN, SDN a través de API y SDN a través de Overlay. El segmento Open SDN dominaba el mercado con una participación del 46,2% en 2025, debido a su arquitectura dirigida por controladores, un fuerte apoyo de comunidades de código abierto y una alta adopción en centros de datos y redes de telecomunicaciones. Open SDN permite la gestión centralizada del tráfico, mejora la agilidad de la red y reduce la complejidad operacional. Su compatibilidad con entornos multi-vendor y herramientas de orquestación hace que sea muy preferido entre las empresas que experimentan transformación digital.
Se proyecta que el segmento SDN a través de API crezca en el CAGR más rápido de 2026 a 2033, impulsado por la adopción creciente de redes programables, redes basadas en la intención y la prestación automática de servicios. A medida que las empresas y los proveedores de cloud priorizan cada vez más la automatización de red, SDN basado en API ofrece una mayor flexibilidad, un despliegue más rápido y una integración perfecta con aplicaciones nativas de la nube y flujos de trabajo DevOps.
• Por componente
El mercado se segmenta en Soluciones y Servicios. El segmento Soluciones dominó el mercado con un 58,7% de participación en 2025, apoyado por el fuerte despliegue de controladores SDN, plataformas de orquestación, funciones de red virtualizadas (VNFs), y sistemas de conmutación programables. Las organizaciones están pasando de las infraestructuras centradas en hardware a las centradas en software para mejorar la agilidad de la red, reducir costos y apoyar la conectividad multicloud. Las soluciones SDN permiten un control centralizado de políticas, corte de red, asignación de ancho de banda y optimización del tráfico en tiempo real.
Se espera que el segmento de Servicios crezca en el CAGR más rápido de 2026 a 2033, impulsado por la creciente demanda de consultoría, integración, servicios gestionados y soporte para el ciclo de vida. A medida que las redes se vuelven más complejas debido a la implantación de 5G, la expansión de IoT y las actualizaciones de los centros de datos, las empresas dependen cada vez más de los servicios gestionados de SDN para la gestión de configuración, automatización, vigilancia de seguridad y optimización continua.
• Usuarios finales
El mercado de redes definido por software se segmenta en centros de datos, proveedores de servicios y empresas. El segmento de Centros de Datos dominó el mercado con una participación del 49,3% en 2025, debido al despliegue a gran escala de infraestructuras virtualizadas, entornos en la nube, arquitecturas hiperescalas y redes de almacenamiento. SDN permite una gestión eficiente del tráfico, automatización de red y asignación de recursos escalable, lo que lo hace esencial para las operaciones modernas del centro de datos. El aumento de la computación multicloud, las cargas de trabajo impulsadas por AI y las aplicaciones containerizzate acelera aún más la adopción.
Se prevé que el segmento de Proveedores de Servicios crezca en la CAGR más rápida de 2026 a 2033, alimentada por el creciente despliegue de redes 5G, la infraestructura de computación de bordes y las tecnologías de virtualización de redes como NFV. Los operadores de telecomunicaciones utilizan el SDN para optimizar el suministro de servicios de ancho de banda, automatizar y apoyar el corte dinámico de red para servicios empresariales y de consumo.
¿Qué región posee la mayor parte del mercado de redes definidas por software
- América del Norte domina el mercado de redes definido por software con la mayor cuota de ingresos de 46.01% en 2024, América del Norte lidera la adopción de SDN debido a la infraestructura digital robusta, la expansión de la nube y la demanda de gestión ágil de la red
- Las empresas y proveedores de servicios están aprovechando el SDN para mejorar la escalabilidad, la seguridad y la automatización.
- Además, la región se beneficia de una fuerte inversión en el sector de los recursos internos, un amplio despliegue de 5G y un ecosistema de TI maduro, lo que acelera la integración del SDN en diversas industrias, incluidas las finanzas, la salud y las telecomunicaciones.
U.S. Software-Defined Networking Market Insight
El mercado de redes definido por software estadounidense capturó la mayor cuota de ingresos del 71,2% dentro de América del Norte en 2025, El mercado SDN de EE.UU. está impulsado por despliegues de nubes a gran escala, tráfico de datos altos, y la necesidad de una capacidad de respuesta en red en tiempo real. Las empresas están adoptando SDN para mejorar la eficiencia de los centros de datos, reducir los costos operativos y apoyar la transformación digital. Las iniciativas gubernamentales que respaldan la modernización de la tecnología de la información y el aumento de las inversiones en ciberseguridad y automatización aumentan aún más la demanda de los SDN en todos los sectores.
Mercado de red definida por software Europa
Se prevé que el mercado de redes definidas por software en Europa se expanda en un CAGR sustancial durante todo el período previsto, el mercado europeo SDN se ve impulsado por la creciente demanda de agilidad y automatización de la red en la computación de la nube y despliegues 5G. El firme apoyo regulador, las iniciativas de transformación digital y el énfasis en la ciberseguridad están impulsando a las empresas a adoptar soluciones de redes programables y escalables.
Alemania Software-Defined Networking Market Insight
Se prevé que el mercado de redes definidas por software de Alemania crecerá en una CAGR notable durante el período de previsión, los beneficios del mercado de la industria 4.0 y la necesidad de redes flexibles e inteligentes. Las empresas están aprovechando SDN para optimizar la automatización industrial, la integración en la nube y la conectividad IoT, garantizando al mismo tiempo una gestión eficiente de los recursos y una transmisión de datos de alto rendimiento.
France Software-Defined Networking Market Insight
Se espera que el mercado de redes definidas por software en Francia se amplíe en un CAGR considerable durante el período de previsión, el crecimiento del SDN de Francia se alimenta por la innovación digital en infraestructura pública, telecomunicaciones y servicios en la nube. Las iniciativas de modernización respaldadas por el Gobierno y el aumento de los requisitos de privacidad de los datos alientan a las organizaciones a adoptar el SDN para mejorar el control, la automatización y crear arquitecturas de redes seguras y escalables.
Asian-Pacific Intelligence Systems Market Insight
El mercado de redes definidas por software de Asia y el Pacífico está preparado para crecer en la CAGR más rápida de más del 28,1% en 2025, alimentada por la rápida urbanización, la expansión de la infraestructura y la adopción en industrias como la agricultura y la minería. Las inversiones gubernamentales en proyectos urbanos inteligentes y marcos regulatorios favorables están acelerando la integración de drones y SDN, mejorando el procesamiento de datos en tiempo real y la eficiencia operacional.
Japan Software-Defined Networking Market Insight
El mercado de redes definido por software de Japón es un fuerte énfasis en la innovación, la robótica y la IA. Las aplicaciones en la gestión de desastres, la agricultura y la inspección de infraestructura están respaldadas por políticas gubernamentales que promueven tecnologías inteligentes. Estas iniciativas están ayudando a las industrias a modernizar las operaciones y mejorar la capacidad de respuesta a los problemas ambientales y logísticos.
China Software-Defined Networking Market Insight
El mercado de redes definido por el software de China representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025 impulsada por proyectos masivos de infraestructura y un sólido apoyo gubernamental. La alta demanda de sectores como la logística, la planificación urbana y la agricultura de precisión, junto con los avances en hardware y análisis de drones, está acelerando el despliegue de SDN. Esta combinación impulsa a China a la vanguardia del avance tecnológico en la región.
¿Cuáles son las mejores empresas del mercado de redes definidas por software
La industria de redes definida por software está dirigida principalmente por empresas bien establecidas, incluyendo:
- Cisco Systems(U.S.)
- VMware, Inc. (U.S.)
- Huawei Technologies Co., Ltd.(China)
- Ciena Corporation (Estados Unidos)
- Hewlett Packard Enterprise Development LP(U.S.)
- Juniper Networks, Inc. (U.S.)
- NEC Technologies India Private Limited(India)
- Extreme Networks(U.S.)
- Big Switch Networks, Inc. (U.S.)
- Pluribus Networks (Estados Unidos)
- Nokia (Finland)
- Oracle (U.S.)
- Cumulus Networks (Estados Unidos)
- Arista Networks, Inc. (U.S.)
- Pica8 Inc. (U.S.)
- Broadcom (Estados Unidos)
¿Cuáles son los desarrollos recientes en el mercado mundial de redes definidas por software
- En octubre 3, 2024, Cisco anunció su intención de adquirir Isovalent, una empresa especializada en redes multicloud y soluciones de seguridad. Este movimiento tiene como objetivo mejorar las capacidades de Cisco en las modernas arquitecturas de red y seguridad.
- En mayo de 2025, Intel exploró la venta de su unidad de negocio de redes y bordes, anteriormente conocida como NEX. Esta consideración estratégica refleja el enfoque de Intel en sus puntos fuertes en los chips de PC y centros de datos.
- En agosto de 2022, Arista Networks completó la adquisición de Pluribus Networks, un movimiento destinado a reforzar su presencia en el espacio de redes en la nube y promover su solución unificada de tejido en la nube.
- En marzo de 2024, Juniper Networks lanzó Contrail Cloud Edition 3.0, integrando políticas de red nativas de Kubernetes y apoyando 40 regiones de nube fuera de la caja. Este desarrollo mejora las ofertas SDN de Juniper para entornos cloud.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











