



Global Software-Defined Any Market Segmentation, By Technology (Software Defined Networking (SDN), Software Defined Storage (SDS), y Software Defined Data Center (SDDC)), Service (Integration and Deployment Services, Managed Services and Consulting Services), Deployment (On-Premise and Cloud), Vertical (BFSI, Healthcare, Manufacturing, IT
¿Cuál es la tasa de crecimiento y tamaño del mercado definida por software
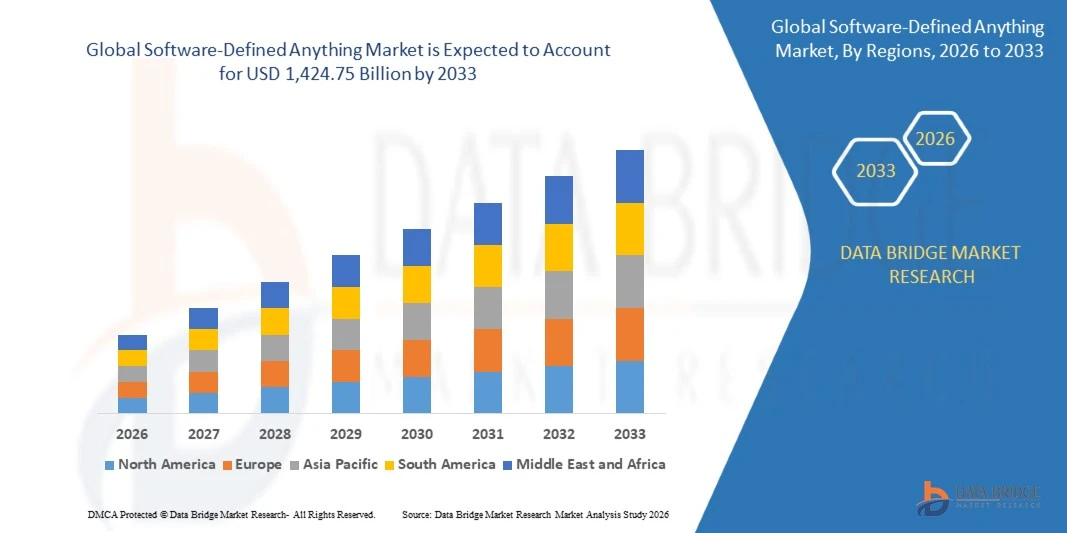
- Según el análisis de Data Bridge Market Research, el mercado de todo tipo definido por software fue valoradoUSD 185.10 billion in 2025y se prevé que alcanceUSD 1,424.75 billion by 2033, creciendo en unCAGR of 29.06% from 2026 to 2033.
- El mercado está experimentando un crecimiento significativo impulsado por la creciente demanda de infraestructura de TI flexible y escalable, los rápidos avances encloud computingy tecnologías de virtualización, y aplicaciones de expansión en centros de datos, telecomunicaciones, redes empresariales y ciberseguridad.
- La creciente adopción de servicios basados en la nube a nivel mundial, junto con la creciente necesidad de automatización, eficiencia operacional y reducción de los costos de infraestructura, es una empresa convincente para adoptar soluciones de redes definidas por software, almacenamiento y centros de datos. Las tecnologías definidas por software están reemplazando la infraestructura tradicional dependiente de hardware en muchas industrias, ofreciendo mayor escalabilidad, gestión centralizada, mejor utilización de los recursos y mayor flexibilidad para las iniciativas de transformación digital.
Tamaño del mercado
- Valor mundial del mercado (2025): 185,10 dólares
- Valor de mercado esperado (2033): 1.424,75 dólares
- CAGR prefabricado (2026-2033): 29,06%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del Software-Definido Cualquier Mercado
- América del Norte dominaba el mercado de cualquier cosa definida por software con la mayor cuota de ingresos del 38,5% en 2025, respaldada por infraestructura de TI avanzada, adopción en la nube fuerte e inversiones sustanciales en redes definidas por software y tecnologías de centros de datos.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 31,2% de 2026 a 2033, alimentada por la rápida transformación digital, la ampliación de la infraestructura de computación de nubes, el aumento del despliegue de 5G y la creciente adopción de soluciones definidas por software en China, India y Japón.
- El segmento de redes definidas por software llevó al mercado con una cuota de 32,4% en 2025, impulsada por la creciente necesidad de automatización de red, control centralizado y conectividad flexible en entornos de TI empresarial
- El almacenamiento definido por software es el tipo de tecnología de mayor crecimiento, proyectado para registrar un CAGR de 28,5%, lo que refleja el aumento de la generación de datos, la adopción en la nube y la demanda de infraestructura de almacenamiento flexible.
- El segmento de servicios de integración y despliegue dominó la categoría de servicios con una cuota de ingresos de 38.2 en 2025, liderada por la complejidad de la aplicación de tecnologías definidas por programas informáticos en los entornos existentes de tecnología de la información.
- On-Premise represented for 54.6% of the market share in 2025, preferred by demand from organizations requiring direct control over infrastructure, sensitive data, and security policies
- El segmento de la nube es la categoría de despliegue de mayor crecimiento, con un CAGR de 31,4%, impulsado por la adopción creciente de nube pública, nube híbrida y aplicaciones nativas de la nube.
Informe Scope and Software-Defined Cualquier Segmentación de Mercado
|
Atributos |
Definido por software cualquier cosa clave del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de cualquier cosa definida por software
- Las empresas están adoptando cada vez más infraestructura definida por software para mejorar la agilidad de la tecnología de la información, automatizar la asignación de recursos y gestionar la informática, el almacenamiento y la creación de redes mediante plataformas de software centralizadas.
- Por ejemplo, en junio de 2025, Broadcom anunció la disponibilidad general de VMware Cloud Foundation 9.0, una plataforma de nube privada unificada diseñada para simplificar la gestión de infraestructuras, automatizar la provisión de recursos y apoyar las aplicaciones tradicionales, nativas de la nube y la IA en centros de datos y entornos de nube híbrida.
- La integración de la inteligencia artificial y la automatización permite a las organizaciones optimizar las cargas de trabajo, mejorar la visibilidad de la infraestructura y responder de manera más eficaz a la evolución de las exigencias informáticas.
- Las empresas también están adoptando plataformas definidas por software para apoyar entornos de nube híbridos, simplificar el despliegue de aplicaciones y mejorar la coherencia entre los sistemas de TI distribuidos.
- Por ejemplo, en mayo de 2024, Red Hat anunció mejoras a Red Hat OpenShift AI, permitiendo a las empresas desarrollar e implementar aplicaciones de IA predictivas y generativas en entornos de nube híbrida, con mayor flexibilidad en la carga de trabajo, servicio de modelos y capacidad de gestión de recursos.
- Como las organizaciones priorizan la infraestructura flexible, el control centralizado y las operaciones automatizadas, las tecnologías definidas por software se están convirtiendo en un componente fundamental de las estrategias de transformación digital empresarial.
¿Cuáles son los controladores clave del mercado de cualquier cosa definida por software
- La rápida expansión de la informática en la nube,inteligencia artificial, y la empresatransformación digitalha aumentado considerablemente la demanda de infraestructura definida por software capaz de mejorar la escalabilidad, automatizar las operaciones de TI y optimizar los recursos de computación, almacenamiento y redes.
- Por ejemplo, en junio de 2025, NTT DATA lanzó servicios de infraestructura definida por software a través de IA para productos Cisco, combinando automatización inteligente y optimización de infraestructuras para ayudar a las organizaciones a modernizar las operaciones de TI, reducir costos y acelerar la transformación digital
- Las empresas están integrando tecnologías definidas por software en sus entornos informáticos para reducir la complejidad de la infraestructura, acelerar el despliegue de aplicaciones, mejorar la utilización de los recursos y apoyar operaciones de nube híbrida flexibles.
- Por ejemplo, en mayo de 2025, Dell Technologies anunció innovaciones basadas en software de centros de datos diseñados para automatizar la gestión y el despliegue de soluciones privadas de cloud y edge, apoyando operaciones de infraestructura más eficientes, escalabilidad mejorada y mayor resistencia cibernética.
- Dado que las organizaciones priorizan cada vez más la automatización de infraestructuras, la flexibilidad operacional y los servicios digitales escalables, las soluciones definidas por software se están convirtiendo en esenciales para modernizar los entornos institucionales de tecnología de la información y apoyar los cambiantes requisitos institucionales.
¿Qué factores están desafiando el crecimiento del mercado de cualquier cosa definida por software
- La infraestructura definida por software requiere una inversión inicial importante debido a licencias de software, modernización de infraestructura, integración y requisitos especializados de gestión de TI.
- Por ejemplo, en noviembre de 2024, la Oficina de Responsabilidad del Gobierno de los Estados Unidos (GAO) informó de que las prácticas restrictivas de licencias de software podrían aumentar los costos de la nube y limitar la elección de las organizaciones de proveedores de cloud. En el informe se destacaron las tasas adicionales de concesión de licencias, los cargos de migración y el bloqueo de proveedores como retos que pueden complicar la adopción de infraestructuras definidas por software y basadas en la nube.
- Estos costos y complejidades técnicas pueden limitar la adopción entre las pequeñas y medianas empresas, en particular las que operan sistemas heredados o carecen de personal calificado de TI.
- La integración de las plataformas de redes, almacenamiento y computación definidas por software con la infraestructura existente puede introducir problemas de interoperabilidad, riesgos de migración,ciberseguridadpreocupaciones y dependencia de proveedores de tecnología específicos.
- Por ejemplo, en marzo de 2025, Flexera informó que el 84% de las organizaciones identificó la gestión del gasto en la nube como un reto importante, destacando la carga financiera de operar y optimizar la infraestructura en la nube. Estas presiones de costos pueden limitar las inversiones en plataformas definidas por software, en particular para organizaciones con presupuestos limitados de TI.
- Los elevados costos de aplicación y los gastos en curso relacionados con soluciones definidas por programas informáticos siguen dificultando la adopción, en particular entre las organizaciones y las empresas con recursos presupuestarios con complejos entornos heredados. Estas barreras pueden frenar el despliegue y limitar la penetración más amplia del mercado a pesar de la creciente demanda de infraestructura de TI flexible y automatizada.
¿Cómo es que el Software-Definido Cualquier Mercado Segmentado
El mercado de todo tipo definido por software se segmenta sobre la base de tecnología, servicio, despliegue y vertical.
- By Technology
Sobre la base de la tecnología, el mercado de todo tipo definido por software se segmenta en redes definidas por software (SDN), almacenamiento definido por software (SDS), y centro de datos definido por software (SDDC). El segmento de redes definidas por software dominaba el mercado con una cuota estimada del 32,4% en 2025, impulsada por la creciente necesidad de automatización de red, control centralizado y conectividad flexible en entornos de TI empresarial. SDN permite a las organizaciones gestionar el tráfico de red a través de software programable en lugar de depender exclusivamente de configuraciones de hardware tradicionales. Mejora la visibilidad de la red, simplifica la aplicación de políticas y apoya la asignación dinámica del ancho de banda y los recursos de red. Aumentar la adopción de la informática en la nube, las redes 5G y la infraestructura virtualizada está apoyando aún más la demanda. Las empresas también utilizan SDN para mejorar la seguridad de la red mediante controles centralizados de acceso y segmentación de la red.
Se prevé que el segmento de almacenamiento definido por software registrará el crecimiento más rápido en un CAGR estimado del 28,5% entre 2026 y 2033, impulsado por el aumento de la generación de datos, la adopción en la nube y la demanda de infraestructura de almacenamiento flexible. SDS separa el software de gestión de almacenamiento de hardware subyacente, permitiendo a las organizaciones agrupar y asignar recursos de almacenamiento de manera más eficiente. Apoya la escalabilidad a medida que aumentan los volúmenes de datos en aplicaciones empresariales, plataformas de análisis y cargas de trabajo de inteligencia artificial. Las organizaciones pueden reducir la dependencia de los aparatos de almacenamiento patentados mediante el despliegue de software en hardware compatible. La integración con entornos de nube híbrida también permite una colocación flexible de datos y una mejor utilización del almacenamiento. El aumento de la demanda de soluciones eficaces en función de los costos de gestión de datos, copias de seguridad y recuperación en casos de desastre contribuye aún más a la adopción.
- Por Servicio
Sobre la base del servicio, el mercado de todo tipo definido por software se segmenta en servicios de integración y despliegue, servicios gestionados y servicios de consultoría. El segmento de servicios de integración y despliegue dominó al mercado con una participación estimada del 38,2% en 2025, debido a la complejidad de la aplicación de tecnologías definidas por software en los entornos de TI existentes. Estos servicios ayudan a las organizaciones a integrar redes virtualizadas, almacenamiento y recursos informáticos con infraestructuras heredadas y aplicaciones empresariales. Los proveedores de servicios ayudan con la configuración del sistema, planificación de la migración, pruebas de interoperabilidad y optimización de la infraestructura. Su experiencia ayuda a reducir al mínimo las perturbaciones operacionales durante el despliegue y apoya las transiciones de tecnología más fluidas. Aumentar la adopción de plataformas de cloud híbridas y centros de datos definidos por software está fortaleciendo aún más la demanda de servicios de integración.
Se prevé que el segmento de servicios gestionados registrará el crecimiento más rápido en un CAGR estimado del 30,1% entre 2026 y 2033, impulsado por el aumento de la demanda de monitoreo continuo de infraestructura, mantenimiento automatizado y experiencia especializada en gestión de TI. Los proveedores de servicios gestionados ayudan a las empresas a operar entornos definidos por software sin mantener amplios equipos de infraestructura interna. Estos servicios incluyen monitoreo de desempeño, gestión de configuración, actualizaciones de seguridad, solución de problemas y optimización de capacidades. Aumentar la complejidad de la infraestructura es alentar a las organizaciones a subcontratar responsabilidades operacionales rutinarias a los proveedores especializados. Los servicios gestionados también ayudan a las empresas a mantener la disponibilidad de servicios y a responder de manera más eficaz a la modificación de la carga de trabajo. Aumentar la adopción de redes basadas en la nube y centros de datos virtualizados está creando una demanda adicional de apoyo operacional en curso.
- Despliegue
Sobre la base del despliegue, el mercado de todo tipo definido por software se segmenta en la premisa y la nube. El segmento de premisas dominaba el mercado con una cuota estimada del 54,6% en 2025, respaldada por la demanda de organizaciones que requirieran control directo sobre infraestructura, datos sensibles y políticas de seguridad. Las soluciones definidas en software permiten a las empresas gestionar redes, almacenamiento y recursos informáticos dentro de sus propios centros de datos. Son especialmente pertinentes para las organizaciones que operan bajo estrictos requisitos de regulación, confidencialidad y desempeño. Estos despliegues pueden proporcionar un mayor control sobre la configuración e integración de la infraestructura con los sistemas institucionales existentes. Las instituciones financieras, las organizaciones gubernamentales y las grandes empresas industriales pueden preferir la infraestructura de preparación para determinadas cargas de trabajo crítica de las misiones.
Se proyecta que el segmento de la nube registre el crecimiento más rápido en un CAGR estimado del 31,4% entre 2026 y 2033, impulsado por la creciente adopción de nube pública, nube híbrida y aplicaciones nativas de la nube. Las soluciones definidas por software basadas en la nube permiten a las organizaciones escalar los recursos de infraestructura de acuerdo con el cambio de volumen de trabajo sin grandes inversiones en hardware físico. También apoyan la administración remota, el despliegue más rápido y la gestión centralizada en las operaciones distribuidas geográficamente. Las empresas utilizan cada vez más la infraestructura cloud para apoyar la analítica, la inteligencia artificial, los servicios digitales y la modernización de aplicaciones. Los modelos de consumo flexible pueden reducir la necesidad de grandes gastos de infraestructura inicial. La integración con herramientas de automatización y orquestación mejora aún más la eficiencia operacional.
- Por Vertical
Sobre la base de vertical, el mercado de todo tipo definido por software se segmenta en BFSI, salud, fabricación, TI y telecomunicaciones, retail y otros. El segmento de tecnología de la información y las telecomunicaciones dominaba el mercado con una cuota estimada del 34,7% en 2025, respaldada por amplios requisitos para la virtualización de la red, la infraestructura de la nube y la gestión automatizada de recursos. Los operadores de telecomunicaciones utilizan redes definidas por software para mejorar la flexibilidad de la red y tecnologías de apoyo como la virtualización de funciones 5G y de red. Los proveedores de servicios de TI también dependen de soluciones de almacenamiento y centro de datos definidas por software para gestionar volúmenes crecientes de datos empresariales y cargas de trabajo informática. Estas tecnologías permiten un suministro más rápido, una administración centralizada y una utilización más eficiente de la infraestructura. La expansión de los servicios en la nube, la computación de bordes y aplicaciones de ancho de banda alta está apoyando aún más la adopción.
Se prevé que el segmento de salud registrará el crecimiento más rápido en un CAGR estimado del 30,8% entre 2026 y 2033, impulsado por el aumento de la digitalización de la prestación de atención médica, la expansión de los registros electrónicos de salud y la creciente demanda de infraestructura de datos segura. Los hospitales y las redes sanitarias requieren entornos de computación y almacenamiento escalables para gestionar imágenes médicas, información de pacientes, plataformas de telesalud y aplicaciones clínicas. Las tecnologías definidas por software pueden ayudar a las organizaciones sanitarias a asignar recursos de infraestructura de manera más eficiente, apoyando la disponibilidad de datos y la recuperación en casos de desastre. La creciente adopción de inteligencia artificial en diagnósticos e investigaciones médicas también aumenta la demanda de infraestructura de computación flexible. Los proveedores de atención de salud están invirtiendo en sistemas modernos de TI para mejorar la interoperabilidad y apoyar los servicios de atención conectados.
¿Qué región tiene la mayor parte del mercado de cualquier cosa definida por software
- América del Norte dominaba el mercado de cualquier cosa definida por software con la mayor cuota de ingresos del 38,5% en 2025, respaldada por infraestructura de TI avanzada, adopción en la nube fuerte e inversiones sustanciales en redes definidas por software y tecnologías de centros de datos.
- La región también se beneficia de la adopción generalizada de redes definidas por software, el aumento de la demanda de infraestructura de cloud híbrida y el aumento de las inversiones en inteligencia artificial y automatización de empresas. El creciente enfoque en la virtualización de redes, la modernización de infraestructuras y los servicios digitales escalables sigue fortaleciendo la posición de liderazgo de Norteamérica en el mercado global.
U.S. Software-Defined Any Market Insight
El mercado de todo tipo de software de EE.UU. está presenciando un fuerte crecimiento debido al aumento de las inversiones en informática en la nube, modernización de centros de datos y transformación digital empresarial. El ecosistema tecnológico maduro del país, junto con la creciente adopción de redes definidas por software, almacenamiento y automatización de infraestructuras, está impulsando la demanda a través de servicios de TI, telecomunicaciones, salud y financieros. Además, el creciente énfasis en la eficiencia operacional, la ciberseguridad y la infraestructura de TI escalable está acelerando la adopción de soluciones definidas por software en todas las empresas.
Asia-Pacífico Software-Definido cualquier mercado de visión
Se espera que todo mercado definido por el software de Asia y el Pacífico sea testigo del rápido crecimiento, impulsado por la expansión de la infraestructura digital, el aumento de la adopción en la nube y el aumento de las inversiones en redes de telecomunicaciones en países como China, India y Japón. La creciente demanda de capacidad de centros de datos, virtualización de redes y soluciones de gestión de TI rentables está apoyando la expansión del mercado regional. Además, el creciente despliegue de redes 5G, aplicaciones de inteligencia artificial y plataformas de nube híbrida está acelerando la adopción de tecnología definida por software en todas las empresas y organizaciones del sector público.
Japón Software-Definido cualquier mercado de visión
El mercado de software de Japón está presenciando un crecimiento constante debido al aumento de las inversiones en la transformación digital, la automatización empresarial y la infraestructura avanzada de TI. Las empresas de fabricación, telecomunicaciones, servicios financieros y salud están adoptando cada vez más soluciones de creación de redes y almacenamiento definidas por software para mejorar la flexibilidad operacional y la utilización de recursos. Además, el aumento de la integración de las tecnologías de inteligencia artificial, informática en la nube y virtualización, junto con el enfoque del país en la digitalización industrial, contribuye aún más al crecimiento del mercado.
China Software-Definido cualquier mercado de visión
El mercado de software de China está creciendo rápidamente, impulsado por la expansión de la infraestructura de computación en la nube, el aumento de la digitalización y el aumento de las inversiones en centros de datos y redes de telecomunicaciones. La creciente adopción de redes definidas por software, la virtualización del almacenamiento y la gestión automatizada de la infraestructura en los sectores manufacturero, financiero y tecnológico está impulsando considerablemente la demanda del mercado. Además, el aumento del despliegue de redes 5G, aplicaciones de inteligencia artificial y plataformas nacionales de nube está fortaleciendo la posición de China como un importante mercado de crecimiento para tecnologías definidas por software.
U.K. Software-Defined Any Market Insight
El mercado de todo tipo de software definido por el Reino Unido está experimentando un crecimiento constante, apoyado por la creciente adopción de infraestructura basada en la nube, la modernización de redes empresariales e iniciativas de transformación digital. El aumento de las inversiones en centros de datos definidos por software y soluciones de almacenamiento virtualizados están contribuyendo al crecimiento del mercado en los servicios financieros, la salud, las telecomunicaciones y las organizaciones del sector público. Además, la integración de la automatización, las herramientas de ciberseguridad y las tecnologías híbridas de la nube está mejorando la flexibilidad de la infraestructura y la eficiencia operacional, posicionando al Reino Unido como un importante mercado para soluciones definidas por software.
Alemania Software-Definido cualquier mercado de visión
El mercado de todo tipo de software de Alemania se está expandiendo constantemente debido a la fuerte base industrial del país, las capacidades avanzadas de ingeniería y la adopción creciente de tecnologías de la Industria 4.0. Las empresas manufactureras, los proveedores de telecomunicaciones y los departamentos de TI empresarial están utilizando cada vez más soluciones de redes definidas por software, almacenamiento y centros de datos para mejorar la asignación de recursos y el rendimiento operativo. Los avances continuos en la automatización industrial, la informática en la nube y la fabricación conectada, junto con la creciente demanda de infraestructura digital segura y escalable, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas en el mercado de cualquier cosa definida por software
El software definido cualquier industria está dirigido principalmente por empresas bien establecidas, incluyendo:
- Cisco Systems, Inc(U.S.)
- Broadcom Inc(U.S.)
- Dell Technologies Inc.(U.S.)
- Hewlett Packard Enterprise Company(U.S.)
- International Business Machines Corporation(U.S.)
- Nutanix, Inc. (U.S.)
- NetApp, Inc. (U.S.)
- Pure Storage, Inc. (U.S.)
- Arista Networks, Inc. (U.S.)
- Ciena Corporation (Estados Unidos)
- Extreme Networks, Inc. (U.S.)
- Juniper Networks, Inc. (U.S.)
- Microsoft Corporation (Estados Unidos)
- Amazon.com, Inc. (U.S.)
- Alphabet Inc. (U.S.)
- Red Hat, Inc. (U.S.)
- Huawei Technologies Co., Ltd. (China)
- Nokia Corporation (Finland)
- NEC Corporation (Japón)
- Fujitsu Limited (Japón)
¿Cuáles son los últimos desarrollos en cualquier mercado definido por software
- En junio de 2025, Broadcom anunció la disponibilidad general de VMware Cloud Foundation 9.0, su plataforma de nube privada de próxima generación diseñada para unificar la gestión de infraestructura en centros de datos, entornos de bordes y infraestructura de cloud gestionada. La plataforma apoya aplicaciones tradicionales, cargas de trabajo nativas en la nube y aplicaciones de inteligencia artificial, mejorando al mismo tiempo la consistencia operacional, la seguridad y la gestión de costos en la nube. Este lanzamiento pone de relieve la creciente importancia de la infraestructura definida por software en entornos modernos de TI empresarial.
- En junio de 2025, NTT DATA lanzó servicios de infraestructuras definidas por software para productos de Cisco, ampliando su colaboración con Cisco para ayudar a las organizaciones a modernizar la infraestructura de TI. Los servicios utilizan la optimización inteligente de la automatización y la infraestructura para mejorar la alineación de hardware y software, reducir los costos operativos y acelerar la transformación digital. Este lanzamiento demuestra la creciente integración de las capacidades de IA en la gestión de infraestructura definida por software.
- En mayo de 2025, Hitachi Vantara lanzó Virtual Storage Platform 360 (VSP 360), una solución de software unificada de gestión de datos que soporta bloqueo, archivo, objeto y almacenamiento definido por software. La plataforma está diseñada para simplificar la gestión de infraestructuras, consolidar herramientas de administración de almacenamiento y proporcionar información predictiva a través de operaciones impulsadas por AI. Este desarrollo refleja la creciente demanda de almacenamiento integrado definido por software y gestión racionalizada de la nube híbrida.
- En noviembre de 2023, DDN lanzó Infinia, una plataforma de almacenamiento definida por software de próxima generación diseñada para las cargas de trabajo empresariales de IA y cloud. La plataforma combina capacidades multi-tenancy, containerization, security, y gestión de datos para apoyar aplicaciones exigentes, incluyendo la IA generativa y modelos de lenguaje grande. El lanzamiento pone de relieve el papel creciente del almacenamiento definido por software en la gestión de cargas complejas de datos intensivas en entornos cloud, edge y centros de datos.
- En febrero de 2021, Microsoft India anunció la disponibilidad general de Azure Stack HCI, una solución de infraestructura hiperconvergente diseñada para combinar la infraestructura local con las capacidades de nube híbrida de Azure. La solución admite máquinas virtuales Windows y Linux y permite a las organizaciones operar cargas de trabajo en centros de datos, oficinas remotas, entornos en la nube y ubicaciones de bordes. Este desarrollo demostró la creciente adopción de infraestructura definida por software para simplificar el despliegue híbrido de la nube y la gestión empresarial de la TI
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











