



Segmentación del mercado global de compresión de la médula espinal por tipo (estenosis espinal lumbar, estenosis cervical y estenosis central), diagnóstico (examen físico e imágenes), tipo de tratamiento (quirúrgico y no quirúrgico), usuario final (hospitales y clínicas, centros de fisioterapia y ortopedia): tendencias del sector y pronóstico hasta 2033.
¿Cuál es el mercado de compresión del cordón espinal Tamaño y tasa de crecimiento
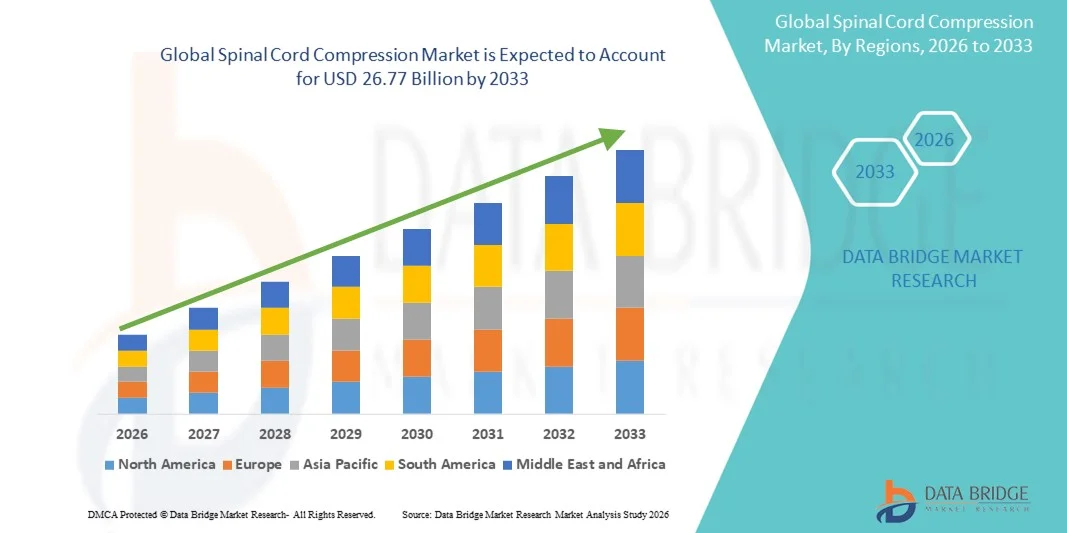
- De acuerdo con Data Bridge Market Research Analysis el tamaño del mercado global de compresión de la médula espinal fue valorado enUSD 14.76 billion in 2025y se espera que alcanceUSD 26.77 billion en 2033, aCAGR of 7.73%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente prevalencia de trastornos espinales, cánceres metastásicos, lesiones traumáticas y condiciones degenerativas, junto con avances en la imagen diagnóstica, cirugía de columna mínimamente invasiva, e intervenciones terapéuticas dirigidas
- Además, el aumento de la conciencia del diagnóstico precoz, la creciente adopción de técnicas quirúrgicas avanzadas y terapias de radiación, y el aumento del gasto sanitario están posicionando la gestión de compresión de la médula espinal como un componente crítico de la atención neurológica y oncológica moderna, lo que aumenta significativamente el crecimiento de la industria
¿Cuáles son los principales Takeaways of Spinal Cord Compression Market
- La compresión de la médula espinal, una condición neurológica resultante de la reducción o obstrucción del canal espinal debido a cambios degenerativos, traumas o crecimientos patológicos, es una preocupación clínica importante debido a su impacto en la movilidad, la función sensorial y la calidad general de vida
- La creciente demanda de diagnóstico y tratamiento de la compresión de la médula espinal se debe principalmente a la creciente prevalencia de trastornos lumbares y cervicales, poblaciones de envejecimiento, estilos de vida sedentarios y una mayor conciencia de la intervención temprana para prevenir complicaciones neurológicas a largo plazo
- América del Norte dominaba el mercado de compresión de la médula espinal con la mayor cuota de ingresos del 39,4% en 2025, respaldada por la disponibilidad avanzada de imágenes diagnósticas, la alta adopción de modalidades de tratamiento quirúrgico y no quirúrgico, y una fuerte infraestructura sanitaria en hospitales y clínicas especializadas.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de compresión de la médula espinal durante el período previsto debido a la creciente población de ancianos, el aumento de la incidencia de estenosis espinal, la ampliación del acceso al diagnóstico basado en imágenes y el aumento de las inversiones en centros de atención ortopédica y neurológica
- El segmento de estenosis espinal lumbar dominó el mercado de compresión de la médula espinal con una cuota de mercado del 46,8% en 2025, impulsada por su alta prevalencia entre las poblaciones de envejecimiento, diagnóstico generalizado a través de modalidades de imagen y volúmenes de tratamiento más altos en hospitales, clínicas y centros de fisioterapia y ortopédicos
Informe Scope and Spinal Cord Compression Market Segmentation
|
Atributos |
Compresión de cordón espinal Mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de compresión de cable espinal
Avances en los enfoques de imagen y tratamiento mínimamente invasivo
- Una tendencia significativa y acelerante en el mercado global de compresión de la médula espinal es la creciente adopción de tecnologías avanzadas de imagen y técnicas de tratamiento mínimamente invasivas, lo que permite un diagnóstico anterior, localización precisa de la compresión y mejores resultados del paciente en entornos de atención neurológica y ortopédica
- Por ejemplo, de alta resoluciónMRIy los sistemas de imagen por TC están siendo utilizados cada vez más en hospitales y clínicas especializadas para identificar con precisión la estenosis lumbar, cervical y central, permitiendo a los clínicos adaptar estrategias de tratamiento más eficazmente
- Los avances tecnológicos en procedimientos de descompresión espinal mínimamente invasivos están reduciendo el trauma quirúrgico, acortando las estancias hospitalarias y minimizando las complicaciones postoperatorias. Por ejemplo, las intervenciones espinales guiadas por imágenes y las técnicas de descompresión endoscópica están ganando tracción para tratar la compresión de la médula espinal con mayor precisión
- La integración de las imágenes avanzadas con los sistemas de planificación del tratamiento facilita la adopción coordinada de decisiones entre neurólogos, cirujanos ortopédicos y fisioterapeutas, asegurando una vía de cuidado más racional y centrada en el paciente
- Esta tendencia hacia el diagnóstico de precisión y modalidades de tratamiento menos invasivas está remodelando estándares clínicos para la gestión de compresión de la médula espinal. En consecuencia, los proveedores de atención médica están estandarizando enfoques mínimamente invasivos en los protocolos de tratamiento
- La demanda de herramientas de diagnóstico precisas y opciones de tratamiento mínimamente invasivas está creciendo constantemente en hospitales, clínicas, fisioterapia y centros ortopédicos, ya que los sistemas de salud priorizan una recuperación más rápida y una mejor calidad de vida para los pacientes
- La creciente integración de las plataformas de salud digital para la revisión de imágenes, la planificación del tratamiento y la vigilancia de la rehabilitación está mejorando aún más la continuidad de la atención en la gestión de la compresión de la médula espinal
Dinámica del mercado de la compresión del cordón espinal
Conductor
Prevalencia creciente de los trastornos espinales y población envejecida
- La creciente prevalencia de trastornos espinales, combinados con una población global envejecida rápidamente, es una importante demanda de combustible para el diagnóstico de compresión de la médula espinal y los servicios de tratamiento
- Por ejemplo, los sistemas sanitarios de todo el mundo están reportando mayores incidencias de estenosis lumbar espinal y estenosis cervical entre pacientes mayores, lo que da lugar a una mayor utilización del diagnóstico por imágenes y de intervenciones quirúrgicas y no quirúrgicas
- A medida que los cambios degenerativos relacionados con la edad, la osteoporosis y la degeneración de discos se vuelven más comunes, la necesidad de una gestión oportuna de la compresión de la médula espinal se intensifica en hospitales y clínicas especializadas
- Además, la mejora de la conciencia sobre el diagnóstico e intervención tempranas estimula a los pacientes a buscar atención médica antes, reduciendo el riesgo de daño neurológico permanente
- La creciente disponibilidad de opciones de tratamiento, incluidas terapias no quirúrgicas y servicios de rehabilitación, está apoyando aún más el crecimiento del mercado abordando un espectro más amplio de necesidades de los pacientes
- La creciente carga de los trastornos espinales, junto con un mejor acceso a los servicios de salud, está impulsando significativamente la adopción de soluciones de diagnóstico y tratamiento de compresión de la médula espinal a nivel mundial
- Aumentar el gasto sanitario y las iniciativas gubernamentales para fortalecer la infraestructura de atención ortopédica y neurológica están acelerando aún más el crecimiento del mercado
- El creciente número de especialistas en espina dorsal capacitados y equipos multidisciplinarios de atención está mejorando la accesibilidad al tratamiento y apoyando mayores tasas de diagnóstico y tratamiento
Restraint/Challenge
High Treatment Costs and Limited Access in Emerging Regions
- Los altos costos asociados con la imagen avanzada, el tratamiento quirúrgico y la rehabilitación prolongada plantean un reto significativo para la adopción generalizada de soluciones de compresión de la médula espinal
- Por ejemplo, el gasto de los procedimientos de diagnóstico y descompresión quirúrgica basados en resonancia magnética puede ser prohibitivo para los pacientes en regiones de bajos y medianos ingresos, limitando el acceso oportuno a la atención
- El requisito de infraestructura especializada, cirujanos cualificados y equipos multidisciplinarios de atención aumenta aún más los costos de tratamiento y crea disparidades entre los sistemas de salud desarrollados y en desarrollo
- Además, la conciencia limitada y el diagnóstico retardado en ciertas regiones pueden dar lugar a una evolución avanzada de las enfermedades, complicando el tratamiento y aumentando el gasto general en atención médica
- Si bien las opciones de tratamiento y fisioterapia no quirúrgicas ofrecen alternativas rentables, las políticas de reembolso incoherentes y la disponibilidad limitada pueden obstaculizar su adopción
- La superación de estos desafíos mediante la mejora de la financiación sanitaria, el acceso ampliado a las instalaciones de diagnóstico y el mayor hincapié en la detección temprana será crucial para mantener el crecimiento del mercado a largo plazo
- La escasez de instalaciones avanzadas de imágenes y especialistas en espina dorsal en zonas rurales y subsidiadas sigue restringiendo la penetración del mercado
- La variabilidad en las directrices de tratamiento y los marcos de reembolso en todas las regiones complica aún más la adopción estandarizada de soluciones de gestión de la compresión de la médula espinal
¿Cómo se aumenta el mercado de compresión del cordón espinal
El mercado se segmenta por tipo, diagnóstico, tipo de tratamiento y usuario final.
- Por tipo
Sobre la base del tipo, el mercado global de compresión de la médula espinal se segmenta en estenosis lumbar espinal, estenosis cervical y estenosis central. El segmento de estenosis lumbar dominó el mercado con la mayor proporción de ingresos del 46,8% en 2025, impulsado por su alta prevalencia entre la población envejecida y los individuos con trastornos de columna degenerativos. La estenosis espinal lumbar se asocia comúnmente con la degeneración espinal relacionada con la edad, lo que lo convierte en una de las formas más frecuentemente diagnosticadas de compresión de la médula espinal. El uso generalizado de técnicas de imagen, como la IRM, ha mejorado las tasas de detección, apoyando aún más el dominio del segmento. Además, los volúmenes de tratamiento más altos en hospitales y centros ortopédicos contribuyen a generar ingresos sostenidos. La disponibilidad de opciones de tratamiento quirúrgico y no quirúrgico también aumenta la gestión del paciente y el crecimiento del segmento.
Se espera que el segmento de estenosis cervical sea el crecimiento más rápido durante el período de pronóstico, impulsado por casos crecientes vinculados a la mala postura, estilos de vida sedentarios y el aumento del tiempo de pantalla. La compresión de la médula espinal cervical suele presentarse con síntomas neurológicos graves, lo que provoca una intervención clínica anterior. La creciente conciencia de los riesgos asociados a la compresión cervical no tratada está acelerando la demanda de diagnóstico y tratamiento. Los avances en procedimientos de columna cervical mínimamente invasivos están apoyando aún más el crecimiento. El acceso mejorado a la atención neurológica especializada también está mejorando el tratamiento. Juntos, estos factores están posicionando la estenosis cervical como un subsegmento en rápida expansión.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en el examen físico y la imagen. El segmento de imagen dominó el mercado en 2025, debido a su papel crítico en la identificación precisa de la ubicación y gravedad de la compresión de la médula espinal. Modalidades avanzadas de imagen tales comoMRIy las tomografías computarizadas son ampliamente utilizadas como herramientas de diagnóstico estándar en hospitales y clínicas especializadas. Imaging proporciona una visualización detallada de las estructuras espinal, permitiendo una planificación precisa del tratamiento. La creciente disponibilidad de sistemas de imágenes de alta resolución ha fortalecido aún más este segmento. Además, la imagen es esencial para vigilar la evolución de las enfermedades y los resultados posteriores al tratamiento. Estos factores apoyan colectivamente la posición dominante del segmento de imagen.
Se espera que el segmento de exámenes físicos crezca a la velocidad más rápida durante el período de pronóstico, apoyado por su función como enfoque diagnóstico de primera línea. Las evaluaciones neurológicas tempranas ayudan a los clínicos a identificar síntomas que justifiquen una mayor evaluación de imágenes. Aumentar la conciencia del diagnóstico precoz y mejorar la formación de los profesionales de la salud están aumentando la dependencia de los exámenes físicos estructurados. En entornos limitados por recursos, el examen físico sigue siendo un método de diagnóstico rentable. Su integración con las directrices clínicas estandarizadas está mejorando aún más su adopción. A medida que el acceso a la atención médica se expande, se espera que este segmento sea testigo de un crecimiento constante.
- Por tipo de tratamiento
Sobre la base del tipo de tratamiento, el mercado se segmenta en tratamiento quirúrgico y tratamiento no quirúrgico. El segmento de tratamiento quirúrgico dominó el mercado en 2025, impulsado por su eficacia para aliviar la compresión de la médula espinal severa y prevenir daños neurológicos permanentes. Los procedimientos de descompresión quirúrgica se recomiendan comúnmente para casos avanzados o progresivos. Los avances tecnológicos en la cirugía de columna han mejorado las tasas de éxito y reducido los tiempos de recuperación. Los hospitales con unidades de espina dorsal especializada siguen realizando grandes volúmenes de intervenciones quirúrgicas. Los resultados clínicos fuertes apoyan aún más la preferencia médica por soluciones quirúrgicas. Estos factores contribuyen a la posición de mercado líder del segmento.
Se prevé que el segmento de tratamiento no quirúrgico sea el más rápido crecimiento durante el período previsto, con el apoyo de una mayor preferencia por la gestión conservadora en los casos en fase temprana. Los enfoques no quirúrgicos como la fisioterapia, los medicamentos y las modificaciones del estilo de vida están ganando tracción debido a un menor riesgo y una menor eficacia en función de los costos. La creciente importancia en la gestión del dolor y la rehabilitación funcional está aumentando la adopción. Los pacientes están optando cada vez más por terapias no invasivas antes de considerar la cirugía. Los protocolos de fisioterapia mejorados y los programas de rehabilitación están impulsando aún más el crecimiento. Este cambio hacia la atención conservadora está acelerando la expansión del segmento.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales y clínicas, y fisioterapia y centros ortopédicos. El segmento de hospitales y clínicas dominaba el mercado en 2025, debido a la disponibilidad de infraestructura de diagnóstico avanzada y profesionales médicos especializados. Los hospitales sirven como centros primarios para diagnósticos basados en imágenes, tratamiento quirúrgico y atención multidisciplinaria. La entrada de pacientes más alta para casos graves y agudos apoya una fuerte contribución de ingresos. La presencia de neurología y departamentos ortopédicos fortalece aún más este segmento. Los hospitales también desempeñan un papel clave en la gestión de casos complejos de compresión de la médula espinal. Estos factores impulsan colectivamente la dominación del segmento.
Se espera que el segmento de los centros de fisioterapia y ortopedia crezca a la velocidad más rápida durante el período previsto, impulsado por la creciente demanda de rehabilitación y gestión no quirúrgica. Aumentar el enfoque en la recuperación a largo plazo y la mejora de la movilidad es impulsar las visitas de pacientes a estos centros. Los centros ortopédicos están ampliando sus ofertas de servicios para incluir atención integral de la columna. Aumentar la conciencia del papel de la fisioterapia en el alivio del dolor y la restauración funcional apoya la adopción. La eficacia en función de los costos en comparación con la atención hospitalaria aumenta aún más la apelación. A medida que se expanden los modelos de atención ambulatoria, este segmento está preparado para un crecimiento rápido.
¿Qué región posee la mayor parte del mercado de compresión de cordón espinal
- América del Norte dominaba el mercado de compresión de la médula espinal con la mayor cuota de ingresos del 39,4% en 2025, respaldada por la disponibilidad avanzada de imágenes diagnósticas, la alta adopción de modalidades de tratamiento quirúrgico y no quirúrgico, y una fuerte infraestructura sanitaria en hospitales y clínicas especializadas.
- Los pacientes y proveedores de atención médica de la región hacen especial hincapié en el diagnóstico precoz, el acceso a modalidades avanzadas de imagen y la disponibilidad de opciones de tratamiento quirúrgico y no quirúrgico en hospitales y clínicas especializadas.
- Esta adopción generalizada está respaldada por altos gastos de salud, marcos de reembolso favorables y una fuerte presencia de centros especializados de espina dorsal y profesionales médicos capacitados, posicionando la gestión de compresión de la médula espinal como un componente crítico de la prestación de atención médica avanzada
U.S. Spinal Cord Compression Market Insight
El mercado de compresión de la médula espinal estadounidense capturó la mayor cuota de ingresos dentro de América del Norte en 2025, impulsada por la alta prevalencia de trastornos degenerativos, cánceres metastásicos y lesiones traumáticas de la columna. Los pacientes y los médicos priorizan cada vez más el diagnóstico temprano y la intervención oportuna para prevenir daños neurológicos permanentes. La disponibilidad generalizada de tecnologías avanzadas de imagen y centros especializados de atención de columnas apoya aún más el crecimiento del mercado. Además, una fuerte cobertura de reembolso y un alto gasto en salud siguen alimentando la demanda de opciones de tratamiento quirúrgico y no quirúrgico en hospitales y clínicas especializadas.
Europe Spinal Cord Compression Market Insight
Se proyecta que el mercado europeo de compresión de la médula espinal se expanda en un CAGR constante durante todo el período previsto, impulsado principalmente por una población envejecida y la creciente incidencia de estenosis espinal y enfermedades de columna degenerativas. Aumentar el énfasis en el diagnóstico precoz y las directrices de tratamiento estandarizado está apoyando la adopción en toda la región. El crecimiento de la infraestructura avanzada de imágenes y los procedimientos de columna mínimamente invasivos contribuye aún más a la expansión del mercado. La región es testigo de la creciente demanda de tratamiento en hospitales, centros de rehabilitación y clínicas ortopédicas, apoyadas por sistemas de salud pública bien establecidos.
U.K. Spinal Cord Compression Market Insight
Se prevé que el mercado de compresión de la médula espinal en el Reino Unido crecerá en un notable CAGR durante el período de previsión, impulsado por la creciente conciencia de la salud espinal y el diagnóstico creciente de las condiciones de columna relacionadas con la edad. La creciente carga de estenosis lumbar y cervical fomenta una mayor utilización de diagnósticos basados en imágenes y enfoques multidisciplinarios de tratamiento. La expansión de los servicios de atención ortopédica y neurológica dentro del Servicio Nacional de Salud está apoyando el crecimiento del mercado. Además, el mejor acceso a los servicios de fisioterapia y rehabilitación está fortaleciendo la gestión a largo plazo de los pacientes.
Alemania Mercado de compresión del cordón espinal
Se espera que el mercado de compresión de la médula espinal de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por una fuerte infraestructura sanitaria y una alta adopción de tecnologías avanzadas de diagnóstico. El énfasis de Alemania en la medicina de precisión y la intervención temprana apoya la identificación oportuna y el tratamiento de la compresión de la médula espinal. La presencia de centros especializados de espina dorsal y cirujanos ortopédicos capacitados aumenta la accesibilidad al tratamiento. Además, el aumento de la preferencia por técnicas quirúrgicas mínimamente invasivas y programas de rehabilitación estructurados contribuye al crecimiento sostenido del mercado.
Mercado de Compresión de cordón espinal de Asia-Pacífico
El mercado de compresión de la médula espinal en Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período de previsión de 2026 a 2033, impulsado por el envejecimiento rápido de la población, el aumento de la incidencia de los trastornos espinales y la mejora del acceso a los servicios de salud. Aumentar la conciencia de la salud espinal y ampliar la disponibilidad de diagnósticos por imágenes están acelerando las tasas de diagnóstico. Las inversiones gubernamentales en infraestructura sanitaria en países como China, el Japón y la India están apoyando aún más la expansión del mercado. Además, la creciente adopción de servicios de tratamiento y rehabilitación no quirúrgicos está ampliando el alcance de los pacientes en toda la región.
Japón Mercado de compresión de cordones espinal
El mercado de compresión de la médula espinal en Japón está cobrando impulso debido al rápido envejecimiento de la población y a la alta prevalencia de las condiciones de columna degenerativas. El Japón pone énfasis en el diagnóstico precoz y la atención preventiva, impulsando el uso de modalidades avanzadas de imagen. La integración de las vías de tratamiento quirúrgico y no quirúrgico apoya la gestión integral del paciente. Además, la creciente demanda de servicios de rehabilitación y fisioterapia está mejorando los resultados a largo plazo para los pacientes de compresión de la médula espinal tanto en el hospital como en el hospital.
India Mercado de Compresión de cordón espinal
El mercado de compresión de la médula espinal de la India representó una importante cuota de ingresos en Asia-Pacífico en 2025, atribuida a aumentar la conciencia de los trastornos espinales, aumentar el acceso a la atención médica y ampliar las capacidades de diagnóstico. Los cambios rápidos en la urbanización y el estilo de vida contribuyen a una mayor incidencia de las condiciones espinal como la estenosis lumbar y cervical. El creciente número de hospitales multiespecialistas y centros ortopédicos está mejorando la disponibilidad de tratamiento. Además, la adopción cada vez mayor de terapias no quirúrgicas y servicios de fisioterapia eficaces en función de los costos está apoyando un crecimiento más amplio del mercado en las regiones urbanas y semiurbanas.
Mercado de compresión de cordones espinal Compartir
La industria de la compresión del cordón espinal está dirigida principalmente por empresas bien establecidas, incluyendo:
- Medtronic(Irlanda)
- Stryker(U.S.)
- Zimmer Biomet(U.S.)
- DePuy Synthes (DePuy Synthes)U.S.)
- Globus Medical (Estados Unidos)
- NuVasive, Inc. (U.S.)
- Orthofix Medical Inc. (U.S.)
- MicroPort Scientific Corporation (China)
- K2M, Inc. (U.S.)
- Alphatec Spine, Inc. (U.S.)
- Paradigm Spine (Estados Unidos)
- Vertos Medical Inc. (U.S.)
- Vertiflex Inc. (U.S.)
- Boston Scientific Corporation (Estados Unidos)
- B. Braun SE (Alemania)
- RTI Surgical Holdings, Inc. (U.S.)
- SpineGuard (Francia)
- Ekso Bionics Holdings Inc. (U.S.)
- Spineart (Suiza)
- SeaSpine Holdings Corporation (Estados Unidos)
¿Cuáles son los desarrollos recientes en el mercado mundial de compresión de cordones espinal
- En septiembre de 2025, los esfuerzos de promoción y sensibilización para las lesiones de la médula espinal se ampliaron a nivel mundial con eventos como el “Wheelchair Rally 2025” en Trichy, reforzando el enfoque público en la prevención del SCI, el acceso a la rehabilitación y la calidad de las mejoras de vida para las personas afectadas por la compresión y lesiones de la médula espinal. Aunque no es un tratamiento clínico, estas iniciativas aumentan la comprensión y el apoyo públicos para las infraestructuras de investigación y atención que benefician a los pacientes de SCI
- En julio de 2025, varios centros de rehabilitación reportaron que los primeros resultados del ensayo ARC-EX Up-LIFT indicaron mejoras funcionales significativas en la fuerza de mano y brazo para personas con lesiones de la médula espinal cervical, reforzando el impacto clínico de la terapia y apoyando la adopción más amplia de estimulación no invasiva dentro de la atención rehabilitadora. Este informe de seguimiento destaca los beneficios clínicos sostenidos de la estimulación eléctrica más allá de los hallazgos iniciales
- En julio de 2025, los centros médicos indios adoptaron cada vez más técnicas endoscópicas y de navegación mínimamente invasivas de descompresión espinal reduciendo el tiempo de hospitalización, trauma procesal y períodos de recuperación para pacientes en comparación con los enfoques convencionales de cirugía abierta. Estos avances del mundo real en la práctica quirúrgica reflejan tendencias más amplias hacia intervenciones de columna más seguras y menos invasivas
- En marzo de 2025, Cellino y Matricelf anunciaron una colaboración global para escalar los tratamientos basados en células madre pluripotente inducidas personalizadas (iPSC) para lesiones en la médula espinal, combinando la tecnología automatizada de fabricación NebulaTM iPSC de Cellino con el enfoque de ingeniería de tejido regenerativo de Matricelf para generar tejidos neuronales funcionales que podrían allanar el camino para futuras aplicaciones clínicas. Esta asociación se dirige a terapias regenerativas escalables para pacientes SCI, potencialmente cambiando paradigmas de tratamiento hacia medicamentos personalizados
- En mayo de 2024, ONWARD Medical publicó resultados de su ensayo global Up-LIFT de la terapia de estimulación espinal no invasiva ARC-EX en Nature Medicine, mostrando mejoras significativas en la fuerza superior de la extremidad, función sensorial y calidad de vida para personas con lesión crónica de la médula espinal cervical, marcando uno de los avances clínicos más prometedores en el tratamiento SCI no invasivo. Estos resultados demostraron ganancias significativas en la fuerza y funcionan bien por encima de la rehabilitación sola, subrayando el potencial de estimulación de la médula espinal eléctrica para mejorar los resultados funcionales
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











