


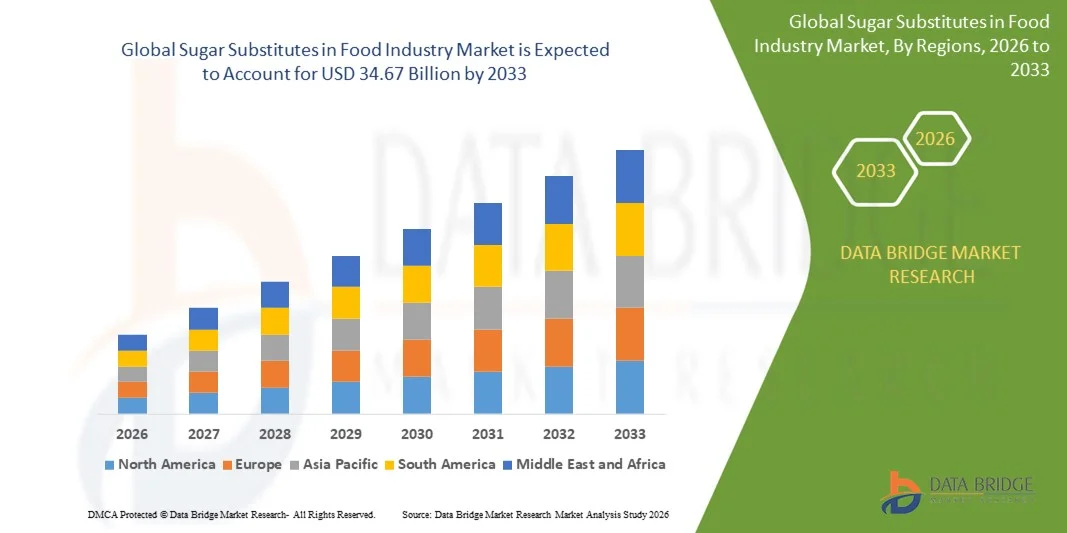
Segmentación del mercado global de sustitutos del azúcar en la industria alimentaria, por tipo (jarabe de alta fructosa, edulcorantes de alta intensidad, edulcorantes de baja intensidad), aplicación (confitería, panadería, condimentos, lácteos y yogur helado, helados, otros), canal de distribución (en tiendas, fuera de tiendas), uso final (fabricantes de alimentos y bebidas, productos de mesa, hostelería, otros), categoría (natural, sintético): tendencias de la industria y pronóstico hasta 2033.
¿Cuáles son los Sustitutos de Azúcar en el mercado de la industria alimentaria tamaño y tasa de crecimiento
- Según el análisis de investigación del mercado de datos, los substitutos mundiales de azúcar en el tamaño del mercado de la industria alimentaria se valoraron enUSD 24.56 billion in 2025y se espera que alcanceUSD 34.67 billion by 2033, en unaCAGR of 4.40%durante el período previsto.
- El crecimiento del mercado está impulsado en gran medida por el aumento de la conciencia sanitaria entre los consumidores y la creciente prevalencia de la diabetes y la obesidad, provocando un cambio hacia alternativas bajas en calorías y sin azúcar en alimentos y bebidas.
- Además, la innovación continua de productos, los avances tecnológicos en los edulcorantes naturales y sintéticos, y la creciente adopción de productos limpios son fabricantes alentadores para ampliar sus ofertas de sustitutos del azúcar. Estos factores convergentes están acelerando la adopción de sustitutos del azúcar en toda la industria alimentaria, lo que aumenta significativamente el crecimiento del mercado.
Tamaño del mercado
- Valor mundial del mercado (2025):USD 24.56 Billion
- Valor de mercado esperado (2033):34,67 millones de dólares
- CAGR prefabricado (2026–2033): 4.40%
¿Cuáles son los principales Takeaways of Sugar Substitutes in Food Industry Market
- Los sustitutos del azúcar, incluidos los edulcorantes naturales y artificiales, son cada vez más integrales de la industria moderna de alimentos y bebidas debido a su capacidad para proporcionar alternativas poco calóricas, poco glicemicas y diabéticas, manteniendo el gusto y la textura en diversos productos.
- La creciente demanda de sustitutos del azúcar se alimenta principalmente por el aumento de la conciencia sobre la salud, el aumento de la prevalencia de la diabetes y la obesidad, y la creciente preferencia de los consumidores por productos con bajas calorías y sin etiqueta.
- América del Norte dominó a los Sustitutos Mundiales de Azúcar en el Mercado de la Industria Alimentaria con la mayor cuota de ingresos del 34,1% en 2025, caracterizada por una alta adopción de consumidores consciente de la salud, una infraestructura de fabricación bien establecida de alimentos y bebidas, y una fuerte presencia de actores clave de la industria, con el crecimiento sustancial en el consumo de azúcar sustituto a través de bebidas, productos horneados y confitería, impulsado por innovaciones tanto de empresas multinacionales como de plantas.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en los Sustitutos Mundiales de Azúcar en el Mercado de la Industria Alimentaria durante el período previsto debido a la creciente urbanización, el aumento de los ingresos desechables y el cambio de hábitos dietéticos hacia alternativas más saludables.
- El segmento de edulcorantes de alta intensidad dominaba el mercado con una cuota de ingresos del 46,5% en 2025, impulsada por su dulzura superior, perfil bajo calórico y versatilidad entre bebidas, panadería y productos de confitería.
Report Scope and Global Sugar Substitutes in Food Industry Market Segmentation
|
Atributos |
Sustitutos de azúcar en la industria alimentaria |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en los substitutos mundiales de azúcar en el mercado de la industria alimentaria
Mejora de la innovación del producto mediante ingredientes naturales y funcionales
- Una tendencia significativa y aceleradora en los substitutos mundiales de azúcar en el mercado de la industria alimentaria es la creciente integración de ingredientes naturales, basados en plantas y funcionales como la stevia, la fruta monje y la alulosa. Este cambio está mejorando significativamente el atractivo, el gusto y los beneficios para la salud de los consumidores.
- Por ejemplo, varias marcas de bebidas y productos lácteos están incorporando mezclas de frutas de stevia y monje para reducir el contenido de azúcar manteniendo perfiles de dulzura y sabor comparables al azúcar tradicional. Del mismo modo, las empresas panaderas y de confitería están experimentando con la alulosa para proporcionar alternativas bajas en calorías que replican la textura y las propiedades de marrones del azúcar.
- Las innovaciones en los sustitutos del azúcar permiten características tales como beneficios nutricionales añadidos, menor impacto glucémico y etiquetas más limpias, cumpliendo la creciente demanda de consumidores de productos más saludables y transparentes. Por ejemplo, algunas mezclas de edulcorantes funcionales ahora incluyen prebióticos para apoyar la salud digestiva al reducir la ingesta de azúcar.
- La incorporación perfecta de estos sustitutos avanzados de azúcar en diversas categorías de alimentos y bebidas permite a los fabricantes ofrecer alternativas más saludables sin comprometer el gusto o la calidad. Esta integración apoya un cambio más amplio hacia los alimentos funcionales y limpios, creando opciones más diversas para los consumidores conscientes de la salud.
- Esta tendencia hacia los sustitutos naturales, funcionales y multibeneficios del azúcar está remodelando fundamentalmente las expectativas de los consumidores en la industria alimentaria. En consecuencia, empresas como Tate & Lyle e Ingredion están desarrollando soluciones edulcorantes innovadoras que combinan orígenes naturales, perfiles de cero calorías y beneficios funcionales mejorados.
- La demanda de sustitutos del azúcar que ofrecen gusto superior, beneficios para la salud y ventajas funcionales está creciendo rápidamente tanto en alimentos y bebidas empaquetados, como los consumidores priorizan cada vez más la salud, el bienestar y los perfiles de ingredientes más limpios.
Global Sugar Substitutes in Food Industry Market Dynamics
Conductor
Necesidad creciente Debido a la creciente conciencia de la salud y las tendencias de reducción del azúcar
-
La creciente prevalencia de problemas de salud relacionados con el estilo de vida, como la obesidad, la diabetes y las enfermedades cardiovasculares, junto con la creciente preferencia de los consumidores por las dietas más saludables, es un factor importante para aumentar la demanda de sustitutos del azúcar.
- Por ejemplo, en 2025, Tate & Lyle lanzó una nueva gama de edulcorantes naturales de baja calorías dirigidos a bebidas y aperitivos, abordando tanto la retención de sabores como objetivos de reducción de azúcar. Se espera que esas iniciativas de empresas clave impulsen el crecimiento del mercado de los sustitutos del azúcar durante el período previsto.
- A medida que los consumidores se vuelven más conscientes de la salud y buscan productos que apoyen la gestión del peso y el control del azúcar en la sangre, los sustitutos del azúcar ofrecen alternativas viables al azúcar tradicional, proporcionando dulzura sin las calorías asociadas o el impacto glucémico.
- Además, la creciente popularidad de los productos de etiqueta limpia y los alimentos funcionales hace que el azúcar sustituya a un ingrediente integral para los fabricantes, permitiendo la integración perfecta en bebidas, panadería, confitería y productos lácteos.
- La comodidad de utilizar sustitutos de azúcar que imitan el gusto y la textura del azúcar, combinado con la capacidad de formular productos para consumidores diabéticos y con calorías, son factores clave que impulsan la adopción tanto en el consumo residencial como en la producción comercial de alimentos. La tendencia hacia las recetas reformuladas y el aumento de la disponibilidad de mezclas de edulcorantes fáciles de utilizar contribuye aún más al crecimiento del mercado.
Restraint/Challenge
Preocupaciones respecto a las aprobaciones regulatorias, el gusto y el costo
- Las preocupaciones relativas al cumplimiento reglamentario, los perfiles de gusto y el costo de los sustitutos del azúcar plantean retos importantes para una mayor penetración del mercado. Algunos edulcorantes requieren amplias evaluaciones de seguridad y procesos de aprobación, que pueden retrasar los lanzamientos de productos.
- Por ejemplo, algunos edulcorantes de alta intensidad han enfrentado escrutinio regulatorio en mercados clave como Estados Unidos y la UE, haciendo que algunos consumidores duden en adoptar nuevas formulaciones.
- Abordar estas preocupaciones mediante pruebas rigurosas, etiquetado transparente y educación sobre la seguridad y los beneficios de los sustitutos del azúcar aprobados es crucial para fomentar la confianza del consumidor. Empresas como Cargill y ADM enfatizan los orígenes naturales y los perfiles de seguridad de sus productos en campañas de marketing para tranquilizar a los compradores. Además, algunos sustitutos del azúcar, especialmente los naturales como la stevia o la fruta monje, pueden tener mayores costos de producción en comparación con el azúcar tradicional, que puede ser una barrera para los fabricantes y consumidores sensibles al precio.
- Si bien los precios se están volviendo cada vez más competitivos, la prima percibida para ciertos sustitutos del azúcar todavía puede obstaculizar la adopción generalizada, especialmente en los mercados emergentes o para los fabricantes de alimentos conscientes de los costos.
- La superación de estos desafíos mediante la innovación de productos, la optimización de costos y la educación de los consumidores sobre los beneficios para la salud y el uso seguro será vital para el crecimiento sostenido del mercado.
¿Cómo se aumentan los substitutos mundiales de azúcar en el mercado de la industria alimentaria
Los sustitutos del azúcar en el mercado de la industria alimentaria se segmentan por tipo, aplicación, canal de distribución, uso final y categoría.
- Por tipo
Sobre la base del tipo, el mercado se segmenta en jarabe de alta fructosa, edulcorantes de alta intensidad y edulcorantes de baja intensidad. El segmento de edulcorantes de alta intensidad dominaba el mercado con una cuota de ingresos del 46,5% en 2025, impulsada por su dulzura superior, perfil bajo calórico y versatilidad entre bebidas, panadería y productos de confitería. Los fabricantes utilizan cada vez más productos como sucralose, stevia y aspartame para reducir el contenido de azúcar sin afectar el gusto.
Se espera que el segmento de edulcorantes de baja intensidad sea testigo de la CAGR más rápida de 18,7% de 2026 a 2033, alimentada por la creciente preferencia del consumidor por alternativas naturales basadas en plantas como la fruta monje y la alulosa. El aumento de la concienciación sobre la salud, las tendencias de la etiqueta limpia y la demanda de productos de calorías reducidas en alimentos y bebidas funcionales favorecen aún más el crecimiento de edulcorantes de baja intensidad en mercados desarrollados y emergentes.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en confitería, panadería, condimentos, lácteos y yogur congelado, helado y otros. El segmento de la confitería representó la mayor cuota de ingresos del mercado del 39,8% en 2025, impulsada por el amplio uso de sustitutos de azúcar en chocolates, caramelos y encías de mascar para reducir el contenido de azúcar manteniendo la dulzura deseada.
Se prevé que el segmento de yogures lácteos y congelados sea testigo de la CAGR más rápida de 19,3% de 2026 a 2033, debido a la creciente demanda de yogures de bajo azúcar, ricos en probióticos, postres congelados y productos lácteos favorables al diabético. Aumentar la inclinación del consumidor hacia productos lácteos y congelados más saludables y funcionales apoya la adopción de sustitutos del azúcar en este segmento tanto en canales de venta minorista como en servicios alimentarios.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en canales basados en tiendas y no basados en tiendas. El segmento basado en la tienda dominaba una cuota de ingresos del 57,2% en 2025, atribuida a la disponibilidad generalizada de sustitutos del azúcar en supermercados, hipermercados y tiendas especializadas, proporcionando a los consumidores comodidad y variedad de productos.
Se espera que el segmento no basado en la tienda sea testigo de la CAGR más rápida de 17,8% de 2026 a 2033, impulsada por el rápido crecimiento del comercio electrónico, las plataformas de comestibles en línea y los modelos directos a consumidores. Los canales digitales permiten a los consumidores acceder a una amplia gama de edulcorantes naturales y especiales, entrega por puerta, opciones de suscripción y precios competitivos, apoyando la adopción en las regiones urbanas y semiurbanas a nivel mundial.
- Por fin de uso
Sobre la base del uso final, el mercado se segmenta en fabricantes de alimentos y bebidas, mesas, hospitalidad y otros. El segmento de fabricantes de alimentos y bebidas mantuvo la mayor cuota de ingresos del 52,6% en 2025, impulsada por la incorporación a gran escala de sustitutos del azúcar en alimentos procesados, bebidas y productos funcionales para satisfacer la demanda de consumidores de alternativas más saludables.
Se espera que el segmento de mesa sea testigo de la CAGR más rápida de 18,1% de 2026 a 2033, alimentada por el aumento del uso doméstico de sustitutos de azúcar en la mesa y el aumento de la adopción en cafés, restaurantes y hospitalidad para opciones sin azúcar, mejorando la comodidad y flexibilidad para los consumidores finales que buscan niveles de dulzura personalizados.
- Por categoría
Sobre la base de la categoría, el mercado se segmenta en sustitutos naturales y sintéticos del azúcar. El segmento natural dominaba con una cuota de ingresos del 48,9% en 2025, lo que reflejaba la preferencia del consumidor por los ingredientes vegetales y procesados mínimamente.
Se espera que el segmento sintético sea testigo de la CAGR más rápida de 19.0% de 2026 a 2033, impulsada por innovaciones en edulcorantes artificiales que imitan el sabor del azúcar con perfiles bajos en calorías. El aumento del apoyo reglamentario a los productos de azúcar reducida, combinado con el aumento de la tasa de consumo en alternativas sintéticas, está ampliando su adopción a través de alimentos procesados, bebidas y confitería en todo el mundo.
¿Qué región posee la mayor parte de los sustitutos mundiales de azúcar en el mercado de la industria alimentaria
- América del Norte dominó a los Sustitutos Mundiales de Azúcar en el Mercado de la Industria Alimentaria con la mayor proporción de ingresos del 34,1% en 2025, impulsada por la creciente conciencia de la salud, el aumento de la incidencia de enfermedades de estilo de vida como la diabetes y la obesidad, y una fuerte preferencia por los edulcorantes naturales y calóricos bajos.
- Los consumidores de la región buscan cada vez más alternativas más saludables al azúcar tradicional en los alimentos y bebidas cotidianos, incluidos productos de panadería, confitería, lácteos y bebidas, lo que alimenta la demanda de sustitutos de azúcar naturales y sintéticos.
- Esta adopción generalizada está respaldada por altos ingresos desechables, una industria de procesamiento de alimentos bien establecida y marcos reglamentarios sólidos que fomentan la reducción del contenido de azúcar en los alimentos envasados. Además, la presencia de los principales fabricantes de alimentos y bebidas que se centran en iniciativas de etiquetado limpio y reducción de azúcar ha hecho que la región sea un mercado clave para los sustitutos del azúcar tanto en los sectores minorista como en los servicios alimentarios.
U.S. Sugar Substitutes Market Insight
El mercado sucedáneo estadounidense capturó la mayor cuota de ingresos del 38% en 2025 dentro de América del Norte, impulsada por la creciente conciencia de salud, la creciente prevalencia de diabetes y obesidad, y la creciente demanda de edulcorantes naturales y calóricos bajos. Los consumidores buscan activamente alternativas de azúcar para la panadería, confitería, productos lácteos y bebidas. La tendencia creciente de los productos de marca limpia y las iniciativas de azúcar reducida de los principales fabricantes de alimentos y bebidas impulsa aún más el crecimiento del mercado. Además, el aumento de la preferencia de los consumidores por los edulcorantes de mesa y los sustitutos de azúcar listos para usar, junto con canales robustos de comercio electrónico y minorista, apoya la adopción generalizada.
Europe Sugar Substitutes Market Insight
Se prevé que el mercado de sustitutos del azúcar en Europa se expanda en un CAGR constante durante todo el período previsto, alimentado por iniciativas reglamentarias que promueven la reducción del azúcar, como los programas voluntarios de reducción del azúcar de la UE. El aumento de la conciencia sanitaria y la creciente demanda de alimentos y bebidas funcionales son factores clave del crecimiento. Países como Alemania, el Reino Unido y Francia están presenciando una adopción significativa en aplicaciones de confitería, panadería, productos lácteos y bebidas, con edulcorantes naturales y sintéticos ganando tracción.
U.K. Sugar Substitutes Market Insight
Se espera que el mercado de sustitutos del azúcar en el Reino Unido crezca en un notable CAGR durante el período previsto, impulsado por una mayor conciencia pública sobre los riesgos relacionados con la salud del azúcar y las campañas de reducción del azúcar respaldadas por el gobierno. La preferencia del consumidor por alternativas más saludables en los productos de té, café y panadería, junto con canales de distribución en línea y minorista fuerte, está apoyando el crecimiento. Además, la popularidad de los edulcorantes funcionales y calóricos en los sectores de la alimentación y la hospitalidad aumenta aún más la adopción del mercado.
Alemania Sugar substituta mercado
Se prevé que el mercado de sustitutos del azúcar de Alemania se expanda en una significativa CAGR, alimentada por el aumento de la conciencia de salud, las estrictas regulaciones de etiquetado de alimentos y la creciente demanda de edulcorantes naturales y calóricos bajos. La adopción creciente en la panadería, la confitería y las aplicaciones lácteas, junto con una fuerte innovación en los edulcorantes funcionales, está impulsando el crecimiento del mercado. La industria de alimentos y bebidas bien desarrollada de Alemania, junto con la preferencia del consumidor por alternativas ecológicas y sostenibles, apoya la adopción generalizada.
Asia-Pacific Sugar Substitutes Market Insight
El mercado de sucedáneos de azúcar de Asia y el Pacífico está destinado a crecer en la CAGR más rápida del 22% durante el período de previsión de 2026 a 2032, impulsado por la urbanización rápida, el aumento de los ingresos desechables y el aumento de la conciencia de las enfermedades de estilo de vida en países como China, India y Japón. La creciente industria de procesamiento de alimentos de la región, la creciente demanda de edulcorantes bajos en calorías y naturales, e iniciativas que promueven dietas más saludables están impulsando la adopción. La disponibilidad de sustitutos de azúcar asequibles y el aumento de la producción de alimentos orientados a las exportaciones impulsan aún más el crecimiento del mercado.
Japón Sugar substituta mercado
El mercado de los sustitutos del azúcar de Japón es testigo de un fuerte crecimiento debido al aumento de la conciencia de la salud, una población envejecida y una alta preferencia por los edulcorantes funcionales y calóricos. Los consumidores adoptan cada vez más sustitutos del azúcar en bebidas, confitería y aplicaciones de mesa. Las campañas dirigidas por el Gobierno que promueven las dietas más saludables, junto con una industria de procesamiento de alimentos tecnológicamente avanzada, están impulsando la adopción tanto en los sectores minorista como en los servicios alimentarios.
China Sugar substituta mercado
El mercado sustitutivo de azúcar de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, impulsada por la rápida urbanización, el aumento de la conciencia sobre la salud y la creciente prevalencia de la diabetes y la obesidad. La creciente población de clase media del país está cambiando hacia opciones más saludables de alimentos y bebidas, incluyendo panadería, productos lácteos y productos de confitería. Las iniciativas gubernamentales que promueven dietas reducidas de azúcar y la disponibilidad de sustitutos de azúcar de precios competitivos de los fabricantes nacionales son factores clave que impulsan el crecimiento del mercado.
¿Cuáles son las mejores empresas de los sustitutos mundiales de azúcar en el mercado de la industria alimentaria
The Sugar Substitutes in Food Industry is primarily led by well-established companies, including:
•Cargill, Inc. (U.S.)
•Tate & Lyle PLC (U.K.)
• Ingredion Incorporated (U.S.)
• ADM (Archer Daniels Midland Company) (U.S.)
• Roquette Frères (Francia)
• Sweet Green Fields (Países Bajos)
•Mitsubishi Corporation Life Sciences (Japón)
•Kerry Group PLC (Irlanda)
•Beneo GmbH (Alemania)
• GLG Life Tech Corporation (Canadá)
• Südzucker AG (Alemania)
• PuroCirculo (Malasia)
• NutraSweet Company (Estados Unidos)
• Cosucra Groupe Warcoing (Bélgica)
• Rousselot (Francia)
Ajinomoto Co., Inc. (Japón)
• Daesang Corporation (Corea del Sur)
• Jungbunzlauer Suisse AG (Suiza)
• Stevia Corp (U.S.)
• Fujian Sunner Development Co., Ltd. (China)
¿Cuáles son los últimos desarrollos en los substitutos mundiales de azúcar en el mercado de la industria alimentaria
- En abril de 2024, Cargill, Inc., líder mundial en alimentos y productos agrícolas, lanzó una nueva línea de edulcorantes naturales de alta intensidad en el mercado estadounidense con el objetivo de proporcionar alternativas más saludables para bebidas y productos horneados. Esta iniciativa pone de relieve el compromiso de la empresa de satisfacer la creciente demanda de consumidores de sucedáneos de azúcar bajos en calorías y sin etiqueta. Al aprovechar su experiencia mundial en innovación y formulación de alimentos, Cargill está fortaleciendo su posición en el mercado de sustitutos de azúcar en expansión.
- En marzo de 2024, Tate & Lyle PLC, un proveedor mundial líder de ingredientes alimenticios, introdujo una solución de edulcorantes basada en stevia adaptada para aplicaciones de confitería y lácteos en Europa. El nuevo producto está diseñado para reducir el contenido de azúcar sin comprometer el gusto, destacando el enfoque de Tate & Lyle en la innovación impulsada por la salud y apoyando el cambio continuo hacia formulaciones de azúcar reducida en la industria alimentaria.
- En marzo de 2024, Ingredion Incorporated se asoció con un importante fabricante de bebidas en Asia para desarrollar jarabes bajos en calorías para refrescos y bebidas funcionales. La colaboración pretende ofrecer opciones de bebida más saludables manteniendo el gusto y la textura, demostrando la dedicación de Ingredion para ampliar la adopción de sustitutos del azúcar en los mercados emergentes.
- En febrero de 2024, ADM (Archer Daniels Midland Company) anunció una alianza estratégica con una cooperativa láctea líder en América del Norte para lanzar soluciones de endulzantes naturales para los productos de yogur y helados. Esta colaboración se centra en reducir los azúcares añadidos y mejorar los perfiles nutricionales, lo que refleja el compromiso de ADM con la innovación y satisfacer la demanda de los consumidores de alimentos más saludables y funcionales.
- En enero de 2024, Roquette Frères, proveedor global de ingredientes vegetales, presentó una nueva línea de alternativas de jarabe de alta fructosa en el evento Food Ingredients Europe (Fi Europe) 2024. La línea de productos apunta a aplicaciones de panadería y confitería, ofreciendo a los fabricantes una oportunidad para reducir el contenido de azúcar manteniendo el gusto y la consistencia. Este lanzamiento pone de relieve el enfoque de Roquette en sostenibilidad y desarrollo de productos conscientes de la salud en el mercado mundial de sustitutos del azúcar.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











