


Reforzamiento del mercado, por tipo de material (HDPE, LDPE, Polyvinyl Chloride (PVC), Canvas/Cotton, Polypropylene (PP)), Tipo de producto (Tarpaulina laminada, Tarpaulina coada, Tarpaulina aislada, Rango de peso/GSM
¿Cuál es el tamaño del mercado y tasa de crecimiento de las hojas de Tarpaulina
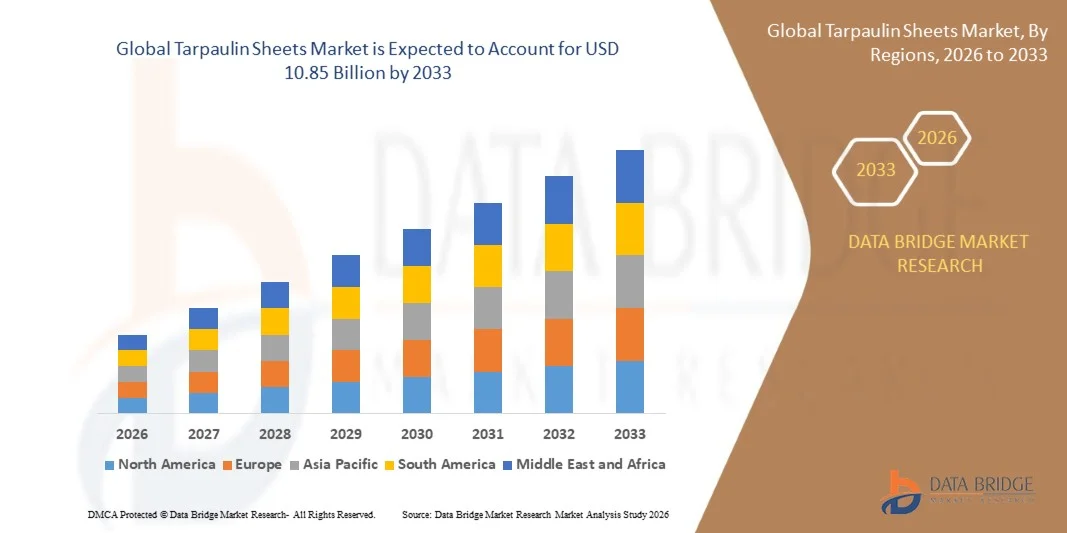
- Según el análisis de Data Bridge Market Research, el mercado de chapas de tarpaulina fue valorado enUSD 7.40 Billón en 2025y se prevé que alcanceUSD 10.85 Billion by 2033, creciendo en unCAGR of 4.90% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la expansión de las actividades de construcción e infraestructura en las economías en desarrollo, el aumento de la dependencia agrícola de las alquitráneas para la protección y el almacenamiento de cultivos, y los crecientes volúmenes de almacenamiento y logística que requieren una protección eficiente de los bienes durante el transporte y el almacenamiento.
- El aumento de la inversión en tecnologías sostenibles de fabricación de polímeros y la creciente demanda de cubiertas protectoras resistentes a los rayos UV están fortaleciendo la propuesta de valor de las chapas de tarpaulina en aplicaciones de construcción, agricultura y cobertura industrial en todo el mundo.
Tamaño del mercado
- Valor mundial del mercado (2025): 7,40 dólares
- Valor de mercado esperado (2033): USD 10.85 millones
- CAGR prefabricado (2026–2033): 4,90%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways del mercado de hojas de Tarpaulin
- Asia-Pacífico dominaba el mercado mundial de chapas de tarpaulina con la mayor cuota de ingresos de 34.00% en 2025, apoyado por una extensa actividad de construcción, operaciones agrícolas a gran escala y una base de fabricación bien establecida para cubiertas de protección basadas en polímeros.
- Asia-Pacífico tiene la mayor parte y la trayectoria de crecimiento más rápida en el mercado, con la India registrando la expansión más rápida a nivel de país en una CAGR de 6,40% a 2033, impulsada por el rápido desarrollo de infraestructura y las redes logísticas en expansión.
- El segmento de aplicación de la construcción llevó al mercado con una cuota de 42.00% en 2025, impulsada por el aumento de la inversión en infraestructura y la demanda sostenida de albergues temporales, cubiertas de andamiaje y materiales de protección del sitio.
- El segmento de productos de tarpaulina laminada dominaba el mercado con una cuota de 48.00% en 2025, debido a su resistencia a lagrima superior, rendimiento impermeable y vida útil ampliada en comparación con alternativas no laminadas.
- El segmento de material tejido HDPE tuvo una cuota de 52.00% en 2025, lo que refleja su adopción generalizada para su estructura ligera, durabilidad y proceso de fabricación rentable.
- La banda de peso de 100-250 GSM representó una cuota de 38.00% en 2025, representando el rango de peso estándar para aplicaciones de construcción, agricultura y transporte de uso general.
- El canal de ventas directo ordenó una cuota de 58.00% de la mezcla de canales de ventas en 2025, reflejando las relaciones de adquisición de gran volumen entre fabricantes y compradores comerciales, industriales y gubernamentales.
Report Scope and Tarpaulin Sheets Market Segmentation
|
Atributos |
Tapaulina Fichas principales del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de hojas de Tarpaulin
- Los fabricantes están cambiando la producción hacia construcciones de tarpaulinas laminadas y multicapa que combinan resistencia a lagrimas con un rendimiento prolongado de impermeabilización para aplicaciones exteriores exigentes.
- En julio de 2026, Packaging Market Insights publicó un pronóstico global actualizado que confirma la tarpaulina laminada tiene una cuota de 48.00% del segmento del tipo de producto y el material tejido HDPE tiene una cuota de 52.00%, reflejando el cambio decisivo de la industria hacia construcciones de mayor rendimiento y multicapa.
- Los fabricantes están reubicando y ampliando la capacidad de producción en los centros de fabricación de Asia sudoriental para atender a la creciente demanda regional de construcción y exportación a estructuras de costos competitivas.
- En 2025, los principales fabricantes vietnamitas, como Tan Dai Hung Plastic, Gia Loi y K-TARP VINA, ampliaron la capacidad de producción para satisfacer la creciente demanda de construcción nacional y el aumento de las órdenes de exportación a América del Norte y Europa.
- Los fabricantes se comprometen a ampliar las líneas de productos laminados, tratados con UV y reciclables a medida que los compradores de construcción y logística priorizan la durabilidad y la sostenibilidad, estableciendo la construcción multicapa como la tendencia fundamental de innovación en todo el mercado.
¿Cuáles son los controladores clave del mercado de hojas de Tarpaulin
- La ampliación de la actividad de construcción e infraestructura en las economías en desarrollo impulsa la demanda sostenida de materiales de cobertura duraderos y rentables en los lugares de construcción residencial, comercial y gubernamental.
- En 2025, la India registró la expansión más rápida a nivel nacional en el mercado de chapas de tarpaulina en una CAGR de 6.40% a 2033, impulsada por el rápido desarrollo de infraestructura, la expansión de las redes logísticas y los programas de construcción de viviendas y carreteras respaldados por el gobierno.
- El aumento de la dependencia del sector agrícola en las alquitránes para la protección de los cultivos, el almacenamiento de cereales y la cobertura de los invernadero refuerza la demanda de referencia en las economías agrícolas tanto desarrolladas como emergentes.
- En 2025, Asia oriental mantuvo la principal cuota de 34.00% de la demanda regional de chapas de tarpaulina, impulsada por operaciones agrícolas a gran escala, una extensa actividad de construcción y una base de fabricación polímero bien establecida en China, Japón y Corea del Sur.
- La inversión sostenible de infraestructura, la expansión agrícola y la red logística de crecimiento de las hojas de tarpaulina como un material protector básico con demanda duradera y multianual en los sectores de la construcción, la agricultura y el transporte.
¿Qué factores están desafiando el crecimiento del mercado de las hojas de Tarpaulina
- La volatilidad en los precios de la materia prima polímero, especialmente para las resinas de polietileno y PVC, crea presión de margen para los fabricantes que operan en la economía delgada por unidad.
- La regulación ambiental de los productos plásticos de uso único y no reciclable requiere que los fabricantes inviertan en formulaciones de materiales alternativos y reciclables, añadiendo costos y complejidad al desarrollo de productos.
- La competencia basada en los precios entre una base fragmentada de fabricantes regionales, especialmente en todo el sudeste asiático, comprime los márgenes incluso a medida que se expanden los volúmenes de las unidades.
- Aumentar la volatilidad de la materia prima de polímero, endurecer las regulaciones de embalaje de plástico, y la competencia fragmentada, impulsada por el precio juntos restringe la expansión del margen a través de la cadena de valor de las hojas de tarpaulina a pesar del fuerte crecimiento de la demanda subyacente.
¿Cómo se aumenta el mercado de las hojas de Tarpaulina
El mercado de chapas de tarpaulina se segmenta sobre la base del tipo de material, tipo de producto, rango de peso/GSM, aplicación, color/final, uso final, canal de ventas, rango de espesor, tipo de refuerzo y formato de embalaje.
- Por tipo de material
Sobre la base del tipo de material, el mercado mundial de chapas de tarpaulina se segmenta en tejido HDPE, LDPE, cloruro de polivinilo (PVC), tela/cotton y polipropileno (PP). El segmento de tejido HDPE dominaba el mercado con una cuota de 52.00% en 2025, impulsado por su estructura ligera, resistencia a la humedad, flexibilidad y proceso de fabricación rentable para aplicaciones industriales y agrícolas.
Elcloruro de polivinilo (PVC)El segmento registra el crecimiento más rápido en una CAGR de 6.10% de 2026 a 2033, impulsado por su resistencia química superior y adopción creciente en aplicaciones de transporte pesado y logística.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado global de chapas de tarpaulina se segmenta en tarpaulina laminada, tarpaulina recubierta, tarpaulina de malla y tarpaulina aislada. El segmento de tarpaulina laminada dominaba el mercado con una cuota de 48.00% en 2025, debido a su resistencia al lagrima superior, rendimiento impermeable y vida útil ampliada en aplicaciones de construcción y transporte.
El segmento de la tarpaulina aislada registra el crecimiento más rápido en una CAGR de 6.80% de 2026 a 2033, impulsado por la creciente demanda de soluciones de cobertura controladas por temperatura en logística de cadenas frías y aplicaciones de almacenamiento industrial.
- Por Peso/GSM Rango
Sobre la base de la gama de peso/GSM, el mercado mundial de chapas de tarpaulina se segmenta por debajo de 100 GSM, 100-250 GSM, 251-400 GSM y más de 400 GSM. El segmento 100-250 GSM dominó el mercado con una cuota de 38.00% en 2025, representando el rango de peso estándar para aplicaciones de construcción, agricultura y transporte de uso general.
El segmento anterior de 400 GSM registra el crecimiento más rápido en una CAGR de 6.50% de 2026 a 2033, impulsado por la creciente demanda de cubiertas industriales y de grado de defensa pesada que requieren la máxima durabilidad y resistencia a la punción.
- By Application
Sobre la base de la aplicación, el mercado mundial de chapas de tarpaulina se segmenta en construcción, agricultura, transporte de automóviles, almacenamiento " logística y cubiertas industriales. El segmento de construcción dominaba el mercado con una participación de 42.00% en 2025, impulsada por el aumento de la inversión en infraestructura y la demanda sostenida de albergues temporales, cubiertas de andamiaje y materiales de protección del sitio.
El segmento logístico de almacenamiento " almacenamiento " registra el crecimiento más rápido en un CAGR de 6,90% de 2026 a 2033, impulsado por la ampliación de la infraestructura de cumplimiento del comercio electrónico y la creciente demanda de cubiertas de carga y paletas impermeables.
- By Color/Finish
Sobre la base del color/acabado, el mercado mundial de chapas de tarpaulina se segmenta en un solo color, multicolores/impresos y tratados con UV. El segmento de un solo color dominaba el mercado con una cuota de 61.00% en 2025, lo que refleja su uso generalizado en aplicaciones de cobertura comercial e industrial estándar donde la marca no es una prioridad.
El segmento tratado con UV registra el crecimiento más rápido en una CAGR de 6,30% de 2026 a 2033, impulsado por la creciente demanda de soluciones de cobertura exterior a largo plazo en regiones con intensa exposición al sol.
- Por fin de uso
Sobre la base del uso final, el mercado global de chapas de tarpaulina se segmenta en defensa comercial, industrial, residencial y gubernamental. El segmento industrial " comercial dominaba el mercado con una cuota de 4,40% en 2025, impulsada por grandes adquisiciones de empresas de construcción, operadores logísticos y instalaciones de fabricación.
El segmento de defensa del gobierno registra el crecimiento más rápido en una CAGR de 6.60% de 2026 a 2033, impulsado por la creciente adquisición de cubiertas resistentes al clima para equipos militares, refugios temporales y operaciones de socorro en casos de desastre.
- Por Canal de Ventas
Sobre la base del canal de ventas, el mercado mundial de chapas de tarpaulina se segmenta en ventas directas, distribuidores " mayoristas, comercio electrónico y tiendas minoristas. El segmento de ventas directas ordenó una cuota de 58.00% en 2025, reflejando las relaciones de adquisición de gran volumen entre fabricantes y compradores comerciales, industriales y gubernamentales.
El segmento en línea/comercio registra el crecimiento más rápido en una CAGR de 8,10% de 2026 a 2033, impulsado por la creciente adopción de compras digitales entre pequeños contratistas, agricultores y consumidores individuales.
- Por Thickness Range
Sobre la base del alcance del espesor, el mercado mundial de chapas de tarpaulina se segmenta en función de la luz, el deber medio y el deber pesado. El segmento de derechos medianos dominaba el mercado con una cuota del 47,00% en 2025, ofreciendo un equilibrio práctico de durabilidad y coste para aplicaciones generales de construcción, agricultura y transporte.
El segmento pesado registra el crecimiento más rápido en una CAGR de 6.70% de 2026 a 2033, impulsado por el aumento de la demanda de los usuarios finales industriales y de defensa que requieren la máxima resistencia a la lágrima y la punción.
- Por tipo de refuerzo
Sobre la base del tipo de refuerzo, el mercado global de chapas de tarpaulina se segmenta en reforzado de onda, reforzado con grommet y no reforzado. El segmento reforzado con grommet dominaba el mercado con una cuota de 54.00% en 2025, lo que reflejaba su uso generalizado para aplicaciones seguras de acoplamiento a través de las necesidades de construcción, transporte y cobertura agrícola.
El segmento reforzado de onda fija registra el crecimiento más rápido en una CAGR de 6.40% de 2026 a 2033, impulsado por la creciente demanda de cubiertas resistentes a las lágrimas en aplicaciones de transporte de alta velocidad y carga pesada.
- Por formato de embalaje
Sobre la base del formato de embalaje, el mercado mundial de chapas de tarpaulina se segmenta en rollos, hojas precortadas y cubiertas de fábrica personalizada. El segmento de chapas precortadas dominaba el mercado con una cuota de 49.00% en 2025, lo que refleja una fuerte demanda de soluciones de cobertura listas para utilizar en aplicaciones agrícolas y de construcción.
El segmento basado en la costumbre registra el crecimiento más rápido en un CAGR de 7,20% de 2026 a 2033, impulsado por la creciente demanda de cubiertas específicas para aplicaciones adaptadas a equipos industriales, vehículos y requisitos de almacenamiento especializados.
¿Qué región tiene la mayor parte del mercado de hojas de tarpaulina
- Asia-Pacífico dominaba el mercado de chapas de tarpaulina y representaba la mayor cuota de ingresos de 3,40% en 2025, impulsada por una extensa actividad de construcción, operaciones agrícolas a gran escala y una base de fabricación bien establecida para cubiertas de protección basadas en polímeros en China, Japón, India y Vietnam.
- La región combina la mayor cuota de mercado actual con la trayectoria de crecimiento regional más rápida, apoyada por el aumento de la inversión en infraestructura, la ampliación de la capacidad de fabricación orientada a la exportación y la creciente infraestructura logística del comercio electrónico que impulsa la demanda sostenida de materiales de cubierta protectores.
China Zapatillas de Tarpaulina Mercado de visión
El mercado de chapas de tarpaulina de China crece constantemente, apoyado por el amplio sector de la construcción del país y su posición como un importante centro de fabricación mundial para revestimientos de protección basados en polímeros. Los fabricantes nacionales, entre ellos Zhejiang MSD Group y Fulin Plastic Industry, amplían la capacidad de producción para atender tanto la demanda de construcción nacional como los volúmenes crecientes de exportación.
India Tarpaulin Sheets Market Insight
El mercado de chapas de tarpaulina de la India registra el crecimiento más rápido a nivel nacional a nivel mundial en una CAGR de 6.40% a 2033, impulsado por el rápido desarrollo de infraestructura, la expansión de los programas de construcción de carreteras y viviendas, y la creciente mecanización agrícola que requiere protección de cultivos y coberturas de almacenamiento.
Vietnam Tarpaulin Sheets Market Insight
El mercado de chapas de tarpaulina de Vietnam se expande rápidamente, anclado por una base concentrada de fabricantes orientados a la exportación, incluyendo Tan Dai Hung Plastic, Gia Loi y K-TARP VINA, que sirven al aumento de la demanda de construcción nacional junto con las crecientes órdenes de exportación a América del Norte y Europa.
U.S. Tarpaulin Sheets Market Insight
El mercado de chapas de tarpaulina de EE.UU. crece constantemente, respaldado por la fuerte demanda de los sectores de construcción y logística y la creciente adopción de chapas de PVC en aplicaciones de transporte y de carga. Los fabricantes líderes, incluyendo Seaman Corporation y SKAPS Industries, expanden las líneas de productos para servir a los compradores industriales y agrícolas.
Alemania Tarpaulin Sheets Market Insight
El mercado alemán de chapas de tarpaulina crece constantemente, apoyado por la avanzada base de fabricación de polímeros del país y la fuerte demanda de aplicaciones de construcción y revestimiento industrial. Los principales fabricantes nacionales, entre ellos Heytex Group y Mehler Texnologies, invierten en líneas de productos laminados y reciclables para ajustar las regulaciones de sostenibilidad de la Unión Europea.
¿Cuáles son las mejores empresas del mercado de hojas de Tarpaulin
La industria de chapas de tarpaulina está dirigida principalmente por empresas bien establecidas, incluyendo:
- Heytex Group(Alemania)
- Sioen Industries NV(Bélgica)
- Serge Ferrari Group(Francia)
- Hiraoka " Co., Ltd.(Japón)
- Seaman Corporation(U.S.)
- Mehler Texnologies(Alemania)
- SKAPS Industries(U.S.)
- THRACE PLASTICS Co.(Grecia)
- Tan Dai Hung Plastic JSC(Vietnam)
- Productos textiles Rhino(U.K.)
- Canadian Tarpaulin Manufacturers Ltd.(Canadá)
- Tarpaulins India(India)
- Zhejiang MSD Group(China)
- Fulin Plastic Industry Co., Ltd.(China)
- Gia Loi JSC(Vietnam)
¿Cuáles son los últimos desarrollos en el mercado de hojas de Tarpaulin
- En julio de 2026, Packaging Market Insights publicó un pronóstico global actualizado que confirma la tarpaulina laminada tiene una cuota de 48.00% del segmento del tipo de producto, el material tejido HDPE tiene una cuota de 52.00%, y las ventas directas asegura una cuota de 58.00% de la mezcla de ventas-canal, que representa a más de 120 participantes de la industria en 35 países.
- En 2025, los principales fabricantes vietnamitas, entre ellos Tan Dai Hung Plastic, Gia Loi y K-TARP VINA, ampliaron la capacidad de producción para atender la creciente demanda de construcción nacional y el aumento de las órdenes de exportación a América del Norte y Europa.
- En agosto de 2025, los datos de la industria de las Hojas Tarpaulinas de América del Norte confirmaron que la región mantiene un crecimiento constante de la demanda de los sectores de construcción y logística, con una tasa de crecimiento anual compuesta de 3,20% registrada para la ventana de previsión 2024-2031.
- En 2025, los fabricantes de todo el sector aumentaron la inversión en tecnologías sostenibles de fabricación de polímeros y formulaciones de materiales reciclables para alinearse con las regulaciones de embalaje de plástico en la Unión Europea y América del Norte.
- En 2025, el análisis de la industria confirmó que Asia Oriental tenía la principal cuota de 34.00% de las hojas regionales de tarpaulina demanda, con la India registrando la expansión más rápida a nivel de país en una CAGR de 6,40% a 2036.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE LÁMINAS DE LONA
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE LÁMINAS DE LONA
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 MERCADOS CUBIERTOS
2.5 ÁMBITO GEOGRÁFICO
2,6 AÑOS CONSIDERADOS PARA EL ESTUDIO
2.7 METODOLOGÍA DE LA INVESTIGACIÓN
2.8 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.9 MODELADO MULTIVARIADO
2.1 ENTREVISTAS PRINCIPALES CON LÍDERES DE OPINIÓN CLAVE
2.11 CUADRÍCULA DE POSICIÓN DE MERCADO DBMR
2.12 CUADRÍCULA DE COBERTURA DE APLICACIONES DEL MERCADO
2.13 MATRIZ DE DESAFÍOS DEL MERCADO DBMR
2.14 FUENTES SECUNDARIAS
2.15 MERCADO MUNDIAL DE LÁMINAS DE LONA: RESUMEN DE LA INVESTIGACIÓN
2.16 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 LAS CINCO FUERZAS DE PORTER
5.2 CRITERIOS DE SELECCIÓN DE PROVEEDORES
5.3 ANÁLISIS PESTEL
5.4 COBERTURA DE LA REGULACIÓN
5.5 ANÁLISIS DE IMPORTACIÓN Y EXPORTACIÓN
6 MERCADO MUNDIAL DE LÁMINAS DE LONA, POR PRODUCTO, 2020-2029 (MILLONES DE USD), (METRO)
6.1 INFORMACIÓN GENERAL
6.2 LONAS AISLANTES
6.3 LONAS DE ACUMULACIÓN
6.4 LONAS PARA CAMIONES
6.5 LONAS CON PROTECCIÓN UV
6.6 LONAS DEPORTIVAS
6.7 LONAS DE MALLA
6.8 OTROS
7 MERCADO MUNDIAL DE LÁMINAS DE LONA, POR MATERIAL, 2020-2029 (MILLONES DE USD)
7.1 INFORMACIÓN GENERAL
7.2 PLÁSTICO
7.2.1 POLIETILENO (PE)
7.2.1.1. HDPE
7.2.1.2. LDPE
7.2.2 CLORURO DE POLIVINILO (PVC)
7.2.3 TEREFTALATO DE POLIETILENO (PET)
7.2.4 POLIAMIDA (PA)
7.3 LIENZO
7.4 NYLON
7.5 OTROS
8. MERCADO MUNDIAL DE LÁMINAS DE LONA, POR CAPAS DE LAMINACIÓN, 2020-2029 (MILLONES DE USD)
8.1 INFORMACIÓN GENERAL
8.2 HASTA 2 CAPAS
8.3 LAMINADO DE 3 CAPAS
8.4 LAMINADO DE 4 CAPAS
8.5 POR ENCIMA DE 4 CAPAS
9 MERCADO MUNDIAL DE LÁMINAS DE LONA, POR COLOR, 2020-2029 (MILLONES DE USD)
9.1 INFORMACIÓN GENERAL
9.2 AZUL
9.3 NARANJA
9.4 BLANCO
9.5 VERDE
9.6 ROJO
9.7 PLATA
9.8 NEGRO
9.9 AMARILLO
9.1 OTROS
10 MERCADO MUNDIAL DE LÁMINAS DE LONA, POR GROSOR, 2020-2029 (MILLONES DE USD)
10.1 INFORMACIÓN GENERAL
10.2 MENOS DE 100 GSM
10.3 ENTRE 100 Y 300 GSM
10.4 ENTRE 300 Y 600 GSM
10.5 POR ENCIMA DE 600 GSM
11 MERCADO MUNDIAL DE LÁMINAS DE LONA, POR APLICACIÓN, 2020-2029 (MILLONES DE USD)
11.1 INFORMACIÓN GENERAL
11.2 AGRICULTURA
11.3 EDIFICACIÓN Y CONSTRUCCIÓN
11.4 AUTOMÓVILES
11.5 ALMACENAMIENTO
11.6 ALMACENAMIENTO Y LOGÍSTICA
11.7 BIENES DE CONSUMO
11.8 CAMPOS DEPORTIVOS
11.9 OTROS
12 MERCADO MUNDIAL DE LÁMINAS DE LONA, POR REGIÓN
MERCADO MUNDIAL DE LÁMINAS DE LONA (TODA LA SEGMENTACIÓN ANTERIOR SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
12.1 AMÉRICA DEL NORTE
12.1.1 EE. UU.
12.1.2 CANADÁ
12.1.3 MÉXICO
12.2 EUROPA
12.2.1 ALEMANIA
12.2.2 Reino Unido
12.2.3 ITALIA
12.2.4 FRANCIA
12.2.5 ESPAÑA
12.2.6 RUSIA
12.2.7 SUIZA
12.2.8 TURQUÍA
12.2.9 BÉLGICA
12.2.10 PAÍSES BAJOS
12.2.11 RESTO DE EUROPA
12.3 ASIA-PACÍFICO
12.3.1 JAPÓN
12.3.2 CHINA
12.3.3 COREA DEL SUR
12.3.4 INDIA
12.3.5 SINGAPUR
12.3.6 TAILANDIA
12.3.7 INDONESIA
12.3.8 MALASIA
12.3.9 FILIPINAS
12.3.10 AUSTRALIA Y NUEVA ZELANDA
12.3.11 RESTO DE ASIA-PACÍFICO
12.4 SUDAMÉRICA
12.4.1 BRASIL
12.4.2 ARGENTINA
12.4.3 RESTO DE SUDAMÉRICA
12.5 ORIENTE MEDIO Y ÁFRICA
12.5.1 SUDÁFRICA
12.5.2 EGIPTO
12.5.3 ARABIA SAUDITA
12.5.4 EMIRATOS ÁRABES UNIDOS
12.5.5 ISRAEL
12.5.6 RESTO DE ORIENTE MEDIO Y ÁFRICA
13 MERCADO MUNDIAL DE LÁMINAS DE LONA, PANORAMA EMPRESARIAL
13.1 ANÁLISIS DE LAS ACCIONES DE LA EMPRESA: GLOBAL
13.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
13.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
13.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
13.5 FUSIONES Y ADQUISICIONES
13.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
13.7 EXPANSIONES
13.8 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
14 ANÁLISIS DE INVESTIGACIÓN DE MERCADO FODA Y PUENTE DE DATOS
15 MERCADO MUNDIAL DE LÁMINAS DE LONA - PERFILES DE EMPRESAS
15.1 GIA LOI COMPAÑÍA
15.1.1 INSTANTÁNEA DE LA EMPRESA
15.1.2 ANÁLISIS DE INGRESOS
15.1.3 PORTAFOLIO DE PRODUCTOS
15.1.4 ACTUALIZACIONES RECIENTES
15.2 TU PHUONG TARPAULIN
15.2.1 INSTANTÁNEA DE LA EMPRESA
15.2.2 ANÁLISIS DE INGRESOS
15.2.3 PORTAFOLIO DE PRODUCTOS
15.2.4 ACTUALIZACIONES RECIENTES
15.3 MAHASHAKTI POLYCOAT
15.3.1 INSTANTÁNEA DE LA EMPRESA
15.3.2 ANÁLISIS DE INGRESOS
15.3.3 PORTAFOLIO DE PRODUCTOS
15.3.4 ACTUALIZACIONES RECIENTES
15.4 CTM - FABRICANTES CANADIENSES DE LONA LTD.
15.4.1 INSTANTÁNEA DE LA EMPRESA
15.4.2 ANÁLISIS DE INGRESOS
15.4.3 PORTAFOLIO DE PRODUCTOS
15.4.4 ACTUALIZACIONES RECIENTES
15.5 CUBIERTAS DE CUNNINGHAM
15.5.1 INSTANTÁNEA DE LA EMPRESA
15.5.2 ANÁLISIS DE INGRESOS
15.5.3 PORTAFOLIO DE PRODUCTOS
15.5.4 ACTUALIZACIONES RECIENTES
15.6 J CLEMISHAW
15.6.1 INSTANTÁNEA DE LA EMPRESA
15.6.2 ANÁLISIS DE INGRESOS
15.6.3 PORTAFOLIO DE PRODUCTOS
15.6.4 ACTUALIZACIONES RECIENTES
15.7 LONAS DIRECTAS
15.7.1 INSTANTÁNEA DE LA EMPRESA
15.7.2 ANÁLISIS DE INGRESOS
15.7.3 PORTAFOLIO DE PRODUCTOS
15.7.4 ACTUALIZACIONES RECIENTES
15.8 PRODUCTOS TEXTILES RHINO
15.8.1 INSTANTÁNEA DE LA EMPRESA
15.8.2 ANÁLISIS DE INGRESOS
15.8.3 PORTAFOLIO DE PRODUCTOS
15.8.4 ACTUALIZACIONES RECIENTES
15.9 KSAPOLÍMERO
15.9.1 INSTANTÁNEA DE LA EMPRESA
15.9.2 ANÁLISIS DE INGRESOS
15.9.3 PORTAFOLIO DE PRODUCTOS
15.9.4 ACTUALIZACIONES RECIENTES
15.1 K-TARP VINA CO., LTD
15.10.1 INSTANTÁNEA DE LA EMPRESA
15.10.2 ANÁLISIS DE INGRESOS
15.10.3 PORTAFOLIO DE PRODUCTOS
15.10.4 ACTUALIZACIONES RECIENTES
15.11 FULIN INDUSTRIA PLÁSTICA CO., LTD.
15.11.1 INSTANTÁNEA DE LA EMPRESA
15.11.2 ANÁLISIS DE INGRESOS
15.11.3 PORTAFOLIO DE PRODUCTOS
15.11.4 ACTUALIZACIONES RECIENTES
15.12 C&H VINA CO., LTD.
15.12.1 INSTANTÁNEA DE LA EMPRESA
15.12.2 ANÁLISIS DE INGRESOS
15.12.3 PORTAFOLIO DE PRODUCTOS
15.12.4 ACTUALIZACIONES RECIENTES
15.13 DEL TARPAULINS LTD
15.13.1 INSTANTÁNEA DE LA EMPRESA
15.13.2 ANÁLISIS DE INGRESOS
15.13.3 PORTAFOLIO DE PRODUCTOS
15.13.4 ACTUALIZACIONES RECIENTES
15.14 LONA TELFORD
15.14.1 INSTANTÁNEA DE LA EMPRESA
15.14.2 ANÁLISIS DE INGRESOS
15.14.3 PORTAFOLIO DE PRODUCTOS
15.14.4 ACTUALIZACIONES RECIENTES
15.15 POLYTEX PLASTICS CO., LTD
15.15.1 INSTANTÁNEA DE LA EMPRESA
15.15.2 ANÁLISIS DE INGRESOS
15.15.3 PORTAFOLIO DE PRODUCTOS
15.15.4 ACTUALIZACIONES RECIENTES
15.16 A & B CANVAS AUSTRALIA
15.16.1 INSTANTÁNEA DE LA EMPRESA
15.16.2 ANÁLISIS DE INGRESOS
15.16.3 PORTAFOLIO DE PRODUCTOS
15.16.4 ACTUALIZACIONES RECIENTES
15.17 LONAS DARLING DOWNS
15.17.1 INSTANTÁNEA DE LA EMPRESA
15.17.2 ANÁLISIS DE INGRESOS
15.17.3 PORTAFOLIO DE PRODUCTOS
15.17.4 ACTUALIZACIONES RECIENTES
15.18 MARSON INDUSTRIES PTY LTD
15.18.1 INSTANTÁNEA DE LA EMPRESA
15.18.2 ANÁLISIS DE INGRESOS
15.18.3 PORTAFOLIO DE PRODUCTOS
15.18.4 ACTUALIZACIONES RECIENTES
15.19 IMPEX DELFINES
15.19.1 INSTANTÁNEA DE LA EMPRESA
15.19.2 ANÁLISIS DE INGRESOS
15.19.3 PORTAFOLIO DE PRODUCTOS
15.19.4 ACTUALIZACIONES RECIENTES
15.2 BOLSA POLY INTERNATIONAL PVT. LTD.
15.20.1 INSTANTÁNEA DE LA EMPRESA
15.20.2 ANÁLISIS DE INGRESOS
15.20.3 PORTAFOLIO DE PRODUCTOS
15.20.4 ACTUALIZACIONES RECIENTES
*NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
16 INFORMES RELACIONADOS
17 CUESTIONARIO
18 CONCLUSIÓN
19 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











