


Segmentación de Mercados Técnicos Globales, Por Material (Cátedras de Óxido, Cerámica No Oxida y Otros), Producto (Monolítica de Cerámica, Composites de Matriz de Cerámica, Cubiertas de Cerámica y Otros), Aplicación (Equipos Eléctricos, Soportes Catalistas, Piezas de Usado, Piezas de Motores, Filtros, Biocerámicas y Otros),
¿Cuál es la tasa de tamaño y crecimiento del mercado de cerámica técnica
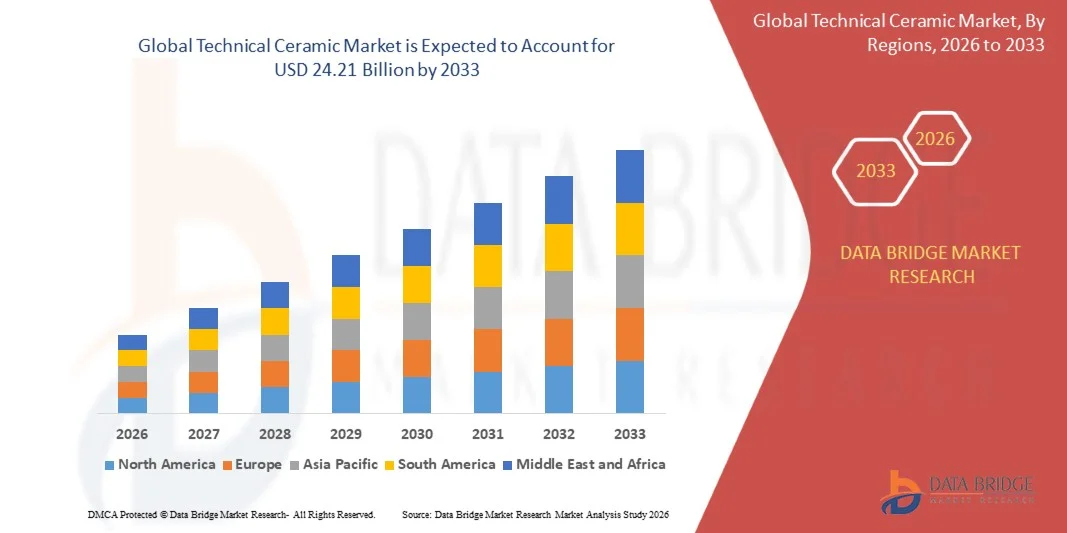
- Según el análisis de Data Bridge Market Research, se valoró el mercado de cerámica técnicaUSD 13.43 billion in 2025y se prevé que alcanceUSD 24.21 billion by 2033, creciendo en unCAGR of 7.64% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de materiales de alto rendimiento en electrónica, automoción, fabricación médica, semiconductora y aplicaciones de maquinaria industrial, apoyados por las propiedades de aislamiento térmico, desgaste y eléctrico de la cerámica sobre metales y plásticos.
- La creciente adopción de componentes cerámicos en vehículos eléctricos, equipos de fabricación semiconductores e implantes médicos, combinados con la creciente miniaturización de dispositivos electrónicos, está apoyando la adopción del mercado. Técnicacerámicamateriales se están aplicando ensustratos cerámicos, usar partes, biocerámica yembalaje semiconductor, ofreciendo mayor estabilidad térmica, durabilidad y fiabilidad en entornos exigentes de funcionamiento.
Tamaño del mercado
- Valor mundial del mercado (2025): 13,43 dólares
- Valor de mercado esperado (2033): USD 24.21 millones
- CAGR prefabricado (2026–2033): 7.64%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: América del Norte
¿Cuáles son los principales Takeaways del mercado de cerámica técnica
- Asia-Pacífico dominaba el mercado de cerámica técnica con la mayor cuota de ingresos del 41,85% en 2025, apoyada por grandes bases de fabricación de electrónicas y semiconductores, ampliando la producción de vehículos eléctricos y una fuerte presencia de proveedores de componentes cerámicos en China, Japón y Corea del Sur.
- Se espera que América del Norte sea la región de más rápido crecimiento en una CAGR de 9,12% de 2026 a 2033, alimentada por inversiones semiconductoras domésticas, demanda aeroespacial y defensa, y expansión de la fabricación de dispositivos médicos.
- El segmento de cerámica de óxido encabezó el mercado con un 58,74% de participación en 2025, impulsado por el amplio uso de alumina y zirconia en aplicaciones electrónicas, médicas e industriales.
- La cerámica no óxido es el tipo de material de más rápido crecimiento, proyectado para registrar una CAGR del 9,35%, lo que refleja la creciente demanda de carburo de silicio y nitruro de silicio en electrónica de energía y vehículos eléctricos.
- El segmento de cerámica monolítica dominó la categoría de producto con una cuota de ingresos del 66,20% en 2025, liderada por un uso amplio en sustratos, aisladores, rodamientos y componentes resistentes al desgaste.
- Los dispositivos electrónicos representaron el 31.45% de la cuota de mercado en 2025, apoyada por la demanda de sustratos cerámicos, condensadores y paquetes en 5G, computación y electrónica de potencia.
- El segmento de biocerámica es la categoría de aplicación de mayor crecimiento, con un CAGR de 9.60%, impulsado por el aumento del uso de zirconia y alumina en reemplazos conjuntos e implantes dentales.
Report Scope and Technical Ceramic Market Segmentation
|
Atributos |
Tecnica de Cerámica Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de cerámica técnica
- Las cerámicas técnicas están cambiando cada vez más de formas convencionales presionadas y sinterizadas hacia componentes diseñados con precisión, fabricados aditivamente y específicos para aplicaciones, combinando materiales de alta pureza, tolerancias más estrictas y métodos de fabricación digital para servir semiconductores, vehículos eléctricos y aplicaciones médicas.
- Por ejemplo, en diciembre de 2024, según el International Journal of Minerals, Metallurgy and Materials, investigadores publicaron una crítica de la fabricación aditiva láser directa de cerámica, cubriendo Al2O3, ZrO2, SiC y sistemas relacionados y destacando la capacidad de formar cerámica sin moldes y adhesivos en un solo paso, reflejando el creciente impulso detrás de la fabricación aditiva de cerámica de alto rendimiento
- La demanda de carburo de silicio, nitruro de silicio y otras cerámicas no óxido está aumentando a medida que la electrónica de energía, las unidades eléctricas y el equipo de procesamiento semiconductor requieren materiales que resistan calor extremo, exposición de plasma y desgaste.
- Las aplicaciones médicas y dentales están surgiendo como un importante área de crecimiento, ya que las biocerámicas de zirconia y alumina combinan biocompatibilidad con larga vida útil en componentes de reemplazo, implante y dispositivo quirúrgico.
- Por ejemplo, en julio de 2025, según The American Ceramic Society (ACerS), Kyocera Fineceramics Europe introdujo un proceso para la fabricación aditiva de componentes de carburo de silicio infiltrados por silicio en su sitio Selb en Alemania, demostrando la adopción comercial de la impresión 3D para piezas de cerámica técnica complejas
- A medida que la fabricación aditiva, la adopción de materiales no óxidos y la ingeniería de aplicaciones específicas siguen avanzando, se espera que la cerámica técnica se amplíe más allá de los aisladores convencionales y lleve partes a la electrónica de energía, los sistemas energéticos y los dispositivos médicos.
¿Cuáles son los controladores clave del mercado de cerámica técnica
- La rápida expansión de la fabricación semiconductora, la producción de vehículos eléctricos y la electrónica 5G aumenta la demanda de componentes cerámicos que ofrecen estabilidad térmica, aislamiento eléctrico y resistencia al desgaste y la corrosión.
- Por ejemplo, en mayo de 2025, según la Agencia Internacional de Energía (IEA), las ventas mundiales de automóviles eléctricos superaron los 17 millones en 2024 y se esperaba que superaran los 20 millones en 2025, soportando la demanda de sustratos cerámicos, rodamientos y componentes de gestión térmica utilizados en propulsiones eléctricas y electrónica de energía
- Los fabricantes de equipos semiconductores, proveedores de automóviles, compañías de dispositivos médicos y fabricantes industriales están reemplazando cada vez más metales y polímeros con cerámica técnica para mejorar la vida útil de los componentes, reducir la contaminación y soportar condiciones de funcionamiento más duras.
- Por ejemplo, en julio de 2025, según el SEMI, se pronosticó que las ventas mundiales de equipo de fabricación semiconductores alcanzarían un récord de 125.500 millones de dólares en 2025, un aumento del 7,4% anual al año, apoyo a la demanda de componentes de cámara de cerámica, piezas de manipulación de la cera y aisladores utilizados en equipos de fabricación
- Con la electrificación, la electrónica avanzada y la atención médica de precisión continuando a escala, la cerámica técnica se posiciona como material habilitante en múltiples industrias de alto crecimiento.
¿Qué factores están afectando el crecimiento del mercado de cerámica técnica
- La cerámica técnica requiere polvos de alta pureza, sinterización de alta temperatura y acabado de precisión, lo que aumenta los costos de producción y el consumo energético en comparación con metales y polímeros.
- Por ejemplo, en junio de 2024, según Additive Manufacturing Frontiers, una revisión de la fabricación aditiva cerámica informó que la deformación, el cracking y la reducción significativa durante la sinterización de alta temperatura continúan limitando la precisión de la forma y el control de rendimiento, limitando la adopción más amplia de componentes cerámicos impresos en 3D
- La fragilidad de la cerámica, la dificultad del mecanizado de piezas sinterizadas, y la necesidad de tolerancias dimensionales ajustadas pueden elevar las tasas de desguace y prolongar los tiempos de plomo, especialmente para las geometrías complejas.
- Los hornos intensivos en energía y la exposición a los precios del carbono también añaden presión sobre costos, especialmente para los fabricantes que operan en regiones con altos precios de energía y regulaciones de emisión.
- Por ejemplo, en diciembre de 2025, según Cerame-Unie, la evaluación acumulativa de costos presentada en los European Ceramic Days de Bruselas indicó que los altos costos energéticos, los precios de CO2 y las cargas reglamentarias están aumentando la presión sobre el sector cerámico, con posibles consecuencias para los niveles de producción y el empleo en Europa
- La combinación de altos costos de fabricación, dependencia energética y complejidad de procesamiento puede limitar la adopción entre usuarios sensibles a los costos, en particular cuando los metales convencionales y los polímeros ya satisfacen los requisitos de rendimiento.
¿Cómo es segmentado el Mercado Técnico de Cerámica
El mercado de cerámica técnica se segmenta sobre la base de material, producto, aplicación y usuario final.
- Por material
Sobre la base del material, el mercado de cerámica técnica se segmenta en cerámica de óxido, cerámica no óxido y otros. El segmento de cerámica de óxido dominaba el mercado con 58,74% de participación en 2025, apoyado por el uso generalizado de alumina, zirconia y cerámica titanate en aplicaciones electrónicas, médicas e industriales. La cerámica de óxido ofrece fuerte aislamiento eléctrico, estabilidad química y ventajas de coste sobre muchas alternativas no óxido. Son ampliamente utilizados en sustratos, aisladores, piezas de desgaste e implantes. Los procesos de fabricación maduros y la disponibilidad amplia de proveedores refuerzan aún más la demanda. La calificación establecida en todos los usos médicos y electrónicos regulados también apoya la adopción continua.
Se proyecta que el segmento de cerámica no óxido registrará el crecimiento más rápido en un CAGR del 9,35% entre 2026 y 2033, impulsado por la creciente demanda de carburo de silicio, nitruro de silicio y nitruro de aluminio en electrónica eléctrica, vehículos eléctricos y equipos semiconductores. Estos materiales proporcionan alta conductividad térmica, fuerza y resistencia a temperaturas extremas y plasma. El nitruro de silicona se utiliza cada vez más en rodamientos y sustratos para unidades eléctricas, mientras que el carburo de silicio soporta el procesamiento de ollas y componentes de alta temperatura. Los avances en la fabricación sinterizada y aditiva están expandiendo geometrías disponibles. La creciente inversión en semiconductores de energía y movilidad electrificada está creando demanda adicional.
- Por producto
Sobre la base del producto, el mercado de cerámica técnica se segmenta en cerámica monolítica, compuestos de matriz cerámica, revestimientos cerámicos y otros. El segmento de cerámica monolítica dominaba el mercado con 66,20% de participación en 2025, apoyado por amplio uso en sustratos, aisladores, sellos, rodamientos y componentes resistentes al desgaste. Los cuerpos cerámicos monofásicos se pueden producir en grandes volúmenes con propiedades consistentes, haciéndolos adecuados para la electrónica y el equipo industrial. Su alta dureza, fuerza dieléctrica y resistencia química apoyan una adopción amplia. Las cadenas de suministro establecidas y las rutas de procesamiento bien comprendidas siguen fortaleciendo el segmento.
Se proyecta que el segmento de compuestos de matriz cerámica registre el crecimiento más rápido en un CAGR de 10,18% de 2026 a 2033, impulsado por la creciente demanda de materiales ligeros, tolerantes a daños en aplicaciones aeroespaciales, de defensa y energéticas. La cerámica reforzada por fibra puede funcionar a temperaturas más allá de los límites de muchas aleaciones metálicas al tiempo que reduce el peso. Su uso en componentes de turbina, sistemas de protección térmica y sistemas de frenado se está expandiendo. El progreso en la producción de fibras y métodos de infiltración de matriz está mejorando el rendimiento y la consistencia. El aumento de la inversión en tecnologías de propulsión de alta temperatura y generación de energía está creando nuevas oportunidades.
- By Application
Sobre la base de la aplicación, el mercado de cerámica técnica se segmenta en equipos eléctricos, soportes de catalizadores, dispositivos electrónicos, piezas de desgaste, piezas de motor, filtros, biocerámica y otros. El segmento de dispositivos electrónicos dominaba la categoría de aplicación con 31,45% de participación en 2025, apoyado por la demanda de sustratos cerámicos, condensadores, paquetes e aisladores en equipos 5G, computación y electrónica de potencia. Las cerámicas proporcionan un comportamiento dieléctrico estable y una disipación eficiente del calor en dispositivos miniaturizados y de alta frecuencia. El crecimiento continuo en dispositivos conectados y sistemas electrificados aumenta los volúmenes de componentes. Semiconductor requisitos de embalaje para la fiabilidad y el control térmico más demanda de soporte.
Se proyecta que el segmento de biocerámica registrará el crecimiento más rápido en una CAGR del 9.60% del 2026 al 2033, impulsado por el aumento del uso de zirconia y alumina en reemplazos conjuntos, implantes dentales y aplicaciones de injerto óseo. Biocerámica combina biocompatibilidad con alta resistencia al desgaste y larga vida útil. El envejecimiento de las poblaciones y el aumento de los procedimientos ortopédicos y dentales optativos están aumentando los volúmenes de implantes. Los fabricantes están ampliando la capacidad de producción de cerámica médica dedicada para satisfacer la demanda sostenida. Las mejoras en la dureza material y el acabado superficial están fortaleciendo aún más la adopción clínica y la aceptación del cirujano.
- Por Final-User
Sobre la base del usuario final, el mercado de cerámica técnica se segmenta en electricidad y electrónica, automotriz, maquinaria, medio ambiente, médico y otros. El segmento eléctrico y electrónico dominaba la categoría de usuario final con 37,92% de participación en 2025, apoyado por el uso amplio de cerámica en sustratos, aisladores, condensadores y equipos de procesamiento semiconductores. Los fabricantes de electrónica dependen de la cerámica para la gestión térmica, aislamiento eléctrico y estabilidad dimensional. El crecimiento de la infraestructura de datos, el equipo de comunicaciones y los sistemas de conversión de energía está aumentando el consumo. La inversión continua en la capacidad de fabricación de semiconductores está creando más demanda de componentes cerámicos de alta pureza.
Se prevé que el segmento médico registrará el crecimiento más rápido en una CAGR del 9,84% entre 2026 y 2033, impulsado por la creciente demanda de implantes cerámicos, componentes quirúrgicos y piezas de equipos de diagnóstico. Los proveedores de atención médica están adoptando materiales que ofrecen biocompatibilidad, bajo desgaste y durabilidad. Ampliar el acceso a la atención ortopédica y dental en las economías emergentes está ampliando la base del paciente. Los fabricantes están invirtiendo en sistemas de producción de limpieza y calidad necesarios para productos médicos regulados. La demanda de implantes duraderos que reduzcan los procedimientos de revisión también está apoyando la adopción en los mercados desarrollados.
¿Qué región posee la mayor parte del mercado de cerámica técnica
- Asia-Pacífico dominaba el mercado de cerámica técnica con la mayor cuota de ingresos del 41,85% en 2025, apoyada por grandes bases de fabricación de electrónicas y semiconductores, ampliando la producción de vehículos eléctricos y una fuerte presencia de proveedores de componentes cerámicos.
- La región también se beneficia del apoyo gubernamental a la fabricación avanzada, las capacidades de producción eficientes en función de los costos y la creciente inversión en infraestructura sanitaria. El aumento del uso de cerámica técnica en electrónica eléctrica, equipo semiconductor, implantes médicos y maquinaria industrial sigue fortaleciendo la posición de Asia-Pacífico en el mercado mundial.
China Technical Ceramic Market Insight
El mercado de cerámica técnica de China está creciendo rápidamente, impulsado por la fabricación electrónica a gran escala, el mayor mercado mundial de vehículos eléctricos, y la expansión de las inversiones semiconductores y energías renovables. Los productores nacionales están escalando la producción de alumina, carburo de silicio y componentes de nitruro de silicio para sustratos, rodamientos y equipos industriales. El apoyo gubernamental a los materiales avanzados, las cadenas fuertes de suministro y los costos competitivos de fabricación están posicionando a China como el mayor contribuyente nacional a la demanda regional y un centro clave para la producción de componentes cerámicos.
North America Technical Ceramic Market Insight
Se espera que el mercado de cerámica técnica de América del Norte sea testigo del crecimiento más rápido, impulsado por la inversión en la fabricación nacional de semiconductores, programas de defensa y aeroespacial y fabricación de dispositivos médicos. La reducción de la producción electrónica y la creciente demanda de materiales de alto rendimiento en aplicaciones de energía limpia están aumentando el consumo local. La sólida base de investigación de la región y la presencia de fabricantes de cerámica establecidos están apoyando la innovación en cerámica avanzada, incluyendo compuestos de matriz cerámica y componentes de fabricación aditiva.
U.S. Technical Ceramic Market Insight
El mercado técnico de cerámica estadounidense está presenciando un fuerte crecimiento debido a la creciente inversión de fabricación semiconductor, defensa y requisitos aeroespaciales, y la expansión de la producción de dispositivos médicos. Los componentes cerámicos se utilizan cada vez más en equipos de procesamiento de ondas, sistemas de armadura, componentes de turbina y implantes ortopédicos. El creciente interés en la resiliencia de la cadena de suministro y la producción nacional de materiales avanzados es alentar a los fabricantes a ampliar la capacidad, mientras que la financiación de la investigación para la cerámica de alta temperatura y peso ligero está apoyando la adopción.
Japan Technical Ceramic Market Insight
El mercado de cerámica técnica del Japón es testigo de un crecimiento constante debido al liderazgo del país en cerámica fina, componentes electrónicos y materiales semiconductores. Los fabricantes líderes están invirtiendo en nueva capacidad de producción para componentes y paquetes de cerámica relacionados con semiconductores. La fuerte demanda de precisión, pureza y fiabilidad de los clientes electrónicos, automotrices e industriales, junto con la continua innovación en materiales como nitruro de silicio, contribuye al crecimiento del mercado en Japón.
Alemania Technical Ceramic Market Insight
El mercado de cerámica técnica de Alemania se está expandiendo constantemente debido a la fuerte industria automotriz, maquinaria y tecnología médica del país. Los fabricantes alemanes producen cerámica avanzada para implantes de cadera, sensores, bombas y componentes industriales, y están ampliando la capacidad de producción de cerámica médica. El énfasis en la fabricación eficiente en la energía, la ingeniería de precisión y la industria orientada a la exportación, junto con la demanda de movilidad eléctrica y electrónica de energía, está impulsando el crecimiento del mercado en el país.
U.K. Technical Ceramic Market Insight
El mercado técnico de cerámica estadounidense está experimentando un crecimiento constante, apoyado por la demanda de aplicaciones aeroespaciales, de defensa, energéticas y médicas. Las empresas de materiales avanzados establecidas suministran cerámica piezoeléctrica, estructural y térmica a clientes industriales y científicos. El creciente interés en la fabricación aditiva, los componentes de energía nuclear y limpia y los materiales de alta temperatura está apoyando una adopción más amplia de la cerámica técnica, aunque los costos de energía más altos siguen siendo una consideración importante para los productores nacionales.
¿Cuáles son las mejores empresas en el mercado de cerámica técnica
La industria cerámica técnica está dirigida principalmente por empresas bien establecidas, incluyendo:
- CoorsTek, Inc. (U.S.)
- CeramTec GmbH (Alemania)
- Kyocera Corporation (Japón)
- Morgan Advanced Materials (U.K.)
- Saint-Gobain (Francia)
- Niterra Co., Ltd. (Japón)
- 3M (Estados Unidos)
- McDanel Advanced Ceramic Technologies (Estados Unidos)
- Rauschert GmbH (Alemania)
- STC Cerámica Técnica Superior (U.S.)
- Elan Technology (U.S.)
- OC Oerlikon Management AG (Suiza)
- Cerámica Mingrui (China)
- DuPont (U.S.)
- HOPE Microelectronics CO Ltd. (Japón)
- Honeywell International Inc. (U.S.)
- Shin-Etsu Chemical Co., Ltd.
- Albemarle Corporation (Estados Unidos)
- Materion Corporation (U.S.)
- Cerámica aplicada (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de cerámica técnica
- En agosto de 2025, Niterra Co., Ltd. anunció el establecimiento de materiales de Niterra tras su adquisición de Toshiba Materials Co., Ltd., que había sido acordado en noviembre de 2024 en aproximadamente 948,15 millones de dólares. La integración tiene por objeto ampliar la inversión en materiales avanzados, en particular componentes de nitruro de silicio para aplicaciones de movilidad electrónica, como bolas de cerámica para rodamientos eléctricos y sustratos de disipación de calor para semiconductores de energía.
- En enero de 2025, Kyocera hizo una inversión de 5 millones de euros en TactoTek, un desarrollador de tecnología de electrónica estructural, marcando una asociación estratégica entre las empresas. Kyocera planea incorporar sus actuadores piezocerámicos HAPTIVITY en interfaces estructurales basadas en electrónica-máquina humano-máquina, creando soluciones de retroalimentación táctil más finas y ligeras.
- En agosto de 2024, Kyocera Corporation celebró una ceremonia innovadora para una nueva planta de producción en Isahaya, Prefectura de Nagasaki, Japón, diseñada para producir componentes cerámicos finos para aplicaciones semiconductores y paquetes semiconductores. La empresa planea invertir aproximadamente 429,82 millones para finales de marzo de 2028, con la producción destinada a comenzar en 2026.
- En septiembre de 2023, CeramTec celebró una ceremonia innovadora para un nuevo edificio de producción de tecnología médica en su sitio de Marktredwitz en Alemania, citando alta demanda sostenida de cerámica avanzada para aplicaciones médicas. La primera fase de construcción abarca alrededor de 11.000 m2, con el edificio previsto para 2026.
- En julio de 2022, CoorsTek anunció que su junta directiva había aprobado un plan de gastos de capital para ampliar su negocio de cerámica semiconductora en Japón, añadiendo capacidades de fabricación en instalaciones existentes en Oguni, Prefectura de Yamagata y Kawatana, Prefectura de Nagasaki, con la puesta en marcha de la capacidad adicional prevista para 2024.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 PANORAMA GENERAL DEL MERCADO MUNDIAL DE CERÁMICA TÉCNICA
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE CERÁMICA TÉCNICA
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 MERCADOS CUBIERTOS
2.5 ÁMBITO GEOGRÁFICO
2,6 AÑOS CONSIDERADOS PARA EL ESTUDIO
2.7 METODOLOGÍA DE LA INVESTIGACIÓN
2.8 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.9 MODELADO MULTIVARIADO
2.1 ENTREVISTAS PRINCIPALES CON LÍDERES DE OPINIÓN CLAVE
2.11 CUADRÍCULA DE POSICIÓN DE MERCADO DBMR
2.12 CUADRÍCULA DE COBERTURA DE APLICACIONES DEL MERCADO
2.13 MATRIZ DE DESAFÍOS DEL MERCADO DBMR
2.14 DATOS DE IMPORTACIÓN Y EXPORTACIÓN
2.15 FUENTES SECUNDARIAS
2.16 MERCADO MUNDIAL DE CERÁMICA TÉCNICA: INSTANTÁNEA DE LA INVESTIGACIÓN
2.17 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS DE PRODUCCIÓN Y CONSUMO
5.2 ESCENARIO DE IMPORTACIÓN Y EXPORTACIÓN
5.3 ANÁLISIS DE TENDENCIAS DE PRECIOS
5.4 AVANCES TECNOLÓGICOS DE LOS FABRICANTES
5.5 LAS CINCO FUERZAS DE PORTER
5.6 CRITERIOS DE SELECCIÓN DE PROVEEDORES
5.7 ANÁLISIS PESTEL
5.8 COBERTURA DE LA REGULACIÓN
6 ANÁLISIS DE LA CADENA DE SUMINISTRO
6.1 INFORMACIÓN GENERAL
6.2 ESCENARIO DE COSTOS LOGÍSTICOS
6.3 IMPORTANCIA DE LOS PROVEEDORES DE SERVICIOS LOGÍSTICOS
7 MERCADO MUNDIAL DE CERÁMICA TÉCNICA, POR MATERIAL
7.1 INFORMACIÓN GENERAL
7.2 CERÁMICA DE ÓXIDO
7.2.1 ALUMINIO
7.2.1.1. ÓXIDO DE ALUMINIO
7.2.1.2. SILICATO DE ALUMINIO
7.2.2 ÓXIDO DE CIRCONIO
7.2.3 TITANATO DE ALUMINIO
7.2.4 CERÁMICAS MIXTAS/DE DISPERSIÓN
7.2.5 PIEZOCERÁMICAS
7.2.6 CERÁMICAS DE SILICATO
7.3 CERÁMICAS SIN ÓXIDO
7.3.1 NITRURO DE ALUMINIO (ALN)
7.3.2 CARBURO DE SILICIO
7.3.3 NITRURO DE SILICIO (SI3N4)
7.3.4 SIALONS
7.3.5 CARBURO DE BORO
7.3.6 NITRURO DE BORO
7.3.7 CERÁMICA FUNCIONAL/PIEZOCERÁMICA
8 MERCADO MUNDIAL DE CERÁMICA TÉCNICA, POR PRODUCTO
8.1 INFORMACIÓN GENERAL
8.2 CERÁMICA MONOLÍTICA
8.3 COMPUESTOS DE MATRIZ CERÁMICA
8.4 RECUBRIMIENTOS CERÁMICOS
8.5 OTROS
9 MERCADO MUNDIAL DE CERÁMICA TÉCNICA, POR TIPO DE PRODUCTO
9.1 INFORMACIÓN GENERAL
9.2 ELECTRÓNICA
9.3 RESISTENTE AL DESGASTE
9.4 ALTA TEMPERATURA
9.5 OTROS
10 MERCADO MUNDIAL DE CERÁMICA TÉCNICA, POR APLICACIÓN
10.1 INFORMACIÓN GENERAL
10.2 EQUIPO ELÉCTRICO
10.3 SOPORTES DEL CATALIZADOR
10.4 DISPOSITIVOS ELECTRÓNICOS
10.5 PIEZAS DE DESGASTE
10.6 PIEZAS DEL MOTOR
10.7 FILTROS
10.8 BIOCERÁMICAS
10.9 BOMBA
10.9.1 BOMBA, POR INDUSTRIA
10.9.1.1. AGRICULTURA
10.9.1.2. SERVICIOS DE CONSTRUCCIÓN Y EDIFICACIÓN
10.9.1.3. AGUA Y AGUAS RESIDUALES
10.9.1.4. GENERACIÓN DE ENERGÍA
10.9.1.5. PETRÓLEO Y GAS
10.9.1.6. OTROS
10.1 OTROS
11 MERCADO MUNDIAL DE CERÁMICA TÉCNICA, POR USO FINAL
11.1 INFORMACIÓN GENERAL
11.2 ELECTRICIDAD Y ELECTRÓNICA
11.2.1 ELECTRICIDAD Y ELECTRÓNICA, POR TIPO DE PRODUCTO
11.2.1.1. CERÁMICA MONOLÍTICA
11.2.1.2. COMPUESTOS DE MATRIZ CERÁMICA
11.2.1.3. RECUBRIMIENTOS CERÁMICOS
11.2.1.4. OTROS
11.3 AUTOMOTRIZ
11.3.1 AUTOMOTRIZ, POR TIPO DE PRODUCTO
11.3.1.1. CERÁMICA MONOLÍTICA
11.3.1.2. COMPUESTOS DE MATRIZ CERÁMICA
11.3.1.3. RECUBRIMIENTOS CERÁMICOS
11.3.1.4. OTROS
11.4 MAQUINARIA
11.4.1 MAQUINARIA, POR TIPO DE PRODUCTO
11.4.1.1. CERÁMICA MONOLÍTICA
11.4.1.2. COMPUESTOS DE MATRIZ CERÁMICA
11.4.1.3. RECUBRIMIENTOS CERÁMICOS
11.4.1.4. OTROS
11.5 MEDIO AMBIENTE
11.5.1 MEDIO AMBIENTE, POR TIPO DE PRODUCTO
11.5.1.1. CERÁMICA MONOLÍTICA
11.5.1.2. COMPUESTOS DE MATRIZ CERÁMICA
11.5.1.3. RECUBRIMIENTOS CERÁMICOS
11.5.1.4. OTROS
11.6 TRANSPORTE
11.6.1 TRANSPORTE, POR TIPO DE PRODUCTO
11.6.1.1. CERÁMICA MONOLÍTICA
11.6.1.2. COMPUESTOS DE MATRIZ CERÁMICA
11.6.1.3. RECUBRIMIENTOS CERÁMICOS
11.6.1.4. OTROS
11.7 MÉDICO
11.7.1 MÉDICO, POR TIPO DE PRODUCTO
11.7.1.1. CERÁMICA MONOLÍTICA
11.7.1.2. COMPUESTOS DE MATRIZ CERÁMICA
11.7.1.3. RECUBRIMIENTOS CERÁMICOS
11.7.1.4. OTROS
11.8 DEFENSA Y SEGURIDAD
11.8.1 DEFENSA Y SEGURIDAD, POR TIPO DE PRODUCTO
11.8.1.1. CERÁMICA MONOLÍTICA
11.8.1.2. COMPUESTOS DE MATRIZ CERÁMICA
11.8.1.3. RECUBRIMIENTOS CERÁMICOS
11.8.1.4. OTROS
11.9 QUÍMICA
11.9.1 PRODUCTO QUÍMICO, POR TIPO DE PRODUCTO
11.9.1.1. CERÁMICA MONOLÍTICA
11.9.1.2. COMPUESTOS DE MATRIZ CERÁMICA
11.9.1.3. RECUBRIMIENTOS CERÁMICOS
11.9.1.4. OTROS
11.1 OTROS
11.10.1 OTROS, POR TIPO DE PRODUCTO
11.10.1.1. CERÁMICA MONOLÍTICA
11.10.1.2. COMPUESTOS DE MATRIZ CERÁMICA
11.10.1.3. RECUBRIMIENTOS CERÁMICOS
11.10.1.4. OTROS
12 MERCADO MUNDIAL DE CERÁMICA TÉCNICA, POR GEOGRAFÍA
Mercado mundial de cerámica técnica (toda la segmentación proporcionada anteriormente se representa en este capítulo por país).
12.1 AMÉRICA DEL NORTE
12.1.1 EE. UU.
12.1.2 CANADÁ
12.1.3 MÉXICO
12.2 EUROPA
12.2.1 ALEMANIA
12.2.2 Reino Unido
12.2.3 ITALIA
12.2.4 FRANCIA
12.2.5 ESPAÑA
12.2.6 SUIZA
12.2.7 RUSIA
12.2.8 TURQUÍA
12.2.9 BÉLGICA
12.2.10 PAÍSES BAJOS
12.2.11 LUXEMBURGO
12.2.12 RESTO DE EUROPA
12.3 ASIA-PACÍFICO
12.3.1 JAPÓN
12.3.2 CHINA
12.3.3 COREA DEL SUR
12.3.4 INDIA
12.3.5 SINGAPUR
12.3.6 TAILANDIA
12.3.7 INDONESIA
12.3.8 MALASIA
12.3.9 FILIPINAS
12.3.10 AUSTRALIA Y NUEVA ZELANDA
12.3.11 RESTO DE ASIA-PACÍFICO
12.4 SUDAMÉRICA
12.4.1 BRASIL
12.4.2 ARGENTINA
12.4.3 RESTO DE SUDAMÉRICA
12.5 ORIENTE MEDIO Y ÁFRICA
12.5.1 SUDÁFRICA
12.5.2 EGIPTO
12.5.3 ARABIA SAUDITA
12.5.4 EMIRATOS ÁRABES UNIDOS
12.5.5 ISRAEL
12.5.6 RESTO DE ORIENTE MEDIO Y AMÉRICA
13 MERCADO MUNDIAL DE CERÁMICA TÉCNICA, PANORAMA EMPRESARIAL
13.1 ANÁLISIS DE LAS ACCIONES DE LA EMPRESA: GLOBAL
13.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
13.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
13.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
13.5 FUSIONES Y ADQUISICIONES
13.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
13.7 EXPANSIONES
13.8 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
14 ANÁLISIS FODA Y ANÁLISIS DE INVESTIGACIÓN DE MERCADO DE DATABRIDGE
15 MERCADO MUNDIAL DE CERÁMICA TÉCNICA – PERFIL DE LA EMPRESA
15.1 MARUWA CO., LTD.
15.1.1 INSTANTÁNEA DE LA EMPRESA
15.1.2 ANÁLISIS DE INGRESOS
15.1.3 PORTAFOLIO DE PRODUCTOS
15.1.4 ACTUALIZACIONES RECIENTES
15.2 CORPORACIÓN CTS
15.2.1 INSTANTÁNEA DE LA EMPRESA
15.2.2 ANÁLISIS DE INGRESOS
15.2.3 PORTAFOLIO DE PRODUCTOS
15.2.4 ACTUALIZACIONES RECIENTES
15.3 COORSTEK INC
15.3.1 INSTANTÁNEA DE LA EMPRESA
15.3.2 ANÁLISIS DE INGRESOS
15.3.3 PORTAFOLIO DE PRODUCTOS
15.3.4 ACTUALIZACIONES RECIENTES
15.4 CERAMTEC GMBH
15.4.1 INSTANTÁNEA DE LA EMPRESA
15.4.2 ANÁLISIS DE INGRESOS
15.4.3 PORTAFOLIO DE PRODUCTOS
15.4.4 ACTUALIZACIONES RECIENTES
15.5 CORPORACIÓN KYOCERA
15.5.1 INSTANTÁNEA DE LA EMPRESA
15.5.2 ANÁLISIS DE INGRESOS
15.5.3 PORTAFOLIO DE PRODUCTOS
15.5.4 ACTUALIZACIONES RECIENTES
15.6 MATERIALES AVANZADOS DE MORGAN
15.6.1 INSTANTÁNEA DE LA EMPRESA
15.6.2 ANÁLISIS DE INGRESOS
15.6.3 PORTAFOLIO DE PRODUCTOS
15.6.4 ACTUALIZACIONES RECIENTES
15.7 SAINT-GOBAIN
15.7.1 INSTANTÁNEA DE LA EMPRESA
15.7.2 ANÁLISIS DE INGRESOS
15.7.3 PORTAFOLIO DE PRODUCTOS
15.7.4 ACTUALIZACIONES RECIENTES
15.8 NGK BUJÍAS CO.,LTD
15.8.1 INSTANTÁNEA DE LA EMPRESA
15.8.2 ANÁLISIS DE INGRESOS
15.8.3 PORTAFOLIO DE PRODUCTOS
15.8.4 ACTUALIZACIONES RECIENTES
15.9 3M
15.9.1 INSTANTÁNEA DE LA EMPRESA
15.9.2 ANÁLISIS DE INGRESOS
15.9.3 PORTAFOLIO DE PRODUCTOS
15.9.4 ACTUALIZACIONES RECIENTES
15.1 TECNOLOGÍAS CERÁMICAS AVANZADAS MCDANEL
15.10.1 INSTANTÁNEA DE LA EMPRESA
15.10.2 ANÁLISIS DE INGRESOS
15.10.3 PORTAFOLIO DE PRODUCTOS
15.10.4 ACTUALIZACIONES RECIENTES
15.11 RAUSCHERT GMBH
15.11.1 INSTANTÁNEA DE LA EMPRESA
15.11.2 ANÁLISIS DE INGRESOS
15.11.3 PORTAFOLIO DE PRODUCTOS
15.11.4 ACTUALIZACIONES RECIENTES
15.12 STC CERÁMICA TÉCNICA SUPERIOR
15.12.1 INSTANTÁNEA DE LA EMPRESA
15.12.2 ANÁLISIS DE INGRESOS
15.12.3 PORTAFOLIO DE PRODUCTOS
15.12.4 ACTUALIZACIONES RECIENTES
15.13 TECNOLOGÍA ELAN
15.13.1 INSTANTÁNEA DE LA EMPRESA
15.13.2 ANÁLISIS DE INGRESOS
15.13.3 PORTAFOLIO DE PRODUCTOS
15.13.4 ACTUALIZACIONES RECIENTES
15.14 CERÁMICA TÉCNICA
15.14.1 INSTANTÁNEA DE LA EMPRESA
15.14.2 ANÁLISIS DE INGRESOS
15.14.3 PORTAFOLIO DE PRODUCTOS
15.14.4 ACTUALIZACIONES RECIENTES
15.15 CERÁMICA AVANZADA ORTECH
15.15.1 INSTANTÁNEA DE LA EMPRESA
15.15.2 ANÁLISIS DE INGRESOS
15.15.3 PORTAFOLIO DE PRODUCTOS
15.15.4 ACTUALIZACIONES RECIENTES
15.16 DUPONT
15.16.1 INSTANTÁNEA DE LA EMPRESA
15.16.2 ANÁLISIS DE INGRESOS
15.16.3 PORTAFOLIO DE PRODUCTOS
15.16.4 ACTUALIZACIONES RECIENTES
15.17 MURATA MANUFACTURING CO., LTD
15.17.1 INSTANTÁNEA DE LA EMPRESA
15.17.2 ANÁLISIS DE INGRESOS
15.17.3 PORTAFOLIO DE PRODUCTOS
15.17.4 ACTUALIZACIONES RECIENTES
15.18 GENERAL ELECTRIC
15.18.1 INSTANTÁNEA DE LA EMPRESA
15.18.2 ANÁLISIS DE INGRESOS
15.18.3 PORTAFOLIO DE PRODUCTOS
15.18.4 ACTUALIZACIONES RECIENTES
15.19 MOMENTIVO
15.19.1 INSTANTÁNEA DE LA EMPRESA
15.19.2 ANÁLISIS DE INGRESOS
15.19.3 PORTAFOLIO DE PRODUCTOS
15.19.4 ACTUALIZACIONES RECIENTES
15.2 CORPORACIÓN PALL
15.20.1 INSTANTÁNEA DE LA EMPRESA
15.20.2 ANÁLISIS DE INGRESOS
15.20.3 PORTAFOLIO DE PRODUCTOS
15.20.4 ACTUALIZACIONES RECIENTES
15.21 CORPORACIÓN ALBEMARLE
15.21.1 INSTANTÁNEA DE LA EMPRESA
15.21.2 ANÁLISIS DE INGRESOS
15.21.3 PORTAFOLIO DE PRODUCTOS
15.21.4 ACTUALIZACIONES RECIENTES
*NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
16 CONCLUSIÓN
17 CUESTIONARIO
18 INFORMES RELACIONADOS
19 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











