


Global Thin and Ultra-Thin Films Market Segmentation, By Coating Methods (Gaseous State, Solutions State, and Molten or Semi-Molten State), Type (Thin and Ultra-Thin), Deposition Technique (Physical Deposition and Chemical Deposition), Application (Electronics and Semiconductor, Renewable Energy, Healthcare and Biomedical Applications, Automotive Defense
¿Cuál es el tamaño y la tasa de crecimiento del mercado de películas Thin y Ultra-Thin
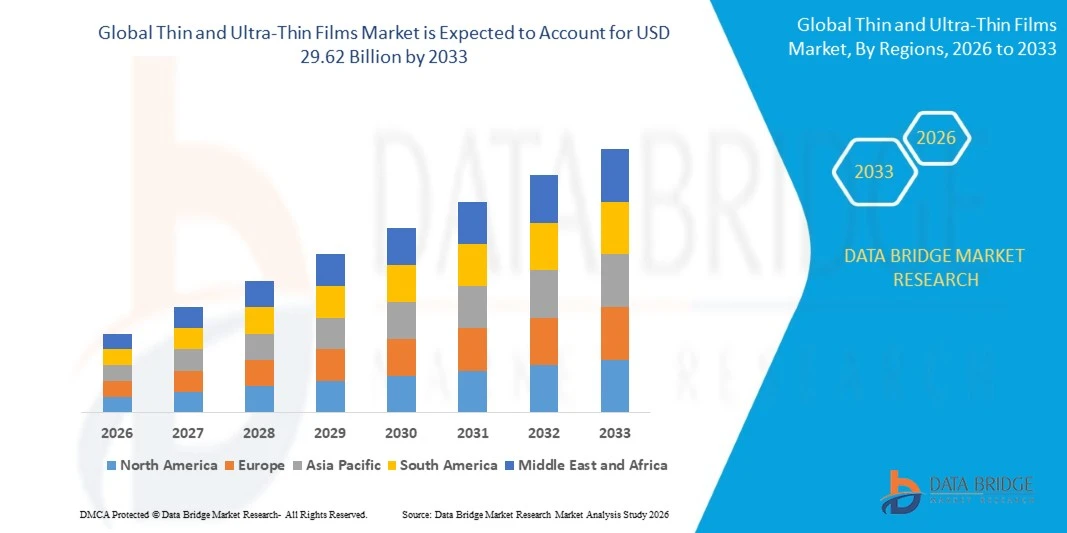
- Según el análisis de Data Bridge Market Research, el mercado de películas delgadas y ultrafinas se valoró enUSD 9.42 billion in 2025y se prevé que alcanceUSD 29.62 billion by 2033, creciendo en unCAGR of 15.40% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de componentes electrónicos miniaturizados, avances rápidos en tecnologías de deposición delgada y aplicaciones de expansión en semiconductores, paneles solares, dispositivos médicos y electrónica automotriz.
- La creciente adopción de electrónica flexible en todo el mundo, junto con las crecientes inversiones en energía renovable y fabricación avanzada de semiconductores, alienta a los fabricantes a desarrollar películas de alto rendimiento finas y ultrafinales. Las tecnologías de deposición de vapor físico y de deposición de vapor químico están apoyando la producción de revestimientos uniformes, duraderos y diseñados precisamente, ofreciendo un mejor rendimiento eléctrico, eficiencia energética y utilización de materiales en diversas industrias.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 9.42 millones
- Valor de mercado esperado (2033): USD 29.62 billón
- CAGR prefabricado (2026–2033): 15,40%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de las películas de Thin y Ultra-Thin
- América del Norte dominaba el mercado de películas delgadas y ultrafinales con la mayor cuota de ingresos del 36,5% en 2025, con el apoyo de infraestructuras avanzadas de fabricación semiconductores, fuertes inversiones de investigación y desarrollo, y creciente demanda de materiales electrónicos de alto rendimiento.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 16,4% de 2026 a 2033, alimentada por la expansión de la producción semiconductora, la rápida industrialización, el aumento de las inversiones en energía solar y la creciente demanda electrónica en China, Japón, Corea del Sur y la India.
- El segmento estatal gaseoso llevó al mercado con una cuota de 45,2% en 2025, impulsada por el amplio uso de procesos de recubrimiento basados en vapor en fabricación semiconductores, recubrimientos ópticos y componentes electrónicos avanzados.
- Soluciones estatales son el tipo de métodos de recubrimiento de mayor crecimiento, proyectado para registrar un CAGR de 18.7%, lo que refleja el aumento de la demanda de métodos de recubrimiento rentables y procesos de fabricación escalable.
- El segmento delgado dominó la categoría tipo con una cuota de ingresos del 60,0% en 2025, liderada por sus extensas aplicaciones en semiconductores, electrónica de consumo, componentes ópticos y sistemas de energía renovable
- La deposición física representaba el 36,2% de la cuota de mercado en 2025, preferida por su amplio uso en la fabricación semiconductora, revestimientos ópticos y tratamientos de superficie industrial.
- El segmento de aplicaciones sanitarias y biomédicas es la categoría de aplicación más rápida, con un CAGR de 13,8%, impulsado por el aumento de la demanda de recubrimientos biocompatibles, electrónica implantable, dispositivos de diagnóstico y tecnologías médicas avanzadas.
Report Scope and Thin and Ultra-Thin Films Market Segmentation
|
Atributos |
Thin and Ultra-Thin Films Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de las películas de Thin y Ultra-Thin
- La creciente adopción de revestimientos ultrafinales y funcionales está transformando la industria electrónica permitiendo dispositivos más pequeños, ligeros y más eficientes en energía a través de la fabricación de semiconductores, pantallas flexibles y tecnologías utilizables.
- Por ejemplo, en mayo de 2025, Samsung Electronics anunció la investigación con Johns Hopkins Applied Physics Laboratory sobre materiales termoeléctricos de suciedad delgada nanomotor para el enfriamiento del estado sólido de próxima generación, destacando el creciente uso de películas delgadas avanzadas en tecnologías electrónicas eficientes en energía.
- Las tecnologías avanzadas de deposición permiten a los fabricantes desarrollar películas uniformes con mejores propiedades eléctricas, ópticas y mecánicas.
- Los fabricantes de semiconductores están adoptando cada vez más la deposición atómica de capas (ALD) y otras técnicas de recubrimiento de precisión para producir películas de nanoescala para chips avanzados y componentes electrónicos de próxima generación.
- Por ejemplo, en febrero de 2025, ULVAC, Inc. anunció un sistema de deposición de litio a rollo diseñado para producir películas de litio ultrafina de alta calidad, apoyando el desarrollo de baterías de próxima generación y tecnologías avanzadas de almacenamiento energético.
- ·A medida que aumenta la demanda de electrónica compacta, semiconductores de alto rendimiento y pantallas flexibles, se espera que las innovaciones en la deposición de precisión y la ingeniería delgada fortalezcan el papel de las películas delgadas y ultrafinas en las industrias manufactureras avanzadas.
¿Cuáles son los controladores clave del mercado de películas de Thin y Ultra-Thin
- El rápido avance de la fabricación de semiconductores y dispositivos electrónicos miniaturizados ha aumentado significativamente la demanda de películas delgadas y ultrafinales que proporcionan propiedades eléctricas, ópticas y protectoras precisas en componentes de próxima generación.
- Por ejemplo, en mayo de 2024, el Departamento de Energía de los EE.UU. anunció selecciones bajo su programa de financiación USD 44 millones para promover tecnologías fotovoltaicas delgadas, incluyendo células solares de cadmio y tándem basados en perovskite, apoyando mejoras en eficiencia de fabricación, asequibilidad y producción nacional.
- Los fabricantes de electrónica están integrando materiales avanzados de fibra fina en pantallas flexibles, sensores, circuitos integrados y componentes ópticos para mejorar el rendimiento del dispositivo y permitir diseños de productos compactos.
- Por ejemplo, en enero de 2024, el Laboratorio Nacional de Energía Renovable (NREL) anunció 1,8 millones de dólares de los EE.UU. en financiamiento para siete proyectos para mejorar las células solares de carga delgada de cadmio, centrándose en una mayor eficiencia de conversión, mejores propiedades materiales y menores costos de fabricación.
- Con la creciente demanda de dispositivos electrónicos más pequeños, tecnologías solares eficientes y componentes avanzados de semiconductores, se espera que las películas delgadas y ultrafinas sigan siendo materiales esenciales para la innovación en las industrias electrónica y energética.
¿Qué factores están reforzando el crecimiento del mercado de películas Thin y Ultra-Thin
- La fabricación de películas finas y ultrafinas requiere equipo especializado de deposición, control preciso de procesos y caracterización avanzada de materiales, aumento de la inversión de capital y complejidad de producción para los fabricantes.
- Por ejemplo, en julio de 2024, el Laboratorio Nacional de Energías Renovables (NREL) informó de la investigación sobre la durabilidad de las células solares perovskitas, identificando la estabilidad y la degradación bajo la luz solar al aire libre como retos clave que limitan la adopción generalizada de tecnologías fotovoltaicas delgadas
- Estos desafíos pueden limitar la adopción entre los fabricantes más pequeños y los desarrolladores de tecnología emergentes, especialmente cuando es difícil lograr una calidad de película coherente, una producción a gran escala y una fabricación rentable.
- Mantener el espesor uniforme, minimizar los defectos y garantizar un rendimiento fiable en grandes áreas de producción siguen siendo retos técnicos críticos para aplicaciones avanzadas de fino.
- Por ejemplo, en junio de 2022, el Departamento de Energía de los EE.UU. destacó las barreras de comercialización para las células solares de perovskite, incluyendo la durabilidad a largo plazo, menor eficiencia en dispositivos de mayor área, y escalabilidad de fabricación, demostrando los desafíos técnicos y de producción que enfrentan las tecnologías avanzadas delgadas
- Los altos costos del equipo especializado, la optimización de materiales y la garantía de calidad, junto con las dificultades para ampliar los procesos avanzados de deposición, siguen desafiando la adopción generalizada. Para mejorar la eficiencia de la fabricación y ampliar el uso comercial de películas finas y ultrafinas a través de la electrónica, semiconductores y aplicaciones de energía renovable será esencial abordar estas barreras.
¿Cómo se aumenta el mercado de películas de Thin y Ultra-Thin
El mercado de películas delgadas y ultrafinas se segmenta sobre la base de métodos de recubrimiento, tipo, técnica de deposición y aplicación.
- Por métodos de cocción
Sobre la base de métodos de recubrimiento, el mercado de películas delgadas y ultrafinas se segmenta en estado gaseoso, soluciones de estado y estado fundido o semimolido. El segmento estatal gaseoso dominaba el mercado con una cuota estimada del 45,2% en 2025, apoyada por el amplio uso de procesos de recubrimiento basados en vapor en fabricación semiconductor, recubrimientos ópticos y componentes electrónicos avanzados. Estos métodos permiten un control preciso sobre el espesor de la película, la composición y la uniformidad. Son ampliamente utilizados para fabricar circuitos integrados, revestimientos protectores y capas funcionales de alto rendimiento. Su compatibilidad con técnicas avanzadas de deposición apoya la producción de películas de nanoescala para aplicaciones complejas. Las mejoras continuas en el equipo de control de procesos y deposición están mejorando aún más la calidad del revestimiento.
Se espera que el segmento estatal de soluciones sea testigo del crecimiento más rápido estimado en un CAGR del 18,7% durante el período de previsión, impulsado por el aumento de la demanda de métodos de recubrimiento rentables y procesos de fabricación escalables. Técnicas basadas en la solución, incluyendo recubrimiento de espinas, recubrimiento y recubrimiento de rociado, permiten la deposición de materiales funcionales a través de diferentes sustratos. Estos métodos son particularmente útiles en electrónica impresa, pantallas flexibles y tecnologías fotovoltaicas emergentes. Sus necesidades de equipo relativamente simples pueden reducir la inversión inicial en comparación con ciertos procesos basados en vacío. Los avances en las formulaciones materiales están mejorando la uniformidad del revestimiento y el rendimiento funcional. La creciente investigación sobre células solares perovskites y materiales electrónicos flexibles está apoyando aún más la adopción. Se espera que el desarrollo continuo de técnicas de procesamiento de soluciones escalables amplíe sus aplicaciones industriales.
- Por tipo
Sobre la base del tipo, el mercado de películas delgadas y ultrafinas se segmenta en películas delgadas y películas ultrafinas. El segmento de películas finas dominaba el mercado con una participación estimada del 60,0% en 2025, debido a sus extensas aplicaciones en semiconductores, electrónica de consumo, componentes ópticos y sistemas de energía renovable. Las películas gruesas proporcionan propiedades eléctricas, ópticas, químicas y protectoras funcionales sin añadir peso o volumen sustancial a los productos. Son ampliamente utilizados en circuitos integrados, paneles de visualización, células fotovoltaicas y revestimientos industriales de superficie. Los procesos de fabricación establecidos apoyan su producción comercial a gran escala. La demanda continua de componentes electrónicos y tecnologías energéticamente eficientes está fortaleciendo su adopción.
Se espera que el segmento de películas ultrafinales sea testigo del crecimiento más rápido estimado en un CAGR del 13,0% durante el período de previsión, impulsado por el aumento de la demanda de dispositivos electrónicos miniaturizados y estructuras materiales avanzadas. Estas películas permiten a los fabricantes desarrollar componentes con dimensiones extremadamente pequeñas manteniendo propiedades eléctricas, ópticas y mecánicas específicas. Son cada vez más relevantes para la electrónica flexible, dispositivos semiconductores avanzados, sensores y aplicaciones biomédicas especializadas. Los desarrollos en la deposición de capa atómica y otros métodos de fabricación de precisión están mejorando el control de espesor en la nanoescala. El creciente interés en dispositivos portátiles compactos y arquitecturas electrónicas de próxima generación está creando demanda adicional. Los avances en la ingeniería de materiales también están ayudando a mejorar la uniformidad y funcionalidad de la película.
- Por Deposition Technique
Sobre la base de la técnica de deposición, el mercado de películas delgadas y ultrafinas se segmenta en la deposición física y la deposición química. El segmento de deposición física dominaba el mercado con una cuota estimada del 36,2% en 2025, apoyada por su amplio uso en la fabricación semiconductora, recubrimientos ópticos y tratamientos de superficie industrial. Las técnicas de deposición de vapor físico, incluyendo el sputtering y la evaporación, permiten la deposición controlada de metales y otros materiales funcionales. Estos procesos son ampliamente utilizados en la fabricación de pantallas, dispositivos semiconductores, revestimientos protectores y tecnologías solares. Su versatilidad permite a los fabricantes depositar una gama de materiales metálicos y cerámicos. Las mejoras en el equipo de deposición están mejorando la uniformidad del revestimiento y la eficiencia del proceso.
Se espera que el segmento de deposición química crezca en un CAGR estimado del 12,5% durante el período de previsión, impulsado por el aumento de la demanda de recubrimientos conformales y películas de alta calidad en aplicaciones de fabricación avanzada. La deposición de vapor químico apoya la producción de capas uniformes en superficies complejas y estructuras intrincadas. La técnica es ampliamente utilizada en fabricación semiconductora, revestimientos ópticos y componentes electrónicos avanzados. Las mejoras en la química precursora y el control de procesos están mejorando la calidad de las películas y la eficiencia de fabricación. Su capacidad para producir materiales funcionales especializados apoya la adopción en dispositivos de alto rendimiento. La creciente demanda de arquitecturas semiconductoras complejas está fortaleciendo aún más la relevancia de la técnica.
- By Application
Sobre la base de la aplicación, el mercado de películas delgadas y ultrafinas se segmenta en electrónica y semiconductor, energía renovable, aplicaciones sanitarias y biomédicas, automotriz, aeroespacial y defensa, y otros. El segmento electrónico y semiconductor dominaba el mercado con una cuota estimada del 42,5% en 2025, impulsada por el uso amplio de películas delgadas en circuitos integrados, microprocesadores, sensores, paneles de visualización y componentes electrónicos. Estos materiales proporcionan propiedades eléctricas, ópticas y protectoras esenciales necesarias para dispositivos electrónicos avanzados. Los fabricantes de semiconductores utilizan películas delgadas para crear capas conductivas, barreras dieléctricas y revestimientos funcionales dentro de estructuras de chip complejas. Aumentar la demanda de productos electrónicos más pequeños, más rápidos y más eficientes en la energía está apoyando el crecimiento del segmento. Los avances en la fabricación de semiconductores y el embalaje electrónico están aumentando aún más la necesidad de una deposición precisa de películas.
Se espera que el segmento de aplicaciones sanitarias y biomédicas sea testigo del crecimiento más rápido en un CAGR estimado del 13,8% durante el período de previsión, impulsado por la creciente demanda de recubrimientos biocompatibles, electrónica implantable, dispositivos de diagnóstico y tecnologías médicas avanzadas. Las películas finas y ultrafinas pueden mejorar las propiedades superficiales de los implantes médicos e instrumentos especializados. También se están explorando para biosensores, dispositivos de monitoreo utilizables y plataformas de diagnóstico. Los avances en nanomateriales y técnicas de deposición de precisión están permitiendo el desarrollo de revestimientos funcionales con un mejor rendimiento. La creciente demanda de tecnologías médicas mínimamente invasivas está creando oportunidades adicionales para aplicaciones de carga fina. La investigación en superficies antimicrobianos y biocompatibles está apoyando aún más la innovación.
¿Qué región tiene la mayor parte del mercado de las películas delgadas y ultrafinas
- América del Norte dominaba el mercado de películas delgadas y ultrafinales con la mayor cuota de ingresos del 36,5% en 2025, con el apoyo de infraestructuras avanzadas de fabricación semiconductores, fuertes inversiones de investigación y desarrollo, y creciente demanda de materiales electrónicos de alto rendimiento.
- La región también se beneficia de la presencia de empresas semiconductoras establecidas, el aumento de las inversiones en tecnologías avanzadas de fabricación y la creciente demanda de aplicaciones de carga fina en electrónica, sanidad, aeroespacial y energía renovable. La innovación continua en materiales nanoescala, técnicas de deposición de precisión y dispositivos semiconductores de próxima generación fortalece la posición de América del Norte en el mercado global.
Estados Unidos Thin and Ultra-Thin Films Market Insight
El mercado de películas delgadas y ultrafinas de Estados Unidos es testigo de un fuerte crecimiento debido al aumento de las inversiones en fabricación semiconductora, electrónica avanzada y tecnologías de energía renovable. El ecosistema semiconductor establecido del país, junto con la creciente adopción de técnicas avanzadas de deposición y materiales de recubrimiento de alto rendimiento, impulsa la demanda a través de aplicaciones electrónicas, sanitarias, aeroespaciales y automotrices. Además, el creciente énfasis en la producción nacional de semiconductores, dispositivos electrónicos miniaturizados y materiales de próxima generación está acelerando la adopción de perfiles finos en aplicaciones industriales y de investigación.
Asia-Pacific Thin and Ultra-Thin Films Market Insight
Se espera que el mercado de películas delgadas y ultrafinas de Asia y el Pacífico experimente un rápido crecimiento, impulsado por la expansión de la fabricación de semiconductores, el aumento de la producción electrónica y el aumento de las inversiones en energías renovables en países como China, Japón, Corea del Sur y la India. La creciente demanda de electrónica de consumo, tecnologías avanzadas de visualización y materiales fotovoltaicos de carga fina está apoyando la expansión del mercado regional. Además, la creciente presencia de fabricantes de electrónica, instalaciones de fabricación semiconductores y centros de investigación de materiales avanzados está acelerando la adopción en aplicaciones industriales y comerciales.
Japón Thin and Ultra-Thin Films Market Insight
El mercado de películas delgadas y ultrafinas de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en tecnologías semiconductoras, materiales avanzados y fabricación de precisión. Los fabricantes de electrónica, las empresas automotriz y los institutos de investigación están adoptando cada vez más tecnologías delgadas para sensores, revestimientos ópticos, componentes semiconductores y dispositivos electrónicos especializados. Además, el aumento de la integración de las técnicas avanzadas de deposición y el enfoque del país en los materiales de alto rendimiento y la innovación en la fabricación contribuyen aún más al crecimiento del mercado.
China Thin and Ultra-Thin Films Market Insight
El mercado de películas delgadas y ultrafinas de China está creciendo rápidamente, impulsado por la expansión de la producción de semiconductores, el aumento de la demanda de electrónica de consumo y el aumento de las inversiones en tecnologías de energía renovable. La creciente adopción de materiales avanzados de carga fina a través de la fabricación de pantallas, células fotovoltaicas y componentes electrónicos aumenta significativamente la demanda del mercado. Además, las iniciativas gubernamentales que apoyan la fabricación nacional de semiconductores, el aumento de los gastos de investigación y desarrollo y los rápidos avances tecnológicos están fortaleciendo la posición de China en la industria mundial de películas delgadas y ultrafinales.
U.K. Thin and Ultra-Thin Films Market Insight
El mercado de películas delgadas y ultrafinas de los Estados Unidos está experimentando un crecimiento constante, apoyado por la adopción creciente de materiales avanzados en investigación semiconductores, tecnologías sanitarias, energía renovable y aplicaciones ópticas. Las inversiones en investigación nanotecnológica y los procesos de recubrimiento especializados contribuyen al desarrollo del mercado. Además, la integración de las técnicas de deposición de precisión y la creciente demanda de componentes electrónicos eficientes en la energía están mejorando el rendimiento de la carga delgada y las aplicaciones en expansión, posicionando al Reino Unido como un importante mercado de investigación e innovación dentro de la industria mundial de películas delgadas y ultrafinas.
Alemania Thin and Ultra-Thin Films Market Insight
El mercado de películas delgadas y ultrafinas de Alemania se está expandiendo constantemente debido a la sólida base industrial del país, las capacidades avanzadas de ingeniería y la adopción creciente de materiales de próxima generación. Los fabricantes de automóviles, proveedores semiconductores y empresas de tecnología industrial están utilizando cada vez más películas finas para componentes electrónicos, revestimientos protectores, sistemas ópticos y aplicaciones energéticas. Los avances continuos en tecnologías de deposición, ciencia de materiales y fabricación de precisión, junto con una fuerte inversión en innovación industrial y energías renovables, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas del mercado de películas de Thin y Ultra-Thin
La industria de películas delgada y ultrafina está dirigida principalmente por empresas bien establecidas, incluyendo:
- Toray Industries, Inc. (Japón)
- DuPont de Nemours, Inc(U.S.)
- 3M(U.S.)
- Nitto Denko Corporation(Japón)
- KANEKA CORPORATION(Japón)
- Sumitomo Bakelite Co., Ltd.
- FUJIFILM Corporation (Japón)
- AGC Inc. (Japón)
- TEIJIN LIMITED (Japón)
- Mitsubishi Chemical Group Corporation (Japón)
- Kolon Industries, Inc. (Corea del Sur)
- SKC Co., Ltd. (Corea del Sur)
- UBE Corporation (Japón)
- Toppan Holdings Inc. (Japón)
- Toyobo Co., Ltd. (Japón)
- LINTEC Corporation (Japón)
- Materion Corporation (U.S.)
- Linde plc (U.K.)
- ULVAC, Inc.
- Thin Film Materials (Estados Unidos)
¿Cuáles son los últimos desarrollos en Thin y Ultra-Thin Films Market
- En junio de 2025, Soitec anunció una colaboración estratégica con Powerchip Semiconductor Manufacturing Corporation (PSMC) para demostrar la avanzada acumulación de chips tridimensionales utilizando su tecnología Transistor Layer Transfer (TLT). La tecnología permite la transferencia de capas semiconductoras ultrafinales que van desde 5 nanometros hasta 1 micrometros en las vainas de destino. Esta innovación está diseñada para soportar chips más compactos, potentes y eficientes en energía para dispositivos de inteligencia artificial, teléfonos inteligentes y electrónica automotriz.
- En febrero de 2025, ULVAC, Inc. anunció el desarrollo de su sistema de deposición de litio de rollo a rollo EWL-030, diseñado para producir películas de litio ultrafina de alta calidad en láminas de metal bajo condiciones de vacío. El sistema minimiza las impurezas y la oxidación al tiempo que mejora la utilización del material de litio en comparación con los métodos convencionales de rodamiento. Desarrollada para aplicaciones de baterías de próxima generación, la tecnología tiene como objetivo apoyar los ánodos de litio-metal y el desarrollo de baterías de estado sólido.
- En noviembre de 2024, PI Advanced Materials anunció la producción exitosa de una película de poliimido no estirada que mide solo 4 micrometros de espesor. El desarrollo siguió la comercialización de una película de 5 mómetros de la empresa y demostró progreso en la fabricación de polímeros ultrafinales. La flexibilidad, la resistencia al calor y la fuerza mecánica de la película lo hacen adecuado para la electrónica ligera, pantallas flexibles, teléfonos inteligentes y dispositivos portátiles. La empresa también identificó el desarrollo de películas más finas como parte de su hoja de ruta de innovación.
- En agosto de 2022, el Departamento de Energía de los EE.UU. anunció el Consorcio Acelerador de Telluride Cadmium, respaldado por USD 20 millones para avanzar en las tecnologías solares de cadmio Telluride delgado. Dirigido por la Universidad de Toledo, el consorcio reunió instituciones de investigación y participantes de la industria para mejorar la eficiencia fotovoltaica, reducir los costos de fabricación y fortalecer las cadenas de suministro nacionales. Su programa de investigación apuntaba a mejorar el rendimiento de las células solares y procesos de producción más competitivos. Esta iniciativa destacó la importancia de la investigación colaborativa y el gobierno
- En noviembre de 2021, investigadores del Laboratorio Nacional de Energías Renovables (NREL) e instituciones colaboradoras informaron de mejoras en la eficiencia y estabilidad de las células solares perovskites combinando capas de percusión bidimensional y tridimensional. La célula modificada mostró sólo una disminución del 10% en la eficiencia después de 1.000 horas de funcionamiento continuo, en comparación con un 43% de disminución en la muestra de control. Las conclusiones ofrecían un enfoque prometedor para abordar la degradación de los materiales, un reto importante para las tecnologías fotovoltaicas delgadas.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











