


Segmentación del mercado global de vidrio ultrafino por espesor (
¿Cuál es la tasa de tamaño y crecimiento del mercado de vidrio Ultra Thin
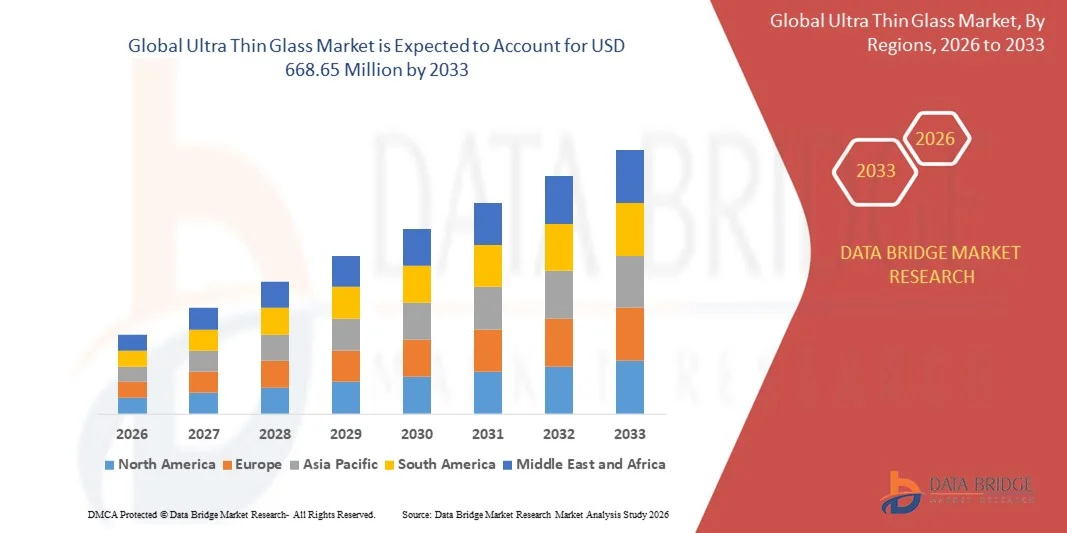
- Según el análisis de Data Bridge Market Research, el tamaño global del mercado de vidrio ultra delgado fue valorado enUSD 465,18 millones en 2025y se espera que alcanceUSD 668,65 millones en 2033, aCAGR of 4.64%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente adopción de vidrio ultrafina en electrónica de consumo, apoyado por la expansión de la producción de teléfonos inteligentes, wearables, pantallas OLED y paneles táctiles, donde los fabricantes confían cada vez más en vidrio ultrafina para su flexibilidad, resistencia a los rasguños y claridad óptica superior
- Además, la creciente demanda de los fabricantes de módulos de automóviles, semiconductores y solares está ampliando el alcance de aplicación del material, ya que las industrias se desplazan hacia sustratos ligeros, duraderos y de alto rendimiento. Estos factores convergentes están acelerando la integración de vidrio ultrafina en múltiples sectores de uso final, fortaleciendo así la expansión general del mercado
Tamaño del mercado
- Valor mundial del mercado (2025):USD 465,18 millones
- Valor de mercado esperado (2033):USD 668,65 Million
- CAGR prefabricado (2026–2033):4.64%
¿Cuáles son los principales Takeaways del mercado de vidrio Ultra Thin
- El vidrio ultrafina, conocido por su delgadez, flexibilidad y alta resistencia mecánica, se está convirtiendo en un material esencial en la electrónica de consumo de próxima generación y aplicaciones industriales avanzadas debido a su capacidad de mejorar el rendimiento del dispositivo, reducir el peso del componente y apoyar las tendencias de miniaturización
- La demanda acelerada de vidrio ultra-thin está impulsada principalmente por avances continuos en tecnologías de visualización, aumentando la preferencia de los consumidores por diseños de dispositivos elegantes, y el uso creciente de sustratos ultra-thin en áreas tales como dispositivos plegables, pantallas automotrices y módulos fotovoltaicos de alta eficiencia
- Asia-Pacífico dominaba el mercado de vidrio ultra delgado con una parte de 39.4%en 2025, debido a la fuerte fabricación de electrónica de consumo, la creciente adopción de tecnologías avanzadas de visualización, y la amplia presencia de los principales centros de procesamiento de vidrio
- Se espera que América del Norte sea la región de más rápido crecimiento en el mercado de vidrio ultra delgado durante el período previsto debido a la creciente adopción de pantallas flexibles y plegables, la creciente demanda de semiconductores y los fuertes avances en tecnologías médicas y de diagnóstico
- El segmento 0.1 mm–0.5 mm dominó el mercado con una cuota de mercado de 44.5% en 2025, debido a su equilibrio óptimo de fuerza, flexibilidad y diseño ligero, lo que lo hace muy adecuado para la electrónica de consumo y pantallas automotrices. Su compatibilidad con la producción masiva soporta la eficiencia de costes, y su estabilidad de rendimiento se alinea bien con paneles táctiles de alta resolución y arquitecturas modernas de dispositivos. Estas ventajas reforzaron su amplia adopción en múltiples industrias, asegurando su posición de mercado líder
Report Scope and Ultra Thin Glass Market Segmentation
|
Atributos |
Ultra Thin Glass Key Market Iluminación |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de vidrio Ultra Thin
Incremento de la adopción de vidrio ultra puntero en electrónica plegable
- Una tendencia clave en el mercado de vidrio ultra-thin es la adopción acelerada de vidrio ultra-thin y flexible en dispositivos electrónicos plegables y de próxima generación, soportada por la creciente demanda de materiales de pantalla más resistentes, más duraderos y resistentes a los rasguños. Este cambio está posicionando el vidrio ultrafina como un componente esencial en la electrónica de consumo avanzada que requiere alta flexibilidad y claridad óptica
- Por ejemplo, Corning Incorporated suministra soluciones de vidrio ultrafina diseñadas para teléfonos inteligentes plegables y pantallas flexibles, lo que permite a los fabricantes lograr una mayor durabilidad y un rendimiento de curvado más suave. Tales materiales aumentan la fiabilidad de los productos y apoyan la evolución de los requisitos de diseño en dispositivos electrónicos premium
- La creciente producción de teléfonos inteligentes y tabletas plegables está fortaleciendo la transición del mercado hacia el vidrio ultra-thin debido a su dureza superficial superior y resistencia a la deformación durante el plegado repetido. Esta adopción refuerza la relevancia del material en las carteras de dispositivos inteligentes de próxima generación
- Las tecnologías utilizables están integrando vidrio ultrafinales para soportar diseños ligeros y interfaces táctiles de alta calidad, lo que da lugar a una mejor experiencia de usuario y estética de dispositivos. Estas aplicaciones contribuyen a un cambio más amplio hacia componentes compactos y duraderos en electrónica personal
- Los fabricantes de dispositivos AR y VR utilizan vidrio ultrafina para lograr visuales más claras y reducir el peso del dispositivo, mejorando así la ergonomía y la comodidad del usuario. Esta integración está impulsando avances tecnológicos consistentes en soluciones de visualización inmersivas
- La creciente necesidad de materiales de cubierta altamente flexibles y robustos en la electrónica de consumo está reforzando aún más la incorporación de vidrio ultrafina. Esta tendencia sigue elevando el papel del material en el apoyo a los diseños electrónicos modernos que requieren tanto rendimiento como resiliencia
Dinámicas del mercado de vidrio ultra Thin
Conductor
Demanda creciente para componentes electrónicos ligeros y de alto rendimiento
- El crecimiento del mercado es impulsado por la creciente demanda de materiales ligeros y de alto rendimiento que soportan funcionalidad avanzada en smartphones, wearables y pantallas de alta resolución. El vidrio ultrafina ofrece una rigidez superior, transparencia y propiedades de barrera, por lo que es una opción preferida para componentes electrónicos compactos
- Por ejemplo, AGC Inc. ofrece soluciones de vidrio ultrafina para paneles táctiles y aplicaciones semiconductoras que requieren alta estabilidad térmica y un rendimiento preciso. Estos materiales aumentan la eficiencia del dispositivo y satisfacen los requisitos de diseño para la electrónica de consumo más fina
- La demanda está aumentando a través de las aplicaciones de empaquetado semiconductor y sensor donde los sustratos ultrafinales permiten un procesamiento más rápido, una miniaturización mejorada y una mejor consistencia de señal. Esta demanda refuerza la adopción del material en electrónica de alto rendimiento
- Los aparatos electrónicos utilizables requieren componentes duraderos pero ligeros, y el vidrio ultrafina proporciona el equilibrio necesario de fuerza y delgado. Esto está motivando a los fabricantes para incorporarlo a los wearables inteligentes de próxima generación
- Aumentar las expectativas de los componentes avanzados de diseño de dispositivos y eficientes energéticamente refuerzan aún más la dependencia del mercado en vidrio ultrafina, impulsando la adopción coherente tanto en aplicaciones electrónicas establecidas como emergentes
Restraint/Challenge
Fabricación compleja y alta fragilidad durante el procesamiento
- El mercado enfrenta desafíos debido a los procesos altamente complejos que implican la producción de vidrio ultra-thin, que requieren entornos controlados por precisión, tecnologías avanzadas de corte y procedimientos de manipulación difíciles. Estos factores contribuyen a mayores costos y elevan las barreras técnicas para la producción a gran escala
- Por ejemplo, SCHOTT y Nippon Electric Glass Co., Ltd. emplean procesos especializados de fusión, dibujo y adelgazamiento que exigen una precisión estricta para mantener la uniformidad material y la fuerza mecánica. Tales procedimientos detallados aumentan la dificultad de producción y elevan los gastos operacionales
- El vidrio ultrafinado es muy frágil durante las primeras etapas de procesamiento, que requieren sistemas de manipulación avanzados que agregan coste y complejidad. Esta fragilidad limita la velocidad de fabricación y los rendimientos
- Asegurar una resistencia mecánica, flexibilidad y calidad de superficie consistente requiere pruebas extensas y equipo especializado, que amplía aún más los plazos de producción. Las cadenas de suministro también enfrentan limitaciones debido a la necesidad de mano de obra altamente cualificada y sistemas automatizados avanzados para mantener la precisión a niveles de espesor extremadamente bajos
- Estos desafíos de fabricación y manipulación siguen restringiendo la optimización y escalabilidad de los costos, lo que dificulta que los fabricantes amplíen la producción sin una inversión sustancial
¿Cómo se aumenta el mercado de vidrio Ultra Thin
El mercado se segmenta sobre la base del espesor, el proceso de fabricación, la aplicación y la industria de uso final.
- Por la cosa
Sobre la base del espesor, el mercado de vidrio ultrafina se segmenta en 0.1 mm, 0.1 mm–0.5 mm y 0,5 mm–1.0 mm. El segmento de 0.1 mm–0.5 mm dominó el mercado con la mayor proporción de 44.5% en 2025 debido a su equilibrio óptimo de fuerza, flexibilidad y diseño ligero, lo que lo hace muy adecuado para la electrónica de consumo y las pantallas automotrices. Su compatibilidad con la producción masiva soporta la eficiencia de costes, y su estabilidad de rendimiento se alinea bien con paneles táctiles de alta resolución y arquitecturas modernas de dispositivos. Estas ventajas reforzaron su amplia adopción en múltiples industrias, asegurando su posición líder en el mercado.
Se prevé que el segmento de 0,1 mm sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente demanda de dispositivos ultraflexibles y plegables. Su delgada extrema permite una doblabilidad superior, transparencia y miniaturización, soportando pantallas OLED avanzadas y electrónica usable. La creciente inversión en fabricación de dispositivos flexibles y componentes microelectrónicos de próxima generación sigue acelerando su adopción.
- Por proceso de fabricación
Sobre la base del proceso de fabricación, el mercado se segmenta en Float, Fusion y Down-Draw. El segmento del proceso Fusion dominaba el mercado en 2025 debido a su capacidad de producir hojas de vidrio ultralimpiadas y muy uniformes ideales para la electrónica premium. El método elimina el contacto mecánico durante la formación, resultando en menos defectos superficiales y una claridad óptica superior demandada para pantallas de alta resolución. El vidrio producido por fusión admite OLEDs avanzados, paneles micro-LED y wafers semiconductores donde la precisión es crítica. El proceso también permite la producción de vidrio extremadamente fino sin sacrificar suavidad o consistencia estructural. Los fabricantes confían en este método para cumplir estrictos estándares de rendimiento requeridos por las principales marcas electrónicas de consumo.
Se espera que el segmento Down-Draw registre el crecimiento más rápido de 2026 a 2033, apoyado por su idoneidad para producir vidrio altamente flexible y ligero utilizado en dispositivos plegables y enrollables. La técnica permite un control de espesor ajustado y una fuerza de borde mejorada, por lo que es ideal para aplicaciones de electrónica flexible emergente. La creciente adopción de pantallas plegables en teléfonos inteligentes, cúmulos automotrices y dispositivos utilizables acelera la demanda de vidrio Down-Draw. Su capacidad para fabricar láminas de vidrio más finas con mayor estabilidad térmica refuerza aún más su atractivo en las industrias de alto crecimiento. Los fabricantes están invirtiendo cada vez más en este proceso para satisfacer la creciente demanda de tecnologías de visualización adaptables de próxima generación.
- By Application
Sobre la base de la aplicación, el mercado de vidrio ultrafina se segmenta en Substrate Semiconductor, Pantalla de Panel táctil, Sensor de huella dactilar y otros. El segmento Touch Panel Display dominaba el mercado en 2025 debido a la demanda creciente de teléfonos inteligentes de alto rendimiento, tabletas y wearables. El vidrio ultrafina mejora la capacidad de respuesta táctil, mejora la claridad de la pantalla y proporciona un elegante factor de forma compatible con los diseños de dispositivos modernos y compactos. Su resistencia a los arañazos y capacidad para soportar diseños de pantalla flexibles o curvados elevan su adopción en electrónica de consumo premium. Aumentar la producción de dispositivos centrados en la pantalla, reforzados por la creciente digitalización mundial, fortalece el liderazgo del segmento. Los avances tecnológicos táctiles y la penetración de dispositivos premium sostienen aún más su gran cuota de ingresos.
Se proyecta que el segmento del substrato de Semiconductor sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por la creciente necesidad de materiales ligeros y estables térmicamente en envases avanzados de chip. El vidrio ultrafina ofrece una excelente estabilidad dimensional, baja constante dieléctrica y alta resistencia a la temperatura, lo que lo convierte en un sustituto ideal para los sustratos tradicionales. El crecimiento es apoyado por la creciente demanda de chips miniaturizados, arquitecturas de embalaje 3D e interconexiones de alta densidad. Los fabricantes de semiconductores utilizan vidrio ultrafinante para mejorar la integridad de la señal y mejorar la fiabilidad en circuitos de alto rendimiento. Ampliar la capacidad de fabricación de semiconductores en todo el mundo acelera aún más la adopción en circuitos integrados y componentes electrónicos de próxima generación.
- Por industria de uso final
Sobre la base de la industria del uso final, el mercado se segmenta en Consumer Electronics, Automotive & Transportation, Medical & Healthcare y Others. El segmento Consumer Electronics dominaba el mercado en 2025 debido al uso generalizado de vidrio ultrafina en teléfonos inteligentes, portátiles, tabletas, televisores y wearables. Su excepcional claridad óptica, naturaleza ligera y compatibilidad con tecnologías de visualización táctiles y flexibles lo hacen indispensable para los fabricantes de dispositivos. El ciclo de actualización rápida en electrónica personal y la creciente penetración de pantallas de alta resolución y curvas refuerzan aún más la demanda. Las principales marcas confían en vidrio ultra-thin para la estética y el rendimiento del dispositivo duraderos y premium. La creciente preferencia de los consumidores por dispositivos elegantes, portátiles y de alta funcionalidad garantiza el liderazgo continuo del segmento.
Se proyecta que el segmento Automotriz & Transport registrará el crecimiento más rápido del 2026 al 2033, impulsado por el aumento en la adopción digital de la cabina, interfaces avanzadas de asistencia al conductor e integración inteligente de la pantalla. El vidrio ultrafina permite sistemas de infotainment curvados, racimos de instrumentos, pantallas HUD y controles de vehículos habilitados para tacto. Los fabricantes de automóviles eligen este material por su alta resistencia a los rasguños, estabilidad térmica y capacidad para mejorar la claridad visual en condiciones extremas. Aumentar la producción de vehículos eléctricos y conectados acelera el uso de sofisticados componentes de pantalla apoyados por vidrio ultra-thin. El cambio hacia interiores de automoción inmersivos, impulsados por pantalla, alimenta aún más la rápida expansión del segmento.
¿Qué región posee la mayor parte del mercado de vidrio ultra fino
- Asia-Pacífico dominaba el mercado de vidrio ultra delgado con la mayor cuota de ingresos del 39,4% en 2025, impulsado por la fuerte fabricación de electrónica de consumo, la creciente adopción de tecnologías avanzadas de visualización, y la amplia presencia de importantes centros de procesamiento de vidrio
- Las capacidades de producción rentables de la región, el aumento de las inversiones en fabricación de pantalla flexible y la rápida expansión de semiconductores y fabricación de paneles táctiles están acelerando el crecimiento general del mercado
- La disponibilidad de mano de obra calificada, iniciativas gubernamentales de apoyo e industrialización rápida en todas las economías en desarrollo están contribuyendo al aumento del consumo de vidrio ultra delgado en aplicaciones electrónicas, automotrices y médicas
China Ultra Thin Glass Market Insight
China mantuvo la mayor parte en el mercado de vidrio ultra delgado de Asia y el Pacífico en 2025 debido a su dominio mundial en la fabricación de electrónica de consumo y la producción de paneles de pantalla a gran escala. La cadena de suministro madura del país, las inversiones respaldadas por el gobierno en tecnologías OLED, micro-LED y semiconductores, y las sólidas capacidades de exportación apoyan significativamente el crecimiento del mercado. La creciente producción de teléfonos inteligentes, wearables y interfaces digitales automotrices sigue fortaleciendo la posición de liderazgo de China.
India Ultra Thin Glass Market Insight
La India está presenciando el crecimiento más rápido de la región de Asia y el Pacífico, impulsado por la expansión de la fabricación electrónica, el aumento de las operaciones de montaje de teléfonos inteligentes y el aumento de las inversiones en infraestructura de semiconductores y paneles de visualización. Las iniciativas gubernamentales que promueven la fabricación nacional, como los planes de incentivos relacionados con la producción, están impulsando la adopción de materiales avanzados, incluido el vidrio ultra delgado. La creciente demanda de dispositivos médicos y sistemas de información automotriz contribuye aún más a la rápida expansión de la región.
Europe Ultra Thin Glass Market Insight
El mercado de vidrio ultra delgado europeo se está expandiendo constantemente, apoyado por la alta demanda de tecnologías de pantalla premium, una fuerte innovación automotriz, y el aumento de la inversión en microelectrónica y la producción de dispositivos médicos. La región enfatiza la calidad, sostenibilidad y materiales de ingeniería de precisión, impulsando el uso de vidrio ultra delgado en aplicaciones ópticas avanzadas, diagnósticas y automotrices. El crecimiento se aumenta aún más al aumentar la adopción de dispositivos de consumo inteligentes y componentes electrónicos de alto rendimiento.
Alemania Ultra Thin Glass Market Insight
El ultra delgado mercado de vidrio de Alemania está impulsado por su liderazgo en innovación automotriz, ingeniería de precisión y fabricación de electrónica de alta gama. Los potentes ecosistemas R plagados, la colaboración entre institutos de investigación y empresas tecnológicas, y la creciente integración de las pantallas digitales de la cabina apoyan el crecimiento del mercado. La demanda es apoyada por los avances de dispositivos médicos y el aumento del despliegue de vidrio especializado en sistemas de automatización industrial.
U.K. Ultra Thin Glass Market Insight
El mercado de los Estados Unidos se beneficia de un sector de electrónica de consumo bien establecido, la ampliación del ecosistema de tecnología médica y la adopción creciente de interfaces avanzadas de visualización en aplicaciones comerciales e industriales. Los esfuerzos encaminados a fortalecer las cadenas de suministro de electrónica interna y las inversiones en investigación flexible contribuyen a aumentar la demanda. El aumento de la actividad de Rácidos en fotones, materiales ópticos y dispositivos de diagnóstico apoya aún más el papel del Reino Unido en la innovación material de alto valor.
North America Ultra Thin Glass Market Insight
Se prevé que América del Norte crecerá en la CAGR más rápida de 2026 a 2033, impulsada por la adopción creciente de pantallas flexibles y plegables, la creciente demanda semiconductora y los avances fuertes en tecnologías médicas y de diagnóstico. El aumento de las inversiones en electrónicas de alto rendimiento, vehículos eléctricos y ecosistemas de dispositivos inteligentes acelera aún más la necesidad de vidrio ultra delgado en la región. Las colaboraciones estratégicas entre empresas tecnológicas y fabricantes de materiales también apoyan la expansión del mercado a largo plazo.
US Ultra Thin Glass Market Insight
EE.UU. representó la mayor parte en el mercado de América del Norte en 2025, con el apoyo de su sólida base de fabricación electrónica, liderazgo en innovación de dispositivos médicos, e importantes inversiones en materiales avanzados. El énfasis del país en tecnologías de visualización de alta calidad, desarrollo semiconductor y digitalización automotriz impulsa la demanda constante de vidrio ultra delgado. La presencia de las principales empresas tecnológicas y las robustas capacidades de R pactoD refuerzan aún más el papel principal de Estados Unidos en la región.
¿Cuáles son las mejores empresas en el mercado de vidrio Ultra Thin
La industria de vidrio ultra fino está dirigida principalmente por empresas bien establecidas, incluyendo:
- Corning Incorporated(U.S.)
- AGC Inc. (Japón)
- CSG HOLDING CO.,LTD.(China)
- SCHOTT (Alemania)
- Nippon Electric Glass Co., Ltd. (Japón)
- Taiwan Glass Ind. Corp.(Taiwan)
- GENTEX CORPORATION(U.S.)
- JNS Glass & Coatings(U.S.)
- Abrisa Technologies (Estados Unidos)
- Emerge Glass (Australia)
Novedades en el mercado mundial de vidrio ultra fino
- En febrero de 2025, Apple avanzó hacia el lanzamiento de su primer dispositivo plegable después de asegurar un importante acuerdo de suministro con Lens Technology para vidrio ultrafina (UTG), cubriendo el 70% de sus requisitos mientras Corning suministra las materias primas. Este desarrollo fortalece la adopción de UTG en electrónica plegable de alta gama, lo que indica un fuerte crecimiento de la demanda para soluciones de vidrio flexibles a medida que Apple entra en el ecosistema de dispositivos plegable. La participación de proveedores como UTI, Dowoo Insys y Samsung Display acelera aún más la expansión global de la cadena de suministro UTG y aumenta las perspectivas de crecimiento a largo plazo del mercado
- En noviembre de 2024, Corning Inc. se enfrentó a una sonda antimonopolio de la UE en relación con sus exclusivos contratos de distribución de Gorilla Glass, lo que llevó a los reguladores a solicitar concesiones formales. Este escrutinio repercute en el mercado de vidrio ultra delgado aumentando la presión para una competencia más abierta de proveedores, potencialmente remodelando estructuras de precios, acuerdos de suministro y modelos de distribución. El aumento de la atención reglamentaria puede alentar a los nuevos participantes y diversificar las opciones de contratación en toda la región europea
- En octubre de 2024, SCHOTT AG anunció la ampliación de la capacidad de producción para su flexible cartera de vidrio ultra fino para soportar la creciente demanda de los fabricantes de dispositivos plegables y enrollables. Esta expansión refuerza la disponibilidad de oferta para OEMs y refuerza el papel de SCHOTT en la ampliación de la fabricación de UTG, contribuyendo a la aceleración del mercado en la electrónica de consumo y los formatos de visualización emergentes
- En junio de 2024, AGC Inc. introdujo mejoras en su gama de productos de vidrio ultra fino con el objetivo de mejorar la doblabilidad y la uniformidad óptica para aplicaciones avanzadas de OLED y sensores. Este avance aumenta la adopción material entre los productores de paneles de visualización y apoya la transición hacia dispositivos más ligeros, más delgados y más eficientes en la energía, reforzando la influencia de AGC en el ecosistema de UTG en evolución
- En abril de 2024, Glass Acoustic Innovations Ltd. (GAIT) entró en colaboración con Nippon Electric Glass Co. (NEG) para promover la tecnología de diafragma de vidrio ultrafina para alta fidelidad altavoces, auriculares y sistemas de audio automotriz. Esta colaboración refuerza la adopción de vidrio ultra delgado en aplicaciones acústicas, posicionando el material como una alternativa superior debido a su rigidez, claridad y características de propagación sonora. La asociación mejora la penetración del material en el mercado de audio de USD 756 mil millones y expande el UTG
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











