



Segmentación del mercado global de dispositivos de asistencia ventricular, por producto (dispositivos de asistencia ventricular izquierda, dispositivos de asistencia ventricular derecha y dispositivos de asistencia biventricular), aplicación (terapia puente al trasplante (BTT), terapia de destino, terapia puente a la recuperación (BTR) y terapia puente a la candidatura (BTC), diseño (dispositivos de asistencia ventricular transcutánea y dispositivos de asistencia ventricular implantables), tipo (flujo pulsátil y flujo continuo), edad (menores de 18, 19-36, 40-59, 60-79 y mayores de 80), usuarios finales (hospitales, centros de atención domiciliaria y otros): tendencias del sector y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de dispositivos de ayuda ventricular
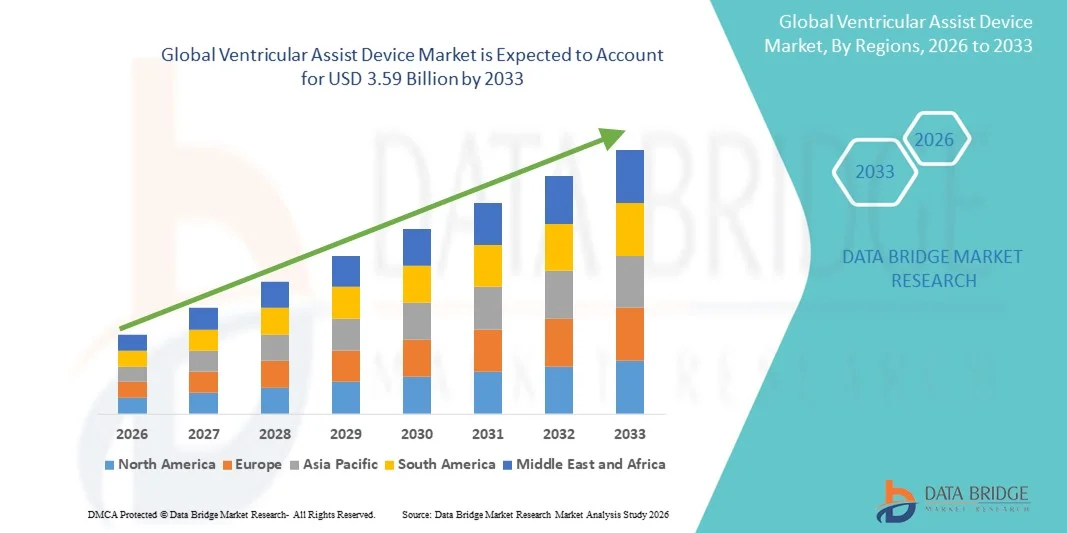
- Según Data Bridge Market Research Analysis El tamaño del mercado de dispositivos de asistencia ventricular global fue valoradoUSD 1.51 billion in 2025y se espera que alcanceUSD 3.59 billion en 2033, aCAGR of 11.40%durante el período previsto
- El crecimiento del mercado se debe en gran medida al aumento de la prevalenciainsuficiencia cardíaca, aumento del número de cirugías cardíacas y avances en tecnologías de soporte circulatorio mecánico, que están mejorando los resultados del paciente y la fiabilidad del dispositivo
- Además, el aumento de la conciencia entre los médicos y los pacientes acerca de las opciones de tratamiento a largo plazo para la insuficiencia cardíaca en fase final, junto con la expansión de las políticas de reembolso en los mercados desarrollados y emergentes, está reforzando la adopción de VAD como una intervención crítica para el apoyo cardíaco. Estos factores convergentes están acelerando la captación de dispositivos de asistencia ventricular, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): USD 1,51 billón
- Valor de mercado esperado (2033): USD 3.59 billón
- Predicción de CAGR (2026–2033): 11.40%
¿Cuáles son los principales Takeaways of Ventricular Assist Device Market
- Los dispositivos de asistencia ventricular, proporcionando soporte circulatorio mecánico para pacientes con insuficiencia cardíaca avanzada, son cada vez más esenciales tanto en aplicaciones de puente a trasplante como de terapia a largo plazo debido a su capacidad de mejorar la salida cardíaca, mejorar la calidad de vida y reducir los riesgos de mortalidad
- La creciente adopción de dispositivos de asistencia ventricular se debe principalmente a la creciente prevalencia de enfermedades cardiovasculares, la creciente conciencia de tratamientos avanzados de insuficiencia cardíaca y los avances tecnológicos en la miniaturización de dispositivos, durabilidad y biocompatibilidad
- América del Norte dominó el mercado de dispositivos de asistencia ventricular con la mayor cuota de ingresos del 38,7% en 2025, con el apoyo de altos gastos de atención médica, infraestructura avanzada de atención cardiaca y la presencia de fabricantes líderes de dispositivos, con los Estados Unidos presenciando un crecimiento significativo en implantes VAD, especialmente en aplicaciones de puente a trasplante y terapia de destino
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de dispositivos de asistencia ventricular durante el período previsto debido al aumento de la prevalencia de enfermedades cardiovasculares, la ampliación de la infraestructura sanitaria y el aumento de las inversiones en tecnologías médicas avanzadas
- Los dispositivos de asistencia ventricular izquierda (LVAD) dominaron el segmento de productos del mercado de dispositivos de asistencia ventricular con una cuota de mercado del 51,2% en 2025, impulsado por su adopción clínica generalizada, eficacia fuerte en la mejora de los resultados de los pacientes y preferencia como la terapia estándar para pacientes con disfunción ventricular izquierda grave
Informe Scope and Ventricular Assist Device Market Segmentation
|
Atributos |
Ventricular Assist Device Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias clave en el mercado de dispositivos de asistencia ventricular
Avances en VADs Fully Implantables e Wireless
- Una tendencia significativa y aceleradora en el mercado global de asistencia ventricular es el desarrollo de sistemas totalmente implantables e inalámbricos, reduciendo los riesgos de infección y mejorando la movilidad de los pacientes
- Por ejemplo, el Abbott HeartMate 3 LVAD cuenta con transmisión de datos inalámbricos y componentes implantables más pequeños, lo que permite a los pacientes una mayor libertad y reducir las visitas hospitalarias
- Mejoras tecnológicas en sensores, monitoreo remoto y durabilidad del dispositivo permiten el seguimiento en tiempo real del rendimiento del dispositivo y la hemodinámica del paciente, proporcionando ajustes de terapia más precisos
- La integración con plataformas de telemedicina permite a los clínicos monitorear a distancia a los pacientes, ajustar los parámetros de terapia y detectar complicaciones antes, mejorando los resultados de los pacientes a largo plazo
- La colaboración entre los fabricantes de VAD y las empresas de salud digital permite a la analítica predictiva impulsada por AI anticipar fallos del dispositivo y complicaciones del paciente antes de que ocurran
- Aumentar la miniaturización y la portabilidad de los componentes de VAD están ampliando las oportunidades de gestión ambulatoria, permitiendo a los pacientes mantener un estilo de vida más normal mientras están en apoyo
- Esta tendencia hacia soluciones de VAD menos invasivas, conectadas y centradas en el paciente está redefiniendo expectativas clínicas y resultados de calidad de vida para pacientes con insuficiencia cardíaca
- La adopción de VADs avanzados, totalmente implantables y inalámbricos está aumentando tanto en aplicaciones de puente a trasplante y terapia de destino, ya que los proveedores de atención médica priorizan una mayor seguridad, comodidad e independencia del paciente
Dinámicas del mercado de dispositivos de asistencia ventricular
Conductor
Aumentar la prevalencia de insuficiencia cardíaca y enfermedades cardiovasculares
- La creciente prevalencia de insuficiencia cardíaca avanzada y otras enfermedades cardiovasculares es un conductor primario que alimenta la demanda de dispositivos de asistencia ventricular a nivel mundial
- Por ejemplo, en marzo de 2025, Medtronic reportó un aumento de implantes LVAD impulsados por el creciente número de pacientes con insuficiencia cardíaca en estadio final esperando trasplante cardíaco
- VADs proporcionan soporte circulatorio mecánico vital para pacientes inelegibles para trasplantes cardíacos o aquellos que esperan disponibilidad de donantes, haciéndolos una intervención terapéutica crítica
- La conciencia entre los médicos y los pacientes acerca de las tasas de supervivencia mejoradas y los beneficios de calidad de vida es fomentar una adopción más amplia de VAD en hospitales y centros de atención cardíaca
- Aumentar el apoyo a los reembolsos, mejorar la infraestructura sanitaria y ampliar los programas especializados de insuficiencia cardíaca impulsan aún más la captación de VAD en mercados desarrollados y emergentes
- Los avances tecnológicos en dispositivos de flujo continuo y monitorización remota están mejorando la fiabilidad de los dispositivos y la gestión de los pacientes, impulsando la adopción
- Aumento de las inversiones en investigación clínica y desarrollo para poblaciones de pacientes pediátricas y de alto riesgo están expandiendo la piscina de pacientes elegible para dispositivos de asistencia ventricular
Restraint/Challenge
Altas complicaciones relacionadas con el costo y el dispositivo
- El elevado costo inicial de los dispositivos de asistencia ventricular, junto con la atención continua de mantenimiento y seguimiento, sigue siendo un obstáculo importante para una adopción más amplia, en particular en las regiones sensibles a los precios
- Por ejemplo, la hospitalización prolongada y las complicaciones relacionadas con dispositivos como la trombosis o la infección han hecho que algunos pacientes y proveedores de atención médica tengan cuidado con la implantación de VAD
- Los procedimientos quirúrgicos complejos y los requisitos de gestión postoperatoria limitan la accesibilidad a centros cardíacos especializados, limitando el crecimiento del mercado en regiones con infraestructura sanitaria limitada
- Aunque los avances tecnológicos están reduciendo los eventos adversos, las preocupaciones sobre la confiabilidad de dispositivos a largo plazo, la gestión de terapia de anticoagulación y el cumplimiento de los pacientes siguen desafiando la adopción
- Superar estas barreras mediante la optimización de costos, la seguridad de dispositivos mejorados, los programas de formación clínica y la mejora del soporte postoperatorio es crucial para el crecimiento sostenible en el mercado de dispositivos de asistencia ventricular
- Las deficiencias de conciencia y conocimiento limitadas entre los pacientes y cuidadores respecto de la gestión de dispositivos y la prevención de complicaciones pueden dificultar las tasas de adopción
- Los obstáculos normativos y los estrictos procesos de aprobación en algunos países pueden retrasar la introducción de nuevas tecnologías de VAD, lo que influye en la expansión general del mercado
Alcance del mercado de dispositivos de asistencia ventricular
El mercado se segmenta sobre la base del producto, aplicación, diseño, tipo, edad y usuarios finales.
- Por producto
Sobre la base del producto, el mercado de asistencia ventricular (VAD) se segmenta en dispositivos de asistencia ventricular izquierda (LVAD), dispositivos de asistencia ventricular derecha (RVAD) y dispositivos de asistencia ventricular (BiVAD). El segmento LVAD dominaba el mercado con la mayor cuota de ingresos del 51,2% en 2025, impulsada por su amplia adopción clínica y eficacia en el apoyo a pacientes con disfunción ventricular izquierda grave. Los LVAD son preferidos por el puente a trasplante y la terapia de destino debido a sus demostradas mejoras en la supervivencia y la calidad de vida. Los hospitales y centros cardíacos especializados favorecen los LVAD debido a su compatibilidad con tecnología avanzada de flujo continuo, monitoreo remoto y fuertes resultados clínicos. Las inversiones continuas de R curvaD por los fabricantes líderes han mejorado aún más la durabilidad del dispositivo, la seguridad y la comodidad del paciente. La familiaridad física y un historial establecido siguen reforzando el dominio del segmento LVAD.
Se prevé que el segmento BiVAD sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, debido al aumento de los casos de insuficiencia cardiaca biventricular y a las complejas condiciones cardíacas. Los biVADs proporcionan soporte simultáneo para ambos ventrículos, abordando la disfunción cardiaca severa de varias cámaras. Por ejemplo, en marzo de 2025, SynCardia reportó una mayor adopción de BVAD para pacientes con insuficiencia biventricular en estadio final. Las innovaciones tecnológicas, como la miniaturización y la mejor biocompatibilidad, están acelerando el crecimiento. Ampliar la cobertura de los reembolsos y aumentar la conciencia entre los médicos y los pacientes apoya aún más la adopción. Los mercados emergentes con una creciente prevalencia de enfermedades cardiovasculares también contribuyen a la adopción rápida de BiVAD.
- By Application
Sobre la base de la aplicación, el mercado VAD se segmenta en la terapia puente-transplant (BTT), la terapia de destino, la terapia puente-recuperación (BTR) y la terapia puente-a-candidatura (BTC). El segmento de terapia BTT dominaba el mercado en 2025 debido a su papel crítico en el apoyo a los pacientes en espera de trasplante cardíaco. BTT VADs estabilizan la hemodinámica, mejoran las tasas de supervivencia, y son la opción preferida en centros avanzados de insuficiencia cardíaca. Los hospitales priorizan los VAD BTT debido a protocolos clínicos bien establecidos e infraestructura de atención post-implantación. Los LVAD de flujo continuo y los sistemas de monitoreo remoto aumentan la gestión del paciente, reforzando el dominio. La familiaridad física, los resultados positivos a largo plazo y el fuerte apoyo postquirúrgico también contribuyen a la dirección de este segmento.
Se espera que la terapia de destino sea testigo de la CAGR más rápida durante 2026–2033, impulsada por pacientes ineligibles para trasplantes cardíacos. Por ejemplo, Abbott informó el aumento de la terapia de destino implantes VAD en pacientes mayores y de alto riesgo en 2025. Las mejoras tecnológicas en seguridad de dispositivos, portabilidad y control remoto están impulsando la adopción. La ampliación de las políticas de reembolso y el aumento de la conciencia entre los médicos y los pacientes apoyan aún más el crecimiento del mercado. Los dispositivos avanzados de flujo continuo y programas mejorados de entrenamiento de pacientes también están impulsando la adopción.
- Por diseño
Sobre la base del diseño, el mercado se segmenta en dispositivos de asistencia ventricular transcutánea (tVAD) y dispositivos de asistencia ventricular implantables (iVADs). El segmento iVAD dominaba en 2025 debido a su diseño totalmente implantable, reduciendo el riesgo de infección y mejorando la movilidad de los pacientes. iVADs permiten soporte a largo plazo con componentes externos mínimos, mejorando la comodidad y la integración de estilos de vida. Los iVAD de flujo continuo proporcionan opciones de alta eficiencia, durabilidad y control remoto. La adopción fuerte es apoyada por hospitales y centros cardíacos especializados. La preferencia del paciente por soluciones menos invasivas y más convenientes refuerza el dominio de este segmento. La innovación continua en la tecnología de dispositivos implantables garantiza mejores resultados de supervivencia y fiabilidad clínica.
Se espera que el segmento de TVAD sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por una menor complejidad procesal y utilización en escenarios de apoyo temporal. Por ejemplo, los TVAD se adoptan cada vez más para la terapia de puente a recuperación en casos agudos de insuficiencia cardíaca. Los avances tecnológicos en materia de seguridad en las líneas de transmisión, reducción del riesgo de infección y control remoto contribuyen a la rápida adopción. El aumento del uso en los mercados emergentes y el aumento de la conciencia entre los médicos también apoyan el crecimiento. Los avances tecnológicos que mejoran la seguridad de las líneas de transmisión, la facilidad de implante y el monitoreo de pacientes están aumentando aún más el crecimiento.
- Por tipo
Sobre la base del tipo, el mercado se segmenta en flujo pulsatil y flujo continuo. Los dispositivos de flujo continuo dominaron el mercado en 2025 con una proporción de 46,5%, debido a su tamaño más pequeño, mayor eficiencia y fiabilidad a largo plazo. Los VADs de flujo continuo se prefieren para la terapia de puente a trasplante y destino debido a mejores resultados de supervivencia y complicaciones reducidas. La integración avanzada de sensores y el monitoreo remoto potencian la gestión clínica y la adherencia de los pacientes. Los hospitales y centros especializados favorecen dispositivos de flujo continuo para su rendimiento a largo plazo. La confianza física y los resultados clínicos comprobados refuerzan su dominio.
Se prevé que los dispositivos de flujo púlstil sean testigos de la tasa de crecimiento más rápida de 2026 a 2033, especialmente en pacientes pediátricos o pequeños. Por ejemplo, se eligen VADs de flujo púlstil para niños y pacientes con requisitos clínicos específicos. Las mejoras tecnológicas en la miniaturización, la durabilidad del dispositivo y los protocolos de seguridad están apoyando el crecimiento. Los mercados emergentes con el desarrollo de la infraestructura sanitaria también presentan oportunidades para la adopción de flujo púlstil. El aumento de la conciencia entre los médicos y los cuidadores está impulsando la adopción en grupos de pacientes nichos.
- Por edad
Sobre la base de la edad, el mercado se segmenta en menores de 18, 19 a 36, 40 a 59, 60 a 79 y más de 80. El grupo de edad de 60 a 79 años dominó el mercado en 2025 debido a una mayor prevalencia de insuficiencia cardíaca avanzada y comorbilidades. Esta población representa la mayoría de los candidatos para la terapia de puente a trasplante y destino. Los resultados clínicos y el apoyo post-implantación están bien documentados, garantizando una fuerte adopción. Los hospitales se centran en este grupo de edad para programas de implante VAD. La familiaridad física y los resultados positivos a largo plazo refuerzan el liderazgo del mercado. El segmento se beneficia de mejoras continuas en las tecnologías de seguridad y monitoreo de dispositivos.
Se espera que el grupo de edad inferior a 18 años sea testigo de la tasa de crecimiento más rápida durante el período 2026–2033, alimentada por el desarrollo del VAD centrado en el pediátrico y el aumento de la conciencia de las condiciones cardíacas congénitas y adquiridas. Por ejemplo, los dispositivos miniaturizados especializados permiten una adopción pediátrica más amplia. El crecimiento de los programas cardíacos pediátricos, la innovación tecnológica y la expansión del mercado emergente también apoyan el crecimiento. El diseño continuo de RácD en VAD pediátrica está mejorando aún más la adopción. Los avances en dispositivos miniaturizados y programas especializados de cuidado pediátrico están facilitando el crecimiento en este segmento.
- Por End-Users
Sobre la base de los usuarios finales, el mercado se centra en hospitales, establecimientos de atención en el hogar y otros. Los hospitales dominaron el mercado en 2025 con la mayor cuota de ingresos debido a la experiencia quirúrgica, la infraestructura de monitoreo y los requisitos de atención post-implantación. Los principales centros cardíacos lideran la adopción para pacientes de terapia de puente a trasplante y destino. Los hospitales proporcionan un amplio apoyo previo y postoperatorio, garantizando una mayor supervivencia del paciente. La familiaridad clínica y las inversiones en infraestructura refuerzan el dominio. La fuerte colaboración entre los hospitales y los fabricantes de VAD apoya la innovación y la adopción.
Se espera que las configuraciones de atención en el hogar sean testigos del crecimiento más rápido de 2026 a 2033, impulsado por la telemedicina,control remoto del paciente, y sistemas portátiles de VAD. Por ejemplo, los pacientes prefieren cada vez más la recuperación y la atención a largo plazo en el hogar. Los avances en los sistemas de portabilidad, seguridad y soporte remoto de dispositivos están acelerando la adopción. La expansión de los programas de salud en los mercados emergentes alimenta aún más el crecimiento. El aumento de la comodidad del paciente y la reducción de los costos de hospitalización son factores adicionales que apoyan el crecimiento del segmento.
Análisis regional del mercado de dispositivos de asistencia ventricular
- América del Norte dominó el mercado de dispositivos de asistencia ventricular con la mayor cuota de ingresos del 38,7% en 2025, con el apoyo de altos gastos de atención médica, infraestructura avanzada de atención cardiaca y la presencia de fabricantes líderes de dispositivos, con los Estados Unidos presenciando un crecimiento significativo en implantes VAD, especialmente en aplicaciones de puente a trasplante y terapia de destino
- Los pacientes y proveedores de atención médica de la región priorizan soluciones avanzadas de atención cardiaca, incluyendo VAD, debido a sus resultados clínicos comprobados, fiabilidad e integración con plataformas de monitoreo y telesalud continuas
- Esta adopción generalizada cuenta además con un alto gasto sanitario, la presencia de fabricantes clave de VAD y una fuerte cobertura de reembolso, estableciendo VADs como opción preferida de tratamiento para pacientes de puente a trasplante y terapia de destino
U.S. Ventricular Assist Device Market Insight
El mercado de dispositivos de asistencia ventricular estadounidense capturó la mayor cuota de ingresos del 82% en 2025 dentro de Norteamérica, alimentada por la alta prevalencia de insuficiencia cardíaca avanzada y una infraestructura sanitaria bien establecida. Los pacientes y los clínicos dependen cada vez más de los VAD para la terapia de puente a trasplante y destino, apoyados por resultados clínicos comprobados y beneficios de supervivencia a largo plazo. La creciente integración de dispositivos de flujo continuo, sistemas de monitoreo remoto y soluciones de telesalud impulsan aún más el mercado. Además, las políticas de reembolso favorables, la presencia de los principales fabricantes de VAD y las actividades fuertes de R plagaD contribuyen significativamente a la expansión del mercado. La tendencia hacia la atención centrada en el paciente y los programas de monitoreo basados en el hogar también está impulsando la adopción.
Europe Ventricular Assist Device Market Insight
Se proyecta que el mercado de dispositivos de asistencia ventricular de Europa se expanda en un CAGR sustancial durante todo el período de previsión, impulsado principalmente por la creciente prevalencia de insuficiencia cardíaca en estadio final y el aumento de la conciencia de terapias cardíacas avanzadas. La demanda de apoyo circulatorio mecánico en hospitales y centros cardiacos especializados fomenta la adopción de VADs. Los sistemas de salud europeos se centran en mejorar la supervivencia de los pacientes y la calidad de vida fomentan la incorporación de VAD tanto en aplicaciones de puente a trasplante como en tratamientos de destino. El mercado también está respaldado por iniciativas de reembolso y colaboraciones clínicas transfronterizas. Mejoras tecnológicas continuas y una fuerte experiencia médica estimulan aún más el crecimiento.
U.K. Ventricular Assist Device Market Insight
Se prevé que el mercado de dispositivos de asistencia ventricular U.K. crezca en un CAGR notable durante el período de previsión, impulsado por el creciente número de pacientes con insuficiencia cardíaca y la creciente demanda de opciones de tratamiento avanzadas. Los hospitales y centros cardíacos están adoptando VADs para mejorar los resultados de los pacientes y reducir el tiempo de espera para los trasplantes cardíacos. Además, la conciencia cada vez mayor de la seguridad de los dispositivos, las capacidades de monitoreo remoto y la integración de la telemedicina alientan tanto a los pacientes como a los clínicos a adoptar soluciones VAD. Se espera que la robusta infraestructura sanitaria del Reino Unido y el apoyo a las innovaciones médicas sigan estimulando el crecimiento del mercado. Las iniciativas nacionales que promueven la atención cardíaca avanzada refuerzan aún más la adopción.
Alemania Ventricular Assist Device Market Insight
Se espera que el mercado de dispositivos de asistencia ventricular de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por el aumento de la prevalencia de enfermedades cardiovasculares y un fuerte énfasis en el avance tecnológico en la salud. Los hospitales y centros cardíacos especializados están adoptando cada vez más VADs debido a su eficacia demostrada para mejorar la supervivencia y la calidad de vida. El enfoque de Alemania en la innovación, la seguridad de los pacientes y la atención post-implantación promueve el uso de flujo continuo avanzado yDispositivos implantablesAdemás, las políticas de reembolso de la salud pública y privada apoyan el crecimiento del mercado. Las campañas de sensibilización y las colaboraciones entre médicos y fabricantes de VAD impulsan aún más la adopción.
Asia-Pacífico Ventricular Assist Device Market Insight
El mercado de dispositivos de asistencia ventricular Asia-Pacífico está preparado para crecer en el CAGR más rápido del 23% durante el período de previsión de 2026 a 2033, impulsado por el aumento de la incidencia de enfermedades cardiovasculares, el aumento del gasto sanitario y la mejora de la infraestructura médica en países como China, Japón e India. El creciente enfoque de la región en la atención cardiaca avanzada, las iniciativas gubernamentales que apoyan la gestión de insuficiencia cardíaca y la adopción tecnológica están impulsando el crecimiento del mercado VAD. Además, la ampliación del acceso a hospitales con unidades cardiacas especializadas y el aumento de la conciencia entre los médicos y los pacientes están mejorando la adopción. Los nuevos centros de fabricación de dispositivos médicos en APAC están mejorando la accesibilidad y la accesibilidad. El aumento de los programas de capacitación para cirujanos cardíacos y sistemas de apoyo post-implantación también contribuyen al crecimiento.
Japan Ventricular Assist Device Market Insight
El mercado de dispositivos de asistencia ventricular de Japón está cobrando impulso debido a la infraestructura sanitaria avanzada del país, la alta prevalencia de enfermedades cardiovasculares y el aumento de la población envejecida. Los hospitales y centros cardíacos especializados están adoptando cada vez más VAD para aplicaciones de puente a trasplante y terapia de destino. La integración de la vigilancia remota, las soluciones de telesalud y la tecnología de flujo continuo alimenta el crecimiento del mercado. Además, el aumento de la conciencia de los pacientes respecto de los resultados de la terapia a largo plazo fomenta la adopción del VAD. El énfasis de Japón en iniciativas de salud y gobierno de alta calidad que apoyan tratamientos cardíacos avanzados apoya aún más la expansión del mercado. Los programas colaborativos con los fabricantes mundiales de VAD también impulsan la innovación tecnológica.
India Ventricular Assist Device Market Insight
El mercado de dispositivos de asistencia ventricular de la India representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida al aumento de la prevalencia de enfermedades cardiovasculares, la ampliación de la infraestructura sanitaria y el aumento de la conciencia de terapias avanzadas. Los hospitales y centros cardíacos están adoptando VAD para aplicaciones de puente a trasplante y terapia de destino. El impulso hacia el turismo médico y la disponibilidad de dispositivos avanzados y rentables son factores clave que impulsan el crecimiento del mercado. Además, la creciente experiencia clínica, la mejora de la atención postoperatoria y las iniciativas gubernamentales que apoyan la salud cardiovascular están mejorando la adopción. El aumento de la conciencia del paciente y la fabricación de dispositivos domésticos también contribuyen a la expansión del mercado.
Ventricular Assist Device Market Share
La industria de dispositivos de asistencia ventricular está dirigida principalmente por empresas bien establecidas, incluyendo:
- Abbott (U.S.)
- Medtronic (Irlanda)
- Berlin Heart GmbH (Alemania)
- Abiomed, Inc. (U.S.)
- CorWave SA (Francia)
- Evaheart, Inc. (Japón)
- ReliantHeart, Inc. (U.S.)
- Jarvik Heart, Inc. (U.S.)
- SynCardia Systems, LLC (U.S.)
- Terumo Corporation (Japón)
- Calon Cardio Technology Ltd. (U.K.)
- BiVACOR, Inc. (U.S.)
- Cirtec Medical Systems (U.S.)
- FineHeart SA (Suiza)
- CH Biomedical Inc. (U.S.)
- Leviticus Cardio Ltd. (U.K.)
- NuPulseCV, Inc. (U.S.)
- Windmill Cardiovascular Systems, Inc. (U.S.)
- CardiacAssist, Inc. (U.S.)
- LivaNova PLC (U.K.)
¿Cuáles son los avances recientes en el mercado mundial de dispositivos de asistencia ventricular
- En septiembre de 2025, CorWave presentó resultados provisionales de su primer estudio humano (FIH) en la conferencia de la Sociedad de Fracaso Corazón de América (HFSA). El primer paciente apoyado con LVAS de CorWave mostró mejor estado funcional (a clase I de NYHA) antes del alta; después de 84 días de apoyo, el paciente sufrió un trasplante cardíaco exitoso sin trombo observado en la explantación una prueba alentadora de concepto para la nueva tecnología de membrana de onda
- En julio de 2025, CorWave anunció la primera implantación mundial de su próxima generación LVAS un sistema de asistencia izquierdista basado en la tecnología de la “máquina ondulante” en un paciente del Hospital St Vincent en Sydney. Como VAD convencional, esta bomba conserva la pulsatilidad natural en lugar de sustituirla por flujo continuo, representando un hito tecnológico importante en el soporte circulatorio mecánico
- En abril de 2025, CorWave anunció resultados preclínicos exitosos: estudios crónicos de seis meses de vida y implantes ovinos crónicos de 60 días no mostraron fallos de dispositivo ni trombosis, validando la seguridad y la hemocompatibilidad de la bomba de membrana de onda y allanando el camino para ensayos humanos
- En marzo de 2025, HeartMate 3 LVAS (por Abbott) recibió un aviso de seguridad: algunas unidades de su Unidad de Energía Móvil (MPU) experimentaron problemas repentinos de rendimiento que llevaron a la empresa a notificar hospitales y planear reemplazo
- En mayo de 2024, el regulador U.S. Food and Drug Administration (FDA) publicó una clase que recuerdo para el kit de implantes HeartMate 3 LVAS debido a informes de fuga de sangre o enentrenamiento aéreo en la interfaz de sello entre la cánula de entrada y el manguito apical una grave preocupación de seguridad que podría conducir a hemorragia, embolia aérea o falla de corazón derecho en el paciente
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











