



Global Virtual Payment (POS) Terminals Market Segmentation, By Component (Software Platform and Services), Type (Cloud-Based POS, Online POS, and Mobile (SoftPOS) POS), Application (Payment Processing, Inventory & Order Management, Customer Engagement " Loyalty, and Others), End User (Retail " E-commerce, Hospitality, BFSI,
¿Cuál es el Pago Virtual (POS) Terminales Tamaño del mercado y tasa de crecimiento
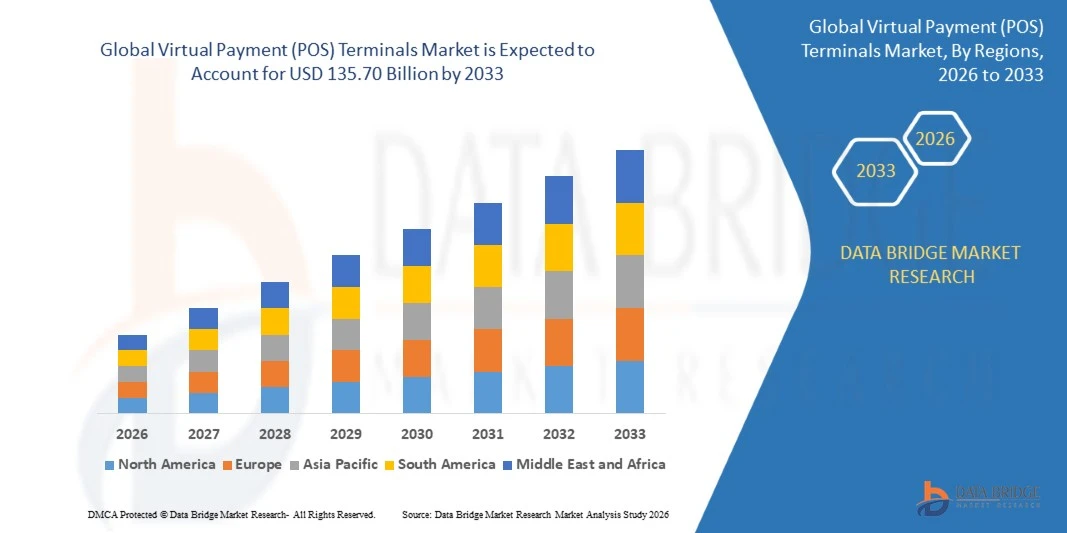
- Según el análisis de Data Bridge Market Research, el mercado de terminales de pago virtual (POS) fue valorado enUSD 17.16 billion in 2025y se prevé que alcance135.70 mil millones de dólares en 2033, creciendo en unCAGR of 29.5% from 2026 to 2033.
- El mercado está experimentando un rápido crecimiento impulsado por la creciente adopción de pagos digitales y sin contacto, el aumento de la demanda de aceptación de pagos sin hardware y la ampliación del uso en los sectores minorista, hospitalidad, BFSI, salud y transporte y logística.
- El creciente cambio de dinero en efectivo a pagos digitales, la creciente penetración de los teléfonos inteligentes y la creciente preferencia por las plataformas de comercio basadas en la nube están apoyando la adopción del mercado.Pago sin contactotecnologia se aplica a través de checkout en tienda, implementaciones móviles de punto de venta, entrega y servicio de campo, ofreciendo a los comerciantes mayor flexibilidad en aceptarPagos digitalessin terminales dedicados.
Tamaño del mercado
- Valor mundial del mercado (2025): 17,16 dólares
- Valor de mercado esperado (2033): 135,70 dólares
- CAGR prefabricado (2026–2033): 29,5%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways of the Virtual Payment (POS) Terminals Market
- América del Norte dominaba el mercado de terminales de pago virtual (POS) con la mayor cuota de ingresos de 36,12% en 2025, apoyado por la adopción temprana de pagos sin contacto, tecnologías de Tap to Pay y la fuerte digitalización mercante a través de retail y hospitalidad.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 33,8% de 2026 a 2033, alimentada por redes de pago en tiempo real, penetración rápida de los teléfonos inteligentes y una gran base de pequeños comerciantes que pasan de caja a aceptación digital.
- El segmento de la plataforma de software llevó al mercado con una cuota de 68,74% en 2025, impulsada por la creciente demanda de aceptación de pagos basados en la nube, comercio integrado y software de mercader basado en la suscripción.
- Los servicios son el componente de crecimiento más rápido, proyectado para registrar una CAGR de 32,1%, lo que refleja la creciente demanda de integración, cumplimiento, pagos gestionados y soporte mercante a bordo.
- El segmento POS basado en la nube dominaba la categoría tipo con una cuota de ingresos del 47,31% en 2025, liderada por el despliegue escalable y la fácil integración con el comercio electrónico y los sistemas de inventario.
- El procesamiento de pagos representó el 54,18% de la cuota de mercado en 2025, prefirió su papel central en las transacciones de tarjetas, cartera y QR a través de canales.
- El segmento de compromiso y lealtad del cliente es la categoría de aplicación de mayor crecimiento, con un CAGR de 33,2%, impulsado por el uso creciente de datos de pago para la personalización y retención.
Report Scope and Virtual Payment (POS) Terminals Market Segmentation
|
Atributos |
Pago Virtual (POS) Terminales Mercado de valores principales |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de terminales de pago virtual (POS)
- Los terminales de pago virtual están pasando de lectores de tarjetas dedicados y basados en hardware a aceptación definida por software, donde los teléfonos inteligentes, tabletas y plataformas de nube habilitados por NFC actúan como terminales de pago certificados para transacciones en persona y remota.
- Por ejemplo, en septiembre de 2026, según Reuters, la Corporación Nacional de Pagos de la India (NPCI) lanzó una opción de compra y pago en la Interfaz de Pagos Unificados (UPI) que funciona en terminales de punto de venta sin abrir la aplicación, mientras que la UPI tramitó 24.51 mil millones de transacciones por valor de INR 29.82 billones en agosto de 2026, subrayando la escala de pagos dirigidos por móviles.
- El primer chequeo sin contacto se está convirtiendo en el comportamiento de consumo predeterminado, alentando a los comerciantes de todos los tamaños a adoptar el software de grifo a pago que funciona en los dispositivos que ya poseen.
- Los terminales virtuales basados en la nube están cada vez más integrados con herramientas de inventario, gestión de pedidos, lealtad y análisis, convirtiendo la aceptación de pagos en una plataforma de comercio unificada para minoristas, restaurantes y negocios de servicios.
- Por ejemplo, en diciembre de 2024, según Magnati, más del 95% de las transacciones en persona en los Emiratos Árabes Unidos ya se llevaron a cabo a través de métodos sin contacto ya que la empresa introdujo Tap to Pay en iPhone, permitiendo a los comerciantes aceptar pagos utilizando sólo un iPhone y una aplicación de pago.
- Como certificación SoftPOS, autenticación biométrica, y servicios financieros incrustados maduros, los terminales de pago virtual (POS) se espera que se extiendan más allá de la aceptación de tarjetas en comercio omnicanal, suscripciones y financiación mercante.
¿Cuáles son los controladores clave del mercado de terminales de pago virtual (POS)
- La migración de efectivo a pagos digitales está aumentando la demanda de infraestructura de aceptación flexible que permite a los comerciantes tomar tarjetas, billetera y pagos QR sin invertir en terminales costosos dedicados.
- Por ejemplo, en julio de 2025, según el Banco Mundial, el 79% de los adultos en todo el mundo tenían una cuenta financiera en 2024, frente al 74% en 2021, mientras que el 42% de los adultos en economías de bajos y medianos pagaron a los comerciantes digitalmente, indicando una gran base de consumidores listos para la aceptación digital.
- Los pequeños comerciantes, minoristas pop-up, flotas de entrega y proveedores de servicios prefieren cada vez más terminales de bajo costo, basados en software que a bordo rápidamente, escala a la demanda, e integren con los sistemas de puntos de venta, contabilidad y comercio electrónico existentes.
- Por ejemplo, en octubre de 2020, según Visa, menos del 10% de los 180 millones de micro y pequeños comerciantes del mundo en muchos mercados emergentes aceptaron pagos digitales, mientras que el 63% de los comerciantes encuestados dijeron que probablemente adoptarían Tap to Phone, y hasta dos mil millones de dispositivos Android podrían convertirse en terminales de softPOS.
- A medida que las redes y plataformas de pago siguen certificando la aceptación basada en software, los terminales de pago virtual (POS) están ganando tracción entre las empresas que anteriormente dependían de hardware propietario.
¿Qué factores están afectando el crecimiento del mercado de terminales de pago virtual (POS)
- Los terminales de pago virtual (POS) dependen de software seguro, integridad de dispositivos y conectividad continua, aumentando la exposición a amenazas cibernéticas, fraude de tarjeta no presente y obligaciones de cumplimiento en comparación con los terminales offline tradicionales.
- Por ejemplo, en junio de 2026, según UK Finance, el fraude de compra remoto de tarjetas no presentes en el Reino Unido aumentó un 13% en casos a 3,2 millones en 2025, con pérdidas de 423,5 millones de libras, destacando la presión de fraude frente a la aceptación de pagos digitales.
- La fragmentación de dispositivos, los requisitos de certificación y las diferentes reglas nacionales para la entrada de PIN basada en software y la aceptación sin contacto pueden retrasar los despliegues, especialmente para los comerciantes multinacionales y proveedores de servicios de pago que operan en distintas regiones.
- El efectivo sigue dominando las transacciones de pequeño valor en muchos mercados, y los comerciantes con conectividad poco fiable o alfabetización digital limitada pueden dudar en depender de terminales virtuales para operaciones diarias.
- Por ejemplo, en diciembre de 2024, según el Banco Central Europeo (BCE), el efectivo todavía se utilizaba en el 52% de las transacciones de punto de venta en la zona del euro en 2024, a partir del 59% en 2022, y el 62% de los consumidores consideraban importante tener efectivo como opción de pago, demostrando que la dependencia de efectivo sigue moderada la aceptación digital.
- La combinación del riesgo de ciberseguridad, la complejidad reglamentaria, la intensa competencia de precios entre las plataformas de pago y la persistente preferencia en efectivo pueden limitar la adopción y los márgenes, en particular entre los comerciantes sensibles a los costos en los mercados emergentes.
¿Cómo se aumenta el Mercado de Terminales de Pago Virtual (POS)
El mercado de terminales de pago virtual (POS) se segmenta sobre la base de componente, tipo, aplicación y usuario final.
- Por componente
Sobre la base del componente, el mercado de terminales de pago virtual (POS) se segmenta en plataforma de software y servicios. El segmento de la plataforma de software dominaba el mercado con 68,74% de participación en 2025, apoyado por la creciente adopción de la aceptación de pago basada en la nube, las herramientas de comercio integrado y el software comercial basado en la suscripción. Las plataformas de software permiten a los comerciantes aceptar tarjetas, cartera y pagos QR en teléfonos inteligentes, tabletas y navegadores sin hardware dedicado. Se utilizan cada vez más en entornos de venta al por menor, hospitalidad, salud y servicios de campo. Las actualizaciones continuas, las integraciones basadas en API y el apoyo a múltiples métodos de pago están fortaleciendo la demanda. La integración con sistemas de contabilidad, inventario y gestión de clientes también permite a los comerciantes ejecutar pagos y operaciones desde una sola plataforma.
Se prevé que el segmento de servicios registrará el crecimiento más rápido en un CAGR de 32,1% de 2026 a 2033, impulsado por el aumento de la demanda de implementación, integración, cumplimiento y soporte de pago gestionado. Los comerciantes y las empresas a menudo requieren ayuda para a bordo, certificación de dispositivos, controles de fraude, reconciliación y despliegues multinacionales. Los servicios gestionados reducen la carga técnica de las pequeñas empresas al tiempo que dan a los grandes minoristas un camino más rápido para la aceptación omnicanal. El aumento de los requisitos reglamentarios, incluidas las normas de seguridad para la aceptación basada en programas informáticos, están creando una demanda adicional de servicios de asesoramiento y apoyo. La optimización continua, el análisis y la asistencia al cliente amplían aún más las oportunidades de ingresos recurrentes para los proveedores.
- Por tipo
Sobre la base del tipo, el mercado de terminales de pago virtual (POS) se segmenta en POS basado en la nube, POS en línea y POS móvil (SoftPOS). El segmento POS basado en la nube dominaba la categoría tipo con 47,31% de participación en 2025, apoyado por despliegue escalable, menor inversión inicial y fácil integración con el comercio electrónico, inventario y sistemas de lealtad. Las plataformas basadas en la nube permiten una gestión centralizada de múltiples puntos de venta, informes en tiempo real y actualizaciones de funciones rápidas. Son ampliamente utilizados por los minoristas, restaurantes y empresas de servicios que buscan una aceptación de pago flexible y gestionada remotamente. Los modelos de precios de suscripción también hacen que las soluciones basadas en la nube sean atractivas para los pequeños y medianos comerciantes.
Se proyecta que el segmento POS móvil (SoftPOS) registre el crecimiento más rápido en un CAGR de 36,4% de 2026 a 2033, apoyado por el despliegue de Tap to Pay en iPhone y la aceptación sin contacto con Android en muchos países. SoftPOS elimina la necesidad de lectores de tarjetas externas, permitiendo a los comerciantes comenzar a aceptar pagos en minutos utilizando dispositivos que ya poseen. Es particularmente útil para micro comerciantes, vendedores móviles, servicios de entrega y tiendas pop-up. La creciente certificación de soluciones basadas en programas informáticos por las redes de pago y el aumento del apoyo a los compradores están fortaleciendo aún más la adopción en los mercados desarrollados y emergentes.
- By Application
Sobre la base de la aplicación, el mercado de terminales de pago virtual (POS) se segmenta en procesamiento de pagos, gestión de inventarios y pedidos, compromiso con los clientes y lealtad, y otros. El segmento de procesamiento de pagos dominó la categoría de aplicación con 54.18% de participación en 2025, apoyado por el papel central de la tarjeta, la cartera y la aceptación QR en cada flujo de trabajo mercante. Los terminales virtuales proporcionan autorización segura, liquidación, reembolsos y reconciliación a través de canales en tienda, en línea y remotos. El soporte para múltiples monedas y métodos de pago permite a los comerciantes servir a diversos clientes. La integración con los compradores, los portales y los servicios de tokenización también fortalece la seguridad y la fiabilidad.
Se prevé que el segmento de compromiso y lealtad del cliente registrará el crecimiento más rápido en un CAGR de 33,2% de 2026 a 2033, impulsado por el aumento del uso de datos de pago para la personalización, promociones y retención. Los comerciantes están conectando transacciones con programas de lealtad, recibos digitales y perfiles de clientes para mejorar las compras de repetición. Las plataformas de comercio unificadas permiten experiencias de clientes consistentes en tiendas, aplicaciones y canales en línea. Los análisis derivados del comportamiento de pago ayudan a los minoristas y restaurantes a optimizar los precios, inventario y marketing. La creciente competencia para la lealtad de los clientes fomenta una adopción más amplia de estas capacidades.
- Por Usuario final
Sobre la base del usuario final, el mercado de terminales de pago virtual (POS) se segmenta en comercio minorista y electrónico, hospitalidad, BFSI, salud, transporte y logística, y otros. El segmento minorista y de comercio electrónico dominaba la categoría de usuarios finales con 42,63% de participación en 2025, respaldada por la necesidad de checkout flexible en tiendas, pop-ups, marketplaces y canales en línea. Los minoristas utilizan terminales virtuales para reducir las colas, permitir la venta asistida y unificar los pagos en tienda y en línea. La integración con los sistemas de inventario y clientes mejora la eficiencia operacional. El crecimiento del comercio minorista y social omnicanal sigue aumentando la demanda de aceptación basada en software.
Se prevé que el segmento de la hospitalidad registrará el crecimiento más rápido en una CAGR del 33,1% entre 2026 y 2033, impulsado por la demanda de pagos de mesa, pedidos móviles y una rápida comprobación en restaurantes, hoteles y lugares de entretenimiento. Los terminales portátiles y basados en smartphones reducen los tiempos de espera y mejoran la productividad del personal. La integración con los flujos de trabajo de reserva, pedido y sorteo aumenta la experiencia de los huéspedes. Las empresas impulsadas por temporadas y eventos se benefician de soluciones escalables y de hardware. El aumento de las expectativas de los clientes para pagos sin contacto y divididos está acelerando aún más la adopción en todo el sector.
¿Qué región tiene la mayor parte del mercado de terminales de pago virtual (POS)
- América del Norte dominaba el mercado de terminales de pago virtual (POS) con la mayor cuota de ingresos de 36,12% en 2025, apoyado por la adopción temprana de pagos sin contacto, tecnologías de Tap to Pay y la fuerte digitalización mercante a través de retail y hospitalidad.
- La región también se beneficia de la penetración de tarjetas altas y carteras móviles, la presencia de las principales redes de pago y proveedores de tecnología, y la fuerte demanda de plataformas de comercio basadas en la nube. El aumento del uso de terminales virtuales entre pequeñas empresas, proveedores de servicios de campo y operadores de suministro sigue fortaleciendo la posición de América del Norte en el mercado global.
U.S. Virtual Payment (POS) Terminals Market Insight
El mercado de terminales de pago virtual (POS) de EE.UU. está presenciando un fuerte crecimiento debido a la creciente adopción de pagos sin contacto, carteras móviles y aceptación basada en software en las empresas minoristas, hospitalidad, salud y servicios de campo. El ecosistema de pagos maduros del país, junto con la disponibilidad de soluciones de Tap to Pay de las principales tecnologías y compañías de pago, está impulsando la demanda de terminales libres de hardware. Además, la creciente formación de pequeñas empresas, la expansión del comercio electrónico y la integración de los pagos con software empresarial están acelerando la adopción de terminales virtuales a través de aplicaciones comerciales.
Pago Virtual Asia-Pacífico (POS) Terminales Mercado Insight
Se espera que el mercado de terminales de pago virtual de Asia y el Pacífico sea testigo de un rápido crecimiento, impulsado por redes de pago en tiempo real, una mayor penetración de smartphones y la digitalización de pequeños y micro comerciantes en países como China, India y Japón. La creciente demanda de QR y pagos basados en grifería, soluciones de aceptación asequibles y comercio de super-app está apoyando la expansión del mercado regional. Además, los programas de inclusión financiera dirigidos por el gobierno y el aumento de las inversiones en infraestructura digital están acelerando la demanda de terminales de pago virtuales en el comercio minorista, el transporte y los servicios.
Japan Virtual Payment (POS) Terminals Market Insight
El mercado de terminales de pago virtual (POS) de Japón está presenciando un crecimiento constante debido a los esfuerzos gubernamentales por promover pagos sin efectivo, aumentar el uso de tarjetas sin contacto y cartera móvil, y la necesidad de abordar la escasez de mano de obra en el comercio minorista y la hospitalidad. Los merchants están adoptando terminales basadas en smartphones y tabletas para pedidos móviles, entrega y eventos. Además, la fuerte demanda de fiabilidad, seguridad e integración con los sistemas de puntos de venta existentes contribuye aún más al crecimiento del mercado en el Japón.
China Pago Virtual (POS) Terminales Mercado Insight
El mercado de terminales de pago virtual de China (POS) está creciendo rápidamente, impulsado por el uso generalizado de código QR y pagos de cartera móvil, adopción de smartphones a gran escala, y una vasta base de pequeños comerciantes. El creciente uso de software de punto de venta basado en la nube a través de minoristas, catering y servicios aumenta significativamente la demanda de mercado. Además, las sólidas capacidades nacionales de tecnología de pago, la rápida innovación en el software terminal y la expansión del comercio transfronterizo están posicionando a China como un mercado clave de crecimiento para las soluciones de pago virtual en Asia y el Pacífico.
U.K. Pago Virtual (POS) Terminales Mercado Insight
El mercado de terminales de pago virtual de U.K. está experimentando un crecimiento constante, apoyado por un alto uso de pago sin contacto, un ecosistema de fintech vibrante y una creciente adopción de SoftPOS entre pequeñas empresas. Los minoristas, restaurantes, comerciantes y vendedores de mercado están utilizando cada vez más teléfonos inteligentes como terminales de pago para reducir costos de hardware. Además, la creciente integración de los pagos con herramientas de contabilidad y comercio electrónico, junto con un fuerte enfoque regulador en la prevención del fraude, está apoyando la adopción más amplia de soluciones de pago virtual en el Reino Unido.
Alemania Pago Virtual (POS) Terminales Mercado Insight
El mercado de terminales de pago virtual de Alemania (POS) se está expandiendo constantemente debido a la fuerte base de retail y hostelería del país, la aceptación creciente de tarjetas y pagos móviles, y el creciente interés en soluciones de hardware. Los merchants están adoptando SoftPOS y plataformas basadas en la nube para complementar los terminales tradicionales y servir casos de uso móvil. Los avances continuos en la seguridad de pagos, el aumento del uso sin contacto y el enfoque de Alemania en la protección de datos y el cumplimiento están impulsando el crecimiento del mercado en el país.
¿Cuál es el Mercado de Terminales de Pago Virtual (POS)
El mercado de terminales de pago virtual (POS) está dirigido principalmente por empresas bien establecidas, incluyendo:
- PayPal Holdings, Inc.(U.S.)
- Block, Inc.(U.S.)
- Stripe, Inc.(U.S.)
- Adyen N.V.(Países Bajos)
- Fiserv, Inc.(U.S.)
- Global Payments Inc. (U.S.)
- Worldline SA (Francia)
- Shopify Inc. (Canadá)
- Apple Inc. (Estados Unidos)
- Visa Inc. (U.S.)
- Mastercard Incorporated (Estados Unidos)
- Toast, Inc. (U.S.)
- Lightspeed Commerce Inc. (Canadá)
- Verifone, Inc. (U.S.)
- PAX Technology Limited (China)
- Nexi S.p.A. (Italia)
- Fujian Newland Payment Technology Co., Ltd. (China)
- Castles Technology Co., Ltd.
- Samsung Electronics Co., Ltd. (South Korea)
- One 97 Communications Limited (Paytm) (India)
Qué son los últimos desarrollos en el mercado de terminales de pago virtual (POS)
- En septiembre de 2026, el Banco Central de Arabia Saudita (SAMA) anunció en Money20/20 Middle East en Riyadh que Tap to Pay on iPhone pronto estará disponible en Arabia Saudita, permitiendo a los comerciantes aceptar tarjetas mada, otras tarjetas sin contacto, y billeteras digitales directamente en iPhones compatibles usando tecnología NFC sin hardware adicional, basándose en el servicio SoftPOS introducido en el país en 2021.
- En julio de 2026, Datacap Systems lanzó SureTap, una solución de dispositivos de tracción de SoftPOS que permite a proveedores de puntos de venta y sus comerciantes aceptar pagos sin contacto en dispositivos Android habilitados para NFC sin hardware de pago dedicado, utilizando la misma integración de portal de pagos ya empleada para dispositivos de contratop, móvil y no deseados.
- En marzo de 2026, Fintech Payabl basado en Londres. lanzó una solución SoftPOS Tap to Pay que convierte los teléfonos inteligentes Android habilitados para NFC en terminales de pagos para comerciantes de PYME, soporte de entrada PIN, e-receipts, reembolsos, reversales, y consejos, e integración con su panel de pagoabl.one para que los comerciantes puedan gestionar transacciones en línea y en persona desde una sola plataforma.
- En junio de 2025, Westpay AB anunció el lanzamiento oficial de su solución SoftPOS, una aplicación Tap-to-Pay que convierte cualquier dispositivo Android en un terminal de pago sin contacto certificado aceptando pagos Visa, Mastercard, American Express y Swish, posicionado como una extensión de la transformación SaaS de la empresa.
- En marzo de 2025, Apple anunció el lanzamiento de Tap to Pay en iPhone en Bulgaria, Finlandia, Hungría, Liechtenstein, Polonia, Portugal, Eslovaquia, Eslovenia y Suiza, permitiendo a los comerciantes aceptar pagos sin contacto en persona de tarjetas, Apple Pay y otras carteras digitales utilizando sólo un iPhone y una aplicación iOS de un socio.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE TERMINALES DE PAGO VIRTUALES (POS)
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO MUNDIAL DE TERMINALES DE PAGO VIRTUALES (TPV)
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.5 GUÍA DE MERCADO
2.6 MODELADO MULTIVARIADO
2.7 ANÁLISIS DE ARRIBA A ABAJO
2.8 NORMAS DE MEDICIÓN
2.9 ANÁLISIS DE LA PARTICIPACIÓN DE LOS PROVEEDORES
2.1 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.11 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.12 MERCADO GLOBAL DE TERMINALES DE PAGO VIRTUALES (POS): RESUMEN DE LA INVESTIGACIÓN
2.13 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS DE LA CADENA DE VALOR
5.2 ANÁLISIS DE MARCA
5.3 MAPA DEL MERCADO DEL ECOSISTEMA
5.4 TENDENCIAS TECNOLÓGICAS
5.5 MEJORES ESTRATEGIAS GANADORAS
5.6 ANÁLISIS DE LAS CINCO FUERZAS DE PORTER
6 MERCADO MUNDIAL DE TERMINALES DE PAGO VIRTUALES (TPV), AL OFRECER
6.1 INFORMACIÓN GENERAL
6.2 PLATAFORMAS DE SOFTWARE
6.2.1 BASADO EN DISPOSITIVO
6.2.2 BASADO EN LA WEB
6.3 SERVICIOS
6.3.1 SERVICIOS PROFESIONALES
6.3.1.1. CONSULTORÍA
6.3.1.2. IMPLEMENTACIÓN E INTEGRACIÓN
6.3.1.3. SOPORTE Y MANTENIMIENTO
6.3.2 SERVICIOS ADMINISTRADOS
7 MERCADO MUNDIAL DE TERMINALES DE PAGO VIRTUALES (TPV), POR MODO DE IMPLEMENTACIÓN
7.1 INFORMACIÓN GENERAL
7.2 NUBE
7.3 EN LAS INSTALACIONES
8 MERCADO MUNDIAL DE TERMINALES DE PAGO VIRTUALES (POS), POR TAMAÑO DE EMPRESA
8.1 INFORMACIÓN GENERAL
8.2 PEQUEÑAS EMPRESAS
8.3 EMPRESAS DE MEDIANA ESCALA
8.4 EMPRESAS DE GRAN ESCALA
9 MERCADO MUNDIAL DE TERMINALES DE PAGO VIRTUALES (TPV), POR APLICACIÓN
9.1 INFORMACIÓN GENERAL
9.2 ATENCIÓN SANITARIA
9.2.1 AL OFRECER
9.2.1.1. PLATAFORMAS DE SOFTWARE
9.2.1.1.1. BASADO EN DISPOSITIVO
9.2.1.1.2. BASADO EN LA WEB
9.2.1.2. SERVICIOS
9.2.1.2.1. SERVICIOS PROFESIONALES
9.2.1.2.1.1 CONSULTORÍA
9.2.1.2.1.2 IMPLEMENTACIÓN E INTEGRACIÓN
9.2.1.2.1.3 SOPORTE Y MANTENIMIENTO
9.2.1.2.2. SERVICIOS ADMINISTRADOS
9.3 ELECTRÓNICA DE CONSUMO
9.3.1 AL OFRECER
9.3.1.1. PLATAFORMAS DE SOFTWARE
9.3.1.1.1. BASADO EN DISPOSITIVO
9.3.1.1.2. BASADO EN LA WEB
9.3.1.2. SERVICIOS
9.3.1.2.1. SERVICIOS PROFESIONALES
9.3.1.2.1.1 CONSULTORÍA
9.3.1.2.1.2 IMPLEMENTACIÓN E INTEGRACIÓN
9.3.1.2.1.3 SOPORTE Y MANTENIMIENTO
9.3.1.2.2. SERVICIOS GESTIONADOS
9.4 ALIMENTOS Y BEBIDAS
9.4.1 AL OFRECER
9.4.1.1. PLATAFORMAS DE SOFTWARE
9.4.1.1.1. BASADO EN DISPOSITIVO
9.4.1.1.2. BASADO EN LA WEB
9.4.1.2. SERVICIOS
9.4.1.2.1. SERVICIOS PROFESIONALES
9.4.1.2.1.1 CONSULTORÍA
9.4.1.2.1.2 IMPLEMENTACIÓN E INTEGRACIÓN
9.4.1.2.1.3 SOPORTE Y MANTENIMIENTO
9.4.1.2.2. SERVICIOS ADMINISTRADOS
9.5 MEDIOS Y ENTRETENIMIENTO
9.5.1 AL OFRECER
9.5.1.1. PLATAFORMAS DE SOFTWARE
9.5.1.1.1. BASADO EN DISPOSITIVO
9.5.1.1.2. BASADO EN LA WEB
9.5.1.2. SERVICIOS
9.5.1.2.1. SERVICIOS PROFESIONALES
9.5.1.2.1.1 CONSULTORÍA
9.5.1.2.1.2 IMPLEMENTACIÓN E INTEGRACIÓN
9.5.1.2.1.3 SOPORTE Y MANTENIMIENTO
9.5.1.2.2. SERVICIOS ADMINISTRADOS
9.6 ALMACÉN Y HOSTELERÍA
9.6.1 AL OFRECER
9.6.1.1. PLATAFORMAS DE SOFTWARE
9.6.1.1.1. BASADO EN DISPOSITIVO
9.6.1.1.2. BASADO EN LA WEB
9.6.1.2. SERVICIOS
9.6.1.2.1. SERVICIOS PROFESIONALES
9.6.1.2.1.1 CONSULTORÍA
9.6.1.2.1.2 IMPLEMENTACIÓN E INTEGRACIÓN
9.6.1.2.1.3 SOPORTE Y MANTENIMIENTO
9.6.1.2.2. SERVICIOS ADMINISTRADOS
9.7 VENTA AL POR MENOR
9.7.1 AL OFRECER
9.7.1.1. PLATAFORMAS DE SOFTWARE
9.7.1.1.1. BASADO EN DISPOSITIVO
9.7.1.1.2. BASADO EN LA WEB
9.7.1.2. SERVICIOS
9.7.1.2.1. SERVICIOS PROFESIONALES
9.7.1.2.1.1 CONSULTORÍA
9.7.1.2.1.2 IMPLEMENTACIÓN E INTEGRACIÓN
9.7.1.2.1.3 SOPORTE Y MANTENIMIENTO
9.7.1.2.2. SERVICIOS ADMINISTRADOS
9.8 OTROS
9.8.1 AL OFRECER
9.8.1.1. PLATAFORMAS DE SOFTWARE
9.8.1.1.1. BASADO EN DISPOSITIVO
9.8.1.1.2. BASADO EN LA WEB
9.8.1.2. SERVICIOS
9.8.1.2.1. SERVICIOS PROFESIONALES
9.8.1.2.1.1 CONSULTORÍA
9.8.1.2.1.2 IMPLEMENTACIÓN E INTEGRACIÓN
9.8.1.2.1.3 SOPORTE Y MANTENIMIENTO
9.8.1.2.2. SERVICIOS ADMINISTRADOS
10 MERCADO MUNDIAL DE TERMINALES DE PAGO VIRTUALES (TPV), POR REGIÓN
10.1 MERCADO GLOBAL DE TERMINALES DE PAGO VIRTUALES (POS), (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
10.1.1 AMÉRICA DEL NORTE
10.1.1.1. EE. UU.
10.1.1.2. CANADÁ
10.1.1.3. MÉXICO
10.1.2 EUROPA
10.1.2.1. ALEMANIA
10.1.2.2. FRANCIA
10.1.2.3. Reino Unido
10.1.2.4. ITALIA
10.1.2.5. ESPAÑA
10.1.2.6. RUSIA
10.1.2.7. TURQUÍA
10.1.2.8. BÉLGICA
10.1.2.9. PAÍSES BAJOS
10.1.2.10. SUIZA
10.1.2.11. DINAMARCA
10.1.2.12. SUECIA
10.1.2.13. POLONIA
10.1.2.14. NORUEGA
10.1.2.15. FINLAND
10.1.2.16. RESTO DE EUROPA
10.1.3 ASIA PACÍFICO
10.1.3.1. JAPÓN
10.1.3.2. CHINA
10.1.3.3. COREA DEL SUR
10.1.3.4. INDIA
10.1.3.5. AUSTRALIA
10.1.3.6. SINGAPUR
10.1.3.7. TAILANDIA
10.1.3.8. MALASIA
10.1.3.9. INDONESIA
10.1.3.10. FILIPINAS
10.1.3.11. NUEVA ZELANDA
10.1.3.12. TAIWÁN
10.1.3.13. VIETNAM
10.1.3.14. RESTO DE ASIA PACÍFICO
10.1.4 SUDAMÉRICA
10.1.4.1. BRASIL
10.1.4.2. ARGENTINA
10.1.4.3. RESTO DE SUDAMÉRICA
10.1.5 ORIENTE MEDIO Y ÁFRICA
10.1.5.1. SUDÁFRICA
10.1.5.2. EGIPTO
10.1.5.3. BAHREIN
10.1.5.4. CATAR
10.1.5.5. KUWAIT
10.1.5.6. OMÁN
10.1.5.7. ARABIA SAUDITA
10.1.5.8. Emiratos Árabes Unidos
10.1.5.9. ISRAEL
10.1.5.10. RESTO DE ORIENTE MEDIO Y ÁFRICA
10.2 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
11 MERCADO GLOBAL DE TERMINALES DE PAGO VIRTUALES (TPV), PANORAMA EMPRESARIAL
11.1 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
11.2 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
11.3 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
11.4 FUSIONES Y ADQUISICIONES
11.5 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
11.6 EXPANSIONES
11.7 CAMBIOS REGLAMENTARIOS
11.8 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
12 MERCADO GLOBAL DE TERMINALES DE PAGO VIRTUALES (TPV), ANÁLISIS FODA
13 MERCADO GLOBAL DE TERMINALES DE PAGO VIRTUALES (TPV), PERFIL DE LA EMPRESA
13.1 GOOGLE
13.1.1 INSTANTÁNEA DE LA EMPRESA
13.1.2 ANÁLISIS DE INGRESOS
13.1.3 PRESENCIA GEOGRÁFICA
13.1.4 PORTAFOLIO DE PRODUCTOS
13.1.5 DESARROLLOS RECIENTES
13.2 GRUPO INGENICO
13.2.1 INSTANTÁNEA DE LA EMPRESA
13.2.2 ANÁLISIS DE INGRESOS
13.2.3 PRESENCIA GEOGRÁFICA
13.2.4 PORTAFOLIO DE PRODUCTOS
13.2.5 DESARROLLOS RECIENTES
13.3 VERIFONE, INC
13.3.1 INSTANTÁNEA DE LA EMPRESA
13.3.2 ANÁLISIS DE INGRESOS
13.3.3 PRESENCIA GEOGRÁFICA
13.3.4 PORTAFOLIO DE PRODUCTOS
13.3.5 DESARROLLOS RECIENTES
13.4 PRIMERA CORPORACIÓN DE DATOS
13.4.1 INSTANTÁNEA DE LA EMPRESA
13.4.2 ANÁLISIS DE INGRESOS
13.4.3 PRESENCIA GEOGRÁFICA
13.4.4 PORTAFOLIO DE PRODUCTOS
13.4.5 DESARROLLOS RECIENTES
13.5 CORPORACIÓN NCR
13.5.1 INSTANTÁNEA DE LA EMPRESA
13.5.2 ANÁLISIS DE INGRESOS
13.5.3 PRESENCIA GEOGRÁFICA
13.5.4 PORTAFOLIO DE PRODUCTOS
13.5.5 DESARROLLOS RECIENTES
13.6 SISTEMAS DE ARDILLA
13.6.1 INSTANTÁNEA DE LA EMPRESA
13.6.2 ANÁLISIS DE INGRESOS
13.6.3 PRESENCIA GEOGRÁFICA
13.6.4 PORTAFOLIO DE PRODUCTOS
13.6.5 DESARROLLOS RECIENTES
13.7 SERVICIOS WEB DE AMAZON
13.7.1 INSTANTÁNEA DE LA EMPRESA
13.7.2 ANÁLISIS DE INGRESOS
13.7.3 PRESENCIA GEOGRÁFICA
13.7.4 PORTAFOLIO DE PRODUCTOS
13.7.5 DESARROLLOS RECIENTES
13.8 DIEBOLD NIXDORF INCORPORATED
13.8.1 INSTANTÁNEA DE LA EMPRESA
13.8.2 ANÁLISIS DE INGRESOS
13.8.3 PRESENCIA GEOGRÁFICA
13.8.4 PORTAFOLIO DE PRODUCTOS
13.8.5 DESARROLLOS RECIENTES
13.9 ELAVON, INC
13.9.1 INSTANTÁNEA DE LA EMPRESA
13.9.2 ANÁLISIS DE INGRESOS
13.9.3 PRESENCIA GEOGRÁFICA
13.9.4 PORTAFOLIO DE PRODUCTOS
13.9.5 DESARROLLOS RECIENTES
13.1 TECNOLOGÍA DE CASTILLOS
13.10.1 INSTANTÁNEA DE LA EMPRESA
13.10.2 ANÁLISIS DE INGRESOS
13.10.3 PRESENCIA GEOGRÁFICA
13.10.4 PORTAFOLIO DE PRODUCTOS
13.10.5 DESARROLLOS RECIENTES
13.11 EGIDE
13.11.1 INSTANTÁNEA DE LA EMPRESA
13.11.2 ANÁLISIS DE INGRESOS
13.11.3 PRESENCIA GEOGRÁFICA
13.11.4 PORTAFOLIO DE PRODUCTOS
13.11.5 DESARROLLOS RECIENTES
13.12 EHOPPER
13.12.1 INSTANTÁNEA DE LA EMPRESA
13.12.2 ANÁLISIS DE INGRESOS
13.12.3 PRESENCIA GEOGRÁFICA
13.12.4 PORTAFOLIO DE PRODUCTOS
13.12.5 DESARROLLOS RECIENTES
13.13 TECNOLOGÍAS CITIXSYS
13.13.1 INSTANTÁNEA DE LA EMPRESA
13.13.2 ANÁLISIS DE INGRESOS
13.13.3 PRESENCIA GEOGRÁFICA
13.13.4 PORTAFOLIO DE PRODUCTOS
13.13.5 DESARROLLOS RECIENTES
13.14 TECNOLOGÍA PAX
13.14.1 INSTANTÁNEA DE LA EMPRESA
13.14.2 ANÁLISIS DE INGRESOS
13.14.3 PRESENCIA GEOGRÁFICA
13.14.4 PORTAFOLIO DE PRODUCTOS
13.14.5 DESARROLLOS RECIENTES
13.15 TECNOLOGÍA DE PAGO DE NEWLAND
13.15.1 INSTANTÁNEA DE LA EMPRESA
13.15.2 ANÁLISIS DE INGRESOS
13.15.3 PRESENCIA GEOGRÁFICA
13.15.4 PORTAFOLIO DE PRODUCTOS
13.15.5 DESARROLLOS RECIENTES
13.16 CORPORACIÓN PANASONIC
13.16.1 INSTANTÁNEA DE LA EMPRESA
13.16.2 ANÁLISIS DE INGRESOS
13.16.3 PRESENCIA GEOGRÁFICA
13.16.4 PORTAFOLIO DE PRODUCTOS
13.16.5 DESARROLLOS RECIENTES
13.17 DATOS DE LA LÍNEA DE PAGO
13.17.1 INSTANTÁNEA DE LA EMPRESA
13.17.2 ANÁLISIS DE INGRESOS
13.17.3 PRESENCIA GEOGRÁFICA
13.17.4 PORTAFOLIO DE PRODUCTOS
13.17.5 DESARROLLOS RECIENTES
13.18 PAGO CON QUICKBOOKS
13.18.1 INSTANTÁNEA DE LA EMPRESA
13.18.2 ANÁLISIS DE INGRESOS
13.18.3 PRESENCIA GEOGRÁFICA
13.18.4 PORTAFOLIO DE PRODUCTOS
13.18.5 DESARROLLOS RECIENTES
13.19 POS CUADRADO
13.19.1 INSTANTÁNEA DE LA EMPRESA
13.19.2 ANÁLISIS DE INGRESOS
13.19.3 PRESENCIA GEOGRÁFICA
13.19.4 PORTAFOLIO DE PRODUCTOS
13.19.5 DESARROLLOS RECIENTES
13.2 DEPÓSITO DE PAGO
13.20.1 INSTANTÁNEA DE LA EMPRESA
13.20.2 ANÁLISIS DE INGRESOS
13.20.3 PRESENCIA GEOGRÁFICA
13.20.4 PORTAFOLIO DE PRODUCTOS
13.20.5 DESARROLLOS RECIENTES
13.21 TRÉBOL
13.21.1 INSTANTÁNEA DE LA EMPRESA
13.21.2 ANÁLISIS DE INGRESOS
13.21.3 PRESENCIA GEOGRÁFICA
13.21.4 PORTAFOLIO DE PRODUCTOS
13.21.5 DESARROLLOS RECIENTES
13.22 ZETTLE DE PAYPAL
13.22.1 INSTANTÁNEA DE LA EMPRESA
13.22.2 ANÁLISIS DE INGRESOS
13.22.3 PRESENCIA GEOGRÁFICA
13.22.4 PORTAFOLIO DE PRODUCTOS
13.22.5 DESARROLLOS RECIENTES
13.23 STAX
13.23.1 INSTANTÁNEA DE LA EMPRESA
13.23.2 ANÁLISIS DE INGRESOS
13.23.3 PRESENCIA GEOGRÁFICA
13.23.4 PORTAFOLIO DE PRODUCTOS
13.23.5 DESARROLLOS RECIENTES
13.24 PERSECUCIÓN
13.24.1 INSTANTÁNEA DE LA EMPRESA
13.24.2 ANÁLISIS DE INGRESOS
13.24.3 PRESENCIA GEOGRÁFICA
13.24.4 PORTAFOLIO DE PRODUCTOS
13.24.5 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
14 INFORMES RELACIONADOS
15 CUESTIONARIO
16 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











