



Mercado global de pruebas de vitamina D, por producto (pruebas de 25-hidroxivitamina D, pruebas de 1,25-dihidroxivitamina D, pruebas de 24,25-dihidroxivitamina D), aplicación (pruebas clínicas, pruebas de investigación), técnica ( radioinmunoensayo , ELISA, HPLC, LC-MS, otras), paciente (adulto, pediátrico ), indicación (osteoporosis, raquitismo, trastornos de la tiroides, malabsorción, deficiencia de vitamina D, otras), usuario final (hospitales, laboratorios de diagnóstico, atención domiciliaria, punto de atención, otros) – Tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento del mercado de pruebas de vitamina D
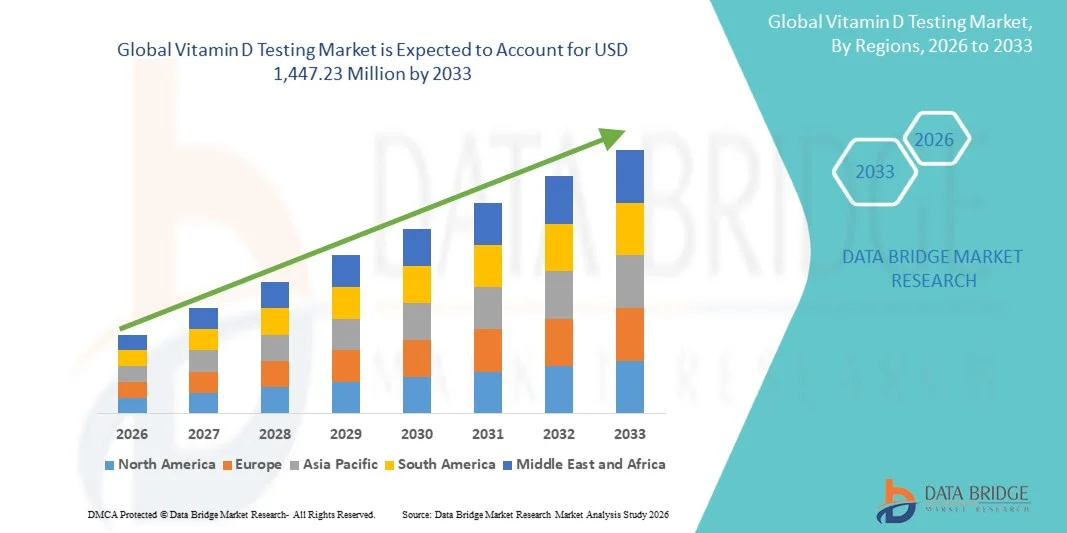
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de pruebas de vitamina D se valoró enUSD 950,20 millones en 2025y se espera que alcanceUSD 1,447,23 millones en 2033, en unaCAGR of 5.40%durante el período previsto
- El crecimiento del mercado se ve impulsado principalmente por la creciente prevalencia de deficiencia de vitamina D en todos los grupos de edad, junto con la creciente conciencia sobre la atención preventiva y la importancia de la evaluación nutricional temprana en la gestión de enfermedades crónicas y la salud ósea
- Además, la creciente adopción de tecnologías avanzadas de diagnóstico, la expansión de programas de detección de salud rutinaria y la creciente demanda de soluciones precisas de pruebas de laboratorio están posicionando las pruebas de vitamina D como un componente esencial del diagnóstico clínico moderno. Estos factores combinados están apoyando significativamente la expansión de la industria mundial de pruebas de vitamina D durante el período del pronóstico
Tamaño del mercado
Valor mundial del mercado (2025):USD 950,20 millones
Valor de mercado esperado (2033):1.447,23 millones de dólares
CAGR prefabricado (2026–2033):5.40%
¿Cuáles son los principales Takeaways of Vitamin D Testing Market
- Las pruebas de vitamina D, utilizadas para medir los niveles de vitamina D en el cuerpo para el diagnóstico y seguimiento de deficiencias nutricionales y condiciones de salud conexas, se están convirtiendo en un componente cada vez más importante de diagnósticos clínicos preventivos y rutinarios debido a la creciente conciencia sobre la salud ósea, la función inmune y la gestión crónica de enfermedades
- La creciente demanda de pruebas de vitamina D se debe principalmente a la creciente prevalencia de deficiencia de vitamina D en todo el mundo, la creciente población geriátrica y la ampliación de la adopción de programas de detección de la salud preventiva entre los proveedores de atención médica y los consumidores
- América del Norte dominaba el mercado de pruebas de vitamina D con la mayor proporción de ingresos del 38,7% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, una alta conciencia sobre deficiencias nutricionales y una fuerte adopción de pruebas de diagnóstico rutinaria, con Estados Unidos presenciando una demanda sustancial debido al aumento de casos de osteoporosis, obesidad y trastornos crónicos que requieren una evaluación regular de vitamina D
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de pruebas de vitamina D durante el período previsto debido a la mejora del acceso a la salud, el aumento de la conciencia sobre la salud y el aumento de las iniciativas gubernamentales que promueven el diagnóstico preventivo y la vigilancia del bienestar
- 25 -Hydroxy Vitamin D Testing segmentó el mercado de pruebas de vitamina D con una cuota de mercado de 46,3% en 2025, impulsado por su uso clínico generalizado como el método estándar y más preciso para evaluar el estado global de vitamina D en pacientes
Informe Scope and Vitamin D Testing Market Segmentation
|
Atributos |
Pruebas de vitamina D Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte · Estados Unidos. · Canadá · México Europa · Alemania · Francia · U.K. · Países Bajos Suiza · Bélgica · Rusia · Italia · España · Turquía · El resto de Europa Asia y el Pacífico China · Japón · India · Corea del Sur · Singapur Malasia · Australia · Tailandia · Indonesia · Filipinas · El resto de Asia-Pacífico Oriente Medio y África Arabia Saudita · EAU. · Sudáfrica Egipto Israel · El resto del Oriente Medio y África América del Sur Brasil · Argentina · El resto de Sudamérica |
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
· La creciente integración de las pruebas de vitamina D en programas de nutrición y salud preventiva personalizados · Aumento de la adopción de kits de recogida de muestras en el hogar y plataformas de salud digital |
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de pruebas de vitamina D
" Aumento de la adopción de soluciones de salud preventivas y ensayos en el hogar "
- Una tendencia significativa y aceleradora en el mercado mundial de pruebas de vitamina D es la adopción cada vez mayor de prácticas de salud preventivas y la creciente disponibilidad de soluciones prácticas de prueba de vitamina D en el hogar. Esta combinación de tendencias está mejorando significativamente la detección de deficiencias tempranas y la participación de los consumidores en la gestión de la salud personal
- Por ejemplo, Everlywell y LetsGetChecked oferta en casa kits de prueba de vitamina D que permiten a los consumidores recoger muestras convenientemente y acceder a resultados digitales remotamente. Del mismo modo, Diagnósticos de Quest y Labcorp continúan ampliando paneles de pruebas de bienestar preventivo que incluyen servicios de evaluación de vitamina D
- La integración de tecnologías avanzadas de diagnóstico en las pruebas de vitamina D permite tiempos de rotación más rápidos, una mejor precisión de las pruebas y flujos de trabajo de laboratorio simplificados. Por ejemplo, los analizadores automatizados de inmunoassay y los sistemas LC-MS/MS están siendo utilizados cada vez más para mejorar la precisión y apoyar pruebas de vitamina D de alto volumen en las instalaciones sanitarias. Además, las plataformas de salud digital proporcionan a los usuarios acceso conveniente a los informes, consultas médicas y servicios de monitoreo de bienestar a largo plazo
- La incorporación ininterrumpida de las pruebas de vitamina D en revisiones de salud rutinarias y programas de detección preventiva facilita el acceso más amplio de los pacientes a servicios de evaluación nutricional. Mediante sistemas sanitarios integrados, los proveedores pueden supervisar los niveles de vitamina D junto con otros biomarcadores, apoyando la prevención integral de enfermedades y la planificación personalizada del tratamiento
- Esta tendencia hacia servicios de diagnóstico más accesibles, precisos y centrados en el consumidor está reorganizando fundamentalmente las expectativas para las pruebas de salud preventivas. En consecuencia, empresas como Roche están desarrollando ensayos avanzados automatizados de vitamina D diseñados para mejorar la eficiencia, escalabilidad y fiabilidad clínica en laboratorios e instituciones sanitarias
- El creciente uso de la inteligencia artificial y la analítica de datos en laboratorios de diagnóstico está mejorando aún más la eficiencia de las pruebas de vitamina D apoyando la interpretación automatizada de resultados, evaluaciones predictivas de salud y estrategias optimizadas de gestión de pacientes en sistemas de salud
- La demanda de soluciones de pruebas de vitamina D que ofrezcan comodidad, resultados rápidos e integración con los servicios preventivos de salud está creciendo rápidamente en hospitales, laboratorios de diagnóstico y entornos de salud en el hogar, ya que los consumidores priorizan cada vez más la gestión proactiva del bienestar y la prevención temprana de enfermedades
Dinámica del mercado de pruebas de vitamina D
Conductor
“Incremento de la prevalencia de la deficiencia de vitamina D y la conciencia de la salud preventiva”
- El aumento de la prevalencia de deficiencia de vitamina D entre todos los grupos de edad, junto con el aumento de la conciencia respecto de la atención médica preventiva y la vigilancia nutricional, es un factor importante para aumentar la demanda de servicios de pruebas de vitamina D
- Por ejemplo, en marzo de 2025, Quest Diagnostics anunció la ampliación de su cartera de pruebas de bienestar preventivo, incluyendo servicios mejorados de detección de deficiencia de vitaminas destinados a apoyar el diagnóstico temprano y la gestión crónica de enfermedades. Se espera que esas estrategias de empresas clave impulsen el crecimiento de la industria de pruebas de vitamina D en el período previsto
- A medida que los proveedores de atención médica y los consumidores se centran más en la detección temprana de enfermedades y la atención preventiva, las pruebas de vitamina D ofrecen información crítica para la gestión de condiciones como la osteoporosis, los trastornos inmunológicos y las enfermedades cardiovasculares, convirtiéndolo en una herramienta de diagnóstico esencial en las prácticas sanitarias modernas
- Además, la creciente adopción de programas rutinarios de detección de salud y enfoques personalizados de salud está aumentando la integración de las pruebas de vitamina D en evaluaciones de bienestar estándar, lo que permite a los profesionales de la salud proporcionar intervenciones nutricionales y terapéuticas específicas
- La comodidad de los sistemas avanzados de pruebas automatizadas, la ampliación de la disponibilidad de kits de recogida de muestras en el hogar, y el aumento del acceso a las plataformas de salud digital son factores clave que impulsan la adopción de pruebas de vitamina D en hospitales, laboratorios de diagnóstico y entornos de salud en el hogar. La tendencia hacia la vigilancia preventiva de la salud y el aumento de las campañas de sensibilización sobre deficiencias nutricionales contribuyen aún más al crecimiento del mercado
- Aumentar las iniciativas gubernamentales que promueven la detección de déficits nutricionales y programas de prevención crónica de enfermedades están apoyando la adopción de servicios de pruebas de vitamina D en los sistemas públicos de salud y programas de bienestar comunitario
- La creciente población geriátrica, que es más vulnerable a la osteoporosis, los trastornos óseos y las deficiencias de vitaminas, también contribuye significativamente a la creciente demanda de servicios de monitoreo y diagnóstico de vitamina D rutinarios en todo el mundo
Restraint/Challenge
“High Testing Costs and Limited Awareness in Developing Regions”
- Las preocupaciones relativas al costo relativamente alto de los procedimientos avanzados de ensayo de vitamina D y la escasa conciencia respecto de la detección de la deficiencia nutricional en ciertas regiones en desarrollo plantean un reto importante para una expansión más amplia del mercado. Dado que las tecnologías avanzadas de ensayo requieren una infraestructura de laboratorio sofisticada y profesionales cualificados, la asequibilidad y la accesibilidad siguen siendo preocupaciones clave entre las poblaciones infraservadas
- Por ejemplo, una infraestructura sanitaria inadecuada y un apoyo limitado para el reembolso de las pruebas de diagnóstico preventivo en varios países de ingresos bajos y medianos han restringido la adopción generalizada de servicios de pruebas de vitamina D
- Para mejorar las tasas de adopción de los pacientes es fundamental abordar estas cuestiones de accesibilidad mediante soluciones de diagnóstico asequibles, una mayor cobertura de reembolso y iniciativas de sensibilización sobre la salud pública. Empresas como Abbott y Siemens Healthineers siguen haciendo hincapié en los sistemas de pruebas automatizados y rentables para mejorar la eficiencia operacional y reducir los costos de laboratorio. Además, la variabilidad en las normas de prueba e inconsistencias en la interpretación de resultados en los laboratorios puede crear desafíos para los médicos y los proveedores de atención médica que buscan resultados diagnósticos estandarizados
- Si bien los avances tecnológicos están mejorando gradualmente la asequibilidad y la exactitud de las pruebas, la naturaleza no esencial de la detección rutinaria de vitamina D entre determinados grupos de pacientes todavía puede dificultar la adopción más amplia, especialmente en los mercados de atención médica sensibles a los costos o regiones con infraestructura preventiva limitada
- Superar estos desafíos mediante iniciativas de sensibilización en materia de salud, un mejor acceso a servicios de diagnóstico asequibles y el desarrollo de protocolos de prueba estandarizados será vital para mantener el crecimiento del mercado a largo plazo
- La disponibilidad limitada de laboratorios de diagnóstico avanzados y profesionales de la salud capacitados en las regiones rurales y submerecidas restringe aún más el acceso oportuno a pruebas precisas de vitamina D y servicios preventivos de salud
- Las variaciones en las directrices reglamentarias y las recomendaciones clínicas relativas a la detección rutinaria de vitamina D en distintos países también pueden crear incoherencias en las políticas de adopción y reembolso de los ensayos, lo que influye en la expansión general del mercado
¿Cómo se aumenta el mercado de pruebas de vitamina D
El mercado se segmenta sobre la base del producto, aplicación, técnica, paciente, indicación y usuario final.
- Por producto
Sobre la base del producto, el mercado de pruebas de vitamina D se segmenta en 25-Hydroxy Vitamina D Testing, 1,25-Dihidroxi Vitamina D Testing, y 24,25-Dihidroxi Vitamina D Testing. El segmento de prueba de vitamina D de 25-Hydroxy dominaba el mercado con la mayor cuota de ingresos del mercado de 46,3% en 2025, impulsada por su adopción clínica generalizada como el método de diagnóstico estándar para evaluar el estado general de vitamina D en los pacientes. Los proveedores de atención médica prefieren comúnmente esta prueba debido a su alta fiabilidad, precisión clínica y capacidad para detectar deficiencias de vitamina D de manera eficaz. La creciente prevalencia de osteoporosis, trastornos óseos y enfermedades crónicas ha aumentado significativamente la demanda de pruebas rutinarias de vitamina D de 25 hidroxilas en hospitales y laboratorios de diagnóstico. Además, el aumento de la conciencia sobre la atención sanitaria preventiva y la vigilancia nutricional sigue apoyando la expansión del segmento a nivel mundial. La disponibilidad de analizadores automatizados y procedimientos estandarizados de pruebas refuerza aún más el dominio de este segmento en el mercado global.
Se prevé que el segmento de pruebas de vitamina D de 1,25-Dihidroxi sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento del uso en investigaciones clínicas especializadas relacionadas con trastornos renales, anomalías endocrinas y enfermedades óseas metabólicas. Esta prueba desempeña un papel crítico en la evaluación de los niveles activos de hormonas de vitamina D en pacientes con condiciones médicas complejas que requieren una evaluación avanzada del diagnóstico. Los avances crecientes en las tecnologías de laboratorio y la adopción creciente de enfoques de medicina personalizada están apoyando la demanda de soluciones especializadas de pruebas de vitamina D. Además, el aumento de las actividades de investigación relacionadas con enfermedades renales crónicas y trastornos paratiroideos están contribuyendo al crecimiento del segmento. También se espera que la ampliación de la infraestructura sanitaria y el aumento de la conciencia respecto de las pruebas avanzadas de diagnóstico aceleren las tasas de adopción durante el período previsto.
- By Application
Sobre la base de la aplicación, el mercado de pruebas de vitamina D se segmenta en pruebas clínicas y pruebas de investigación. El segmento de pruebas clínicas dominaba el mercado con la mayor cuota de ingresos del mercado en 2025, impulsada por el creciente número de exámenes de salud rutinarios y la creciente prevalencia de deficiencia de vitamina D en todo el mundo. Hospitales, laboratorios de diagnóstico y proveedores de atención médica utilizan ampliamente pruebas clínicas de vitamina D para diagnosticar osteoporosis, trastornos inmunológicos y deficiencias nutricionales. El aumento de la conciencia de los pacientes con respecto a la salud preventiva y la gestión crónica de enfermedades sigue apoyando la fuerte demanda de servicios de pruebas clínicas. Además, el aumento de las recomendaciones médicas para la evaluación regular de la vitamina D entre las poblaciones geriátricas y en riesgo refuerza aún más el crecimiento del segmento. La expansión de sistemas automatizados de laboratorio y protocolos estandarizados de pruebas también contribuye significativamente a la dirección del mercado del segmento.
Se espera que el segmento de Pruebas de Investigación sea testigo de la CAGR más rápida de 2026 a 2033, impulsada por la creciente investigación científica centrada en la relación entre los niveles de vitamina D y las enfermedades crónicas como el cáncer, la diabetes y los trastornos cardiovasculares. Las instituciones académicas, las empresas biotecnológicas y las organizaciones farmacéuticas están invirtiendo cada vez más en estudios clínicos relacionados con la vitamina D y actividades de investigación de biomarcadores. El creciente énfasis en la medicina de precisión y la genómica nutricional está apoyando aún más la demanda de soluciones de prueba de vitamina D basadas en la investigación. Además, los avances tecnológicos en instrumentos analíticos y métodos de análisis de biomarcadores están mejorando las capacidades de investigación en todas las instituciones sanitarias. También se prevé que el aumento de la financiación gubernamental y privada para los programas de investigación sanitaria acelere el crecimiento de segmentos durante el período previsto.
- Por Technique
Sobre la base de la técnica, el mercado de pruebas de vitamina D se segmenta en Radioinmunoassay, ELISA, HPLC, LC-MS y otros. El segmento ELISA dominaba el mercado con la mayor cuota de ingresos del mercado en 2025, impulsada por su eficacia en función de los costos, alta sensibilidad y adopción generalizada en laboratorios de diagnóstico e instalaciones sanitarias. Vitamina basada en ELISA Los métodos de prueba D son preferidos comúnmente debido a su capacidad de procesar grandes volúmenes de muestras de manera eficiente, manteniendo una precisión diagnóstica fiable. La creciente demanda de soluciones automatizadas y de alto rendimiento de laboratorio sigue apoyando el crecimiento de los segmentos a nivel mundial. Además, el aumento de la prevalencia de deficiencia de vitamina D y la expansión de los programas preventivos de salud están impulsando la adopción de técnicas de ensayo ELISA. La facilidad de implementación y compatibilidad con los flujos de trabajo clínicos rutinarios refuerza aún más el dominio del segmento en el mercado.
Se prevé que el segmento LC-MS sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por su precisión analítica superior, especificidad y capacidad para medir simultáneamente múltiples metabolitos de vitamina D. Los proveedores de atención médica y las instituciones de investigación están adoptando cada vez más técnicas LC-MS para diagnósticos clínicos avanzados y aplicaciones especializadas de pruebas. El aumento de la demanda de análisis precisos de biomarcadores y enfoques de tratamiento personalizados contribuye significativamente a la expansión de segmentos. Además, los avances tecnológicos en los instrumentos de espectrometría masiva y los sistemas de automatización de laboratorio están mejorando la eficiencia operacional y la fiabilidad de las pruebas. También se espera que las inversiones crecientes en infraestructuras avanzadas de diagnóstico y laboratorios de investigación impulsen la rápida adopción de técnicas de CPM-MS durante el período previsto.
- Por paciente
Sobre la base del paciente, el mercado de pruebas de vitamina D se segmenta en adulto y pediátrico. El segmento adulto dominaba el mercado con la mayor cuota de ingresos del mercado en 2025, impulsada por la alta prevalencia de deficiencia de vitamina D, osteoporosis y trastornos crónicos entre las poblaciones adultas y geriátricas. Los adultos suelen someterse a pruebas de vitamina D como parte de evaluaciones periódicas de la salud preventiva y programas de monitoreo de enfermedades crónicas. El aumento de la conciencia sobre la salud ósea, el apoyo inmunitario y el bienestar nutricional sigue apoyando la fuerte demanda de pruebas dentro de este grupo de pacientes. Además, los estilos de vida sedentarios, la exposición limitada al sol y los hábitos dietéticos cambiantes contribuyen al aumento de las tasas de deficiencia de vitamina D entre los adultos en todo el mundo. La creciente adopción de servicios preventivos de diagnóstico y análisis de bienestar refuerza aún más el crecimiento de segmentos en las instalaciones sanitarias.
Se espera que el segmento pediátrico sea testigo de la CAGR más rápida de 2026 a 2033, impulsada por el aumento de la conciencia acerca de las deficiencias nutricionales de la infancia y el creciente enfoque en la prevención de las enfermedades tempranas. Los proveedores de atención médica están recomendando cada vez más pruebas de vitamina D para bebés y niños para apoyar el desarrollo sano del hueso y la función inmune. La creciente prevalencia de rickets pediátricos y malnutrición en las regiones en desarrollo contribuye aún más a la expansión de los segmentos. Además, el aumento de las iniciativas gubernamentales de salud que promueven la nutrición maternoinfantil están apoyando la adopción de servicios de detección de vitamina D pediátrica. También se espera que la ampliación de la infraestructura de atención de la salud pediátrica y el aumento de la sensibilización de los padres respecto de la atención de la salud preventiva aceleren el crecimiento durante el período previsto.
- Por indicación
Sobre la base de la indicación, el mercado de pruebas de vitamina D se segmenta en osteoporosis, rickets, trastornos tiroideos, malabsorción, deficiencia de vitamina d y otros. El segmento de la deficiencia de vitamina D dominó al mercado con la mayor cuota de ingresos del mercado en 2025, impulsada por la creciente carga mundial de deficiencias nutricionales y el aumento de la conciencia sobre la detección preventiva de la salud. Las pruebas de deficiencia de vitamina D se utilizan ampliamente en hospitales, laboratorios de diagnóstico y clínicas de bienestar para evaluaciones rutinarias de salud y programas de prevención crónica de enfermedades. El aumento de la prevalencia de estilos de vida sedentarios, la ingestión alimentaria inadecuada y la exposición limitada a la luz solar siguen aumentando la demanda de pruebas en todo el mundo. Además, las crecientes recomendaciones médicas para el monitoreo nutricional rutinario entre las poblaciones en riesgo apoyan aún más el dominio del segmento. Ampliar el acceso a la atención médica y aumentar las campañas de sensibilización sobre la gestión de la deficiencia de vitaminas también contribuyen significativamente al crecimiento del mercado.
Se prevé que el segmento de Osteoporosis sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente población geriátrica y la creciente incidencia de trastornos relacionados con los huesos a nivel mundial. Los profesionales de la salud suelen recomendar pruebas de vitamina D como parte del diagnóstico de osteoporosis, el seguimiento del tratamiento y las estrategias de prevención de fracturas. El enfoque creciente en el envejecimiento saludable y la salud ósea preventiva contribuye significativamente a la demanda de servicios de pruebas de vitamina D relacionados con la osteoporosis. Además, el aumento de la adopción de programas avanzados de diagnóstico para mujeres postmenopáusicas y pacientes ancianos está apoyando la expansión de segmentos. También se espera que el aumento de los gastos sanitarios y la sensibilización en materia de gestión de la salud ósea aceleren el crecimiento durante el período previsto.
- Por Usuario final
Sobre la base del usuario final, el mercado de pruebas de vitamina D se segmenta en hospitales, laboratorios de diagnóstico, atención domiciliaria, punto de atención y otros. El segmento de Laboratorios Diagnósticos dominó el mercado con la mayor cuota de ingresos del mercado en 2025, impulsado por el creciente volumen de procedimientos de detección de vitamina D rutinaria y la disponibilidad generalizada de infraestructura avanzada de pruebas de laboratorio. Los laboratorios de diagnóstico son muy preferidos para las pruebas de vitamina D debido a su capacidad para ofrecer resultados precisos, alta capacidad de procesamiento de muestras y acceso a tecnologías analíticas automatizadas. La creciente prevalencia de enfermedades crónicas y programas de detección de la salud preventiva sigue apoyando el aumento de los volúmenes de pruebas de pacientes a nivel mundial. Además, las estrechas colaboraciones entre proveedores de atención médica y organizaciones de servicios de laboratorio refuerzan aún más el crecimiento de segmentos. La expansión de redes de laboratorio centralizadas y plataformas de diagnóstico digital también contribuye significativamente al dominio de este segmento.
Se espera que el segmento Point-of-Care sea testigo de la CAGR más rápida de 2026 a 2033, impulsada por el aumento de la demanda de soluciones de diagnóstico rápidas y servicios de atención descentralizados. Las pruebas de vitamina D de punto de cuidado permiten tomar decisiones clínicas más rápidas y mejorar la comodidad de los pacientes mediante capacidades de prueba de pacientes cercanos. Los proveedores de atención médica están adoptando cada vez más dispositivos de diagnóstico portátiles para apoyar la evaluación nutricional inmediata en entornos ambulatorios y entornos sanitarios remotos. Además, los avances tecnológicos en dispositivos de prueba compactos y la integración digital de la salud están mejorando la accesibilidad de las pruebas y la eficiencia operacional. También se espera que el aumento de la adopción de los servicios de atención de la salud en el hogar y el creciente énfasis en la atención preventiva personalizada aceleren el crecimiento del segmento durante el período previsto.
¿Qué región posee la mayor parte del mercado de pruebas de vitamina D
- América del Norte dominaba el mercado de pruebas de vitamina D con la mayor proporción de ingresos del 38,7% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, una alta conciencia sobre deficiencias nutricionales y una fuerte adopción de pruebas de diagnóstico rutinarias
- Los pacientes y proveedores de atención médica de la región valoran altamente la precisión, conveniencia y fiabilidad clínica ofrecida por soluciones avanzadas de pruebas de vitamina D integradas con sistemas modernos de laboratorio de diagnóstico y programas preventivos de salud
- Esta adopción generalizada cuenta además con una infraestructura sanitaria avanzada, un alto gasto sanitario y una creciente preferencia por la detección temprana de enfermedades y la vigilancia del bienestar, estableciendo pruebas de vitamina D como componente esencial de diagnósticos preventivos en hospitales, laboratorios y entornos de salud en el hogar
U.S. Vitamin D Testing Market Insight
El mercado estadounidense de pruebas de vitamina D capturó la mayor parte de ingresos del 79% en 2025 dentro de América del Norte, alimentada por la creciente prevalencia de deficiencia de vitamina D y el creciente enfoque en el monitoreo preventivo de salud y bienestar. Los pacientes y proveedores de atención médica están priorizando cada vez más la detección nutricional rutinaria y el diagnóstico temprano de las condiciones crónicas a través de servicios avanzados de pruebas de laboratorio. La creciente adopción de controles preventivos de salud, combinados con una fuerte demanda de soluciones de diagnóstico precisas y automatizadas, impulsa aún más la industria de pruebas de vitamina D. Además, la creciente integración de plataformas sanitarias digitales, servicios de pruebas en casa y programas de bienestar personalizados contribuye significativamente a la expansión del mercado.
Europa Mercado de pruebas de vitamina D
Se prevé que el mercado europeo de pruebas de vitamina D se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento de la conciencia sobre la salud ósea y la creciente carga de las deficiencias nutricionales en toda la región. El crecimiento de las iniciativas de salud preventiva, junto con la demanda de servicios de diagnóstico avanzados, está fomentando la adopción de pruebas de vitamina D. Los consumidores europeos también se centran cada vez más en la gestión del bienestar y la prevención de enfermedades tempranas a través de programas rutinarios de detección de salud. La región está experimentando un crecimiento significativo en hospitales, laboratorios de diagnóstico y aplicaciones de salud en el hogar, ya que las pruebas de vitamina D se incorporan tanto en evaluaciones clínicas rutinarias como en programas especializados de gestión de enfermedades.
U.K. Mercado de pruebas de vitamina D
La vitamina U.K. Se prevé que el mercado de pruebas de D crezca en un CAGR digno de mención durante el período de previsión, impulsado por aumentar la conciencia sobre los trastornos relacionados con la deficiencia de vitaminas y aumentar el énfasis en los servicios preventivos de salud. Además, las crecientes preocupaciones respecto a la osteoporosis, la salud inmune y la gestión crónica de enfermedades están alentando tanto a los pacientes como a los proveedores de atención médica a adoptar soluciones rutinarias de detección de vitamina D. Se espera que la infraestructura digital de salud en expansión del Reino Unido, junto con su sólida red de laboratorios de diagnóstico y accesibilidad sanitaria, siga estimulando el crecimiento del mercado.
Alemania Mercado de pruebas de vitamina D
Se espera que el mercado de pruebas de vitamina D de Alemania se amplíe en un CAGR considerable durante el período de pronóstico, alimentado por el aumento de la conciencia sobre la salud nutricional y la demanda de soluciones de diagnóstico tecnológicamente avanzadas. La infraestructura sanitaria bien desarrollada de Alemania, junto con su énfasis en la precisión clínica y la atención preventiva, promueve la adopción de pruebas de vitamina D, especialmente en hospitales y laboratorios de diagnóstico especializados. La integración de sistemas avanzados de pruebas automatizadas dentro de las instalaciones sanitarias también es cada vez más frecuente, con una fuerte preferencia por servicios de diagnóstico fiables y estandarizados acordes con las expectativas sanitarias locales.
Mercado de pruebas de vitamina D de Asia y el Pacífico
El mercado de pruebas de vitamina D de Asia y el Pacífico está preparado para crecer en el CAGR más rápido del 22,8% durante el período de previsión de 2026 a 2033, impulsado por el aumento de la conciencia sanitaria, el aumento de los ingresos desechables y la ampliación del acceso a servicios de diagnóstico en países como China, Japón e India. El enfoque creciente de la región en la salud preventiva, apoyado por iniciativas gubernamentales que promueven la salud nutricional y la prevención de enfermedades, está impulsando la adopción de servicios de pruebas de vitamina D. Además, a medida que el APAC emerge como un mercado de servicios de salud y diagnóstico que se expande rápidamente, la accesibilidad y la accesibilidad de las soluciones de pruebas de vitamina D están aumentando en una población más amplia de pacientes.
Japón Mercado de pruebas de vitamina D
El mercado de pruebas de vitamina D de Japón está cobrando impulso debido a la infraestructura sanitaria avanzada del país, el envejecimiento de la población y la creciente demanda de monitoreo preventivo del bienestar. El mercado japonés pone un énfasis significativo en el envejecimiento saludable y la prevención crónica de enfermedades, y la adopción de pruebas de vitamina D es impulsada por la prevalencia creciente de osteoporosis y deficiencias nutricionales entre las poblaciones de ancianos. La integración de las pruebas de vitamina D con programas rutinarios de detección de la salud y tecnologías avanzadas de laboratorio está impulsando el crecimiento. Además, es probable que Japón se centre cada vez más en la gestión de la salud y la nutrición personalizadas para estimular la demanda de servicios de pruebas de vitamina D precisos y convenientes en instituciones sanitarias y centros de bienestar.
India Mercado de pruebas de vitamina D
El mercado de pruebas de vitamina D de la India representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la gran base de población del país, conciencia creciente sobre deficiencias nutricionales y rápida expansión de la infraestructura sanitaria. La India es uno de los mercados más rápidos de diagnóstico preventivo, y las pruebas de vitamina D son cada vez más populares en hospitales, laboratorios de diagnóstico y clínicas de bienestar. El enfoque cada vez mayor en los programas de salud preventiva y la creciente disponibilidad de servicios de diagnóstico asequibles, junto con una fuerte expansión de las redes de laboratorio organizadas, son factores clave que impulsan el mercado en la India.
¿Cuáles son las mejores empresas del mercado de pruebas de vitamina D
La industria de pruebas de vitamina D está dirigida principalmente por empresas bien establecidas, incluyendo:
- Abbott (U.S.)
- Danaher (Estados Unidos)
- F. Hoffmann-La Roche Ltd (Suiza)
- Siemens Healthineers AG (Alemania)
- Diagnósticos de Búsqueda Incorporados (U.S.)
- BIOMÉRIEUX (Francia)
- DiaSorin S.p.A. (Italia)
- Thermo Fisher Scientific Inc. (U.S.)
- Beckman Coulter, Inc. (U.S.)
- Tosoh Corporation (Japón)
- Bio-Rad Laboratories, Inc. (U.S.)
- Randox Laboratories Ltd. (Reino Unido)
- EUROIMMUN Medizinische Labordiagnostika AG (Alemania)
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd. (China)
- NanoEnTek Inc. (Corea del Sur)
- Qualigen Therapeutics, Inc. (U.S.)
- DIAsource ImmunoAssays SA (Bélgica)
- Gold Standard Diagnostics Corporation (Estados Unidos)
- OmegaQuant Analytics, LLC (U.S.)
- SpectraCell Laboratories, Inc. (U.S.)
¿Cuáles son los avances recientes en el mercado mundial de pruebas de vitamina D
- En septiembre de 2025, Roche Diagnostics anunció que su ensayo total Ionify® 25-Hydroxy Vitamin D se convirtió en la primera prueba de vitamina D basada en la espectrometría masiva para recibir la clasificación CLIA "Complejidad moderada" en los Estados Unidos. El desarrollo amplía el acceso a pruebas avanzadas de vitamina D para una amplia gama de laboratorios clínicos a través de la solución automatizada cobas® Mass Spec de Roche. El lanzamiento destaca la creciente adopción de tecnologías de diagnóstico de vitamina D altamente estandarizadas y automatizadas en todas las instalaciones sanitarias
- En febrero de 2025, Technavio destacó la creciente integración de las tecnologías impulsadas por AI en el mercado de pruebas de vitamina D, destacando el creciente papel de la analítica avanzada y la automatización en la mejora de la eficiencia de las pruebas y los flujos de trabajo diagnóstico. En el informe también se señaló la creciente conciencia sobre el papel de la vitamina D en la inmunidad y la prevención crónica de enfermedades como un factor importante que acelera la demanda de servicios de prueba a nivel mundial
- En diciembre de 2024, Technavio reportó avances significativos en la evolución del mercado de pruebas de vitamina D impulsadas por AI, con una creciente adopción de sistemas de laboratorio automatizados y soluciones de diagnóstico digital en hospitales y laboratorios de diagnóstico. En el informe se hizo hincapié en que el aumento de la innovación tecnológica está mejorando la accesibilidad de las pruebas y la eficiencia operacional en los servicios de atención de la salud preventiva
- En febrero de 2023, Hurdle Health anunció el lanzamiento de su Prueba de Vitamina D en casa, diseñado para proporcionar a los consumidores resultados de vitamina D de calidad de laboratorio de la comodidad de sus hogares. Se introdujo la nueva solución para mejorar la accesibilidad a las pruebas de deficiencia nutricional y apoyar las iniciativas preventivas de salud mediante servicios de diagnóstico remoto convenientes. Este lanzamiento refleja la creciente demanda de consumidores de soluciones de pruebas de bienestar y deficiencia de vitaminas basadas en el hogar
- En abril de 2022, Medisure Canada Inc. anunció el lanzamiento de su kit de prueba de vitamina D aprobado por Health Canada, lo que permitió a los consumidores monitorear la deficiencia de vitamina D mediante soluciones de prueba automática. La empresa reportó una fuerte demanda temprana de farmacias y canales de distribución en línea, destacando la creciente adopción de servicios de diagnóstico de salud en el hogar y pruebas de bienestar preventivo
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 MODELO DE VALIDACIÓN DE DATOS DE TRÍPODE
2.2.4 GUÍA DE MERCADO
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 MATRIZ DE DESAFÍO
2.2.8 CUADRÍCULA DE COBERTURA DE LA APLICACIÓN
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 MODELADO EPIDEMIOLÓGICO
2.2.12 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.13 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D: RESUMEN DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
6 PERSPECTIVAS DE LA INDUSTRIA
7 MARCO REGULADOR
8 MERCADO MUNDIAL DE ANÁLISIS DE VITAMINA D, POR PRODUCTO
8.1 INFORMACIÓN GENERAL
8.2 PRUEBA DE 25-HIDROXI VITAMINA D
8.2.1 25-OH VITAMINA D2
8.2.1.1. VALOR DE MERCADO (USD MN)
8.2.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.2.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.2.2 25-OH VITAMINA D3
8.2.2.1. VALOR DE MERCADO (USD MN)
8.2.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.2.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.3 PRUEBA DE 1,25-DIHIDROXI VITAMINA D
8.3.1 VALOR DE MERCADO (USD MN)
8.3.2 VOLUMEN DEL MERCADO (UNIDADES)
8.3.3 PRECIO DE VENTA PROMEDIO (USD)
8.4 PRUEBA DE 24,25-DIHIDROXI VITAMINA D
8.4.1 VALOR DE MERCADO (USD MN)
8.4.2 VOLUMEN DEL MERCADO (UNIDADES)
8.4.3 PRECIO DE VENTA PROMEDIO (USD)
9 MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D, POR COMPONENTE
9.1 INFORMACIÓN GENERAL
9.2 PRODUCTO
9.2.1 DISPOSITIVOS
9.2.1.1. PLATAFORMA DE INMUNOENSAYOS
9.2.1.1.1. POR MARCAS
9.2.1.1.1.1 ARQUITECTO
9.2.1.1.1.1.1. VALOR DE MERCADO (USD MN)
9.2.1.1.1.1.2. VOLUMEN DEL MERCADO (UNIDADES)
9.2.1.1.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
9.2.1.1.1.2 ENLACE
9.2.1.1.1.2.1. VALOR DE MERCADO (USD MN)
9.2.1.1.1.2.2. VOLUMEN DEL MERCADO (UNIDADES)
9.2.1.1.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
9.2.1.1.1.3 IDS–ISYS
9.2.1.1.1.3.1. VALOR DE MERCADO (USD MN)
9.2.1.1.1.3.2. VOLUMEN DEL MERCADO (UNIDADES)
9.2.1.1.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
9.2.1.1.1.4 COBAS
9.2.1.1.1.4.1. VALOR DE MERCADO (USD MN)
9.2.1.1.1.4.2. VOLUMEN DEL MERCADO (UNIDADES)
9.2.1.1.1.4.3. PRECIO DE VENTA PROMEDIO (USD)
9.2.1.1.1.5 ADVIA CENTAUR
9.2.1.1.1.5.1. VALOR DE MERCADO (USD MN)
9.2.1.1.1.5.2. VOLUMEN DEL MERCADO (UNIDADES)
9.2.1.1.1.5.3. PRECIO DE VENTA PROMEDIO (USD)
9.2.1.1.1.6 ELECSYS
9.2.1.1.1.6.1. VALOR DE MERCADO (USD MN)
9.2.1.1.1.6.2. VOLUMEN DEL MERCADO (UNIDADES)
9.2.1.1.1.6.3. PRECIO DE VENTA PROMEDIO (USD)
9.2.1.1.2. POR MODALIDAD
9.2.1.1.2.1 TOTALMENTE AUTOMATIZADO
9.2.1.1.2.2 SEMIAUTOMATIZADO
9.2.1.2. DISPOSITIVOS DE HPLC
9.2.1.2.1. VALOR DE MERCADO (USD MN)
9.2.1.2.2. VOLUMEN DEL MERCADO (UNIDADES)
9.2.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
9.2.1.3. OTROS
9.2.2 KITS Y ENSAYOS
9.2.2.1. VALOR DE MERCADO (USD MN)
9.2.2.2. VOLUMEN DEL MERCADO (UNIDADES)
9.2.2.3. PRECIO DE VENTA PROMEDIO (USD)
9.2.3 OTROS CONSUMIBLES
9.2.3.1. VALOR DE MERCADO (USD MN)
9.2.3.2. VOLUMEN DEL MERCADO (UNIDADES)
9.2.3.3. PRECIO DE VENTA PROMEDIO (USD)
9.3 SERVICIOS
10 MERCADO MUNDIAL DE ANÁLISIS DE VITAMINA D, POR TÉCNICA
10.1 INFORMACIÓN GENERAL
10.2 RADIOINMUNOENSAYO
10.3 INMUNOENSAYO QUIMILUMINISCENTE (CLIA)
10.4 INMUNOENSAYO DE ELECTROQUIMIOLUMINISCENCIA (ECLIA)
10.5 INMUNOENSAYO DE MICROPARTÍCULAS QUIMILUMINISCENTES (CMIA)
10.6 INMUNOENSAYO DE FLUJO LATERAL
10.7 ENSAYO INMUNOSORBENTE LIGADO A ENZIMAS (ELISA)
10.8 CROMATOGRAFÍA LÍQUIDA DE ALTA RESPUESTA (HPLC)
10.9 CROMATOGRAFÍA LÍQUIDA-ESPECTROMETRÍA DE MASAS EN TÁNDEM (LC-MS/MS)
11 MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D, POR APLICACIÓN
11.1 INFORMACIÓN GENERAL
11.2 PRUEBAS CLÍNICAS
11.2.1 PRODUCTO
11.2.1.1. DISPOSITIVOS
11.2.1.2. KITS Y ENSAYOS
11.2.1.3. OTROS CONSUMIBLES
11.2.2 SERVICIOS
11.3 PRUEBAS DE INVESTIGACIÓN
11.3.1 PRODUCTO
11.3.1.1. DISPOSITIVOS
11.3.1.2. KITS Y ENSAYOS
11.3.1.3. OTROS CONSUMIBLES
11.3.2 SERVICIOS
12 MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D, POR PACIENTE
12.1 INFORMACIÓN GENERAL
12.2 ADULT
12.3 PEDIÁTRICO
13 MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D, POR INDICACIÓN
13.1 DESCRIPCIÓN GENERAL
13.2 OSTEOPOROSIS
13.3 RAQUITISMO
13.4 TRASTORNOS DE LA TIROIDES
13.5 MALABSORCIÓN
13.6 DEFICIENCIA DE VITAMINA D
13.7 OSTEOMALACIA
13.8 FIBROSIS QUÍSTICA
13.9 ENFERMEDAD CELÍACA
13.1 ENFERMEDAD DE CROHN
13.11 OTROS
14 MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D, POR TIPO DE PRUEBA
14.1 INFORMACIÓN GENERAL
14.2 PRUEBAS DE LABORATORIO
14.3 PRUEBAS EN EL PUNTO DE ATENCIÓN
15 MERCADO MUNDIAL DE ANÁLISIS DE VITAMINA D, POR USUARIO FINAL
15.1 INFORMACIÓN GENERAL
15.2 HOSPITALES
15.2.1 PÚBLICO
15.2.2 PRIVADO
15.3 LABORATORIOS DE PRUEBAS
15.3.1 LABORATORIOS DE PRUEBAS DEL GOBIERNO
15.3.2 LABORATORIOS DE PRUEBAS COMERCIALES
15.4 LABORATORIOS DE DIAGNÓSTICO
15.5 CUIDADO DOMICILIARIO
15.6 OTROS
16 MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D, POR CANAL DE DISTRIBUCIÓN
16.1 DESCRIPCIÓN GENERAL
16.2 LICITACIÓN DIRECTA
16.3 VENTAS AL POR MENOR
16.4 VENTAS EN LÍNEA
16.5 OTROS
17 MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D, POR REGIÓN
MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
17.1 AMÉRICA DEL NORTE
17.1.1 EE. UU.
17.1.2 CANADÁ
17.1.3 MÉXICO
17.2 EUROPA
17.2.1 ALEMANIA
17.2.2 Reino Unido
17.2.3 ITALIA
17.2.4 FRANCIA
17.2.5 ESPAÑA
17.2.6 RUSIA
17.2.7 SUIZA
17.2.8 TURQUÍA
17.2.9 BÉLGICA
17.2.10 PAÍSES BAJOS
17.2.11 DINAMARCA
17.2.12 SUECIA
17.2.13 POLONIA
17.2.14 NORUEGA
17.2.15 FINLAND
17.2.16 RESTO DE EUROPA
17.3 ASIA-PACÍFICO
17.3.1 JAPÓN
17.3.2 CHINA
17.3.3 COREA DEL SUR
17.3.4 INDIA
17.3.5 SINGAPUR
17.3.6 TAILANDIA
17.3.7 INDONESIA
17.3.8 MALASIA
17.3.9 FILIPINAS
17.3.10 AUSTRALIA
17.3.11 NUEVA ZELANDA
17.3.12 VIETNAM
17.3.13 TAIWÁN
17.3.14 RESTO DE ASIA-PACÍFICO
17.4 SUDAMÉRICA
17.4.1 BRASIL
17.4.2 ARGENTINA
17.4.3 PERÚ
17.4.4 RESTO DE SUDAMÉRICA
17.5 ORIENTE MEDIO Y ÁFRICA
17.5.1 SUDÁFRICA
17.5.2 EGIPTO
17.5.3 BAHREIN
17.5.4 EMIRATOS ÁRABES UNIDOS
17.5.5 KUWAIT
17.5.6 OMÁN
17.5.7 CATAR
17.5.8 ARABIA SAUDITA
17.5.9 RESTO DE MEA
17.6 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
18 MERCADO MUNDIAL DE PRUEBAS DE VITAMINA D, PANORAMA EMPRESARIAL
18.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: AMÉRICA DEL NORTE
18.2 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
18.3 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
18.4 ANÁLISIS DE ACCIONES DE EMPRESAS: ORIENTE MEDIO Y ÁFRICA
18.5 ANÁLISIS DE ACCIONES DE LA EMPRESA: SUDAMÉRICA
18.6 FUSIONES Y ADQUISICIONES
18.7 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
18.8 EXPANSIONES
18.9 CAMBIOS REGLAMENTARIOS
18.1 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
19 MERCADO GLOBAL DE PRUEBAS DE VITAMINA D, ANÁLISIS FODA Y DBMR
20 MERCADO MUNDIAL DE ANÁLISIS DE VITAMINA D, PERFIL DE LA EMPRESA
20.1 F. HOFFMANN-LA ROCHE LTD
20.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.1.2 ANÁLISIS DE INGRESOS
20.1.3 PRESENCIA GEOGRÁFICA
20.1.4 PORTAFOLIO DE PRODUCTOS
20.1.5 DESARROLLOS RECIENTES
20.2 ABBOTT
20.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.2.2 ANÁLISIS DE INGRESOS
20.2.3 PRESENCIA GEOGRÁFICA
20.2.4 PORTAFOLIO DE PRODUCTOS
20.2.5 DESARROLLOS RECIENTES
20.3 SIEMENS HEALTHCARE PRIVATE LIMITED
20.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.3.2 ANÁLISIS DE INGRESOS
20.3.3 PRESENCIA GEOGRÁFICA
20.3.4 PORTAFOLIO DE PRODUCTOS
20.3.5 DESARROLLOS RECIENTES
20.4 QUEST DIAGNOSTICS INCORPORATED.
20.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.4.2 ANÁLISIS DE INGRESOS
20.4.3 PRESENCIA GEOGRÁFICA
20.4.4 PORTAFOLIO DE PRODUCTOS
20.4.5 DESARROLLOS RECIENTES
20.5 BIOMÉRIEUX
20.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.5.2 ANÁLISIS DE INGRESOS
20.5.3 PRESENCIA GEOGRÁFICA
20.5.4 PORTAFOLIO DE PRODUCTOS
20.5.5 DESARROLLOS RECIENTES
20.6 DIASORIN SPA
20.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.6.2 ANÁLISIS DE INGRESOS
20.6.3 PRESENCIA GEOGRÁFICA
20.6.4 PORTAFOLIO DE PRODUCTOS
20.6.5 DESARROLLOS RECIENTES
20.7 TOSOH BIOSCIENCE, INC.
20.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.7.2 ANÁLISIS DE INGRESOS
20.7.3 PRESENCIA GEOGRÁFICA
20.7.4 PORTAFOLIO DE PRODUCTOS
20.7.5 DESARROLLOS RECIENTES
20.8 QUALIGEN THERAPEUTICS, INC.
20.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.8.2 ANÁLISIS DE INGRESOS
20.8.3 PRESENCIA GEOGRÁFICA
20.8.4 PORTAFOLIO DE PRODUCTOS
20.8.5 DESARROLLOS RECIENTES
20.9 LABORATORIOS DIAZYME, INC.
20.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.9.2 ANÁLISIS DE INGRESOS
20.9.3 PRESENCIA GEOGRÁFICA
20.9.4 PORTAFOLIO DE PRODUCTOS
20.9.5 DESARROLLOS RECIENTES
20.1 THERMO FISHER SCIENTIFIC INC.
20.10.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.10.2 ANÁLISIS DE INGRESOS
20.10.3 PRESENCIA GEOGRÁFICA
20.10.4 PORTAFOLIO DE PRODUCTOS
20.10.5 DESARROLLOS RECIENTES
20.11 SISTEMAS DE INMUNODIAGNÓSTICO
20.11.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.11.2 ANÁLISIS DE INGRESOS
20.11.3 PRESENCIA GEOGRÁFICA
20.11.4 PORTAFOLIO DE PRODUCTOS
20.11.5 DESARROLLOS RECIENTES
20.12 RECIPE CHEMICALS + INSTRUMENTS GMBH
20.12.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.12.2 ANÁLISIS DE INGRESOS
20.12.3 PRESENCIA GEOGRÁFICA
20.12.4 PORTAFOLIO DE PRODUCTOS
20.12.5 DESARROLLOS RECIENTES
20.13 BECKMAN COULTER, INC.
20.13.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.13.2 ANÁLISIS DE INGRESOS
20.13.3 PRESENCIA GEOGRÁFICA
20.13.4 PORTAFOLIO DE PRODUCTOS
20.13.5 DESARROLLOS RECIENTES
20.14 LABORATORIOS BIO-RAD, INC.
20.14.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.14.2 ANÁLISIS DE INGRESOS
20.14.3 PRESENCIA GEOGRÁFICA
20.14.4 PORTAFOLIO DE PRODUCTOS
20.14.5 DESARROLLOS RECIENTES
20.15 SCIEX (DH TECH. DEV. PTE. LTD)
20.15.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.15.2 ANÁLISIS DE INGRESOS
20.15.3 PRESENCIA GEOGRÁFICA
20.15.4 PORTAFOLIO DE PRODUCTOS
20.15.5 DESARROLLOS RECIENTES
20.16 CORPORACIÓN QUIDEL
20.16.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.16.2 ANÁLISIS DE INGRESOS
20.16.3 PRESENCIA GEOGRÁFICA
20.16.4 PORTAFOLIO DE PRODUCTOS
20.16.5 DESARROLLOS RECIENTES
20.17 SISTEMAS DE DIAGNÓSTICO DIASYS GMBH
20.17.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.17.2 ANÁLISIS DE INGRESOS
20.17.3 PRESENCIA GEOGRÁFICA
20.17.4 PORTAFOLIO DE PRODUCTOS
20.17.5 ACONTECIMIENTOS RECIENTES
20.18 OMEGAQUANT.
20.18.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.18.2 ANÁLISIS DE INGRESOS
20.18.3 PRESENCIA GEOGRÁFICA
20.18.4 PORTAFOLIO DE PRODUCTOS
20.18.5 ACONTECIMIENTOS RECIENTES
20.19 ALPCO
20.19.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.19.2 ANÁLISIS DE INGRESOS
20.19.3 PRESENCIA GEOGRÁFICA
20.19.4 PORTAFOLIO DE PRODUCTOS
20.19.5 ACONTECIMIENTOS RECIENTES
20.2 INNOVATION BIOTECH (BEIJING) CO.,LTD
20.20.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.20.2 ANÁLISIS DE INGRESOS
20.20.3 PRESENCIA GEOGRÁFICA
20.20.4 PORTAFOLIO DE PRODUCTOS
20.20.5 ACONTECIMIENTOS RECIENTES
20.21 BIOHIT OYJ
20.21.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.21.2 ANÁLISIS DE INGRESOS
20.21.3 PRESENCIA GEOGRÁFICA
20.21.4 PORTAFOLIO DE PRODUCTOS
20.21.5 ACONTECIMIENTOS RECIENTES
20.22 BODITECH MED INC
20.22.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.22.2 ANÁLISIS DE INGRESOS
20.22.3 PRESENCIA GEOGRÁFICA
20.22.4 PORTAFOLIO DE PRODUCTOS
20.22.5 ACONTECIMIENTOS RECIENTES
20.23 EUROIMMUN MEDIZINISCHE L
20.23.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.23.2 ANÁLISIS DE INGRESOS
20.23.3 PRESENCIA GEOGRÁFICA
20.23.4 PORTAFOLIO DE PRODUCTOS
20.23.5 ACONTECIMIENTOS RECIENTES
20.24 FUJIREBIO
20.24.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.24.2 ANÁLISIS DE INGRESOS
20.24.3 PRESENCIA GEOGRÁFICA
20.24.4 PORTAFOLIO DE PRODUCTOS
20.24.5 DESARROLLOS RECIENTES
20.25 GETEIN BIOTECH, INC.
20.25.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.25.2 ANÁLISIS DE INGRESOS
20.25.3 PRESENCIA GEOGRÁFICA
20.25.4 PORTAFOLIO DE PRODUCTOS
20.25.5 ACONTECIMIENTOS RECIENTES
20.26 LABORATORIOS DIAZYME, INC.
20.26.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.26.2 ANÁLISIS DE INGRESOS
20.26.3 PRESENCIA GEOGRÁFICA
20.26.4 PORTAFOLIO DE PRODUCTOS
20.26.5 ACONTECIMIENTOS RECIENTES
20.27 J. MITRA & CO. PVT. LTD.
20.27.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.27.2 ANÁLISIS DE INGRESOS
20.27.3 PRESENCIA GEOGRÁFICA
20.27.4 PORTAFOLIO DE PRODUCTOS
20.27.5 ACONTECIMIENTOS RECIENTES
20.28 OPTIBIO CO., LTD
20.28.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.28.2 ANÁLISIS DE INGRESOS
20.28.3 PRESENCIA GEOGRÁFICA
20.28.4 PORTAFOLIO DE PRODUCTOS
20.28.5 ACONTECIMIENTOS RECIENTES
20.29 BIOGENIX INC. PVT. LTD
20.29.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.29.2 ANÁLISIS DE INGRESOS
20.29.3 PRESENCIA GEOGRÁFICA
20.29.4 PORTAFOLIO DE PRODUCTOS
20.29.5 ACONTECIMIENTOS RECIENTES
20.3 EVERLYWELL, INC
20.30.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.30.2 ANÁLISIS DE INGRESOS
20.30.3 PRESENCIA GEOGRÁFICA
20.30.4 PORTAFOLIO DE PRODUCTOS
20.30.5 ACONTECIMIENTOS RECIENTES
20.31 BIOPANDA REAGENTS LTD
20.31.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.31.2 ANÁLISIS DE INGRESOS
20.31.3 PRESENCIA GEOGRÁFICA
20.31.4 PORTAFOLIO DE PRODUCTOS
20.31.5 ACONTECIMIENTOS RECIENTES
20.32 CTK BIOTECH, INC
20.32.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.32.2 ANÁLISIS DE INGRESOS
20.32.3 PRESENCIA GEOGRÁFICA
20.32.4 PORTAFOLIO DE PRODUCTOS
20.32.5 DESARROLLOS RECIENTES
20.33 ELABSCIENCE BIOTECNOLOGÍA INC.
20.33.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
20.33.2 ANÁLISIS DE INGRESOS
20.33.3 PRESENCIA GEOGRÁFICA
20.33.4 PORTAFOLIO DE PRODUCTOS
20.33.5 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
21 INFORMES RELACIONADOS
22 CONCLUSIÓN
23 CUESTIONARIO
24 ACERCA DE DATA BRIDGE MARKET RESEARCH

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











